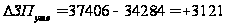Снижение себестоимости продукции путем использования организационно-экономических методов (на примере ПО "Белорусский автомобильный завод")
Основную часть материальных затрат (почти 2/3 части) составляют затраты на покупные комплектующие и изделия и 1/3 часть составляют затраты на сырье и материалы. Расходы на топливо и энергию незначительны.
Проведем факторный анализ изменения затрат на производство продукции.
Общая сумма
затрат ( )
может измениться
из-за объема
выпуска продукции
в целом по
предприятию,
ее структуры,
уровня переменных
затрат на единицу
продукции и
суммы постоянных
расходов на
весь выпуск
продукции:
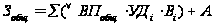 ,
(2.1)
где
 - объем выпуска
продукции в
целом по предприятию;
 - удельный
вес i-го
наименования
продукции в
общем объеме
выпуска;
 - сумма переменных
затрат на единицу
продукции, р.;
 - суммы постоянных
расходов на
весь выпуск
продукции, р.
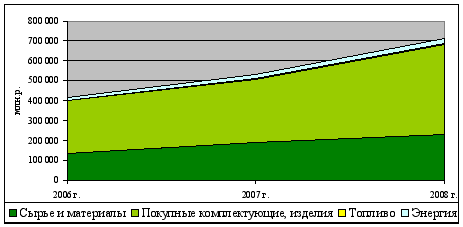
Рисунок 2.4 – Структура и динамика материальных затрат на производство продукции ПО «БелАЗ» в 2006-2008 гг.
Данные для расчета влияния этих факторов на уровень затрат в 2007 – 2008 гг. по сравнению с 2006 и 2007 гг. приведены в таблице 2.10.
В 2007 году по
сравнению с
2006 объем выпуска
товарной продукции
составил 94,12 % (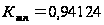 ).
В связи с этим
сумма затрат
сократилась
на 30 277 млн.р. (
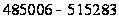 ).
За счет изменения
структуры
выпуска продукции
сумма затрат
возросла на
19 850 млн.р. (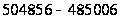 ).
Это свидетельствует
о том, что в общем
выпуске продукции
увеличилась
доля затратоемкой
продукции.
Из-за повышения
уровня удельных
переменных
затрат перерасход
издержек на
производство
составил 147 695
млн.р. (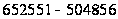 ).
Постоянные затраты 2007 года возросли по сравнению с предыдущим годом на 25 239 млн.р., что также послужило одной из причин увеличения общей суммы затрат.
Таким образом,
общая сумма
затрат выше
2006 года на 162 507 млн.р.
(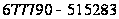 ),
или на 31,5 %, в том
числе за счет
перевыполнения
плана по объему
производства
продукции и
изменения ее
структуры она
сократилась
10 427 млн.р., а за счет
роста себестоимости
продукции –
увеличилась
на 172 934 млн.р.
Изменение удельных переменных и постоянных затрат может происходить как за счет повышения уровня ресурсоемкости продукции, так и за счет роста цен на ресурсы.
Проведем факторный анализ уровня затрат 2008 года.
В связи с
недовыполнением
плана по выпуску
товарной продукции
в условно-натуральном
выражении на
0,24% (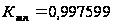 )
сумма затрат
сократилась
на 1 627 млн.р. (
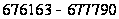 ).
За счет изменения
структуры
выпуска продукции
сумма затрат
возросла на
32 943 млн.р. (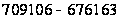 ).
Это свидетельствует
о том, что в общем
выпуске продукции
увеличилась
доля затратоемкой
продукции.
Из-за повышения
уровня удельных
переменных
затрат перерасход
издержек на
производство
составил 196 681
млн.р. (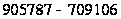 ).
Постоянные затраты 2008 года сократились по сравнению с предыдущим годом на 7 287 млн.р., что отрицательно сказалось на общей сумме издержек.
Таким образом,
общая сумма
затрат выше
2007 года на 220 710 млн.р.
(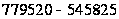 ),
или на 32,6 %, в том
числе за счет
изменения
объема производства
продукции и
изменения ее
структуры она
возросла на
31 316 млн.р., а за счет
роста себестоимости
продукции –
на 189 394 млн.р.
Таблица 2.10 - Исходные данные для факторного анализа общей суммы издержек на производство и реализацию продукции в 2007 -2008 гг.
| Затрат | Сумма 2007 г., млн.р. | Сумма 2008 г., млн.р. | Факторы изменения затрат | |||
| объем выпуска продукции | структура продукции | переменные затраты | постоянные затраты | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| По плану на плановый выпуск продукции: | 515 283 | 677 790 | План | План | План | План |
| По плану, пересчитанному на фактический объем производства продукции при сохранении плановой структуры: | 485 006 | 676 163 | Факт | План | План | План |
| По плановому уровню на фактический выпуск продукции при сохранении плановой структуры: | 504 856 | 709 106 | Факт | Факт | План | План |
| Фактические при плановом уровне постоянных затрат: | 652 551 | 905 787 | Факт | Факт | Факт | План |
| Фактические: | 677 790 | 898 500 | Факт | Факт | Факт | Факт |
2.4.2 Анализ затрат на рубль товарной продукции
Затраты на рубль товарной продукции являются обобщающим показателем себестоимости продукции. Этот показатель является универсальным, наглядно показывает прямую связь между себестоимостью и прибылью. Определяется он отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной продукции в действующих ценах.
Затраты на рубль товарной продукции непосредственно зависят от изменения общей суммы затрат на производство и реализацию продукции и от изменения стоимости произведенной продукции. На общую сумму затрат оказывают влияние объем производства продукции, ее структура, изменение переменных и постоянных затрат, которые в свою очередь могут увеличиваться или уменьшаться за счет уровня ресурсоемкости продукции и цен на потребленные ресурсы. Стоимость товарной продукции зависит от объема выпуска, его структуры и цен на продукцию.
Влияние факторов первого уровня на изменение затрат на рубль товарной продукции рассчитывается способом цепной подстановки.
Таблица 2.11 - Исходные данные для факторного анализа затрат на рубль товарной продукции в 2007 – 2008 гг.
| Товарная продукция | Методика расчета | 2007 г., млн.р. | 2008 г., млн.р. |
| по плану |
|
529 014 | 779 070 |
| фактически при плановой структуре и плановых ценах |
|
505 640 | 780 320 |
| фактически по ценам плана |
|
665 600 | 881 500 |
| фактически по фактическим ценам |
|
779 070 | 998 280 |
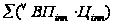
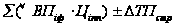
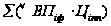
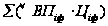
Проведем расчет влияния факторов на изменение суммы затрат на рубль товарной продукции 2007 г.:
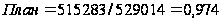 р.,
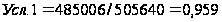 р.,
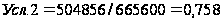 р.,
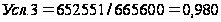 р.,
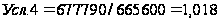 р.,
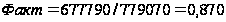 р.,
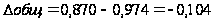 р.
Рассчитаем условные показатели 2008 года:
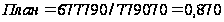 р.,
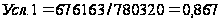 р.,
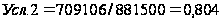 р.,
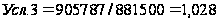 р.,
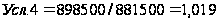 р.,
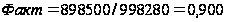 р.,
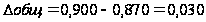 р.
Все данные, полученные при расчетах, занесем в таблицу 2.12.
Таблица 2.12 – Расчет влияния факторов на изменение суммы затрат на рубль товарной продукции.
| Затраты на рубль товарной продукции, коп | Затраты на рубль ТП | Фактор | |||||
| 2007 г. | 2008 г. | объем производства | структура производства | уровень удельных переменных затрат | сумма постоянных затрат | отпускные цены на продукцию | |
| План | 0,974 | 0,870 | План | План | План | План | План |
| Усл.1 | 0,959 | 0,867 | Факт | План | План | План | План |
| Усл.2 | 0,758 | 0,804 | Факт | Факт | План | План | План |
| Усл.3 | 0,980 | 1,028 | Факт | Факт | Факт | План | План |
| Усл.4 | 1,018 | 1,019 | Факт | Факт | Факт | Факт | План |
| Факт | 0,870 | 0,900 | Факт | Факт | Факт | Факт | Факт |
| 2007 г. | -0,104 | -0,015 | -0,201 | 0,222 | 0,038 | -0,148 | |
| 2008 г. | 0,030 | -0,003 | -0,062 | 0,223 | -0,008 | -0,119 | |
Аналитические расчеты таблицы 2.12 показывают, что на предприятии затраты на рубль товарной продукции 2007 г. сократились на 0,104 р. (0,870-0,974), в том числе за счет: уменьшения объема производства – на 0,015 р., изменения структуры производства – на 0,201 р. и повышения отпускных цен – на 0,148 р.
Увеличение удельных переменных и постоянных затрат увеличили затраты на рубль товарной продукции на 0,222 р. и 0,038 р. соответственно.
Анализ 2008 года по сравнению с 2007г. показывает увеличение затрат на рубль товарной продукции на 0,030 р. (0,900-0,870), в том числе за счет: увеличение удельных переменных затрат - на 0,223 р.
Затраты на рубль товарной продукции сократились из-за уменьшения объема производства – на 0,003 р., изменения структуры производства – на 0,062 р., уменьшения суммы постоянных затрат – на 0,008 и повышения отпускных цен – на 0,119 р.
2.4.3 Анализ прямых материальных затрат
Как правило, наибольший удельный вес в себестоимости промышленной продукции занимают затраты на сырье и материалы. Общая сумма затрат по этой статье зависит от объема производства продукции (VВП), ее структуры (УДi) и изменения удельных затрат на отдельные изделия (УМЗi). Последние в свою очередь зависят от количества (массы) расходованных материалов на единицу продукции (УРi) и средней цены единицы материалов (Цi).
Влияние этих факторов на изменение общей суммы материальных затрат на определяется способом цепной подстановки. Т.к. основным материалом, используемым при производстве машин является металл, то рассмотрим изменения расходов на прокат черных металлов. Для этого необходимо иметь следующие данные (см. таблицу 2.13).
Таблица 2.13– Затраты на приобретение проката черных металлов на производство продукции
| Затраты материалов на производство | Методика расчета | 2007 г. | 2008 г. |
| а) по плану |
|
65 315 | 81 057 |
| б) по плану, пересчитанному на фактический выпуск продукции при плановой ее структуре |
|
61 477 | 80 863 |
| в) по плановым нормам и плановым ценам на фактический выпуск продукции при фактической ее структуре |
|
63 767 | 91 315 |
| г) фактически при плановых ценах |
|
63 899 | 91 936 |
| д) фактически |
|
81 057 | 101 650 |
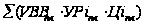
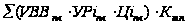
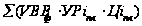
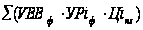
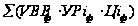
Согласно этим данным, расход проката черных металлов на производство машин увеличился на 16 472,877 млн.р. в 2007 году, и 18 845, 907 млн.р. в 2008 году, в том числе за счет изменения:
В 2007 году из-за уменьшения объема производства прокат металлов сократился на 3 837 млн.р. За счет структуры производства, удельного расхода материалов и увеличения цен на материалы, расход материалов увеличился на 2 289 млн.р., 131 млн.р. и 17 158 млн.р. соответственно. Общее изменение составило 15 742 млн.р.
В 2008 г. сокращение объемов производства отрицательно повлияло на расход черных металлов (-194 млн.р.). Изменение структуры повлекло перерасход на 10 452 млн.р., удельного расхода – на 620 млн.р., и удорожания материалов – на 9 714 млн.р. в результате влияния данных факторов общий перерасход черных металлов составил 20 593 млн.р.
Изменение затрат на цветные металлы представлено в таблице 2.14.
Таблица 2.14 – Изменение затрат на цветные металлы
| Фактор изменения | 2007 г., млн.р. | 2008 г., млн.р. |
| а) по плану | 2 682 | 3 335 |
| б) фактически при плановых ценах | 2 596 | 4 231 |
| в) фактически | 3 335 | 4 335 |
Как видно из таблицы 2.14, материальные затраты на приобретение цветных металлов возросли на 653 млн.р. (19,6%) и 999 млн.р. (23,0%) в 2007 и 2008 гг. соответственно.
В 2007 году главным
фактором увеличения
расхода стало
удорожания
цветных металлов,
что привело
к перерасходу
на 739 млн.р. ( ).
Изменение
объема и структуры
производства
повлекло сокращение
материальных
затрат на 85 млн.р.
(
 ).
В 2008 году увеличение
материальных
затрат произошло
за счет изменения
объема и структуры
производства
– на 896 млн.р. ( )
и увеличения
цен на материалы
– на 103 млн.р. (
 ).
Проанализируем затраты на покупку двигателей в 2007-2008 гг. (см. таблицу 2.15).
Таблица 2.15- Изменение затрат на покупку двигателей
| Фактор изменения | 2007 г., млн.р. | 2008 г., млн.р. |
| а) по плану | 100 811 | 113 383 |
| б) фактически при плановых ценах | 94 887 | 112 703 |
| в) фактически | 113 383 | 155 299 |
Увеличение
расходов на
двигатели в
2007 году составило
12 572 млн.р. (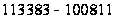 ),
что равно 12,5%. Это
увеличение
произошло за
счет увеличения
цен на двигатели
и составило
18 495 млн.р. (
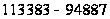 ).
Изменения
объема и структуры
производства
отрицательно
сказалось на
результате
материальных
затрат (-5 923 млн.р.
– (
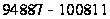 )).
В 2008 году увеличение
расходов на
покупку двигателей
было более
значительным
и составило
41 915 млн.р. (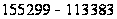 )
– 36,9%. Это произошло,
главным образом,
за счет удорожания
двигателей.
Как видим, главным фактором увеличения издержек на производство техники является рост цен на покупные комплектующие и изделия.
2.4.4 Анализ прямых трудовых затрат
Прямые трудовые затраты занимают значительный удельный вес в себестоимости продукции и оказывают большое влияние на формирование ее уровня. Поэтому анализ динамики зарплаты на рубль товарной продукции, ее доли в себестоимости продукции, изучение факторов, определяющих ее величину, и поиск резервов экономии средств по данной статье затрат имеют большое значение.
Общая сумма прямой зарплаты зависит от объема производства товарной продукции, ее структуры и уровня затрат на отдельные изделия. Последний в свою очередь определяется трудоемкостью и уровнем оплаты труда за 1 чел.-ч.
Для расчета влияния этих факторов необходимо иметь следующие исходные данные (см. таблицу 2.16).
Таблица 2.16 – Исходные данные для факторного анализа прямой заработной платы
| Показатели | 2007 г., млн.р. | 2008 г., млн.р. |
| по плану | 36 426 | 55 311 |
| по плану, пересчитанному на фактический выпуск продукции при плановой ее структуре | 32 869 | 53 013 |
| по плановому уровню затрат на фактический выпуск продукции | 34 284 | 55 181 |
| фактически при плановом уровне оплаты труда | 37 406 | 55 853 |
| фактически при плановом уровне оплаты труда | 55 311 | 69 879 |
Общий перерасход
по прямой зарплате
на весь выпуск
товарной продукции
в 2007 году составил
18 885 млн.р. (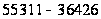 ),
в том числе за
счет:
уменьшения объема выпуска продукции:
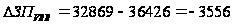 млн.р.
изменения структуры производства продукции:
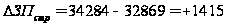 млн.р.
увеличения трудоемкости продукции: