Снижение себестоимости продукции путем использования организационно-экономических методов (на примере ПО "Белорусский автомобильный завод")
повышения уровня оплаты труда:
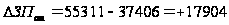 млн.р.
В 2008 году перерасход по прямой зарплате составил 14 568 млн.р.
(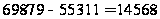 ),
в том числе за счет
уменьшения объема выпуска продукции:
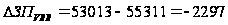 млн.р.
изменения структуры производства продукции:
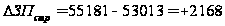 млн.р.
увеличения трудоемкости продукции:
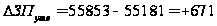 млн.р.
повышения уровня оплаты труда:
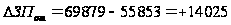 млн.р.
Как видим решающую роль как в 2007 г. так и в 2008 г. в увеличении прямых трудовых затрат сыграло увеличение заработной платы. На рост заработной платы повлияло увеличение тарифной ставки 1-го разряда. В 2007 г. этот рост составил 8000 р., по сравнению с 2006 г., а в 2008 г.- 7000 р.
Следует также установить соответствие между темпами роста средней заработной платы и производительностью труда. Для расширенного воспроизводства, получения прибыли и рентабельности нужно, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Если такой принцип не соблюдается, то происходят перерасход фонда зарплаты, повышение себестоимости продукции и соответственно уменьшение суммы прибыли.
Изменение среднего заработка работающих за тот или иной отрезок времени (год, месяц, день, час) характеризуется его индексом (Iсз), который определяется отношением средней зарплаты за отчетный период (С31) К средней зарплате в базисном периоде (С30).
Аналогичным образом рассчитывается индекс производительности труда:
 ,
(2.2)
где
 - среднегодовая
заработная
плата в отчетном
периоде, млн.р.;
 - среднегодовая
заработная
плата в базисном
периоде, млн.р.;
 - индекс роста
цен на потребительские
товары и услуги
за анализируемый
период.
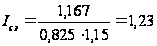 .
 ,
(2.3)
где
 - среднегодовая
выработка в
отчетном периоде,
млн.р.;
 - среднегодовая
выработка в
базисном периоде,
млн.р.
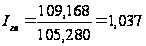 .
Приведенные данные показывают, что на предприятии темпы роста оплаты труда опережают темпы роста производительности труда. Коэффициент опережения (Коп) равен:
 ,
(2.4)
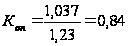 .
Для определения суммы перерасхода (-Э) фонда зарплаты в связи с изменением соотношений между темпами роста производительности труда и его оплаты можно использовать следующую формулу:
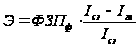 ,
(2.5)
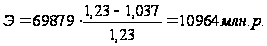
Более высокие темпы роста оплаты труда по сравнению с темпами роста производительности труда являются причиной перерасхода фонда зарплаты на сумму 10 964 млн.р.
2.4.5 Анализ косвенных затрат
Косвенные затраты в себестоимости продукции представлены следующими комплексными статьями: расходы на содержание и эксплуатацию оборудования, общепроизводственные и общехозяйственные расходы, коммерческие расходы. Анализ этих расходов производится путем сравнения фактической их величины на рубль товарной продукции в динамике за 5-10 лет, а также с плановым уровнем отчетного периода. Такое сопоставление показывает, как изменилась их доля в стоимости товарной продукций в динамике и по сравнению с планом, и какая наблюдается тенденция - роста или снижения.
В процессе последующего анализа выясняют причины, вызвавшие абсолютное и относительное изменение косвенных затрат. По своему составу это комплексные статьи. Они состоят, как правило, из нескольких элементов затрат.
Таблица 2.17 – Общепроизводственные расходы ПО «БелАЗ» в 2006-2008 гг.
| Наименование статьи затрат | Год | Структура затрат, % | Изменение структуры затрат, % | |||||
| 2006 г. | 2007 г. | 2008 г. | 2006 г. | 2007 г. | 2008 г. | 2007 г. | 2008 г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Амортизация оборудования, транспортных средств и инструмента | 4 531 | 6 287 | 8 650 | 19,2 | 19,1 | 19,3 | -0,1 | 0,2 |
| Эксплуатация оборудования | 4 224 | 4 980 | 6 968,5 | 17,9 | 15,1 | 15,5 | -2,8 | 0,4 |
| Ремонт оборудования и транспортных средств | 2 541 | 3 465 | 4 692 | 10,8 | 10,5 | 10,4 | -0,3 | -0,1 |
| Внутризаводское перемещение грузов | 1 870 | 2 064 | 3 467 | 7,9 | 6,3 | 7,7 | -1,7 | 1,5 |
| Погашение стоимости инструмента и приспособлений общего назначения | 874 | 1 203 | 1 640 | 3,7 | 3,7 | 3,6 | -0,1 | 0,0 |
| Ремонт и восстановление инструмента и приспособлений общего назначения | 1 210 | 1 654 | 1 780 | 5,1 | 5,0 | 4,0 | -0,1 | -1,1 |
| Прочие расходы | 850 | 2 147 | 3 020 | 3,6 | 6,5 | 6,7 | 2,9 | 0,2 |
| Итого по разделу I | 16 100 | 21 800 | 30 217 | |||||
| Оплата труда руководителей | 1 870 | 2 833 | 3 741 | 7,9 | 8,6 | 8,3 | 0,7 | -0,3 |
| Оплата труда прочего цехового персонала | 874 | 1 620 | 2 125 | 3,7 | 4,9 | 4,7 | 1,2 | -0,2 |
| Амортизация зданий, сооружений и инвентаря | 874 | 1 450 | 1 840 | 3,7 | 4,4 | 4,1 | 0,7 | -0,3 |
| Содержание зданий, сооружений и инвентаря | 1 754 | 2 410 | 3 452 | 7,4 | 7,3 | 7,7 | -0,1 | 0,4 |
| Ремонт зданий и сооружений | 602 | 821 | 725 | 2,6 | 2,5 | 1,6 | -0,1 | -0,9 |
| Испытания, опыты, исследования | 320 | 350 | 520 | 1,4 | 1,1 | 1,2 | -0,3 | 0,1 |
| Расходы по рационализации и изобретательству | 265 | 289 | 354 | 1,1 | 0,9 | 0,8 | -0,2 | -0,1 |
| Расходы по охране труда | 224 | 407 | 675 | 0,9 | 1,2 | 1,5 | 0,3 | 0,3 |
| Погашение стоимости хозяйственного инвентаря | 245 | 320 | 364 | 1,0 | 1,0 | 0,8 | -0,1 | -0,2 |
| Ремонт хозяйственного инвентаря | 230 | 310 | 465 | 1,0 | 0,9 | 1,0 | 0,0 | 0,1 |
| Прочие расходы | 242 | 340 | 454 | 1,0 | 1,0 | 1,0 | 0,0 | 0,0 |
| Итого по разделу II | 7 500 | 11 150 | 14 715 | |||||
| Всего | 23 600 | 32 950 | 44 932 | 100 | 100 | 100 | ||
Как видно из таблицы 2.17 общепроизводственные расходы в 2007 году увеличились на 40%, в 2008 году – на 36%. В структуре общепроизводственных расходов большую долю занимают расходы на амортизацию оборудования, транспортных средств и инструмента. Они составляют около 19 % всей суммы расходов. Статья затрат «Эксплуатация оборудования» также имеет значительный вес (около 15 %). Большие расходы предприятие несет на ремонт оборудования и транспортных средств. В последние годы возросли прочие расходы с 3,6 % в структуре общепроизводственных расходов до 6,52 % и 6,72 % в 2007 и 2008 гг. соответственно.
В структуре общехозяйственных затрат (см. таблицу 2.18) большую часть занимают расходы на управление предприятием. Здесь затраты на оплату труда управленческих работников составляют 38 %, расходы на командировки – 2% и прочие расходы – около 18 %. Среди общехозяйственных расходов выделяются большим удельным весом статьи «Содержание персонала неуправленческого характера» (8 %), «Содержание и ремонт зданий и сооружений» (9 %), «Содержание противопожарной и сторожевой охраны» (5 %). По последней статье расходы резко увеличились в 2008 году. В 2006 году они равнялись 710 млн.р. (4,76 %), в 2007 – 980 млн.р. (4,76 %), в 2008 – 1 450 млн.р. (5,53 %).
В целом по косвенным расходам значительного изменения в структуре затрат не произошло, что говорит об их стабильно высоком удельном весе в себестоимости продукции.
Таблица 2.18 – Общехозяйственные расходы на ПО «БелАЗ» в 2006-2008 гг.
| Наименование статьи затрат | Год | Структура затрат, % | Изм. стр-ры затрат, % | |||||
| 2006 г. | 2007 г. | 2008 г. | 2006 г. | 2007 г. | 2008 г. | 2007 г. | 2008 г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Расходы на управление предприятием | 8 346 | 12 173 | 15 106 | 58,8 | 59,1 | 57,6 | 0,3 | -1,5 |
| Затраты на оплату труда работников аппарата управления и неуправленческого характера | 5 414 | 8 239 | 9 968 | 38,1 | 40,0 | 38,0 | 1,9 | -2,0 |
| Расходы на служебные командировки | 245 | 354 | 458 | 1,7 | 1,7 | 1,7 | 0,0 | 0,0 |
| Прочие расходы | 2 687 | 3 580 | 4 680 | 18,9 | 17,4 | 17,8 | -1,5 | 0,5 |
| Общехозяйственные расходы | 5 854 | 8 430 | 11 124 | 41,2 | 40,9 | 42,4 | ||
| Содержание персонала неуправленческого характера | 1 125 | 1 620 | 2 102 | 7,9 | 7,9 | 8,0 | -0,1 | 0,2 |
| Амортизация зданий, сооружений и инвентаря | 680 | 901 | 1 203 | 4,8 | 4,4 | 4,6 | -0,4 | 0,2 |
| Амортизация нематериальных активов | 165 | 225 | 287 | 1,2 | 1,1 | 1,1 | -0,1 | 0,0 |
| Содержание и ремонт зданий и сооружений | 1 021 | 1 870 | 2 410 | 7,2 | 9,1 | 9,2 | 1,9 | 0,1 |
| Производство испытаний, опытов, содержание общезаводских лабораторий | 854 | 905 | 1 120 | 6,0 | 4,4 | 4,3 | -1,6 | -0,1 |
| Расходы на техническое усовершенствование изобретения и рационализацию | 241 | 354 | 490 | 1,7 | 1,7 | 1,9 | 0,0 | 0,1 |
| Мероприятия по охране труда | 526 | 800 | 985 | 3,7 | 3,9 | 3,8 | 0,2 | -0,1 |
| Содержание противопожарной и сторожевой охраны | 710 | 980 | 1 450 | 5,0 | 4,8 | 5,5 | -0,2 | 0,8 |
| Подготовка и переподготовка кадров | 120 | 210 | 269 | 0,8 | 1,0 | 1,0 | 0,2 | 0,0 |
| Расходы по организованному набору рабочей силы | 25 | 35 | 48 | 0,2 | 0,2 | 0,2 | 0,0 | 0,0 |
| Представительские расходы, связанные с деятельностью предприятия | 142 | 187 | 260 | 1,0 | 0,9 | 1,0 | -0,1 | 0,1 |
| Охрана окружающей среды | 165 | 254 | 350 | 1,2 | 1,2 | 1,3 | 0,1 | 0,1 |
| Прочие расходы | 80 | 89 | 150 | 0,6 | 0,4 | 0,6 | -0,1 | 0,1 |
| Всего | 14 200 | 20 603 | 26 230 | 100 | 100 | 100 | ||
3 ОРГАНИЗАЦИОННО-ЭКОНОМИЧЕСКИЕ МЕРОПРИЯТИЯ ПО СНИЖЕНИЮ СЕБЕСТОИМОСТИ ПРОДУКЦИИ
3.1 Совершенствование управлением затратами с применением системы учета «директ-костинг»
Цель управления отдельными затратами и в целом себестоимостью продукции — повышение конкурентоспособности товаров и достижение запланированных финансовых результатов. Функциями управления себестоимостью выступают прогнозирование и планирование затрат, учет, анализ, контроль и их регулирование.
С целью управления себестоимостью используются следующие методы учета затрат: нормативный, позаказный, попередельный, попроцессный. В зарубежной практике при учете затрат используются методы «стандарт-костинг» и «директ-костинг», «кайзен-костинг» и «таргет-костинг», а также учет затрат по центрам ответственности.
Одним из наиболее используемых является «директ-костинг». Сущность его заключается в принципиально новом подходе к включению затрат в себестоимость. Они разделяются на постоянные, то есть не зависящие от объема выпуска продукции, к которым относятся амортизационные отчисления, зарплата управленческого персонала, некоторые виды местных налогов, и переменные, меняющиеся в прямой связи с изменениями объема выпуска, к примеру, затраты на сырье, комплектующие и т.п. Только переменные затраты включают в себестоимость единицы изделия. Для ее определения сумму переменных затрат делят на количество произведенной продукции.
Постоянные же затраты вообще не включают в расчет себестоимости изделий, а как расходы данного периода списывают с полученной прибыли в течение того периода, в котором они были произведены. Предприятию более выгодно, если на единицу продукции приходится меньшая сумма постоянных затрат, что возможно при достижении максимума объема производства и реализации продукции на имеющихся производственных мощностях. Если при спаде производства продукции переменные затраты сокращаются пропорционально, то сумма постоянных затрат не изменяется, что приводит к росту себестоимости продукции и уменьшению суммы прибыли.
Достоинством такого подхода является то, что на основании информации о переменных затратах можно реальнее оценить себестоимость каждого вида продукции, расходы структурных подразделений, более точно спрогнозировать поведение совокупных затрат и эффективнее управлять ими.
Существует множество мнений о правомерности такого неполного включения затрат в себестоимость. Основным аргументом против этого выдвигают мысль о том, что постоянные затраты тоже участвуют в процессе создания продукции. Проще говоря, без завода и станков ничего бы вообще не создали, а значит, они тоже создают себестоимость наравне с рабочей силой и прочими переменными издержками. Но поскольку постоянные затраты по-разному участвуют в создании себестоимости разного объема одной и той же продукции, чем больше объем производства, тем меньше доля постоянных затрат на единицу произведенной продукции, услуг, то рассчитать действительное участие постоянных затрат в создании себестоимости практически невозможно, поэтому их стоимость просто списывают из полученной предприятием прибыли.
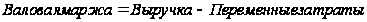 ,
(3.1)
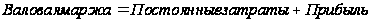 .
(3.2)
| Цена | Налоги и отчисления из выручки | Сумма покрытия | |
| Прибыль | |||
| Полная себестоимость | Коммерческие и управленческие расходы | ||
| Затраты на организацию и подготовку производства | |||
| Прямые переменные производственные затраты | Усеченная себестоимость |
Рисунок 3.1 - Соотношение цены, полной и усеченной себестоимости по системе «директ-костинг»
Величина валовой маржи (суммы покрытия) необходима для определения того, хватит ли доходов для покрытия постоянных затрат. В случае, если валовая маржа больше постоянных затрат образуется прибыль, меньше – предприятие работает в убыток.
В настоящее время «директ-костинг» широко распространен в Германии, чаще всего на крупных предприятиях. Данный метод применяют здесь 54% предприятий. Особо популярна данная система в пищевой промышленности – 71,4%, и в строительстве - 67,4% предприятий. Вообще по всему миру от 30% до 50% компаний используют метод «директ-костинг» для внутренних расчетов.
В условиях постоянно развивающегося рынка администрация и менеджеры должны всегда иметь под рукой оперативную информацию о том, во что же обходится предприятию производство продукции, оказание услуг, осуществление того или иного вида деятельности вне зависимости от того, каков размер оклада у директора или главного бухгалтера, каковы затраты на содержание офисов или другие подобные управленческие расходы. Поэтому сегодня часто в теории и практике управления себестоимостью и прибылью декларируется и применяется следующий принцип: самая точная калькуляция изделия не та, которая наиболее полно после многочисленных расчетов и распределений включает в себя все виды расходов предприятия, а та, в которую включены только затраты, непосредственно связанные с выпуском данной продукции, выполнением работ и услуг. Важно, что, применяя систему "директ-костинг" (систему учета сумм покрытия или маржинального дохода), можно оперативно изучать взаимосвязи между объемом производства и затратами (себестоимостью, выручкой, прибылью, маржинальным доходом). Эту взаимосвязь можно изучать и графически, и аналитически. Строится так называемый график точки критического объема производства, то есть такого его объема, при котором выручка от реализации продукции равна ее полной себестоимости.
Система "директ-костинг" заостряет внимание руководства предприятия на изменении валовой маржи (суммы покрытия) по предприятию в целом и по различным изделиям. Она позволяет учитывать изделия с большой рентабельностью, чтобы переходить в основном на их выпуск, так как разница между продажной ценой и суммой переменных расходов не затушевывается в результате списания постоянных косвенных расходов на себестоимость конкретных изделий. За счет сокращения статей себестоимости упрощается ее нормирование, учет, контроль и к тому же улучшается учет и контроль условно - постоянных, накладных расходов, поскольку их сумма за данный конкретный период показывается в отчете о доходах отдельной строкой, что наглядно демонстрирует их влияние на величину прибыли предприятия.
Основное достоинство системы учета сумм покрытия в том, что на основе информации, получаемой в ней, можно принимать различные оперативные решения по управления предприятием. В первую очередь, это касается возможности проводить эффективную политику цен. Традиционные классические методы ценообразования, основанные на калькуляции полной фактической себестоимости, не всегда обеспечивают эффективность ценовой политики предприятия, работающего на рынке.
В настоящее время более популярны подходы к ценообразованию, при которых прежде всего учитываются факторы, более относящиеся к спросу, чем к предложению, то есть оценка того, сколько покупатель может и хочет заплатить за предлагаемый товар. После того, как установлена цена равновесия, предприятие должно проанализировать все свои затраты и постараться максимально сократить их.
С учетом по системе "директ-костинг" также связана возможность проведения демпинговой политики, расчета и выбора различных комбинаций цены на товар и объемов его реализации.
Частыми для предприятий, работающих в условиях рынка, являются ситуации, связанные с недогрузкой производственных мощностей. Возникают так называемые "холостые издержки" - часть постоянных затрат, приходящихся на долю неиспользованных производственных мощностей. В таких случаях к правильным решениям может привести только информация, получаемая в системе учета "директ-костинг".
Таким образом, система "директ-костинг" (калькуляция покрытия) позволяет определить изменение прибыли вследствие изменения переменных затрат, цен реализации, структуры выпускаемой продукции и, соответственно, на основе такого анализа принять комплекс необходимых в этих условиях стратегических мер по управлению предприятием. Для определения потенциальной прибыли, которую может получить предприятие, является необходимым проведение совместного анализа издержек, объема производства и прибыли. Основные положения методики «директ-костинг» совместного анализа издержек, объема производства и прибыли, приведены в таблице 3.1.
Исчисление коэффициентов покрытия необходимо для выбора наилучшей (с точки зрения получения прибыли) структуры ассортимента реализуемой продукции. При равенстве всех других показателей предпочтение должно отдаваться той структуре продаж, которая обеспечивает самый большой коэффициент покрытия.
Необходимым элементом ЗОП анализа является изучение структуры затрат, то есть соотношения переменных и постоянных затрат фирмы. Причем следует отметить, что не существует единой рекомендации о наилучшей структуре затрат даже в пределах одной отрасли. Оптимальность их соотношения зависит от конкретных условий работы предприятия и воздействующих факторов, включая долгосрочную тенденцию продаж, ежегодные колебания в уровне реализации и т.п. Так, например, при благоприятном прогнозе долгосрочного роста объема продаж фирма, имеющая значительную долю постоянных расходов, будет получать гораздо большую величину прибыли, поскольку у нее выше коэффициент выручки.
Важным показателем для принятия управленческих решений является критическая точка (точка критического объема, точка безубыточности, точка перелома и т.п.). Эта точка характеризует объем деятельности, при котором фирма не имеет ни прибыли, ни убытков. В процессе принятия управленческих решений концепция критической точки широко используется при выборе курса действий из ряда имеющихся альтернатив. Наилучшим считается тот, который имеет наименьшую величину критической точки, если остальные показатели (факторы) тождественны.
Таблица 3.1 - Порядок расчета и назначение основных показателей, применяемых при совместном анализе издержек, объема производства и прибыли в системе «директ-костинг»
| Показатель | Порядок расчета | Назначение |
| Валовая маржа, сумма покрытия |
где ВР - выручка от реализации, Зпер - переменные затраты |
Основной оценочный показатель при проведении совместного анализа издержек, объема деятельности и прибыли |
| Коэффициент маржинальной прибыли или степень покрытия |
|
Для измерения влияния изменений объема реализации на величину маржинальной и чистой прибыли (особенно полезен при выборе ассортимента продукции) |
| Критическая точка, порог рентабельности |
в
денежном
выражении
|
Для планирования прибыли и выбора оптимального курса действий при различных изменениях факторов, принимаемых во внимание при проведении совместного анализа издержек, объема деятельности и прибыли |
| Операционный рычаг (ОР) |
|
Показывает, на сколько процентов увеличится (уменьшится) прибыль при увеличении (уменьшении) выручки на 1 процент |
| Финансовая устойчивость, кромка безопасности |
В денежном выражении
где Вкр – выручка от реализации в критической точке, в процентах
|
Для установления предела, до которого может понижаться выручка от реализации без убытка для фирмы; для определения максимально возможного снижения процента выручки от реализации в пределах которого фирма будет безубыточной; для исчисления безопасного предела сокращения количества реализуемой продукции |
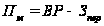 (3.3)
 (3.4)
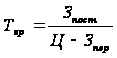 (3.5)
 (3.6)
 (3.7)
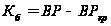 (3.8)
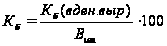 (3.9)
Маржинальный анализ играет большую роль в обосновании управленческих решений.
Рассчитаем критический объем реализации продукции для предприятия «БелАЗ» на 2009 год при уровне постоянных затрат 130 000 млн.р. и средней ставке маржинального дохода 0,25.
В условиях многономенклатурного производства критический объем реализации рассчитывается в стоимостном выражении:
 ,
(3.10)
где
 – средний удельный
вес маржинального
дохода в выручке
от реализации
продукции.
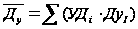 ,
(3.11)
где
 - удельный вес
i-го вида
продукции в
общей сумме
выручки;
 - доля маржинального
дохода в выручке
i-го вида
продукции.

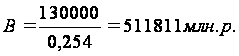
Данные, полученные при расчетах, можно определить и графическим методом (см. рисунок 3.2). Для этого строим прямую выручки от реализации продукции, прямую постоянных издержек и прямую общих издержек. Пересечение линии выручки и линии общих издержек и есть точка критического объема выпуска продукции. Значение в натуральных единицах определяется на оси абсцисс, в стоимостном – на оси ординат.
Аналитические и графические расчеты показывают, что безубыточный объем продаж зависит от суммы постоянных и переменных затрат, а также уровня цен на продукцию. При повышении цен нужно меньше реализовать продукции, чтобы получить необходимую сумму выручки для компенсации постоянных издержек предприятия, и наоборот, при снижении уровня цен безубыточный объем реализации возрастает. Увеличение же удельных переменных и постоянных затрат повышает порог рентабельности и уменьшает зону безопасности.
Поэтому предприятие должно стремиться к сокращению постоянных издержек.
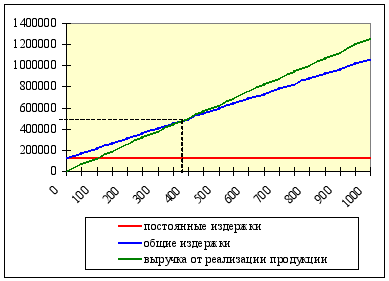
Рисунок 3.2 – Определение точки безубыточности графическим методом
Кроме этого, необходимо оптимизировать структуру товарной продукции, т.е. увеличить долю тех изделий, которые более рентабельны. Однако нельзя сводить свою производственную программу только к одному самому доходному изделию, чтобы минимизировать вероятность банкротства в связи с изменением конъюнктуры рынка.
Таблица 3.2 – Изменение структуры реализации продукции в 2009 г.
| Наименование автомобиля | 2008 г. | 2009 г. | ||
| Удельный вес в выручке | Удельный марж. доход | Удельный вес в выручке | Удельный марж. доход | |
| - грузоподъемностью 30 т | 0,102 | 0,372 | 0,200 | 0,372 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||