Аналіз ефективності використання виробничого потенціалу підприємства ВАТ "Жовтоводський хлібозавод"
 –
кількість
верстатів, які
працюють в
найбільшу
зміну.
Розрахунок даного коефіцієнта дає змогу визначити, скільки змін в середньому щорічно працює кожна одиниця встановленого обладнання.
Підвищення коефіцієнта змінності роботи обладнання дозволяє значно збільшити випуск продукції, не вимагаючи додаткового фізичного нарощування його кількості і додаткових витрат фінансових ресурсів.
Друга група – показники інтенсивного використання основних виробничих фондів.
До даної групи відноситься один показник – коефіцієнт інтенсивного використання обладнання (Ків). Він відображає рівень використання активної частини основних виробничих фондів по потужності або продуктивності:
 (1.20),
де
 – продуктивність
обладнання
в одиницю часу;
Пн – продуктивність обладнання нормативна (за паспортними даними).
Третя група – узагальнюючі інтегральні показники використання основних фондів:
а) Коефіцієнт
інтегрального
використання
обладнання( )
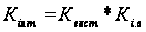 (1.21),
де
 – коефіцієнт
екстенсивного
використання
обладнання;
 – коефіцієнт
інтенсивного
використання
обладнання.
Практичне значення використання даного показника полягає в змісті його складових, котрі дозволяють одночасно оцінити ефективність використання обладнання з точки зору як часу (Кскст), так і продуктивності (Ків).
б) Фондовіддача
( ).
Даний показник
є основним для
узагальнюючої
оцінки ефективності
використання
основних виробничих
фондів. Економічний
зміст фондовіддачі
міститься в
тому, що він
побудований
на принципі
співвиміру
виробленої
продукції (у
вартісному
значенні) із
сукупною вартісною
оцінкою використаних
для її виробництва
основних фондів:
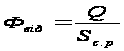 (1.22),
де Q – обсяг продукції (товарної, валової, чистої) підприємства за рік, грн.;
Sср – середньорічна вартість основних фондів, грн.
Зазначимо, що даний показник показує, скільки продукції (у вартісному визначенні) віддає нам одна гривня (1000 грн., 10000 грн.), вкладена в основні фонди.
Фондовіддача є одним із найважливіших показників, що характеризує ефективність виробничої діяльності підприємства. Підвищення фондовіддачі – це головне стратегічне завдання будь-якого підприємства.
в) Фондомісткість продукції (Фм). Цей показник визначає частку вартості основних фондів, які припадають на кожну гривню виробленої продукції. Фондомісткість продукції є показником, оберненим фондовіддачі, який розраховується за формулою:
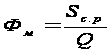 (1.23),
де
 – середньорічна
вартість основних
фондів, грн.;
Q – обсяг продукції підприємства за рік, грн.
г) Показник фондоозброєності (Фо) працюючих також визначає ефективність роботи підприємства. Від рівня озброєності робітників засобами праці залежать рівні фондовіддачі і фондомісткості. Фондоозброєність визначається за формулою:
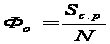 (1.24),
де N – кількість працюючих, осіб.
Зазначимо, що взаємозалежність між показниками фондовіддачі, фондоозброєністю і продуктивністю праці описується формулою:
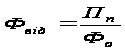 (1.25),
де Фвід – фондовіддача;
Пп – продуктивність праці.
Підвищення показника фондоозброєності свідчить про рівень технічної озброєності підприємства, визначає продуктивність праці і показує можливості для подальшого нарощування виробничого потенціалу підприємства.
1.4 Склад, структура та показники ефективного використання оборотних засобів
До оборотних засобів промислового підприємства відноситься частина виробничих фондів, яка повністю споживається в кожному виробничому циклі і повністю переносить свою вартість на продукт праці.
Оборотні кошти підприємств являють собою сукупність коштів, авансованих на створення оборотних виробничих фондів і фондів обігу. Основне їхнє призначення полягає в забезпеченні безперервності і ритмічності процесу виробництва і реалізації продукції.
Оборотні виробничі фонди складаються з предметів праці (сировина, основні матеріали і напівфабрикати, допоміжні матеріали, паливо, тара і запасні частини), засобів праці (малоцінні предмети й інструменти) незавершеного виробництва і витрат майбутніх періодів. Оборотні виробничі фонди мають найбільшу питому вагу в складі всіх оборотних коштів промисловості (понад 70%).
Засоби підприємств, вкладені в запаси готової продукції, товари, відвантажені, але неоплачені, а також засоби в розрахунках і грошові кошти в касі і на рахунках у банку складають фонди обігу.
Оборотні виробничі фонди вступають у виробництво в натуральній формі. У процесі виготовлення продукції вони цілком споживаються і переносять свою вартість на вартість створюваного продукту. По закінченні виробничого циклу і виготовленні готової продукції вартість спожитих оборотних фондів відшкодовується у виручці від реалізації продукції підприємства. Це створює можливість систематичного повторення процесу виробництва, що здійснюється шляхом безперервного кругообігу засобів підприємства.
Оборотні фонди складаються з трьох частин:
виробничі запаси;
незавершене виробництво і напівфабрикати власного виготовлення;
витрати майбутніх періодів.
Виробничі запаси – це предмети праці, які ще не залучені у виробничий процес і знаходяться на складах підприємства у вигляді запасів.
Незавершене виробництво і напівфабрикати власного виготовлення – це продукція, яка ще не пройшла всіх стадій обробки.
Витрати майбутніх періодів – це не речові елементи оборотних фондів, що включають витрати на підготовку та освоєння нової продукції, що мають місце в даний період, але будуть погашені в майбутньому.
Співвідношення між окремими елементами оборотних фондів в процентах або їх складовими частинами називається структурою оборотних фондів.
З іншого боку можна визначити оборотні засоби як сукупність оборотних фондів, що використовуються для фінансування поточної господарської діяльності підприємства і виражені у грошовій формі.
Незважаючи на те що у процесі відтворення оборотні засоби належать сфері безпосереднього виробництва й обігу, за джерелами фінансування вони діляться на власні і позичені.
Власні необхідні для задоволення потреб підприємства у виробничих запасах, напівфабрикатах власного використання, в залишках готової продукції, незавершеному будівництві, а також у засобах для витрат майбутніх періодів.
Позичені – це кредити банку для задоволення тимчасових потреб, а також засоби, що тимчасово знаходяться в обороті підприємств до завершення розрахунків із державним бюджетом, постачальниками сировини, комплектуючих виробів та іншими кредиторами. Власні оборотні засоби поповнюються здебільшого за рахунок прибутку. Власні оборотні кошти покликані забезпечувати утворення постійних мінімальних виробничих запасів (сировини, матеріалів, палива і т. д.), заділів незавершеного виробництва, вкладень у витрати майбутніх періодів і залишків готової продукції, необхідних для нормальної і безперебійної роботи підприємства. Загальна сума цих мінімальних запасів складає норматив власних оборотних коштів, що визначається або уточнюється щорічно при розробці фінансового плану.
Власні оборотні кошти беруть участь у кругообігу засобів тільки того підприємства, за яким вони закріплені, у той час як позикові засоби можуть брати участь у кругообігу засобів багатьох підприємств залежно від їхніх потреб.
Власні оборотні кошти постійно закріплені за підприємствами в їхньому статутному фонді і підприємства мають право самостійно їх розміщувати, планувати і використовувати.
Оборотні засоби діляться на нормовані і ненормовані. Нормовані складаються із запасів товарно-матеріальних цінностей, зокрема незавершеного будівництва, готової продукції тощо. Ненормовані складаються з відвантаженої продукції, засобів у розрахунках і грошових коштів.
Нормовані оборотні кошти – це грошові кошти, необхідні для створення мінімального запасу товарно-матеріальних цінностей і забезпечення безперебійності процесу виробництва і реалізації продукції. Вони складаються з виробничих запасів (сировина, матеріали, паливо, тара, малоцінні предмети, запасні частини для ремонту), незавершеного виробництва, витрат майбутніх періодів і готової продукції. Нормовані оборотні кошти складають основну частину оборотних коштів підприємства.
Елементи оборотних коштів, які покликані обслуговувати реалізацію продукції, не нормуються. До ненормованих оборотних коштів відносяться:
засоби в товарах, відвантажених покупцем;
грошові кошти на рахунках у банку й у касі підприємства;
дебіторська заборгованість;
засоби в розрахунках, не зв'язані безпосередньо з виробничою діяльністю, тобто в розрахунках з банками й у перерахунках по спеціальних фондах, резервах і цільовому фінансуванню з бюджету.
Оборотність може виражатися тривалістю одного обороту і числом оборотів засобів за звітний період. Ефективність зроблених витрат можна обчислити за допомогою показника завантаження оборотних коштів і рентабельності.
Одним з основних показників оборотності виступає тривалість одного обороту оборотних коштів (Т), розрахована в днях за формулою:
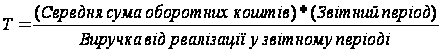 (1.26),
Оборотність у днях дозволяє установити, протягом якого часу оборотні засоби проходять усі стадії кругообігу на даному підприємстві. Чим вище оборотність у днях, тим ощадливіше використовуються фінансові ресурси. Однак при високій оборотності зростає ризик неплатежів і збоїв у постачаннях сировини, матеріалів, що комплектують вироби і т. п.
Оборотність
виміряється
також числом
оборотів,
здійснюваних
оборотними
коштами за
визначений
проміжок часу.
Цей показник
називається
коефіцієнтом
оборотності
( )
і розраховується,
як правило, за
рік. Визначається
він за формулою:
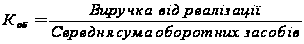 (1.27).
Зіставлення коефіцієнтів оборотності в динаміку по роках дозволяє виявити тенденції зміни ефективності використання оборотних засобів. Якщо число оборотів, здійсненими оборотними засобами, збільшується або залишається стабільним, то підприємство працює ритмічно і раціонально використовує грошові ресурси. Зниження числа оборотів, здійснених у розглянутому періоді, свідчить про падіння темпів розвитку підприємства, його неблагополучний фінансовий стан.
Показник
участі оборотних
коштів у кожній
гривні обороту
є зворотним
стосовно коефіцієнта
оборотності
і називається
коефіцієнтом
завантаження
( ).
Він розраховується
за формулою:
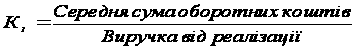 (1.28).
Чим нижче показник завантаження оборотних засобів, тим ефективніше вони використовуються.
1.5 Вимірювання величини виробничого потенціалу підприємства на базі заелементного підходу
Проблема вимірювання величини виробничого потенціалу досить важлива як у теоретичному, так і практичному плані. Знання виробничих потенціалів підприємств дозволяє визначити сумарний потенціал галузі й народного господарства, створює основу для забезпечення спряженості суміжних підприємств і виробництв. Значення виробничих потенціалів підприємств необхідні для виявлення витрат виробничих ресурсів (величин його елементів), що вимагаються для оптимізації народногосподарських або галузевих темпів і пропорцій розвитку, визначення напрямів інвестиційної політики. Величина виробничого потенціалу являє собою характеристику матеріальних умов відновлення продукції й підвищення її якості й може бути основою для прогнозування обсягів промислового виробництва.
Виробничий потенціал як показник ресурсного потенціалу відіграє велику інформативну роль. За допомогою такого роду комплексних показників усуваються протиріччя, що виникають при оцінювання рівноприскореного або різноспрямованого руху складових його елементів. Співвіднесення величини потенціалу з кінцевими результатами функціонування дає комплексне знання про ступінь використання виробничих ресурсів і резерви підвищення ефективності виробництва. При наявності зазначених даних з'являється можливість більш об'єктивно визначати напрямки оптимізації структури потенціалу й шляхи його подальшого нарощування.
При оцінюванні розміру виробничого потенціалу підприємства насамперед необхідно відповісти на такі питання: чи є виробничий потенціал простою сумою ресурсів; яким чином окремі ресурси включаються в сукупний ресурс? Здається, що на перше питання дає досить ясну відповідь сама концепція ресурсного підходу до визначення виробничого потенціалу. На нашу думку, ресурсний підхід не тільки стверджує, що потенціал являє собою сукупність виробничих ресурсів цільового призначення, а й робить очевидною методику оцінки його величини як суму фізичних значень складових елементів.
Використання натуральних показників досить ускладнене при оцінюванні таких складних елементів виробничого потенціалу, як трудові ресурси, технологія, інформація. Нарешті, елементи потенціалу значно відрізняються між собою не тільки за змістом, а й за формою. У зв'язку з цим різноманітні й натуральні одиниці, що характеризують їх. Агрегування ж різних якісних характеристик стає можливим лише в тому випадку, якщо вдається знайти який-небудь загальний принцип оцінки, вимірювання, що дозволяє одночасно виразити всілякі якості.
В.М. Архіпов фізичний обсяг виробничих ресурсів рекомендує оцінювати в чисельності промислово-виробничого персоналу за формулою
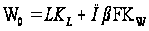 (1.29),
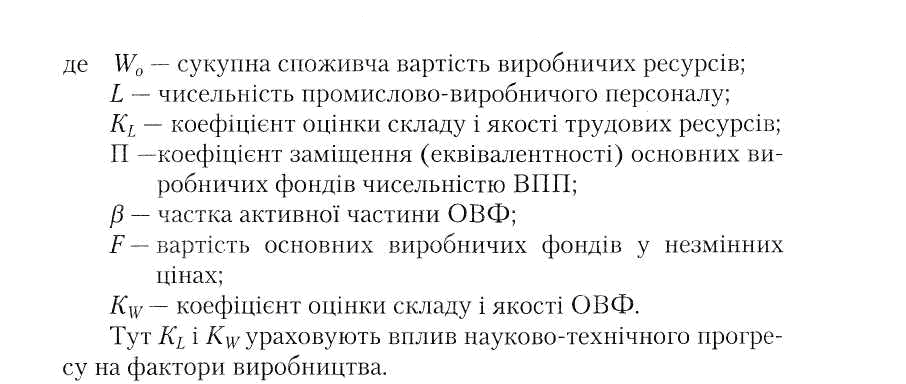
Наявність навіть тільки двох, але діаметрально протилежних точок зору наводить на питання про правомірність та об'єктивність використання того або іншого ресурсу як еквівалента для вимірювання виробничого потенціалу. Очевидно, відповісти на нього тим, що вся діяльність людини завжди була спрямована на заміну живої праці машинною, означало б показати проблему спрощено, але не вирішити її.
Досить уразлива в розглянутих методичних підходах зіставлення ресурсів і спроба оцінити склад і якість кожного з них за допомогою одного кількісного показника.
Оскільки елементи виробничого потенціалу підприємства завжди «працюють» разом, то в принципі можливе як їхнє спільне вимірювання, так і відособлене. Спільна оцінка елементів відразу ж дозволяє визначити величину потенціалу. Однак цей метод не дає уявлення про розміри окремих його елементів і тим самим позбавляє можливостей підвищити ефективність формування й використання виробничого потенціалу за рахунок маневрування його структурою. Відособлене вимірювання елементів потенціалу позбавлене цих недоліків. Але в цьому випадку неминуча певна похибка в оцінці значень елементів, зумовлена наявністю взаємозв'язків між ними. Вона може також збільшуватися внаслідок складностей з віднесенням тих або інших компонентів до тієї або іншої складової потенціалу, спричинених недоліками економічної термінології й регламентації оперативно-планової роботи на підприємствах.
Найбільш уніфікованим і універсальним вимірником елементів виробничого потенціалу, практика це підтверджує, є їхня ціна або вартість. Порівнянність показників потенціалу в грошовій оцінці в часі й просторі дозволяє виявити динаміку й структуру виробничих потенціалів підприємств і територіальних утворень, розходження й тенденції їхньої диференціації за цим показником, а також за ефективністю використання виробничого потенціалу. У цьому випадку сума вартостей елементів буде характеризувати величину всього виробничого потенціалу підприємства. Таким чином, визначення величини потенціалу пов'язане насамперед з оцінюванням вартості його елементів.
Методика визначення вартості першого елемента виробничого потенціалу промислового підприємства – основних виробничих фондів – розроблена детально, тому є необхідність зупинитися тільки на деяких характерних моментах. Очевидно, як елемент виробничого потенціалу підприємства варто приймати середньорічну вартість тільки його основних промислово-виробничих фондів, оскільки непромислові основні фонди не пов'язані з процесом виробництва і взагалі можуть не належати до підприємства.
Вартість основних фондів постійно змінюється під впливом природних процесів, виробничих умов та інновацій. її досить надійне фіксування можливе тільки на обмежений період – квартал, рік. Але й протягом кожного з цих відрізків часу основні фонди втрачають певну частину вартості. У зв'язку з цим іноді трапляються, пропозиції враховувати як виробничі ресурси тільки амортизовану частину вартості основних фондів. Нам здається, що в цьому випадку механізм участі останніх у процесі виробництва підмінюється механізмом перенесення на продукт зношеної вартості засобів виробництва. Тому у вартості першого елемента виробничого потенціалу повинна враховуватися повна вартість основних фондів.
Однак цим вартість розглянутої складової потенціалу не вичерпується. Як відомо, для підтримки основних фондів у працездатному стані проводяться поточні й капітальні ремонти, здійснюється їхня модернізація. У першому й другому випадках техніко-економічні показники фондів лише певною мірою відновлюються. Тому, незважаючи на фактичне збільшення витрат на основні фонди, вартість елемента потенціалу «основні фонди» в дійсності не підвищується, оскільки споживча вартість самих основних фондів не зростає вище від первісної. Модернізація машин та устаткування супроводжується підвищенням їхніх техніко-економічних характеристик вище від базового рівня, і, отже, зростає їх споживча вартість. Таким чином, витрати на модернізацію збільшують вартість цього елемента виробничого потенціалу підприємства.
З урахуванням викладеного, вартість першого елемента потенціалу – «основні виробничі фонди» становитиме:

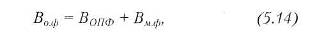 (1.30),
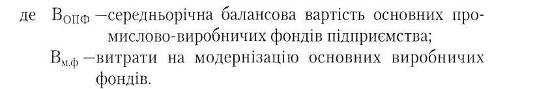
При розрахунку за формулою (1.30) виходить завищена оцінка вартості елемента потенціалу «основні фонди», тому що в ній ураховується первісна вартість основних виробничих фондів. У процесі експлуатації реальна вартість останніх знижується через фізичне зношування.
В умовах науково-технічної революції знання є головними засобами підтримки продуктивної сили живої праці, є субстанцією продуктивності праці й визначають її можливості. З урахуванням цих витрат вартість елемента потенціалу «промислово-виробничий персонал» буде являти собою суму:
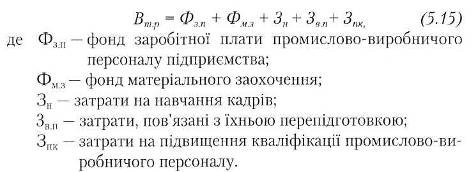 (1.31)
Визначення вартості енергетичних ресурсів у загальному не викликає складностей. Головне, на що в цьому випадку варто звернути увагу, – це облік тільки первинних енергоносіїв, тобто тих, які надходять збоку й на придбання яких витрачаються кошти.
Четвертим елементом виробничого потенціалу є технологія. Технологія належить до числа виробничих ресурсів довгострокового користування: вона бере участь у декількох виробничих циклах і тому переносить свою вартість вроздріб; її вартість змінюється залежно від залучення у виробниче споживання нових технологічних процесів або виводу з них застарілих. Тому вартість технології виробництва повинна визначатися так само, як і основних фондів:
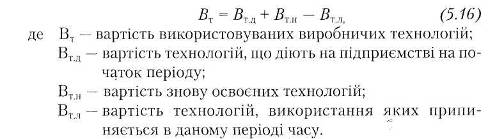 (1.32)
Як видно, визначення вартості розглянутого елемента виробничого потенціалу потребує обліку даних з використання технології. Тим часом статистика промисловості відображає тільки затрати, пов'язані з освоєнням нових технологічних процесів. Не визначається балансова вартість використовуваних технологій, не реєструється вибуття з виробничого обігу застарілих процесів. У зв'язку з цим дослідники використовують непрямі методи визначення вартості технологій, які, природно, не дають повною мірою оцінити роль технологічних процесів у розвитку підприємств і підвищенні їхньої ефективності, у структурі інвестицій. Ю.М. Канигін з цією метою вивів технологічну функцію
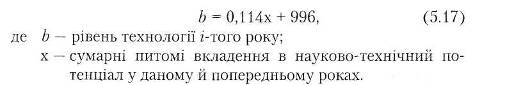 (1.33)
При визначенні вартості технологій варто мати на увазі, що їхнє впровадження поєднане з виконанням різноманітних робіт, отже, зумовлює різні види витрат. У загальному випадку вартість впровадження у виробництво нового технологічного процесу може містити в собі вартість науково-дослідної роботи (властиво технології), вартість спеціального устаткування, площ, пристосувань та оснащення, затрати на навчання виробничого персоналу новим методам впливу на предмет праці, затрати на освоєння нової технології (підвищена затрата матеріально-енергетичних ресурсів і заробітної плати). Деякі з названих статей затрат можуть бути враховані при оцінювання вартості інших елементів виробничого потенціалу. Тому вартість технологій як елемента потенціалу буде складатися із затрат на НДР, вартості спеціальних пристосувань та оснащення, що не ввійшли до складу основних виробничих фондів, а також затрат матеріальних ресурсів, пов'язаних з їхнім освоєнням.
Останній елемент виробничого потенціалу підприємства – інформація являє собою специфічну форму існування наукових знань. Як усякий продукт праці, вони мають вартість і споживчу вартість. Тому інформація також має вартість. У рамках виробничого потенціалу, крім власне інформаційних ресурсів і знань виробничого персоналу, що належать до трудових ресурсів, інформація містить у собі також різноманітні компоненти, що представляють зміст заходів у галузі вдосконалення організації виробництва, праці й управління. У загальному випадку до них можна віднести розроблення й впровадження раціональних форм поділу й кооперації праці; поліпшення організації підбору й розміщення кадрів; удосконалення організації й обслуговування робочих місць; раціоналізацію трудового процесу, впровадження передових прийомів і методів праці; удосконалення нормування праці й поліпшення її умов; зміцнення дисципліни праці; заходи щодо підвищення коефіцієнта змінності роботи встаткування; застосування прогресивних видів матеріальних ресурсів; розвиток творчої активності працюючих, раціоналізаторської й винахідницької діяльності. Тому при визначенні вартості елемента «інформація» головну увагу варто звертати на виявлення матеріальних і фінансових затрат, пов'язаних з реалізацією розглянутих вище й інших подібних заходів, а також із придбанням інформаційних ресурсів.
Маючи
вартість кожного
елемента виробничого
потенціалу
підприємства,
загальну його
величину можна
розрахувати
в такий спосіб:
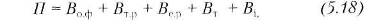 (1.34),
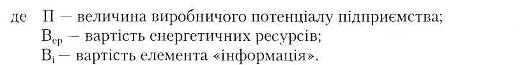
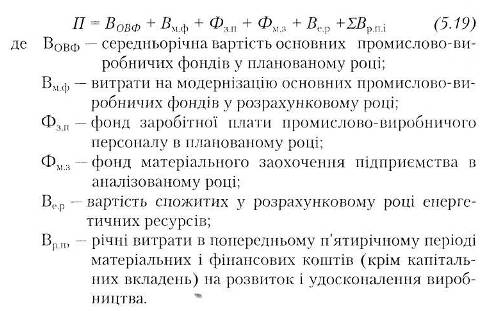
Можлива й спрощена, але, відповідно, і більш наближена оцінка загальної величини потенціалу підприємства. Попередньою умовою цієї процедури є визначення періоду обліку затрат на підготовку, перепідготовку кадрів і підвищення їхньої кваліфікації; на вдосконалення технології й організації виробництва, праці й управління; на придбання інформаційних ресурсів. Вони, як правило, визначаються в річному розрізі, але беруть участь у виробничому процесі й за межами цього періоду. Тому ці витрати повинні підсумуватися наростаючим підсумком.
За оцінками, для технології деяких галузей машинобудування період відновлення наближається до 7 років, а період організації виробництва становить менше ніж 10 років. Тому є досить підстав для того, щоб обліковий період обмежити 5 ма роками. З урахуванням цього допущення величину виробничого потенціалу промислового підприємства можна буде визначити як:

1.6 Трудові ресурси підприємства та оцінка їх ефективного використання
Під трудовими ресурсами, зазвичай, розуміють працездатне населення в працездатному віці, зайняте в різних сферах суспільно-корисної праці і на навчанні з відривом від виробництва. Слід підкреслити, що категорія «трудові ресурси», як це видно з визначення, передбачає не тільки працівників, безпосередньо залучених у виробництво, а й тих, хто ще не є працівником, але зараз набуває професії і згодом поповнить лави робочої сили. Крім того, в економічній літературі часто категорія «трудові ресурси» використовується для територіальної характеристики ресурсів праці. Через ці та інші обставини вказана категорія не зовсім точно характеризує робочу силу окремого підприємства.
У сучасних умовах господарювання все більшого поширення набуває категорія «персонал».
Персонал – це сукупність працівників різних професійно-кваліфікаційних груп, які зайняті на підприємстві і входять до його облікового складу. До останнього належать всі працівники, прийняті на роботу, пов'язану як з основною, так і з неосновною діяльністю.
Кількісна характеристика трудових ресурсів підприємства в першу чергу вимірюється такими показниками, як облікова, явочна і середньоспискова чисельність працівників.
Важливу групу показників, що характеризують наявність робочої сили, складають показники її руху. Чисельність та склад робочої сили підприємства час від часу змінюється, ці зміни відображають коефіцієнти необхідного та надлишкового обороту, коефіцієнти прийому та вибуття кадрів.
Надзвичайно важливо на кожному підприємстві аналізувати рівень використання робочої сили. Для цього використовуються показники забезпечення робочою силою, показники використання фонду робочого часу, рівня виконання норм виробітку, сезонності використання робочої сили.
Показник забезпеченості підприємства робочою силою визначається шляхом зіставлення наявних ресурсів праці з потребою в них виробництва. Цей розрахунок проводиться в розрізі професійно-кваліфікаційних груп. Розраховується, зазвичай, у відсотковому виразі.
Для характеристики рівня використання робочою часу застосовують такі показники:
1. Рівень використання річного фонду робочого часу характеризується такими коефіцієнтами:
а) коефіцієнт використання номінального фонду робочого часу, який розраховується як співвідношення фактично відпрацьованого часу за рік до номінального фонду робочого часу;
б) коефіцієнт використання можливого фонду робочого часу – відношення фактично відпрацьованого часу до його можливого фонду.
2. Рівень використання робочого дня характеризує коефіцієнт, який визначається як відношення середньої фактичної тривалості робочого дня до встановленої законом.
Середня тривалість робочого дня визначається шляхом ділення загальної кількості відпрацьованого часу в годинах на кількість працівників, що брали участь у роботі. Цей показник обчислюють за день або за певний період часу – тиждень, місяць, рік.
Характеристика рівня використання робочої сили буде неповною без визначення ступеня виконання змінних норм виробітку. Остання розраховується шляхом зіставлення даних про фактично виконаний обсяг робіт та затрати праці за нормативами.
Структура персоналу підприємства визначається складом і кількісним співвідношенням окремих категорії! і груп працівників підприємства.
Ефективність використання трудових ресурсів підприємства характеризує продуктивність праці, яка визначається кількістю продукції, виробленої за одиницю часу, або витратами праці на одиницю виробленої продукції.
Основними показниками продуктивності праці на рівні підприємства є показники виробітку (В) і трудомісткості (Тр) продукції, які розраховуються за формулами:
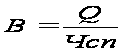 (1.36),
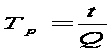 (1.37),
де Q – кількість виробленої продукції в натуральних одиницях або в умовно натуральних одиницях;
Чсп – середньооблікова чисельність працюючих, осіб;
t – час на виробництво всієї продукції, нормо-годин.
Найбільш поширеним і універсальним показником продуктивності праці є виробіток, який визначається кількістю виробленої продукції в натуральних або умовно-натуральних одиницях у розрахунку на одну відпрацьовану людино-годину (годинний виробіток), один відпрацьований людино-день (денний виробіток), на одного середньоспискового працівника за рік, квартал або місяць (річний, квартальний або місячний виробіток).
Трудомісткість продукції являє собою витрати робочого часу на виробництво одиниці продукції і послуг. При значній номенклатурі продукції трудомісткість визначається по виробах-представниках, до яких належать вироби, що складають найбільшу питому вагу в сумарному випуску продукції.
Розмір заробітної плати залежить від складності й умов виконуваної роботи, професійно-ділових якостей працівника, результатів його праці й господарської діяльності підприємства й максимальним розміром не обмежується.
У відповідності до статті №1 Закону про оплату праці заробітна плата – це винагорода, обчислена, як правило, у грошовому вираженні, що, відповідно до трудового договору власник або уповноважений ним орган, виплачує працівникові за виконану роботу.
Згідно ст. 2 Закону про оплату праці основна заробітна плата – це винагорода за виконану роботу відповідно до встановлених норм праці (норми часу, виробітку, обслуговування, посадові обов'язки). Вона встановлюється у вигляді тарифних ставок (окладів) і відрядних розцінок для робітників і посадових окладів для службовців.
Додаткова заробітна плата – це