Аналіз ефективності використання виробничого потенціалу підприємства ВАТ "Жовтоводський хлібозавод"
Показник фондовіддачі майже постійно збільшувався, а фондомісткості – навпаки зменшувався, що є досить добрим показником діяльності підприємства.
Середньорічний залишок оборотних засобів порівнюючи 2009 і 2005 роки збільшився на 1982,2 тис. грн. (41,05%), а у порівнянні 2009 з 2008 роком показник збільшився на 768 тис. грн. (37,7%).
Середньооблікова чисельність штатних працівників збільшується порівнюючи 2009 з 2005 роком на 17 чол. (8,7%) та у порівнянні 2009 з 2008 роком знижується на 1 чол. (8,9%).
Середньорічний виробіток працівників майже постійно збільшується, що теж являється досить позитивним показником діяльності підприємства.
ФОП постійно зростає в діючих цінах, проте знижується на -142,3 тис. грн. (86,3%) в порівняних цінах, при порівнянні 2009 з 2008 роком. Середньомісячна заробітна плата 1 працівника стабільно збільшується з року в рік, в діючих цінах, але зменшилася на 48,6 грн. (86,8%) в порівняних цінах, при зіставленні 2009 року з 2008. Це пов’язано із збільшенням чисельності працівників, підвищенням мінімальної заробітної плати та збільшенням товарної продукції.
Всі показники рентабельності (за виключенням рентабельності виробництва) у 2009 році в порівнянні з базисним роком та 2008 – знижуються. Так, рентабельність продажу зменшилася на 0,2% та0,5% (відповідно у відношенні 2009 року до 2005 та до 2008 року), рентабельність продукції – зменшилася відповідно на 0,3% та 0,8%, рентабельність підприємства – зменшилася на 16,2% (в порівнянні 2009 року з 2005 роком), але збільшилася на 16,3% (при порівнянні 2009 року з попереднім роком). А от рентабельність виробництва збільшилася на 0,4% та 6,1% (при відношенні 2009 року до 2005 та до 2008 року).
2. Аналіз використання виробничого потенціалу підприємства ВАТ «Жовтоводський хлібозавод» за період 2005–2009 рр.
2.1 Аналіз ефективності використання основних виробничих фондів ВАТ «Жовтоводський хлібозавод» за період 2005–2009 рр.
Для характеристики динаміки та структури основних засобів на підприємстві використаємо дані з Таблиці 2 Форми №11 ОЗ «Звіт про наявність та рух основних засобів, амортизацію» за 2005, 2006, 2007, 2008 та 2009 роки.
Структура основних фондів підприємства представлена у таблиці 2.1.
Табл. 2.1. Склад основних засобів ВАТ «Жовтоводський хлібозавод» у 2005–2009 роках
| Найменування показника | 2005 рік | 2006 рік | 2007 рік | 2008 рік | 2009 рік | |||||
| тис. грн. | % | тис. грн. | % | тис. грн | % | тис. грн. | % | тис. грн. | % | |
| Земельні ділянки | 6541,4 | 50 | 67523 | 58,4 | 7509,2 | 50 | 7829 | 49,9 | 7954 | 50 |
| Будинки, споруди та передавальні пристрої | 4572,6 | 34,9 | 45864 | 39,7 | 4606,9 | 30,7 | 4855 | 30,9 | 4857 | 30,5 |
| Машини та обладнання | 1416,9 | 10,8 | 1627,5 | 1,4 | 2300,6 | 15,3 | 2308 | 14,7 | 2442 | 15,3 |
| Транспортні засоби | 383,9 | 2,9 | 386,5 | 0,3 | 405,9 | 2,7 | 445 | 2,8 | 475 | 2,98 |
| Інструменти, прилади, інвентар (меблі) | 152,9 | 1,2 | 154,6 | 0,2 | 173,1 | 1,6 | 195 | 1,2 | 157 | 0,99 |
| Бібліотечні фонди | 0,5 | 0,004 | 0,5 | 0,004 | 0,5 | 0,003 | 1 | 0,006 | 1 | 0,006 |
| Малоцінні необоротні матеріальні активи | 4,2 | 0,03 | 6,2 | 0,005 | 11,8 | 0,08 | 15 | 0,09 | 12 | 0,07 |
| Інвентарна тара | 10,4 | 0,08 | 10,4 | 0,009 | 10,4 | 0,07 | 10 | 0,063 | 10 | 0,06 |
| Всього: | 13082,8 | 115572,7 | 15018,4 | 15688 | 15908 | |||||
Отже, щороку найбільшу питому вагу у складі основних засобів займають земельні ділянки, а найменшу – бібліотечні фонди
Так, на кінець 2005 року у наявності було всього основних засобів на суму 13082,8 тис. грн., серед яких земельні ділянки на суму 6541,4 тис. грн., тобто 50%, а бібліотечні фонди – 0,5 тис. грн., що складає 0,004%.
У кінці 2006 року у наявності було основних засобів на суму 115572,7 тис. грн., серед яких земельні ділянки на суму 67523 тис. грн., тобто 58,4%, а бібліотечні фонди – 0,5 тис. грн., що складає 0,004%.
Для 2007 року маємо подібну ситуацію. З 15018,4 тис. грн. вартості основних засобів 7509,2 тис. грн. (50%) складають земельні ділянки, а 0,5 тис. грн. (0,003%) – бібліотечні фонди.
На кінець 2008 року сума основних засобів складала 15688 тис. грн. У їх складі найбільшу питому вагу займали земельні ділянки – 7829 тис. грн., тобто 49,9%, а найменшу бібліотечні фонди – 1 тис. грн., що складає 0,006%.
На кінець 2009 року сума основних засобів складала 15908 тис. грн. У їх складі найбільшу питому вагу займали земельні ділянки – 7954 тис. грн., тобто 50%, а найменшу бібліотечні фонди – 1 тис. грн., що складає 0,006%.
За допомогою даних Форми №11-ОЗ «Звіт про наявність та рух основних засобів, амортизацію» за 2005, 2006, 2007, 2008 та 2009 роки розрахуємо середньорічну вартість основних засобів за допомогою середньої арифметичної. Розраховані дані помістимо в таблицю 2.2. За допомогою абсолютного та відносного відхилень проведемо динаміку показника.
Табл. 2.2. Динаміка середньорічної вартості основних засобів за 2005–2009 роки
| Середньорічна вартість ОФ, тис. грн. | Абсолютне відхилення, тис. грн. | Відносне відхилення, % | ||||||
| 2005 рік | 2006 рік | 2007 рік | 2008 рік | 2009 рік | 2009/2005 | 2009/2008 | 2009/2005 | 2009/2008 |
| 6386,6 | 6636,9 | 7120,8 | 7669 | 8115,2 | 1728,6 | 446,2 | 27,1 | 5,8 |
Як видно з таблиці 2.2 динаміка середньорічної вартості основних фондів характеризується постійним зростанням, що пов’язане з купівлею нових основних засобів, так у 2009 році відносно 2005 року середньорічна вартість основних фондів збільшилась на 1728,6 тис. грн. (27,1%), а відносно 2008 року – на 446,2 тис. грн. (5,8%).
Для більш детального розгляду та пояснення динаміки вартості основних засобів розглянемо зміну коефіцієнтів вибуття, прибуття, зносу та придатності за даний період. Дані для розрахунків візьмемо з Форми №11 ОЗ «Звіт про наявність та рух основних засобів, амортизацію» та Форми №1 «Балансу по ВАТ «Жовтоводський хлібозавод» за 2005–2009 роки. Зміну коефіцієнтів розрахуємо за допомогою формул 2.1, 2.2, 2.3, 2.4.
Коефіцієнт прибуття ОВФ:
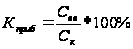 (2.1)
де:
Свв – вартість введених ОВФ;
Ск – вартість ОВФ на кінець періоду
Коефіцієнт вибуття ОВФ:
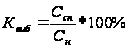 (2.2)
де:
Ссп – вартість списаних ОВФ.
Сп – вартість ОВФ на початок періоду
Коефіцієнт зносу ОВФ:
Кз = *100%
(2.3)
де:
 – сума зносу
Коефіцієнт придатності ОВФ:
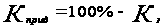 (2.4)
Отримані дані занесемо в таблицю 2.1.
Табл. 2.1. Коефіцієнти вибуття, прибуття, зносу та придатності за 2005–2009 роки
| Показники | Роки |
Абсолютне відхилення, тис. грн. |
Відносне відхилення, % | ||||||
| 2005 | 2006 | 2007 | 2008 | 2009 | 2009/2005 | 2009/2008 | 2009/2005 | 2009/2008 | |
| Коефіцієнт прибуття, % | 5,3 | 3,4 | 11,3 | 7,1 | 6,8 | 1,5 | -0,3 | 28,3 | -9,5 |
| Коефіцієнт вибуття, % | 0,6 | 0,5 | 1,05 | 3,1 | 4,2 | 3,6 | 1,1 | 700 | 35,5 |
| Коефіцієнт зносу, % | 61,7 | 57,2 | 62,9 | 55,9 | 52,8 | -8,9 | -3.1 | -8,5 | -9,4 |
| Коефіцієнт придатності, % | 38,3 | 42,8 | 37,1 | 44,1 | 47,5 | 9,2 | 3,4 | 24,1 | 7,7 |
Отже, як видно з таблиці 2.1., кожного року коефіцієнт прибуття перевищує коефіцієнт вибуття, що формує можливість для збільшення середньорічної вартості основних фондів. У 2008 та 2009 роках відбувається значне збільшення значень коефіцієнтів прибуття та вибуття, що пов’язано з заміною обладнання на підприємстві. Коефіцієнти зносу та придатності демонструють, що у середньому на 50% основні фонди є придатними для експлуатації.
Коефіцієнт придатності характеризується тенденцією до збільшення, що можна пояснити переважанням нової техніки над застарілим обладнанням.
Розрахуємо основні показники стану основних засобів ВАТ «Жовтоводський хлібозавод» за допомогою формул 2.5, 2.6, 2.7, 2.8. Для розрахунку використаємо дані з таблиці 2.1.1. та показники зі «Звіту про фінансові результати» та «Звіту з використання робочого часу» за 2005–2009 роки.
До показників, які характеризують рівень ефективності використання основних фондів належить наступна група:
Фондовіддача показує скільки об’єму виготовленої продукції припадає на одиницю вартості ОВФ, розраховується за формулою:
 (2.5)
де:
Q – об’єм виробленої продукції за певний період
Фондомісткість ОВФ показник обернений до фондовіддачі, показує скільки припадає вартості ОВФ що приймає участь у виробництві продукції, на одиницю вартості виробленої продукції:
 (2.6)
Фондозабезпеченість ОВФ показує величину ОВФ, яка припадає на одного середньо облікового працівника підприємства, розраховується, як:
 (2.7)
де:
r – середньооблікова чисельність робітників підприємства.
4. Рентабельність використання ОВФ розраховується за формулою:
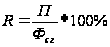 (2.8)
де:
П – прибуток підприємства за період, що аналізується
Розраховані показники занесемо у таблицю 2.4.
Табл. 2.4. Основні показники стану основних засобів у 2005–2009 роках
| Показники | Роки | Аюсолютне відхилення, тис. грн. | Відносне відхилення, % | ||||||
| 2005 | 2006 | 2007 | 2008 | 2009 | 2009/2005 | 2009/ 2008 | 2009/2005 | 2009/2008 | |
| Фондовіддача, грн./грн. | 2,71 | 3,35 | 2,37 | 2,74 | 2,89 | 0,18 | 0,15 | 6,6 | 5,4 |
| Фондомісткість, грн./грн. | 0,37 | 0,29 | 0,42 | 0,36 | 0,34 | -0,03 | -0,02 | -9,2 | -9,1 |
| Фондоозброєність, тис. грн./чол | 33,3 | 31,8 | 33,4 | 36,5 | 38,5 | 5,2 | 2 | 15,6 | 5,5 |
| Рентабельність використання ОФ, % | 46,4 | 57,3 | 33,6 | 48,3 | 49,8 | 3,4 | 1,5 | 7,3 | 3,1 |
Виходячи з таблиці 2.4., ми бачимо, що показник фондовіддачі майже кожного року зростає. На 1 грн. середньорічної вартості ОВФ припадає близько 3 грн. вартості продукції, тобто можна зробити висновок, що значення коефіцієнту фондовіддачі досить значне. Показник фондомісткості навпаки щороку зменшується. Проаналізувавши його значення можна сказати, що на 1 грн. вартості продукції припадає близько 40 коп. вартості основних фондів. Коефіцієнт фондоозброєності показує, що на 1 робітника припадає від 33,3 тис. грн. вартості ОВФ у 2005 році до 38,5 тис. грн. у 2009 році. Показник рентабельності підприємства має додатне значення, що зумовлено постійним прибутком, який отримує підприємство за останні роки. Особливо це стосується 2006 та 2008 років.
2.2 Аналіз ефективності використання оборотних засобів ВАТ «Жовтоводський хлібозавод» за період 2005–2009 рр.
Зведемо дані про оборотні засоби підприємства у таблицю 2.5. Вихідними даними для заповнення таблиці є Форма №1 «Баланс по ВАТ «Жовтоводський хлібозавод»» за 2005–2009 роки.
Табл. 2.5. Обсяг і склад оборотних засобів у 2005–2009 роках
| Показники оборотних засобів, тис. грн. | Роки | Абсолютне відхилення, тис. грн. | Відносне відхилення, % | ||||||
| 2005 | 2006 | 2007 | 2008 | 2009 | 09/05 | 09/08 | 09/05 | 09/08 | |
| Виробничі запаси | 401,5 | 408,3 | 825,2 | 851 | 780 | 378,5 | -71 | 94,2 | -9,2 |
| Незавершене виробництво | - | - | - | - | - | - | - | - | - |
| Готова продукція | 1,8 | 2,7 | 6,9 | 8 | 75 | 73,2 | 67 | 3166,7 | 937,5 |
| Товари | 4,5 | 758,9 | 10,9 | 17 | 21 | 16,5 | 4 | 466,7 | 23,5 |
| Дебіторська заборгованість за товари, послуги: | |||||||||
| - чиста реалізаційна вартість | 44,6 | 1888,7 | 457,3 | 201 | 463 | 418,4 | 262 | 1038,1 | 230,3 |
| - первісна вартість | 64,6 | 1908,7 | 477,3 | 201 | 463 | 398,4 | 262 | 716,7 | 230,3 |
| Інша поточна заборгованість | - | - | 168,8 | 828 | 1743 | - | 915 | - | 210,5 |
|
Грошові кошти та їх еквіваленти: в національній валюті |
94,6 | 103,0 | 138,6 | 191 | 169 | 74,4 | -22 | 78,6 | -88,5 |
| Інші оборотні активи | 117,9 | 37,4 | 262,5 | 101 | 150 | 32,1 | 49 | 27,2 | 48,5 |
| Всього оборотні активи | 1380,1 | 5108,6 | 23475 | 2197 | 3402 | 2021.9 | 1205 | 146,5 | 54,8 |
Виходячи з таблиці 2.5, можна зробити висновок, що найбільшу частину оборотних засобів підприємства складають виробничі запаси, які неодмінно впливають на збільшення готової продукції і, тим самим, збільшують суму оборотних засобів. Так, у порівнянні 2005 року з 2009 роком сума виробничих запасів зросла на 378,5 тис. грн. (94,2%), що призвело до значного зростання суми оборотних активів – на 2021.9 тис. грн. (146,5%). Якщо порівняти 2008 рік з 2007 роком, бачимо, хоча й сума виробничих запасів зменшилася на 71 тис. грн. (9,2%), та сума оборотних активів зазнала збільшення на 1205 тис. грн. (54,8%).
Розглянемо показники оцінки та ефективності використання оборотних засобів підприємства, використовуючи формули 2.9, 2.10, 2.11, 2.12. За вихідні дані візьмемо дані з Форма №1 «Баланс по ВАТ «Жовтоводський хлібозавод» та Форми №2 «Звіт про фінансові результати діяльності» за 2005–2009 роки.
Рентабельність використання оборотних засобів
Даний показник розраховується за формулою:
R ОС = П / Н ос = П / Qсер (2.9)
де: П – валовий прибуток;
Н ос – сукупний норматив оборотних засобів;
Qсер – середньорічний залишок оборотних засобів, розраховується, як половина суми другого і третього розділів балансу на початок і на кінець року.
Коефіцієнт обертання
Показник показує кількість обертів, які здійснюються даною величиною оборотних засобів за певний період. Розраховується за формулою:
К об = Q / Н ос = Q / Qсер (2.10)
де: Q – виручка від реалізації.
Тривалість обертання оборотних засобів
Показник розраховується за формулою:
Т = Т к / К обор (2.11)
де: Т к - календарна тривалість періоду
Коефіцієнт закріплення оборотних засобів
Даний коефіцієнт обернений коефіцієнту обертання, він характеризує суму залишку оборотних засобів, використаних на 1 грн виручки від реалізації.
 (2.12)
Розраховані дані зведемо у таблицю 2.6.
Табл. 2.6. Показники оцінки та ефективності використання оборотних засобів підприємства за 2005–2009 роки
| Показники | Роки | Абсолютне відхилення | Відносне відхилення, % | ||||||
| 2005 | 2006 | 2007 | 2008 | 2009 | 2009/2005 | 2009/2008 | 2009/2005 | 2009/2008 | |
| Рентабельність використання оборотних засобів, % | 360,1 | 167,9 | 256,1 | 336,1 | 364,8 | 4,7 | 28,7 | 1,3 | 8,5 |
| Коефіцієнт обертання, об. | 21,07 | 9,82 | 18,01 | 19,06 | 20,08 | -0,99 | 1,02 | -9,5 | 5,3 |
| Термін обертання, днів | 17 | 37 | 20 | 19 | 18 | 1 | -1 | 5,8 | -9,4 |
| Коефіцієнт закріплення, грн./грн. | 0,05 | 0,1 | 0,05 | 0,05 | 0,05 | 0,01 | 0 | 25 | 0 |
З таблиці 2.6 спостерігаємо, що рентабельність використання оборотних засобів підприємства є додатною, що пов’язано з прибутковістю підприємства. Значне коливання показника пов’язано зі зменшенням суми прибутку та збільшенням суми оборотних засобів на підприємстві.
Коефіцієнт обертання впродовж 2005–2009 років залишався більшим 1 через постійне збільшення суми оборотних засобів. Але у 2006 році через зменшення суми доходу від реалізації він став дорівнювати 9,8 оборотам.
Відповідно до коефіцієнта обертання термін обертання до 2009 року був меншим 1 року.
Коефіцієнт закріплення до 2009 року демонстрував, що на 1 грн. доходу приходиться від 10 до 30 коп. оборотних засобів.
2.3 Аналіз ефективності використання трудових ресурсів підприємства ВАТ «Жовтоводський хлібозавод» за період 2005–2009 рр.
Для аналізу чисельності працівників підприємства розглянемо дані форми №1 ПВ «Звіт з праці», форми №3 ПВ» Звіт про використання робочого часу», форми №6 ПВ «Звіт про кількість працівників, їх якісний склад та професійне навчання». Розмістимо дані у таблицю 2.7.
Табл. 2.7. Середньооблікова чисельність працівників ВАТ «Жовтоводський хлібозавод» з 2005–2009 роки
| Назва показника | Роки | Абсолютне відхилення, осіб | Відносне відхилення, % | ||||||
| 2005 | 2006 | 2007 | 2008 | 2009 | 2009/2005 | 2009/2008 | 2009/2005 | 2009/2008 | |
| Середньооблікова чисельність працівників, з них: | 196 | 209 | 213 | 214 | 213 | 17 | -1 | 8,7 | -1,3 |
| Жінки | 123 | 131 | 135 | 138 | 142 | 19 | 4 | 15,4 | 2,9 |
За результатами таблиці 2.1. видно, що на підприємстві збільшується кількість працівників, у тому числі й жінок. У порівнянні з 2005 роком у 2009 році відбулося збільшення середньооблікової чисельності працівників на 17 осіб, тобто на 8,7%, серед них жінок на 19 осіб (15,4%). У порівнянні з 2008 роком загальна кількість працівників зменшилась на 1 особи (-1,3%), проте кількість жінок зросла на 4 особи (2,9%).
Продемонструємо динаміку чисельності працівників на рисунку 2.1.
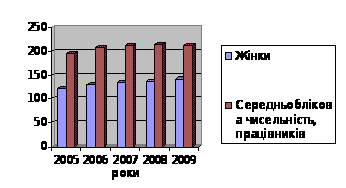
 Рисунок
2.1. Динаміка
чисельності
працівників
ВАТ «Жовтоводський
хлібозавод»
у 2005–2009 роках
Поспостерігаємо тенденцію зміни чисельності працівників підприємства, аналізуючи рух робочої сили, знайдемо коефіцієнти обороту з прийому та вибуття, коефіцієнт заміщення та коефіцієнт плинності кадрів за допомогою формул 2.13, 2.14, 2.15, 2.16. Вихідні дані візьмемо з Форми №3-ПВ «Звіт з використання робочого часу» за період з 2005 по 2009 роки.
Коефіцієнт обороту з прийому, який показує відношення прийнятих на роботу працівників до середньо облікової чисельності персоналу на даному підприємстві у даному звітному періоді. Розраховується за формулою:
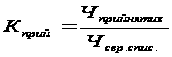 *100%
(2.13)
Коефіцієнт обороту з вибуття, який показує відношення кількості розрахованих працівників з даного підприємства за даний період до середньої чисельності працівників на даному підприємстві за аналогічний період. Розраховується за формулою:
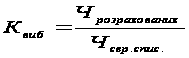 *100%
(2.14)
Коефіцієнт плинності кадрів розраховується за формулою:
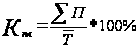 (2.15)
де:
 – чисельність
звільнених
за власним
бажанням та
за порушенням
трудової дисципліни
 – середня
чисельність
працівників
Коефіцієнт заміщення показує скільки працівників прибуло на 1 місце звільненого працівника та розраховується за формулою:
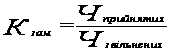 (2.16)
Розраховані дані занесемо у таблицю 2.8.
Табл. 2.8. Показники руху робочої сили на ВАТ «Жовтоводський хлібозавод» за 2005–2009 роки
| Показники | 2005 рік | 2006 рік | 2007 рік | 2008 рік | 2009 рік |
| Прибуло працівників, осіб | 33 | 61 | 88 | 61 | 68 |
|
Вибуло працівників, осіб, з них |
30 | 52 | 82 | 53 | 57 |
| З причин скорочення штатів | - | - | - | - | - |
| за власним бажанням, звільнено за прогул та інші порушення трудової дисципліни, невідповідність зайнятій посаді | 30 | 52 | 82 | 53 | 57 |
| Коефіцієнт прибуття, % | 17,9 | 29,2 | 41,3 | 29,1 | 31,9 |
| Коефіцієнт вибуття, % | 15,6 | 24,9 | 38,5 | 25,2 | 26,8 |
| Коефіцієнт заміщення | 1,1 | 1,2 | 1,1 | 1,2 | 1,2 |
| Коефіцієнт плинності, % | 15,6 | 24,9 | 38,5 | 25,2 | 26,8 |
Як видно з таблиці 2.8., збільшення чисельності працівників підприємства можна пояснити переважанням прибуття працівників над вибуттям, найвищий коефіцієнт прибуття по підприємству спостерігався в 2007 році і становив близько 41 чол., найменший близько 18 чол. у 2005 році. Також у 2007 році зафіксовано найвищий коефіцієнт вибуття, що становив близько 39 чол., а найнижчий сягнув 16 чол. у 2005 році.
Розглянемо показники продуктивності праці, використовуючи формули 2.17, 2.18, 2.19, 2.20.
Рівень продуктивності праці характеризує співвідношення об'єму виробленої продукції або виконаних робіт та витрат робочого часу. Розраховується за формулою:
 ,
(2.17)
де: V – об'єм виробництва
Т – витрати часу
Розраховується середня продуктивність праці одного працівника за формулою:
 (2.18)
де: N – кількість робітників на підприємстві.
Рівень продуктивності праці виражається кількістю продукції, що приходиться на одиницю відпрацьованого часу (середньою виробіткою продукції в одиницю робочого часу). Виробітка знаходиться в прямій залежності від продуктивності праці: збільшується при підвищенні продуктивності праці й зменшується при її зниженні.
Однак рівень продуктивності праці можна виразити як витрати робочого часу на одиницю продукції, тобто як трудомісткість продукції. Трудомісткість – величина, обернена середній виробітці, вона зменшується при підвищенні продуктивності праці та збільшується при її зниженні. Якщо трудомісткість позначити t, отримаємо:
t = Т / q. (2.19)
Таким чином, об'єм випуску продукції в одиницю часу і трудомісткість продукції – обернено пропорційні величини, тобто:
 ,
або
 (2.20)
Розраховані показники продуктивності праці зведемо у таблицю 2.9.
Табл. 2.9. Показники продуктивності праці ВАТ «Жовтоводський хлібозавод» у 2005–2009 роках
| Показник | 2005 рік | 2006 рік | 2007 рік | 2008 рік | 2009 рік | Абсолютне відхилення | Відносне відхилення | ||
| 2009 до 2005 | 2009 до 2008 | 2009 до 2005 | 2009 до 2008 | ||||||
| Середня продуктивність | 67,56 | 77,56 | 57,54 | 66,9 | 68,8 | 1,24 | 1,9 | 1,8 | 2,8 |
| Виробітка | 0,038 | 0,043 | 0,032 | 0,039 | 0,041 | 0,003 | 0,002 | 7,9 | 5,1 |
| Трудомісткість | 26,254 | 22,769 | 31,202 | 25,838 | 26,282 | 0,028 | 0,444 | 0,11 | 1,72 |
Як видно з таблиці 2.9., загалом продуктивність праці на підприємстві невисока, а трудомісткість стабільно зростає, що є негативним фактором діяльності підприємства. Найвища середня продуктивність у 77,56 т/чол. зафіксована у 2006 році, найнижча 57,54 т/чол. – у 2007 році. В 2009 році спостерігаємо підвищення цього показника в порівнянні з базисним роком на 1,8% (1,24 т/люд), а в порівнянні з попереднім на 2,8% (1,9 т/ чол.).
Показник виробітки, який характеризує кількість виробленої продукції за одну людино – годину також є низьким та не перевищує 0,043 т за одну людино – годину, що є максимально зафіксованим у 2006 році, найнижчий показник 0,032 т у 2007 році. Даний показник також знижується протягом періоду, що аналізується.
На противагу вищезазначеним показникам зростає трудомісткість, що характеризує скільки часу (людино – годин) необхідно для виробництва одиниці продукції (т). Зниження цього показника є ознакою продуктивної роботи підприємства. Що ж до ВАТ «Жовтоводський хлібозавод», протягом періоду з 2005 по 2009 роки спостерігається зростання цього показника. У 2009 році в порівнянні з 2005 роком відбулося зростання на 0,028 людино – години, що складає 0,11%, в той час як в порівнянні з 2008 роком цей показник зменшився на 0,444 людино – години або на 1,72%.
Підводячи підсумок аналізу вищезазначених показників, можна сказати, що трудові ресурси на підприємстві за останні роки використовуються більш ефективно, виробництво одиниці продукції на підприємстві потребує менш значних витрат робочого часу, що призводить до збільшення виробництва.
Фонд оплати праці є загальною сумою витрат на оплату праці робітників та виплат соціального характеру. До складу фонду входять нараховані підприємством суми оплати праці за відпрацьований та невідпрацьований час, стимулюючі надбавки та доплати, компенсаційні виплати, пов’язані з режимом роботи та умовами праці та одноразові заохочувальні виплати, а також виплати на житло, паливо, харчування, які носять регулярний характер.
Проаналізуємо склад. Фонду оплати праці на підприємстві. Вихідні дані візьмемо з Форми №1-ПВ «Звіт з праці» термінова-квартальна за період з 2005 по 2009 роки. Розраховані дані зведемо у таблицю 2.10.
Табл. 2.10. Фонд оплати праці на підприємстві з 2005 по 2009 роки
| Назва показників, тис. грн. | Роки | Абсолютне відхилення, тис. грн. | Відносне відхилення, % | ||||||
| 2005 | 2006 | 2007 | 2008 | 2009 | 2009/2005 | 2009/2008 | 2009/2005 | 2009/2008 | |
| 1. Фонд оплати праці штатних працівників, всього | 1496,6 | 2128,8 | 2755,2 | 3452,5 | 3734,8 | 2238,2 | 282,3 | 149,5 | 8,2 |
|
У тому числі: Фонд основної заробітної плати |
978,9 | 1392,1 | 1721,6 | 2218,6 | 2564,2 | 1585,3 | 345,6 | 161,9 | 15,6 |
| Фонд додаткової заробітної плати, всього | 503,2 | 711,0 | 961,9 | 1159,9 | 1108 | 604,8 | -51,9 | 120,2 | -8,5 |
|
з нього надбавки та доплати до тарифних ставок та посадових окладів |
256,4 | 370,4 | 439,1 | 525,4 | 597,4 | 341 | 72 | 132,9 | 13,7 |
| премії та винагороди, що носять систематичний характер | 138,2 | 187,8 | 257,6 | 301,8 | 22,1 | -116,1 | -279.7 | -15,9 | -73,2 |
| внаслідок зростання споживчих цін | 8,9 | 6,9 | 25,2 | 53,9 | 190,4 | 181,5 | 136,5 | 139,3 | 253,2 |
| Заохочувальні та компенсаційні виплати, всього | 14,5 | 25,7 | 71,7 | 74,0 | 62,6 | 48,1 | -11,4 | 31,7 | -4,59 |
|
з них соціальні пільги, що носять індивідуальний характер |
- | - | - | - | - | - | - | - | - |
| 2. Оплата за невідпрацьований час | 88,7 | 140,4 | 218,2 | 249,2 | 263 | 174.3 | 13.8 | 196,5 | 5,54 |
З таблиці бачимо, що відбулося зростання фонду оплати праці штатних працівників та оплати за невідпрацьований час. Збільшення фонду основної заробітної плати можна пояснити збільшенням кількості працюючих на підприємстві та зміною законодавчого забезпечення. Починаючи з 2005 року, фонд додаткової заробітної плати починає стабільно зростати (за виключенням лише 2009 року), що пов’язано з інфляційними процесами у країні.
2.4 Побудова багатофакторної економіко-математичної моделі залежності обсягу виробництва
Останнім часом все більш уваги приділяється методикам аналізу ефективності використання виробничого потенціалу, що базуються на розподілі вартості ОВФ, середньорічної вартості оборотних засобів, середнього рівня заробітної плати, середньооблікової чисельності ПВП та нематеріальних активів. Така методика широко застосовується в країнах з розвинутими ринковими відносинами.
Вона дозволяє вивчити залежність виробничого потенціалу від невеликого кола найбільш важливих факторів і на базі цього керувати процесом формування її величини.
На відміну від методики аналізу виробничого потенціалу, що застосовується на вітчизняних підприємствах, вона дозволяє більш повно врахувати взаємозв’язок між показниками і точніше виміряти вплив факторів. Покажемо це за допомогою порівняльного аналізу.
В нашій країні при аналізі виробничого потенціалу використовують наступну модель:
П=К (Ц – С), (2.21)
де П – сума виробничого потенціалу; К – виробнича потужність; Ц – ціна реалізації; С – собівартість одиниці продукції.
При цьому виходять з того, що всі наведені фактори змінюються самі по собі, не залежно одне від одного. Виробничий потенціал змінюється прямо пропорційно обсягу реалізації, якщо реалізується рентабельна продукція. Якщо продукція збиткова, то виробничий потенціал змінюється обернено пропорційно обсягу реалізації.
При збільшенні обсягу виробництва вартість одиниці продукції знижується, так як частіше зростає тільки сума змінних витрат (відрядна заробітна плата виробничих працівників, сировина, матеріали, технічне паливо, електроенергія) а сума постійних витрат (амортизація, оренда приміщень, по часова оплата працівників, заробітна плата та страхування адміністративно-господарського персоналу) залишається, як правило, без змін. І навпаки, при зниженні виробництва собівартість виробів зростає через те, що на одиницю продукції припадає більше постійних витрат.
В зарубіжних країнах для забезпечення системного підходу при вивченні факторів зміни виробничого потенціалу підприємства і прогнозування її величини використовують маржинальний аналіз, в основі якого покладено маржинальний виробничий потенціал підприємства.
Маржинальний виробничий потенціал (МВД) – це виробничий потенціал в сумі з постійними витратами підприємства (Н):
МВД = П + Н. (2.21)
Звідси
П = МВД – Н. (2.22)
Сума маржинального доходу можна в свою чергу представити у вигляді добутку кількості проданої продукції (К) і ставки маржинального доходу на одиницю продукції (Дс):
П = К*Дс – Н, (2.23)
Дс = Ц – V,
П=К (Ц–V) – Н, (2.24)
де V – змінні витрати на одиницю продукції.
Формула (2.25) використовується для аналізу прибутку від реалізації одного виду продукції.
Вона дозволяє визначити зміну суми прибутку за рахунок кількості реалізованої продукції, цін, рівня питомих змінних та суми постійних витрат. Вихідні данні для аналізу приведені в табл. 2.11.
Для аналізу ми візьмемо показники за виробами що віднесені до групи Г (це печиво) і занесемо їх до таблиці 2.11 данні для факторного аналізу виробничий потенціал по виробу Г.
Таблиця 2.11. Дані для факторного аналізу прибутку по групі виробів Г
| показники | 2007 | 2008 | 2009 |
| Обсяг реалізації продукції, дал. | 208912 | 309717 | 268265 |
| Ціна
реалізації,
тис.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |