Экономика недвижимости
Данная версия техники предложена Инвудом и из нее следует методически важный вывод: Io=VoRo=VoYo+VoSFFo, т.е. в условиях, когда доход на капитал и возврат капитала обеспечиваются только текущими доходами (стоимость реверсии равна нулю), слагаемые в правой части последнего соотношения характеризуют две части Io: одна из них обеспечивает доход на капитал (VoYo - по определению), другая (VoSFFo - оставшаяся часть) обеспечивает возврат капитала. Отсюда следует вывод о том, что (4.37) представляет собою интегральную норму, включающую в себя норму отдачи (дохода на капитал) - Yo и норму возврата капитала - SFFo.
Все соотношения, приведенные выше, базировались на модели Эллвуда, полученной в предположении неизменности доходов во времени. Это приближение хорошо согласуется с концепцией и реализацией «безамортизационных» техник (МТБА), но не согласуется с исходным положением техник полной амортизации: условие Von=0 означает, что к концу n-го прогнозного периода чистый операционный доход обращается в ноль (Von=Io/Ro=0), что противоречит исходному положению модели Эллвуда (Io=const). Таким образом, модели Инвуда и Хоскольда оказываются внутренне противоречивыми, что не позволяет использовать их в практике оценочных расчетов.
Модельная техника линейного изменения цен (МТЛИЦ - модель Ринга). Указанную противоречивость предыдущих моделей попытался преодолеть Ринг, который предложил моделировать процессы, характеризуемые одновременным уменьшением доходов и стоимости (вследствие старения актива), используя соотношение: Ro=Yo-Δo/n (4.38)
Здесь относительное приращение Δo стоимости объектов недвижимости того типа, к которому относится объект оценки, на горизонте планирования (и прогнозирования цен) распределяется между всеми n предстоящими годами поровну. При этом рассматривается возможность использования модели не только для случая отрицательного Δo (аналогично линейной амортизации), но и для положительного Δo (аналогично модели линейного роста цен). В представленной трактовке модель не содержит противоречий, но предлагается без какого-либо обоснования. Таким образом, возможность использования и ограничения в применении модели Ринга нуждаются в дополнительной проверке.
Модельная техника ускоряющегося изменения иен (МТУИЦ). Учитывая, что модель Эллвуда и «безамортизационные» техники могут применяться для качественного анализа и приближенных расчетов при слабом изменении доходов и цен на недвижимость, целесообразно рассмотреть другое крайнее предположение о том, что доходы растут (или уменьшаются) по «схеме сложных процентов» (с положительной или отрицательной величиной темпа χo -роста или уменьшения соответственно):
Ioj=Io1(1+χo)j-1.
Подставляя Ioj в (4.20), умножая обе части равенства на (1+χo) и суммируя геометрическую прогрессию со знаменателем (1+Yo)/(1+ χo), получим:
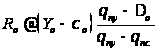 ;
θny=(1+Yo)n-1;
θnχ=(1+χo)n-1.
(4.39)
В частном случае, когда прогнозируемые цены на недвижимость меняются синхронно с изменением доходов, целесообразно рассмотреть вариант изменения стоимости реверсии к концу каждого периода пропорционально изменению дохода следующего периода (Vk=Ik+1/R)- В таком случае можем определить и величину относительного приращения стоимости объекта:
Vo1=Io1(1+χo)/Ro=Vo(1+χo); Vo2=Io1(1+χo)2=Vo(1+χo) 2; Von=Vo(1+χo)n;
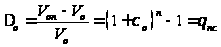 .
(4.40)
Подставляя (4.40) в (4.39), получим результат, называемый в литературе моделью Гордона: Ro≈Yo-χo. (4.41)
Аналогичным образом можем получить соответствующее соотношение и для собственного капитала: Re≈Ye-χe. Что касается заемного капитала, то в наиболее часто встречающемся случае использования самоамортизирующегося кредита размеры платежей по обслуживанию долга одинаковы по всем периодам, а по окончании срока действия кредитного договора Δm= -1, откуда Rm=Ym+SFFm.
В рамках данной модели, применимой в реальных условиях роста цен и доходов по схеме сложного процента, можем вернуться к обсуждавшейся выше проблеме установления связи между нормами отдачи для всего инвестированного капитала Yo и нормами отдачи на собственный Ye и заемный Ym капитал. При этом воспользуемся введенным ранее соотношением между соответствующими коэффициентами капитализации: Ro=MRm+(1-M)Re.
При этом следует иметь в виду, что во все n периодов платежи по обслуживанию долга составляют неизменную (большую) часть чистого операционного дохода Io. Вследствие этого относительное наращение Io (как и стоимости объекта в целом) изменяется с темпом χo, несколько меньшим темпа χe наращения тех же величин для собственных средств (χo< χe, так что χo≈(1-M)χe). C учетом сказанного выше для данного случая можем записать:
Yo≈МYm+(1-М)(Ye- χe)+χe≈MYm+(1-М)Ye (4.42)
(4.42) может использоваться теперь для расчета прибыли предпринимателя при финансировании проекта - как из собственных средств, так и с использованием заемных средств.
Техники ипотечно-инвестициоиного анализа
Эта группа техник обеспечивает определение общей рыночной стоимости Vo объекта путем суммирования величины кредита Vm, используемого для приобретения недвижимости, и величины собственного капитала Ve, рассчитываемой с использованием нормы отдачи для собственного капитала Ye, части чистого операционного дохода, приходящейся на собственный капитал Iej, и стоимости собственного капитала в составе стоимости реверсии Ven.
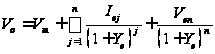 (4.43)
Техника ипотечно-инвестнционного анализа с дисконтированием (ТИИАД) предусматривает представление стоимости собственного капитала с использованием соотношения типа (4.43), а в часто встречающемся упрощенном приближении неизменности потоков доходов и норм отдачи расчетное соотношение приобретает вид: Vo=Vm+aneIe+dneVen, (4.44) где dne=1/(1+Ye)n - дисконтный множитель; ane=(1-dne)/Ye - текущая стоимость единичного аннуитета, рассчитанная для n периодов при норме отдачи на собственный капитал Ye.
Здесь величина дохода Ie на собственный капитал рассчитывается путем вычитания годовых платежей по обслуживанию долга Im из чистого операционного дохода Io, а стоимость реверсии для собственного капитала Ven рассчитывается путем вычитания остатка платежей по кредиту Vmn из общей стоимости реверсии Von.
Преимуществом данной техники является отсутствие необходимости использования общей нормы отдачи, надежно определяемой только техникой экстракции - с частичной потерей независимости доходного подхода от сравнительного подхода.
Вторая техника этой группы - модельная техника анализа (МТИИА) применяется для частных случаев постоянства доходов и норм отдачи, когда процедура расчета рыночной стоимости упрощается введением базового соотношения техник ТКК (Vo=Io/Ro) и расчетной схемы для определения соответствующей величины коэффициента капитализации: Roy=RmM+Re(1-M); Re=Ye-Δe/Sne(Ye, n); M=Vm/Vo; Sne=[(1+Ye)n-1]/Ye; Δe=(Ven-Ve)/Ve=(Δo-MΔm)/(1-M), (4.45) откуда следует Roy=ro-Δo/Sne; ro=Ye-M(Ye+PRN/Sne-Rm). (4.46)
Здесь введены обозначения: ro - «базовый коэффициент капитализации»; PRN = [(1+Ym)N-1]/[(1+Ym)n-1] - доля самоамортизирующегося кредита, выплаченная к концу n-го периода, при общем сроке кредитного соглашения, равном N лет; Ym - эффективная ставка процента по этому кредиту.
Сравнительный анализ техник метода капитализации доходов нормой отдачи
Для начала сопоставим ценность и применимость техник метода капитализации доходов нормой отдачи на капитал, воспользовавшись табл.
Обсудим для начала некоторые особенности применения представленных техник метода капитализации доходов нормой отдачи на капитал, обратив внимание, прежде всего, на основную - первую группу, использование которой должно быть рекомендовано (в комплексе с другими техниками) для оценки доходных объектов в условиях повышенного уровня рисков российского рынка. Последнее утверждение приводит к необходимости подробного обсуждения способов количественного определения норм отдачи.
Предварительно укажем, что первая техника (ТДСР) первой группы не дает возможности получить величину нормы отдачи (нормы дисконта), необходимую и достаточную для расчетов рыночной стоимости объекта, но позволяет ранжировать проекты по уровням риска.
Важные выводы следуют из базовых соотношений второй группы техник: величины коэффициентов капитализации для земли и улучшений, трудноопределимые, но необходимые для практики оценки недвижимости техниками остатка, можно оценивать, пользуясь - при оговоренных выше приближениях - модельными соотношениями.
Последняя группа техник предусматривает более детальный анализ, чем во всех техниках, рассмотренных ранее, но основным преимуществом ее является исключение необходимости определения общей нормы отдачи на капитал обработкой сделок на рынке недвижимости.
| Группа техник | Базовые соотношения | Техника | Соотношения для расчетов искомых величин |
| ТНД |
|
ТДСР | Yo=Yrf+Yr+Yl+ Yfin |
| CAPM | YCAPM=Ye=Yrf+β(YM-Yrf)+Y’+Y" | ||
| ТСАП | Y1<Yo<Y2 | ||
| ТДЭН |
Pok=ankIok+dnkPnk Yok=fk(Pok, Pnk, Iok) dnk=1/(1+Yk)n ank=(1-dnk)/Yk |
||
| ТКМ | Yo=Ymax-K(Ymax-Ymin) | ||
|
Vk=Ikank+Vnkdnk Vk=Ik/Rky Rky=Yk-Δk/Snk Δk=(Vkn-Vk)/Vk dnk=1/(1+Yk)n ank=(1-dnk)/Yk k={m, e, l, b, o} Y1=Yb=Yo Qny=(1+Yo)n-1 Qnχ=(1+χo)n-1 |
МТБ | n→∞; Sn→∞; Roy→Yo | |
| МТКД | Von=Vo; Δo=0; Roy=Yo | ||
| МТПА |
Von=0; Δo=-1; Roy=Yo+1/Sno Sno=[(1+Yo)n-1]/Yo (Инвуд) |
||
|
Von=0; Δo=-1; Roy=Yo+1/Snrf Snrf=[(1+Yrf)n-1]/Yrf (Хоскольд) |
|||
| МТЛИЦ | Ro=Yo-Δo/n | ||
| МТУИЦ |
Ro≈Yo-χo (Гордон) |
||
| ТИИА |
Vo=Vm+Ve Io=Im+Ie Von=Vmn+Ven Vk=ankIk+dnkVok dnk=1/(1+Yk)n ank=(1-dnk)/Yk Snk=[(1+Yk)n-1]/Yk k={m, e} |
ТИИАД | Vo=Vm+aneIe+dneVen |
| МТИИА |
Vo=Io/Roy; Re=Ye-Δe/Sne Roy=RmM+Re(1-M); M=Vm/Vo; Sne=[(1+Ye)n-1]/Ye Roy=ro-Δo/Sne; ro=Ye-M(Ye+PRN/Sne-Rm); PRN = [(1+Ym)N-1]/[(1+Ym)n-1] |
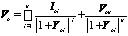
Использование этих техник обеспечивает более высокую надежность и точность оценки - главным образом, за счет более широкой базы данных по фактическим или ожидаемым величинам норм отдачи на собственный капитал в сравнении с данными, необходимыми для расчета общей нормы отдачи. Однако из-за слабого развития в России института ипотечного кредитования основное преимущество (высокая точность) данной группы техник пока что не может быть реализовано, поэтому эти техники ипотечно-инвестиционного анализа на некоторое время остаются в резерве оценщиков.
Для убедительного обоснования результата применения методов в определении рыночной стоимости рекомендуется применение одновременно нескольких техник. Приведенная систематизация техник, имеющихся в арсенале оценочной практики, и краткий анализ их особенностей позволяют обосновывать выбор комбинаций техник. Выбор и использование упомянутых комбинаций целесообразно осуществлять при выполнении непременного условия независимости источников информации для каждой из техник в наборе.
16. Рыночный подход к оценке, метод сравнительного анализа продаж- [1] - стр. 381-448
Широко представленный в литературе рыночный подход к оценке недвижимости обеспечивает формирование заключения о рыночной стоимости объекта на основании обработки данных о ценах сделок (купли-продажи или аренды) с объектами, подобными (аналогичными) объекту оценки по набору ценообразующих факторов и называемыми объектами сравнения. При этом имеется в виду, что понятие рыночной стоимости по сути своей совпадает с понятием равновесной цены P*, которая оказывается функцией только количественных характеристик fi исчерпывающе полной совокупности ценообразующих факторов, определяющих спрос и предложение для объектов сравнения:
P*=F(f1, f2,…, fj,…, fk-1, fk)=F({fj}) (6.26)
Упомянутые ценообразующие факторы (общим числом, равным k) с количественными характеристиками f называются элементами сравнения. Число этих элементов весьма велико, число их сочетаний бесконечно велико, так что в реальной практике исследователям приходится ограничиваться только теми объективно контролируемыми факторами, которые влияют на цены сделок наиболее существенным образом. Вследствие этого цена любой сделки, определяемая в основном контролируемыми элементами сравнения, тем не менее, зависит также и от ряда факторов, экспертно исключаемых из рассмотрения, а иногда и недоступных для измерения (к последним относятся, например, субъективные пристрастия участников сделки).
Учитывая сказанное выше, а также случайный характер самих сделок (со случайным проявлением сочетания ценообразующих факторов), при реализации рыночного подхода сделки с объектами рассматриваются как случайные события, а цены сделок - как случайные величины. Это обстоятельство не в полной мере учитывается пользователями рыночного подхода к оценке недвижимости при выборе способов обоснования, путей реализации и использования результатов этого подхода.
Методы оценки
Учитывая, что метод моделирования рыночного ценообразования требует весьма больших затрат ресурсов и применяется лишь в массовой оценке для целей государственного управления (при определении базы налогообложения недвижимости или ставок арендной платы для сдачи в аренду государственного имущества), здесь основное внимание уделяется применяемому в индивидуальной оценке методу сравнительного анализа сделок.
Рассмотрим теперь алгоритм реализации метода сравнительного анализа сделок. На первом этапе осуществляется исследование рынка недвижимости с целью выявления набора факторов, характеристики которых могут (могли бы) оказать влияние на цену сделки с объектом недвижимости. При этом имеется в виду, что различие в величинах этих характеристик приводит - при прочих равных условиях - к подлежащему корректировке различию в ценах сравниваемых сделок.
Далее для отобранного набора элементов сравнения осуществляется выбор удельных единиц сравнения, в качестве которых могут использоваться цены на единицу измерения количества ценообразующего фактора для объектов сравнения и объекта оценки по всем элементам сравнения. При этом учитывается, что использование удельных характеристик (удельных цен) не приводит к устранению зависимости этих характеристик от общего количества ценообразующего фактора, но существенно ослабляет эту зависимость.
Из базы рыночных данных выбираются сведения о сделках или о предложениях сделок по объектам, которые могут быть использованы в качестве объектов сравнения (объектов-аналогов) для объекта оценки. По каждому из отобранных объектов сравнения проводится сбор дополнительной информации для выявления возможного влияния на цену сделки факторов, не указанных в базе данных. Такая информация может быть получена от непосредственных участников сделки или от посредников.
Данные о сделках с объектами-аналогами обрабатываются с целью определения цены, по которой эти объекты были бы проданы, если бы они обладали характеристиками объекта оценки и продавались бы на рынке на дату оценки. Собственно обработка данных осуществляется различными техниками, отличающимися алгоритмом и инструментами сравнительного анализа. При этом определяются и вносятся в цены сделок поправки по всем элементам сравнения.
Завершается процедура оценки согласованием скорректированных цен сделок по всем объектам-аналогам и получением итогового заключения о рыночной стоимости объекта оценки.
Ценообразующие факторы как элементы сравнения
|
Группа факторов |
Элементы группы для сделок купли-продажи |
Элементы группы для арендных договоров |
|
1. Качество прав |
1.1. Обременение объекта договорами аренды | 1.1. Наличие обременений прав пользования |
| 1.2. Сервитуты и общественные обременения | 1.2. Ограничения срока и условий продления договора | |
| 1.3. Качество права на земельный участок в составе объекта | 1.3. Отсутствие регистрации договора | |
|
2. Условия финансирования |
2.1. Льготное кредитование продавцом покупателя | 2.1. Условия назначения ставок арендной платы |
| 2.2. Платеж эквивалентом денежных средств | 2.2. Платеж эквивалентом денежных средств | |
|
3. Особые условия |
3.1. Наличие финансового давления на сделку | 3.1. Наличие финансового давления на сделку |
| 3.2. Нерыночная связь цены продажи с арендной ставкой | 3.2. Нерыночная связь арендной ставки с ценой продажи | |
| 3.3. Обещание субсидий или льгот на развитие | 3.3. Специальные условия стимулирования арендаторов | |
|
4. Условия рынка |
4.1. Отличие цены предложения от цены сделки | 4.1. Отличие цены предложения от цены сделки |
| 4.2. Изменение цен во времени | 4.2. Изменение цен во времени | |
|
5. Местоположение |
5.1. Престижность района | 5.1. Престижность района |
| 5.2. Близость к центрам деловой активности и жизнеобеспечения | 5.2. Близость к центрам деловой активности и жизнеобеспечения | |
| 5.3. Доступность объекта (транспортная и пешеходная) | 5.3. Доступность объекта (транспортная и пешеходная) | |
| 5.4. Качество окружения (рекреация и экология) | 5.4. Качество среды (рекреация и экология) | |
|
6. Физические характеристики |
6.1. Характеристики земельного участка | 6.1. Архитектурно-планировочные решения |
| 6.2. Размеры и материалы строений | 6.2. Размеры и форма помещений | |
| 6.3. Износ и потребность в ремонте строений | 6.3. Потребность в ремонте помещений | |
| 6.4. Состояние окружающей застройки | 6.4. Состояние окружающей застройки | |
|
7. Экономические характеристики |
7.1. Возможности ресурсосбережения | 7.1. Эффективность управления расходами |
| 7.2. Соответствие объекта принципу ННЭИ | 7.2. Соответствие объекта принципу ННЭИ | |
|
8. Сервис и дополнительные элементы |
8.1. Обеспеченность связью и коммунальными услугами | 8.1. Обеспеченность связью и коммунальными услугами |
| 8.2. Наличие парковки и (или) гаража | 8.2. Наличие парковки и вспомогательных помещений | |
| 8.3. Состояние системы безопасности | 8.3. Состояние системы управления и безопасности | |
| 8.4. Наличие оборудования для бизнеса | 8.4. Наличие оборудования для бизнеса |
Единицы сравнения для объекта-аналога и объекта оценки
В условиях весьма заметного дефицита надежных данных о рыночных сделках удобным оказывается введение удельных цен на единицу количества ценообразующего фактора или на единицу количества физической сущности объекта. Использование таких удельных характеристик, называемых единицами сравнения, хотя и не позволяет полностью исключить зависимость цены от этого фактора, но приводит к существенному ослаблению указанной зависимости и к снижению уровня погрешностей метода.
1. Для земельного участка без улучшений используются удельные характеристики (удельные цены), представленные ниже.
Цена за единицу площади участка:
квадратный метр - для участков под застройку в населенном пункте;
«сотка» (сотня квадратных метров) - для участков под садоводство или индивидуальное жилищное строительство вне населенного пункта;
гектар (десять тысяч квадратных метров) - для сельскохозяйственных и лесных угодий.
Цена за единицу длины (погонный метр) границы участка вдоль «красной линии» (транспортной или пешеходной магистрали) - для объектов торгового, складского, производственного назначения, успешность бизнеса которых зависит от доступности объектов для посещения их покупателями и пользователями, для доставки и отправления грузов;
Цена за участок площадью, стандартной для данного типа функционального использования.
2. Для земельного участка с улучшениями в качестве удельной характеристики принимается удельная цена единицы измерения количества ценообразующего фактора для компонента собственности, вносящего наибольший вклад в стоимость всего объекта. Если стоимость строения заведомо больше стоимости земельного участка, то в качестве основной единицы сравнения для всего объекта используются удельные цены для строения:
цена за единицу полезной (арендной, общей) площади строения (кв. м.);
цена за единицу объема строения; — цена за квартиру или комнату;
цена за один элемент объекта, приносящий доход (посадочное место в ресторане или театре, место или номер в гостинице).
3. Для характеристики удаленности объекта от какой-либо точки «притяжения» целесообразно использовать промежуток времени, в течение которого можно доехать от объекта до этой точки общественным или индивидуальным транспортом (в зависимости от назначения объекта). В этом случае в качестве единицы сравнения можно рассматривать цену единицы измерения этого промежутка времени.
Техники количественного анализа
Техники компенсационных корректировок цен (ТКК)
Техники этой группы предусматривают внесение поправки в цену сделки с объектом-аналогом, имеющим некоторый недостаток в сравнении с объектом оценки. При этом поправка считается равной расчетной прибавке к этой цене, обеспечивающей «компенсацию» упомянутого недостатка объекта-аналога. Если упомянутый недостаток присущ объекту оценки, то рассчитанная поправка вычитается из цены сделки с объектом-аналогом. Рассмотрим различные варианты реализации этих техник.
ТКК-1. Корректировка цен в связи с обременением объекта-аналога или объекта оценки договором аренды.
Обозначим рыночную и контрактную ставки арендной платы для объекта-аналога символами Am и Ac соответственно, коэффициент операционных расходов – Koe, коэффициенты потерь от недозагрузки и неплатежей – Kv и Kd соответственно, площадь арендуемых помещений, на единицу которой задана ставка арендной платы, - S, срок (число лет) действия договора аренды (контракта) - n, а общую норму отдачи на капитал – Yo. Тогда при определении стоимости объекта оценки, свободного от арендаторов, упомянутая выше скорректированная цена Po находится добавлением к цене P сделки с объектом-аналогом величины поправки ΔP:
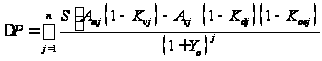 (6.37)
Po = P + ΔP (6.38)
Интересно, что здесь при Am > Ac величина ΔP может иметь как положительное, так и отрицательное значения. Это означает, что цена сделки с объектом-аналогом, обремененным договором аренды со ставкой арендной платы ниже рыночной, может быть выше цены (и рыночной стоимости) объекта, свободного от арендаторов. Очевидно, что такой, на первый взгляд парадоксальный, результат может проявиться при характерных для российского рынка больших величинах потерь от недозагрузки помещений, подлежащих сдаче в аренду.
В последнем случае (ΔP < 0, договор аренды - не обременение, а преимущество!) уместно использование принципа экономического разделения: при высоких среднерыночных уровнях недозагрузки помещений может оказаться целесообразной перед продажей объекта сдача всех помещения в аренду по ставкам, несколько меньшим рыночных (права пользования и владения продаются отдельно от права распоряжения). Очевидно, однако, что такая операция окажется приемлемой только в случае, если наилучшим и наиболее эффективным (ННЭИ) окажется использование объекта в качестве финансового актива.
Следует заметить, что продемонстрированный способ корректировки цен добавлением (вычитанием) поправок, вычисленных в абсолютных единицах, удобен с точки зрения наглядности результата и представленных комментариев. Однако при необходимости применения всех трех подходов к оценке такой способ корректировки сужает доказательную базу оценки вследствие потери независимости метода сравнительного анализа сделок, так как он использует в качестве промежуточного результата величину рыночной стоимости, определяемую методом капитализации дохода. Указанный недостаток устраняется, если корректировка выполняется не добавлением (вычитанием) поправки, а умножением цены сделки для объекта-аналога на соответствующий повышающий (понижающий) коэффициент. С этой целью вводится коэффициент α, равный отношению величины ценовой поправки (6.37) к цене сделки, определенной техникой метода капитализации, аналогичной использованной в (6.37), но со ставкой арендной платы, соответствующей наличию обременения: α=ΔP/P. (6.39)
Если договором аренды обременен объект-аналог, то скорректированная цена Po=Р(1+ α). Если такое обременение имеет объект оценки, то при корректировке цена P объекта-аналога делится на 1+ α: Po=Р/(1+ α). Если такие различия касаются только части помещений, то корректировка выполняется только для этой части помещений.
Техники факторного анализа (ТФА)
ТФА-1. Техника парного сравнения цен сделок. Суть этой техники заключается в том, что цена Poi объекта оценки получается путем корректировки цены P, сделки с соответствующим (i-м) объектом-аналогом по каждому j-му элементу сравнения с использованием поправки, размер которой определяется как разность цен сделок для пар объектов-аналогов, отличающихся только этим элементом сравнения. В простейшем случае допустимости использования линейного приближения, справедливого также для любой пары цен Pq и Pw. соответственно q-го и w-го объектов-аналогов, отличающихся только количественной характеристикой j-го элемента сравнения fj, можно записать: Pq=Pw+pjΔfqwj; Δfqwj=fqj-fwj.
Зная величину разности Δfqwj, можно найти искомую величину pj цены единицы измерения количества ценообразующего фактора: pj=(Pq-Pw)/ Δfqwj, что позволит рассчитать величину слагаемого pjΔfqwj для любого i (включая i=q и i=w). Выбирая аналогичным образом другие пары объектов-аналогов, можно последовательно найти величины p1, p2,…, pn, что позволит найти все значения Poi из набора {Poi}, соответствующего имеющейся совокупности {Pi} цен сделок с объектами-аналогами.
Для реализации этой техники необходимо, чтобы число n объектов-аналогов было не меньше числа элементов сравнения: n>(k+1).
Техника построения трендов основана на описании регрессионным уравнением данных о ценах рыночных сделок с объектами-аналогами, различающимися величиной количественной характеристики только одного из ценообразующих факторов, при наличии монотонной зависимости цены от количественной характеристики указанного фактора. Это относится, например, к зависимости цен сделок от условий рынка. Если вести непрерывный мониторинг цен предложений и цен сделок с помещениями на одном и том же объекте-аналоге, то можно получить набор цен на помещения в разные моменты времени (принципы и правила заключения арендных договоров управляющие компании обычно меняют весьма редко).
Технику построения трендов целесообразно использовать также для учета влияния площади земельных участков или площади помещений на цены единицы этой площади. При этом зависимость может и не быть монотонной: например, кривая зависимости цены одной сотки земельного участка под индивидуальную жилищную застройку от общей площади участка имеет максимум. В этом случае кроме (а иногда и вместо) регрессионного анализа целесообразно использовать графический анализ.
Эту технику целесообразно использовать также при обработке данных о ценах для идентичных объектов, размещающихся на разных расстояниях от центра деловой активности или от станции метрополитена. Она применяется также при оценке стоимости объектов, идентичных по всем параметрам, кроме размеров помещений или числа единиц сравнения (квартир, комнат).
ТФА-2. Техники линейной алгебры. Рассматриваемые выше техники основываются на возможности выявления зависимости цен сделок от каждого из факторов отдельно. Однако это не всегда удается сделать даже в упоминавшемся простейшем случае, когда число объектов-аналогов оказывается равным числу неизвестных (n=k+1). Применение парного сравнительного анализа существенно затрудняется, если не удается подобрать нужное число пар, отличающихся только одним элементом сравнения. Процедура поиска решения может быть упрощена, если использовать аппарат линейной алгебры для системы алгебраических уравнений, полученных из (6.37) путем «обмена местами» искомой величины наиболее вероятной цены Po= Poi сделки с объектом оценки и известной цены объекта-аналога Pi:
Po-p1Δf11-p2Δf12-p3Δf13-…-pkΔf1k=P1;
Po-p1Δf21-p2Δf22-p3Δf23-…-pkΔf2k=P2;
Po-p1Δf31-p2Δf32-p3Δf33-…-pkΔf3k=P3; (6.53)
…
Po-p1Δfn1-p2Δfn2-p3Δfn3-…-pkΔfnk=Pn;
При n=k+1 полученная из (6.53) система уравнений оказывается замкнутой: для определения k+1 неизвестных (Po, p1, p2,…, pk) имеется k+1 уравнений. Если ранг матрицы (F)=(1, Δfij), составленной из коэффициентов при этих неизвестных (1 - при Po и Δfij - при pi), и ранг расширенной матрицы F/Pi=(1, Δfij, Pi) коэффициентов, полученной из матрицы коэффициентов добавлением столбца свободных членов Pi, равны между собой и равны числу неизвестных n, то решение системы уравнений существует и единственно. Этот же вывод следует из условия, что определитель |F| , соответствующий «квадратной» матрице (F), не равен нулю.
Единственную совокупность значений Po, p1, p2,…, pk можно найти решением системы уравнений, записанной в матричной форме: (F)(Pj)=(Pi)→(Pj)=(F)-1(Pi), (6.54) где (F)-1 - «квадратная» матрица (nхn), обратная «квадратной» матрице коэффициентов (F); (Рj)=( Po, p1, p2,…, pk ) - матрица-столбец искомых неизвестных; (Pi) - матрица-столбец свободных членов.
Здесь использование правила Крамера позволяет найти искомые неизвестные pj как частное |Fj|/|F|, в котором определитель |Fj| получен из определителя |F| заменой j-го столбца коэффициентов столбцом свободных членов Pi. Однако очевидно, что уже при n>4 процедура построения обратной матрицы или вычисления соответствующих определителей оказывается весьма громоздкой, и ее целесообразно реализовать лишь используя ПК со стандартным программным обеспечением.
Техники качественного анализа
Техника качественного сравнения цен (ТКС). В условиях развивающегося рынка недвижимости условие существенного превышения числа сделок над числом элементов сравнения не всегда удается реализовать, поэтому нередко приходится ограничиваться применением качественного сравнительного анализа.
Сравнивая объект оценки поочередно с каждым из объектов сравнения по всем ценообразующим факторам, стрелками обозначаем направление корректировки, которая могла бы привести ставку арендной платы к значению, соответствующему свойствам объекта оценки. Если значимость поправок, обозначенных стрелками, примерно одинакова, то результирующая поправка к ставке арендной платы для объекта сравнения имеет направление, совпадающее с направлением большинства корректировок. После ранжирования объектов по направлению корректировок отмечаем, что при заданных условиях величина арендной ставки Ao для объекта оценки находится в некотором интервале значений.
Техника квалиметрического моделирования (ТКМ)
Во всех рассмотренных выше случаях предполагалось, что в анализе удается ограничиться единичными элементами сравнения из названных групп или группами в целом как единичными элементами. Однако в практике оценки нередко приходится учитывать многие элементы из каждой группы и тогда задача с подбором минимума объектов-аналогов, необходимого для реализации рассмотренных техник, существенно усложняется. В этих случаях оказывается весьма полезным использование техники квалиметрического моделирования. Их авторы предложили добавлять к измеряемым характеристикам объекта и ситуаций еще и экспертные оценки свойств объекта, более масштабные, чем в технике качественного сравнительного анализа сделок. При этом учитывается то, что цена объекта является результатом сделки, в которой продавец и покупатель, действуя в своих интересах, выступают в качестве экспертов, формирующих свои заключения на основе собственного опыта или на основе рекомендаций экспертов-оценщиков.
Техника реализуется путем анализа рыночных данных о сделках, а также экспертных оценок качества объектов и среды. Существенно, что все свойства объекта и среды как ценообразующие факторы представляются в виде иерархической структуры («дерева») взаимосвязанных свойств (качеств) объекта, которые отражают признаваемые продавцом предпочтения покупателей.
Такая иерархия имеет несколько (обычно до трех) уровней свойств, последние подразделяются на простые (собственно ценообразующие факторы – элементы сравнения) и сложные (группы элементов сравнения). Построение модели («дерева») в графической или табличной форме повышает наглядность алгоритма самого анализа и его результата.
Важным элементом техники квалиметрического моделирования является формирование шкал для измерения свойств. С этой целью для каждого из «простых» свойств вводятся понятия абсолютного показателя свойства fi, а также минимально возможного - «браковочного» значения fiб и максимально возможного - «эталонного» значения fiэ) показателей. Очевидно, что абсолютные показатели каждого из свойств fi находятся в интервале fiб < fi < fiэ. Это позволяет ввести удобные для обработки и анализа единообразно задаваемые для всех простых свойств относительные показатели Kj=(fi- fiб)/(fiэ- fiб).
Видно, что Kj изменяется в диапазоне от 0 до 1, при этом допускается, что изменение может происходить как по линейному, так и по нелинейному закону.
Кроме относительного показателя простого свойства вводятся понятия интегрального показателя качества объекта Ko, а также относительных показателей Ki и Kik сложных свойств уровней 1 и 2. При такой системе индексации уровней сложных свойств целесообразно уточнить и индексацию для простых свойств: Kj=Kikj=(fikj- fikjб)/(fikjэ- fikjб).
По результатам измерений простых свойств в электронных таблицах строится дерево свойств и для каждого уровня иерархии на основе анкетирования экспертов или статистической обработки рыночных данных вводятся упоминавшиеся коэффициенты весомости (значимости) свойств: Gi - для уровня 1 (свойства высшей сложности); Gik - для уровня 2 (сложные свойства); Gikj - для уровня 3 (простые свойства).
Расчет интегрального показателя качества объекта Ko производится путем «свертки» показателей, т. е. последовательного суммирования «средневзвешенных» относительных показателей простых и сложных свойств. «Средневзвешенные» показатели находят как произведения относительных показателей свойств на коэффициенты значимости последовательно для простых свойств Kik=KikjGikj, сложных свойств Ki=KikGik, и свойств высшей сложности Ko=KiGi:
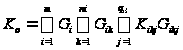 .
(6.61)
Здесь qik - общее число простых свойств на соответствующей (ik-й) «ветви» дерева свойств; ni - общее число сложных свойств на i-й «ветви» дерева свойств; m - общее число сложных свойств высшего (первого) уровня иерархии.
Предполагается, что цена сделки однозначно связана с интегральным показателем качества объекта как товара и что для «идеального» объекта (Komax=1) цена сделки достигает максимально высокого уровня (Poid, Aoid). Тогда цена сделки для объекта оценки, имеющего интегральный показатель качества Ko<1, рыночная стоимость Vo как наиболее вероятная цена сделки (Рo или Аo) определится соответствующим соотношением Po=PoidKo; Ao=AoidKo.
Цену сделки для идеального объекта можно найти, обработав обнаруженные на рынке данные по сделкам с максимально высокими ценами (Pmax, Amax). Определив для объектов, фигурирующих в этих сделках, интегральные коэффициенты качества Komax, можем вычислить и цены для идеального объекта: Poid=Pmax /Komax, Aoid=Amax / Komax.
В качестве примера рассмотрим решение [39] задачи об определении рыночной ставки арендной платы для бизнес-центра техникой квалиметрического моделирования (см. табл. 6.19).
Технику можно реализовать, имея данные хотя бы об одной сделке (цена такой сделки может заменить оговоренную выше максимальную для рынка цену сделки). Однако очевидно,