Экономика недвижимости
Поскольку выражения (3.4) и (3.5) различаются только индексом при Y, то без ущерба для общности выводов далее во всех случаях будем опускать индекс усреднения по периодам, делая при необходимости соответствующие оговорки. Дополнительно отметим, что в соотношениях (3.2)-(3.5) норма отдачи Y выполняет функцию нормы наращения в составе множителя наращения (1+Y)k, а сам этот множитель представляет собой одну из шести функций сложных процентов, называемую будущей стоимостью единицы.
До сих пор рассматривалась величина нормы отдачи, определяющая наращение инвестированной суммы один раз в году. Если предусматривается наращение этой суммы («капитализация приращений») в первый год несколько (q) раз равными порциями ΔCq=(C1-Co)/q, то к концу первого из q периодов этого года накопленная сумма будет равна: C11=C0(1+ΔCq/C0)=C0(1+Y/q)
Все сказанное выше справедливо безотносительно к источнику средств, вкладываемых в объект. Между тем известно, что объекты недвижимости, будучи дорогостоящими, приобретаются или создаются, как правило, с финансированием не только из собственных средств, но также из других источников, включая кредитные ресурсы банков. В наиболее распространенном последнем случае необходимо выделить нормы отдачи на собственный капитал Yе и на заемный капитал Ym, а также общую норму отдачи Y0:
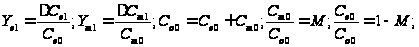
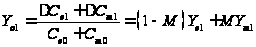 (3.9).
Из (3.9) следует, что Y01 является средневзвешенной величиной из Yе1 и Ym1 - при весовых коэффициентах, каждый из которых равен доле стоимости соответствующего капитала в стоимости объекта. Заметим, что сравнительно простая форма связи (3.9) величин Y0, Уе и Ym, для первого года усложняется в последующие годы из-за неравенства темпов наращения долгов и собственного капитала.
Учет налогообложения, инфляции и рисков
Все соотношения, приведенные выше, получены без учета влияния налогообложения, инфляции и рисков. Очевидно, что в реальном экономическом пространстве из-за налогообложения доходов реальная выгода инвесторов уменьшается. В частности, при выполнении операций, реализующих соотношения (3.1), часть величины приращения ΔC1 должна быть передана государству в виде налога на прибыль. При этом собственно величина налога зависит от структуры инвестированного капитала. Если проект финансируется из заемных и собственных средств (С0 = Сm0+Сe0), то ΔC1= ΔCm1+ ΔCe1. В составе ΔCm1 кроме налогооблагаемой прибыли содержатся также платежи по депозитным договорам и операционные расходы кредитора с сопутствующими налогами.
Величина ΔCe1 формируется после исключения из доходов операционных расходов по эксплуатации объекта и по сделке с ним, включая налоги, сопутствующие этим операциям, а также суммы на обслуживание долга. Однако в составе ΔCe1 сохраняется сумма налога на ту часть прибыли, которая «генерируется» собственным капиталом (все капитальные затраты за период считаются включенными в сумму начальных капиталовложений). Заметим, что из рассчитываемой таким образом величины ΔCe1 не следует вычитать амортизационные отчисления, так как учет необходимости возврата капитала обеспечен процедурой вычитания из конечной величины стоимости капитала начальной величины этой стоимости.
В общем случае
налогом на
прибыль облагается
вся сумма ΔCe1,
и если обозначить
ставку налога
на прибыль
через КT,
то величина
нормы отдачи
на собственный
капитал инвестора
с учетом налогообложения
уменьшится
до величины:
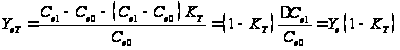 (3.10).
Выражение (3.10) получено для первого года инвестиционного цикла. Если объект удерживается до перепродажи без получения дохода в течение двух лет, то Ce2T=Ce0+(ΔCe1+ΔCe2)(1-KT)=Ce0+[Ce0Ye+YeCe0(1+Ye)](1-KT)=Ce0(1+YeT)+YeTCe0(1+Ye)=Ce0(1+2YeT+YeTYe)≈Ce0(1+YeT)2
Таким образом, можно обнаружить, что в рамках данной схемы нормы отдачи на заемный и на собственный капитал содержат в себе соответствующие ставки процента налога на прибыль (для собственного капитала ≈ YeT), так что реальная прибыль инвестора (девелопера), рассчитанная с использованием такой нормы отдачи на капитал, уменьшается на величину налога на прибыль.
Что касается налога на добавленную стоимость (НДС), то, как это легко показать на примере реализации проекта по (3.1) и (3.2) с учетом НДС, норма отдачи на капитал ставку НДС не содержит: Y1=ΔC1/C0=(1,2C1-1,2C0)/1,2C0.
Важно, что при описанном способе задания нормы отдачи на капитал эта норма может использоваться:
для пересчета «сегодняшних» капиталовложений, свободных от налогов на прибыль и НДС, в будущие благоприобретения, подлежащие данным видам налогообложения;
для пересчета будущих доходов, не очищенных от этих налогов, в сегодняшнюю стоимость, равную денежной сумме, выплачиваемой из средств, уже освобожденных от налогов.
При решении вопроса об учете инфляции обратим внимание на то, что возврат капитала является обязательным условием обеспечения «продолжения экономической жизни» объекта (простого воспроизводства источника экономических благ, жизненно необходимых собственнику капитала). В то же время доход на капитал («отдача» капитала) обеспечивает текущие потребности собственника доходного объекта в экономических благах и расширение воспроизводства упомянутого «источника».
При такой трактовке понятий возврата и отдачи капитала определение понятия нормы отдачи, справедливое в безинфляционном экономическом пространстве, подлежит уточнению для условий, когда инфляция есть. Здесь предстоит учитывать, что простое воспроизводство источника экономических благ окажется возможным лишь при условии, что в составе благоприобретений в конце первого года будут содержаться средства на возврат капитала в увеличенном размере - с учетом уровня инфляции, характеризуемого величиной годового темпа h.
Для примера укажем, что после утилизации строения его воспроизводство в прежних параметрах, характерных для него, как источника арендных доходов «неизменной мощности», обойдется собственнику дороже (вследствие инфляции), чем при возведении (в прошлом) ныне утилизируемого строения. С учетом этого замечания следует иначе представить и новое выражение для величины нормы отдачи на капитал (теперь это будет норма Y1i), которая определяется только частью дохода на первоначальный капитал, свободной от обязательств по финансированию воспроизводства актива: Y1i=[C1-C0(1+h)]/C0=[(P1+Io1)-P0(1+h)]/P0<Y1 (3.11)
Представляется очевидным, что в условиях инфляции в качестве чистой нормы отдачи следовало бы рассматривать именно величину Y1i , однако, как правило, для расчетов принимается более удобная модель, предусматривающая использование величины Y1. В этом случае расчетную величину прибыли предпринимателя нужно будет корректировать с учетом неравенства (3.11).
Имея в виду это примечание, важное для дальнейшего анализа, рассмотрим подробнее проблему учета инфляции при формировании представления о норме отдачи (выполняющей одновременно функции нормы наращения и нормы дисконтирования). Начнем этот анализ для простейшего случая, когда владелец денежной суммы Ψ вносит ее на депозит со сроком возврата с процентами через n периодов (срочный депозит), и выполним его аналогично тому, как это было сделано выше для кредитных ресурсов. Имея сумму Ψ в начальный момент времени, вкладчик может приобрести на эти средства N0 потребительских корзин по цене Р0 за каждую: N0= Ψ/Р0. В условиях отсутствия инфляции вкладчик планирует получить от банка в конце n-го периода при реальной (безинфляционной) ставке idif (dif – deposit inflation free) сумму Dndif=Ψ(1+idif)n. На эту сумму он сможет приобрести большее количество потребительских корзин: Nn=Dndif/P0>N0.
Приращение ΔN=(Nn- N0) как справедливая плата за использование банком средств вкладчика обеспечивает последнему возможность роста его благосостояния или (и) расширенного воспроизводства его источника потребительских благ. Поскольку в условиях инфляции цены на потребительские корзины растут (по схеме сложных процентов), то к моменту завершения срочного депозитного соглашения заданное приращение ΔN числа потребительских корзин вкладчик сможет получить, лишь увеличив сумму долга банка во столько раз, во сколько раз выросла цена потребительской корзины: Nn=Dndif(1+h)n/[P0(1+h)n]
В этом случае сумма долга банка вкладчику по депозитному договору Dnd должна составить величину: Dnd= Ψ(1+idif)n(1+h)n.
Отсюда можно получить величину номинальной депозитной ставки процента id с учетом инфляции: Dnd=Ψ(1+id)n=Ψ(1+idif)n(1+h)n → id= idif+h+hidif.
Вложение собственных средств в приобретение объекта недвижимости моделируется так же, как и обращение средств по депозитному договору, так что норма отдачи Yе на собственный капитал в проекте, связанном с недвижимостью, может быть представлена в виде: Ye=Yeif+h+hYeif, где Yeif представляет собой безинфляционную величину нормы отдачи на собственный капитал, подлежащую определению.
Норма отдачи, сформированная таким образом, должна использоваться в качестве нормы дисконта при капитализации доходов, рассчитываемых (прогнозируемых) с учетом инфляции. При этом нужно иметь в виду, что величина доходов, прогнозируемых в «номинальном» исчислении, в действительности будет определяться «конкуренцией» двух тенденций: инфляционного удорожания аренды помещений (с одновременным ростом операционных расходов) и падения платежеспособного спроса на эти помещения. Очевидно, что вторая тенденция, не учтенная корректировкой (от влияния инфляции) величины дохода, должна отражаться в структуре нормы отдачи дополнительной премией, аналогично учету риска потерь доходов.
Обратим внимание на нередко встречающееся желание использовать в расчетах «реальные» («очищенные» от инфляции) денежные потоки и нормы отдачи. Реализация этого желания не освобождает оценщика от необходимости учитывать упомянутый выше феномен конкуренции двух тенденций в изменении потоков, усложняя решение задачи требованием соответствующего пересчета (перевода в безинфляционное пространство) норм отдачи альтернативных проектов, определяемых и задаваемых, как правило, в номинальном исчислении.
Обратившись далее к проблеме учета влияния рисков в составе нормы отдачи на капитал, сошлемся на позицию банка, вынужденного учитывать возможность частичного (на δ долей единицы) невозврата «шарового» кредита C, выданного заемщикам на n периодов под «безрисковую» годовую номинальную ставку процента, равную irf. Для этого случая было получено, что с учетом риска невозврата части кредита планируемая сумма долга должна быть равна Dnc=C(1+irf)n/(1-δ)≈C(1+irf)n(1+δ) ≈ C(1+irf)n(1+η) ≈C(1+irf+η+ηirf)n, (3.12) т.е. ставка процента с учетом риска невозврата кредита, характеризуемого ежегодным недополучением доли η=δ/n от суммы долгов заемщиков по кредитам общей продолжительностью n периодов, должна составить величину icr≈ irf+η+ηirf≈ irf+η+o(η,irf) (3.13). Это соотношение легко трансформируется для случая проявления нескольких источников риска путем включения в структуру ставки процента icr дополнительных слагаемых, представляющих собой премии за соответствующий вид риска – φ, μ и других:
Здесь irf играет роль безрисковой ставки (rf – risk free), включающей в себя безинфляционную составляющую и темп «расчетной» инфляции (надежно прогнозируемой величины годового темпа инфляции), в то время как «нерасчетная» инфляция учитывается в составе дополнительных слагаемых (φ, μ, ...).
Аналогичным
образом обосновывается
техника суммирования
премий за риски
для общей нормы
отдачи на капитал,
вложенный в
недвижимость:
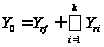 (3.14).
Здесь Yrf – безрисковая норма, включающая в себя безинфляционную составляющую и темп «расчетной» инфляции; Yri – премия за i-й тип риска из полного набора k типов, характерных для проектов, связанных с недвижимостью. Для общей нормы отдачи на капитал, вложенный в недвижимость (Y0), соотношение (3.14) чаще всего представляют в следующем варианте: Y0≈Yrf+Yr+Yl+Yfm (3.15), где Yr - премия за основной пакет рисков, характерных для проектов, связанных с недвижимостью, кроме рисков низкой ликвидности (премия Yl) и рисков принятия инвестиционно-финансовых решений (премия Yfm), которые выделяются из состава пакета для того, чтобы подчеркнуть отличительную особенность недвижимости от других типов финансовых инструментов. Здесь вместо знака равенства поставлен знак приближенного равенства, имея в виду, что в правой части (3.15) кроме представленных четырех слагаемых должны быть показаны слагаемые, содержащие произведения представленных величин и исключенные из рассмотрения как величины весьма высокого порядка малости (см. (3.13)).
7. Моделирование цен предложения и спроса – [1]-стр. 197-205
Инвестиционный проект спекулятивного типа. Обратимся вначале к простейшему («спекулятивному») типу инвестиционного проекта, когда покупатель объекта планирует «подержать» его после приобретения - без затрат и без извлечения доходов - в течение k периодов, а затем продать с выгодой, ожидая получить норму отдачи от проекта в размере Y. В этом случае он прогнозирует денежную сумму Pk ожидаемую к получению от перепродажи объекта через k периодов, и определяет сумму Р0, которую он может позволить себе заплатить за покупку, имея в виду достижение поставленной цели по величине нормы отдачи на вложенный капитал: P0=Pk/(1+Y)k=Pkdk (3.16).
Здесь dk =1/(1+Y)k – дисконтный множитель, в котором норма отдачи на капитал Y выполняет также и функцию нормы дисконтирования. Таким образом, для данного типа инвестирования с помощью нормы отдачи на капитал мы связали между собою денежные суммы, уплаченные при покупке объекта и полученные при его перепродаже. Очевидно, что это соотношение позволяет решить и обратную инвестиционную задачу: по какой цене Pk должен продать объект его собственник через k периодов после покупки его по цене P0 и «спекулятивного» владения им, для того чтобы гарантировать себе получение нормы отдачи на капитал на уровне Y:
Здесь (1+Y)k - множитель наращения, в котором норма отдачи на капитал k выполняет также и функцию нормы наращения.
В рамках рассмотренной модели «спекулятивного» инвестиционного цикла (от покупки до перепродажи без промежуточных благоприобретений) может быть оценена и величина прибыли предпринимателя (инвестора) от реализации проекта в конце инвестиционного цикла:
Prof=P0[(1+Y)k-1] – абсолютная величина валовой прибыли (до выплаты налога на прибыль), без учета инфляции;
Pr=Prof/P0=[(1+Y)k-1] – относительная величина (коэффициент) валовой прибыли без учета инфляции;
Prereal=[(1+Yeif)n-1](1+h)n – коэффициент валовой прибыли (на собственный капитал) с учетом инфляции;
PreT≈[(1+YeT)n-1] – коэффициент чистой прибыли без учета инфляции;
PrerealT≈ [(1+YeifT)n-1](1+h)n – коэффициент чистой прибыли с учетом инфляции.
Если при покупке объекта используются также и заемные средства, то аналогичные соотношения можно получить и для совокупной прибыли. Например, коэффициенты номинальной Pr o и реальной Proreal валовой прибыли всего проекта при использовании заемных средств определяются соотношениями: Pr o=(1+Yo)k-1; Proreal=[(1+Yoif)n-1](1+h)n (3.17) .
В несколько усложненном (в сравнении со «спекулятивным») варианте инвестиционного цикла - доходной эксплуатации объекта в течение первого года и перепродажи его в конце этого года - норму отдачи на капитал Y можно представить аналогично (3.1): Y=((P1+Io1)-P0)/P0 (3.18), где P0 - денежная сумма (Р - price), вложенная в объект при его покупке в начале первого года инвестиционного цикла; P1 - сумма, полученная собственником от перепродажи объекта в конце первого года (за вычетом налогов на сделку и комиссионных платежей брокерам); Io1 -общий чистый операционный доход (I – income, o – overall), полученный от использования объекта инвестором в течение года и рассчитанный путем вычитания из эффективного валового дохода всех операционных расходов.
Доход Io1 в общем случае включает в себя две составляющие, одна из которых предназначается для возврата капитала (в операционные расходы не включались амортизационные отчисления!), а другая - для получения дохода на капитал. Существенно, что определение понятия нормы отдачи по (3.11) справедливо при любых P1 и Io1, в том числе для двух предельных случаев: когда операция имеет упоминавшийся спекулятивный характер (Io1=0) и когда актив полностью амортизируется за время (год) его эксплуатации (P1 =0).
Проект с приобретением объекта как финансового актива. Обратимся теперь к более сложному инвестиционному проекту: после приобретения объект недвижимости используется новым собственником в течение нескольких (n) лет для извлечения дохода Ij (ежегодно), а в конце инвестиционного цикла - перепродается.
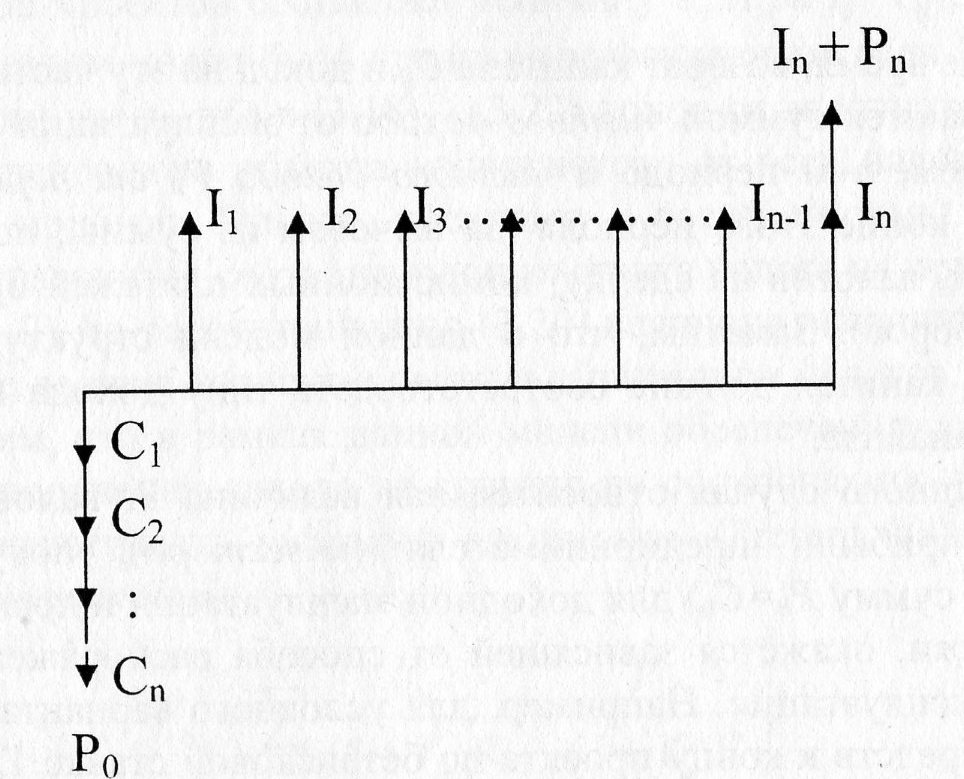
Для этого
случая используем
иную модель
формирования
дохода на капитал:
исходный капитал
(в денежном
выражении
С0=P0)
«дробится»
на части Cj,
возврат которых
и получение
дохода на которые
распределяются
во времени:
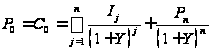 (3.20).
По известным
для проданного
объекта управления
величинам P0,
Ij,
Pn
из (3.20) можно
рассчитать
величину
«интегральной»
(итоговой) нормы
отдачи Y:
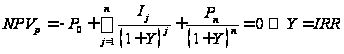 (3.22)
Здесь NPVp– чистая текущая стоимость благоприобретений и издержек данного конкретного инвестиционного проекта, а IRR – внутренняя норма рентабельности проекта. Если среднерыночная норма рентабельности такого типа проектов составляет величину Y0, то управление объектом может быть признано эффективным, если Y > Y0.
Отметим здесь, что в (3.18) - (3.22) доход от эксплуатации и доход от перепродажи объекта «очищаются» от всех налогов, кроме налога на прибыль. Однако, поскольку в составе нормы отдачи на капитал содержится соответствующая ставка налога на прибыль, то рассчитанная по (3.20) величина выкупной цены Р0 объекта не должна корректироваться вычитанием налогов.
Заметим, что
в рамках данной
модели обеспечения
возврата капитала
и получения
дохода на капитал
по соотношению
типа (3.20) можно
рассчитывать
текущую
стоимость
(Present
Value)
PV=V0
объекта
инвестиций:
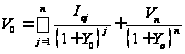 (3.23),
здесь Ioj – чистый операционный доход, Yo — общая норма отдачи на капитал, вложенный в данный тип недвижимости, Vn – расчетная величина дохода от перепродажи объекта в конце n-го периода (за вычетом налогов, комиссионных платежей брокерам и прочих сборов).
По терминологии, принятой в оценке, процедура пересчета по (3.23) будущих благоприобретений к моменту времени, соответствующему началу первого из n периодов инвестиционного цикла, ознаменованному одномоментным вложением средств в объект, называется капитализацией будущих доходов нормой отдачи Yo. В западной литературе и в некоторых российских публикациях эта процедура именуется DCF-анализом.
Проект девелопмента с продажей созданного объекта. Рассмотрим теперь модель обеспечения одномоментного получения средств (в сумме Рс) для возврата капитала и получения дохода на капитал, вложение которого в объект недвижимости было рассредоточено во времени частями Еj по k периодам, предшествовавшим моменту совершения сделки.
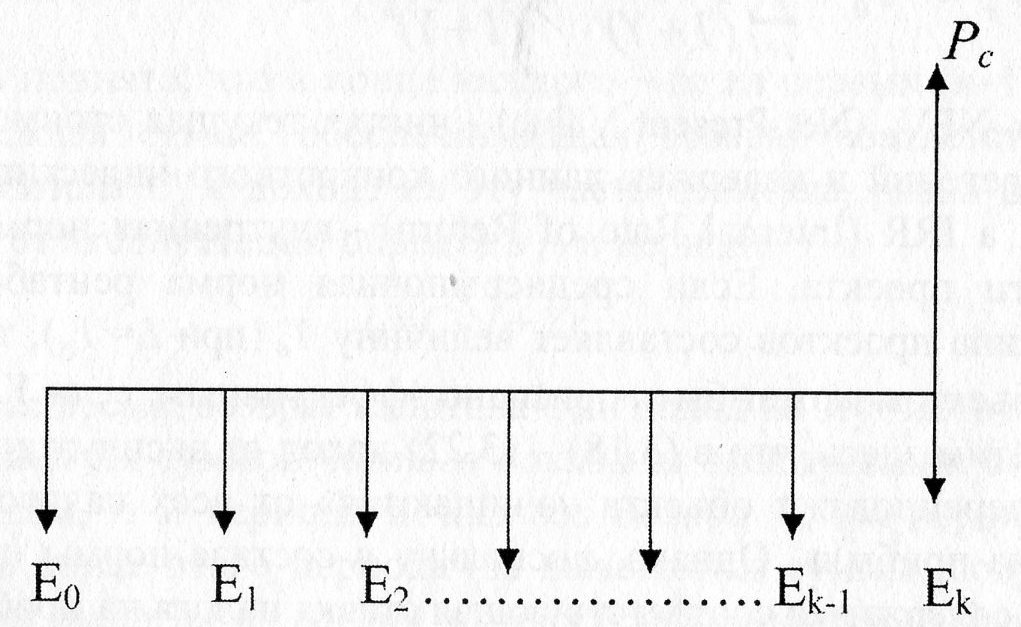
Итоговые
соотношения,
связывающие
издержки на
создание объекта,
денежную сумму,
получаемую
инвестором
при продаже
объекта, с нормами
отдачи Ycj
на доли
капитала, вложенные
в соответствующем
периоде инвестиционного
цикла, имеют
вид: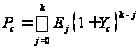 (3.25).
Формула (3.25)
может быть
использована
для анализа
эффективности
принятия решения
о выборе варианта
строительства
(реконструкции)
и управления
проектом - при
известной
величине суммы
сделки Рс: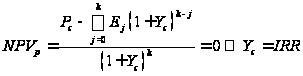 (3.26)
Если представленный
в (3.25) вариант
использования
объекта является
наилучшим и
наиболее эффективным,
если применяемые
в расчете суммы
затрат на реализацию
проекта, графики
возмещения
этих затрат,
а также нормы
отдачи на капитал
являются типичными
для данного
рынка (Yс
= Yoc),
то в рамках
рассмотренной
модели рыночная
стоимость Vo
объекта
инвестиций,
«рассредоточенных»
суммами Cj
по k
периодам,
определяется
в рамках затратного
подхода,
реализуемого
методом, который
можно было бы
назвать методом
капитализации
(наращения)
издержек нормой
отдачи. Найденная
этим методом
рыночная стоимость,
определенная
на дату, соответствующую
упомянутому
моменту совершения
сделки и поступления
средств инвестору,
может быть
представлена
в виде:
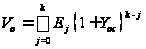 (3.27).
Отметим, что в (3.25) - (3.27), как и ранее в (3.2) - (3.5), норма отдачи выполняет также функцию нормы наращения в соответствующих множителях наращения.
Сделка купли-продажи нового объекта. Совместив модели продажи объекта, только что завершенного строительством, и покупки этого объекта для использования его в качестве инвестиционного актива, можем моделировать ценообразование в сделке купли-продажи. Для этого сначала соотношением (3.25) описываем зависимость цены предложения РS=PC от характеристик проекта, реализованного девелопером (продавцом). Позицию покупателя моделируем соотношением (3.20), обеспечивающим формирование цены спроса Pd=P0. Очевидно, что при моделировании вероятной сделки следует искать условия, на которых покупатель и продавец достигнут соглашения о цене сделки, т. е. определить условия, при которых РS=Pd. Полагая, что оба участника сделки руководствуются типичными мотивами и соглашаются с тем, что все доходы и расходы, а также графики их локализации соответствуют «рыночным стандартам» (реальным проявлениям рыночных предпочтений), можем предположить, что в соответствии с ценовым механизмом рыночного ценообразования, окажется РS=Pd=Vo. Это означает, что участники сделки должны будут договориться о цене сделки, которая будет примерно равна рыночной стоимости Vo. При этом следует иметь в виду, что все затраты на строительство ограничиваются рынком «снизу», в то время как чистые доходы от эксплуатации объекта ограничиваются рынком «сверху». В этих условиях предметом торга оказывается только норма отдачи на капитал: в (3.20) -норма (ставка) дисконтирования, в (3.25) - норма наращения. Оба участника сделки стремятся к повышению этой нормы (каждый своей), что ведет к превышению РS над Pd в процессе торга. В момент достижения соглашения о цене сделки обоих участников интересует соотношение норм наращения и дисконтирования. И хотя аналитику ясно, что набор и величина потерь от рисков у продавца (девелопера) существенно больше, чем у покупателя (Yос>Yo), последнему нужна помощь в осознании этого соотношения. Дело в том, что покупатель может привести «неотразимый» аргумент: у продавца все риски закончились (объект готов), в то время как у него (покупателя) впереди - только прогнозы в условиях неопределенности и риска. Этот аргумент нейтрализуется контраргументом: девелопер намеренно выбрал рискованную сферу деятельности, предполагающую, что после продажи готового объекта полученные деньги вкладываются в новый девелоперский проект, перспективы которого более рискованны, чем перспективы покупателя готового объекта. Из этого следует, что в комбинированных проектах (сначала строим или реконструируем, вкладывая деньги, потом эксплуатируем - с извлечением доходов) для этапа строительства и этапа доходной эксплуатации должны выбираться разные величины нормы отдачи на капитал (Yос>Yo).
8. Структура доходов и расходов для объекта недвижимости– [1]-стр. 62-71
Доходная часть бюджета
Важнейшей экономической характеристикой доходного объекта недвижимости является «рентный доход», генерируемый земельным участком и улучшениями. При использовании объекта в качестве финансового (инвестиционного) актива рентный доход определяется как сумма средств, передаваемых пользователем собственнику в виде арендной платы в обмен на право владения и (или) пользования землей и (или) улучшениями (строениями, коммуникациями) в течение определенного периода времени. Размер суммы и сопутствующие условия определяются соответствующим арендным договором, в котором обозначаются все условия, существенным образом влияющие на уровень арендного дохода. В частности, устанавливаются пять форм расчетов за аренду объекта (или его элементов), среди которых наиболее распространенной является форма единовременных или периодических денежных платежей.
В этом случае для расчета арендной платы указывается удельная характеристика - ставка арендной платы, определяемая как арендный доход, выраженный в денежных единицах за единицу времени и отнесенный к единице площади помещения (участка земли). Если использование в качестве финансового актива объектов недвижимости того вида, к которому принадлежит объект анализа и оценки, является типичным, то, как правило, анализ доходности оцениваемого объекта можно выполнять, опираясь на доступную информацию о рыночных ставках арендной платы для аналогичных объектов.
При характеристике доходности объекта недвижимости, используемого в качестве реального актива («операционная» недвижимость для прибыльного производства товаров и услуг), доходность объекта определить сложнее. В связи с этим следует иметь в виду, что во всех случаях доходного использования недвижимости необходимо отличать рентный доход объекта от дохода, генерируемого бизнесом, реализуемым на данном объекте.
При аренде объекта бизнесменом арендная плата (рентный доход объекта) составляет лишь часть дохода от бизнеса (от продажи товара - продукта этого бизнеса). Величина этой платы может быть определена как денежная сумма, которая остается после платы за использование в бизнесе наемного труда и ресурсов (финансов, материалов, машин), предназначенных для производства товара, а также за обеспечение управления бизнесом - все с учетом соответствующих частей прибыли и налогов, относящихся к указанным компонентам бизнеса.
В составе рассчитанного таким образом рентного дохода (арендной платы) в общем случае остаются (не вычитаются из дохода от бизнеса) средства на оплату персонала, ресурсов, налогов, а также прибыль, относящиеся к элементам объекта недвижимости (к земле, строениям, коммуникациям и пр.). Очевидно, что рентный доход (арендная плата), определенный вышеприведенным образом, может быть использован в расчете характеристик доходности объекта недвижимости как реального актива. Однако приведенный алгоритм расчета рентного дохода целесообразно использовать также и при обосновании величины арендной ставки для объекта недвижимости как финансового актива. В обоих случаях задача упрощается, если имеется информация о рыночных ставках арендной платы для аналогичных объектов.
Начнем анализ с характеристики бюджета объекта, доходная часть которого определяется на основе рыночных данных об аренде объектов, аналогичных анализируемому объекту
|
Наименование |
Обозначение |
Символ |
Примечание |
| Потенциальный валовой доход = Potential Gross Income | ПВД = PGI | Ipg | Контрактная арендная плата Iрс |
| Платежи за перерасход ресурсов Iph | |||
| Рыночная арендная плата Ipm | |||
| Прочие доходы Iра | |||
| Потери дохода = Vacancy & Collection Loss | ПД = V&L | IpgKvl | Потери от недозагрузки IpgKv |
| Потери от неплатежей IpgKl | |||
| Эффективный валовой доход = Effective Gross Income | ЭВД = EGI | Ieg | Ieg=Σ Ipgi(1-Kvi)(1-Kli) |
| Операционные расходы = Operation Expences | ОР = ОЕ | Еo | Постоянные Еc. |
| Переменные Еv | |||
| Чистый операционный доход = Net Operating Income | ЧОД = NOI | Io | Io = Ieg - Е0 |
| Выплаты по обслуживанию долга = Mortgage Debt Service | ОД = DS | Im | Im= Vm Rm |
| Чистый валовой доход = Pre-Tax Cash Flow | ЧВД = PTCF | Ie | Ie= Io - Im= Ve Re |
| Налог на прибыль = Tax | Нал = Tax | Tpr | Tpr = KT(Ie-Am) |
| Чистый доход = After-Tax Cash Flow | ЧД = ATCF | Iat | Iat = Ie(1- KT)+ KT Am |
| Доход от продажи объекта = Reversion | ДПО = Rev | Vn | За вычетом расходов на сделку |
«Стартовой» характеристикой доходности объекта является потенциальный валовой доход (ПВД = Ipg). Этот вид дохода определяется как максимально возможная денежная сумма, планируемая к получению в течение предстоящего года (после даты оценки или даты приема объекта в управление) – при наиболее эффективном коммерческом использовании всего потенциала всех элементов объекта. ПВД включает в себя четыре составляющие:
контрактную годовую арендную плату Iрс - выплаты по договорам аренды, остающимся действующими в течение всего или части соответствующего года;
платежи за перерасход ресурсов Iph - надбавки за превышение норм использования временных, энергетических и других ресурсов, процентные надбавки к арендой ставке при превышении оборота бизнеса над оговоренным базовым уровнем, другое;
рыночную годовую арендную плату Ipm - арендные платежи за планируемую сдачу в аренду по рыночным ставкам всех не занятых арендаторами основных помещений, в том числе занятых собственником или нанятым им персоналом;
прочие доходы Iра за год, включая: арендную плату за землю под автостоянкой, платежи за размещение рекламы на фасаде здания или на стенах внутри здания и пр., предназначенного исключительно для арендаторов основных помещений объекта.
Первые три составляющие отражаются в действующих или планируемых к заключению договорах аренды, связанных, так или иначе, с использованием основных помещений, в то время как четвертая составляющая относится к свободной части земельного участка, а также к помещениям и к элементам конструкций вспомогательного или технического назначения.
Отметим обязательность учета всех названных компонентов потенциального валового дохода, значимость которых должна проверяться при анализе с целью выбора варианта наилучшего и наиболее эффективного использования объекта. Здесь нужно учитывать, что управляющий объектом в интересах собственника старается реализовать все мыслимые и доступные возможности извлечения доходов при эксплуатации объекта.
Все перечисленные выше доходы, как правило, не могут быть получены в полном объеме:
из-за потерь, связанных с недозагрузкой - вследствие ограниченного спроса или потери времени на смену арендаторов;
из-за потерь, связанных с обычной в современных условиях практикой задержки или прекращения очередных платежей арендаторами в связи с потерей ими платежеспособности.
С учетом предположения, что потери от недозагрузки и неплатежей для разных типов помещений одинаковы, можем рассчитать эффективный валовой доход (ЭВД = Ieg) как разность ПВД и потерь от недозагрузки и неплатежей.
Структура операционных расходов
Операционные расходы подразделяются на две группы: условно постоянные Еc и условно переменные Еv формируемые из довольно полного общего перечня расходов. В табл. представлен примерный перечень операционных расходов, соответствующий «полной» аренде, при которой предусматривается включение в арендную ставку всех видов операционных расходов, связанных с функционированием арендуемых элементов объекта недвижимости.
Заметим, что в «классической» теории оценки операционные расходы группируются в три блока: постоянные расходы, не зависящие от уровня загрузки объекта; переменные расходы, зависящие от уровня загрузки помещений, и резерв замещения (ресурсы на отложенный ремонт). Указанное разделение недостаточно логично, так как в состав ресурсов на отложенный ремонт включаются как переменные, так и постоянные расходы. В