Экономика недвижимости
При определении Iegi нужно выполнять требования, касающиеся Ipgi, и, дополнительно, необходимо обосновывать величину потерь от недозагрузки и неплатежей, предположительно прогнозировавшуюся покупателем для эксплуатации приобретаемого объекта в течение года, следовавшего за датой сделки.
Заметим, что в (4.5) каждое усредненное для рынка значение величин (Mpg и Meg) рассчитывается как средневзвешенное с использованием весовых коэффициентов γj. Эти коэффициенты учитывают степень «удаленности» объекта-аналога от объекта оценки. Дело в том, что качества прав, а также субъективные условия финансирования и сделки могут по-разному сказываться на ценах сделки и на доходах. Поскольку указанные различия факторов влияют на величину соотношения цены продажи и соответствующего дохода, не компенсируясь при делении одного на другое, то приходится корректировать цены сделок. С ростом размеров указанных корректировок уменьшается «вес», присваиваемый соответствующему слагаемому в сумме (4.5).
Сопоставим между собою две техники мультипликаторов валового дохода. Проявление ТМПВД в качестве универсального способа капитализации возможно при условии, что в первое из двух выражений (4.5) подставляются данные по ценам продаж и величинам потенциального валового дохода только для тех объектов, у которых с объектом оценки совпадают и соответствуют принципу ННЭИ:
|
функциональное использование помещений; величины потерь от недозагрузки и неплатежей; структура операционных расходов; динамика изменения со временем доходов, рисков и величины стоимости. |
Нетрудно обеспечить выполнение всех этих условий, если обе техники капитализации доходов с помощью мультипликаторов применяются при оценке жилой недвижимости. При оценке коммерческих объектов ТМЭВД имеет преимущество, т.к. при ее реализации приходится иметь в виду на одно ограничение меньше в сравнении с ТМПВД: из приведенного выше перечня условий «а-d» исключается условие «b», требующее равенства потерь от недозагрузки и неплатежей для объекта оценки и объектов-аналогов.
Однако обе техники имеют один общий недостаток: поскольку мультипликаторы определяются путем сравнительного анализа сделок с проданными объектами, применение этих техник в доходном подходе приведет к получению величины рыночной стоимости объекта оценки, практически идентичной величине стоимости, полученной методом сравнительного анализа сделок.
Техники коэффициентов капитализации
Техники второй группы обеспечивают капитализацию чистого операционного дохода путем деления его на норму денежного потока, называемую общим коэффициентом капитализации Rо: Vo=Io/Ro. (4.6)
Заметим, что здесь можно было бы использовать и соотношение, рассмотренное выше Vo = Io/Мo,однако ведение в рассмотрение общего коэффициента капитализации вместо обратной ему величины мультипликатора чистого операционного дохода Мo оказалось удобнее при представлении связей инструмента капитализации с другими параметрами.
Техника сравнительного анализа (ТСА) обеспечивает определение коэффициента капитализации путем обработки рыночных данных о ценах продаж Pj и чистых операционных доходов Ioj на конец года, следующего за датой продажи (аналогично тому, как это делалось при определении величин мультипликаторов):
 .
(4.7)
При применении ТСА нет необходимости - в сравнении с ТМЭВД - оговаривать идентичность условий, касающихся учета операционных расходов: для признания Ro универсальным инструментом из перечня условий «а-d» исключается теперь не только п. «b», но также и пункт «c», касающийся учета структуры расходов и степени полноты включения их в арендную ставку. Однако ТСА обладает тем же основным недостатком, который отмечался для техник мультипликаторов валового дохода: использование Ro, полученного обработкой данных о сделках с объектами-аналогами (с корректировками по некоторым элементам сравнения), имеет своим результатом потерю независимости доходного подхода от сравнительного (рыночного) подхода к оценке объекта.
Техника коэффициентов операционных расходов (ТКОР) устанавливает связь между общим коэффициентом капитализации Ro, коэффициентом операционных расходов Koe и мультипликатором эффективного валового дохода Meg: Ro=(1-Koe)/Meg, где Koe=OЕ/Ieg – операционные расходы; Ме=Vo/Ieg.
Обоснованность формулы подтверждается прямой подстановкой выражений для величин Meg и Koe в правую часть (4.8) - с учетом (4.6).
Несмотря на то, что в расчете участвует мультипликатор Meg данная техника обладает преимуществами в сравнении с техникой мультипликаторов эффективного валового дохода. Важным преимуществом является исключение необходимости выполнения условия идентичности структуры операционных расходов и их представительства в арендной ставке для объекта оценки и для объектов-аналогов при определении Meg, так как изменения в структуре учитываемых операционных расходов отражаются одновременно и эквивалентно в числителе и в знаменателе (4.8).
Более существенным достоинством техники является ослабление зависимости инструмента и результата оценки рыночной стоимости по доходу от информации о рыночных сделках и от процедур сравнительного анализа с корректировками цен. Здесь расщепляются источники и потоки обрабатываемой рыночной информации: расчет опирается на среднерыночные величины мультипликаторов эффективного валового дохода, накапливаемые информационными центрами оценщиков, и на коэффициенты операционных расходов, публикуемые и накапливаемые информационными центрами объединений профессиональных управляющих недвижимостью. Необходимость последних публикаций обуславливается потребностью собственников недвижимости контролировать бережливость нанятых ими внутренних и внешних управляющих при существующей практике исчисления вознаграждения последних в процентах от Ieg.
Техника группы компонентов собственности (ТГКС) обеспечивает расчет общего коэффициента капитализации с использованием рыночных величин коэффициентов капитализации для земли Rl и для улучшений Rb, а также типичной для локального рынка недвижимости доли L стоимости земли в стоимости Vo всего объекта недвижимости: Ro=RlL+Rb(1-L), (4.9) где L=V1/Vo; Rl=Il/Vl; Rb=Ib/Vb; V1 – стоимость земли, Vb – рыночная стоимость улучшений, Vo=V1+Vb и Io=I1+Ib. Справедливость формулы проверяется прямой подстановкой в ее правую часть приведенных выше выражений для всех величин и сравнением результата подстановки с (4.6).
Обратим внимание на то, что в данном представлении параметр L может рассматриваться в качестве весового коэффициента, характеризующего вклад земельного участка в стоимость объекта, в то время как величина (1-L) характеризует вклад улучшений в стоимость объекта. Из этого следует, что общий коэффициент капитализации является величиной, средневзвешенной между Rl и Rb. Дополнительно отметим, что, как будет показано далее, всегда Rl<Rb, и, следовательно, Rl<Ro<Rb (4.10)
Рыночные значения коэффициентов капитализации для земли могут быть определены обработкой цен сделок купли-продажи с земельными участками (Р,у) и с объектами недвижимости (Plj), характеризуемыми пренебрежимо малым вкладом земли в их стоимость, а также обработкой данных о величинах чистых операционных доходов, генерируемых земельным участком Ilj, и улучшениями Ibj объекта оценки - аналогично (4.7):
 ;
 (4.11)
Здесь Ilj рассчитывается по известной рыночной ставке арендной платы за пользование и владение землей (находится методом сравнительного анализа арендных договоров или оценивается корректировкой нормативной ставки аренды, устанавливаемой государством), за вычетом операционных расходов. При этом учитывается, что пренебрежимо малы потери:
от недозагрузки - из-за длительных сроков аренды и весьма редкой смены арендаторов,
от неплатежей - из-за законодательно закрепленных жестких санкций к должникам по арендной плате за землю.
Что касается операционных расходов, то в них всегда включается налог на землю. Весьма редко - при сдаче в аренду участков земли корпорациями, обеспечившими прокладку коммуникаций - в арендную ставку и в операционные расходы включаются платежи, обеспечивающие со временем возврат капитала и доход на капитал, вложенный в коммуникации. При этом имеется в виду, что указанные платежи не включаются в арендную ставку и в операционные расходы на землю, если они включены в тарифы ресурсов, поставляемых арендатору участка по указанным коммуникациям.
Определение Ibj осуществляется процедурами, аналогичными определению Ioj - но только для объектов, располагающихся на окраинах поселения, где (и при условии, что) вклад земельного участка в величину чистого операционного дохода от любых объектов недвижимости пренебрежимо мал, т.е. когда Ibj≈Ioj. Для этих же объектов принимается Pbj≈Pj, так что в результате применения техник ТСА окажется Rb≈Ro. При этом нужно иметь в виду, что полученная таким образом приближенная величина Rb должна рассматриваться как оценка «снизу» искомой величины коэффициента капитализации для улучшений (см. неравенство (4.10)).
Существенно труднее решается задача отыскания величины L, характерной для каждого поселения. Для западных стран известна тенденция ускоряющегося роста цен на землю с приближением участков к центру города, что обычно отражается на столь же стремительном удорожании зданий - вследствие увеличения их этажности, а также ценности проектов, материалов, отделки. Указанная синхронизация тенденций обуславливается «выдержкой» примерной неизменности величины L по поселению в целом - на уровне, исторически сложившемся и примерно известном для каждого поселения. В России планирование застройки осуществлялось без ориентации на целесообразность указанной синхронизации, поэтому сегодня данных по этой характеристике у оценщиков нет, и техника в целом оказывается неприменимой для целей оценки.
Техника инвестиционной группы (ТИГ) опирается на связь общего коэффициента капитализации с коэффициентами капитализации для заемного и для собственного капитала: Ro=MRm+(1-M)Re,(4.12) где М=Vт/Vo - доля величины заемного капитала Vm в величине рыночной стоимости всего объекта Vo=Vт+Ve; Rm=Im/Vm - коэффициент капитализации для заемного капитала, называемый также ипотечной или кредитной постоянной; Re=Ie/Ve - коэффициент капитализации для собственного капитала, называемый также дивидендом на собственный капитал (чистый операционный доход Io= Im+Ie делится между двумя интересами - заемного и собственного капитала); Im и Ie - части чистого операционного дохода Io, приходящиеся на заемный и собственный капитал соответственно, Ve - рыночная стоимость собственного капитала, вкладываемого в объект оценки.
Соотношение (4.12) обосновывается прямой подстановкой в его правую часть выражений для Rm, М и Re.
Представленная техника существенно интереснее для практики оценки в условиях развивающегося и, тем более, развитого института ипотечного кредитования, так как кредитные учреждения, конкурируя между собою, задают на рыночно обоснованном уровне свои условия по приемлемой доле М заемного капитала в рыночной стоимости объекта и по величине ипотечной постоянной - коэффициента капитализации для заемного капитала Rm. Что касается коэффициента капитализации для собственного капитала Re (дивиденда на собственный капитал в первый год после даты оценки как даты старта проекта), то его можно оценить по альтернативным проектам равной рискованности, в том числе и не связанным с недвижимостью. Заметим, что последнее особенно важно для инвестора, нуждающегося в оценке рыночной стоимости объекта в условиях слабого развития рынка недвижимости.
Обратим внимание на недопустимость применения данной техники в случаях, когда оцененная по доступным альтернативным проектам величина коэффициента капитализации для собственных средств Re оказывается меньше ипотечной постоянной Rm. Такое соотношение указанных коэффициентов делает использование заемного капитала для типичного инвестора невыгодным, и применение техники инвестиционной группы в оценке рыночной стоимости становится бессмысленным.
Поясним последнее утверждение, напомнив о феномене финансового левереджа: кредиты следует брать, если с ростом доли М заемного капитала в рыночной стоимости объекта инвестирования увеличивается норма отдачи на собственный капитал и дивиденд на собственный капитал. Эта установка определяет соотношение между величинами, представленными в (4.12). В самом деле, при обычно фиксированных (задаваемых рынком) значениях Ro и Rm величина Re оказывается функцией M: Ro=MRm+(1-M)Re; Re=(Ro-MRm)(1-M)-1=Ro+(Ro-Rm)(1-M)-1.
Знак производной от Re по M и определяет направление действия рычага: ∂Re/∂M=(Ro-Rm)/(1-M)2, откуда следует, что дивиденд на собственный капитал растёт с увеличением доли заёмного капитала при выполнении условия (∂Re/∂M)>0, если Re>Ro>Rm. Напротив, левередж оказывается отрицательным, если (∂Re/∂M)<0, если Re<Ro<Rm.
Для будущего анализа важно отметить, что в текущих условиях на рынке заимствований М≥0,7, т.е. ипотечная постоянная может рассматриваться как нижняя граница возможных значений общего коэффициента капитализации.
Техника коэффициента покрытия долга (ТКПД) широко применяется в условиях развитой практики ипотечного кредитования. В этих условиях кроме упоминавшихся ранее сведений о величинах М и Rm, банки и другие кредитные учреждения обращают внимание на проявляющуюся в бизнес-плане заемщика величину коэффициента покрытия долга DCR=Io/Im. Величина этого коэффициента должна быть достаточно высокой для обеспечения гарантии возвратности кредита при ожидаемых рисках недополучения заемщиком планируемой величины чистого операционного дохода.
Существенно, что в условиях конкуренции и повсеместного выбора заемщиками максимально возможных размеров ссуды кредитные учреждения устанавливают контрольные значения для DCR, как правило, близкие к среднерыночным. Нетрудно показать (прямой подстановкой), что при известных в конкурентной банковской среде рыночно обоснованных величинах Rm, М и DCR общий коэффициент капитализации может быть рассчитан по соотношению: Ro = Rm M DCR.(4.13)
Эта техника интересна тем, что - в сравнении с предыдущей техникой (4.12) - опирается только на банковскую информацию и не требует обращения к труднодоступной информации о доходности на собственный капитал для альтернативных проектов.
Техники остатка
При известной стоимости V1 одного из двух интересов в собственности стоимость второго V2 рассчитывается посредством капитализации инструментом R2 части I2 чистого операционного дохода I0, относящейся к этому второму из двух интересов (V2=I2/R2). В свою очередь, I2 находится из условия выполнения очевидных соотношений: Io=I1+I2; I1=V1R1; I2=Io-I1=Io-V1R1 откуда следует: V2=(Io-V1R1)/R2 и Vo=V1+V2=V1+(Io-V1R1)/R2. (4.14)
Наибольший интерес из этой группы техник представляет техника остатка для земли (ТОЗ), которая применяется, когда известна рыночная стоимость улучшений Vb, чистый операционный доход от эксплуатации объекта Io, а также коэффициенты капитализации для земли Rl и улучшений Rb. В этом случае доход, генерируемый земельным участком, определится из очевидного соотношения Il = Io-VbRb, откуда с учетом (4.14) следует Vl=(Io-VbRb)/Rl; (4.15) Vo=Vb+(Io-VbRb)/Rl. (4.16)
Этот вариант техники остатка позволяет определять стоимость земли (или - как минимум - находить зависимость этой стоимости от местоположения участка) в городах, где слабо развит или отсутствует рынок земли, но сравнительно легко может быть оценена рыночная стоимость улучшений - техниками затратного подхода к оценке недвижимости. Т.о., в данной классической редакции этой техники без комментариев используется условие равенства величин рыночной стоимости улучшений, найденных методами затратного и доходного подходов к оценке.
Аналогичным образом представляется вторая техника этой группы - техника остатка для улучшений (ТОУ), в которой - в отличие от предыдущей техники - известной считается не рыночная стоимость улучшений Vb, а рыночная стоимость земельного участка Vl: Vo=Vl+(Io-VlRl)/Rb. (4.17)
Эта техника полезна для оценки объектов недвижимости в пригородах, где, как правило, достаточно развит рынок земельных участков, но труднее определяются величины рыночной стоимости улучшений.
Сравнительно легко реализуемыми (как и ТИГ в группе техник коэффициентов капитализации), оказываются две другие техники этой группы.
Техника остатка для собственного капитала (ТОСК) реализуется при известной сумме кредита Vm и неизвестном размере собственного капитала Ve: Vo=Vm+(Io-VmRm)/Re. (4.18)
Техника остатка для заемного капитала (ТОЗК), напротив, опирается на известную величину собственного капитала, вкладываемого в анализируемый объект: Vo=Ve+(Io-VeRe)/Rm.(4.19)
Обе эти техники весьма редко используются в оценочной практике, но оказываются полезными при обосновании решений о структуре капитала, инвестируемого в оцениваемый объект.
Сравнительный анализ техник метода прямой капитализации доходов
В табл. основные базовые и расчетные соотношения приведены в столбцах, соответствующих группам техник и индивидуальным техникам соответственно. При этом следует иметь в виду отмеченные в разделе 4.2.1 условия признания универсальности инструментов капитализации (перечень условий «а-d»). Как отмечалось ранее, при переходе от первой группы ко второй исключаются только два условия («b» и «с») из четырех: условие идентичности функционального использования помещений (условие «а») и условие примерного совпадения динамики изменения со временем доходов, рисков и величины стоимости (условие «d») для объектов-аналогов и для объекта оценки остаются в силе.
Принимая во внимание отмеченный выше общий недостаток трех первых техник в табл. (их применение лишает доходный подход независимости от сравнительного подхода), будем рассматривать их как дополнительные техники метода сравнительного анализа сделок (именно в таком качестве они и применяются в оценке жилых объектов).
Что касается ТСА, то ее целесообразно использовать для решения обратных задач теории оценки, комментируемых ниже. Потенциально полезная техника коэффициентов операционных расходов (ТКОР) сегодня в российской оценке не применяется из-за запаздывания развития рынка доверительного управления и отсутствия систематизированных данных о типичных для рынка величинах Koe.
Однако эта техника - вместе с техникой ТСА - уже сегодня может оказаться полезной в консалтинге. В самом деле, определяя посредством ТСА и накапливая рыночно обоснованные значения величин Meg и Ro для разных типов объектов недвижимости, оценщик-консультант может поставлять учредителям доверительного управления и управляющим компаниям информацию о приемлемых для современного рынка величинах операционных расходов, используя (4.7) и (4.8).
В течение длительного времени останется неприменимой в российской оценке и техника группы компонентов собственности. Однако, оценщик-консультант, накапливая информацию о характерных для разных сегментов рынка величинах Ro, Rl и Rb, полученных из (4.7) и (4.10) или с помощью модельных техник, может получить полезную для градостроительной деятельности информацию об экономически обоснованном варианте застройки присоединенной или освобождающейся городской территории, определяя L сравнением (4.7) и (4.9).
В сегодняшних условиях появляются возможности использования в оценке техники инвестиционной группы (ТИГ). Дело в том, что банки все смелее кредитуют инвестиции в коммерческую недвижимость, открывая оценщикам информацию о рыночно обоснованных величинах Rm и М. В то же время фондовый рынок, открывающийся для операций с инструментами закрытых паевых инвестиционных фондов недвижимости (ЗПИФН), обнадеживает оценщиков перспективами появления открытой информации о рыночно обоснованных величинах Re. Однако, активы многочисленных ЗПИФН пока что далеки от оптимальных параметров инвестиционного портфеля недвижимости, будучи представленными всего лишь небольшими трастовыми комплексами. Это означает, что в ближайшие несколько лет будет актуальным предложение оценщиков-консультантов услуги учредителям, пайщикам и потенциальным участникам сделок с инструментами ЗПИФН об оценке приемлемой для нынешнего рынка доходности этих инструментов – сравнением (4.7) и (4.12).
|
Группа техник |
Базовые соотношения |
Техника |
Соотношения для расчетов искомых величин |
| ТМВД |
Vo = IpgMpg Vo = IegMeg |
ТМПВД |
|
| ТМЭВД |
|
||
| ТКК |
Vo=Io/Ro Vo=Vm+Ve Vo=V1+Vb Io= Im+Ie Io=I1+Ib Io=Ieg-OE |
ТСА |
|
| ТКОР |
Ro=(1-Koe)/Meg; Koe=OЕ/Ieg |
||
| ТГКС |
Ro=RlL+Rb(1-L); L=V1/Vo |
||
| ТИГ |
Ro=MRm+(1-M)Re; М=Vт/Vo |
||
| ТКПД |
Ro = Rm M DCR; DCR=Io/Im |
||
| ТО |
Vo=V1+V2 Io=I1+I2 I1=V1R1 V2=(Io-I1)/R2 |
ТОЗ | Vo=Vb+(Io-VbRb)/Rl |
| ТОУ | Vo=Vl+(Io-VlRl)/Rb | ||
| ТОСК | Vo=Vm+(Io-VmRm)/Re | ||
| ТОЗК | Vo=Ve+(Io-VeRe)/Rm |
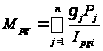
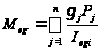
Привлекательной для целей оценки в ближайшее время будет и техника коэффициентов покрытия долга (ТКПД), т.к. расширение ипотечного кредитования коммерческой недвижимости потребует от банков углубленного анализа рисков и принятия решений о рекомендуемых величинах коэффициентов покрытия долга DCR. В этом им сегодня могут помочь рекомендации о рыночно обоснованных и приемлемых для заемщиков величинах DCR, получаемых оценщиками-консультантами в результате сравнения (4.7) и (4.13).
Анализируя достоинства техник остатка, обратим внимание на то, что, например, в технике остатка для земли ТОЗ удалось избавиться от недостатка техник группы компонентов ТГКС собственности, заменив пока что недоступную величину L относительно легко определяемой величиной рыночной стоимости улучшений Vb. В случае доступности информации о рыночных сделках с земельными участками, можно решать и обратные задачи: например, сопоставляя с (4.15) найденную сравнительным анализом сделок рыночную стоимость земли, можно оценить величину потерь стоимости из-за всех видов износов или из-за трудно определимого внешнего устаревания улучшений в составе Vb.
Завершая раздел, обратим внимание на то, что все техники метода прямой капитализации просты в употреблении, но не учитывают динамику изменения доходов и цен на рынке недвижимости. С этой задачей более успешно могут справляться техники метода капитализации доходов нормой отдачи на капитал, описываемые в следующем разделе.
15. Метод капитализации доходов нормой отдачи на капитал- [1]-стр. 227-243
Метод капитализации доходов нормой отдачи устанавливает (с использованием общей нормы дохода на капитал Yo в качестве нормы дисконта) связь искомой рыночной стоимости Vo с величинами чистого операционного дохода Ioj, вычисленными для каждого j-го года всего прогнозного периода в n лет, и стоимостью реверсии Von на конец последнего года прогнозного периода - в соответствии с (4.1):
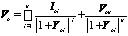 ,
(4.20)
Заметим, что в общем случае Yoj в (3.17) обозначает общую норму отдачи - среднюю для первых j периодов из горизонта планирования.
Техники непосредственного дисконтирования
Данная техника обеспечивает дисконтирование потоков чистых операционных доходов и реверсии по (4.1) с использованием локальных (для периодов) и средних величин общей нормы отдачи Yo, найденных обработкой рыночной информации о доходности инвестиционных проектов, связанных с приобретением и доходным использованием объектов, или с использованием информации о доходности альтернативных проектов, ближайших к оцениваемому типу объектов по уровню рисков.
Первой в этой группе позиционируется техника дисконтирования с суммированием рисков (ТДСР), которая предусматривает расчет по (3.14) общей нормы отдачи Yo на капитал, вложенный в объект оценки, добавлением к безрисковой норме суммы премий за все виды рисков: Yo=Yrf+∑Yri,(4.21)
Здесь Yrf – безрисковая норма, включающая в себя безинфляционную составляющую и темп «расчетной» инфляции; Yri - премия за i-й тип риска из полного набора k типов, характерных для проектов, связанных с недвижимостью.
Если имеется возможность корректировки величины капитализируемого дохода с учетом влияния риска соответствующего типа, то нет необходимости вносить поправки на риск в норму отдачи как норму дисконтирования (или наращения). Однако в этом случае учет влияния рисков должен базироваться на анализе представительного множества возможных сценариев реализации проекта с построением «дерева решений» и дальнейшим «свертыванием» полученных результатов. Поскольку количество рисков, подлежащих учету, весьма велико, анализ представительного множества сценариев оказывается практически нереализуемым. Вследствие этого, из-за снижения уровня представительности рисков «сценарный» подход теряет преимущество перед подходом, предусматривающим приближенный учет рисков введением соответствующих премий в структуру нормы отдачи.
В состав общей нормы отдачи не должны включаться премии за те виды рисков, которые учтены корректировкой будущих доходов (например, за риски, ущерб от которых будет покрываться страховщиком). Тогда: Yo≈Yrf+Yr+Yl+ Yfin, (4.22) где Yr - премия за основной пакет рисков, характерных для проектов, связанных с недвижимостью, кроме рисков низкой ликвидности (премия Yl) и рисков принятия инвестиционно-финансовых решений (премия Yfin), которые выделяются из состава пакета для того, чтобы подчеркнуть особенность недвижимости, отличающую ее от других типов финансовых инструментов.
В этой связи здесь уместно рассмотреть модель оценки финансовых активов (CAPM – Capital Asset Pricing Model), которая является разновидностью техники суммирования рисков и предназначена для оценки нормы отдачи на собственный капитал Ye, вложенный в портфель ценных бумаг: YCAPM=Ye=Yrf+β(YM-Yrf). (4.23)
Здесь аналогично (4.22) представлены: безрисковая норма Yrf, премия за основной пакет рисков, характерных для ценных бумаг β(YM-Yrf), где YM -средняя за несколько последних лет норма отдачи для ценных бумаг, представленных на фондовом рынке; β - коэффициент, измеряющий относительный уровень специфических рисков рассматриваемого проекта по сравнению со средними рисками инвестиционных проектов того же типа.
Для закрытых и малых компаний, чьи акции не продаются на фондовой бирже, в дополнение к премиям за риски, представленным в (4.23), вводятся также премии Y’,Y"за специфические риски, связанные с особенностями компании (малое предприятие, закрытое акционерное общество): YCAPM=Ye=Yrf+β(YM-Yrf)+Y’+Y" (4.24)
Следует иметь в виду, что техники суммирования рисков оказываются трудно реализуемыми в российских условиях из-за отсутствия статистических данных о проявлении тех или иных рисков и трудностей оценки величины премий за риски.
Техника сравнения с альтернативными проектами (ТСАП) предусматривает определение для общей нормы отдачи Yo диапазона возможных значений с границами снизу Y1 и сверху Y2 - путем сопоставления уровней рисков, снижающих величину отдачи от объекта оценки, - в сравнении с объектами альтернативного вложения капитала. Реализация техники обеспечивается ранжированием проектов по степени рискованности с целью отыскания альтернативных проектов, максимально приближенных к проекту с оцениваемым объектом.
Техника дисконтирования с нормами, полученными техникой экстракции (ТДЭН) обеспечивает определение общей нормы отдачи с использованием соотношения, записанного для инвестиционного цикла с известными: ценой купли P0, ценой последующей перепродажи объекта Pn и величинами чистых операционных доходов Ij, полученных или прогнозируемых для всех периодов от момента покупки до момента перепродажи объекта, - как правило, при условии неизменности во времени величин потоков доходов и обшей нормы отдачи Y:
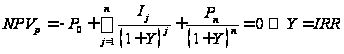 (4.25)
Здесь NPVp - чистая текущая стоимость благоприобретений и издержек данного конкретного инвестиционного проекта, а IRR - внутренняя норма рентабельности проекта. Искомая величина среднерыночной нормы отдачи Yo определяется обработкой результатов итерационных расчетов локальных величин Y для разных инвестиционных проектов.
Техника квалиметрического моделирования (ТКМ) оказывается полезной для установления величины общей нормы отдачи для объекта оценки в случае, если известен диапазон возможных значений этой нормы - от минимального значения Ymin до максимального значения Ymax. Локальное значение искомой нормы отдачи для объекта оценки внутри указанного диапазона устанавливается с использованием ТКМ, позволяющей решать задачи количественной оценки качественных показателей. При этом определяется интегральный показатель качества K объекта оценки и применяется процедура интерполяции с использованием линейной связи:
Yo=Ymax-K(Ymax-Ymin)(4.26)
Модельные техники
Эти техники обеспечивают определение рыночной стоимости всего объекта недвижимости для относительно простых частных случаев капитализации чистых операционных доходов, не меняющихся по периодам или меняющихся, но по простейшим моделям - с использованием одинаковой для всех периодов общей нормы отдачи.
Тогда: Vo=Ioan(Yo, n)+Vondn(Yo, n).
Здесь использованы обозначения: dn=1/(1+Yo)n -дисконтный множитель, текущая стоимость единицы; an=(1-dn)/Yo -текущая стоимость единичного аннуитета.
Если в (4.27) ввести величину относительного приращения стоимости объекта Δo=(Von-Vo)/Vo, разделить обе части равенства (4.27) на Io и вспомнить, что среднерыночная величина общего коэффициента капитализации равна Ro=Io/Vo, получим формулу Эллвуда:
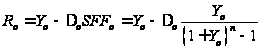 .
(4.28)
Здесь SFF=1/Sn - коэффициент фонда возмещения (Sinking Fund Factor), представляющий собой четвертую из шести функций сложного процента, а Sno=[(1+Yo)n–1]/Yo - будущая стоимость единичного аннуитета, являющаяся еще одной (пятой) функцией сложных процентов. Обратим внимание на необходимость обоснования возможности использования в методе капитализации доходов нормой отдачи соотношения Ro=Io/Vo, введенного в методе прямой капитализации. Здесь нужно иметь в виду феномен аксиомы теории оценки: очевидно, что рыночная стоимость, найденная «прямой» капитализацией и капитализацией нормой отдачи на капитал одного и того же дохода должна быть одинаковой. При этом нужно лишь иметь в виду, что в (4.28) коэффициент Ro определяется аналитическим соотношением, полученным путем преобразования формулы дисконтированных денежных потоков, в то время как в (4.7) Ro задается эмпирическим соотношением, обеспечивающим обработку данных о конкретных сделках.
Нетрудно заметить, что при тех же упрощающих предположениях аналогичную структуру будут иметь связи норм отдачи для собственного и заемного капиталов с соответствующими коэффициентами капитализации:
Vm=Iman(Ym, n)+Vmndn(Ym, n) (4.29)
Ve=Iean(Ye, n)+Vendn(Ye, n) (4.30)
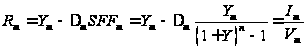 ;
 (4.31)
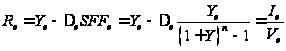 ;
 (4.32)
Несколько иначе будут представляться коэффициенты капитализации для земли Rl и улучшений Rb. Особенностью ситуации является то, что доходность и риски, характеризующие использование земли и улучшений, взаимосвязанных в составе одного (единого) объекта недвижимости, оказываются неделимыми. Из этого следует, что для земли и улучшений в составе объекта недвижимости следует использовать одну норму отдачи, равную общей норме отдачи на капитал для всего объекта.
Vl=Ilan(Yo, n)+Vlndn(Yo, n) (4.33)
Vb=Iban(Yo, n)+Vbndn(Yo, n) (4.34)
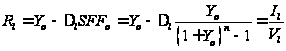 ;
 (4.35)
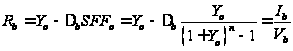 ;
 (4.36)
Техники без учета амортизации (МТБА) реализуются:
при бесконечно большом числе периодов получения доходов из n→∞ следует SFF→0 и, если Δo ограничено, то Ro→Vo;
при равенстве стоимости реверсии первоначальной стоимости объекта Vo=Von имеем Δo=(Von-Vo)/Vo=0, откуда Ro=Vo.
В обоих этих случаях чистый операционный доход от эксплуатации объекта формирует только доход на капитал, так как исчезает необходимость резервирования средств на возврат капитала.
Техники полной амортизации (МТПА - модели Инвуда и Хоскольда) применяются, когда доходы от эксплуатации обеспечивают не только формирование дохода на капитал, но и полный возврат