Экономика недвижимости
Рассмотренные техники метода сравнительного анализа сделок могут обеспечить определение стоимости или арендной ставки для любого объекта недвижимости при разумном выборе объектов сравнения и достаточном обосновании расчетных и экспертных оценок. Эти техники могут быть полезными также при определении величин инструментов капитализации доходов сравнительным анализом сделок. При этом следует иметь в виду, что упомянутые инструменты рассчитываются как средневзвешенные частные от деления цен сделок с объектами-аналогами на соответствующие доходы (для мультипликаторов валового дохода) или обратные им величины (для коэффициентов капитализации), генерируемые объектами-аналогами. Существенно, что до начала процедуры расчетов цены сделок с объектами-аналогами и соответствующие доходы должны быть скорректированы на отличия ценообразующих факторов для объекта оценки и объектов-аналогов.
В частности, не следует забывать, что в таких расчетах доходы должны определяться на дату, следующую за датой сделки и «отстоящую» от нее на один год. Как правило, для цен сделок и для арендных ставок оказываются разными направления и степени влияния правовых обременений, условий финансирования и особых условий сделок, а также экономических характеристик и качества сервиса. Это означает, что при определении инструментов капитализации доходов техники корректировок должны применяться, за редкими исключениями, одновременно как для цен сделок, так и для арендных ставок. Это обстоятельство существенно сужает возможности предложений об использовании техник соотнесения показателей дохода и цены в качестве самостоятельных техник метода сравнительного анализа сделок. Если отсутствует возможность выполнения корректировок цен сделок и соответствующих доходов для объектов-аналогов, то использование в корректировочных расчетах найденных таким образом величин мультипликаторов и коэффициентов капитализации позволяет получить лишь качественные представления о тенденциях изменения искомых величин рыночной стоимости.
17.Затратный подход к оценке недвижимости– [1] -стр. 259-270, 290-324
Метод капитализации издержек
Метод капитализации издержек предусматривает определение рыночной стоимости Vo объекта как будущей стоимости FV частей Ej (1<j<k) затрат (издержек), рассредоточенных по k периодам, предшествовавшим дате оценки (продолжительность периода принимается равной одному кварталу). При оценке объекта с новыми улучшениями выражение для рыночной стоимости можно записать в виде:
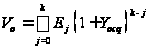 ,
(5.1)
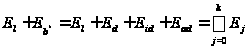 .
(5.2)
Здесь введены обозначения:
Ej - денежная сумма, выплаченная девелопером в порядке компенсации основных и прочих (проектных, строительных и эксплуатационных) издержек j-го периода, «приписанная» к концу этого периода - при типичном для рынка строительных услуг графике платежей по периодам, предусматриваемым подрядными договорами;
Eb* - издержки на создание улучшений;
Ed, Eid - прямые и косвенные издержки на создание улучшений;
Ead - дополнительные расходы, понесенные девелопером в период от момента приемки-передачи готового объекта до момента продажи или до начала полномасштабной доходной эксплуатации соответственно;
Eo - «стартовые» издержки (j=0), включающие в себя затраты El на приобретение права застройки земельного участка и авансовые платежи Ea подрядчикам (Eo= El + Ea);
Yocq – типичная для рынка общая квартальная («q» -quarter) норма отдачи на капитал, вложенный в новое строительство.
Оценка рыночной стоимости объекта с новыми улучшениями по (5.1) или (5.3) обеспечивает учет интересов типичного девелопера, с включением в расчетную сумму платежа по возможной сделке с объектом не только всех издержек El + Eb*, но и «приходящуюся» на них прибыль предпринимателя (общую прибыль девелопера и кредитора), равную Eb*Pr*
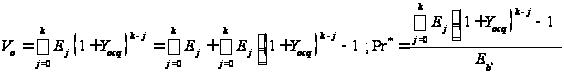 (5.4)
Vo=El+Eb*+Prof*=El+Eb*(1+Pr*). (5.5)
Здесь величина Prof* прибыли предпринимателя (девелопера) как дохода на вложенный капитал определяется не только величиной издержек на создание улучшений, но также и величиной расходов на приобретение права застройки земли (в составе Eo=E(j=0) по (5.4) содержится El). Однако право использования этой прибыли принадлежит исключительно девелоперу, заплатившему за право застройки рыночно обоснованную цену. Расчетная величина прибыли может быть получена девелопером только в период экономической жизни улучшений, обращаясь в ноль одновременно с утилизацией улучшений. Именно поэтому здесь относительная величина (коэффициент) прибыли предпринимателя Pr* отнесена не к полной сумме издержек проекта, а только к величине затрат на создание улучшений (это уточнение окажется важным при применении аналитического метода оценки прибыли предпринимателя в методе капитализации издержек). Заметим, что во всех расчетах стоимости и прибыли предпринимателя с использованием алгоритмов метода капитализации издержек по соотношениям (5.4)-(5.5) учитываются изменения во времени рыночных цен на земельные участки, строительные материалы и работы - при условии, что премии, соответствующие этим изменениям, представлены в структуре нормы отдачи на капитал. Сказанное означает, что при определении нормы отдачи на капитал нужно учитывать возможность таких изменений из-за того, что за время от начала вложения средств в строительство до даты оценки изменилось соотношение спроса и предложения, появился физический износ строения в период вынужденной консервации строительства, проявились последствия устаревания или обновления объекта.
Обратим внимание на то, что базовая модель, обеспечившая получение соотношений (5.4)-(5.5), отражает позицию девелопера, создавшего объект недвижимости для продажи, - при определении им общего дохода на инвестированный капитал и своей прибыли от проекта. Это позволяет выявить зависимость величины прибыли, которую девелопер рассчитывает получить по окончании проекта, от параметров этого проекта. В частности, из (5.4)-(5.5) следует, что общая прибыль от проекта зависит от общей продолжительности и графика работ по созданию объекта, от затрат на приобретение прав застройки земли, от уровня цен и графика платежей за материалы и подрядные работы. При этом в рассмотренной модели используются только рыночно признанные величины указанных параметров.
Сложнее формируется модель метода капитализации издержек при оценке объекта, бывшего в употреблении. Здесь учитывается то, что при эксплуатации готового объекта собственник регулярно получает доход Io, «очищенный» от всех операционных расходов, но включающий в себя (в общем случае Eb=Ebe+Ebm) предстоящие платежи по кредиту. В составе этого дохода непременно имеются две части, одна из которых («амортизационная») Iof обеспечивает возврат собственного и заемного капитала (return of capital), а вторая Ion – доход на собственный и заемный капитал (return on capital). Видно, что доход Ion компенсирует (возвращает) часть издержек на создание объекта, соответствующую (квартальной или годовой) норме потери стоимости вследствие износа и устаревания улучшений. В свою очередь, доход на капитал Iof обеспечивает собственнику (и кредитору) объекта получение части полагающейся ему (и кредитору) по (5.4) прибыли предпринимателя. Следовательно, рыночную стоимость бывшего в эксплуатации объекта можно определить как сумму остатка «недоскомпенсированных» издержек и величины недополученной прибыли, с вычитанием из суммы справедливого вознаграждения девелопера по (5.4), также «наращенных» к дате оценки доходов Io= Iof+Ion, «приведенных» к дате оценки с учетом стоимости денег во времени:
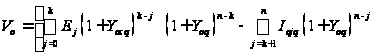 .
(5.6)
Заметим, что в моделях «совмещенных затратно-доходных проектов» здесь и далее все периоды выбираются одинаковыми и равными одному кварталу. Поэтому в (5.6) Yoq - общая квартальная норма отдачи на капитал, вложенный в готовый объект недвижимости, а Iojq - чистый операционный доход, полученный j-м квартале.
При реализации данной версии метода следует учесть, что упомянутые выше изменения потребительских качеств объекта и окружающей среды в процессе эксплуатации объекта могут привести к изменению (уменьшению или увеличению) дохода Iojq и, как следствие, к дополнительному изменению стоимости вследствие износа, устаревания или обновления. Для учета этого дополнительного изменения стоимости следует величины Iojq в (5.6) рассчитывать по фактически реализованным (за время эксплуатации) валовым доходам и расходам с поправками δlj, увеличивающими Iojq (при устаревании) или уменьшающими Iojq (при внешнем обновлении). Указанные поправки определяются техниками компенсационных корректировок или сравнительным анализом арендных сделок.
Заметим, что при длительной эксплуатации объект подвергается косметическому, капитальному ремонту (или реконструкции) с дополнительными затратами Erep (repair expences), частично компенсирующими физический износ (а при реконструкции - и функциональное устаревание), а также увеличивающими стоимость объекта. Учитывая сказанное выше о поправках на износ и устаревание (обновление), а также то обстоятельство, что к указанным поправкам добавляются поправки на снижение доходов из-за вывода части помещений из доходной эксплуатации в период ремонта и реконструкции, можно записать:
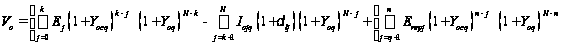 (5.7)
Здесь δlj - суммарная относительная поправка к величине дохода за j-й период, Erepj - затраты на ремонт или реконструкцию в j-м периоде. Норма отдачи Yocq для периода строительства отличается от нормы отдачи Yoq для периода эксплуатации большим набором источников рисков и большей величиной премий за риск (Yocq>Yoq).
Следует иметь в виду, что во всех вариантах реализации данного метода весьма важным является условие полного соответствия графика платежей нормативам или (и) рыночным предпочтениям. Если девелопер (продавец) приобрел ресурсы (земельный участок, строительные материалы) гораздо раньше начала реализации проекта, не следует включать в стоимость капитализированную часть дохода, обеспечивающую компенсацию потерь, связанных с «замораживанием» средств на период от момента приобретения ресурса до момента начала реализации инвестиционного проекта. В расчете не следует также учитывать издержки и величины дохода на «замороженный» капитал в периоды задержки строительства в сравнении с нормативными сроками (потери, связанные с «затягиванием» сроков строительства). При любом «нестандартном» развитии сценария реализации проекта девелопером (продавцом) расчетными моментами внесения упомянутых платежей считаются моменты типового графика, а не того специфического графика, который был реализован в действительности заказчиком оценки. Девелоперу (и оценщику-консультанту) должно быть ясно, что перерасход средств (против рыночно обоснованного уровня) и удлинение сроков завершения работ должно компенсироваться уменьшением величины прибыли.
Рассмотренный метод капитализации издержек целесообразно использовать для расчета рыночной стоимости только что построенного объекта или объекта, бывшего в доходной эксплуатации не более 10 лет. При больших сроках функционирования объекта предпочтение отдается второму, широко используемому методу затратного подхода, обычно называемому (как и сам подход) затратным, но по сути своей предусматривающему определение стоимости объекта путем суммирования подлежащих компенсации (реальных и вмененных) издержек на приобретение земли и создание улучшений, с учетом прибыли предпринимателя и потерь стоимости, связанных с износом и устареванием.
Метод компенсации издержек
Этот метод предусматривает суммирование рыночной стоимости права использования (права собственности или права заключения договора аренды) земельного участка vi как свободного и рыночной стоимости улучшений Уь, равной сумме издержек на создание последних и прибыли предпринимателя (девелопера) - за вычетом потерь стоимости вследствие физического износа, функционального и внешнего устаревания - все на дату оценки:
Vo= Vl+Vb=Vl+Eb+Prof-Dep=Vl+Eb(1+Pr)(1–D). (5.8)
Здесь введены обозначения:
Eb=Ed+Eid+Ead - сумма всех издержек, обеспечивших создание улучшений, но рассчитанных на дату оценки - так, как будто объект был построен мгновенно (в этих суммах отражены как собственные средства, так и сумма кредита, полученного на строительство);
Prof - прибыль предпринимателя как сумма, которая обеспечивает доход на весь капитал (Eb), вложенный в создание улучшений (включая доход на собственный капитал и проценты по кредиту);
Dep - потери стоимости из-за физического износа, функционального и внешнего устаревания;
Pr=Prof/Eb; D=Dep/(Eb+Prof).
Прежде всего, отметим, что, как сказано выше, прибыль предпринимателя отнесена к улучшениям, поскольку со временем улучшения стареют («изнашиваются»). Экономическая жизнь объекта заканчивается, когда вклад улучшений в стоимость объекта становится пренебрежимо малым, т.е. выполняется условие Vb≈0. Это означает, что при совпадении даты оценки с концом срока экономической жизни улучшений стоимость объекта становится равной стоимости земельного участка, сохраняющего свой потенциал под новую застройку. Здесь нужно иметь в виду, что последнее условие должно предусматривать освобождение земельного участка от устаревших улучшений в том состоянии, при котором затраты на снос и утилизацию улучшений могут быть полностью скомпенсированы продажей «продуктов» сноса - элементов конструкций и материалов. Таким образом, сказанное выше подтверждает обоснованность избранного способа представления зависимости рыночной стоимости объекта от степени изношенности объекта соотношением (5.8): к моменту полной амортизации улучшений (D=1) стоимость объекта становится равной рыночной стоимости земельного участка.
Таким образом, из представленных рассуждений следует, что прибыль предпринимателя, проявляющаяся вследствие создания улучшений, «изнашивается» одновременно с ними. Это означает, в частности, что при расчете потерь стоимости Dep абсолютные величины затрат на ремонты, планируемые с целью устранения «износов», должны рассчитываться с добавлением прибыли предпринимателя, определяемой по правилам, предусмотренным для расчета величины Prof.
Дополнительно обратим внимание на вопрос о том, «изнашивается» ли земля и как такой износ отразится на рыночной стоимости объекта. В связи с этим следует учитывать, что земля как актив:
изнашивается физически - вследствие эрозии, радиоактивного и химического загрязнения, подтопления, зарастания;
подвергается функциональному и внешнему устареванию или обновлению из-за появления или отмены отраслевых, градостроительных и юридических обременений, неблагоприятного или благоприятного изменения экологической обстановки, изменения внешней транспортной и ресурсной инфраструктуры и др.
При оценке объекта недвижимости методом «капитализации издержек», а также методами доходного подхода необходимо учитывать влияние различных видов изменения характеристик участка и среды на капитализируемые издержки, доходы и реверсию.
Величина введенной в (5.8) рыночной стоимости Vl права собственности на землю или права заключения договора аренды участка отличается от введенной выше величины издержек El на приобретение аналогичного права «привязкой» к моменту времени. Дело в том, что Vl – рыночная стоимость на дату оценки, а El – та же стоимость, но рассчитанная на дату, предшествующую дате оценки и «отстоящую» от этой даты на время реализации девелоперского проекта создания улучшений оцениваемого объекта. Это замечание касается и величины издержек на создание улучшений: здесь все эти издержки Eb «привязываются» к дате оценки, в то время как по (5.4) и (5.5) издержки Eb* рассредоточены частями по горизонту реализации проекта создания улучшений. В условиях непрерывного роста цен на строительные материалы надлежит учитывать, что Eb*< Eb. Это следует учитывать при индексации строительных издержек, рассчитанных по ценам базисного уровня, а также иметь в виду при подлежащем обсуждению способе определения прибыли предпринимателя в (5.8) с использованием (5.4)-(5.5): для нового объекта (D=0) оба метода должны дать одно и то же значение стоимости, но в действительности Prof*>Prof из-за того, что Eb*< Eb и El<Vl.
Заметим также, что представленная ранее сумма El платежей за право застройки (право собственности, право аренды, право пользования), несомненно, связана с возможностью застройки участка под ту или иную функцию: чем выгоднее функция, тем выше плата за пользование. В (5.8) введено обозначение коэффициента Pr общей нормы прибыли предпринимателя (девелопера), не совмещающего свои функции с функциями подрядчика. Можно ожидать, что (по аналогии с (5.4)) эта норма зависит от ожидаемой общей нормы отдачи на капитал Yoc (внутренней нормы рентабельности для проекта) и обеспечивает справедливое вознаграждение инвестору за использование его средств, «замороженных» на период строительства и ввода объекта в полномасштабную эксплуатацию.
Теперь обратимся к введенному в (5.8) обозначению коэффициента D (depreciation) суммарных потерь стоимости. Величина этого коэффициента связана с коэффициентами физического износа Dw и функционального устаревания Df физической сущности улучшений, устаревания юридической сущности объекта Dlaw, а также Den внешнего (экономического, экологического, инфраструктурного) устаревания или обновления (Den может быть как больше, так и меньше нуля).
Алгоритм реализации методов затратного подхода
При реализации затратного подхода работы выполняются в следующей последовательности.
Вначале для земельного участка с имеющимися на нем растительностью и обособленными водоемами естественного происхождения, предназначенного под функцию, соответствующую принципу ННЭИ:
либо рассчитываются издержки El на приобретение права собственности или права заключения договора аренды на дату начала платежей по проекту создания объекта, завершаемого на дату оценки (в случае применения метода капитализации издержек),
либо определяется рыночная стоимость Vl права собственности или права заключения договора аренды на дату оценки (в случае применения метода компенсации издержек).
Далее рассчитывается:
либо сумма Ebc издержек в современных ценах на создание точной копии всех существующих улучшений (зданий, сооружений, инженерных коммуникаций, многолетних насаждений) - для последующего определения стоимости воспроизводства Vbc;
либо сумма Ebf издержек в современных ценах на создание улучшений, функционально аналогичных улучшениям объекта оценки, но создаваемых по новому проекту с применением новых технологий и материалов, - для расчета стоимости замещения Vbf.
На основании принципа замещения из двух вариантов расчета величины издержек (Ebc, Ebf) выбирается тот, при котором издержки Eb и стоимость Vb меньше; при этом в состав издержек Eb включаются: основные Ef прочие Ean издержки на создание улучшений, а также среднерыночная величина Ead суммы затрат на «доулучшения», маркетинг и эксплуатацию нового объекта от момента передачи его заказчику до момента завершения перехода к полномасштабному использованию (продажа, сдача в аренду).
При расчете издержек в общем случае принимается, что все они покрываются девелопером как из собственных Ebe, так и из заемных Ebm средств, изначально очищенных от налогов. При этом моделируется схема финансирования, типичная для проектов создания объектов, аналогичных оцениваемому, - с использованием источников финансирования, доступных для типичного девелопера - с рыночно обоснованными: долей M суммы кредита Vmc (добавлен индекс «c» - construction) в рыночной стоимости объекта залога M=Vmc /Vo, годовыми (в общем случае - эффективными) кредитными ставками Ymc, сроками и размерами Im годовых платежей по обслуживанию долга.
После расчета затрат на землю и улучшения моделируется график расчетов инвестора с подрядчиками, соответствующий нормативам и реальной практике организации подрядных работ при создании оцениваемых улучшений (при использовании метода капитализации издержек).
Важными для реализации метода капитализации издержек являются:
обоснование величины общей нормы отдачи Yc на капитал, вложенный в новое строительство объекта (при использовании метода капитализации издержек), или
определение - на основании опроса инвесторов или расчета (с использованием Yc) - относительной величины (коэффициента) ожидаемой прибыли предпринимателя Pr.
При этом указанная величина прибыли предпринимателя рассматривается в качестве платы за использование («замораживание») собственных и заемных средств на время строительства (создания) улучшений --. на уровне, не ниже прибыли для ближайшего из альтернативных проектов (при реализации метода компенсации издержек).
Предыдущие этапы реализации подхода обеспечивают получение рыночной стоимости объекта оценки как нового. Определение стоимости объекта оценки в текущем состоянии осуществляется путем оценки - в денежном выражении - изменений (за время жизни объекта) потребительских (эксплуатационных) качеств объекта и окружающей среды (в том числе вследствие изменения степени соответствия объекта принципу ННЭИ), называемых в оценочной практике износом, или устареванием, и вызывающих изменения стоимости объекта.
Расчет затрат на создание улучшений
Виды затрат на создание строительной продукции
Сумма всех затрат для каждого объекта именуется общей сметной стоимостью строительства последнего, эта стоимость в объектной смете и сводном сметном расчете распределяется по трем графам:
затраты на строительные работы и монтаж оборудования;
затраты на приобретение оборудования, мебели и инвентаря;
прочие капитальные затраты.
Расчет стоимости улучшений
Перечень затрат на новое строительство для целей оценки должен быть конкретизирован с учетом условий задания на оценку. Очевидно, что из этого перечня должны быть исключены издержки по созданию элементов и выполнению работ, не имеющих отношения к объекту оценки. Из состава затрат на подготовку территории выделяются и особо оцениваются затраты на приобретение девелопером права застройки земельного участка.
Для целей оценки недвижимости все издержки можно условно разделить на основные Ef и прочие Ean, причем первые предназначаются для обеспечения работ, непосредственно связанных со строительством, а вторые обеспечивают организацию и сопровождение строительства. Это разделение опирается на группировку затрат по трем графам (строительно-монтажные работы, приобретение оборудования и прочие затраты) с учетом практически полного исключении из рассмотрения затрат второй графы.
| Основные издержки | Прочие издержки |
| Основная заработная плата рабочих | Дополнительная заработная плата |
| Приобретение материалов, изделий, конструкций и инженерного оборудования | Проектно-изыскательские работы, авторский надзор |
| Эксплуатация машин и механизмов | Подготовка территории строительства |
| Основные накладные расходы и прибыль подрядчика | Прочие накладные расходы (страхование, налоги, отчисления, проценты по кредиту) |
| Затраты на возведение титульных временных зданий и сооружений | Содержание дирекции (технический надзор) строящегося объекта |
Техники обработки сметной документации. При наличии проектно-сметной документации основные и прочие издержки Ef и Ean определяются как суммы соответствующих статей сметной стоимости строительства, пересчитанные на дату оценки с помощью индексов, учитывающих отношение текущего уровня цен в строительстве к базисному уровню цен, который был использован при разработке имеющейся сметной документации. В качестве доступной сметной документации могут использоваться сводный сметный расчет или комплект объектных и локальных смет.
В процессе анализа сметного расчета, выполненного в текущих ценах на период строительства объекта, все суммы издержек надлежит привести к дате оценки (путем «возвратной» индексации к ценам базисного уровня и последующей индексации к дате оценки).
Несколько сложнее решается задача расчета прямых и косвенных издержек, если сводного сметного расчета нет, но имеются все локальные сметы. В этом случае прочие затраты (включая затраты на подготовку территории к застройке) рассчитываются по нормам на эти затраты, определяемым соответствующими методическими рекомендациями и нормативными письмами.
Техники сметных расчетов. При полном или частичном отсутствии проектно-сметной документации на объект оценки величины издержек рассчитываются с использованием укрупненных сметных нормативов или сборников единичных расценок и прейскурантов. При этом укрупненные сметные нормативы используются, как правило, для типовых проектных решений зданий и сооружений.
Наиболее точных результатов оценки (с относительной погрешностью до 5%) удается достичь при использовании ресурсной и ресурсно-индексной техник метода единичных расценок.
Ресурсная и ресурсно-индексная техники обеспечивают расчет в текущих ценах затрат на ресурсы, необходимые для реализации проекта. Расчет этих затрат выполняется путем умножения объема ресурса, требующегося для создания всех улучшений объекта, на рыночную стоимость единицы этого объема на дату оценки. При этом ресурсная и ресурсно-индексная техники различаются только тем, что стоимость единицы объема ресурса на дату оценки определяется либо по текущим ценам (ресурсная техника), либо путем пересчета цен базисного уровня в текущие цены с использованием рыночно обоснованных величин индексов Kin (ресурсно-индексная техника).
Наибольшее распространение в практике оценки получили техники, предполагающие использование укрупненных показателей. Менее точные результаты можно получить при оценке издержек на основе укрупненных показателей стоимости строительства. Техника укрупненных элементных показателей реализуется путем суммирования затрат по видам работ (с использованием укрупненных показателей базисной стоимости по видам работ - УПБС ВР) или по частям зданий (на базе укрупненных сметных норм на здания и сооружения - УСН ЗС). При этом стоимость строительства определяется в ценах базисного уровня умножением рассчитанных - по проектной документации или по данным обмера - объемов работ на соответствующий укрупненный показатель, представленный в справочниках или в базе данных. Полученный результат приводится к текущему уровню цен умножением стоимости в базисном уровне на индекс удорожания строительства по всему комплексу работ при создании улучшений. Данная техника позволяет оценивать издержки на строительство зданий и сооружений с погрешностью до 10%.
Удобной для экспресс-оценок затрат на строительство оказывается техника сравнительной единицы, которая предусматривает расчет стоимости строительства объекта оценки путем сравнительного анализа стоимости единицы объема или единицы площади возведенных недавно объектов строительства, с корректировкой этой величины на различия параметров сметной стоимости строительства объекта оценки и объекта-аналога (включая размеры строения, особенности архитектурно-планировочного решения, типы несущих конструкций, материалы и пр.). Относительно невысокая точность оценки, обеспечиваемая этой техникой (15-20%), компенсируется существенно меньшей трудоемкостью и высокой оперативностью получения результата.
Определение прибыли предпринимателя
Модель формирования прибыли
Определение (оценку) величины прибыли предпринимателя и коэффициента Pr имеет смысл производить для объекта как нового (D=0), т.е. уславливаться, что к дате оценки объект только что завершен строительством и полностью подготовлен к совершению сделки купли-продажи. Если активен рынок инвестиций и доступна информация о доходности аналогичных проектов, то коэффициент прибыли предпринимателя оценивается с использованием сведений о доходности конкретных проектов с объектами недвижимости, подобными объекту оценки, или сведений об ожиданиях инвесторов (девелоперов), вкладывающих средства в подобные объекты. Указанные сведения добываются опросом инвесторов, реализовавших или реализующих девелоперские проекты такого же масштаба (по уровню затрат и продолжительности строительства), как и у объекта оценки. В таких случаях полученные сведения о величине Pr следует корректировать, если при реализации сравниваемого проекта отмечен перерасход средств из-за превышения контрактных цен на материалы и подрядные работы, а также из-за сбоев в графике подрядных работ.
Однако указанный выше алгоритм поиска Pr реализовать весьма трудно, поскольку найти полностью достоверную и достаточно подробную информацию об инвестиционных проектах с объектами, аналогичными объекту оценки, удается весьма редко. Проблема оказывается особенно трудно разрешимой при «пассивном состоянии» рынка инвестиций, при стремительном росте или колебаниях цен на недвижимость, при оценке объекта с незавершенным строительством. Значения в интервале 10-30%, принимаемые некоторыми оценщиками на основании интервью с девелоперами, не подвергаются анализу этих показателей на соответствие требованиям типичности - с точки зрения рыночных предпочтений и реальностей. В частности, оценщики не обращают внимания на то, что эта прибыль зависит от параметров проектов, реализованных опрашиваемыми предпринимателями, и может отличаться от рыночной величины прибыли из-за особых условий или недостатков реализации проектов.
Между тем искомая величина прибыли зависит от объемов, сроков и графика платежей по этапам строительства (эти параметры должны быть типичными для рынка и такими же, как у объекта оценки). Величина прибыли, называемая современными девелоперами, зависит от того, разграничены ли функции инвестора (заказчика) и строителя (подрядчика). На эту величину оказывает влияние структура инвестированного капитала: нередко девелопер называет прибыль на собственный капитал (без учета использованного им заемного и долевого капитала), в то время как оценщику нужно знать величину прибыли на весь инвестированный капитал.
В условиях указанных трудностей извлечения рыночной информации было предложено использовать аналитический метод определения этой прибыли на основе модели капитализации издержек. Отличительной особенностью предложения было то, что коэффициент прибыли предпринимателя рассчитывался по отношению ко всем издержкам. Реализация данной техники определения прибыли предпринимателя иллюстрируется схемой на рис.

Рыночная стоимость Vo определяется соотношением Vo=Vl+Eb(1+Pr)(1–D) для объекта, который прошел этапы жизненного цикла, обеспечившие реализацию замысла, создание объекта и его использование - с перерывами на ремонты и реконструкции. Определив рыночную стоимость Vl земельного участка в составе объекта на дату оценки, строим модель, позволяющую найти рыночную стоимость Vo* точной копии (при воспроизводстве) или функциональной копии (при замещении) оцениваемого объекта, но в состоянии как будто нового, завершенного строительством только что (к дате оценки):
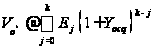 .
(5.37)
При известной рыночной стоимости земли Vl на дату оценки находим величину коэффициента прибыли предпринимателя:
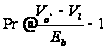 .
(5.38)
Заметим, что здесь затраты на создание улучшений Еь определяются по ценам, сложившимся на рынке к дате оценки, в тот время как в (5.37) затраты меняются во времени в соответствии с известной оценщику динамикой роста цен на производство строительных и сопутствующих работ в периоды, предшествующие дате оценки.
Для крупных объектов со сроками строительства от двух лет и больше оценщик (вслед за типичным инвестором) должен принимать более высокие значения прибыли. Очевидно, что при расчете прибыли предпринимателя на основе анализа рыночных данных удлиненные сроки строительства для объекта-аналога в сравнении с типичными (рыночно обоснованными) сроками должны корректироваться до уровня типичных сроков. Дополнительные издержки, возникающие из-за «затяжки» строительства (вне зависимости от причин) должны покрываться за счет прибыли предпринимателя.
Определение величины потерь стоимости вследствие износа и устаревания
Техника суммирования потерь стоимости
Суть техники заключается в детальном анализе влияния на стоимость объекта изменения характеристик улучшений вследствие их физического износа и функционального устаревания, а также изменения характеристик внешней среды («внешнего устаревания»). При этом износ или устаревание считаются исправимыми, если затраты ΔEbi на исправление дефектов оказываются меньше следующего за этим исправлением приращения ΔVoi стоимости объекта или равны этому приращению. В противном случае износ и устаревание считаются неисправимыми. Заметим, что упоминаемая иногда физическая невозможность устранения дефектов в качестве критерия отнесения их к неустранимому износу уже учитывается в обозначенном выше критерии, поскольку означает лишь соизмеримость затрат на ликвидацию дефектов с затратами на создание нового строения (любой дефект можно устранить путем создания нового объекта взамен существующего).
Во всех техниках затраты на работы рассчитываются на дату оценки без добавления прибыли предпринимателя.
Оценка физического износа
Исправимый физический износ связывается с ухудшением эксплуатационных характеристик строения в промежутке времени от предыдущего очередного ремонта до следующего. Этот износ оказывается тем больше, чем ниже уровень качества эксплуатации и технического обслуживания строения. Величина потерь стоимости в этом случае определяется как сумма затрат на «отложенный» ремонт, которые должен будет понести будущий пользователь при осуществлении такого ремонта немедленно после даты оценки (восстановление протекающей кровли, ремонт неисправного сантехнического оборудования и т.п.) или при проведении очередного косметического ремонта. Полагая, что такой ремонт обеспечивает восстановление эксплуатационных характеристик соответствующих элементов улучшений здания до состояния, аналогичного состоянию новых элементов, величина потерь стоимости оценивается как сумма затрат на выполнение ремонтных работ в текущих (рыночно обоснованных) ценах. Соответствующие затраты Ewr можно оценить, воспользовавшись действующими сметными нормативами на производство ремонтных работ.
Для оценки неисправимого физического износа необходима группировка данных о затратах (сумме основных и прочих издержек) на создание новых улучшений по конструктивным элементам и системам инженерного оборудования здания (сооружения) в составе оцениваемого объекта. Указанные элементы конструкций и оборудования подразделяют на короткоживущие и долгоживущие, различающиеся сроком жизни: оставшийся срок жизни вторых совпадает с аналогичным сроком жизни всего строения, в то время как жизнь короткоживущих существенно короче жизни долгоживущих.
Если обозначить величину затрат на создание i-го