Экономика недвижимости
Здесь Ewri - сумма затрат на отложенный ремонт i-го элемента; φshi - коэффициент износа элемента, определяемый по данным технической экспертизы элемента или задаваемый соотношением φshi=tshi /Tshi.
Отличительной особенностью любого (j-го) долгоживущего элемента от короткоживущего является то, что его возраст tloj и срок его жизни Tloj совпадают с возрастом tb и сроком жизни Tb всего строения. В данной концепции величины коэффициента износа φloj для всех долгоживущих элементов оказываются одинаковыми: φloj=tb /Tb (они могут быть разными, если рассчитываются по данным технической экспертизы реального состояния элементов). Учитывая, что при планировании «отложенного» ремонта предусматриваются затраты Ewrj на устранение дефектов также и некоторых долгоживущих элементов, в общем случае можно записать ΔElo=∑ΔEloj= φb∑(Eloj-Ewri); i=1,2, …,k; j=1, 2, …, n; (5.43) где k - общее число короткоживущих элементов; n - общее число долгоживущих элементов; Eloj - затраты на создание j-го долгоживущего элемента; φb=tb /Tb.
Из этого следует, что потери стоимости, связанные с физическим износом, могут быть представлены в виде суммы найденных выше взаимно независимых величин: ΔEw=Ewr+Ewir=ΔEwrsh+ΔEwrlo+ΔEwrlo+ΔElo (5.44) Ewr=∑Ewri+∑Ewrj=ΔEwrsh+ΔEwrlo; i=1,2, …,k; j=1, 2, …, n.
Упомянутая независимость элементов потерь между собой объясняется физической разделенностью носителей этих потерь и приводит к принципиально важному выводу о применимости аддитивной модели при учете потерь, обусловленных физическим износом, так что коэффициент потерь стоимости Dw из (5.8) может рассчитываться по соотношению Dw=ΔEw /Eb с использованием связей (5.42)-(5.44).
Выделение потерь «исправимого износа» из состава потерь стоимости, связанных с физическим износом, усложняет расчет и может быть оправдано только в том случае, если имела место небрежность в эксплуатации строения, приводящая к появлению сравнительно легко устраняемых дефектов. Если строение бережно эксплуатировалось, и его элементы своевременно ремонтировались (только в этом случае для расчета коэффициента износа можно использовать выражение типа φj=tj /Tj), то разделение износа на устранимый и неустранимый, полезное для целей управления объектом, теряет смысл с точки зрения обеспечения целей оценки. Тогда удобнее использовать более простое соотношение: Dw=ΔEw /Eb=∑φshiEshi /Eb+φb(Eb-∑Eshi)/Eb; i=1,2, …,k; Dw /φb=1+∑(φshi /φb-1)Eshi /Eb; i=1,2, …,k; (5.45)
Анализ функционального устаревания объекта
Функциональное устаревание связано с рассогласованием эксплуатационных, функциональных, эстетических характеристик улучшений с характеристиками, предпочитаемыми типичными пользователями в современных рыночных условиях. Аналогично физическому износу функциональное устаревание подразделяется на исправимое и неисправимое. Эти виды функционального устаревания различаются отношением затрат на их устранение к последующему приращению стоимости объекта. Потери стоимости, связанные с этими двумя видами устаревания, оцениваются разными способами:
при исправимом устаревании - по затратам на его устранение,
при неисправимом устаревании - по величине капитализированной потери дохода, вызванной наличием соответствующих недостатков.
Оба типа функционального устаревания чаще всего вызываются «элементными» недостатками трех типов: отсутствием элементов конструкций или инженерного оборудования, необходимых для типичного пользователя (группа «a»); несоответствием характеристик элементов конструкций или оборудования современным требованиям (группа «b»); избытком величины количественной характеристики какого-либо элемента («фактора производства») над величиной, предпочитаемой типичным пользователем (группа «с»). Кроме этих простейших форм проявления недостатков учету подлежат также упоминавшиеся выше несоответствия современным требованиям архитектурно-планировочных характеристик строения, стиля и качества дизайна интерьера и экстерьера, а также другие проявления сложных комбинаций «элементных» недостатков (группа «d»).
При анализе влияния исправимых функциональных недостатков целесообразно использовать алгоритм, основанный на расчете превышения суммы прошлых затрат (на создание оцениваемого объекта) с дополнительными затратами (на исправление недостатков) над суммой затрат на создание объекта без недостатков (все на дату оценки).
Учет устаревания юридической сущности объекта
Изменение правового статуса объекта за время его жизни - с ухудшением (или с улучшением) качества и ценности юридической сущности объекта оценки - должно быть учтено в качестве своего рода «износа» (обновления) этой сущности с соответствующей корректировкой величины стоимости воспроизводства или замещения, найденной расчетом в рамках затратного подхода. Это означает, что в случае возникновения за время жизни объекта каких-либо обременений прав собственности, надлежит учитывать величину «юридического устаревания» или «устаревания юридической сущности» объекта.
Величину потери стоимости (ΔElaw и Dlaw) вследствие этого вида устаревания можно оценивать техниками, аналогичными техникам компенсационных корректировок метода сравнительного анализа сделок. Однако, в отличие от рыночного подхода, когда корректировки применяются к ценам объектов-аналогов, в рассматриваемом случае упомянутая корректировка должна применяться к расчетной величине стоимости самого объекта.
Обратим внимание на некоторую особенность учета влияния «юридического устаревания» в упомянутом выше случае обременения объекта оценки договором аренды со ставкой арендной платы, меньшей рыночной. Направление корректировки стоимости воспроизводства может меняться в зависимости от среднерыночного уровня потерь доходов из-за недозагрузки и неплатежей. Таким образом, если обнаруживается, что оцениваемый объект сдан в аренду по ставке арендной платы, несколько меньшей рыночной, но с полной занятостью помещений, то обременение объекта арендным договором может оказаться как «износом» («юридическим устареванием») - с отрицательной корректировкой (уменьшением), так и «благоприобретением» («юридическим обновлением») - с положительной корректировкой (увеличением) стоимости. Это последнее увеличение стоимости может трактоваться как получение дополнительной прибыли предпринимателя.
Анализ «внешнего» устаревания объекта
Обратимся теперь к оценке потерь, связанных с внешним устареванием. Выше уже отмечалось, что этот тип устаревания определяется влиянием изменений в окружающей среде (физической, правовой, экономической и социальной). Поскольку указанное влияние проявляется через экономические характеристики объекта, внешнее устаревание иногда называют экономическим износом. Однако термины «устаревание» и «износ» оказываются недостаточно точными, поскольку, в отличие от физического износа и функционального устаревания, ухудшающих стоимостные характеристики объекта, «внешнее устаревание» (изменения характеристик среды) при определенных условиях может приводить и к росту стоимости объекта. В последнем случае более уместным было бы использование термина «внешнее обновление».
18. Методы оценки земельного участка– [1]-стр. 271-289
Рыночная стоимость Vl соответствующего права на участок земли оценивается (в методе компенсации издержек) на дату оценки всего объекта, в то время как рыночно обоснованная величина издержек El на приобретение права на этот участок оценивается (в методе капитализации издержек) на дату, предшествующую дате оценки объекта и отстоящую от этой даты на время создания улучшений.
При оценке участка земли, входящего в состав оцениваемого объекта, этот участок рассматривается как свободный (как бы свободный) от улучшений и оценивается в предположении, что на нем реализуются функции, соответствующие принципу наилучшего и наиболее эффективного использования. Существует общепринятый перечень методов и техник, которые в действительности могут быть позиционированы в трех подходах к оценке - рыночном, доходном и комбинированном. При этом необходимо обратить внимание на то, что оценку свободных земельных участков можно выполнять всеми рассматриваемыми ниже техниками, в то время как при оценке участков земли как бы свободных могут использоваться, как правило, только некоторые из них. Это обстоятельство делает целесообразным анализ всего набора подходов, методов и техник оценки рыночной стоимости свободных (действительно свободных) земельных участков, выбирая затем из их числа техники, применимые для участков как бы свободных.
Рыночный (сравнительный) подход к оценке земельных участков реализуется всем набором техник метода моделирования рынка (при массовой оценке земель поселений) и метода сравнительного анализа сделок (при индивидуальной оценке участков).
Доходный подход осуществляется с использованием некоторых техник обоих методов капитализации чистого операционного дохода, получаемого от сдачи участка в аренду, - главным образом техниками коэффициентов капитализации метода прямой капитализации и модельными техниками метода капитализации нормой отдачи.
Комбинированный подход предусматривает использование комбинаций методов и техник затратного, рыночного и доходного подходов.
Сравнительный подход к оценке земли
В условиях активного рынка земли при наличии данных о ценах реальных сделок (цен предложений) с земельными участками или о ценах продаж прав застройки (прав заключения договоров аренды на строительство и последующее использование) участка применение методов этого подхода является наиболее предпочтительным. При недостатке данных о сделках целесообразно использовать информацию о ценах предложений - с соответствующей (понижающей) корректировкой этих цен поправкой, определяемой сопоставлением цен сделок с ценами предложения хотя бы для малого числа сделок. Нецелесообразно использовать информацию о ценах сделок или ценах предложений в районах, местоположение которых существенно отличается от местоположения объекта оценки (рынок земли является сугубо региональным). В любом случае сделки с объектами рассматриваются как случайные события, а цены сделок - как случайные величины.
Из двух методов рыночного подхода наиболее широко применяется метод сравнительного анализа сделок (метод моделирования рынка востребован при массовой оценке земель для целей налогообложения). На основании обработки рыночной информации выполняются следующие операции реализации метода сравнительного анализа сделок:
выбираются основные факторы, влияющие на цены сделок и называемые элементами сравнения;
выбираются единицы сравнения, в качестве которых используются удельные цены единиц количественных характеристик элементов сравнения;
из базы рыночных данных выбираются объекты сравнения (объекты-аналоги), наиболее близкие к оцениваемому объекту по составу и величине элементов сравнения, при условии, что их использование после сделки является наилучшим и наиболее эффективным, к тому же совпадающим с ННЭИ оцениваемого участка;
цены сделок с объектами-аналогами корректируются поправками, компенсирующими отличия каждого объекта-аналога от объекта оценки по элементам сравнения; при этом имеется в виду использование возможности определения цены, по которой могла бы пройти сделка с объектом-аналогом, если бы свойства этого объекта были бы аналогичными свойствам объекта оценки, а условия сделки с объектом-аналогом - аналогичными прогнозируемым условиям совершения сделки с объектом оценки;
рыночная стоимость земельного участка - как цена моделируемой сделки с ним - определяется статистической обработкой цен сделок с объектами-аналогами с учетом корректирующих поправок или обработкой результатов корректировки цен этих сделок с объектами-аналогами.
Методы и техники капитализации чистой земельной ренты
Из принципа добавочной продуктивности следует, что после распределения между всеми факторами производства регулярных доходов от бизнеса, реализуемого на объекте недвижимости, часть этих доходов может быть отнесена к земельному участку. Величина этой части доходов, зависящая от доходности бизнеса, может рассматриваться как справедливая плата (рента) собственнику за пользование его участком. В рыночных условиях часть дохода, относящаяся к земле (генерируемая землей) определяется величиной годовой рыночной ставки арендной платы Al. Для свободного земельного участка как объекта оценки величину этой ставки можно найти методом сравнительного анализа арендных договоров. При этом анализируется информация о рыночных величинах ставок арендной платы Alj для земельных участков, используемых наилучшим и наиболее эффективным образом под ту функцию, которая соответствует принципу ННЭИ оцениваемого участка. Если оценивается участок, уже сданный в аренду, то для этого объекта известна контрактная ставка арендной платы Alc.
По одной из двух указанных ставок (Al или Alc) и площади участка S определяется потенциальный валовой доход Ipgl, - как правило, включающий в себя только одну статью дохода (скользящие и прочие доходы обычно не планируются): Ipgl=AlS, или Ipgl=AlcS. Учитывая, что земля в аренду сдается обычно на сроки в десятки лет, а также то, что в условиях жесткого земельного законодательства неплатежи по договорам аренды караются санкциями с невосполнимыми потерями для бизнеса, обычно потери от недозагрузки и неплатежей отсутствуют и могут приниматься равными нулю.
При расчете операционных расходов El в их составе обязательно учитываются платежи Tl по налогу на землю. В тех редких случаях, когда арендодатель включает в арендную ставку компенсацию предстоящих ему или уже понесенных расходов по развитию инфраструктуры или благоустройству прилегающей территории, в составе операционных расходов появляется сумма соответствующих годовых расходов, определяемая в результате распределения по годам (с учетом стоимости денег во времени) сумм упомянутых «разовых» платежей. Заметим, что в состав арендных платежей за землю обычно не включаются платежи за пользование ресурсами и вывод отходов, так как обеспечение таких платежей возлагается на собственника улучшений и относится к операционным расходам по эксплуатации этих улучшений. В случае, если на арендуемом участке коммуникации проложены поставщиком ресурсов, то затраты на прокладку коммуникаций компенсируются потребителем ресурсов путем включения соответствующих платежей в тарифную ставку за поставляемый ресурс.
Полученный таким образом чистый операционный доход (чистая земельная рента) Il=Ipgl –El=Ipgl (1-Koel) пересчитывается в рыночную стоимость полного права собственности на земельный участок техниками методов капитализации (здесь Koel - коэффициент операционных расходов). Если оценивается стоимость права застройки (заключения договора аренды) участка, то капитализируется разность двух величин чистого операционного дохода ΔIl=(Al –Alc)Sl(1-Koel), рассчитанных соответственно по рыночной и по контрактной ставкам арендной платы за землю на период после завершения строительства.
Заметим здесь, что, как указывалось выше, право застройки имеет стоимость, большую нуля, только при условии Al > Alc. Для примера укажем, что стоимость права застройки свободного земельного участка, выставляемого на торги от имени государства, может быть оценена с учетом обычно устанавливаемого 30%-го превышения рыночной ставки над контрактной ставкой: ΔIl ≈0,3AlSl(1-Koel). Следует иметь в виду, что в этом случае при расчете и назначении государственным органом контрактных ставок в качестве рыночной принимается ставка, определяемая по нормативной методике, обычно базирующейся на результатах массовой оценки методом моделирования рынка аренды, менее точным в сравнении с методом сравнительного анализа рыночных сделок.
При реализации доходного подхода к оценке земельного участка методом прямой капитализации могут использоваться как техники мультипликаторов равных между собой потенциального и эффективного валовых доходов (Mpgl= Megl), так и набор техник коэффициентов капитализации Rl. Из набора этих техник наилучшим образом рыночную ситуацию учитывает техника сравнительного анализа сделок:
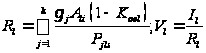 (5.9)
Здесь γj - весовые коэффициенты (удовлетворяющие условию ∑γj =1), введенные для учета степени близости элементов сравнения для скорректированных цен сделок купли-продажи Pjls единицы площади (на дату сделки) и ставок арендной платы Ali для земельных участков-аналогов, а также арендных доходов Il планируемых к получению годом позже даты сделки. Величина рыночной стоимости участка, найденная с использованием (5.9), окажется весьма близкой к величине стоимости, найденной сравнительным анализом цен сделок Pj из того же набора k сделок купли-продажи земельных участков. Это означает, что в данном варианте реализации метод прямой капитализации фактически конкурирует с методом сравнительного анализа сделок, а не дополняет его, но, тем не менее, может использоваться в процедурах затратного подхода, если целью оценки является выделение вклада стоимости земельного участка (El, Vl) в стоимость объекта (например, в случае, если у земли и у улучшений разные собственники).
В рамках метода прямой капитализации оценки земли в составе объекта недвижимости возможно использование техники инвестиционной группы, если известна информация о практике ипотечного кредитования сделок с земельными участками, используемыми в качестве обеспечения возвратности кредита. Что касается техники остатка, то ее мы относим к комбинированному подходу, поскольку существенную роль в ее реализации играют техники оценки рыночной стоимости улучшений из затратного подхода оценки недвижимости.
Однако более предпочтительным в этом случае оказывается применение метода капитализации доходов (Il и ΔIl) нормой отдачи, поскольку он реализуется без привлечения данных о сделках с земельными участками, используя равенство общей нормы отдачи на капитал Yo для земли и для объекта в целом. При этом для целей реализации затратного подхода интересным оказывается вариант использования модельных техник указанного метода.
Рассмотрим два крайних приближения для реальных ситуаций с изменением цен на земельные участки и их доходности, определяемой арендными отношениями. В первом приближении (нередко соответствующем реальной российской практике) полагаем, что чистая земельная рента Il почти не меняется во времени, но цены на земельные участки могут изменяться, так что через n периодов относительное приращение стоимости участка определится соотношением Δl=(Vln-Vl)/Vl ≠0. Тогда:
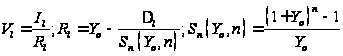 (5.10)
Оценка земли методом выделения
Суть метода состоит в использовании базового постулата затратного подхода, предполагающего возможность выделения рыночной стоимости Vl земельного участка путем вычитания из рыночной стоимости всего объекта Vo рыночной стоимости улучшений Vb: Vl=Vo-Vb=Vo-Eb(1+Pr)(1-D); Pr=f(El, …). (5.17)
Здесь Vo определяется методами доходного или сравнительного подходов, а рыночная стоимость улучшений Vb - техниками затратного подхода. При этом используется предположение о пренебрежимо малой взаимозависимости стоимостных характеристик земли и улучшений. Обратим внимание на условность этого допущения, поскольку в общем случае надлежит учитывать зависимость прибыли предпринимателя как составной части стоимости улучшений - от стоимости земельного участка.
Метод реализуется техниками: оценки вклада, сравнительного анализа сделок, распределения.
Техника оценки вклада предусматривает оценку земельного участка в составе конкретного объекта недвижимости с использованием (5.17) - только для выявления стоимости интереса собственника земли в конкретном объекте недвижимости (оценка вклада земли в стоимость объекта в случае принадлежности земли и улучшений разным собственникам). Используется техника при отсутствии или при недостатке данных о сделках с земельными участками, аналогичными оцениваемому.
Очевидно, что реализация метода выделения такой техникой не представляет интереса с точки зрения потребностей реализации затратного подхода, так как здесь предусмотрено определение рыночной стоимости всего объекта методами других подходов (теряется независимость затратного подхода).
Техника сравнительного анализа сделок предполагает подбор данных о сделках с объектами недвижимости, для которых ННЭИ участка с существующими улучшениями совпадает с ННЭИ оцениваемого земельного участка. Для каждого i-го объекта-аналога, проданного по цене Pi, техниками затратного подхода рассчитывается рыночная стоимость улучшений Vbi (по (5.17)). Далее для каждого такого объекта рассчитываются цена: Pli участка земли в составе объекта-аналога (Pli=Pi - Vbi) и единицы сравнения - цена единицы площади участка Sl (Plis=Pli /Sl) и длины фронтальной границы L (PliL=Pli /L). Теперь для удельных цен PliS, PliL может быть реализован метод сравнительного анализа сделок - с корректировками, касающимися только различий характеристик земельных участков - без учета различий характеристик улучшений.
Очевидно, что величину рыночной стоимости земельного участка, полученную этой версией техник, целесообразно применять только для оценки свободного земельного участка - при отсутствии данных о рыночных сделках со свободными участками земли.
Особый интерес представляет другой вариант этой техники. Её автор обратил внимание на полезную возможность использования данных о ценах сделок с только что построенными объектами сравнения, аналогичными объекту оценки по всем параметрам, кроме местоположения, и подобранными таким образом, что в их составе земельный участок имеет стоимость Vle, близкую к нулю. Последнее устанавливается на основании сравнения со стоимостью Vlo земельных участков в составе объектов, аналогичных объекту оценки по всем параметрам, включая местоположение, и реализуется при сравнении объектов недвижимости на дальней окраине поселения в сравнении с объектами, размещенными, подобно объекту оценки, близко к центру поселения.
Техника распределения опирается на тот факт, что в условиях развитого рынка недвижимости, обеспечивающего рациональное распределение земли между различными функциями использования и эффективными собственниками, при застройке земли, как правило, реализуются принципы баланса и экономического размера. В соответствии с этими принципами обеспечивается определенность соотношения характеристик (в том числе размера) земельного участка и характеристик (в том числе размеров) улучшений под каждый вид функции. В этом случае в одном микрорайоне поселения для одного и того же типа объектов недвижимости с новыми (или почти новыми) улучшениями может установиться вполне определенное соотношение между стоимостью Vl земельного участка и стоимостью Vo всего объекта L=Vl /Vo.
Техника распределения предполагает использование этого соотношения, найденного, например, для застраиваемой окраинной части микрорайона, при грубой оценке участка земли в составе проданного объекта недвижимости в уже застроенной части микрорайона. Следует, однако, иметь в виду, что в условиях российского рынка величина L является довольно сильной функцией местоположения (при далекой от требований экономической оптимальности застройки территорий) и может существенным образом меняться даже в пределах одного квартала. Можно рекомендовать применение этой техники лишь для оценки вклада земельного участка в стоимость объекта, а также для интерполяционных расчетов и качественных оценок стоимости земли в поселениях - с использованием выстраиваемой по единичным сделкам зависимости L от расстояния оцениваемого участка до центров деловой активности и жизнеобеспечения, а также до рекреационных и экологически опасных зон.
Метод капитализации издержек и доходов
Метод обеспечивает определение рыночной стоимости земельного участка с использованием комбинаций техник доходного и затратного подходов.
Техника остатка для земли предусматривает выделение из общего чистого операционного дохода Io части Il=Io-Il, приходящейся на землю - с последующей капитализацией этого дохода. Требующуюся для расчета Il величину дохода Ib, генерируемого улучшениями, можно найти, рассчитав величину рыночной стоимости улучшений Vb, техниками затратного подхода и оценив величину коэффициента капитализации Rb для улучшений: Ib=VbRb. Рыночная стоимость Vl земельного участка определяется путем прямой капитализации дохода Il коэффициентом капитализации Rl для земли: Vl=(Io-VbRb)/Rl. (5.19)
Таким образом, в данной постановке задача сводится к расчету величин Io и Vb, а также к оценке величин коэффициентов капитализации Rb и Rl.
В условиях развитого рынка недвижимости эти коэффициенты могут быть определены техниками сравнительного анализа. Коэффициент капитализации Rb для улучшений определяется по скорректированным ценам сделок купли-продажи Pibs единицы общей площади и ставкам арендной платы Abi на единицу общей площади для зданий, расположенных на окраине поселений, где вклад земельного участка (местоположения) в стоимость объекта пренебрежимо мал в сравнении с вкладом улучшений:
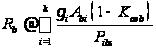
Здесь Koeb - коэффициент операционных расходов для зданий; γi - весовые коэффициенты, учитывающие степень близости объектов-аналогов к объекту оценки по набору и количественным характеристикам ценообразующих факторов.
Заметим, что последнее соотношение получено с учетом того, что при L≈0 оказывается Ro=LRl+(1-L)Rb≈Rb. Однако, так как, очевидно, величина L будучи весьма малой, все-таки больше нуля, а Rb>Rl, то найденную указанным способом величину Rb можно рассматривать как оценку «снизу» истинной величины коэффициента капитализации для улучшений.
Однако нетрудно предвидеть, что при таком способе определения коэффициентов капитализации результат оценки Vl техникой остатка окажется аналогичным результату, полученному сравнительным анализом сделок купли-продажи земельных участков, поскольку в этих двух техниках используется один и тот же источник базовой информации.
Более интересным для целей реализации затратного подхода является использование модельных техник метода капитализации нормой отдачи - аналогично тому, как это было сделано для земли по (5.10). Однако для улучшений модель существенно усложняется, поскольку строения в любом случае теряют в стоимости и по истечении срока физической (экономической) жизни они обесцениваются. В простейшем предположении постоянства доходов, не меняющейся стоимости земли, но уменьшающейся стоимости улучшений можно записать: Rl=Yo; Rb=Yo-Δbl /Sn(Yo,n); Rb-Rl=–Δbl /Sn(Yo,n). (5.20)
Здесь Δbl - относительное изменение стоимости улучшений вследствие физического износа и функционального устаревания при неизменной стоимости земли (всегда Δb < 0, | Δbl | < 1).
В другом крайнем (для Rl) предположении постоянства доходов и изменения стоимости имеем: Rl=Yo-Δl /Sn(Yo,n); Rb=Yo-Δb /Sn(Yo,n).
При наличии причин физического, юридического, экономического характера, приводящих к росту или к уменьшению рыночной стоимости земли, эти причины приведут одновременно к эффекту дополнительного удорожания или удешевления строения соответственно. Если изменение стоимости земли не сопровождается изменением степени соответствия принципу ННЭИ набора функций, реализуемых на объекте, то эффекту уменьшения стоимости строения от Vb до Vbn (вследствие физического износа и функционального устаревания) будет сопутствовать эффект дополнительного изменения стоимости вследствие внешнего (экономического) устаревания или обновления, с темпом, примерно равным темпу изменения стоимости земли.
Техника разбивки на участки. Вторая техника данного метода, именуемая также техникой девелопера, используется при оценке сравнительно большого массива земли площадью S∑, для которого - в соответствии с принципом экономического разделения и принципом ННЭИ - максимальная продуктивность достигается при разделении на несколько участков меньшего размера Si. Техника реализуется после выявления структуры спроса на участки разных размеров.
Система деления массива на участки S∑=n1S1+n2S2 устанавливается, исходя из максимальной величины NPV доходов от будущих продаж этих участков по рыночным ценам P1s и P2s за единицу площади - при среднерыночной продолжительности периодов экспозиции t1 и t2 для каждого типа участков соответственно. Прогнозируя график продаж и поступления доходов, оценщик за девелопера планирует работы и расходы по разделению и межеванию участка, по очистке его от лишней растительности, по устройству дорог и дренажа, по подводу и разводке коммуникаций, по исследованию рынка и организации рекламы. Планируются также расходы на подрядчиков и на персонал, рассчитываются платежи по кредитам. При этом график расходных платежей согласовывается с графиком поступления доходов от продаж таким образом, чтобы операционные расходы Ej покрывались эффективными валовыми доходами Iegj=Ipgj(1-v) в одном и том же (j-м) году (недополученная часть v потенциальных валовых доходов Ipgj оценивается на основании изучения опыта реализации подобных проектов и анализа рисков).
Стоимость оцениваемого массива земли определяется методом капитализации чистого операционного дохода Ioj= Ipgj(1-v)-Ej от продаж нормой отдачи Yc, величина которой определяется на основании опроса девелоперов, или принимается примерно равной внутренней норме рентабельности девелоперских проектов аналогичной рискованности (Yc больше величины ставки процента по кредиту под новое строительство, т.е. Yc>Ymc):
 .
(5.23)
Техника дисконтирования доходов и издержек - наиболее востребованная техника комбинированного подхода, рекомендуемая к использованию в алгоритме выбора варианта ННЭИ и при оценке свободного земельного участка. Базовая модель техники иллюстрируется рис.
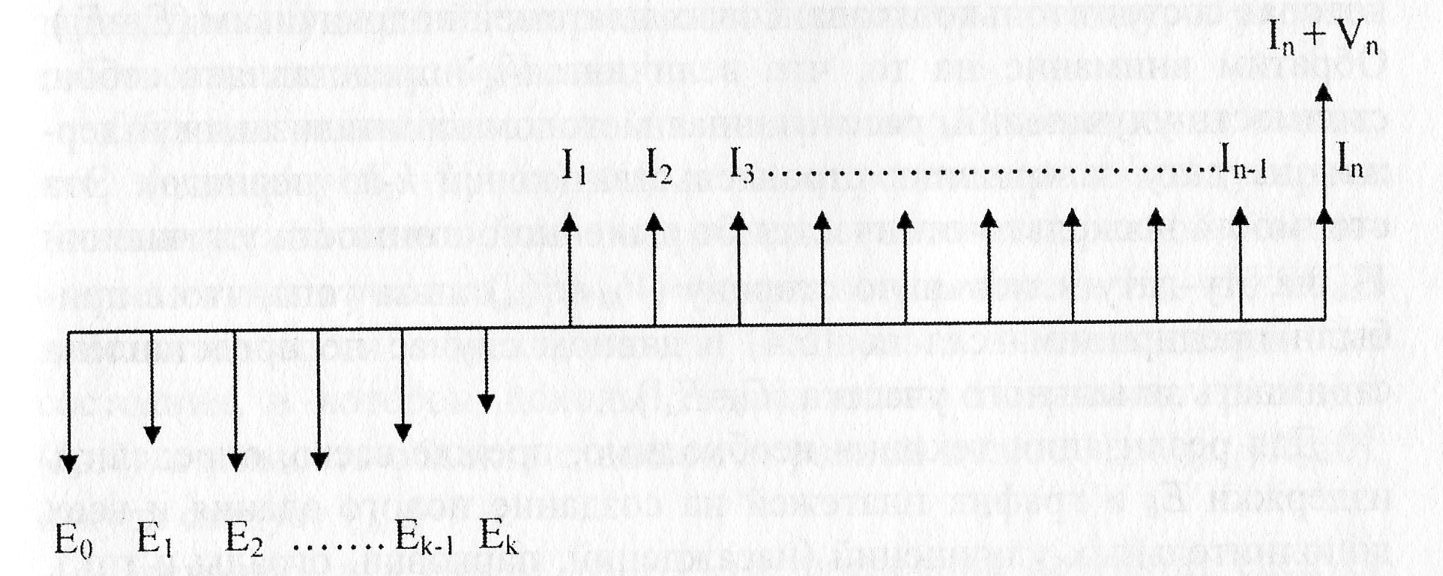
Модель может быть описана соотношениями:
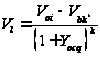 ;
(5.24)
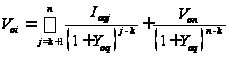 ;
(5.25)
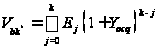 .
(5.26)
Суть модели состоит в том, что в конце k-го периода реализации предполагаемого проекта застройки и последующей доходной эксплуатации созданного объекта из рыночной стоимости этого объекта Voi вычитаются капитализированные издержки Vbi* периода строительства. Полученная таким образом разность в (5.24) представляет собой стоимость земли на дату завершения строительства - на границе между k-м и (k+1)-м периодами. Пересчитывая эту разность к дате оценки, получаем величину рыночной стоимости полного права собственности или права заключения договора аренды земельного участка Vl.
Для реализации техники необходимо, прежде всего, определить издержки Eb и график платежей на создание нового здания и всех дополнительных улучшений (насаждений, парковки, ограды и т.п.), соответствующих принципу ННЭИ. Затем необходимо рассчитать величины Ioqj дохода, достижимого в будущем на вновь созданном объекте.
19. Выбор варианта наилучшего и наиболее эффективного использования объекта– [1]-стр. 330-348
Алгоритм выбора варианта ННЭИ
Капитал, вложенный в создание или развитие объекта недвижимости с целью получения доходов в будущем должен приносить максимальную прибыль. Эта цель может быть достигнута при условии, что для созданного или развиваемого объекта выбран наилучший и наиболее эффективный вариант использования (ННЭИ). Именно поэтому в группе принципов оценки объектов недвижимости особое место занимает принцип ННЭИ, реализация которого, обязательная в оценке рыночной стоимости недвижимости, необходима в консалтинге и в практике управления недвижимостью, если решается задача обеспечения максимальной продуктивности объекта.
По определению наилучшее и наиболее эффективное использование (ННЭИ) земли и улучшений - это вероятное, законное, физически возможное, экономически обоснованное, финансово осуществимое использование, которое приводит к максимальной продуктивности объекта и наивысшей стоимости его. Совокупность процедур отыскания и обоснования выбора функций ННЭИ объекта из набора альтернативных вариантов использования последнего называется анализом с целью выбора варианта ННЭИ (далее АННЭИ), весьма часто именуемым анализом ННЭИ.
Для целей эффективного управления объектом или для целей оценки его рыночной стоимости АННЭИ должен (кроме особых случаев) проводиться сначала для участка земли как свободного, а затем - для этого же участка, но с существующими улучшениями. При этом следующее из анализа использование участка с имеющимися улучшениями признается наилучшим и наиболее эффективным, если рыночная стоимость улучшенного участка выше, чем стоимость участка как свободного. Варианты функций или комбинаций функций, соответствующих принципу ННЭИ для участка с существующими улучшениями и для этого же участка без указанных улучшений, могут быть различными.
Если стоимость участка без существующих улучшений выше (с учетом затрат на перемещение пользователей и снос улучшений), чем при наличии этих улучшений, то с точки зрения оценщика нецелесообразно оценивать рыночную стоимость объекта с улучшениями. С точки зрения управляющего при превышении рыночной стоимости земли над стоимостью всего объекта нецелесообразно брать такой объект в управление с обязательством обеспечивать ожидаемую собственником положительную динамику изменения его ценности и доходности в течение холдингового периода.
Для каждого объекта (свободного земельного участка или участка с улучшениями) алгоритм АННЭИ состоит из пяти этапов.
Этап 1. Первоначально составляется максимально полный (по возможности исчерпывающий) перечень функций, которые «в принципе» могут быть реализованы на базе исследуемого объекта. На данном этапе включение функций в перечень осуществляется без ограничений, в режиме «мозгового штурма», когда разрешены предложения, сколь угодно фантастические, но реализуемые на участке с имеющимися характеристиками и в существующем окружении. При этом для свободного земельного участка и для участка с существующими улучшениями предусматривается возможность в будущем провести дополнительные изменения характеристик объекта:
участок может быть разделен на равные или неравные доли с выполнением или без выполнения работ (на всем участке или на отдельных частях его) по расчистке территории, прокладке дорог и разводке коммуникаций;
может быть рассмотрен гипотетический вариант «присоединения» соседнего участка к данному участку;
строение может быть наращено (вверх, вниз, по периметру), реконструировано (но не снесено!), на свободной части земельного участка может быть построено дополнительное здание или сооружение;
многолетние насаждения могут быть посажены или убраны;
пакет прав и обременений может быть дополнен или реструктурирован.
Специалисты в области оценки и управления весьма часто некоторые виды функций исключают из перечня на основании всего лишь сведений о том, что подобного профиля объекты уже имеются в непосредственной близости от исследуемого объекта. Однако такое исключение может быть осуществлено только на основании результатов анализа степени удовлетворенности текущего и прогнозируемого потребительского спроса на соответствующий вид товаров или услуг на локальном рынке. Исключение может быть сделано также на основании анализа возможности (или невозможности) обеспечения более высокой конкурентоспособности исследуемого объекта в сравнении с «соседним» объектом-аналогом.
Этап 2. На этом этапе из составленного перечня исключаются те функции, реализация которых может встретить непреодолимые препятствия вследствие законодательных и нормативно-правовых ограничений, в том числе ограничений, установленных:
правилами зонирования и (или) существующими регламентами получения разрешения на застройку, разделение или объединение участков;
требованиями, предусмотренными строительными нормами и правилами (СНиП), в частности - по взаимному расположению зданий и положению вновь возводимого строения относительно коммуникаций;
нормативными актами об охране здоровья населения, окружающей среды и памятников, а также по потреблению ресурсов.
При этом имеются в виду запреты и ограничения не только на сами функции, но также и на набор работ (строительно-монтажных, наладочных), предназначенных для реализации этих функций. Кроме