Повышение прибыли и рентабельности (на примере ГТПУП "Белрыба")
РЕФЕРАТ
Объём пояснительной записки стр. 89, рисунков 5, таблиц 23, приложений 1.
Тема: Повышение прибыли и рентабельности (на примере ГТПУП «Белрыба»).
Ключевые слова: балансовая прибыль, прибыль от реализации, рентабельность предприятия, рентабельность продаж, рентабельность производства, рентабельность всего капитала, коммерческие расходы, себестоимость продукции, экономическая эффективность.
Объект исследования: государственное торгово-промышленное унитарное предприятие «Белрыба».
Цель работы: изучить способы повышения прибыли и рентабельности, на основании анализа состояния предприятия оценить существующие прибыль и рентабельность на предприятия и разработать мероприятия по их увеличению.
В процессе изучения объекта исследования проведен анализ технико-экономических показателей (объема производства и реализации продукции, себестоимости, прибыли и рентабельности, основных средств, финансового состояния предприятия) за последние годы.
На основании проведенного анализа полученных в его результате данных в проектной части:
предложено мероприятие по энергосбережению, замене существующей котельной в г. Браслав, на котельную с меньшим потреблением энергоресурсов и произведен расчет эффективности от ее внедрения;
предложено мероприятие по проведению рекламных акций и произведен расчет ее экономической эффективности;
разработан комплекс системы скидок на продукцию предприятия.
Предложения могут быть применены на любом предприятии.
СОДЕРЖАНИЕ
Введение
1. Прибыль и рентабельность предприятия и пути их повышения
1.1 Сущность прибыли
1.2 Сущность рентабельности
1.3 Пути повышения прибыли и рентабельности
2. Анализ производственно – хозяйственной деятельности ГТПУП «Белрыба»
2.1 Краткая характеристика предприятия
2.2 Анализ организационной структуры
2.3 Анализ технико-экономических показателей ГТПУП «Белрыба»
2.3.1 Анализ объема производства
2.3.2 Анализ реализации продукции
2.3.3 Анализ себестоимости
2.3.4 Анализ прибыли и рентабельности
2.3.5 Анализ основных средств
2.3.6 Анализ персонала
2.3.7 Анализ заработной платы
2.3.8 Анализ финансовой деятельности
2.3.9 Общие выводы по анализу хозяйственной деятельности ГТПУП «Белрыба»
3. Пути повышения прибыли и рентабельности на ГТПУП «Белрыба»
3.1 Разработка системы скидок на продукцию предприятия
3.2 Разработка мероприятий по энергосбережению
3.3 Повышение прибыли за счет эффективной рекламной политики
3.5 Методы изготовления печатных плат
4. Оптимизация затрат на охрану окружающей среды как резерв снижения себестоимости
4.1 Факторы, влияющие на себестоимость продукции
4.2 Место затрат на охрану окружающей среды в себестоимости продукции
4.3 Основные возможности снижения затрат при снижении себестоимости продукции на ГТПУП «Белрыба»
Заключение
Список используемых источников
 ВВЕДЕНИЕ
Одним из основных требований функционирования предприятий в условиях рыночной экономики являются безубыточность хозяйственной и другой деятельности, возмещение расходов собственными доходами и обеспечение в определенных размерах прибыльности, рентабельности хозяйствования.
Каждое предприятие сталкивается с рядом проблем, требующих решения: получение установленного размера прибыли, покрытие издержек, снижение себестоимости продукции, повышение экономического и социального уровня предприятия и др.
Являясь источником производственного и социального развития, прибыль занимает ведущее место в обеспечении самофинансирования предприятий и объединений, возможности которых во многом определяются тем, насколько доходы превышают затраты.
Чтобы сохранить ведущие позиции как на внутреннем, так и на внешних рынках, эффективно функционировать, быть конкурентоспособным, предприятию необходимо не только сохранить высокие темпы роста объемных показателей, но и повышать качество продукции при минимальных затратах на ее производство, выпускать высокорентабельную продукцию.
Проблема снижения уровня затрат производства и реализации продукции, увеличение прибыли и рентабельности насущны не только для ГТПУП «Белрыба», но и для всех предприятий. А тема прибыли и рентабельности особенно остра для предприятий, поскольку экономический кризис, составляющими которого являются высокие налоги и неплатежи, значительно обесценивают получаемые прибыли. Анализ прибыли позволяет выявить основные факторы ее роста, эффективное использование ресурсов, потенциальные возможности предприятия, а также определить влияние внешних и внутренних факторов на размер прибыли, порядок ее распределения. Что обуславливает актуальность выбранной темы дипломного проекта – «Повышение прибыли и рентабельности (на примере ГТПУП «Белрыба»)».
Объектом данного дипломного проекта является ГТПУП «Белрыба», один из крупнейших производителей копчено-провесной рыбопродукции, рыбных деликатесов и пресервов, единственный в Республике Беларусь производитель рыбных консервов, а также импортер мороженой рыбы и морепродуктов, продуктов их переработки в Республике Беларусь.
Предметом исследования дипломной работы является прибыль и рентабельность и пути их повышения.
Цель исследования: на основании теоретических данных и анализа основных экономических показателей ГТПУП «Белрыба», разработать мероприятия по повышению прибыли и рентабельности, обосновав их целесообразность и экономическую эффективность.
Для достижения этой цели необходимо решить следующие задачи:
- изучить прибыль и рентабельность как экономические категории, выявить сущность, функции и виды рентабельности, прибыли;
- определить основные показатели прибыли и рентабельности, их роль и значение в оценке эффективности деятельности предприятия;
- выявить основные экономические факторы, влияющие на показатели прибыли и рентабельности на ГТПУП «Белрыба»;
- определить пути повышения прибыли и рентабельности на ГТПУП «Белрыба».
Для решения поставленных задач использовались статистические, аналитические, экономико-математические методы.
Источники информации для исследования: бизнес-план предприятия за 2007-2009 гг., годовой отчет предприятия за 2007-2009 гг., производственный план предприятия, бухгалтерская отчетность предприятия.
1. ПРИБЫЛЬ И РЕНТАБЕЛЬНОСТЬ ПРЕДПРИЯТИЯ И ПУТИ ИХ ПОВЫШЕНИЯ
1.1 Сущность прибыли
Прибыль составляет основу экономического развития предприятия, ибо рост прибыли создает финансовую базу для самофинансирования, расширенного воспроизводства, решения проблем социальных и материальных потребностей трудового коллектива, технического переоснащения его. Поэтому в условиях рынка ориентация хозяйствующих субъектов на получение прибыли является непременным условием предпринимательской деятельности. Прибыль характеризует абсолютную эффективность хозяйствования предприятия, представляет собой важнейший показатель оценки его производственной и коммерческой деятельности, деловой активности и финансового благосостояния.
Как результативный показатель она характеризует эффективность использования имеющихся ресурсов, успех (неуспех) в бизнесе, рост (снижение) объемов деятельности.
Как количественный показатель прибыль представляет собой разницу между ценой и стоимостью товаров, между объемом продаж и себестоимостью (в сфере обращения – между валовой прибылью и расходами на реализацию), являясь конечным результатом деятельности организации, создает условия для ее расширения, развития, самофинансирования и повышения конкурентоспособности.
Определение понятия «прибыль» постоянно уточнялось от самого простого определения – как доход, полученный от производства и реализации любого товара, до понятия чистой прибыли. В настоящее время ее характеризуют с позиции двух сторонней: микроэкономического и макроэкономического. Калькуляция прибыли по существующей методике на макро – и микроуровнях различна. На уровне организации ее исчисление связано с процессом образования, а на государственном уровне с определением места прибыли в доходе страны.
Наличие прибыли позволяет удовлетворять экономические интересы государства, организации, работников и собственников. Объектом экономических интересов государства является та часть «прибыли», которую уплачивает предприятие в виде налога на прибыль и которую общество использует для решения социальных задач. Экономические интересы организации заключаются в увеличении доли прибыли, остающейся в ее распоряжении. За счет этой прибыли организация решает производственные и социальные задачи своего развития. Интересы работников в увеличении прибыли связаны с созданием возможностей для улучшения материального стимулирования и повышения уровня их социального развития.
Как экономическая категория прибыль предприятия отражает чистый доход, созданный в сфере материального производства. На уровне предприятия чистый доход принимает форму прибыли.
Различают прибыль бухгалтерскую и чистую экономическую прибыль. Как правило, под экономической прибылью – понимается разность между общей выручкой и внешними и внутренними издержками.
В число внутренних издержек включают при этом и нормальную прибыль предпринимателя. (Нормальная прибыль предпринимателя - это минимальная плата, необходимая, чтобы удержать предпринимательский талант.)
Прибыль, определяемая на основании данных бухгалтерского учета, представляет собой разницу между доходами от различных видов деятельности и внешними издержками. В настоящее время в бухгалтерском учете выделяют виды прибыли:
Валовая прибыль, определяется как разница между выручкой от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) и себестоимостью проданных товаров, продукции, работ и услуг.
Номинальная прибыль (убыток) - характеризует фактически полученный размер прибыли, она соответствует величине чистой прибыли.
Реальная прибыль (убыток) - это номинальная прибыль, скорректированная на уровень инфляции.
Прибыль (убыток) от продаж представляет собой валовую прибыль за вычетом управленческих и коммерческих расходов.
Налогооблагаемая прибыль (убыток) - прибыль, полученная в процессе распределения валовой прибыли и подлежащая взиманию налога на прибыль. Размер налогооблагаемой прибыли может быть уменьшен за счет льготируемой прибыли - это прибыль или часть прибыль, освобождаемая от уплаты налогов.
Чистая прибыль (нераспределённая прибыль (убыток) отчётного периода) - это та часть прибыли или вся прибыль, которая остается в распоряжении предприятия.
Из чистой прибыли в соответствии с законодательством и учредительными документами могут создаваться фонд накопления, фонд потребления, резервный фонд и другие специальные фонды, и резервы нормативных отчислений, установленные самими предприятиями.
Фонд накопления содержит средства, которые в будущем могут направляться на техническое перевооружение, реконструкцию, новое строительство, на приобретение или создание нового имущества.
Фонд потребления содержит средства, направленные на осуществление мероприятий по социальному развитию, материальному поощрению коллектива предприятия.
Резервный фонд предназначен для обеспечения финансовой устойчивости в период временного ухудшения финансового состояния предприятия.
Для большинства предприятий основной источник прибыли связан с его производственной и предпринимательской деятельностью. Эффективность его использования зависит от знания конъюнктуры рынка и умения адаптировать развитие производства к постоянно меняющейся конъюнктуре. В связи с этим на предприятиях производится постоянный анализ прибыли, который предполагает следующие этапы [14]:
– анализ состава и динамики балансовой прибыли;
– анализ финансовых результатов от обычных видов деятельности;
– анализ уровня среднереализационных цен;
– анализ рентабельности деятельности предприятия;
– анализ распределения и использования прибыли.
Источниками информации являются: накладные на отгрузку продукции, данные аналитического бухгалтерского учета по счету продаж и счетам «Прибыли и убытки», «Нераспределенная прибыль, непокрытый убыток», форма бухгалтерской отчетности номер два «Отчет о прибылях и убытках», данные финансового плана.
В процессе анализа необходимо изучить состав прибыли от обычной деятельности, ее структуру, динамику и выполнение плана за отчетный год. При изучении динамики прибыли необходимо учитывать инфляционные факторы изменения ее суммы. Для этого выручку необходимо скорректировать на средневзвешенный рост цен на продукцию предприятия в среднем по отрасли, а себестоимость товаров, продукции (работ, услуг) уменьшить на их прирост в результате повышения цен на потребленные ресурсы за анализируемый период.
Основную часть прибыли предприятия получают от обычных видов деятельности, к которой относят прибыль от продаж продукции (работ, услуг). Прибыль от продаж продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема продаж продукции, ее структуры, себестоимости и уровня среднереализационных цен [14].
Объем продаж продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема продаж происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот. В себестоимость приобретенной продукции включаются стоимость приобретения, расходы по доставке, хранению, реализации и другие аналогичные расходы. По основным средствам, иному имуществу, по которым начисляется износ, принимается их остаточная стоимость. Сума выручки, полученная от таких видов сделок, определяется предприятием на основании расчетов, которые представляются в налоговый орган по месту нахождения предприятия одновременно с бухгалтерской отчетностью и расчетом по налогу на прибыль.
Прибыль, учитывая различия между ее ожидаемым и полученным уровнем, выполняет следующие четыре функции:
– ожидаемая прибыль является основой принятия инвестиционных решений;
– полученная прибыль выступает измерителем результатов деятельности организации;
– часть полученной прибыли является источником самофинансирования организации;
– часть прибыли поступает в качестве вознаграждения владельцам капитала (в условиях акционерной формы собственности).
В итоге, анализ сводится к изучению динамики и причин полученных убытков и прибыли по каждому конкретному случаю и в итоге разрабатываются мероприятия, направленные на предупреждение и сокращение убытков и потерь, и, как следствие, увеличение прибыли от данных видов деятельности.
1.2 Сущность рентабельности
В условиях рыночной экономики большое значение приобретают показатели рентабельности, которые являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия.
Рентабельность более полно, чем прибыль отражает окончательные результаты хозяйствования, так как ее величина показывает соотношение эффекта с наличными или использованными ресурсами.
Если предприятие получает прибыль, оно считается рентабельным. Показатели рентабельности, применяемые в экономических расчетах, характеризуют относительную прибыльность [8, с. 12].
Результативность и экономическая целесообразность функционирования предприятия могут оцениваться с помощью абсолютных и относительных показателей.
Так с помощью показателей первой группы можно проанализировать динамику различных показателей прибыли (балансовой, прибыли от реализации, работ, услуг, оставшейся в распоряжении предприятия) за ряд лет. Такие расчеты будут иметь скорее арифметический, чем экономический смысл (если при этом не используются соответствующие способы пересчета в сопоставимые цены). При этом следует отметить, что для получения более объективных результатов следует рассчитывать показатели с учетом инфляционных процессов.
Относительные показатели меньше подвержены влиянию инфляции, поскольку представляют собой различные соотношения прибыли и вложенного капитала, или прибыли и производственных затрат.
По абсолютной сумме прибыли не всегда можно судить об уровне доходности предприятия, так как на ее размер влияет не только качество работы, но и масштабы деятельности. Поэтому для характеристики эффективности работы предприятия наряду с абсолютной суммой прибыли используют относительный показатель – уровень рентабельности.
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Основными функциями рентабельности являются [5, с. 210]:
учетная;
оценочная;
стимулирующая.
С точки зрения бухгалтерского учета, рентабельность состоит из двух составляющих. Первый компонент − доход от обычной (повседневной) хозяйственной деятельности предприятия (определяется как разность между валовыми доходами от реализации и издержками обращения). При этом на величину рентабельности от хозяйственной деятельности оказывает влияние соответствующая методика исчисления издержек, затрат на содержание персонала, оценки стоимости основных фондов, запасов и других составляющих. Второй компонент − потенциальная рентабельность (доход от владения ценными бумагами, долговыми обязательствами и материальными ценностями). Разновидностью потенциального дохода выступает чрезвычайный доход, который складывается из дохода от реализации активов, безнадежных финансовых обязательств, использования сумм от ускоренной амортизации, резервов.
Показатели рентабельности – это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. Они позволяют дать оценку финансовых результатов предприятия и, в конечном счете, его эффективность. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
К этим показателям обычно относят уровень рентабельности, или коэффициент рентабельности, который выражается как отношение того или иного вида прибыли к какой-либо базе. Все показатели рентабельности могут быть рассчитаны как на основе балансовой прибыли, так и прибыли от реализации или чистой прибыли. Разные показатели отражают разные стороны деятельности предприятия. Вполне естественно, что в целом эффективность работы предприятия может определить лишь система показателей рентабельности. Рассмотрим показатели рентабельности.
Рентабельность
реализованной
продукции
(рентабельность
продаж)
 ,
%, рассчитывается
по формуле [16,
с.313]
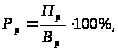 (1.1)
где
 – прибыль от
реализации
продукции, р.;
 – выручка
от реализации
продукции, р.
Значение этого коэффициента показывает, какую прибыль имеет предприятие с каждого рубля реализованной продукции. Тенденция к его снижению позволяет предположить сокращение спроса на продукцию предприятия. Снижение коэффициента рентабельности реализованной продукции может быть вызвано изменениями в структуре реализации, снижением индивидуальной рентабельности изделий, входящих в реализованную продукцию, и др.
Рентабельность
производственной
деятельности
( ),
%, вычисляется
путем отношения
валовой прибыли
(П), р., к сумме
затрат по
реализованной
продукции (
 ),
р. [19, с.297]
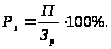 (1.2)
Она показывает, сколько предприятие получило прибыли с каждого рубля, затраченного на производство и реализацию продукции.
Еще одним
важным показателем
рентабельности
деятельности
предприятия
является
рентабельность
активов. Коэффициент
рентабельности
активов,
 ,
%, рассчитывается
как отношение
валовой прибыли,
П, р., к величине
активов, А, р.
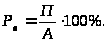 (1.3)
Этот коэффициент показывает, сколько прибыли приходится на каждый рубль активов, т.е. насколько эффективно используются ресурсы организации.
Собственников
организации
интересует
не только общая
эффективность
использования
ресурсов, но
и эффективность
ресурсов,
принадлежащих
им, т.е. рентабельность
собственного
капитала. Коэффициент
рентабельности
собственного
капитала,
 ,
%, рассчитывается
следующим
образом
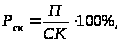 (1.4)
где СК – величина собственного капитала организации;
П – валовая прибыль.
Данный коэффициент показывает, сколько прибыли приходится на каждый рубль собственного капитала. Рентабельность собственного капитала тем выше, чем ниже его доля в общем объеме ресурсов, используемых предприятием, иными словами, чем больше доля заемных ресурсов.
Таким образом, можно сделать вывод, что показатели рентабельности характеризуют финансовые результаты и эффективность деятельности предприятия. Они измеряют доходность предприятия с различных позиций и систематизируются в соответствии с интересами участников экономического процесса.
1.3 Пути повышения прибыли и рентабельности
Целью деятельности любой коммерческой структуры в условиях рыночной экономики в конечном счете является получение прибыли, способной обеспечить ее дальнейшее развитие. Прибыльность рассматривается не только как основная цель, но и как главное условие деловой активности организации, как результат ее деятельности, эффективного осуществления своих функций по обеспечению потребителей необходимыми товарами в соответствии с имеющимся спросом на них. Поэтому необходимо рассматривать факторы, оказывающие влияние на величину прибыли, рисунок 1.1
 Факторы,
оказывающие
влияние на
величину прибыли

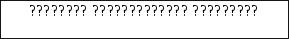
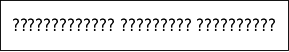
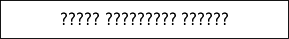
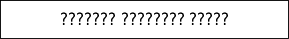
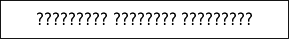
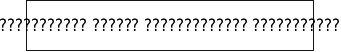
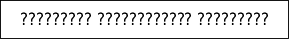
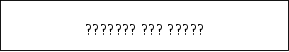
Рисунок 1.1 - Факторы, оказывающие влияние на величину прибыли
Так рост объема производства и реализации увеличивает прибыль за счет товарооборота. Снижение себестоимости является следствием снижения затрат на производство и благоприятно влияет на изменение цен на товар, и конкурентоспособность. Использование передовых технологий дает предприятиям возможность конкурировать за счет более высокого качества и снижения различного рода издержек. Улучшение ассортимента продукции позволяет удовлетворить как большее количество потребностей потребителей, так и самих потребителей, при этом увеличить реализацию продукции и в результате увеличить прибыль. Предприятие также может конкурировать за счет цены на продукцию, так как весьма важным фактором для потребителя является цена. За счет изменения цены можно увеличивать или уменьшать покупательскую способность потребителей.
Анализируя факторы, зависящие от деятельности предприятия, в дипломном проекте целесообразно будет обратить внимание на факторы: использование передовых технологий, так как в рыбной промышленности используется много живого труда, рост объема производства и реализации продукции, улучшение ассортимента продукции, повышение качества продукции. Рассмотреть ценовую политику на предприятии.
Факторы роста уровня рентабельности зависят от единых экономических процессов и явлений:
совершенствование системы управления производством в условиях рыночной экономики на основе преодоления кризиса в финансово-кредитной и денежной системах;
повышение эффективности использования ресурсов предприятиями на основе стабилизации взаимных расчетов и системы расчетно-платежных отношений;
индексация оборотных средств и четкое определение источников их формирования.
Кроме этого, повышение уровня рентабельности достигается за счет повышения прибыли предприятия, т.е. за счет повышения объема производства и реализации товаров, работ, услуг и при одновременном снижении затрат на производство товаров, работ, услуг.
Изменение экономических показателей за любой временной период происходит под влиянием множества разнообразных факторов. Многообразие факторов, влияющих на прибыль, требует их классификации, которая в то же время имеет большое значение для определения основных направлений, поиска резервов повышения эффективности хозяйствования.
В дипломном проекте следует помнить обо всех рассмотренных выше факторах, как потенциальных путях повышения прибыли и рентабельности предприятия. Выбор конкретных факторов для разработки мероприятий по их практической реализации будет основываться на результатах анализа производственно-хозяйственной деятельности ГТПУП «Белрыба».
2. АНАЛИЗ ПРОИЗВОДСТВЕННО – ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ГТПУП «БЕЛРЫБА»
2.1 Краткая характеристика предприятия
ГТПУП «Белрыба» ведет свою историю с 1957 г. с момента создания «Минского Оптового Рыбного Холодильника».
Государственное торгово-промышленное унитарное предприятие «Белрыба» создано в соответствии с приказом Управляющего делами Президента Республики Беларусь от 15 июня 1999 г. №135 и решением коллектива арендаторов Арендного предприятия «Белрыба» (протокол №13 от четвертого июня 1999 г.) путем реорганизации в форме преобразования Арендного предприятия «Белрыба» в ГТПУП «Белрыба».
На основании приказа Управляющего делами Президента Республики Беларусь от 29.06.2001 г. №154 государственное торгово-промышленное унитарное предприятие «Белрыба» передано в ведение и непосредственное подчинение Управления делами Президента Республики Беларусь.
В соответствии с приказом Управляющего делами Президента Республики Беларусь от восьмого февраля 2007 г. №30 ГТПУП «Белрыба» реорганизовано путем присоединения к нему республиканского унитарного предприятия «Нарочь» и РПТУП «Браславский пищевой комбинат».
ГТПУП «Белрыба» основано на государственной форме собственности и организует свою деятельность на основе полного хозяйственного расчета, самоуправления и самофинансирования. В установленном законодательством порядке общество осуществляет внешнеэкономическую деятельность.
Производственную и иные виды деятельности предприятие осуществляет на основании выданных государственными органами лицензий.
ГТПУП «Белрыба» размещено в г. Минске на двух территориях: на ул. Казинца, 42 (площадь территории 3,3998 га.) и на ул. Радиальной, 56 (площадь территории 2,0496 га.).
Целями деятельности предприятия, согласно уставу, являются:
осуществление, совершенствование и развитие хозяйственной деятельности, создание наиболее благоприятных условий для повышения эффективности экономики Республики Беларусь;
получение прибыли от хозяйственной деятельности для удовлетворения потребностей Предприятия и Учредителя.
Основными видами деятельности предприятия являются оптовая торговля рыбой и морепродуктами, производство и реализация рыбопродукции.
Предметом деятельности ГТПУП «Белрыба» является насыщение рынка Республики Беларусь качественной рыбной продукцией и морепродуктами в широком ассортименте.
Основной продукцией ГТПУП «Белрыба» выступает рыба и морепродукты, которая включает в себя: свежемороженую рыбу, филе рыбы натуральное, рыбную кулинарию и продукты из сурими, деликатесы из рыбы и морепродуктов, консервы рыбные, икру и ее аналоги.
ГТПУП «Белрыба» – один из крупнейших производителей копчено-провесной рыбопродукции, рыбных деликатесов и пресервов, единственный в Республике Беларусь производитель рыбных консервов, а также импортер мороженой рыбы и морепродуктов, продуктов их переработки в Республике Беларусь. Доля, занимаемая предприятием на белорусском рынке рыбной продукции, составляет 27 %. ГТПУП «Белрыба» является официальным дилером одного их самых крупных производителей рыбных полуфабрикатов, рыбной кулинарии и сурими продуктов в Европе «Viciunai» (Литва), а также компании «Ледово» (Российская Федерация).
Наличие на предприятие рыбоперерабатывающего цеха позволяет расширять ассортимент реализуемой продукции путем выпуска рыбы холодного и горячего копчения, соленой и вяленой рыбы, пресервов из сельди, скумбрии, лососевых, салатов из морской капусты и различных деликатесов (всего более 350 наименований).
Предприятие представляет свою продукцию под рядом торговых марок: «Династия» - деликатесы, «Веселый флинт» - сельдь в вакуумной упаковке, «Здоровая семья», «Японские традиции», «Фитнес-ланч» - разнообразные салаты из морской капусты.
Постоянно расширяется ассортиментный перечень, совершенствуются методы упаковки.
Среди клиентов предприятия около 3000 организаций оптовой и розничной торговли, общественного питания и перерабатывающей отрасли, индивидуальные предприниматели.
В целом спрос на продукцию ГТПУП «Белрыба» является устойчивым.
Большое внимание на ГТПУП «Белрыба» уделяется механизации и автоматизации производственных процессов, что способствует выпуску продукции более высокого качества и повышает конкурентоспособность предприятия. С этой же целью на предприятии используются высококачественные вспомогательные и консервирующие материалы (пряности, овощи, фрукты, консерванты, созреватели рыбы, усилители вкуса, регуляторы кислотности и др.)
Контроль качества закупаемого сырья и готовой продукции осуществляется аттестованной лабораторией по системе управления качеством продукции НАССР (Hazard Analysis and Critical Control Points), которая включает непрерывный контроль сырья, вспомогательных материалов, технологического процесса, качества готовой продукции, условий хранения и реализации, а также система менеджмента качества на соответствие требованиям СТБ ИСО 9001-2001.
Высокое качество продукции производства «Белрыба» не раз отмечалось специалистами.
В декабре 2008 г. проходило награждение победителей конкурса-дегустации при поддержке БелГИСС и МинскЭкспо. В данном конкурсе ГТПУП «Белрыба» получила восемь наград с правом маркировки знаком «ГУСТ» в следующих номинациях:
«Рыба соленая» за сельдь атлантическую тушка с пряностями;
«Рыба соленая» за форель морскую филе слабосоленое;
«Рыбные изделия горячего и холодного копчения» за форель филе подкопченное;
«Рыбные изделия горячего и холодного копчения» за семгу кусок горячего копчения;
«Салаты из морской капусты» за морскую капусту с морскими грибами и за морскую капусту «по-корейски» с грибами;
«Оригинальный продукт» за сельдь филе-куски отварные в желе с овощами;
«Рыбные пресервы» за пресервы из разделанной рыбы сельдь филе-кусочки в масле и сельдь филе-кусочки в масле «Ароматное»;
«Консервы из рыбы» за консервы рыбные стерилизованные килька балтийская неразделанная в томатном соусе и рыба пресноводная мелкая обжаренная в томатном соусе.
2.2 Анализ организационной структуры
Для осуществления управления предприятием, его службами и структурными подразделениями разработана и утверждена генеральным директором структура управления на основе линейно-функционального метода выделения подразделений, предполагающий разделение организации на подразделения в зависимости от выполняемых ими задач. Структура определяет иерархию подчиненности, исключает дублирование управленческих функций и промежуточные звенья управления.
В целях чёткости и согласованности работы, все подразделения предприятия скоординированы по виду деятельности и подчинены соответствующим главным специалистам. Организационная структура в разрезе подчинённости подразделений главным специалистам предприятия представлена в приложении А.
В состав ГТПУП «Белрыба» входят следующие основные структурные подразделения.
Управление:
– аппарат управления; здравпункт; отдел кадров; юридический отдел.
– бухгалтерско-финансовое управление:
– бухгалтерско-финансовый отдел;
– группа бухгалтерского учета удалённых участков;
– группа складского учёта;
– отдел компьютерных технологий;
– отдел маркетинга;
– планово-производственный отдел.
Торгово-производственное управление:
– отдел закупок;
– отдел реализации;
– отдел розничных продаж;
– производственно-технологический цех г.Браслав;
– производственный цех;
– технологический цех;
– лаборатория;
– отдел контроля качества и сертификации;
– технологический участок к.п. Нарочь;
– отдел главного технолога.
Вспомогательная служба:
– компрессорный цех; ремонтно-механический цех; энергетический цех.
Руководство и управление ГТПУП «Белрыба» осуществляется главными специалистами предприятия, в состав которых входят:
– генеральный директор;
– первый заместитель генерального директора;
– заместитель генерального директора по экономике и финансам;
– заместитель генерального директора по реализации;
– главный инженер;
– главный бухгалтер;
– главный технолог;
– главный санитарный врач.
Все документы денежного, материально-имущественного, расчетного характера, а также отчеты подписываются генеральным директором.
В подчинении у генерального директора есть три заместителя.
Первый заместитель отвечает за отдел закупок и отдел маркетинга. Второй заместитель генерального директора по экономике и финансам отвечает за работу планово - производственного отдела и отдела компьютерных технологий. Третий заместитель генерального директора по реализации отвечает за работу отдела розничных продаж и отдела реализации.
Вся работа, связанная с подготовкой и