Повышение прибыли и рентабельности (на примере ГТПУП "Белрыба")
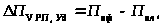 (2.2)
где
 – плановое
значение прибыли
от реализации
продукции,
пересчитанное
на фактический
объем продаж,
млн. р.;
 – плановое
значение прибыли
от реализации
продукции, млн.
р.
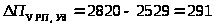 млн. р.
Изменение
прибыли от
реализации
за счет изменения
только объема
продаж,
 ,
млн. р., рассчитывается
по формуле
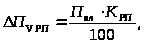 (2.3)
где
 – коэффициент
выполнения
плана по реализации
продукции;
 –плановое
значение прибыли
от реализации
продукции, млн.
р
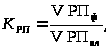 (2.4)
где
 – плановый
объем реализованной
продукции, млн.
р.;
 – фактический
объем реализованной
продукции, млн.
р.
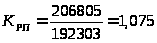 ;
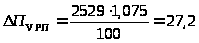 млн. р.
Изменение
прибыли от
реализации
за счет изменения
структуры
реализованной
продукции,
 ,
млн. р., рассчитывается
по формуле
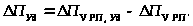 (2.5)
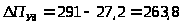 млн. р.
Изменение
прибыли от
реализации
за счет изменения
полной себестоимости,
 ,
млн. р., рассчитывается
по формуле
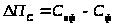 ,(2.6)
где
 -
плановое значение
себестоимости,
пересчитанное
на фактический
объем продаж,
млн. р.;
 -
фактическое
значение
себестоимости,
млн. р.
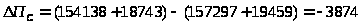 млн. р.
Изменение
прибыли от
реализации
за счет изменения
отпускных цен,
 ,
млн. р., рассчитывается
по формуле
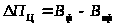 ,(2.7)
где
 -
плановое значение
выручки от
реализации,
пересчитанное
на фактический
объем продаж,
млн. р.;
 -
фактическое
значение выручки
от реализации,
млн. р.
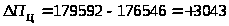 млн. р.
Данные, полученные в результате расчетов представлены в таблице 2.9.
Таблица 2.9 - Результаты расчетов факторов первого уровня на сумму прибыли от реализации продукции, 2009 г.
| Факторы | Значение, млн. р. |
| Объем реализованной продукции | + 27,2 |
| Структура реализованной продукции | + 2638 |
| Цены на продукцию | + 3043 |
| Себестоимость реализованной продукции | - 3874 |
| Итого | - 540 |
Результаты расчетов показывают, что уменьшение прибыли от реализации в 2009 г. по сравнению с предыдущим годом произошло за счет изменения себестоимости на продукцию (минус 3874 млн. р.). Наиболее сильное положительное влияние на значение анализируемого показателя оказала цена реализованной продукции (+ 3043 млн. р.). То есть, имеем увеличение прибыли за счет изменения цены и негативное влияние на размер прибыли с изменением себестоимости на продукцию. Исходя из результатов анализа, можно сделать вывод, что главным резервом увеличения прибыли является снижение себестоимости на продукцию.
Анализ рентабельности предприятия. Анализ рентабельности предприятия включает:
анализ рентабельности производства;
анализ рентабельности продаж;
анализ рентабельности предприятия.
Анализ рентабельности производства продукции. Анализ рентабельности производства продукции дает возможность установить тот уровень рентабельности, с которым работало предприятие в отчетном году по выпуску продукции.
Рентабельность
производства
продукции,
 ,
%, определяется
по формуле
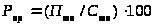 % , (2.8)
где
 – прибыль от
производства
товарной продукции,
р.;
 – себестоимость
товарной продукции,
р.
Прибыль от производства товарной продукции, Птп, млн. р., определяется по формуле
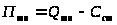 ,(2.9)
где
 – объем товарной
продукции в
оптовых ценах
предприятия,
р.
Данные для анализа рентабельности собственного производства представлены в таблице 2.10.
Таблица 2.10 - Рентабельность собственного производства продукции
| Наименование показателей | Ед. изм. | Значение показателей | Отклонение (+, -) | |
| 2008 г. | 2009 г. | |||
| Товарная продукция предприятия в фактических ценах | млн. р. | 33300,4 | 45349,7 | +12049,3 |
| Полная себестоимость | млн. р. | 30893 | 38439 | +8454 |
| Прибыль от производства товарной продукции | млн. р. | 2407,4 | 6910,7 | +4503,3 |
| Рентабельность производства | % | 7,8 | 17,9 | +10,1 |
Из данных этой таблицы видно, что фактический уровень рентабельности производства в 2009 г. выше рентабельности в 2008 г. на 10,1 %. Это объясняется тем, что за отчетный период произошло повышение прибыли от производства на 1,87 % и снижение затрат на 1000 р. произведенной продукции на восемь процентов.
Резервы повышения уровня рентабельности производства заключаются в увеличении прибыли от производства продукции за счет снижения себестоимости товарной продукции, путем применения более современных и экономичных технологий, замены дорогостоящего сырья на более дешёвое.
Анализ рентабельности продаж. Рентабельность продаж является индикатором ценовой политики компании и её способности контролировать издержки. По данным отчета о прибылях и убытках можно проанализировать динамику рентабельности продаж, а так же влияние факторов на изменение этого показателя, таблица 2.11.
Таблица 2.11 - Рентабельность продаж
| Показатель | Ед. изм | 2008 г. | 2009 г. |
| Выручка от реализации продукции (без налогов из выручки), В | млн.р. | 179 592 | 168 567 |
| Себестоимость реализации товаров, продукции, работ, услуг, С | млн.р. | 157 297 | 151 205 |
| Коммерческие расходы (КР) | млн.р. | 19 459 | 14 833 |
| Прибыль от реализации продукции, Пр | млн.р. | 2 836 | 2 529 |
| Рентабельность продаж (Рп) | % | 1,4 | 1,3 |
Рентабельность продаж, Рп, %, – это отношение суммы прибыли от продаж к объему реализованной продукции, рассчитывается по формуле
Рп = (В – С – КР – ) / ВЧ100 % = Пр / ВЧ100 %,(2.10)
где В-выручка от реализации продукции, р;
КР - коммерческие расходы, р;
Пр – прибыль от реализации, р;
C – себестоимость реализации товаров, продукции, услуг, р.
Из этой факторной модели следует, что на рентабельность продаж влияют те же факторы, что и на прибыль от продажи. Чтобы определить, как каждый фактор повлиял на рентабельность продаж, необходимо осуществить следующие расчеты.
В приводимых ниже формулах использованы следующие обозначения:
В1 и Во – отчетная и базисная выручка, р;
С1 и Со – отчетная и базисная себестоимость, р;
КР1 и КРо – отчетные и базисные коммерческие расходы, р;
1. Влияние изменения выручки от реализации на рентабельность продаж, DРпв, %, рассчитывается по формуле
DРпв = [(В1 – Со – КРо)/ В1 – (Во – Со – КРо / Во) / Во] Ч 100 %. (2.11)
DРпв =((168567 - 157297 - 19 459) / 168567 - (2836 / 179 592)) Ч 100 % = - 6,4 %
В связи с уменьшением выручки от реализации в отчетном году рентабельность снизилась на 6,4 %.
2. Влияние изменения себестоимости продукции, DРпс, %, рассчитывается по формуле
DРпс = [(В1 – С1 – КРо ) / В1 – (В1 – Со – КРо) / В1] 100 %. (2.12)
DРпс =(((168567 – 151205 - 19459) / 168567) - (168567 - 157297 -19459) / 168567)) Ч 100 % = + 3,6 %
Изменение себестоимости продукции привело к повышению рентабельности продаж на 3,6 %.
3.Влияние изменения коммерческих расходов, DРпкр, %, рассчитывается по формуле
DРпкр = [(В1 – С1 – КР1) / В1 – (В1 – С1 – КРо) / В1] 100 %. (2.13)
DРпкр = (2529 / 168567 - ((168567 – 151205 - 19459) / 168567)) Ч 100 % =2,74 %
За счет уменьшения коммерческих расходов рентабельность продаж увеличилась на 2,74 %.
Общее влияние всех факторов составит:
DРпобщ = - 6,4 % + 3,6 % + 2,74 % = - 0,06 %
На изменение рентабельности продаж наибольшее отрицательное влияние оказала уменьшение выручки от реализации продукции (минус 6,4 %), а положительное – изменение себестоимости (+3,6 %).
Анализ рентабельности предприятия. По рассчитанным выше показателям рентабельности нельзя судить об эффективности использования основных производственных фондов и оборотных средств. Оценку эффективности деятельности предприятия дают показатели рентабельности капитала и оборота, представленные в таблице 2.12.
Таблица 2.12 - Рентабельности капитала и оборота
| Показатели | 2007 г. год | 2008 г. | 2009 г. год |
| Средний собственный капитал, млн.р. | 8 557 | 11 367 | 11 545 |
| Выручка от реализации (нетто), млн.р. | 134 344 | 179 592 | 168 567 |
| Скорость оборота собственного капитала | 15,7 | 15,8 | 14,6 |
| Время оборачиваемости собственного капитала, дней | 23 | 23 | 25 |
| Средний весь капитал, млн.р. | 24 676 | 37 339 | 40 386 |
| Скорость оборота всего капитала | 5,4 | 4,8 | 4,2 |
| Время оборачиваемости всего капитала | 67,6 | 76 | 87 |
| Балансовая прибыль, млн.р. | 2 239 | 2 990 | 2 663 |
| Рентабельность всего капитала, % | 9,07 | 8,0 | 6,6 |
| Рентабельность собственного капитала, % | 26,2 | 26,3 | 23,06 |
| Рентабельность оборота, % | 1,7 | 1,7 | 1,6 |
Средний собственный капитал с 2007 по 2008 гг. увеличился на 2810 млн. р. или на 32,8 % и на 178 млн. р. или на 1,6 % с 2008 по 2009 гг. Выручка от реализации возросла на 45248 млн. р. или на 33,7 % с 2007 по 2008 гг., что связано с наращиванием мощностей в г. Браслав с ростом производства консерв и объемом их реализации, и уменьшилась на 6,2 % с 2008 по 2009 гг. в результате снижения объемов реализации продукции. Скорость оборота собственного капитала в 2009 г. снизилась до 14,6 по сравнению с 2008 г., где она составляла 15,8, в результате увеличив время оборачиваемости собственного капитала на два дня, а время оборачиваемости всего капитала на 11 дней. Рентабельность всего капитала снизилась и составила 6,6 %. Рентабельность собственного капитала также снизилась и составила 23,06 %, что на 12,4 % меньше, чем в 2008 г. Рентабельность оборота осталась практически на уровне 2007 г. и составила 1,6 %.
Анализ прибыли показал, что наибольшее положительное влияние на нее оказывает изменение цен на продукцию. Так изменение цены повлекло за собой увеличение прибыли от реализации продукции на 3074 млн.р. В свою очередь, изменение себестоимости привело к уменьшению прибыли на 3874 млн. р. Балансовая прибыль уменьшается в результате уменьшения прибыли от реализации, так уменьшившись на 10,8 % в 2009 г., повлекла за собой снижение балансовой прибыли на 10,9 %. Хоть рентабельность собственного производства увеличилась на 10,1 % в 2009 г., все равно имеются резервы по ее увеличению. Уменьшение выручки от реализации на 11025 млн. р. повлияло на уменьшение рентабельности продаж на 6,4 %, а снижение себестоимости на 3,9 % привело к повышению рентабельности на 3,6 %. Также благоприятно повлияло снижение коммерческих расходов на рентабельность продаж, увеличив ее тем самым на 2,74 %.
Уменьшение выручки от реализации на 11025 млн.р. отрицательно повлияло на скорость оборота собственного капитала, уменьшив его на 1,2 % и тем самым увеличив время оборачиваемости собственного капитала на два дня, что повлекло за собой увеличение оборота всего капитала на 11 дней. Так как один оборот капитала переходит из денежной формы в производительную, затем в товарную, из товарной — вновь в денежную. То в результате увеличения оборота, предприятие теряет время, и возможность увеличения прибыли. Снижение рентабельности всего капитала на 1,4 % и на 3,3 % по сравнению с 2008 и 2007 гг. соответственно, характеризует снижение эффективности использования всего имущества предприятия. Снижение рентабельности собственного капитала на 2,9 % в 2009 г., показывает снижение эффективности использования собственных средств.
2.3.5 Анализ основных средств
Основные средства - та часть производственных фондов, которая участвует в процессе производства длительное время, сохраняя при этом свою натуральную форму, а их стоимость переносится на изготовляемый продукт постепенно, по частям, по мере использования.
Для учёта основных фондов, определения их состава и структуры необходима их классификация. Существуют следующие группы основных производственных фондов:
здания (корпуса цехов, складские помещения, производственные лаборатории и т. п.);
сооружения (инженерно-строительные объекты, создающие условия для осуществления процесса производства: эстакады, автомобильные дороги, туннели, мосты);
внутрихозяйственные дороги;
передаточные устройства (электросети, теплосети, газовые сети);
машины и оборудование, в том числе: силовые машины и оборудование, рабочие машины и оборудование, измерительные и регулирующие приборы и устройства, лабораторное оборудование, вычислительная техника и прочее.
Данные по основным производственным фондам предприятия представлены в таблице 2.13.
Таблица 2.13 - Состояние основных производственных средств
| Показатели | 01.01.2007 г. | 01.01.2008 г. | 01.01.2009 г. |
| Первоначальная стоимость, млн. р. | 17 187 | 36 743 | 43 574 |
| Поступило в течение, млн. р. | 19 567 | 7 104 | 8 140 |
| Выбыло в течение, млн. р. | 11 | 273 | 120 |
| Остаточная стоимость по состоянию, млн. р | 13 540 | 18 785 | 21 354 |
| Степень износа, % | 21,2 | 48,9 | 50,9 |
| Уровень обновления, % | 53,2 | 16,3 | 21,0 |
Как видно из таблицы 2.13, степень износ основных фондов предприятия, рассчитанный как отношение накопленного износа имеющихся основных фондов (разницы их полной учетной и остаточной балансовой стоимости) к полной учетной стоимости этих основных фондов, составляет 21,2 % в 2007 г. и 48,9 % в 2008 г. и 50,9 % в 2009 г., что свидетельствует о необходимости делать существенные вложения на восстановление и обновление производственной базы. Так, в 2007 г. на указанные цели было потрачено 1,4 млрд. р, а за 2008 г. объем инвестиций в основной капитал составил 2781 млн. р.
Коэффициент обновления основных фондов, отражающий удельный вес новых (введенных за год) основных средств в их общем объеме, в 2007 г. составил 53,2 % , в 2008 г. он равен 16,3 % , в 2009 г. равен 21 %, что говорит о стратегии предприятия направленной на развитие в долгосрочной перспективе.
Первоначальная стоимость увеличилась с 17 187 млн. р. на 01.01.2007 г. до 36 743 млн. р. на 01.01.2008 г., что обусловлено открытием нового производственного цеха в г. Браслав и до 43 574 млн. р. на 01.01.2009 г., что показывает, что предприятие развивается.
2.3.6 Анализ персонала
Подбором сотрудников на предприятии занимается отдельное структурное подразделение: отдел кадров. Основной принцип подбора кадров в организации это тщательный подбор кандидатуры путём фактической оценки профессиональных знаний и навыков с помощью письменных тестов и устных собеседований, а также немаловажна оценка личных качеств.
Прежде чем образовывать новые рабочие места и принимать новых сотрудников на предприятии проводится оценка целесообразности и экономической выгоды данных действий. Это связано с тем, что заработная плата относится к разряду постоянных издержек. Поэтому к найму дополнительных работников в организации прибегают только в том случае, если это оправдано и в действительности повысит доходность.
Так по состоянию на 01.01.2009 г. списочная численность промышленно-производственного персонала предприятия составила 696 чел., что на 106 чел. больше, чем на 01.01.2007 г. и на пять человек меньше, чем на 01.01.2008 г. В разрезе промышленно-производственный персонал представлен в таблице 2.14.
Таблица 2.14 – Промышленно-производственный персонал 2007-2009 гг.
| Промышленно-производственный персонал | 2007 г. | 2008 г. | 2009 г. |
| Руководители | 66 | 93 | 48 |
| Специалисты | 104 | 139 | 178 |
| Рабочие основного производства | 190 | 252 | 364 |
| Рабочие вспомогательного производства | 230 | 217 | 106 |
Заметим, что на 01.01.2008 г. количество работающих занятых основным производством увеличилось на 32,6 % и на 44,4 % на 01.01.2009 г., что связано с увеличением производственных мощностей и, в результате, увеличением объемов производства. Уменьшилось количество рабочих, занятых во вспомогательном производстве на 5,6 % на 01.01.2008 г. и на 50,9 % на 01.01.2009 г., что связано с механизацией и автоматизацией производства. Увеличение специалистов на 33,7 % на 01.01.2008 г. и 28,2 % на 01.01.2009 г. связано с расширением производства.
Сформировавшаяся на предприятии команда главных специалистов сочетает в себе управленческие, коммерческие, технические и деловые навыки. Умения каждого её члена дополняют друг друга и охватывают все функциональные области бизнеса (маркетинг, финансы, производственный процесс). Возраст главных руководителей организации от 34 до 49 лет.
Руководители структурных подразделений – это также преимущественно люди с высшим образованием и соответствующим для занимаемой должности опытом работы, возрастной диапазон которых от 28 до 50 лет.
На предприятии увеличивается численность работающих с высшим образованием со 120 чел. в 2007 г. до 175 чел. в 2009 г. или на 45,8 % , что благоприятно сказывается на работе всего предприятия, умении быстро находить решения в изменяющихся ситуациях.
Для обеспечения конкурентоспособности продукции предприятия и решения задач социально-экономического развития на предприятии осуществляется постоянная работа по подготовке и переподготовке кадров, повышению квалификации персонала, оценка качества работы сотрудников. Подготовка и повышение квалификации кадров за 2008 и 2009 гг. предоставлены в таблице 2.15
Таблица 2.15 - Подготовка и повышение квалификации кадров 2008, 2009 гг.
|
Вид обучения |
Всего на 2008 г. |
Всего на 2009 г. |
| Подготовка и переподготовка рабочих на производстве: | ||
| курсовое | 48 | 24 |
| индивидуальное | 5 | 8 |
| обучение вторым и смежным профессиям | 3 | 6 |
| Повышение квалификации: | ||
| руководящих работников | 18 | 23 |
| специалистов | 16 | 30 |
| Всего | 90 | 81 |
| Прохождение производственной практики учащимися и студентами учебных заведений | 13 | 15 |
В 2009 г. на пять руководящих работников больше, чем в 2008 г. повысили квалификацию, что связано со сложной экономической обстановкой. Уменьшилось количество работников, прошедших переподготовку, это связано с тем, что в 2007 г. в г. Браслав был введен новый производственный цех и в результате чего, необходима была переподготовка персонала, поэтому в 2008 г. на 50 % больше рабочих прошло переподготовку, чем в 2009 г. Увеличилось количество специалистов на 14 чел., которые повысили свою квалификацию в 2009 г. Незначительно увеличилась численность учащихся, проходящих производственную практику.
В результате анализа было выявлено:
1) Списочная численность промышленно-производственного персонала с 2007 по 2009 гг. увеличилась на 21,6 % в связи с увеличением объема производства.
2) Увеличилось число работающих с высшим образованием на 45,8 % с 2007 по 2009 гг., что благоприятно влияет на деятельность предприятия.
3) Увеличилось число руководящих работников, прошедших повышение квалификации на пять чел., что способствует быстрому принятию сложных руководящих решений в постоянно изменяющейся экономической среде. Благоприятно сказывается на работе всего предприятия.
2.3.7 Анализ заработной платы
Заработная плата — это:
часть затрат на производство и реализацию продукции, направляемая на оплату труда работников предприятия;
денежное вознаграждение, получаемое работником за свой труд в размере, определяемом законодательством и трудовым договором.
На предприятии ГТПУП «Белрыба» осуществляется тарифная система оплаты труда.
Основные данные по оплате труда за 2007-2009 гг. представлены в таблице 2.16.
Таблица 2.16 - Данные по оплате труда 2007-2009 гг.
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| Среднесписочная численность, чел. (ЧР) | 577 | 696 | 690 |
| Фонд оплаты труда, млн. р. (ФЗП) | 5561 | 8387,4 | 10950,6 |
| Среднегодовая заработная плата, млн. р. (ГЗП) | 9,64 | 12,05 | 15,87 |
| Среднемесячная заработная плата, р. | 803 150 | 1 004 240 | 1 322 536 |
| Средняя тарифная ставка, р. | 176 175 | 195 803 | 229 605 |
| Производительность труда, т. | 6,63 | 6,96 | 8,4 |
Изменение фонда заработной платы за счет изменения среднесписочной численности служащих и непроизводственного персонала (D ФЗПслуж. ЧР), р., за 2008 и 2009 гг., определяется по формулам 2.13 и 2.14 соответственно.
В приводимых ниже формулах использованы следующие обозначения:
ГЗП2007,2008,2009- среднегодовая заработная плата в 2007, 2008, 2009 гг. соответственно, р.;
ЧР2007,2008,2009 - среднесписочная численность в 2007, 2008, 2009 гг. соответственно, чел.
∆ ФЗПслуж. ЧР 2008 = (ЧР2008 – ЧР2007)Ч ГЗП2007; (2.13)
∆ ФЗПслуж. ЧР 2009 = (ЧР2009 – ЧР2008)Ч ГЗП2008. (2.14)
∆ ФЗПслуж. ЧР 2008 = (696 – 577) Ч 9,64 = + 1147,16 млн. р.
∆ ФЗПслуж. ЧР 2009 = (690 –696) Ч 12,05 = - 72,3 млн. р.;
В результате увеличения численности в 2008 г. на 119 чел. фонд заработной платы увеличился на 1147,16 млн. р., в 2009 г. численность снизилась на шесть чел., фонд заработной платы уменьшился на 72,3 млн. р.
Изменение фонда заработной платы за счет изменения среднегодовой заработной платы одного работника (D ФЗПслуж. ГЗП), р., в 2008 и 2009 гг. определяется по формулам
∆ ФЗПслуж. ГЗП 2008 = ЧР2008 (ГЗП2008 – ГЗП2007); (2.15)
∆ ФЗПслуж. ГЗП 2009 = ЧР2009 (ГЗП2009 – ГЗП2008 ). (2.16)
∆ ФЗПслуж. ГЗП 2008 = 696 Ч (12,05 –9,64) = + 1677,4 млн. р.;
∆ ФЗПслуж. ГЗП 2009 = 690 Ч (15,87 –12,05) = +2635,8 млн. р.
В результате увеличения среднегодовой заработной платы произошло увеличение фонда заработной платы в 2008 г. – на 2635,8 млн. р., в 2009 г. – на 2635,8 млн. р.
Изменение среднего заработка работающих за период характеризуется его индексом, JЗП, рассчитывается по формуле
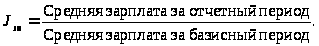 (2.17)
JЗП 2008 = 12,05 / 9,64 = 1,25;
JЗП 2009 =15,87 / 12,05 = 1,32.
Изменение среднегодовой выработки определяется аналогично на основе индекса производительности труда, JПТ, рассчитывается по формуле
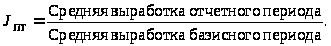 (2.18)
JПТ 2008 = 6,96 / 6,63 = 1,05;
JПТ 2009 = 8,4 / 6,96 =