Повышение прибыли и рентабельности (на примере ГТПУП "Белрыба")
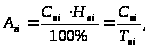 (3.4)
где
 годовая сумма
амортизации,
р.;
 первоначальная
стоимость
основных средств
и нематериальных
активов i-го
вида, р.;
 норма амортизации
основных средств
и нематериальных
активов i-го
вида, % ;
 нормативный
срок службы
основных средств
и нематериальных
активов i-го
вида, лет.
Результаты расчетов чистой прибыли дохода сведем в таблицу 3.4.
Расчет общей прибыли основан на примерном расчете экономии финансовых затрат. Так нынешняя котельная работает на таком виде топлива, как мазут и примерная годовая потребность в мазуте составляла 650 т., стоимость мазута 165 долл. США за тонну. Предлагаемая блочно-модульная котельная потребляет, примерно, 400 тыс. метров кубических газа в год, среднегодовая стоимость газа, по заявлениям ОАО «Газпром» составит 171,5 долл. США за 1000 метров кубических. На момент выполнения расчетов один долл. США равен 3000 бел. р. Исходя из этого, общая прибыль составит 115,95 млн. р. (650·165·3000 - 400·171,5·3000).
Таблица 3.4 - Расчет чистой прибыли от реализации проекта
| год | Общая прибыль, млн.р. | Остаточная стоимость основных средств, млн. р | Налог на недви-жимость, млн. р. | Налого-облагаемая прибыль, млн. р. | Налог на прибыль, млн. р. | Чистая при-быль, млн.р. |
| 1 | 115,95 | 655,50 | 6,6 | 109,4 | 26,3 | 83,1 |
| 2 | 115,95 | 621,00 | 6,2 | 109,7 | 26,3 | 83,4 |
| 3 | 115,95 | 586,50 | 5,9 | 110,1 | 26,4 | 83,7 |
| 4 | 115,95 | 552,00 | 5,5 | 110,4 | 26,5 | 83,9 |
| 5 | 115,95 | 517,50 | 5,2 | 110,8 | 26,6 | 84,2 |
| 6 | 115,95 | 483,00 | 4,8 | 111,1 | 26,7 | 84,5 |
| 7 | 115,95 | 448,50 | 4,5 | 111,5 | 26,8 | 84,7 |
| 8 | 115,95 | 414,00 | 4,1 | 111,8 | 26,8 | 85,0 |
| 9 | 115,95 | 379,50 | 3,8 | 112,2 | 26,9 | 85,2 |
| 10 | 115,95 | 345,00 | 3,5 | 112,5 | 27,0 | 85,5 |
| 11 | 115,95 | 310,50 | 3,1 | 112,8 | 27,1 | 85,8 |
| 12 | 115,95 | 276,00 | 2,8 | 113,2 | 27,2 | 86,0 |
| Примечание - Налог на недвижимость равен 1 %, налог на прибыль равен 24 % . | ||||||
Результаты расчетов дисконтированного дохода сведены в таблицу 3.5.
Таблица 3.5 - Расчет дисконтированного дохода
| Год | Чистая прибыль, млн.р. | Амортизация, млн.р. | Коэффициент дисконтирования | Дисконтированный доход, млн.р. |
| 1 | 83,14 | 34,50 | 0,89 | 105,04 |
| 2 | 83,40 | 34,50 | 0,80 | 93,99 |
| 3 | 83,66 | 34,50 | 0,71 | 84,11 |
| 4 | 83,93 | 34,50 | 0,64 | 75,26 |
| 5 | 84,19 | 34,50 | 0,57 | 67,35 |
| 6 | 84,45 | 34,50 | 0,51 | 60,26 |
| 7 | 84,71 | 34,50 | 0,45 | 53,93 |
| 8 | 84,98 | 34,50 | 0,40 | 48,25 |
| 9 | 85,24 | 34,50 | 0,36 | 43,18 |
| 10 | 85,5 | 34,50 | 0,32 | 38,64 |
| 11 | 85,8 | 34,50 | 0,29 | 34,57 |
| 12 | 86,0 | 34,50 | 0,26 | 30,94 |
| Примечание - Ставка дисконта равна 12, % . | ||||
Срок окупаемости инвестиций (РР), лет, рассчитывается по формуле
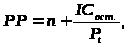 (3.5)
где n-число целых лет возврата инвестиций;
ICост - оставшаяся сумма инвестиций, которую необходимо покрыть чистым доходом, р.;
Pt-годовой доход того года, в котором будут возвращены инвестиции р.
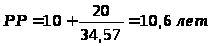
Этот показатель означает, что проект окупится через 10,6 г.
С учетом того, что нормативный срок службы блочно-модульной котельной 20 лет, то 9,4 г., данный проект будет приносить денежные средства, без учета инвестиционных вложений.
Вложения средств производятся единовременно. Прибыль получим уже в первом году. Для расчета чистого дисконтированного дохода воспользуемся формулой
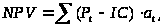 (3.6)
где IC– затраты (инвестиции), вкладываемые в году t, р.;
 – чистая
текущая стоимость
инвестиционного
проекта, р.;
 – количество
лет, в течение
которых инвестиции
будут генерировать
доход;
 - годовой
доход от инвестиций
в году t, р.;
 – коэффициент
дисконтирования
в году t,
доли ед.
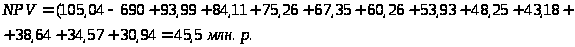
Значение чистой текущей прибыли значительно выше нуля, то есть проект прибыльный и вложение в него средств оправдано.
Рентабельность инвестиций (PI) является одним из основных показателей эффективности предприятия с точки зрения использования привлеченных средств. Он представляет собой отношение суммы чистого приведенного дохода, полученного за весь расчетный период, к суммарным приведенным затратам за этот же период, рассчитывается по формуле
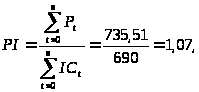 (3.7)
где IC– затраты (инвестиции), вкладываемые в году t, р.;
- годовой
доход от инвестиций
в году t, р.
Так как индекс доходности инвестиций больше единицы, то можно сделать вывод о прибыльности проекта (доходы больше вложенных средств), значит, проект окупается и с учетом фактора времени.
Так, используя проект по замене существующей котельной в г. Браслав на блочно-модульную котельную, в первый же год предприятие получит больше чистой прибыли на 83,1 млн. р. Проект окупит себя через 10,06 г., т.е. 9,4 г. проект будет приносить денежные средства без учета инвестиций. Чистая текущая стоимость показывает величину денежных средств, которую инвестор ожидает получить от проекта, после того, как денежные притоки окупят его первоначальные инвестиционные затраты и периодические денежные оттоки, связанные с осуществлением проекта и она равна 45,5 млн. р. Индекс доходности равен 1,07, что говорит о целесообразности данного проекта.
Так в результате установки блочно-модульной котельной предприятие ГТПУП «Белрыба» сможет ежегодно экономить на энергозатратах 115,95 млн. р. или 15 %, что особенно благоприятно скажется на себестоимости энергоемкой продукции, повысит ее рентабельность на 0,3 % (так как энергозатраты, в среднем, занимают два процента от себестоимости и при условии, что прибыль останется на уровне 2009 г., а себестоимость снизится на 0,3 %, в результате снижения энергозатрат на 15 % и их доля в себестоимости будет составлять не два процента, а 1,7 %), что будет способствовать большей конкурентоспособности данной продукции.
3.3 Повышение прибыли за счет эффективной рекламной политики
В условиях рыночных отношений неотъемлемой частью эффективной работы предприятия является своевременная реакция на быстро изменяющиеся условия рынка и предпочтения потребителей. Отслеживать и предлагать пути решения возникающих задач – работа отдела маркетинга.
Так предприятие ГТПУП «Белрыба» в 2009 г. сократило свои коммерческие расходы на 23,7 % или 4626 млн. р. в стоимостном эквиваленте. Поскольку доля затрат на рекламу составляла в коммерческих расходах около 35 %, предприятие сократило свой рекламный бюджет на 1619,1 млн. р. Однако подобная экономия ресурсов обернулась снижением выручки от реализации, которая в 2009 г. сократилась на фоне 2008 г. на 6,1 % или 11025 млн. р. И хотя на снижение выручки влияет целый ряд факторов, связь уровня реализации продукции с грамотно выстроенной рекламой очевидна.
Принимая в расчет вышесказанное, снижение бюджета коммерческих расходов не выглядит оправданным. Сиюминутная экономия на рекламном бюджете негативно сказывается на объеме продаж уже в краткосрочном периоде и может привести к более серьезным последствиям в более далекой перспективе.
В такой ситуации целесообразно предложить программу проведения недорогих, пилотных рекламных акций, направленных на поддержание существующего уровня продаж, а в случае успеха подобных кампаний они могут быть использованы как основа для более дорогих и масштабных акций.
ГТПУП «Белрыба», как было отмечено выше, один из крупнейших производителей копчено-провесной рыбопродукции, рыбных деликатесов и пресервов, морской капусты, консервов.
Поскольку экспертные мнения не всегда дают объективную оценку уровня эффективности предлагаемых рекламных мероприятий, на данном этапе целесообразно разработать так называемую пилотную рекламную акцию для одного из товаров-индикаторов. В случае успеха акцию можно распространить на остальные товарные группы, в случае же неудачи сравнительно небольшой бюджет предлагаемого мероприятия не станет для компании критичной потерей.
В качестве примера такого товара-индикатора в рамках данной рекламной акции, была выбрана морская капуста. Целесообразность такого выбора обусловлена тем, что продвижение морской капусты не потребует большого рекламного бюджета. Кроме того, это продукт, активно рекомендуемый врачами для всего населения Республики Беларусь, и который может быть позиционирован как продукт здорового питания. Благоприятным фактором является и то, что никто из присутствующих на рынке конкурентов не занимается активным продвижением морской капусты и у предприятия есть шанс при сравнительно небольших затратах закрепить свои позиции на этой нише.
Маркетинговыми целями кампании являются:
увеличение объема продаж;
увеличение прибыли.
Маркетинговыми задачами:
изучение потребителей;
побуждение к приобретению именно этого продукта;
четкое позиционирование по психографическим характеристикам;
формирование потребности в данном продукте.
Исследования показали, что самым большим изменениям в 21 веке подвергся стиль жизни людей. Темп нашей жизни ускоряется, основная ячейка общества – семья - тоже вынуждена жить в ускоренном ритме. Не только отец, но и мать проводят большую часть времени на работе. Даже в семьях, где мать не работает, она все меньше времени проводит на кухне, выросла активная жизнь домохозяек. Они учатся в вузах, либо на различных курсах, посещают сауны, бассейны, тренажерный зал и т. д. Поэтому все большим спросом пользуются продукты быстрого приготовления или уже готовые к употреблению.
Так целевой группой для данного вида продукта являются женщины 25 - 40 лет. Они обладают следующими социально-демографическими характеристиками:
ведут активный образ жизни;
увлеченные работой по 10-12 ч. в день;
доход на одного члена семьи 200 долл. США и выше.
Ценности и предпочтения данной целевой группы:
заботятся о своем здоровье и здоровье близких;
cледят за своей фигурой и внешностью в целом;
любят разнообразную пищу;
не тратят много времени на ее приготовление.
После определения целевой группы, были изучены возможные источники информации: интернет портал tut, журнал «Where Minsk», газета «Комсомольская правда» в Беларуси. В результате чего, для размещения рекламы была выбрана газета «Комсомольская правда», как наилучший возможный источник, из перечисленных выше, для привлечения внимания данной целевой аудитории. Данную газету читают по пути на работу и с работы в общественном транспорте, в свободное время дома.
Так тираж «Комсомольской правды» по Беларуси составляет 63 000 экземпляров. Регулярная аудитория составляет 415 500 чел., а общая аудитория составляет 1 193 900 чел. Общую аудиторию составляют люди, прочитавшие хотя бы один из номеров издания, вышедших за последние две недели Регулярную – те, кто читал более 50 % из номеров издания, вышедших за последние две недели.
По данным лаборатории аксиометрических исследований «Новак» (Апрель, 2009 г.) социально-демографические характеристики аудитории «Комсомольская правда» в Белоруссии представлены на рисунке 3.1
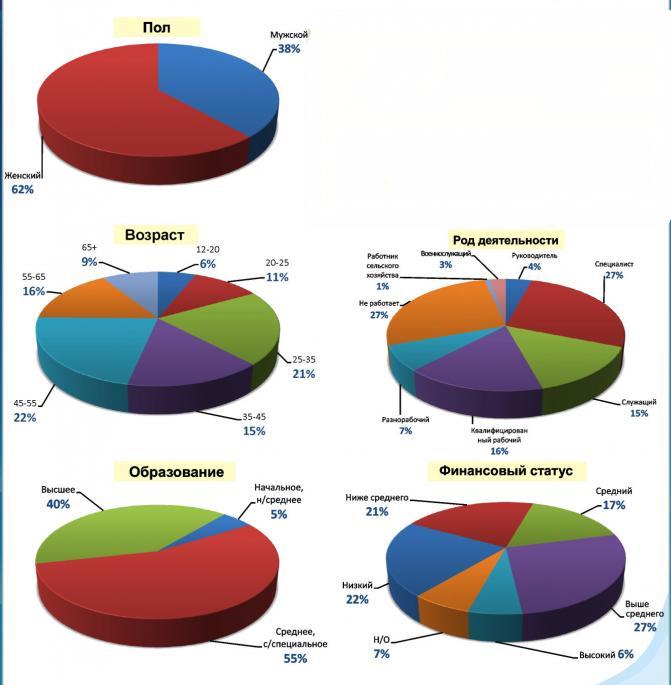
Рисунок 3.1- Социально-демографические характеристики аудитории «Комсомольская правда» в Белоруссии
Проанализировав социально-демографические характеристики аудитории «Комсомольская правда» в Белоруссии можно сделать следующие выводы:
62 % читающих данную газету являются женщины, а в данном мероприятии целевую группу составляют женщины от 25 до 45 лет, что составляет 36 % от возрастной структуры читающих, что благоприятно будет сказываться на узнаваемости продукта, продажи и в результате увеличение прибыли.
Данную газету читают люди, занятые различными видами деятельности, что подходит для данной целевой аудитории, и с различными финансовыми возможностями, а так как заработок целевой аудитории - ниже среднего, средний и выше среднего, что составляет 65 % читателей по финансовому статусу.
Исходя из вышеизложенного данная газета подходит для размещения рекламных сообщений для данной целевой аудитории.
Так, для начала изучения влияния рекламы на товарооборот, предлагается ее разместить в данной газете три раза в неделю в течение месяца, в результате чего можно будет охватить все дни недели и изучить возможное влияние изменения товарооборота от дней выхода рекламы. Рекламу необходимо производить по разновидностям салатов, демонстрируя отличительные особенности каждого. Так, например, для серии салатов «Здоровая семья», в рекламных текстах возможно подчеркнуть, что морская капуста выводит радионуклиды и еще ценна тем, что содержит биологически активные вещества - альгинаты, способные обезвредить токсины (включая соли тяжелых металлов), повысить иммунитет и снизить риск заболевания раком. А также, что в состав морской капусты входят такие витамины, как А, С, D, B1, B2, B3, B6, B12, E, R, PP, макро- и микроэлементы (К, Na, Ca, Mg, I, Cl, S, Si). Для серии салатов «Японские традиции», в рекламных сообщениях стоит подчеркнуть, что морская капуста - мощное оружие против старения и рака. Благодаря своим особым свойствам, морская капуста способствует омоложению и продлению жизни. Её можно и нужно есть всю жизнь, и чем дольше ламинария входит в рацион, тем больше она принесёт пользы вам и вашей семье. А для серии салатов «Фитнес-ланч» и «Стройная фигура» можно подчеркнуть о низкокаллорийности данного продукта, а также его полезных качествах.
Салаты «Фитнес-ланч» представлены с курагой и грецкими орехами, изюмом и грецкими орехами, черносливом и грецкими орехами, что позволяет менять разновидность салатов, при частом их потреблении.
Стоимость цветного модуля, размером 25,5 см. шириной и 17,6 см. высотой, составляет 1 680 307 р. Модуль выбран данного размера, с целью размещения изображения салатов и рекламного сообщения в нем.
Так затраты на размещения рекламы в течение месяца в «Комсомольской правде» в Беларуси составят 20 163 684 р. (1 680 307 Ч 3 Ч 4).
Из таблицы 2.3 видно, что в 2009 г. было продано 630 т. морской капусты или 1,73 т. в день. Так как средняя баночка салата с морской капустой весит 0,25 кг., из которых 0,20 кг. составляет морская капуста и 0,05 кг. - остальные составляющие салата, то 8650 (1,73/0,0002) банок салата, в среднем, продавалось в 2009 г. в день, а в месяц 259500 (8650 Ч 30). Средняя стоимость салата с морской капустой 2 000 р.
Все расчеты по размещению рекламы и ожидаемого эффекта от нее представлены в таблице 3.6. Где экономическая эффективность рекламы рассчитывается по формуле
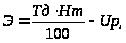 3.8
где Э — экономический эффект рекламирования,р;
Тд — дополнительный товарооборот под воздействием рекламы, р;
Нт — торговая надбавка на товар, %,(30 % к цене реализации на морскую капусту);
Uр — расходы на рекламу, р.
Таблица 3.6-Рассчет ожидаемого эффекта от рекламы
| Ожидаемое увеличение продаж | - | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % |
| Продажи, тыс. банок | 259,5 | 285,5 | 311,4 | 337,4 | 363,3 | 389,3 | 415,2 | 441,2 | 467,1 |
| Себесто-имость одной банки, р. | 1538 | 1538 | 1538 | 1538 | 1538 | 1538 | 1538 | 1538 | 1538 |
| Средняя цена по прайс-листу, р. | 2000 | 2000 | 2000 | 2000 | 2000 | 2000 | 2000 | 2000 | 2000 |
| Выручка, млн. р. | 519 | 570,9 | 622,8 | 674,7 | 726,6 | 778,5 | 830,4 | 882,3 | 934,2 |
| Прибыль от реализации, млн.р. | 119,9 | 131,8 | 143,9 | 155,9 | 167,9 | 179,9 | 191,8 | 203,7 | 215,8 |
| Изменение выручки, после размещения рекламы, млн.р. | - | 51,9 | 103,8 | 155,7 | 207,6 | 259,5 | 311,4 | 363,3 | 415,2 |
| экономическая эффективность рекламы, млн.р. | - | -4,5 | 10,9 | 26,5 | 42,1 | 57,7 | 73,3 | 88,8 | 104,4 |
| Рентабель-ность продаж, % | 23 | 23 | 23 | 23 | 23 | 23 | 23 | 23 | 23 |
Реальное увеличение продаж сможет показать только время, однако из данных таблицы 3.6 видно, что для получения экономического эффекта от предлагаемой рекламной акции предприятию необходимо увеличить объем реализации морской капусты на 20 % или выше. Безусловно данная цифра является достаточно высокой, но в то же время не выглядит нереальной, что позволяет делать вывод о практической значимости мероприятия.
Предполагаемое увеличение прибыли составит в данном случае около 10,9 млн. р., а рентабельность продаж останется на прежнем уровне и равна 23 %, что является неплохим результатом. Немаловажно, что подобный опыт даст предприятию оценку эффективности подобного рода акций и будет учитываться при разработке рекламных кампаний в будущем.
3.5 Методы изготовления печатных плат
Печатная плата - пластина из электроизоляционного материала обычно прямоугольной формы, применяемая в качестве основания для установки и механического закрепления навесных электрорадиоэлементов, микросборок и др., а также для их электрического соединения между собой посредствам печатного монтажа.
Заготовки печатных плат рекомендуется изготовлять вырубкой или отрезкой. Фиксирующие, технологические, металлизированные и монтажные отверстия рекомендуется получать пробивкой или сверлением. Гидроабразивная очистка поверхности заготовок и металлизированных отверстий в двухслойных печатных платах и многослойных печатных платах позволяет осуществить качественную подготовку поверхности под металлизацию. Подготовка поверхности заготовок под нанесение фоторезиста или защитной краски осуществляется абразивной зачисткой. Для обработки контура печатной платы в зависимости от требований к обрабатываемой поверхности следует применять штамповку, обрезку на гильотинных ножницах, обработку алмазным кругом или фрезерование.
В зависимости от исходных материалов выбирают вид механической обработки при изготовлении печатных плат.
Методы изготовления печатных плат разделяют на три группы: субтрактивные, аддитивные и последовательного наращивания.
Из субтрактивных методов наибольшее применение нашли химический негативный (плакат 1) и комбинированный позитивный. Химический негативный используется для получения односторонних печатных плат, внутренних слоев многослойных печатных плат и гибких печатных шлейфов. Его преимуществом является высокая точность геометрии проводников из-за отсутствия процессов гальванического осаждения меди. Комбинированным позитивным методом получают двухслойные печатные платы и многослойные печатные платы из фольгированного травящего диэлектрика. Способность диэлектрика к подтравливанию особенно важна для многослойных печатных плат, где от этого зависит надежность межслойных соединений. Двухслойные печатные платы выполняются без использования травящего диэлектрика. Печатные платы характеризуются плотностью монтажа, которая в зависимости от ширины проводников и зазоров может быть трех классов. К недостаткам субтрактивного химического метода относятся значительный расход меди и наличие бокового подтравливания элементов печатных проводников, что уменьшает адгезию фольги к основанию.
Указанного недостатка лишен аддитивный метод изготовления печатных плат, основанный на избирательном осаждении химической меди на нефольгированный диэлектрик. При этом используют диэлектрик с введенным в его состав катализатором и адгезивным слоем на поверхности. Платы, изготовленные аддитивным методом, имеют высокую разрешающую способность (проводники шириной до 0,1 мм), затраты на производство таких плат снижаются на 30 % по сравнению с субтрактивными методами, экономятся медь, химикаты для травления и улучшается экологическая обстановка на предприятиях. Аддитивный метод имеет более высокую надежность, так как проводники и металлизацию отверстий получают в едином химико-гальваническом процессе, устраняется подтравливание элементов печатного монтажа. Однако применение аддитивного метода в массовом производстве ограничено низкой производительностью процесса химической металлизации, интенсивным воздействием электролитов на диэлектрик, недостаточной адгезией проводников.
При полуаддитивном, или химико-гальваническом методе на диэлектрическом основании сплошной токопроводящий слой получают химическим осаждением, а затем усиливают его до необходимой толщины в местах расположения печатных проводников и контактных площадок электрохимическим методом. В этом случае достигается лучшая адгезия рисунка печатной платы к диэлектрику (прочность на отрыв в 1,5 раза выше, чем у аддитивного). Толщина меди получается одинаковой на всех участках плат и в металлизированных отверстиях.
Метод последовательного наращивания применяют при формировании многослойной структуры на керамической плате, состоящей из чередующихся изоляционных и проводящих слоев. В изоляционных слоях в местах создания межслойных переходов выполняют окна, через которые при нанесении следующего проводящего слоя формируется электрическое межслойное соединение. При использовании толстопленочной технологии изоляционные и проводящие составы наносят путем трафаретной печати и затем вжигают. Преимущества этого метода - высокая надежность плат, большая гибкость при изменениях схемы, незначительные затраты на оборудование. Недостатки - наличие операции вжигания, невысокая производительность процесса.
Подводя итог, можно сделать вывод, что метод изготовления печатной платы зависит в основном от ее типа.
4. ОПТИМИЗАЦИЯ ЗАТРАТ НА ОХРАНУ ОКРУЖАЮЩЕЙ СРЕДЫ КАК РЕЗЕРВ СНИЖЕНИЯ СЕБЕСТОИМОСТИ
4.1 Факторы, влияющие на себестоимость продукции
Любое производство, независимо от того, что конкретно производится, требует определенных затрат (материальных, трудовых, финансовых). Кроме затрат, связанных непосредственно с производством, предприятия несут также затраты по реализации (маркетинговые исследования, реклама, упаковка, транспортировка и т.д.). Предприятия также платят налоги, производят отчисления, взносы, часть из которых в соответствии с действующим законодательством относится к издержкам производства. В зависимости от источников покрытия расходы предприятий подразделяются на три группы: включаемые в себестоимость продукции; относимые на операционные и внереализационные расходы; другие источники (фонды, резервы и др.).
Себестоимость продукции – это затраты предприятия, выраженные в денежной форме, на производство и реализацию продукции.
Технико-экономические факторы, влияющие на себестоимость продукции, можно объединить в четыре группы: повышение технического уровня производства, совершенствование управления, организации производства и труда, изменение объема и структуры продукции и производства; а также факторы, которые отражают изменение условий хозяйствования [3, c. 121].
В первой группе факторов – повышение технического уровня производства – в качестве основных следует выделить:
внедрение новой и совершенствование применяемой техники и технологии;
расширение масштабов применения новой техники, технологии, модернизация и улучшение эксплуатации действующего оборудования;
применение новых видов и замена потребляемого сырья, материалов, топлива и энергии, улучшение из использования;
повышение качества выпускаемой продукции, улучшение ее характеристик.
К основным в группе факторов – совершенствование управления, организации производства и труда – относятся:
рационализация управления производством;
улучшение организации и обслуживания производства;
улучшение организации труда и использования рабочего времени;
ликвидация излишних затрат и потерь (включая потери от брака).
В третьей группе – изменение объема и структуры продукции и структуры производства выделяют следующие факторы:
относительное изменение условно-постоянных расходов как следствие изменения объема производства продукции;
относительное изменение амортизационных отчислений;
изменение структуры выпускаемой продукции;
ввод новых производств (а в объединениях также и ввод новых предприятий);
освоение новых предприятий и подготовка производства на действующих предприятиях.
В четвертую группу – факторы, отражающие изменение условий хозяйствования - включаются:
изменение цен на производимую продукцию;
изменение цен на потребляемые сырье, материалы, комплектующие изделия и полуфабрикаты, топливо, энергию;
изменение оплаты труда в соответствии с решением правительства;
изменение системы налогообложения;
иереоценка основных фондов и изменение норм амортизации.
4.2 Место затрат на охрану окружающей среды в себестоимости продукции
Для обеспечения экологического равновесия, для предотвращения негативных последствий антропогенного влияния, для восстановления и воспроизводства компонентов окружающей среды, для снижения нанесенного ей ущерба необходим комплекс природоохранных мероприятий, требующих значительного объема затрат на их реализацию.
Часть проводимых мероприятий, связанных с производственной деятельностью, обеспечивает достижение не только экономического, но и экологического эффекта. Поэтому помимо затрат целевого экологического назначения достижение экологического результата обеспечивается и такими производственными затратами, как затраты на разработку безотходных и малоотходных технологий, выпуск экологически чистой продукции, снижение материалоемкости производства и др.
Затраты на охрану окружающей среды – общая сумма расходов государства, предприятий (организаций, учреждений), имеющих целевое или опосредованное природоохранное значение. К ним относятся как целевые капитальные вложения, текущие затраты на содержание и эксплуатацию природоохранных основных фондов, так и операционные бюджетные расходы по содержанию государственных структур, основная деятельность которых связана с охраной окружающей среды. В состав затрат на охрану природы также могут входить расходы коммерческих, общественных и иных организаций по научно-техническому, рекламному, образовательному, просветительскому и иному, обслуживанию природоохранной деятельности.
Предметом изучения при этом являются затраты экологического назначения, объектом – средозащитные мероприятия, т.е. мероприятия по охране, воспроизводству и рациональному использованию элементов окружающей среды.
Все затраты на природоохранные мероприятия подразделяются на следующие группы [11, c. 67]:
затраты на мероприятия, направленные на снижение или полное предотвращение выбросов (сбросов) вредных веществ;
затраты на мероприятия, ликвидирующие негативные последствия антропогенного воздействия на окружающую среду и нерационального природопользования;
затраты, связанные со строительством и оборудованием пунктов контроля за состоянием окружающей среды, за загрязнением;
затраты на возведение объектов природоохранного назначения, создание природоохранной индустрии, улавливающих установок и т.п. основных фондов;
затраты на предохранение от загрязнения акустической среды;
затраты на предупреждение воздействия загрязненных компонентов окружающей среды на реципиентов и на ликвидацию последствий этого влияния;
затраты на предупреждение вредного воздействия отходов на окружающую среду, на захоронение и уничтожение отходов, включая затраты на отчуждение земель на организацию мест захоронения и др.
В системе мер по рационализации природопользования важная роль отводится организации статистического наблюдения и учета экологических затрат, разработке методологии статистической оценки их эффективности, что также является одним из направлений природоохранных затрат.
Целью затрат экологического назначения является осуществление мероприятий по защите окружающей среде. Целью разработки средозащитных мероприятий является достижение таких характеристик окружающей среды, которые находились бы в пределах действующих медико-санитарных норм [2].
При расчете себестоимости продукции по калькуляционным статьям затраты на охрану окружающей среды в себестоимости продукции относят к общехозяйственным расходам. В пункт «Расходы на охрану окружающей среды» включаются следующие элементы:
- стоимость материалов, топлива, энергии на содержание, эксплуатацию, текущий ремонт зданий, сооружений, инвентаря, приборов, ведение технологических процессов для охраны окружающей среды;
- оплата труда и расходы, связанные с использованием труда персонала, занятого охраной окружающей среды в обособленных структурных подразделениях;
- амортизация зданий, сооружений, оборудования, используемых в структурных подразделениях для охраны окружающей среды (в части, относящейся к данной статье затрат);
- износ малоценных, быстроизнашивающихся предметов, инвентаря, приборов, используемых для охраны окружающей среды;
- платежи за выбросы (сбросы) загрязняющих веществ в части, относимой на себестоимость продукции;
- другие затраты, осуществляемые для охраны окружающей среды.
В соответствии со статьей 21 закона Республики Беларусь «Об охране окружающей среды» в целях предотвращения вредного воздействия на окружающую среду хозяйственной и иной деятельности для юридических лиц и индивидуальных предпринимателей (природопользователей) устанавливаются следующие виды нормативов допустимого воздействия на окружающую среду:
- нормативы допустимых выбросов и сбросов химических и иных веществ;
- нормативы образования отходов производства;
- нормативы допустимых физических воздействий (количество тепла, уровни шума, вибрации, ионизирующего излучения, напряженности электромагнитных полей и иных физических воздействий);
- нормативы допустимого изъятия природных ресурсов;
- нормативы допустимой антропогенной нагрузки на окружающую среду;
- нормативы иного допустимого воздействия на окружающую среду при осуществлении хозяйственной и иной деятельности, устанавливаемые законодательством Республики Беларусь.
Нормативы допустимого воздействия на окружающую среду должны обеспечивать соблюдение нормативов качества окружающей среды с учетом природных особенностей территорий.
4.3 Основные возможности снижения затрат при снижении себестоимости продукции на ГТПУП «Белрыба»
Снижение себестоимости выпускаемой продукции на предприятии может быть получено разными путями, в том числе за счет, сокращения налогов, разных типов субсидий, воздействия на наличный капитал, сокращения размеров страховых взносов, помощи в области маркетинга и др. Каждый из этих инструментов может быть использован и в негативном плане, т.е. в виде повышения налогов, размеров страховых взносов и т.д.
Рассмотрим о порядке исчисления и уплаты налога за использования природных ресурсов (экологического налога).
Налогом за использование природных ресурсов (экологическим налогом) облагаются объемы:
- используемых (изымаемых, добываемых) природных ресурсов;
- выбросов загрязняющих веществ в атмосферный воздух;
- сбросов сточных вод или загрязняющих веществ в окружающую среду;
- отходов производства, размещенных на объектах размещения отходов;
- размещенных товаров, помещенных под таможенный режим уничтожения и утративших свои потребительские свойства, а также отходов, образующихся в результате уничтожения товаров, помещенных под этот режим;
- полезных ископаемых, добытых на разведанных за счет средств бюджета месторождениях, в стоимостном выражении;
- производимой и (или) импортируемой пластмассовой тары и иных товаров, после утраты потребительских свойств которых образуются отходы, оказывающие вредное воздействие на окружающую среду и требующие организации систем их сбора, обезвреживания и (или) использования.
Исчисленные суммы налога за использование природных ресурсов (экологического налога), за исключением платежей за переработку нефти и нефтепродуктов организациями, осуществляющими переработку нефти, устанавливаются Президентом Республики Беларусь [7].
За превышение установленных лимитов объемов использования (изъятия, добычи) природных ресурсов либо использование (изъятие, добычу) природных ресурсов без установленных в соответствии с законодательством лимитов (объемов) налог взимается в десятикратном размере установленной ставки налога.
Превышение установленных лимитов (объемов) использования (изъятия, добычи) природных ресурсов определяется по данным бухгалтерского учета, в том числе первичных учетных документов, а также соответствующим формам государственной статистической и бухгалтерской отчетности.
За выбросы загрязняющих веществ в атмосферный воздух, сбросы сточных вод или загрязняющих веществ в окружающую среду, размещение отходов производства сверх установленных лимитов либо без установленных лимитов в случаях, когда их установление предусматривается законодательством, налог взимается в 15-кратном размере установленной ставки налога.
Превышение уровня остаточных концентраций загрязняющих веществ