Повышение прибыли и рентабельности (на примере ГТПУП "Белрыба")
Общее руководство плановой работой на предприятии осуществляется планово–производственным отделом.
Планово – производственный отдел на предприятии состоит из главного экономиста, который разрабатывает бизнес-план, производит анализ хозяйственной деятельности, и экономистов, выполняющих разные функции (ценообразование, себестоимость, планирование, анализ и отчетность, заработная плата и ее нормирования и т. д.). Все показатели выполнения этой деятельности отражаются в отчетах.
В работе по составлению плана принимают активное участие все звенья управления предприятием. Органы технической службы разрабатывают план совершенствования технической базы предприятия и организации производства, уточняют техника - экономические нормы использования производственных ресурсов. Отдел главного технолога совместно с отделом по реализации продукции уточняет номенклатуру и количество продукции предназначенной к изготовлению, переработке и реализации. Отдел закупок составляет план поставок материалов, сырья, топлива, полуфабрикатов. Энергетический цех работает над планом обеспечения производства энергией и ее использованием. Ремонтно-механический цех определяет план по ремонту и модернизации оборудования.
Исполнители действуют в соответствии с разработанными должностными обязанностями, представляющими собой совокупность функций и задач, необходимыми для выполнения.
Каждое структурное подразделение имеет четко регламентированные положения о взаимоотношениях друг с другом.
В результате проведенного анализа можно сделать вывод о том, что действующая на предприятии структура управления является достаточно эффективной, так как позволяет разграничить компетенцию служб, углубить их специализацию, что позволяет профессионально решать задачи специалистам функциональных служб, рационально сочетать линейные и функциональные взаимосвязи. Данная структура обладает такими преимуществами, как единство и четкость распорядительства, оперативное принятие и выполнение решений, стабильность полномочий и ответственности за персоналом. Однако необходимо отметить ее недостатки: дублирование функций руководителя и функциональных специалистов в процессе управленческой деятельности в связи с тем, что разделение функций линейных и функциональных специалистов никогда не может быть проведено на 100 %, медленное принятие решений из-за недостаточного разграничения полномочий и ответственности между линейными и функциональными руководителями, в связи с чем необходимо применение процессного подхода, заключающегося в непрерывной цепи логически взаимосвязанных управленческих функций, воздействующих на производство. Преимущества процессного подхода проявляются в снижении операционных издержек, сокращении временных затрат на выполнение процедур и повышении точности их исполнения, повышении скорости реакции на изменения, улучшении использования основных фондов, повышении чувства ответственности работников.
2.3 Анализ технико-экономических показателей ГТПУП «Белрыба»
Важным моментом работы предприятия является анализ. Анализ технико-экономических показателей играет важную роль, так же как и маркетинговый анализ, который изучает спрос на продукцию и формирует портфель заказов. От портфеля заказов зависят производственная мощность предприятия и степень ее использования. Анализ объема реализованной продукции и остатков готовой продукции, анализ жизненного цикла товара должны помочь руководству предприятия разработать ассортимент товаров в соответствии со своей стратегией и требованиями рынка, а технико-экономические показатели могут рассказать о состоянии предприятия без детального его изучения.
Так, анализ деятельности предприятия основывается на детальном рассмотрении некоторых показателей: объем производства и реализации продукции, себестоимость продукции, прибыль, рентабельность, оборот, конкурентоспособность, финансовое состояние и др. Рассмотрим эти показатели и проведем анализ некоторых из них.
2.3.1 Анализ объема производства
Стратегической целью развития предприятия является выпуск рыбопродукции с высокими качественными параметрами, соответствующими мировым стандартам, повышение эффективности хозяйственной деятельности на основе проведения модернизации технологических линий по первичной переработке рыбы.
В настоящее время производятся текущие ремонты производственного цеха, пресервного участка, складов, расположенных на ул. Казинца, г. Минск; ведутся работы по проектированию реконструкции производственно-технологического цеха г. Браслав.
Производственная программа ГТПУП «Белрыба» по выпуску продукции прогнозируется на основе данных о потребительском спросе на выпускаемую продукцию.
Специфика рыбоперерабатывающей отрасли отражается в материалоемкости производства. Так как Республика Беларусь находится вдали от морских бассейнов, рыботовары завозятся из-за ее пределов. Более чем за 50-летний период работы на рыбном рынке страны у предприятия сложились устойчивые партнерские отношения с поставщиками рыбы и морепродуктов. Поставки в основном осуществляются из России и Литвы, кроме того, есть поставки из Норвегии, Латвии, США, Китая. Договоры поставки, в основном, заключаются на год, в которых определяются намерения и порядок поставки. Поставка продукции по конкретным перечням, установление цен на нее производится на основании дополнений к договорам и спецификаций.
Так основные показатели предприятия по торгово-закупочной деятельности и по производству представлены в таблицах 2.1 и 2.2.
Таблица 2.1 - Основные показатели предприятия по торгово-закупочной деятельности
| Наименование показателей | Ед. изм. | Годы | ||
| 2007 | 2008 | 2009 | ||
|
Годовой объем отгрузки в натуральном выражении |
т. |
20 922,1 |
23 713,2 |
16 732,2 |
| Рыба натуральная | т. | 8 655,7 | 10 147,6 | 8 327,9 |
| Консервы рыбные | т. | 4 671,3 | 6 426,0 | 4 661,3 |
| Рыбная кулинария и сурими | т. | 6 824,6 | 6 304,2 | 3 189,6 |
| Морские деликатесы | т. | 413,9 | 358,7 | 233,7 |
| Пресервы | т. | 0,2 | 111,5 | 79,6 |
| Рыбопродукция соленая и копченая | т. | 178,0 | 126,4 | 119,4 |
| Икра и ее аналоги | т. | 151,2 | 171,8 | 109 |
| Прочие товары | т. | 27,2 | 67,0 | 111,7 |
|
Темпы изменения к предыдущему году |
% |
107,6 |
113,3 |
70,6 |
| Рыба натуральная | % | 126,2 | 117,2 | 82,1 |
| Консервы рыбные | % | 92,9 | 137,6 | 72,5 |
| Рыбная кулинария и сурими | % | 98,3 | 92,4 | 50,6 |
| Морские деликатесы | % | 136,3 | 86,7 | 65,2 |
| Пресервы | % | - | 55 750,0 | 71,4 |
| Рыбопродукция соленая и копченая | % | 73,8 | 71,0 | 15,3 |
| Икра и ее аналоги | % | 134,6 | 113,6 | 63,4 |
| Прочие товары | % | 100,5 | 246,3 | 166,7 |
|
Товарооборот по ТЗД в фактических ценах |
млн.р. |
128 867 |
177 052 |
166 258 |
| в т.ч. розничный товарооборот | млн.р. | 5 015 | 7 412 | 8 154 |
|
Начисленные налоги |
млн.р. |
13 453 |
18 157 |
16 805 |
|
Покупная стоимость товара |
млн.р. |
99 503 |
136 538 |
121 606 |
|
Себестоимость реализованных товаров |
млн.р. |
12 816 |
19 498 |
24 280 |
|
Прибыль от реализации товаров |
млн.р. |
3 095 |
2 859 |
3 567 |
|
Рентабельность реализованного товара |
% |
24,1 |
14,7 |
14,7 |
Как видно из таблицы 2.1, 2008 г. характеризуется ростом торгово-закупочной деятельностью, практически, по всем видам товаров. Самый высокий темп изменения по объему отгрузки пресервов, что связано с налаживанием контактов и заключением контрактов с поставщиками. Уменьшение объема отгрузки пресерв в 2009 г. связано с корректировкой его со спросом потребителей. Снижение темпа отгрузки рыбной кулинарии и сурими связано с освоением и расширением собственного производства данной продукции. Снижение объема закупки консерв на 1765 т. в 2009 г. по сравнению с 2008 г. связано с увеличением объема консерв собственного производства. Снизился объем закупки морских деликатесов на 49,6 % в 2008 г. и на 21,5 % в 2009 г., что связано с величиной спроса на данную продукцию. По той же причине в 2008 г. снизился объем закупки икры и ее аналогов на 21 % в 2008 г. и на 50,2 % в 2009 г. Торгово-закупочная деятельность с 2008 по 2009 гг. снизилась на 29,4 %, что связано с программой импорт-замещения.
Таблица 2.2 - Основные показатели предприятия по производству продукции
| Наименование показателей | Ед. изм. | 2007 г. | Темп роста к 2006 г., % | 2008 г. | Темп роста к 2007 г., % | 2009 г. | Темп роста к 2008 г., % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Годовой объем производства в натуральном выражении |
т |
3824,08 |
187,5 |
4845,1 |
126,7 |
5805,9 |
119,8 |
| рыба соленая, кроме сельди | т. | 92,8 | 75,3 | 102 | 109,9 | 81,0 | 79,4 |
| сельдь соленая | т. | 142,3 | 101,8 | 156,2 | 109,8 | 138,6 | 88,7 |
| рыба копченая | т. | 211,4 | 95,4 | 177,9 | 84,2 | 140,5 | 79,0 |
| рыба вяленая | т. | 212,3 | 109,4 | 188,8 | 88,9 | 139,6 | 73,9 |
| Балыки | т. | 5,8 | 82,9 | 6,7 | 115,5 | 5,1 | 76,1 |
| изделия из нерыбных морепродуктов | т. | 719,8 | 132,8 | 716,9 | 99,6 | 645,5 | 90,0 |
| продукты от разделки | т. | 114,28 | 122,6 | 111,7 | 97,7 | 65,5 | 58,6 |
| Пресервы | т. | 817,4 | 113,8 | 866,9 | 106,1 | 808,3 | 93,2 |
| Консервы | т. | 1508 | х | 2518 | 167,0 | 3881,9 | 154,2 |
|
Годовой объем производства в стоимостном выражении (в действующих ценах). |
млн.р. |
23752,7 |
152,5 |
33300,4 |
140,2 |
45349,7 |
136,2 |
| рыба соленая, кроме сельди | млн.р. | 2577,8 | 105,0 | 2791,3 | 108,3 | 2223,3 | 79,6 |
| сельдь соленая | млн.р. | 498,3 | 102,4 | 557,9 | 112,0 | 595,8 | 106,8 |
| рыба копченая | млн.р. | 3150,4 | 102,9 | 3236,8 | 102,7 | 2877,5 | 88,9 |
| рыба вяленая | млн.р. | 1658,4 | 117,5 | 1762 | 106,2 | 1438,5 | 81,6 |
| изделия из нерыбных морепродуктов | млн.р. | 2842,7 | 131,1 | 3207,5 | 112,8 | 2838,7 | 88,5 |
| продукты от разделки | млн.р. | 440,6 | 133,0 | 540,6 | 122,7 | 269,9 | 49,9 |
| Пресервы | млн.р. | 6442 | 117,1 | 7360,3 | 114,3 | 7575,2 | 102,9 |
| Консервы | млн.р. | 6025 | х | 13666,7 | 226,8 | 27658,3 | 202,4 |
|
Себестоимость произведенной продукции |
млн.р. |
22652 |
159,7 |
30893 |
136,4 |
38439 |
124,4 |
|
Выручка от реализации продукции |
млн.р. |
21703 |
125,1 |
23515 |
108,3 |
21739 |
92,4 |
Из таблицы 2.2 видно, что годовой объем производства в натуральном, также как и в стоимостном выражении с 2007 по 2009 гг. растет в основном за счет роста производства консерв. Так темп роста консерв к 2007 г. в стоимостном выражении составил 226,8 %, а к 2008 г. – 202,4 %, что связано с наращиванием мощностей в г. Браслав. Снижение объема производства в натуральном выражении пресерв с 866,9 т. до 808,3 т. в 2009 г. связано с увеличением затрат на их производство, так в стоимостном выражении в 2008 г. производство пресерв составило 7360,3 млн. р. и 7575,2 млн. р. в 2009 г.. В 2008 г. вырос объем производства сельди соленой на 9,8 %, а в 2009 г. снизился на 21,3 %, что связано также с увеличением в 2009 г. затрат на производство данного вида продукции. Так в 2008 г. было произведено 156,2 т. данной продукции, что в стоимостном выражение составляет 557,9 млн. р., а в 2009 г. было произведено 138,6 т., что в стоимостном выражении 595,8 млн. р. т.е. объем производства в натуральном выражении снизился, а в стоимостном вырос. Увеличение доли затрат связано с перезаключением договоров в 2009 г. и ростом цен на товар. В силу ограниченности производственных площадей произошло снижение объемов выпуска рыбы вяленой на 34,2 % с 2007 по 2009 гг. и копченой на 33,5 % с 2007 по 2009 гг.
Необходимо отметить, что основную долю в выпуске 44,1 % в 2007 г., 84,6 % в 2008 г. и 90,1 % в 2009 г., занимают материалоемкие и энергоемкие виды продукции, такие как консервы, пресервы, салаты из морской капусты, рыбные салаты. Также наблюдается тенденция к увеличению выпуска продукции мелкой фасовки в вакуумной упаковке.
2.3.2 Анализ реализации продукции
С 2000 г. в республике наметилась тенденция увеличения потребления рыбы. Сохранение этой тенденции в перспективе требует принятия мер, важнейшие из которых создание условий для наращивания объемов производства рыбной пищевой продукции, расширение ассортимента, повышение качества и конкурентоспособности выпускаемых изделий, дальнейшее налаживание контактов с поставщиками рыбы и рыбной продукции.
Для нашей страны рыба и морепродукты являются товарами критического импорта, которые республика не может произвести в полном объеме и вынуждена импортировать. Импортные поставки на сегодняшний день составляют 90 процентов потребляемой в Республике Беларусь рыбы.
ГТПУП «Белрыба» ориентирована на внутренний рынок Республики Беларусь. Фирменная сеть ГТПУП «Белрыба» представлена пятью специализированными магазинами, фирменными секциями в крупнейших магазинах г. Минска, фирменными торговыми павильонами, филиалами (со складами) в Гродно, Гомеле, Могилеве, Бресте, Барановичах, Бобруйске, Борисове, Витебске, Жлобине, Жодино, Лиде, Мозыре, Молодечно, Пинске, Полоцке, Слуцке, Солигорске, Калинковичах, представительствами во всех крупных городах Республики Беларусь.
Проводится работа по оптимизации работы собственной розничной торговой сети. В январе 2009 г. начали свою работу два новых торговых павильона в г. Солигорске и торговая точка в торговом центре «Аэродромный» г. Минск. Несмотря на то, что охвачены все регионы, предприятие занимает только вторую позицию на продовольственном рынке после СП ООО «Санта Импэкс Брест», мощности которого позволяют ему конкурировать по цене не только на белорусском рынке, но также на рынках Российской Федерации, Украины и Молдовы.
Можно также выделить среди предприятий-конкурентов, реализующих свежемороженую рыбу и морепродукты на территории Республики Беларусь ООО «Аквапромресурс», ЧТУП «Фрэлиэйсэксим», ОДО «Виталюр», ООО «БелВнешРыбТорг», а также среди конкурентов по продукции собственного производства КПУП «Минскрыбпром», ООО «Просма», СП ООО «Леор Пластик», ИП «Вкус рыбы плюс».
Учитывая сложившиеся соотношения производственных возможностей на рынке отечественных производителей и, исходя из имеющихся производственных мощностей, руководство ГТПУП «Белрыба» придерживается следующей базовой стратегии - стратегия расширения ассортимента конкурентной продукции с целью завоевания ключевого положения на рынке. Данные по реализации продукции в натуральном и стоимостном выражении представлены в таблице 2.3
Таблица 2.3- Реализация продукции в натуральном и стоимостном выражениях
|
Наименование показателей |
Ед. изм. |
2007 |
2008 |
2009 |
|
Объем отгрузки продукции в натуральном выражении |
||||
|
Собственное производство |
т |
3555,9 |
5111,1 |
5876,6 |
| Рыба соленая и копченая | т | 669,6 | 610,7 | 602,3 |
| Рыба фасов. | т | 4,2 | 7,3 | 8,4 |
| Пресервы | т | 809,7 | 865,8 | 805,4 |
| Морская капуста | т | 719,2 | 705,2 | 630,0 |
| Прочие продукты | т | 426,3 | 391,1 | 449,8 |
| Консервы | т | 926,9 | 2531 | 2909,5 |
|
ТЗД (торгово - закупочная деятельность) |
т |
20918 |
23537,9 |
16720,2 |
| Рыба морож | т | 8655,6 | 10072,4 | 8320,9 |
| Кулинария | т | 6824,6 | 6249,6 | 3189,6 |
| Деликатесы | т | 414 | 352,7 | 230,2 |
| Рыба соленая и копченая | т | 177,9 | 125,8 | 118 |
| Икра и ее аналоги | т | 151,2 | 171,3 | 109 |
| консервы | т | 4671,3 | 6392,5 | 4760 |
| прочее | т | 23,4 | 65 | 112,5 |
|
Объем реализации продукции в стоимостном выражении |
||||
|
Собственное производство |
млн.р. |
22712,0 |
32041,5 |
36847,7 |
| Рыба соленая и копченая | млн.р. | 8307,7 | 8368,8 | 9624,1 |
| Рыба фасов. | млн.р. | 89 | 82,5 | 94,9 |
| Пресервы | млн.р. | 6542,3 | 7426,1 | 7540,0 |
| Морская капуста | млн.р. | 2905,6 | 3029,9 | 2707,4 |
| Прочие продукты | млн.р. | 726,5 | 562,5 | 646,9 |
| Консервы | млн.р. | 4140,9 | 12571,7 | 15457,5 |
|
ТЗД(торгово закупочная деятельность) |
млн.р. |
116798,4 |
174764,0 |
155455,1 |
| Рыба морож | млн.р. | 38242,3 | 50170,94 | 52713,7 |
| Кулинария | млн.р. | 31300,5 | 41439,1 | 33798,9 |
| Деликатесы | млн.р. | 4356,5 | 4647,6 | 5809,5 |
| Рыба соленая и копченая | млн.р. | 2749,5 | 4411,9 | 5515,0 |
| Икра и ее аналоги | млн.р. | 9144,3 | 13970,1 | 12462,6 |
| консервы | млн.р. | 30922,2 | 59061,3 | 43826,6 |
| прочее | млн.р. | 83,1 | 1063,06 | 1328,8 |
Анализируя данные таблицы 2.3, можно сделать вывод, что реализация собственного производства с 2007 г. по 2008 г. выросла на 43,7 % - это связано с наращиванием производственных мощностей в г. Браслав, увеличением объема производства, а с 2008 г. по 2009 г. на 14,9 % - дальнейшим освоением данного производства.
Собственное производство. Снизился объем реализации рыбы соленой и копченой в 2008 г. на 8,7 % и на 1,4 % в 2009 г. в связи с уменьшением объемов ее производства. На 73,8 % в 2008 г. и на 15 % в 2009 г. вырос объем реализации рыбы фасованной, что основано на максимальном количестве полезных элементов в данном продукте для человека и более доступных ценах. Объем реализации пресерв с 2007 по 2008 гг. вырос на 6,9 % и уменьшился на 6,97 % с 2008 по 2009 гг., что взаимосвязано с объемом производства и ростом затрат на их производство. На 10,6 % в 2009 г. снизился объем реализации морской капусты, что связано с уменьшением объема ее производства на 9,9 %. Рост реализации консерв с 2007 по 2008 гг. на 115 % связан с увеличением их производства, в результате наращенный мощностей в г. Браслав, и на 14,9 % в 2009 г. с дальнейшим освоением производства.
Торгово-закупочная деятельность. В 2008 г. увеличился объем реализации рыбы мороженной на 16,4 %, а в 2009 г. снизился на 17,3 %, что связано с увеличением объема продаж рыбы фасованной собственного производства в 2009 г. на 15 %. Снизился объем продаж кулинарии в 2008 г. на 8,4 % и на 48,9 % в 2009 г., что является следствием роста цены на данную закупочную продукцию и роста производства собственного производства данной продукции по более низким ценам. Значительно снизился объем реализации деликатесной продукции. В 2008 г. объем реализации в натуральном выражении снизился на 14,8 %, а в 2009 г. на 34,7 %, при этом объем реализации в стоимостном выражении в 2008 г. вырос на 6,7 %, а в 2009 г. на 24,9 %, что говорит о значительном подорожании данного вида продукции. Такая же тенденция наблюдается и по рыбе соленой и копченой, так в 2008 г. объем реализации в натуральном выражении снизился на 29,2 %, а в 2009 г. на 6,2 %, при этом объем продаж в стоимостном выражении в 2008 г. вырос на 60,4 %, а в 2009 на 25 %. В 2008 г. увеличился объем продаж икры на 13,2 % в натуральном выражении и на 52,7 % в стоимостном выражении, в 2009 г. отмечается падение продаж в натуральном и стоимостном выражении на 36,4 % и 10,7 % соответственно. Падение продаж связано с более сложной экономической ситуацией и падением спроса на данный вид продукции. Уменьшение продаж консерв в 2009 г. на 25,5 % в натуральном выражении связано с увеличением собственного производства данного вида продукции и расширением ассортимента.
Сравнив таблицы 2.1, 2.2 и 2.3 можно сделать вывод, что производственная программа совпадает с программой реализации и продукция особо не залеживается на складах.
Реализация по видам продукции в натуральном выражении представлена на рисунке 2.1.
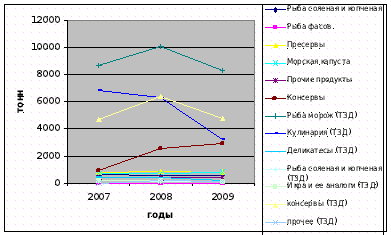
Рисунок 2.1–Реализация продукции в натуральном выражении в 2007-2009гг
Как видно из рисунка 2.1, наблюдается значительное снижение реализации товаров закупочной деятельности: рыбы мороженной, кулинарии и консерв, что, как было отмечено выше, связано с ростом реализации данной продукции собственного производства. Особый рост реализации консерв собственного производства связан с открытием производственного цеха в г. Браслав в 2007 г. и дальнейшим освоением этого производства, в результате чего был расширен перечень предлагаемой вниманию потребителя продукции. В результате снижения объема производства морской капусты была снижена ее реализация.
Реализацию продукции в долях рассмотрим на рисунке 2.2.
|
|
Рисунок 2.2 – Реализация продукции в долях 2007-2009 гг.
Как видно из рисунка 2.2 после введения в 2007 г. производственного цеха по выпуску консерв в г. Браслав, основной объем реализации приходится на них, 12 % в 2007 г., 62 % в 2008 г. и 60 % в 2009 г. Мы наблюдаем в 2008 г. снижение доли реализации рыбы натуральной с 80 % в 2007 г. до 21 % в 2008 г., за счет увеличения доли реализации консерв из рыб с 12 % в 2007 г., до 62 % в 2008 г. В 2009 г. наблюдается рост реализации рыбы натуральной на четыре процента по сравнению с 2008 г., что связано со снижением доли реализации консерв на два процента и рыбной кулинарии на три процента по сравнению с 2008 г. Но, заметим, что в 2008 г. наблюдается рост объема реализации на восемь процентов рыбной кулинарии с трех процентов в 2007 г., что связано с доступной ценой на данный вид продукции, а также легкость их приготовления. В 2009 г. увеличилась доля реализации рыбного филе и составила три процента, при двух процентах в 2007 и 2008 гг.
В итоге, тенденция в изменении потребностей в каждой из этих групп, в основном, увеличение спроса на более дешевые товары. В результате чего ценовая политика предприятия направлена на то, чтобы цены в сегменте «эконом класса» соответствовали рыночным ценам конкурентов, в сегменте «средний класс» приоритет отдан соотношению «цена-качество», поэтому в отдельных позициях цены выше, чем у конкурентов. Продукция для сегмента «класс премиум», к которой относятся деликатесы в вакуумной упаковке, отличается широким ассортиментом, современной упаковкой, оригинальным дизайном пленки и этикетки. Цены на эту продукцию на уровне конкурентов.
2.3.3 Анализ себестоимости
В условиях рыночной экономики роль и значение показателя себестоимости продукции резко возрастают. Снижение себестоимости зависит от целого ряда факторов, которые можно разделить на непосредственно зависящие от предприятия (внутренние) и не зависящие от него (внешние). Внешние факторы – это инфляция, рост тарифов и цен на сырье, топливо и т. д. Внутренние факторы лежат в основе мероприятий, направленных на более полное и экономное расходование материальных, трудовых и денежных ресурсов предприятия (внедрение передовой техники и технологии, оптимальная организация труда и управления и др.).
Чтобы изыскать резервы снижения себестоимости, нужно знать ее структуру. Под структурой себестоимости понимают удельный вес отдельных ее элементов или статей; она постоянно изменяется, и на нее влияет целый ряд факторов:
специфика отрасли;
ускорение научно-технического прогресса, который оказывает многоплановое влияние, но, как правило, приводит к сокращению доли живого труда и увеличению доли овеществленного;
уровень концентрации, специализации, кооперирования производства;
инфляция и процентные ставки за банковский кредит.
Структуру себестоимости продукции характеризуют следующие показатели: соотношение между живым и овеществленным трудом; доля отдельных элементов или статей к общей сумме затрат; соотношение между постоянными и переменными затратами, между основными и накладными, прямыми и косвенными, производственными и коммерческими расходами и т.д. Структура себестоимости произведенной продукции ГТПУП «Белрыба» представлена в таблице 2.4.
Таблица 2.4 - Структура себестоимости произведенной продукции ГТПУП «Белрыба» 2007-2009 гг.
|
Наименование показателя |
2007 г | 2008 г | 2009 г | |||
| млн.р. | % | млн.р. | % | млн.р. | % | |
| Производство промышленной продукции | 23752,7 | 33300,4 | 45349,7 | |||
| Себестоимость произведенной продукции в т.ч. | 22652 | 100 | 30893 | 100 | 38439 | 100 |
| Сырье и материалы | 15154 | 66,9 | 19864 | 64,3 | 25639 | 66,7 |
| Заработная плата | 3579 | 15,8 | 6055 | 19,6 | 7111 | 18,5 |
| Отчисления на заработную плату | 1427 | 6,3 | 2224 | 7,2 | 2499 | 6,5 |
| Амортизация | 1019 | 4,5 | 1421 | 4,6 | 1461 | 3,8 |
| Прочие расходы | 1472 | 6,5 | 1359 | 4,4 | 1723 | 4,5 |
| Приходится затрат на 1000р. произведенной продукции, тыс. р. | 95,4 | 92,7 | 84,7 | |||
| Материалоемкость продукции, % | 63,7 | 59,6 | 56,5 | |||
Анализируя данные таблицы 2.4, можно сделать вывод, что специфика рыбоперерабатывающей отрасли отражается в материалоемкости производства. Увеличение удельного веса материальных затрат в общем объеме себестоимости в 2009 г. 66,7 % , 64,3 % в 2008 г., 66,9 % в 2007 г. произошло не смотря на снижение уровня материалоемкости (в 2008 г. на 6,4 % , в 2009 г. – еще на 5,2 %) в большей степени за счет высоких темпов роста цен на покупные товары и полуфабрикаты, а также увеличения тарифов на потребляемые топливо и энергию.
Второй по величине статей расходов является заработная плата, которая равна 18,5 % в 2009 г., 19,6 % в 2008 г. и 15,8 % в 2007 г. Изменение доли заработной платы связана с изменением численности работающих, а также с величиной доплат и надбавок. Величина прочих расходов в 2007 г. составила 6,5 %, что связано с построением производственного цеха в г. Браслав и введением его в эксплуатацию, и снижением их до 4,4 % в 2008 г., 4,5 % в 2009 г. Уменьшилась величина затрат, которая приходится на 1000 р. произведенной продукции с 95,4 % в 2007 г. до 84,7 % в 2009 г. Непосредственное влияние на изменение уровня затрат на 1000 р. произведенной продукции оказывают факторы, которые находятся с ним в прямой функциональной связи: изменение объёма выпущенной продукции, её структуры, изменение уровня цен на продукцию, изменение уровня удельных переменных затрат, изменение суммы постоянных затрат.
Анализ структуры себестоимости позволяет выявить основные резервы ее снижения. Важнейший фактор снижения себестоимости продукции – экономия всех видов ресурсов, потребляемых в производстве.
Большое значение имеет и улучшение использования основных производственных фондов, так как 4,5 % в 2007 г., 4,6 % в 2008 г., и 3,8 % в 2009 г. затрат падает на амортизационные отчисления. Добиться этого можно путем совершенствования их структуры, необходимо строить более экономичные производственные помещения, лучше использовать машины и оборудование, повышать выработку (дневную, сменную, сезонную).
В рыбоперерабатывающей отрасли до сих пор затрачивается много живого труда. Экономии здесь можно достичь путем механизации производственных процессов, внедрения системы машин и прогрессивных технологий, роста на этой основе производительности труда.
Большую роль в снижении себестоимости в настоящее время играют социально-экономические факторы, в частности материальная заинтересованность работников в результатах своего труда.
Рассмотренные факторы снижения себестоимости были положены в основу конкретных программ, разрабатываемых на предприятии с учетом природных и экономических особенностей производства.
2.3.4 Анализ прибыли и рентабельности
Более чем, какой либо другой показатель прибыль отражает результаты всех сторон деятельности предприятия. На ее величину влияет объем продукции, ее ассортимент, качество, уровень себестоимости, штрафы, неустойки и другие факторы.
Прибыль влияет на такой обобщающий показатель, как рентабельность, состояние собственных оборотных средств, платежеспособность и размеры поощрительных фондов.
Структура доходов от основной деятельности ГТПУП «Белрыба» представлена в таблице 2.6.
Таблица 2.6 - Структура доходов от основной деятельности
| Показатели | 2007 г. | % | 2008 г. | % | 2009 г. | % |
| Выручка от реализации (без налогов), млн.р. | 134 344 | 100 | 179 592 | 100 | 168 567 | 100 |
| Себестоимость реализации товаров, продукции, работ, услуг, млн.р. | 118 202 | 87,9 | 157 297 | 87,5 | 151 205 | 89,7 |
| Коммерческие расходы, млн.р. | 14083 | 10,48 | 19 459 | 10,83 | 14 833 | 8,8 |
| Прибыль от реализации продукции, млн.р. | 2 059 | 1,53 | 2 836 | 1,57 | 2 529 | 1,5 |
| Рентабельность продаж, % | 1,5 | 1,6 | 1,5 |
Из данных таблицы 2.6 следует, что структура цены продукта с 2007 по 2009 гг. практически не изменилась. В абсолютном выражении выручка от реализации увеличилась на 33,6 % в 2008 г. и уменьшилась на 6,1 % в 2009 г., доля себестоимости реализации товаров продукции, услуг в выручке от реализации, уменьшилась на 0,4 % в 2008 г. и увеличилась на 2,2 % в 2009 г., доля коммерческих расходов в выручке от реализации уменьшились на 2,03 % , что стало результатом сокращения бюджета на рекламу. Рентабельность продаж осталась на уровне 2007 г..
Для того чтобы проанализировать, за счет чего произошло изменение прибыли от реализации продукции в 2009 г. по сравнению с прибылью, полученной в 2008 г., а также изменение рентабельности проведем факторный анализ.
Анализ прибыли предприятия. Задача экономического анализа состоит в том, чтобы дать оценку общей величины прибыли и ее состава, раскрыть влияние ряда факторов на отклонение фактической величины прибыли, выявить резервы роста прибыли и рентабельности.
В таблице 2.7 приведены основные финансовые результаты деятельности предприятия
Таблица 2.7 - Структура финансовых результатов предприятия
| Показатели | Ед. изм. | Доходы 2007г | Доходы 2008г | Доходы 2009г |
| Прибыль от реализации продукции, услуг | млн. р | 2 059 | 2 836 | 2 529 |
| Результат от прочей реализации | млн. р | 197 | 162 | 150 |
| Результат от внереализ. операций | млн. р | - 17 | - 8 | - 16 |
| Балансовая прибыль | млн. р | 2 239 | 2 990 | 2 663 |
Как видно из таблицы 2.7, балансовая прибыль предприятия с 2007 по 2008 гг. увеличилась на 33,5 % и уменьшилась на 10,9 % с 2008 по 2009 гг., что связано с уменьшением выручки от реализации и увеличением убытка от внереализационных операций.
Для того чтобы проанализировать, за счет чего произошло изменение прибыли от реализации продукции в 2009 г. по сравнению с прибылью, полученной в 2008 г., проведем ее факторный анализ, используя данные таблицы 2.8.
Таблица 2.8 - Исходные данные для анализа прибыли от реализации
| Показатель | Факт, млн. р. | План, пересчитанный на фактический объем продаж, млн. р. | План, млн. р. |
| Объем реализованной продукции | 206 805,5 | 204 700 | 192 303 |
| Выручка от реализации продукции (без налогов из выручки), В | 179 592 | 176 546 | 168 567 |
| Себестоимость реализации товаров, продукции, работ, услуг , С | 157 297 | 154 138 | 151 205 |
| Коммерческие расходы | 19 459 | 18 743 | 14 833 |
| Прибыль от реализации продукции, П | 2 836 | 2 820 | 2 529 |
Прибыль от реализации продукции в целом по предприятию, П, млн. р., зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции, VРП, млн.р., ее структуры, Удi, себестоимости, Сi, млн. р., и уровня отпускных цен, Цi, млн. р., и рассчитывается по формуле
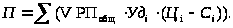 (2.1)
Изменение
прибыли от
реализации
за счет изменения
объема и структуры
реализованной
продукции,
