Повышение прибыли и рентабельности (на примере ГТПУП "Белрыба")
Для получения необходимой прибыли и рентабельности необходимо, чтобы темпы роста производительности труда опережали темп роста его оплаты. Если этот принцип не соблюдается, то происходит перерасход фонда зарплаты, повышение себестоимости продукции и, соответственно, уменьшение суммы прибыли.
Экономия фонда заработной платы, Э, р., в связи с изменением соотношений между темпами роста производительности труда и его оплаты рассчитывается по формуле
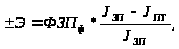 2.19
где ФЗП - фонд оплаты труда,р;
JЗП – индекс изменение среднего заработка работающих;
JПТ - индекс изменение среднегодовой выработки.
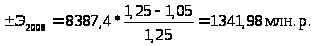 ;
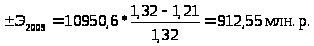
Коэффициент опережения Коп определяется по формуле
 (2.20)
где JЗП – индекс изменение среднего заработка работающих;
JПТ - индекс изменение среднегодовой выработки.
Коп 2008 = 1,05 / 1,25 = 0,84;
Коп 2009 = 1,21 / 1,32 = 0,92.
Таким образом, наблюдается положительная динамика коэффициента опережения, в 2009 г. показатель увеличился на 0,08 %, что свидетельствует об улучшении использования фонда заработной платы. Но, тем не менее, необходимо разрабатывать мероприятия направленные на увеличение темпа роста производительности труда над темпом роста его оплаты.
На основе анализа динамики показателей заработной платы на предприятии можно сделать вывод о том, что политика предприятия в области заработной платы в последние годы была направлена на постепенное повышение уровня оплаты труда работников; при этом обеспечение приемлемого уровня заработной платы оказалось не менее важной задачей, чем обеспечение соответствующего уровня зарплатоотдачи, о чем свидетельствует рост коэффициента опережения в 2009 г. на 0,08 %. При этом необходимо не допускать отставания роста зарплаты от индекса инфляции, так как это может привести к утрате стимулирующей функции заработной платы и, как следствие, снижению заинтересованности работников в повышении эффективности труда, росту текучести кадров.
2.3.8 Анализ финансовой деятельности
Финансовое состояние является важнейшей характеристикой деловой активности и надежности предприятия. Оно определяется имеющимся в распоряжении предприятия имуществом и источниками его финансирования.
Общая стоимость имущества предприятия с 2008 по 2009 гг. увеличилась на 11341 млн. р. с 26669 млн. р. до 38010 млн. р. или на 42,5 %. При этом стоимость основных средств и внеоборотных активов увеличилась в этот период на 2285 млн. р. или на 41,1 %.
Удельный вес основных средств и внеоборотных активов в стоимости имущества предприятия в 2009 г. остался на уровне 2008 г. и составил 20,6 %.
Для анализа финансовой деятельности предприятия используем данные таблицы 2.17.
Таблица 2.17 - Показатели финансовой деятельности предприятия
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| Оборотные средства, млн.р. | 16 530 | 21 111 | 30 167 |
| Средний собственный капитал, млн.р | 8 557 | 11 367 | 11 545 |
| Обязательства предприятия, млн.р. | 15 874 | 20 820 | 30 124 |
| Коэффициент текущей ликвидности | 1,03 | 1,03 | 1,02 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,03 | 0,03 | 0,02 |
Из таблицы 2.17, видно, что оборотные средства увеличились на 27,7 % в 2008 г. и на 9056 млн. р. или на 42,9 % в 2009 г. за счет наращивания производственных мощностей.
Формирование имущества предприятия может осуществляться как за счет собственных, так и за счет заемных средств, значения которых отображаются в пассиве баланса. Для определения финансовой устойчивости предприятия и степени зависимости от заемных средств необходимо проанализировать структуру пассива баланса.
Собственный капитал предприятия в 2008 г. увеличился на 32,8 %, в 2009 г. увеличился на 2037 млн. р. или на 34,8 %.
Обязательства предприятия в 2008 г. выросли на 31,2 % или на 4946 млн. р. и на 9304 млн. р. или на 44,7 % в 2009 г. В том числе за счет:
увеличения долгосрочных обязательств на 354 млн. р. (215 млн. р. в 2008 г.);
увеличения краткосрочных обязательств по кредитам на 1429 млн. р. (890 млн. р. в 2008 г.);
увеличения краткосрочной кредиторской задолженности на 7521 млн. р. (3841 млн. р. в 2008 г.).
Зафиксированный прирост имущества за рассматриваемый период произошел:
за счет собственных средств на 2 037 млн. р. (34,8 %);
за счет заемных средств на 9 304 млн. р. (44,7 %).
В целом, финансовое состояние предприятия можно охарактеризовать и проанализировать с помощью ряда показателей:
Коэффициент текущей ликвидности, характеризующий общую обеспеченность предприятия оборотными средствами для своевременного погашения срочных обязательств, уменьшился на 0,01 с 1,03 в 2008 и в 2007 гг. до 1,02 в 2009 г. при рекомендуемом значении один. Таким образом, за анализируемый период финансовая независимость предприятия несколько ограничилась.
Коэффициент обеспеченности собственными оборотными средствами, отражающий долю собственных средств в общей сумме оборотных средств, уменьшился с 0,03 (2007 и 2008 гг.) до 0,02 (2009 г.). Удовлетворительным же признается коэффициент не менее 0,1. Однако, подход к нормативам в экономике неоднозначен. Существует мнение, что большая и все увеличивающаяся доля собственного капитала вовсе не означает улучшения положения предприятия. Напротив, использование заемных средств свидетельствует о гибкости предприятия, его способности находить кредиты и возвращать их, о доверии к нему в деловом мире.
На основании значений коэффициентов текущей ликвидности и обеспеченности собственными оборотными средствами структуру бухгалтерского баланса ГТПУП «Белрыба» по состоянию на 01.01.2010 г. следует признать удовлетворительной, а предприятие -платежеспособным.
2.3.9 Общие выводы по анализу хозяйственной деятельности ГТПУП «Белрыба»
В результате произведенного анализа хозяйственной деятельности ГТПУП «Белрыба» было выявлено:
1) Действующая на предприятии структура управления является достаточно эффективной, так как позволяет разграничить компетенцию служб, углубить их специализацию, что позволяет профессионально решать задачи специалистам функциональных служб, рационально сочетать линейные и функциональные взаимосвязи. Однако недостатками ее являются: дублирование функций руководителя и функциональных специалистов в процессе управленческой деятельности в связи с тем, что разделение функций линейных и функциональных специалистов никогда не может быть проведено на 100 %, медленное принятие решений из-за недостаточного разграничения полномочий и ответственности между линейными и функциональными руководителями, в связи с чем необходимо применение процессного подхода.
2) Торгово-закупочная деятельность с 2008 по 2009 гг. снизилась на 29,4 %, что связано с программой импорт - замещения. Годовой объем производства в натуральном, также как и в стоимостном выражении с 2007 по 2009 гг. растет в основном за счет роста производства консерв. Все большую долю в производстве занимают материалоемкие и энергоемкие виды продукции 44,1 % в 2007 г. и 90,1 % в 2009 г., что требует более экономного и рационального использования материальных ресурсов.
3) Объем реализованной продукции в стоимостном выражении в 2008 г. увеличился на 48,2 %, что связано с открытием производственного цеха в г. Браслав в 2007 г. и в результате увеличения производства. Но, в 2009 г. отмечается падение объема реализации в стоимостном выражении на 7,01 % в независимости от роста собственного производства на 136,2 %. Что связано более сложной экономической ситуацией и падением спроса.
4) Увеличился удельный вес материальных затрат в общем объеме себестоимости в 2009 г. 66,7 %, 64,3 % в 2008 г., 66,9 % в 2007 г., не смотря на снижение уровня материалоемкости (в 2008 г. на 6,4 % , в 2009 г. – еще на 5,2 %) в большей степени за счет высоких темпов роста цен на покупные товары и полуфабрикаты, а также увеличения тарифов на потребляемые топливо и энергию. Так важнейшие факторы снижения себестоимости продукции – экономия всех видов ресурсов, потребляемых в производстве.
5) Степень износа основных фондов предприятия составляет 21,2 % в 2007 г. и 48,9 % в 2008 г. и 50,9 % в 2009 г., что свидетельствует о необходимости делать существенные вложения на восстановление и обновление производственной базы.
6) Политика предприятия в области заработной платы в последние годы была направлена на постепенное повышение уровня оплаты труда работников; при этом обеспечение приемлемого уровня заработной платы оказалось не менее важной задачей, чем обеспечение соответствующего уровня зарплатоотдачи, о чем свидетельствует рост коэффициента опережения в 2009 г. на 0,08 %. При этом необходимо не допускать отставания роста зарплаты от индекса инфляции, так как это может привести к утрате стимулирующей функции заработной платы и, как следствие, снижению заинтересованности работников в повышении эффективности труда, росту текучести кадров.
7) На основании значений коэффициентов текущей ликвидности (1,03 в 2007 и 2008 гг. и 1,02 в 2009 г.) и обеспеченности собственными оборотными средствами (0,03 в 2007 и 2008 гг. и 0,02 в 2009 г.) следует признать предприятие платежеспособным.
8. Прибыль от реализации продукции снизилась на 6,1 % в 2009 г. и как следствие уменьшилась балансовая прибыль на 10,9 % . Увеличилась рентабельность собственного производства на 10,1 % в 2009 г. Уменьшение выручки от реализации на 11025 млн. р. повлияло на уменьшение рентабельности продаж на 6,4 %. Снижение рентабельности всего капитала на 1,4 % и на 3,3 % по сравнению с 2008 и 2007 гг. соответственно, характеризует снижение эффективности использования всего имущества предприятия. Снижение рентабельности собственного капитала на 2,9 % в 2009 г., показывает снижение эффективности использования собственных средств.
В связи с выявленными недостатками предлагается провести следующие мероприятия на предприятии для увеличения прибыли и рентабельности:
1) Так как в 2009 г. отмечается падение объема реализации на 14 502 млн. р. или на 7,01 %, то предлагается рассмотреть организацию системы скидок и мероприятия по маркетингу, в частности рекламные акции. В результате предполагается увеличение объема продаж и как следствие увеличение прибыли.
2) В связи с тем, что все большую долю (44,1 % , в том числе консервы 39,4 % в 2007 г. и 90,1 % , в том числе консервы 66,8 % в 2009 г.) в производстве занимают материалоемкие и энергоемкие виды продукции, предлагается произвести реконструкцию теплоснабжения ПТЦ г. Браслав с установкой новой котельной, тем самым сэкономить средства на потребляемую топливную энергию.
3. ПУТИ ПОВЫШЕНИЯ ПРИБЫЛИ И РЕНТАБЕЛЬНОСТИ НА ГТПУП «БЕЛРЫБА»
Для организации более эффективной работы ГТПУП «Белрыба», повышения конкурентоспособности продукции, повышения социально-экономического уровня предприятия и его сотрудников, а так же ликвидации выявленных недостатков необходимо внести некоторые изменения и корректировки в деятельность предприятия.
3.1 Разработка системы скидок на продукцию предприятия
В современной экономике широкое распространение получила организация системы скидок, так как главной задачей становится не производство, а реализация произведенной продукции. Для реализации продукции и завоевания рынков необходимо прибегать к различным способам привлечения внимания потребителей.
Применение скидок может повлечь за собой как негативные (недополучение прибыли при неразумном применении скидок, потеря клиентов при чересчур высокой осторожности), так и положительные результаты:
1) Применение системы скидок должно привести к положительному экономическому эффекту. То есть скидки не должны восприниматься как неизбежное зло, с которым приходится мириться компании. Напротив, они должны служить, по крайней мере, сохранению уровня прибыльности, а лучше – его повышению.
2) Предоставляемая скидка должна вызывать у покупателя реальный интерес и стремление к выполнению оговоренных условий.
3) Система скидок должна быть проста и понятна клиентам и сотрудникам компании. Наличие в одной системе одновременно большого количества разных видов скидок может создать путаницу и непонимание у покупателя и значительно затруднить работу отдела продаж.
Законодательство Республики Беларусь предусматривает такой метод реализации продукции. По Положению о порядке формирования и применения цен и тарифов, утвержденным Постановлением Министерства экономики Республики Беларусь от 19 августа 2009 г. № 141 «О внесении изменений и дополнений в постановление Министерства экономики Республики Беларусь от 10 сентября 2008 г. N 183» такие возможности предусмотрены. Размер предоставления оптовых скидок определяется предприятием-изготовителем самостоятельно, но он не должен превышать 30 % , а фактически 20 % с отпускной цены на продукцию, а также торговая скидка с розничной цены не должна превышать 30 % предельный уровень торговой надбавки, а фактически 23 %. Продуманное применение обоснованной системы скидок дало бы возможность предприятию гибко реагировать на изменения спроса и предложения, ускорить реализацию продукции и усилить позиции на рынке.
Так в связи со снижением спроса на морские деликатесы, икру и ее аналоги снизился объем закупки морских деликатесов на 49,6 % в 2008 г. и на 21,5 % в 2009 г., а икры и ее аналогов на 21 % в 2008 г. и на 50,2 % в 2009 г. В результате чего, соответственно, была снижена и реализация данных видов продукции. В 2008 г. объем реализации деликатесной продукции в натуральном выражении снизился на 14,8 %, а в 2009 г. на 34,7 %, при этом объем реализации в стоимостном выражении в 2008 г. вырос на 6,7 %, а в 2009 г. на 24,9 %, что говорит о значительном подорожании данного вида продукции. Однако в 2008 г. увеличился объем продажи икры на 13,2 % в натуральном выражении и на 52,7 % в стоимостном выражении, в 2009 г. отмечается падение продаж в натуральном и стоимостном выражении на 36,4 % и 10,7 % соответственно.
Исходя из вышеизложенного и учитывая такие цели предприятия, как получение прибыли, реализация продукции, обеспечение выполнения поставленных целей и задач целесообразно применить систему скидок на деликатесную продукцию и икру и ее аналоги на ГТПУП «Белрыба».
В мировой практике существует множество видов скидок: контрактные скидки, скидка, обусловленная сроком оплаты, скидка, обусловленная валютой расчетов, скидка, обусловленная комплексом условий, сезонные (праздничные) скидки для перераспределения спроса, сезонные скидки для ликвидации товара, привлечение новых клиентов и удержание старых, дилерские скидки, прогрессивные скидки при больших объемах закупки.
Для ГТПУП «Белрыба» многие из них актуальны, учитывая ассортимент продукции, объемы реализации, поставщиков и потребителей, использование различной валюты при товарообменных операциях, покупку товаров в рассрочку, транспортировку продукции по всей территории республики и за ее пределы и многие другие факторы. Рассмотрим применение системы скидок на ГТПУП «Белрыба» на примере прогрессивных скидок при больших объемах закупки. Это наиболее распространенный вид скидок. Предприятие может устанавливать их прогрессивную шкалу в зависимости от объема партии товара или объема закупок за определенный период.
Для расчета шкалы скидок может служить принцип не уменьшения уровня прибыли – прибыль при цене со скидкой и новым объемом продаж должна быть не меньше, чем при начальных значениях цены и уровня продаж.
Учитывая этот принцип, можно вывести формулу для расчета скидок.
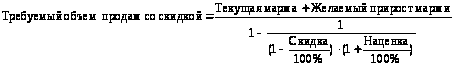 ,
(3.1)
Текущая маржа – это выручка за вычетом переменных затрат для производственного предприятия или стоимость закупки для торговых компаний. Если у торговой компании большая величина собственных переменных затрат, то их так же следует добавлять к стоимости закупки.
Желаемый прирост маржи – это показатель желаемого прироста маржи по отношению к текущему уровню.
Как видно из формулы 3.1, для расчета шкалы скидок используются укрупненные данные (маржа и процент наценки) по товарной категории. При этом в самой товарной категории может содержаться большое количество товарных позиций с разными ценами, единицами измерения и объемами продаж.
Использование исходных данных по категории продуктов делает формулу легко применимой на практике, так как шкалу скидок приходится разрабатывать целиком для категорий товаров, а не для отдельных позиций.
Возможны два варианта применения формулы:
– если клиент просит дополнительную скидку, то компания должна решить, какие встречные условия предложить для того, чтобы как минимум сохранить уровень прибыли;
– разработка общей шкалы скидок для всех клиентов по определенной товарной категории.
Так, основываясь на вышеизложенном, рассчитаем шкалу скидок и требуемые объемы продаж для их применения на деликатесную продукцию и икру и ее аналоги на ГТПУП «Белрыба». Если эксперимент не оправдается, то потери будут невелики, однако практика использования скидок во всем мире показывает, что, как правило, они себя оправдывают. И в результате можно будет рассчитать размеры скидок и для других видов товаров.
Определим начальный объем продаж, с которого начинаются скидки (допустим, 3 млн. р.).
Предположим, клиент ежемесячно закупает определенную категорию товаров на сумму 2 500 000 р. с учетом предоставленной клиенту скидки 0 %. То есть по прайс-листу такая партия стоит 2 500 000 р. (2 500 000р / (1 - - 0 % / 100 %)). Средняя торговая наценка по данной товарной категории составляет 30 %. Таким образом, закупочная цена рассматриваемой партии товара равна 1 923 076 р. (2 500 000р / (1 + 30 % / 100 %)), а текущая маржа 576 923 р. (2 500 000 – 1 923 076), требуемый объем продаж со скидкой минус закупочная цена.
Так для предоставления клиенту скидки в размере двух процентов были произведены следующие расчеты.
Текущая маржа известна из предыдущего расчета и равна 576 923 р. Определяем желаемый прирост маржи, так как он определяется экспертным способом, возьмем его равным 70 000 р. рассчитываем требуемый объем продаж со скидкой по формуле 3.3, (576 923 + 70 000) / (1 - (1 / (1 - - 2 % / 100 %) Ч (1 + 30 % / 100 %)=3 007 956.
По прайс-листу такая партия стоит 3 069 343 р. (3 007 956р / (1 - - 2 % /100 %). Закупочная цена рассматриваемой партии товара равна 2 361 003 р. (3 069 343р / (1 + 30 % / 100 %)). Выгода покупателя рассчитывается как разница между стоимостью по прайс-листу и требуемым объемом продаж. Рассчитаем по приведенной выше схеме необходимый объем продаж в денежном выражении для каждого уровня скидки. Данные сведем в таблицу 3.2.
Таблица 3.2 – Расчет шкалы скидок
| Показатель | Величина скидки | ||||
| 0 % | 2 % | 4 % | 7 % | 10 % | |
| Маржа, р. | 576923 | 576923 | 576923 | 576923 | 576923 |
| Желаемый прирост маржи, р. | 0,0 | 70000 | 90000 | 100000 | 120000 |
| Требуемый объем продаж со скидкой, р. | 2500000 | 3007956 | 3356129 | 3915789 | 4796470 |
| Требуемое увеличение объема продаж по отношению к текущим продажам, % | 0,0 | 0,20 | 0,12 | 0,17 | 0,22 |
| Стоимость по прайс-листу, р. | 2500000 | 3069343 | 3495967 | 4210526 | 5329411 |
| Стоимость закупки, р. | 1923076 | 2361033 | 2689206 | 3238866 | 4099547 |
| Выгода покупателя, р. | 0,0 | 61387 | 139838 | 294737 | 532941 |
Будем считать, что более высокий процент скидок более привлекателен для покупателей продукции, соответственно, если данная скидка будет пользоваться популярностью, то и прибыль за счет данного пункта будет увеличиваться, тогда размер маржи можно увеличить, обеспечивая дополнительный доход. В таблице 3.2 графа «выгода покупателя» показывает размер денежных средств, сэкономленных при получении скидки.
Конкретный прирост продаж и увеличение прибыли можно будет оценить только по факту, но, в качестве приближенной оценки рассчитаем, привлекательность данного предложения при минимальных скидке и увеличении продаж. Так при двух процентной скидке потребуется увеличить объем продаж всего на 507 956 р., что сможет повысить рентабельность продаж данной позиции на 2,7 % (576 923 / 3069343 = 18,8 %, а 646923/3007956=21,5 % ).
Таким образом, покупатель получает определенную выгоду при обеспечении определенного объема продаж. Заключая договор на продажу товара со скидкой, предприятие гарантирует продажу определенного объема выпускаемой продукции, а, следовательно, покрытие издержек по ее производству, снижение времени пролеживания продукции на складах, снижение размера страховых расходов, получение установленного размера прибыли по этому объему и т.д.
3.2 Разработка мероприятий по энергосбережению
Особую актуальность в современных условиях хозяйствования приобретает рациональное использование энергетических ресурсов.
В связи с тем, что в настоящее время износ котельной в г. Браслав составляет 92 %, а также, как было отмечено в аналитическом разделе, все большую долю (44,1 %, в том числе консервы 39,4 % в 2007 г. и 90,1 %, в том числе консервы 66,8 % в 2009 г.) в производстве занимают материалоемкие и энергоемкие виды продукции, то предлагается произвести реконструкцию теплоснабжения ПТЦ г. Браслав.
Котельной называется комплекс устройств и механизмов для превращения химической энергии органического топлива в тепловую энергию. Котельная включает в себя несколько котельных установок, дымовую трубу для отвода дымовых газов в атмосферу, теплообменники, деаэратор, баки, насосы (питательные, сетевые, подпиточные и другие), разные вспомогательные устройства и машины, предназначенные для обеспечения длительной и надежной работы котельных агрегатов, в том числе и приборов, позволяющих контролировать ход процессов в котельном агрегате. Существуют следующие виды котельных:
котельные пристроенные;
котельные отдельно стоящие;
котельные крышные;
котельные встраиваемые;
котельные блочно-модульные;
В настоящее время теплоснабжение ПТЦ г. Браслав представлено отдельно стоящей котельной. Реконструкция ПТЦ г. Браслав позволит освободить площадь и уменьшить теплопотери, так как в качестве замены предлагается установить блочно-модульную котельную.
Блочно-модульная котельная представляет собой комплекс, состоящий из отдельных блок-модулей, в количестве от одного до десяти, полной заводской готовности мощностью от 100 кВт до 20 мВт на любом виде топлива (газ, мазут, сырая нефть, дизельное топливо, твердое топливо) с использованием как отечественного, так и импортного оборудования.
Эти блоки привозятся на место монтажа любым видом транспорта, а уже на месте блочные котельные соединяются в одно здание, при этом стыки блоков закрываются теплоизоляцией со стальными накладками. То, что модульная котельная компактна и легко монтируется, приводит к тому, что пусконаладочные работы сводятся к минимуму и занимают немного времени, что немаловажно для заказчика.
Основные преимущества, которые имеют блочные котельные.
В этих котельных не требуется постоянного присутствия персонала. К преимуществам можно также отнести экологичность. Модульная котельная монтируется в короткие сроки и не требует больших вложений в монтаж. В этой котельной утеплен пол, крыша и стены, материал утепления пожаробезопасен. Такая модульная котельная может неоднократно монтироваться и демонтироваться. Всегда существует возможность нарастить в этой котельной тепловую мощность, не демонтируя ее.
В итоге, очевидно, что блочно-модульная котельная обладает следующими преимуществами установки в ПТЦ г. Браслав:
удешевление строительных конструкций
быстрота монтажа оборудования (от 1 месяца)
сокращение длины теплотрасс за счет оптимального выбора места монтажа котельного блока, в результате — сокращение теплопотерь.
Для обоснования данного предложения произведем расчет экономического эффекта на примере ПТЦ г. Браслав.
Для установки блочно-модульной котельной по законодательству РБ необходимо произвести тендер на ее установку и обслуживание. Для этого были рассмотрены условия возможных участников тендера, таблица 3.3.
Таблица 3.3 – Предложения компаний по тендеру
| Название предприятия | ОАО «ГСКБ» | ООО «Компания Юрия Божко» | ИООО «НОВИТЕРБЕЛ» |
| Цена (рассрочка, предоплата), млн. р. | 690, рассрочка платежа три месяца | 700, предоплата 11 % до начала монтажа, 89 % после окончания всех работ. | 686, предоплата 35 % до начала монтажа, 65 % после. |
| Монтаж, условия обслуживания, гарантия |
Гарантийный срок эксплуатации - один год. Ресурс изделия до первого капитального ремонта - десять лет. Расчетный срок службы - 20 лет. После монтажных и пуско-наладочных работ сервисное и гарантийное обслуживание. |
Гарантийный срок эксплуатации – шесть месяцев. Ресурс изделия до первого капитального ремонта - восемь лет. Расчетный срок службы - 20 лет. После монтажных и пуско-наладочных работ сервисное и гарантийное обслуживание. |
Гарантийный срок эксплуатации – один год. Ресурс изделия до первого капитального ремонта - десять лет. Расчетный срок службы - 20 лет. После монтажных и пуско-наладочных работ сервисное и гарантийное обслуживание. |
Изучив предложения участников тендера, можно сделать вывод, что наиболее выгодное предложение по установке блочно-модульной котельной предлагает ОАО «ГСКБ», хоть цена в данной компании и больше на 4 млн. р., по сравнению с компанией ИООО «НОВИТЕРБЕЛ», но решающим моментом является рассрочка платежа на три месяца, которую предоставляет ОАО «ГСКБ».
Для расчета эффективности вложений в данное мероприятие необходимо рассчитать некоторые показатели: чистая текущая стоимость, внутренняя норма рентабельности, дисконтированный срок окупаемости инвестиций, индекс доходности. При этом необходимо учесть фактор времени, так как доход появляется в следующем году после нулевого года, то есть года ввода предложений в работу предприятия. Приведение разновременных платежей к базовой дате и расчет годового дохода производится по формуле для расчета коэффициента дисконтирования (формула 3.2) и дисконтированного годового дохода (формула 3.3)
 (3.2)
где
 – коэффициент
дисконтирования,
в долях ед.;
d – норма дисконтирования в долях единицы;
t – номер года с момента начала инвестиционных вложений.
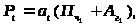 (3.3)
где
 дисконтированный
доход в году
t, р.;
 чистая
прибыль в году
t, р.;
 годовая
амортизация
в году t,
р.
Сумма годовых амортизационных отчислений рассчитывается на основе