Метод економічного аналізу
Використання діалектичного методу в економічному аналізі означає, що кожний процес, економічне явище необхідно розглядати як систему, як сукупність багатьох пов'язаних між собою елементів. Тому необхідність системного підходу до вивчення об'єктів аналізу є характерною рисою економічного аналізу.
Поряд з індукцією та дедукцією в економічному аналізі використовуються й інші загальні для будь-якої економічної науки методи — аналіз та синтез.
Метод аналізу — це деталізація на окремі елементи явищ та процесів, які вивчаються. Вона залежить від міри аналізу і проводиться така, яка потрібна для вивчення найбільш суттєвого та головного в об'єкті, що аналізується.
Після вивчення окремих сторін економіки підприємства, їх взаємозалежності та підпорядкованості необхідно узагальнити результати дослідження.
Узагальнення (синтез) є досить відповідальним моментом в аналізі. При узагальненні (використанні методу синтезу) з багатьох факторів, які діють на об'єкт, що аналізується, необхідно відокремити головні, вирішальні, від яких залежать результати діяльності.
Розгляд питань щодо методів, які застосовуються в будь-якій економічній науці, допоможе студентам зрозуміти сутність економічного аналізу, а також той факт, що діалектичні методи найбільш широко знаходять застосування якраз при вивченні предмета економічного аналізу. Різні визначення методу економічного аналізу наводяться у табл. 2.1.
Таблиця 2.1. Визначення методу економічного аналізу
| Калина А.В., Конева М.И. Современный экономический анализ и прогнозирование. – К.: МАУП, 1998 | Під методом економічного аналізу розуміють діалектичний спосіб підходу до вивчення господарських процесів в їх становленні та розвитку (с. 31) |
| Маргулис А.Ш. Экономический анализ работы предприятий. – М.: Финансы, 1980 | Метод аналізу – це комплексне, органічно взаємопов’язане вивчення, вимірювання й узагальнення впливу окремих факторів на виконання господарських планів і на динаміку господарського розвитку, що здійснюється шляхом обробки показників обліку та звітності й позаоблікових джерел інформації (с. 14) |
| Поклад И.И. Теоретические основы экономического анализа работы предприятий. – М.: Финансы, 1989 | Метод економічного аналізу – спосіб комплексного, органічно взаємопов’язаного дослідження господарської діяльності підприємств (с. 28) |
| Рубинов М.З. Основы экономического анализа работы предприятий. – М.: Финиздат, 1982 | Метод економічного аналізу роботи підприємств виступає єдиною системою пов’язаних між собою способів конкретного економічного дослідження господарської діяльності підприємств, що надає можливість проводити поглиблений контроль, виявляти та мобілізувати резерви (с. 13) |
| Савицкая Г.В. Теория анализа хозяйственной деятельности. – Мн.: Ин-т совр.знаний, 1996 | Метод аналізу є системним комплексним вивченням, вимірюванням та узагальненням впливу факторів на результати діяльності підприємств шляхом обробки спеціальними прийомами системи показників плану, обліку, звітності й інших джерел інформації з метою підвищення ефективності виробництва (с. 30) |
Різні точки зору на сутність методу економічного аналізу перегукуються з визначенням його, наведеним у підручнику «Зкономический анализ деятельности предприятий» під редакцією Н. В. Дембінського (Минск, Вьышзйшая шк. — 1981. — С. 28): Метод економічного аналізу є системне, комплексне вивчення стану і розвитку економіки господарства з метою одержання інформації», необхідної для прийняття обґрунтованих управлінських рішень, об'єктивної оцінки досягнутих економічних результатів, виявлення та мобілізації резервів, підвищення ефективності та якості роботи.
Заслуговує на увагу також визначення методу економічного аналізу, наведене в навчальному посібнику під редакцією М. Г. Чумаченко «Економічний аналіз».
Після ознайомлення з більшістю варіантів визначення методу економічного аналізу студенти повинні висловлювати та обґрунтовувати свою думку щодо даного питання. Це дозволить їм більш глибоко та всебічно ознайомитись із сутністю економічного аналізу.
Методика будь-якої економічної науки — це сукупність способів, правил, найбільш цілеспрямованого виконання якоїсь роботи.
Методика економічного аналізу — це сукупність аналітичних способів і правил дослідження економіки підприємства, які підпорядковані меті аналізу.
Методика аналізу може бути:
1) загальна — система досліджень, яка застосовується при одночасному вивченні різних об'єктів економічного аналізу;
2) часткова — конкретизує загальну методику щодо конкретного об'єкта дослідження, типу виробництва, галузі економіки.
Будь-яка методика (загальна і часткова) являє собою методологічні поради стосовно виконання аналітичного дослідження. Найважливішими елементами методики економічного аналізу є технічні прийоми (елементи методу економічного аналізу), які становлять інструментарій аналізу.
2. Основні способи обробки економічної інформації
Напрями класифікації способів обробки економічної інформації (елементів економічного аналізу).
В спеціальній літературі з економічного аналізу наводяться різні класифікації елементів методу (технічних прийомів), за допомогою яких здійснюється економічний аналіз. Однак далеко не всі вони знаходять конкретне застосування при вивченні господарської діяльності підприємства. А деякі з них, наприклад, методи математичного програмування, матричні методи та моделі, а також інші економіко-математичні методи є предметом вивчення спеціальних економічних наук. Тому, вивчаючи методику економічного аналізу, необхідно передусім звернути увагу на традиційні методи (способи) обробки економічної інформації.
Вивчаючи технічні прийоми економічного аналізу студент повинен знати, коли, в якій виробничій ситуації і як застосовувати той чи інший технічний прийом (елемент методу). Тому в даному огляді теоретичних питань з методу та методики економічного аналізу буде звернуто увагу лише на традиційні методи. До цих методів можна віднести:
І. Порівняння — це метод, за допомогою якого явище, що аналізується, порівнюється з іншим одноякісним явищем з метою виявлення загальних рис або відмінностей між ними. Він використовується як у житті окремих людей, так і в економіці.
Порівняння може дати позитивні наслідки тільки тоді, коли явища, що порівнюються, можна зіставити.
Для того щоб показники, які аналізуються, були порівнювальними, слід провести ряд допоміжних розрахунків (інколи останні називають методом перерахунку показників):
нейтралізувати вплив цінових чинників (перерахувати показники обсягу в однакову оцінку);
нейтралізувати різницю обсягів виробництва;
проводити порівняння за однакові звітні періоди;
перерахувати показники, що порівнюються за однією методикою;
виключити інші відмінності в умовах роботи підприємств, що порівнюються.
Найбільш типовими є ситуації, коли застосовуються такі порівняння:
Порівняння фактичних і планових розрахункових показників для оцінки ступеня виконання плану.
Зіставлення фактичних показників з нормативними з метою контролю за витратами та впровадження ресурсозберігаючих технологій.
Порівняння фактичних показників з показниками минулих років для визначення тенденцій (динаміки) розвитку економічних процесів.
Зіставлення показників підприємства, яке аналізується, з досягненнями науки та передового досвіду праці інших підприємств для пошуку резервів підвищення власного виробництва.
Порівняння показників підприємства, яке аналізується, із середніми показниками по галузі з метою визначення стану підприємства на ринку серед інших підприємств тієї ж галузі.
Зіставлення паралельних ідентичних рядів для вивчення взаємозв'язку показників, що аналізуються. Наприклад, аналізуючи обсяги товарної та реалізованої продукції, необхідно обґрунтувати взаємозв'язок між показниками або взаємозв'язок між цими показниками обсягу валової продукції, основних виробничих фондів та фондовіддачі.
Порівняння різних варіантів управлінських рішень з метою вибору найбільш оптимального.
Зіставлення результатів діяльності до та після зміни будь-якого фактора — застосовується для розрахунку впливу факторів та підрахунку резервів.
В спеціальній літературі з економічного аналізу цей метод економічного аналізу називають порівняльним аналізом і поділяють його на:
горизонтальний — використовується для розрахунку абсолютних та відносних відхилень фактичного рівня від базового;
вертикальний — вивчає структуру економічних явищ і процесів шляхом обчислення питомої ваги окремих частин в загальному цілому (наприклад, питома вага необоротних і оборотних активів у загальній сумі активів підприємства), відношення частин цілого між собою (наприклад, власного і позиченого капіталу, основного й оборотного капіталу), а також вплив факторів на рівень результативних показників шляхом порівняння їх величини до і після зміни фактора;
трендовий — застосовується у випадках, коли вивчаються відносні темпи зростання та приросту показників за декілька років до рівня базового року, тобто при дослідженні рядів динаміки.
Як уже підкреслювалося, для застосування методу порівняння необхідно, щоб показники, які аналізуються, були порівняльними. Для цього необхідно провести ряд допоміжних розрахунків, про які згадувалося вище. Сутність способів приведення показників до порівняльного виду можна розглянути за підручником Г. В. Савицької «Анализ хозяйственной деятельности предприятия» (с. 60—66) та за підручником під редакцією Н.В. Дембінського «Экономический анализ деятельности предприятия» (с. 36—37).
II. Використання абсолютних, відносних, середніх величин в економічному аналізі
В економічному аналізі використовуються:
абсолютні величини — характеризують кількісні розміри явища, яке аналізується, в одиницях міри, ваги, об'єму, площі, вартості;
відносні показники — показують співвідношення величини явища, яке вивчається, з величиною того ж явища, але взятого за інший час, або іншого явища.
Ці показники розраховуються відношенням однієї величини до другої, яка приймається за базу порівняння:
1) відносна величина планового (розрахункового) завдання:
[план (розрахунок) поточного року] / [план (розрахунок) минулого року або за декілька минулих років];
2) відносна величина виконання плану:
[(фактичний показник) / (плановий показник)] * 100%;
3) відносна величина динаміки:
(показник поточного періоду) / (показник минулого періоду).
Ці показники поділяються і характеризують:
абсолютний приріст — характеризує, як збільшився, наприклад, обсяг продукції в звітному періоді порівняно з минулим;
темп зростання продукції — відношення рівня виробництва даного звітного періоду до базового рівня виробництва, виражається в процентах, коефіцієнтах;
темп
приросту
розраховується
як відношення
абсолютного
приросту
продукції за
даний період
до абсолютного
рівня базово
го
періоду;
абсолютний розмір 1% приросту продукції обчислюється як частка від ділення абсолютного приросту на його темп, виражений у відсотках.
Розглянемо на прикладі розрахунок відносних показників, які найчастіше використовуються в аналізі обсягу виробництва, обсягу реалізації тощо (абсолютний приріст, темп зростання, темп приросту, абсолютний розмір 1% приросту продукції) (табл. 2.2.).
Таблиця 2.2. Розрахунок відносних показників
| Показник | Минулий звітний період | За звітний період | Відхилення планового випуску від минулого звітного періоду | Відхилення фактичного випуску від | |||||
| план | факт | абсолютне відхилення | в % | плану | минулого звітного | ||||
| абсолютне відхилення | в % | абсолютне відхилення | в % | ||||||
| Товарна продукція (тис.грн) | 20900 | 21996 | 22128 | +1096 | +5,24 | +132 | +0,6 | +- 1228 | +5,88 |
Таким чином по товарній продукції перевиконаний на 0,6 ((22128/21996) * 100). Абсолютне відхилення становить +132х(22128-21996), тобто фактично підприємство одержало продукції на 132 тис.грн. більше, ніж планувало. Абсолютний приріст товарної продукції планувався в розмірі 1096 тис.грн. (22128-20900). Темп зростання досяг 105,88% ((22128/20900)*100). Темп приросту планувався 5,24%, а фактичний становив 5,88%. Фактичний абсолютний розмір 1% приросту дорівнював 209 тис.грн. (1096/5,24) за планового 220 тис.грн. (132/0,60).
У вивченні економічних явищ широко застосовуються також середні величини.
В економічній роботі часто користуються середніми величинами (простими та середньоарифметичними, середньозваженими арифметичними, середньохронологічними тощо). Вони дають загальну характеристику явищ, що аналізуються. Відомо, що загальними середніми показниками, які можуть позитивно характеризувати результати діяльності підприємства, можуть бути окремі учасники, цехи, які мають негативний вплив на ці результати. Тому для аналізу необхідно вивчати зміст середніх показників.
III. Метод групування інформації в економічному аналізі
Групування інформації в економічному аналізі — це поділ сукупності явищ, що вивчаються, на однорідні групи за однаковою ознакою. За його допомогою вирішуються такі задачі, як вивчення структури та структурних зрушень, встановлення зв'язку явищ, що вивчаються.
Залежно від задач аналізу виділяють такі види групування:
типологічні — групування підприємств за формами власності;
структурні — застосовуються для вивчення внутрішньої будови показника, співвідношення в ньому окремих частин (наприклад, групування підприємств за кількістю робітників, склад робітників за професіями, станом праці на підприємстві, за віком тощо);
3) аналітичні — використовуються для розрахунку наявності напряму і формування зв'язку між різними показниками.
Розрізняють прості та комбіновані аналітичні групування.
За допомогою простих групувань вивчається взаємозв'язок між явищами, які згруповані за будь-якою ознакою, а завдяки комбінованим — можна визначити вплив двох або більше факторів на результативний показник..
IV. Метод елімінування
Важливим питанням методики економічного аналізу є визначення впливу окремих факторів на приріст результативних показників. Для розрахунку впливу факторів на змінну результативного показника застосовується метод елімінування (абстрагування), який складається з чотирьох способів (прийомів):
1. Спосіб абсолютних різниць.
2.Спосіб відносних різниць.
3.Спосіб ланцюгових підстановок.
4. Індексний спосіб.
Спосіб абсолютних різниць використовується для розрахунку впливу факторів на показник, що аналізується. Як правило, він застосовується тоді, коли на результативний показник впливає два фактори. Для простоти розуміння цього способу можна виділити правило його застосування, яке буде незмінне при розрахунку впливу будь-яких факторів (праці, предметів праці, використання фонду оплати праці тощо).
Сутність даного правила полягає у тому, що його застосування передбачає виділення двох етапів. На першому етапі слід встановити, який з факторів, котрі впливають на результативний показник, можна віднести до кількісного, а який — до якісного. На другому етапі застосовується метод розрахунку впливу кількісних і якісних факторів:
вплив зміни кількісного фактора: фактичний показник мінус плановий і результат множаться на плановий якісний (тобто різниця впливу кількісного фактора множиться на плановий якісний);
вплив зміни якісного фактора: фактичний показник мінус плановий і результат множаться на фактичний кількісний показник (тобто різниця впливу якісного фактора множиться на фактичний кількісний).
Сума впливу цих двох факторів завжди має дорівнювати сумі зміни результативного показника.
Наприклад, на зміну фонду оплати праці (це може бути економія фонду оплати праці за період, що аналізується, або перевитрата) впливають фактори: 1) зміна чисельності робітників; 2) зміна середньої заробітної плати.
Застосування методу абсолютних різниць (табл. 2.3) відбувається в два етапи:
І етап — з'ясовується, які з факторів відносяться до кількісних (чисельність робітників), а які — до якісних (середня заробітна плата).
П етап — визначається вплив цих факторів на результативний показник (зміна фонду оплати праці):
Таблиця 2.3. Модель застосування способу абсолютних різниць
| Показник | За планом | Фактично | Відхилення |
| Фонд оплати праці | А | а1 | а1 – а = а2 |
| Чисельність робітників | Б | б1 | б1 – б = б2 |
| Середня заробітна плата | в | в1 | в1 – в = в2 |
а) вплив зміни кількості робітників:
б2 • в = х;
Ь) вплив зміни середньої заробітної плати:
в2 • б, = х1
Баланс факторів: х ± х1 = а2.
Розмір впливу окремих факторів на результативний показник обчислюється також за допомогою способу відносних різниць. Він застосовується, як правило, тоді, коли дані мають уже розраховані раніше відносні прирости факторних показників у процентах або коефіцієнтах.
Сутність способу абсолютних різниць (табл. 2.4.):
Таблиця 2.4. Модель способу абсолютних різниць
| Показник | % виконання плану | Різниця в процентах виконання плану | Розрахунок впливу факторів, тис.грн. | Назва фактора |
| Середньоспискова чисельність робітників | П1 | П1 – 100 = С1 | (Т * С1)/100 = Т1 | Чисельність робітників |
| Загальна кількість відпрацьованих усіма робітниками людино-днів | П2 | П2 – П1 = С2 | (Т * С2)/100 = Т2 | Середня кількість днів роботи |
| Загальна кількість відпрацьованих усіма робітниками людино-годин | П3 | П3 – П2 = С3 | (Т * С3)/100 = Т3 | Тривалість робочого дня |
| Обсяг товарної продукції | П4 | П4 – П3 = С4 | (Т * С4)/100 = Т4 | Середньогодинний виробіток |
| Разом | Ф - Т |
1. Наводиться інформація у відсотках відносно кожного фактора, який впливає на результативний показник.
2. Розраховується різниця в процентах виконання плану по кожному фактору.
3. Визначається вплив даної різниці на результативний показник, отже, плановий результативний показник множиться на цю різницю.
4. Підраховується сума впливу факторів на результативний показник і визначається сума резервів поліпшення результативного показника, що аналізується.
Спосіб ланцюгових підстановок використовується в аналізі результативного показника, коли на його зміну впливає три й більше факторів. Сутність цього методу полягає в тому, що всі фактори змінюються незалежно один від одного: спочатку змінюється один, а інший залишається без змін, потім змінюються два, три і т. д. при незмінності решти факторів. Це дозволяє обчислити вплив кожного фактора на результативний показник.
Розрахунок впливу факторів методом ланцюгових підстановок на результативний показник полягає у послідовній заміні планових факторних показників на фактичні. Порівняння величини результативного показника до і після зміни рівня того чи іншого фактора дозволяє елімінувати вплив усіх факторів, крім одного, і визначити його вплив на приріст результативного показника. При цьому способі спочатку розраховується вплив кількісних факторів, а потім — якісних..
При застосуванні способу ланцюгових підстановок застосовується наступна послідовність (табл. 2.5.):
1. Перший рядок таблиці завжди відображає лише планові показники.
2. Перша підстановка — заміна планового факторного показника на фактичний, і вона проводиться доти, доки в останньому рядку не будуть відображені всі фактичні показники.
3. Розраховуються відхилення фактичних факторних показників від планових. Для цього від суми останнього рядка треба відняти суму, відображену в першому рядку.
4. Визначається вплив кожного фактора на зміну результативного показника. З цією метою кожний наступний розрахунковий показник порівнюється з попереднім.
5. За даними проведених розрахунків робиться підсумок резервів поліпшення результативного показника.
Таблиця 2.5. Модель способу ланцюгових підстановок
| Номер підстановки | Фактори | Узагальнюючий розрахунковий показник, тис.грн. | Величина впливу факторів, тис.грн. | Причина (вплив факторів) | |||
| Чисельність робвтників | Середня кількість днів одного робітника | Середня тривалість робочого дня, год | Середньогодинний виробіток, грн. | ||||
| Планові показники | П | П | П | П | Т0 | _ | |
| Перша підстановка | Ф | П | П | П | Т2 | Т2 – Т0 = С1 | Зміна чисельності робітників |
| Друга підстановка | Ф | Ф | П | П | Т3 | Т3 - Т2 = С3 | Зміна кількості днів роботи одного робітника |
| Третя підстановка | Ф | Ф | Ф | П | Т4 | Т1 – Т4 = С4 | Зміна тривалості робочого дня |
| Четверта підстановка | Ф | Ф | Ф | Ф | Т1 | Зміна середньогодинного виробітку | |
| Разом | Т1 – Т0 = С5 | С5 | |||||
Всі розглянуті способи елімінування відрізняються методикою розрахунків, але дають однакові наслідки, оскільки ґрунтуються на одному принципі. У практиці економічного аналізу найчастіше використовують спосіб абсолютних різниць, який надійний та найменш трудомісткий.
Наступним способом елімінування є індексний метод, сутність якого полягає у застосуванні відносин фактичного рівня показника, що аналізується, до його рівня в базовому періоді. Він широко застосовується в статистиці, сутність його вивчається у цій економічній науці, а в економічному аналізі його використання при розрахунку впливу факторів незначне. При вивченні впливу факторів на зміну результативного показника необхідне застосування індексного способу.
V. Балансовий спосіб в економічному аналізі
Балансовий спосіб використовується для визначення співвідношень, пропорцій двох груп взаємопов'язаних урівноважених показників, підсумки мають бути тотожними. Цей метод широко застосовується в практиці бухгалтерського обліку та планування.
В економічному аналізі його використовують при аналізі забезпечення підприємства трудовими, фінансовими ресурсами, основними фондами тощо. Так, визначаючи забезпеченість підприємства трудовими ресурсами, складають баланс, в якому, з одного боку, відображається необхідність у трудових ресурсах, а з іншого, — їх фактична наявність. Або для розрахунку платоспроможності підприємства складається платіжний баланс, в якому співвідносяться платіжні засоби з платіжними зобов'язаннями.
Але найчастіше цей спосіб застосовується для визначення величини впливу окремих факторів на зміну результативного показника. Результати впливу двох або більше факторів завжди мають дорівнювати загальній сумі відхилення результативного показника. Наприклад, аналізуючи продуктивність праці одного працюючого, яка зросла за звітний період на 12 тис. грн., встановили, що:
за рахунок зменшення питомої ваги робітників у загальній кількості працюючих продуктивність праці зменшилася на 10 тис. грн.;
за рахунок зростання продуктивності праці робітників продуктивність праці одного працюючого збільшилася на 22 тис. грн. Таким чином, баланс факторів становить: (-10000) +22000 = +12000 грн.
У деяких випадках балансовий метод називається сальдовим, якщо з впливу трьох факторів відомий вплив двох, а вплив третього фактора можна розрахувати, коли від загальної суми відхилення за результативним показником відняти результат впливу перших двох факторів. Наприклад, на зміну прибутку від реалізації впливають чотири фактори, три з яких обчислюються за даними фінансової звітності (ф. 2 «Звіт про фінансові результати»), а вплив четвертого — за допомогою сальдового методу. На підприємстві, що аналізується, прибуток від реалізації збільшився порівняно з минулим звітним періодом на 1934 грн. На зміну прибутку вплинули фактори:
1) в результаті зміни обсягу реалізації прибуток зріс на 1932 грн.;
2) в результаті того, що собівартість аналізованої продукції збільшилася на 3720 грн. на цю суму зменшився прибуток;
3) ціни на товарну продукцію зросли на 10186 грн. прибуток також підвищився.
Вплив цих факторів розраховано за даними фінансової звітності. Відомо, що на прибуток від реалізації впливає також зміна структури й асортименту реалізованої продукції. Існують різні методики визначення впливу цього фактора на зміну прибутку. Одним з них є сальдовий метод. На основі наведених даних розрахунок матиме такий вигляд: 1934 - (1932 + (-3720) + Ю186) = — 6464, тобто за рахунок зміни структури і асортименту реалізованої продукції прибуток зменшився на 6464 грн., а баланс факторів дорівнює: 8398 - 6464 = 1934 грн.
VI. Графік в економічному аналізі
Графіки широко використовуються в економічному аналізі і мають велике ілюстративне значення. Вони допомагають дізнатися про закономірності, які виражають числову інформацію.
На графіку більш виразно проявляються тенденції і зв'язки показників, що вивчаються. Вони використовуються при побудові різних схем для наочного відображення внутрішньої побудови об'єкта, який вивчається, послідовності технологічних операцій взаємозв'язку між результативними і факторними показниками.
VII. Табличний метод відображення аналітичних даних
Результати аналізу, як правило, відображаються у вигляді таблиць. Аналітична таблиця являє собою систему думок, суджень, які виражаються мовою чисел.
Складання аналітичних таблиць потребує знання сутності явищ, що вивчаються, методів їх аналізу, правил оформлення таблиць.
Існують три види таблиць:
1. Прості, в яких ставиться задача дати перелік інформації про явище, що вивчається.
2. Групові, де дані об'єднуються за однією суттєвою ознакою.
3. Комбіновані — в них матеріал підмета розбивається на групи і підгрупи за кількома ознаками.
Кожна таблиця має підмет та присудок. Підмет показує, про що йде мова. В ньому відображаються показники, які характеризують явище. Присудок показує, якими ознаками характеризується підмет.
Основні вимоги до аналітичних таблиць:
1. Кожна таблиця повинна мати заголовок, який коротко виражає зміст таблиці.
2. Графи, де відображається підмет, мають позначатися буквами.
3. Графи, в яких відображається присудок, повинні нумерувався цифрами.
4. В необхідних випадках у заголовках граф необхідно вказувати одиницю виміру.
5. Якщо всі елементи таблиці виражені однією й тією самою одиницею виміру, то її треба винести у заголовок таблиці.
6. Коли в таблиці є абсолютні й відносні величини, необхідно спочатку наводити перші, а потім другі.
7. При відображенні в таблиці динаміки показників дані слід розташовувати у хронологічному порядку.
Для узагальнення результатів аналізу складають узагальнюючі таблиці, в яких систематизується матеріал дослідження окремих сфер господарської діяльності підприємства.
Таким чином, огляд традиційних методів економічного аналізу закінчується розглядом табличного способу відображення економічної інформації, адже відомо, що вивчення економічних процесів підприємства здійснюється за допомогою аналітичних таблиць.
ТЕМА 3. ОРГАНІЗАЦІЯ ТА ІНФОРМАЦІЙНЕ ЗАБЕЗПЕЧЕННЯ ЕКОНОМІЧНОГО АНАЛІЗУ
Наукова організація аналітичної роботи – основа прийняття ефективних управлінських рішень
Організація аналітичної роботи на підприємстві повинна завжди спиратися на передові досягнення науки і практики, проводитися з використанням науковообгрунтованих методик.
Проведення на підприємстві економічного аналізу входить у службові обв’язки кожного спеціаліста, керівника, службовців, яких стосується прийняття управлінських рішень.
Аналітична робота повинна бути ефективна, тобто затрати на її проведення мають бути найнижчими, а результати найбільш глибокими і забезпечувати всі рівні управління підприємства для прийняття управлінських рішень. Її важливими принципами є регламентація та уніфікація.
Регламентація передбачає розробку для кожного виконавця обов’язкового мінімуму таблиць і вихідних форм і таблиць, стандартних прогам, єдиних критеріїв оцінки для забезпечення порівняльності. Це все спричиняє об’єктивність оцінки діяльності внуррішньогосподарських підрозділів, зменшує витрати часу на аналіз і забезпечує ефективність проведення аналітичної роботи.
Аналітична робота на підприємстві передбачає ряд організаційних етапів, які можна подати у вигляді схеми.
СХЕМА ОРГАНІЗАЦІЇ АНАЛІТИЧНОЇ РОБОТИ НА ПІДПРИЄМТВІ
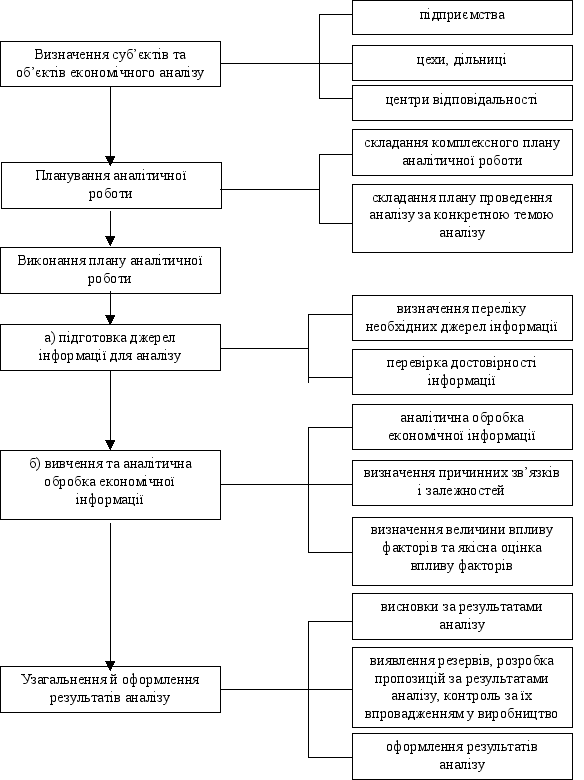
2. Організаційні форми і виконавці економічного аналізу на підприємстві
На практиці застосовуються різні організаційні форми проведення економічного аналізу. В одних випадках діяльністю всіх економічних служб керує головний економіст, який організує всю економічну роботу на підприємстві, в тому числі й аналітичну, в інших – аналітичну роботу очолює керівник планового відділу або бухгалтерії.
Економічний аналіз входить в обов’язки не тільки економічних служб підприємства, а й технічних відділів (головного механіка, енергетика, технолога й ін.), а також цехових служб, керівників бригад, дільниць. Лише загальними зусиллями можна комплексно, всебічно досліджувати поставлену проблему і знайти оптимальний варіант її вирішення.
Крім перелічених виконавців аналітичної роботи, її здійснюють також керівні органи управління, статистичні, фінансові органи, податкові інспекції, аудиторські фірми, банки, інвестори, конкуренти тощо. Так, банки та інвестори вивчають фінансовий стан підприємства, його платоспроможність, кредитоспроможність, ефективність використання кредитів. Податкові інспекції аналізують виконання підприємством планів по прибутках, відрахуваннях податків до бюджету, ведуть контроль за раціональним використанням матеріальних і фінансових ресурсів (табл. 1.3).
Таблиця 1.3. Здійснення аналітичної роботи окремими виконавцями
| Виконавець | Коло питань економічного аналізу |
| Відділ технічного контролю | Аналізує виконання плану випуску продукції за обсягом та асортиментом, ритмчність роботи, підвищення якості продукції, впровадження нової техніки та технологій, комплексної механізації й автоматизації виробництва, роботу обладнання, витрачання матеріальних ресурсів, тривалість технологічного циклу, комплектність випуску продукції, загальний технічний та організаційний рівень виробництва |
| Відділ головного механіка та енергетика | Вивчає стан експлуатації машин та обладнання, виконання планів-графіків ремонту і модернізації обладнання, якість та собівартість ремонту, повноту використання обладнання й виробничих потужностей, раціональність потреби енергоресурсів |
| Виробничий відділ | Аналізує якість сировини та готової продукції, брак і втрати, рекламації покупців, заходи по скороченню браку, підвищення якості продукції, дотримання технологічної дисципліни |
| Відділ збуту | Контролює своєчасність і якість матеріально-технічного забезпечення виробництва, виконання планів поставок за обсягом, номенклатурою, строками, якістю, станом і цілісністю складських запасів, дотримання норм відпуску матеріалів, транспортно-заготівельних витрат |
| Планово-економічний відділ або відділ економічного аналізу | Вивчає виконання договірних зобов’язань і планів поставок продукції споживачам за обсягом, якістю, строками, номенклатурою, станом складських запасів та збереження готової продукції |
| Відділ бухгалтерського обліку та звітності (бухгалтерія) | Аналізує рівень організації праці, виконання плану заходів щодо підвищення її рівня, забезпеченість підприємства трудовими ресурсами за категоріями та професіями, рівень продуктивності праці, використання фонду робочого часу і фонду заробітної плати |
| Відділ праці і заробітної праці | Аналізує виконання кошторису витрат на виробництво, собівартість продукції, виконання плану прибутку і його використання, фінансовий стан, платоспроможність підприємства |
| Відділ постачання | Здійснює розробку плану аналітичної роботи і контроль за його виконанням, методичне забезпечення аналізу господарської діяльності підприємства і його структурних підрозділів, розробляє заходи за результатами аналізу |
3. Інформаційне забезпечення економічного аналізу
Результативність економічного аналізу залежить від складу, змісту, якості інформації, яка використовується. Віомо, що аналіз проводиться не тільки за економічними даними. Широко використовується також технічна, конструкторсько-нормативна інформація, інформація про формування ринку, попиту та пропозиції продукції.
Вся інформація, яка використовується в економічному аналізі, поділяється на такі групи:
1) конструкторсько-технологічна (за даними цієї інформації проводиться функціонально-вартісний аналіз);
2) планово-нормативна (відносяться всі види планів, які складаються на підприємстві, розрахунки, нормативні матеріали, кошториси й ін.);
3) облікова інформація (всі дані документів бухгалтерського, статистичного, оперативного обліку, а також всі види звітності);
4) позаоблікова інформація, що знайшла широке застосування в умовах ринкової економіки. У зв’язку з тим, що в цих умовах широко використовується маркетингова інформація, підприємство систематично спостерігає за станом ринку (що цікавить покупців та що вони купують, що продають конкуренти, сегмент ринку). Це один з видів позаоблікової інформації. До даної групи належать також різні офіційні документи, рішення загальних зборів колективу, матеріали, одержані з різних джерел інформації (радіо, телебачення, інтернет).
Вирішальна роль в інформаційному забезпеченні аналізу належить бухгалтерському обліку і звітності, де відображаються всі господарські процеси та їх результати. Лише використовуючи облікові документи (первинні й угагальнюючі), дані звітності, можна розробити заходи, спрямовані на поліпшення виконання планових завдань, досягнення кращих результатів господарської діяльності і з найменшими витратами.
Найбільша ефективність аналітичних досліджень досягається при здійсненні оперативного управлінського аналізу за даними оперативного обліку і звітності. Про проведенні економічного аналізу широко використовуються дані бухгалтерської (фінансової) звітності:
- баланс (Ф1);
- звіт про фінансові результати (Ф2);
- звіт про рух грошових коштів (Ф3);
- звіт про власний капітал (Ф4);
- примітки до звітів.
Загальні вимоги до звітності викладені в положенні (стандарті) бухгалтерського обліку 1 (П(С)БО 1), затвердженого наказом Міністерства фінансів України від 31.03.99 № 87. Основою П(С)БО 1 є Міжнародний стандарт бухгалтерського обліку 1 (переглянутий в 1997 році) Комітету з Міжнародних стандартів бухгалтерського обліку.
Згідно з П(С)БО 1 до звітності ставиться ряд вимог, яким вона повинна відповідати і лише після цього використовуватися в аналізі. Це передусім доступність інформації, тобто її зрозумілість усім користувачам. Доречність інформації характеризується її впливом на прийняття рішень користувачами та своєчасністю.
Слід підкреслити і такий важливий принцип, якому має відповідати інформація, її суттєвість – точка відсікання інформації. Ця точка може бути визначена на підставі як кількісних, так і якісних факторів. Кількісний фактор – це обмеження суттєвості в складанні звітності у тисячах гривень з одним знаком після коми. Якісний фактор – у групуванні, наприклад статей фінансових звітів, кожна стаття розкривається окремо, а несуттєві можуть бути об’єднані в одну, виходячи з економічного змісту чи функції.
Інформація має бути достовірною, адже тільки така вона корисна для користувача. Достовірність досягається за відсутності суттєвих помилок та необ’єктивних суджень. Ступінь достовірності звітності оцінюється за допомогою аудиту.
І, нарешті, інформація має бути зіставною. Цього передбачається досягнути шляхом застосування єдиних вимог до підготовки звітності та розкриття змісту їх статей. За П(С)БО 1 зіставна інформація, якщо це необхідно для розуміння звітів за поточний період, розкривається як в описовому, так і в цифровому вигляді. Крім основних вимог до інформації, яка представлена в бухгалтерській (фінансовій) звітності, П(С)БО 1 передбачає цілий ряд принципів, яких необхідно дотримуватися при складання звітності.
В економічному аналізі використовується також статистична інформація – дані обліку і звітності. Найбільш широко використовуються такі форми статистичної звітності:
1 – П – Звіт про продукцію:
1 – ПВ – Звіт про працю;
5 – С – Звіт про витрати на виробництво продукції, робіт, послуг;
6 – Рентабельність окремих видів продукції;
11 – Звіт про наявність і рух основних фондів;
22 – Зведена таблиця основних показників, які комплексно характеризують господарську діяльність підприємства.
Користуючись будь-якою інформацією для проведення аналітичної роботи, слід відмітити наявність різних напрямів її класифікації, яка використовується для проведення всебічного комплексного аналізу досліджуваної проблеми. Так, за періодичністю надходження аналітична інформація поділяється на регулярну (планові, розрахункові та облікові дані) й епізодичну, яка надходить у міру необхідності (наприклад, інформація про конкурентів).
Регулярна інформація, в свою чергу, є:
а) постійною – зберігає своє значення суттєвий час (код, шифр, план рахунків бухгалтерського обліку);
б) умовно-постійною – зберігає своє значення протягом конкретного періоду (показники плану, нормативи);
в) змінною – характеризує часту зміну подій (звітні дані на конктертну дату).
Необхідно підкреслити, що в