Метод економічного аналізу
Керівники підприємства можуть відносно легко змінювати за власним бажанням такі види витрат, як витрати на рекламу, ремонтні роботи, науково-дослідницькі розробки і підготовку кадрів. Ці витрати, які можуть значно коливатися залежно від змін фінансової політики підприємства, називають у західних підручниках дискреційними. Форсоване скорочення таких витрат приводить до одночасного зростання прибутків, проте цей процес справедливо пов'язують із зниженням Їхньої якості.
Таблиця. Фінансові результати підприємства
| Показник |
Минулий рік |
Звітний рік |
Відхилення фактичних даних |
||||
|
За планом |
Фактично |
від минулого року |
від плану |
||||
|
сума |
% |
сума |
% |
||||
|
1. Прибуток від реалізації товарної продукції 2. Прибуток (збиток) від іншої реалізації |
4500 -50 |
4600 100 |
5320 -20 |
+820 +30 |
+18,2 +40 |
+720 -120 |
+15,6 X |
|
Разом рядок 1 + рядок 2 |
4450 |
4700 |
5300 |
+850 |
+19,1 |
+600 |
+12,8 |
|
3. Інші позареалізаційні: доходи виграти |
120 150 |
X X |
250 285 |
+130 +135 |
+108 +90 |
+250 +285 |
|
|
Разом |
-30 |
X |
-35 |
-5 |
+16,6 |
-35 |
|
|
4. Балансовий прибуток |
4420 |
4700 |
5265 |
+845 |
+19,1 |
+565 |
+12,0 |
Аналіз показника співвідношення балансового прибутку й обсягу продаж підприємства за кілька років досить надійно констатує можливі погіршення якості прибутків (табл. 9.2).
Таблиця. Динаміка прибутків і обсягу продаж підприємства, тис. грн.
|
Показник |
1993 |
1994 |
1995 |
1996 (минулий рік) |
1997 (звітний рік) |
|
1. Балансовий прибуток 2. Обсяг продаж 3. Коефіцієнт прибутковості (рядок 1: рядок 2) |
2808 23401 0,12 |
8756 28246 0,31 |
3600 24050 0,15 |
4420 18000 0,245 |
5265 19000 0,277 |
Як видно з табл. 9.2, протягом п'яти років коефіцієнт прибутковості має значні коливання, і лише в останні два роки він нарешті стабілізувався. Такий характер змін має назву "згладжування" прибутку (доходу).
Він є наслідком свідомого штучного збільшення (зменшення) фінансових результатів за допомогою бухгалтерських прийомів, які спотворюють картину господарської діяльності підприємств. Такі самі результати можуть бути внаслідок нестабільної роботи.
Аналіз прибутку від реалізації товарної продукції. Аналіз виконання плану за прибутком від реалізації товарної продукції починається з розрахунку впливу основних факторів. Для цього потрібно взяти вихідні дані з форми № 2 за звітний рік відповідну інформацію за попередній, а також відомості про зміну обсягів реалізації (виробництва) в натуральних показниках або в незмінних цінах. Необхідні технічні розрахунки виконуються в табл. 9.3. Вплив факторів розраховується так:
1. Вплив обсягу реалізації товарної продукції: 4050 - 4500 = -450 тис. грн., або 4500-(-10) : 100 = -450 тис. грн. (негативний вплив).
2. Вплив зміни цін:
4750 - 4050 = 4-700 тис. грн. (позитивний вплив), у тому числі:
а) вплив зміни цін на готову продукцію 19 000 - 16 200 = +2800 тис. грн. (позитивний вплив);
Таблиця. Вихідні дані для розрахунку впливу факторів на прибуток від реалізації, тис. грн.
| Показник |
За звітом у минулому році |
Реалізація звітного року в цінах минулого року, а також собівартості та структурі |
Фактична реалізація звітного періоду, проте при структурі й собівартості минулого року |
Фактично у звітному періоді |
|
1. Виручка від реалізації продукції (за винятком податку на додану вартість і акцизні збори) за формою № 2 звіту 010/3 - 011 --015 2. Витрати на виробництво реалізованої продукції за формою № 2 звіту 040/4 3. Прибуток від реалізації товарної продукції (рядок 1 -- рядок 2) 4. Витрати на 1 грн. реалізованої продукції (рядок 2 : рядок 1) |
18000 13500 4500 75 |
16 200* 12 150** 4050 75 |
19000 14 250*** 4750 75 |
19000 13680 5320 72 |
Примітки
Обсяг реалізації в незмінних цінах у звітному періоді становив 90% від торішнього.
* 18 000-0,9 == 16 200 тис. грн.
** 13 500-0,9 = 12 150 тис. грн.
*** 19 000-0,75 = 14 250 тис. грн.
б) вплив зміни цін на сировину, напівфабрикати, енергію тощо
*(14 250 - 12 150) = -2100 тис. грн. (негативний вплив).
в). Вплив собівартості продукції та асортиментно-структурних зрушень:
5320 - 4750 = +570 тис. гри., або -(13680 - 14250) = +570 тис.. грн. (позитивний вплив).
Загальний вплив усіх факторів:
-450 + 700 + 570 = +820 тис. грн.
Зростання прибутку порівняно з минулим роком становило:
5320 - 4500 = +820 тис. грн.
Якщо аналізується прибутковість одного виду реалізованої продукції, то визначають дію лише трьох факторів. Такі, розрахунки їхнього впливу рекомендується здійснювати на підставі внутрішньогосподарської інформації, яка до того ж містить планові дані. Вихідну інформацію для розрахунків наведено в табл. 9.4.
Таблиця. Вихідні дані для розрахунку впливу факторів на прибуток від реалізації
|
Показник |
За планом |
Фактично |
Абсолютне Відхилення |
|
1. Реалізовано продукції а) тис.грн. б) штук 2. Ціна за одиницю продукції, грн. 3. Собівартість реалізованої одиниці, грн. 4. Прибуток на одиницю продукції, грн. 5. Прибуток від реалізації всієї товарної продукції (рядок 16-рядок 4), тис. грн. |
600 10000 60 45 15 150 |
640 8000 80 55 25 200 |
+ 40 -2000 +20 +10 +10 +50 |
Розрахунок впливу факторів на величину прибутку, від реалізації товарної продукції
1. Вплив обсягу реалізації продукції в натуральному вираженні
(-2000) • 15 грн. == -ЗО 000 грн.
2. Вплив зміни собівартості продукції
-(+10 грн.) • 8000 = -80 000 грн.
3. Вплив зміни пін
+20 грн. • 8000 = +160 000 грн.
Разом +50 000 грн.
Два фактори негативно впливали на суму прибутку і зменшили його на 110 тис. грн., проте резерв становив лише ЗО тис. грн. Під час аналізу прибутків або збитків від іншої реалізації потрібно зіставляти фактичні дані з планом або аналогічними сумами за попередній період. Після цього визначають причини їх появи або відхилень. Особливу увагу слід приділити аналізу незапланованих збитків. У більшості випадків ці суми доцільно включати до складу резервів зростання прибутку підприємства,
Аналіз інших прибутків і збитків. До складу цих фінансових результатів належать численні суми, не пов'язані безпосередньо з реалізацією продукції, або такі, що є наслідком порушень договірних умов. Насамперед слід дослідити суми, склад і динаміку штрафів, пені та неустойок. З'ясувавши причини Їх виникнення і винних, треба розробити конкретні заходи щодо Їх зменшення з вини даного підприємства.
Аналізуючи фінансові результати від надзвичайних ситуацій (збитки), потрібно чітко розрізнити, де були справжні стихійні сили, а де звичайна безгосподарність, яка маскується під якісь природні катаклізми (наприклад, пожежу, яка виникла внаслідок грубих порушень правил пожежної безпеки і спричинила значні збитки, не слід вважати за чинник, котрий не залежав від роботи підприємства). Тому ці збитки за своєю суттю є не що інше, як резерв зростання прибутку. Так само можна розглядати і багато інших збитків. Це і списання заборгованості, термін позовної давності якої минув, збитки від ліквідації основних засобів, операцій з цінними паперами тощо.
Аналізуючи позареалізаційні збитки та обставини їх виникнення, завжди слід мати на увазі, що за кожною окремою., сумою стоїть не менш конкретна посадова особа. Дати оцінку її кваліфікації, сумлінності та відповідальності за свої дії — дуже-важлива справа аналітиків.
Аналіз рентабельності. Якщо сума прибутку показує абсолютний ефект від діяльності, то рентабельність характеризує міру цієї ефективності, тобто відносний ступінь/прибутковості підприємства або продукції, що виробляється. У загальній формі рентабельність розраховують як відношення прибутку до витрат чи застосованих ресурсів (капіталу).
Рентабельність застосованих (інвестованих) ресурсів є рентабельністю підприємства. Цей показник може бути визначений як відношення прибутку підприємства до сукупності виробничих фондів, балансових активів, власного чи акціонерного капіталу. Останній показник цікавить насамперед акціонерів і майбутніх інвесторів, оскільки він визначає верхню межу дивідендів.
Рентабельність продукції характеризує ефективність витрат на її виробництво і збут. Передусім обчислюється рентабельність усієї реалізованої продукції як відношення прибутку від реалізації до повної собівартості реалізованої продукції. Рентабельність-- продукції можна розрахувати також відношенням прибутку до обсягу реалізованої продукції. У такому вигляді цей показник більше застосовується у зарубіжній практиці.
Рентабельність окремих видів продукції обчислюється за такою формулою:
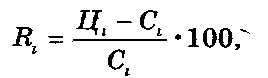
де R — рентабельність і-го виду продукції, %;
Ц, С — відповідно піна і повна собівартість і-го виду продукції.
У багато номенклатурному виробництві в процесі аналізу рентабельності виробів слід застосовувати спосіб групувань.
Насамперед усі вироби групують за ознакою, рентабельна чи нерентабельна продукція. При цьому визначають кількість нерентабельних видів продукції, розраховують частку у % до загальної кількості виробів, а також, їхню частку в обсязі реалізованої продукції. Треба також визначити, чи є серед нерентабельних виробів такі, що входять до складу найважливіших профільних видів продукції, чи є нові перспективні вироби.
Дуже важливо здійснити групування продукції, що виробляється, за рівнем рентабельності:
• вироби з низкою рентабельністю;
• вироби з середньою або нормальною рентабельністю (близькою до середньої рентабельності по галузі);
• вироби високорентабельні.
При цьому потрібно дати оцінку частки кожної групи в загальному обсязі реалізації.
Нарешті, здійснюють групування виробів за ознакою ступеня та напряму зміни рентабельності порівняно з попереднім періодом. При цьому визначають кількість виробів, по яких:
• рентабельність помітно зросла;
• рентабельність суттєво не змінилась;
• рентабельність знизилась.
Групування виробів за названими та іншими ознаками дає змогу краще зрозуміти існуючі проблеми та визначити напрями збільшення прибутковості виробництва. При цьому треба враховувати дію на рентабельність продукції таких чинників:
• зміну ринкових цін на продукцію даного підприємства;
• зміну податку на додану вартість;
• зміну рівня собівартості виробу з усіма факторами, які виливають на неї.
Серед чинників, які впливають на собівартість продукції, треба звернути особливу увагу на час випуску продукції. В перший рік, як правило, рентабельність дуже низька, проте наступні кілька років спостерігається підвищення її рівня. Згодом її величина стабілізується, а в кінці виробництва навіть може почати падати. Однією з причин зростання рентабельності або супровідним їй чинником може бути збільшення обсягів виробництва цієї продукції. Вивчення впливу обсягу виробництва на рівень рентабельності — цілком самостійне питання аналізу прибутковості підприємства. Для цього рекомендується будувати графік розрахунку критичної точки обсягу виробництва (рис. 10).
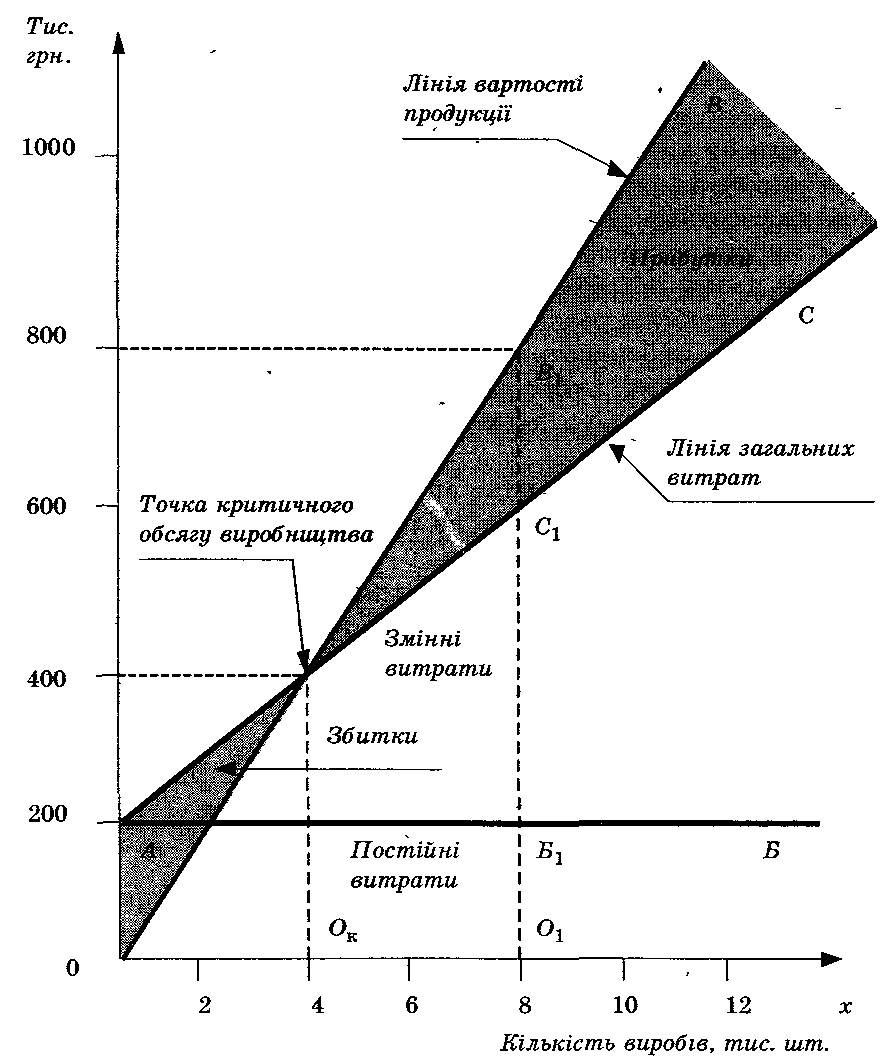
Рис. 10. Графік визначення точки критичного обсягу виробництва
Використаємо дані табл. 9.4 за звітом і додатково врахуємо, що постійні витрати, які не залежать від змін обсягу виробництва, взагалі становлять 200 тис. грн., а змінні витрати — 25 грн. на одиницю продукції. Наведені дані наносимо на графік, в якому по горизонтальній осі відкладається обсяг випуску продукції у натуральному вираженні, а по вертикальній — вартість випуску в пінах реалізації за винятком ПДВ і загальна її собівартість. Лінія 0В показує вартість продукції, АБ — постійні витрати, АС — змінні витрати. Тоді вертикальна лінія В1О1 відображає величину вартості реалізованої кількості продукції, яка поділяється на такі складові частини: відрізок ОД — постійна частина витрат, Б1С1— змінні витрати і С1В1 — фактичний прибуток при випуску 8000 одиниць даної продукції.
Графік дає змогу провести ряд аналітичних розрахунків. Насамперед точка перетину лінії вартості продукції 0В і лінії собівартості випуску АС являє собою той критичний обсяг виробництва, при якому виручка за продукцію дорівнює її собівартості. Перпендикуляр з точки С на горизонтальну вісь до точки О показує критичний обсяг виробництва — 4000 одиниць. При виробництві продукції нижче цього обсягу підприємство буде працювати зі збитком, при перевищенні одержить прибуток. Як було вже встановлено розрахунками, при обсязі виробництва 8000 одиниць прибуток становить 200 тис. грн., який на графіку показаний відрізком СВ.
За допомогою цього графіка можна проаналізувати різні варіанти обсягів виробництва і визначити ступінь Їх прибутковості. Проте слід мати на увазі, що цей графічний метод передбачає ряд допущень та умовностей:
1) незмінність постійної - частини витрат для будь-якого обсягу виробництва;
2) повну пропорційність зміни змінних витрат;
3) стабільні, незмінні ціни;
4) випуск одного виду або однорідної продукції. В дійсності всі ці умови витримати незмінними не вдається. Проте для початкового аналізу варіантів обсягу виробництва цей графічний метод може бути дуже корисним і наочним. У подальшому аналізі можна застосувати точніші розрахунки відносно бажаного варіанта обсягу виробництва.
Рентабельність усієї реалізованої продукції можна визначити за даними табл. 9.3. Фактична рентабельність продукції за минулий рік становила:
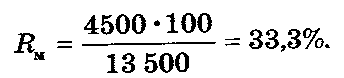
Аналогічний показник за звітний рік становив:
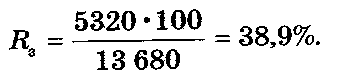
Отже, загальне зростання нього показника за рік становило 5,6%. Показник рентабельності продукції в цілому по підприємству може змінитися внаслідок зміни рентабельності окремих видів продукції та асортиментно-структурних зрушень у реалізованій продукції.
Аналіз рентабельності підприємства. Рентабельність підприємства — найбільш узагальнюючий показник його діяльності. В цьому синтезуються всі фактори виробництва і реалізації продукції, оборотність господарських коштів і позареалізаційні фінансові результати. За даними таблиць 9Л і 9.3 виконаємо належні розрахунки та занесемо їх у табл. 9.5.
Рентабельність підприємства у звітному періоді становила 18% і була більша за планову на 1,5% . Проти минулого року зростання — 2%. Зміна цього показника є результатом дії двох факторів, %:
1) зміни реалізації на 1 грн. виробничих фондів (64,957 - 65,158)-24,556 : 100 = -0,04939;
2) зміни прибутку на 1 грн. реалізації продукції (27,711 -4,556)-64,957 : 100 = +2,04939
Разом +2,0
Отже, підвищення рентабельності підприємства пояснюється виключно зростанням рентабельності продукції. Використання виробничих фондів погіршилось, внаслідок чого цей показник підприємства знизився на 0,049% (резерв зростання);
Резерви зростання прибутку підприємства.
1. Резерви зростання прибутку (Мї) внаслідок використання резервів обсягу реалізації продукції (АР). Сума резерву обсягу реалізації — 500 тис. грн. Рентабельність усієї продукції у звітному період (Л) — 38,9. Тоді сума резерву становитиме:
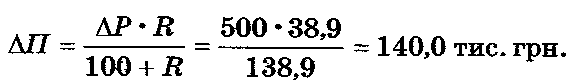
2. Резерви зростання прибутку внаслідок використання резервів собівартості продукції (умовно): 80 тис. грн.
3. Резерви, пов'язані з ліквідацією збитків від реалізації та інших позареалізаційних затрат (див. суму розрахунку за даними, табл. 9.1): 405 тис. грн.
Разом 625 тис. грн.
Резерви зростання рентабельності підприємства Додаткове збільшення 625 : 29 250 • 10 = 2,14% .
11. Аналіз фінансового стану
Головні завдання і джерела інформації. Фінансова діяльність підприємства становить систему грошових відносин у процесі утворення, розподілу та використання різних фондів коштів. Фінанси підприємства насамперед мають забезпечити грошовими ресурсами безперервний виробничий процес через своєчасну і повну сплату необхідних для підприємства засобів виробництва.
Між фінансовою і виробничо-збутовою сторонами діяльності підприємства існує тісний зв'язок і взаємозалежність. Так, фінансовий успіх дуже часто є наслідком добрих виробничих показників. Зростання обсягів виробництва, поліпшення якості і асортименту продукції, ритмічне виробництво і відвантаження продукції сприяє своєчасному, а інколи і достроковому одержанню грошових коштів на розрахунковий рахунок. Це один напрям впливу. Однак є й інший, що зумовлюється зміною ефективності виробничих процесів. Наприклад, зростання ефективності виробництва завжди зменшує потребу в ресурсах, а отже, скорочуються відповідно витрати фінансових коштів.
Нормальна фінансова діяльність, в свою чергу, створює належні умови для виробництва продукції, забезпечує додаткові можливості для понад планового його збільшення.
Під час аналізу потрібно вирішити такі основні завдання:
1. Виконати оцінку виконання фінансового плану і фінансового стану підприємства.
2. Визначити, вплив факторів на фінансові показники платоспроможність підприємства.
3. Знайти, визначити резерви і розробити спеціальні заходи щодо їх реалізації. Проте крім цих головних завдань є такі:
1. Оцінка розрахунково-платіжної дисципліни і стану не завершених розрахунків.
2. Оцінка дебіторсько-кредиторської заборгованості.
3. Оцінка забезпеченості підприємства обіговими коштам ми, зокрема власними.
4. Оцінка взаємовідносин з банками і фінансовими органами.
5. Оцінка стану обіговості оборотних коштів тощо Для аналізу використовують такі дані: фінансовий план, бухгалтерський баланс (форма № 1), звіт про фінансові результати та їх використання (форма № 2), дані бухгалтерського обліку та поточні матеріали фінансового відділу, інші не облікові матеріали.
Загальна оцінка фінансового стану підприємства. Для здійснення виробничих і комерційних завдань кожне підприємство повинне мати достатню величину основних і обігових засобів. Останні потрібні для фінансування поточної діяльності підприємства. Тому формування відповідні суми обігових коштів, а також ефективне їх використання одним з першочергових завдань керівництва підприємства. Успіх фінансової діяльності віддзеркалює добрий (міцний, стійкий, задовільний) фінансовий стан підприємства. Проте він може бути поганим, нестійким, незадовільним. Головним критерієм для визначення фінансового стану. платоспроможність підприємства. Платоспроможність— це здатність підприємства впевнено сплачувати всі свої боргові зобов'язання згідно з встановленими строками або відповідно до договірних умов. її можна вивчати за минулий період, на якусь певну (звітну) дату або як майбутню можливістю розрахуватися у необхідні терміни за існуючими коротко строковими зобов'язаннями.
Найпростіше можна визначити платоспроможність на якусь дату на підставі даних бухгалтерського балансу (табл. 10.1). Для цього спочатку треба з'ясувати наявність залишку грошових коштів на розрахунковому рахунку та інших рахунках грошових коштів Якщо ці суми незначні, слід також перевірити стан розрахунків різних кредиторів. Відсутність сум заборгованості щодо яких порушено терміни сплати, е доброю ознакою сталого фінансового стану. Вивчення заборгованості починають із рядка 620 "Кредити та позики, що не погашені в строк", потій слід подивитись, чи є суми по розрахунках з кредиторами за товари, роботи і послуги, не сплачені в строк (рядок 640). Використовуючи додаткові облікові дані, вивчають стан розрахунків з бюджетом (податковою адміністрацією) і з робітниками з оплати праці. Про несвоєчасність сплати заробітної плати можна довідатися за даними касової книги (звіряють фактичну сплату цих сум за книгою з відповідними датами, коли виплачується заробітна плата на підприємстві).
Аналіз фінансового стану підприємства за певний період (місяць, квартал, рік) у принципі потребує з'ясування платоспроможності на підставі сукупності проміжних показників по окремих датах або відносно коротких відрізках часу. Неоціненну послугу тут можуть дати щоденні банківські виписки з розрахункового рахунку (особливо одна сума — .залишок коштів на кінець операційного дня). Хронічна відсутність коштів на кінець дня на цьому рахунку — надійна ознака незадовільного фінансового стану підприємства. Якщо, при цьому врахувати можливі застарілі борги банкам, кредиторам, бюджету та ін., то негативна оцінка фінансової діяльності, а отже, і фінансового стану підприємства буде однозначною.
Таблиця 10.1- Бухгалтерський баланс (форма № І)
|
Актив |
Код рядка |
На початок року |
На кінець звітного періоду |
|
1 |
2 |
3 |
4 |
|
І.Основні засоби та інші позаоборотні активи |
|||
|
Основні засоби; |
|||
|
залишкова вартість |
010 |
127 603 |
120 38 |
|
знос*(02) |
011 |
133 492 |
135 548 |
|
первісна вартість* (01) |
012 |
261 095 |
255 932 |
|
Нематеріальні активи: |
|||
|
залишкова вартість |
020 |
||
|
знос* (02) |
021 |
||
|
первісна вартість* (01) |
022 |
||
|
Незавершені капітальні вкладення 133, 35, 61) |
030 |
2300 |
5312 |
|
Устаткування (07) |
035 |
318 |
255 |
|
Довгострокові фінансові вкладення (58) |
040 |
||
|
Інші позаоборотні активи |
060 |
||
|
Всього по розділу І |
070 |
130 221 |
125 951 |
|
П. Запаси і витрати |
|||
|
Виробничі запаси (05, 06, 08, 10) |
080 |
10438 |
20 381 |
|
Тварини на вирощуванні і відгодівлі (09) |
090 |
||
|
Малоцінні і швидкозношувані предмети: |
|||
|
залишкова вартість |
100 |
686 |
545 |
|
знос* (13) |
101 |
148 |
211 |
|
первісна вартість* (12) |
102 |
834 |
756 |
| Незавершене виробництво (03, 20, 21, 23, 29, 30, 36, 43, 44) | 110 | 403 | 1248 |
|
Витрати майбутніх періодів (31) |
120 |
56 |
30 |
|
Готова продукція (40) |
130 |
1042 |
961 |
|
Товари: |
|||
|
купівельна вартість (41) |
140 |
1287 |
|
|
торгова націнка* (42) |
141 |
- |
|
|
продажна вартість* (41) |
142 |
||
|
Всього по розділу П |
150 |
12 625 |
24 452 |
|
Ш. Грошові кошти, розрахунки та інші активи |
- |
||
|
Товари відвантажені: |
|||
|
не сплачені в строк (45) |
160 |
4141 |
1353 |
|
Розрахунки з дебіторами: |
|||
|
за товари, роботи і послуги, строк сплати яких не настав (62,76) |
170 |
||
| за-товари, роботи і послуги, не сплачені в строк (62, 76) | 180 | 677 | |
|
По векселях одержаних (59), з податкових розрахунків (67) з бюджетом (68) з персоналом за іншими операціями (73) по авансах виданих (61) з учасниками (75), з дочірніми підприємствами (78) |
190 195 200 210 220 225 230 |
||
|
з іншими дебіторами (63, 70, 71, 72, 73, 76. 84) Короткострокові фінансові вкладення (58) Грошові кошти: каса (50) |
240 250 260 |
8188 :5 |
5486 |
|
розрахунковий рахунок (51) |
т |
10 |
418 |
|
валютний рахунок (52) інші грошові кошти (54, 55, 56) |
280 290 |
109 |
109 |
| Використання позикових коштів (82) Інші оборотні активи |
300 310 |
2514 | 10000 |
|
Всього по розділу III Баланс (сума рядків 070, 150, 320) |
320 330 |
15644 158490 |
47366 167769 |
|
Пасив |
Код рядка |
На початок року | На кінець звітного періоду |
|
1 |
2 |
3 |
4 |
| І. Джерела власних та прирівняних до них коштів | |||
|
Статутний фонд (капітал) (85) |
400 |
402 |
402 |
|
Додатковий капітал (88) |
405 |
102 578 |
123 200 |
|
Резервний фонд (88) |
410 |
24047 |
1029 |
|
Фінансування капітальних вкладень (93, 94) Розрахунки за майно (76) Спеціальні фонди і цільове фінансування (87. 88. 96) |
420 425 430 |
335 |
1522 |
|
Амортизаційний фонд на повне відновлення (86) Відстрочена податкова заборгованість(95) |
440 450 |
X | 4765 |
|
Доходи майбутніх періодів (83) |
455 |
||
|
Резерви наступних витрат і платежів (89) |
460 |
||
|
Реструктуризований борг (60) |
465 |
||
|
Нерозподілений прибуток минулих років (98) |
470 |
||
|
Заборгованість за майно в оренді (99) |
475 | |
||
|
Прибуток: |
|||
|
Нерозподілений звітного року (80) |
480 |
X |
|
|
використаний у звітному році* (81) |
481 |
X |
5272 |
|
звітного року* (80) |
482 |
X |
5272 |
|
Збитки: |
. |
||
|
минулих років (98) |
485 |
104 |
|
|
звітного року (80) |
490 |
X |
|
|
Всього по розділу І |
495 |
127 258 |
130 918. |
|
П. Довгострокові пасиви |
|||
|
Кредити банків (92) |
500 |
— |
1000 |
|
Позикові кошти (95) |
510 |
||
|
Інші довгострокові пасиви |
520 |
||
|
Всього по розділу П |
530 |
1000 |
|
|
ПІ. Розрахунки та інші короткострокові пасиви |
|||
|
Кредити банків (09) |
600 |
600 |
— |
|
Позикові кошти (95) |
610 |
||
|
Кредити та позики, що не погашені в строк |
620 |
2400 |
1800 |
|
Розрахунки з кредиторами: |
|||
|
за товари, роботи і послуги, строк сплати яких не настав (60, 76) |
630 |
500 |
1000 |
|
за товари, роботи і послуги, не сплачені в строк Г60.76) |
640 |
||
|
по векселях виданих (66) |
650 |
||
|
по авансах одержаних (61) |
660 |
18 039 |
17 528 |
|
з податкових розрахунків (67) |
665 |
||
|
з бюджетом (68) |
670 |
4343 |
268 |
|
по позабюджетних платежах (65) |
680 |
||
|
по страхуванню (69) |
690 |
1255 |
2004, |
|
по оплаті праці (70) |
700 |
1167 |
87& |
|
з дочірніми підприємствами (78) |
710 |
423 |
|
|
з учасниками (75) |
715 |
||
|
з іншими кредиторами (71, 76) |
720 |
1005 |
6123 |
|
Позики для працівників (97) |
730 |
||
|
Інші короткострокові пасиви |
740 |
||
|
Всього по розділу ПІ |
750 |
31 232 |
35 851 |
|
Баланс (сума рядків 495, 530, 750) |
760 |
158 490 |
167 768 |
Погіршення фінансового стану — процес, звичайно, поступовий, і тому правомірно розрізняти певні його стадії. Спочатку підприємство відчуває деякі фінансові труднощі, потім фінансові проблеми стають постійними, а несплачені борги невпинно зростають. Нарешті, у зв’язку з неможливістю погашення великих сум заборгованості підприємство припиняє роботу і навіть існування. Слід зазначити такі основні стадії погіршення фінансового стану:
хиткий фінансовий стан (тимчасові, незначні фінансові труднощі — несвоєчасне повернення кредитів банку, затримка окремих платежів бюджету і постачальникам тощо);
скрутний фінансовий стан (регулярна і значна несплата боргів, постійна неплатоспроможність і відсутність вільних грошових коштів);
критичне погіршення фінансового стану (банкрутство). Це пов'язане з нерентабельністю виробництва або його зупинкою, наявністю великої заборгованості, яку підприємство не має змоги сплатити.
Визначення фінансового стану підприємства як незадовільного обов'язково потребує прискіпливого розгляду можливих причин, які обумовили його виникнення. Найчастіше фінансові ускладнення виникають внаслідок:
1) накопичення невиправданих (понаднормативних) залишків товарно-матеріальних цінностей на складах підприємства;
2) погіршення показників виробничої діяльності (обсяги, якість і асортимент продукції тощо);
3) затримки реалізації продукції (затоварювання, падіння цін і попиту, збільшення простроченої дебіторської заборгованості покупців);
4) зниження рентабельності виробництва, а отже, і суми прибутків і обігових коштів;
5) втрати обігових коштів через незважені управлінські рішення;
6) вилучення коштів у підприємства адміністративним, судовим, податковим або інфляційним шляхом;
7) інших причин (збитки від стихійних лих, несподівані банкрутства боржників, зростання конкурентного тиску закордонних виробників, зміна митних процедур тощо).
Закінчуючи аналіз-фінансового стану підприємства, потрібно зосередити увагу на формуванні рекомендацій для подолання фінансових труднощів. Оскільки неплатоспроможність підприємства викликається, як правило, нестачею грошових коштів, а не обігових коштів взагалі, добрі результати дають цілеспрямовані дії щодо поліпшення структури! обігових коштів. Для цього достатньо зменшити залишки непотрібних або надмірних виробничих запасів товарно-матеріальних цінностей через їх реалізацію або обмеження придбання при звичайних обсягах їх використання. Ефект буде однаковим, проте різним за часом!
Скорочення понаднормативних залишків незавершеного виробництва і готової продукції на складі потребує вжиття;] інших за своєю суттю заходів. Це і прискорення виконання замовлень покупців, і вдосконалення оперативного планування виробництва й відвантаження продукції, перегляд ціноутворення і маркетингових засад підприємства. Інколи вивільнення із цих залишків можливо тільки частково, оскільки без певної уцінки це не обходиться (наприклад, на складі багато застарілої і неякісної продукції). Проте нехтувати такими заходами не слід, а їх своєчасне і масове проведення і дає життєво потрібні грошові кошти і оздоровче діє на виробничі неподобства і винних осіб.
Якщо підприємство має великі суми дебіторської заборгованості і насамперед несплачені своєчасно товари відвантажені, то слід запровадити комплекс заходів, починаючи з . можливого вибіркового припинення відвантаження продукції замовникам-боржникам до рішучих вимог повернення коштів у судовому порядку. Наполеглива робота з дебіторами, диференційний підхід до кожного партнера обов'язково дасть певні сплачені суми, що приведе до збільшення платіжних можливостей самого підприємства.
Пошук грошових коштів може бути пов'язаний також із зміною співвідношення основного й оборотного капіталу на користь останнього. При цьому реалізуються найбільш ліквідні види основних фондів (нові сучасні верстати, автомобілі, комп'ютери, окремі будівлі), а виторг зараховується на розрахунковий рахунок і використовується як обігові кошти. Доречним і суттєвим джерелом надходження коштів може бути і здавання в оренду виробничих і складських приміщень, виробничих потужностей. Це не змінює структуру капіталу, проте дає змогу за рахунок вільних потужностей одержати додаткові грошові надходження на розрахунковий рахунок.
Радикальним засобом для залучення необхідних грошових коштів може бути часткова реалізація підприємства (акцій, паїв). При цьому з'являються нові власники-підприємства, а одержані гроші спрямовуються на збільшення частки обігових коштів, що поліпшує фінансовий стан підприємства.
Тимчасовим заходом стабілізації фінансового стану є одержання банківських позик. Однак у більшості випадків позичені кошти не вирішують фінансових проблем, а лише зволікають їх розв'язання у часі. До того ж це дає змогу залучати в обіг підприємства кошти, коли фінансові негаразди незначні і є наслідком випадкових і в основному зовнішніх чинників. Підприємствам, що потерпають від фінансової скрути, банки вважають за краще позик не давати.
Нарешті, якщо всі перелічені вище заходи, що переважно мають одноразовий характер, не забезпечують одержання достатньої грошової суми, слід зосередити увагу