Метод економічного аналізу
Аналіз обігових коштів і джерел їх формування. Сучасний бухгалтерський баланс значною мірою наближений до балансів, які складаються у більшості країн світу і мають по три розділи в активі і пасиві. Валюта балансу є одночасно і обліковою (балансовою) ціною підприємства (табл. 10.1).
Структура коштів, а інколи і джерел може добре відбивати галузеві особливості підприємства. Фондомісткі виробництва (гірничі, металургійні, паливно-енергетичні та ін.) мають велику частку основних фондів і позаоборотних активів, що становить 50% і більше. Підприємства легкої промисловості, а особливо торговельні організації, посередницькі фірми, навпаки, головні ресурси вкладають в обігові кошти, тобто зростає частка розділів II і III активу балансу, а частка основного капіталу відносно невелика.
Якщо збільшується частка розділу III балансу, то це може свідчити про певні фінансові труднощі і порушення платіжної дисципліни.
Вивчення показників бухгалтерських балансів у динаміці дає змогу простежити не тільки загальні зміни фінансового стану, а й напрями розвитку підприємства.
Починаючи аналіз активу балансу (майна), треба розрахувати частку основних засобів та інших позаобігових активів (розділ І) та обігових коштів (розділи II і III). В нашому прикладі ці суми на кінець року становили 75,1 і 24,9% відповідно. Звідси, якщо на нашому підприємстві збудувати додаткові потужності з вартістю 100 тис. грн. основних засобів, до них треба додати 33 тис. грн. обігових коштів, а загальна сума збільшення майна становитиме 133 тис. грн.
Після цього треба визначити структуру обігових коштів, тобто частку матеріальних обігових коштів (розділ II) та інших, які знаходяться в розрахунках і грошових коштах. (розділ III). В нашому прикладі це становить 58.5 і 41,5% 1 відповідно від загальної суми обігових коштів. Особливо важливо розрахувати частину вільних грошових коштів (1,26%). |
Можливе також інше групування обігових коштів: у сфері виробництва (за виключенням із розділу II готової продукції ( і товарів) і у сфері обігу (розділ III + відповідні суми готової продукції і товарів із розділу II). Розрахунки свідчать, що це співвідношення становить відповідно 53,1 і 46,9%.
Аналізуючи стан активів підприємства, не можна обійти увагою питання ліквідності балансу, яка відображає можливість швидкої мобілізації власних коштів для своєчасної і повної сплати боргів (позик і кредиторської заборгованості).
Всі кошти за ступенем їх ліквідності слід об'єднати в кілька груп:
1. Швидколіквідні (грошові кошти в касі та на рахунках у банках, цінні папери підвищеного попиту та векселі надійних підприємств і фінансових установ).
2. Високої та середньої ліквідності (дебіторська заборгованість поточного характеру, запаси готової продукції на складі й товари покупні).
3. Малоліквідні (виробничі запаси ресурсів виробництва, залишки незавершеного виробництва, витрати майбутніх періодів, прострочені суми дебіторської заборгованості).
4. Неліквідні (всі основні засоби і довгострокові фінансові вкладення, інші позаоборотні активи).
Завершуючи розгляд показників ліквідності, треба враховувати певну умовність всіх класифікацій майна за ступенем його можливого перетворення в платіжні засоби. Наприклад, дефіцитні матеріали вдається реалізувати швидше, ніж готову продукцію низької якості, а нові верстати, — ніж цінні папери, на які немає попиту на ринку. Деякі суми дебіторської заборгованості, які знаходяться за крок від сплати! взагалі ніколи не будуть повернуті підприємству через банкрутство боржника. Проте за інших обставин для забезпечення ліквідності підприємство має тримати достатні суми грошових коштів на рахунках або в надійних короткострокових вкладеннях.
Аналіз статей пасиву балансу передбачає передусім поділ усіх джерел формування коштів на власні та прирівняні до них кошти (розділ І) і залучені джерела (розділи II та ІІІ пасиву). Вважається, що власних коштів має бути не менше як 50% загальної суми джерел фінансування (валюти балансу). Чим більша їхня частка, тим вища фінансові стійкість (незалежність) підприємства. У нашому прикладі їхня частка становить 78. Власні кошти спрямовують насамперед для фінансування основних фондів (розділ І активу), а також в обігові кошти (власні).
Розрахунок суми (наявності) власних обігових коштів здійснюють так:
|
Власні обігові кошти |
= |
Підсумок розділу І пасиву баланси |
+ |
Підсумок розділу II пасиву баланси |
- |
Підсумок розділу І активу баланси |
Власні обігові кошти у підприємства становили згідно з його заключним річним балансом:
на початок року
(127 258 + О) -ЛЗО 221 = -2963 тис. грн.;
на кінець року
(130 918 + 1000) - 125 951 = 5967 тис. грн.
Загальне зростання цього показника протягом року становило 893ЇЇ тис. грн. Після цього треба порівняти розраховані суми з нормативом обігових коштів. Одержані відхилення можуть бути надлишком або нестачею власних обігових коштів.
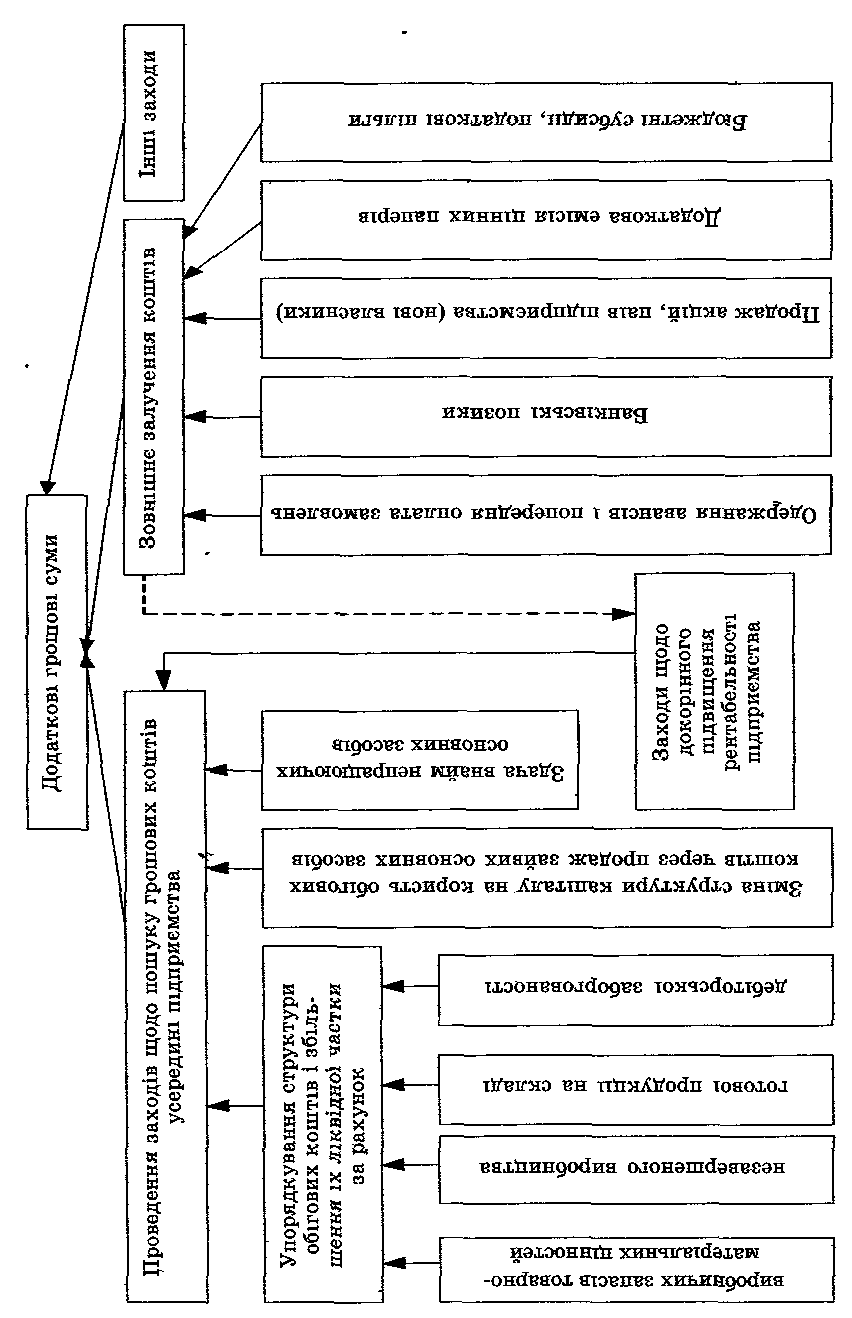
Аналіз джерел залучених коштів е особливо відповідальною справою. Потрібно з'ясувати необхідність їх залучення, структуру джерел та ефективність їх використання. Всі джерела надходження цих коштів наведено на рис. 12.
Згідно з наведеною схемою треба розрахувати відповідні питомі показники.
Важливою ланкою в роботі підприємства є розрахунки. Для завершення їх потрібні час і грошові кошти. Тому завжди на певну звітну дату залишаються суми дебіторської і кредиторської заборгованості. Взагалі вони можуть балансуватися, проте стійке перевищення одних сум над іншими може змінювати реальну величину обігових коштів підприємства (мобілізація або іммобілізація коштів). Після цього переходять до аналізу відповідних сум у динаміці, вивчають склад і структуру окремих видів заборгованості, проводять групування на поточну і не сплачену в строк. Наявність додаткової бухгалтерської інформації дає змогу також провести вивчення сум заборгованості за строками утворення (до 1 міс., від 1 до 3 міс., від 3 міс. до 1 року, більше як 1 рік).
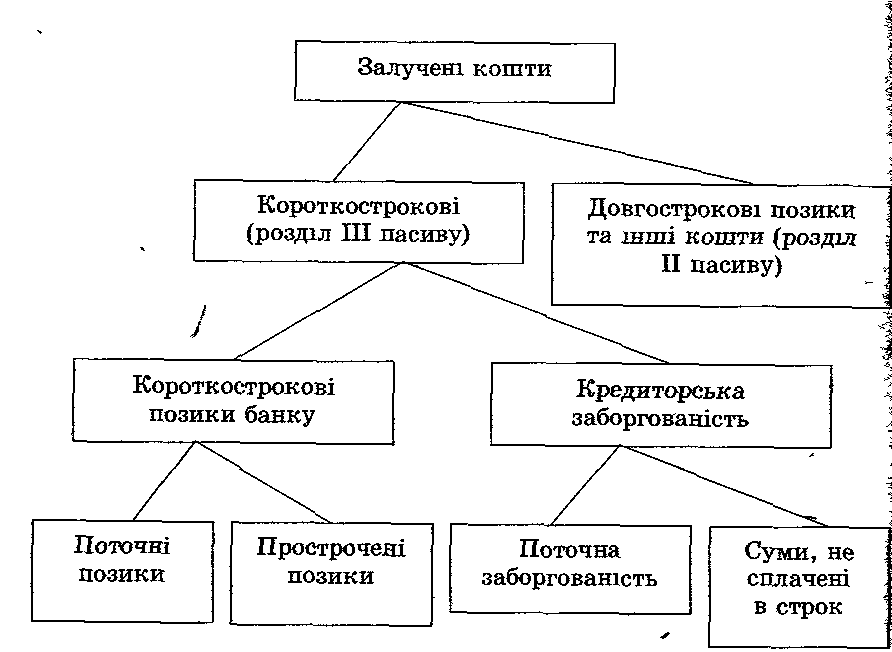
Рис. 12. Схема групування залучених джерел формування і коштів підприємства
І ще одне зауваження. Оскільки жодне підприємство не може". працювати без позикових коштів, нагальним завданням е збільшення частки довгострокових джерел формування зокрема залучених через реалізацію власних акцій.
Нарешті, під час аналізу проводять розрахунки, численних інших фінансових показників, які сприяють вивченню й оцінці окремих фінансових процесів. Проте слід добре усвідомлювати обмежені можливості цих показників, на що слушно звертають увагу деякі закордонні автори.
Завершуючи аналіз бухгалтерського балансу, слід побудуй вати порівняльний аналітичний баланд, який дає змогу комплексно сприйняти всі головні тенденції у зміні фінансових ресурсів і фінансового стану в цілому.
У звітному році валюта балансу збільшилась на 5,9%, однак темпи зростання окремих статей; балансу були неоднакові. Виробничі запаси, наприклад, майже подвоїлись, а основні засоби зменшились на 7%. Джерела формування коштів залишились відносно сталими, проте темпи зростання залучених коштів (14,8%) значно вищі, ніж джерел власних та прирівняних до них коштів (2,8%). Нарешті, у звітному періоді поліпшилась структура активів підприємства, внаслідок чого сума основних засобів зменшилась на 4270 тис. грн. і відповідно збільшились обігові кошти. Крім того, збільшення власних коштів на 3660 тис. грн. було повністю спрямовано на поповнення обігових коштів.. Отже, підприємство докорінно поліпшило стан справ з поновленням втрачених у попередні роки оборотних коштів.
Аналіз оборотності обігових коштів. Величина обігових коштів, їхні структура і достатність характеризують кількісний бік обігових коштів, проте е і якісний, пов'язаний зі швидкістю їх обороту, оборотністю. Між сумою обігових коштів та показниками оборотності існують тісні зворотні взаємозв'язки. Прискорення оборотності коштів сприяє вирішенню фінансових проблем найбільш зручним способом за рахунок використання існуючих внутрішніх резервів підприємства.
Для вивчення оборотності оборотних коштів використовують такі показники.
1. Кількість оборотів (коефіцієнт оборотності), що здійснюють обігові кошти протягом звітного періоду:
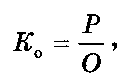
де К — кількість оборотів;
О — середня величина обігових коштів;
Р — сума реалізації по собівартості.
2. Коефіцієнт завантаження (закріплення) обороті них коштів (К ) показує суму обігових коштів, яка припадає на 1 грн. реалізованої продукції в оцінці за собівартістю:
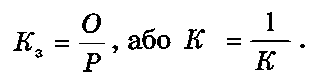
3. Тривалість одного обороту в днях (5) визначається:
як співвідношення кількості днів у розрахунковому періоді (для кварталу — 90 днів, року — 360 днів) і кількості оборотів обігових коштів за той самий період:
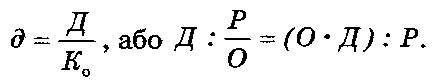
де Д — кількість днів у розрахунковому періоді.
Останній показник найбільш наочний та універсальний і забезпечує порівняння показників оборотності за різні за величиною періоди.
При аналізі показники оборотності обігових коштів звичайно вивчаються за кілька періодів як у цілому, так і в розрізі окремих їх видів. У результаті роблять висновок стосовно прискорення оборотності коштів або, навпаки, уповільнення їх руху.
Зміна швидкості обороту обігових коштів може спричинити відповідне змінювання потреби в них. Розрізняють абсолютне та відносне вивільнення (додаткове залучення) обігових коштів. Розрахунок останнього показника здійснюється за допомогою такої формули:
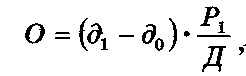
де д1, д0 — тривалість одного обороту коштів у днях відповідно в звітному і минулому періодах;
Р1— сума одноденної реалізації у звітному періоді.
Виконаємо розрахунки показників оборотності обігових коштів (табл. 10.2).
Як видно з даних табл. 10.2, оборотність обігових коштів у звітному році уповільнилась на 8 днів, що призведе до додаткового залучення обігових коштів на суму 840 тис. грн. Після цього обов'язково потрібно з'ясувати, які чинники вплинули на зміну швидкості їх руху.
Завершуючи аналіз фінансового стану, слід дати йому розгорнуту оцінку, зазначити найбільш важливі обставини і чинники, які його сформували, а також вказані на наявні резерви і потрібні заходи для їх реалізації.
Таблиця 10.2. Розрахунок показників оборотності обігових коштів
|
Показник |
Минулий рік |
Звітний рік |
|
1. Реалізація продукції, тис. грн. 2. Середньорічна сума обігових коштів, тис. грн. 3. Одноденна реалізація (рядок 1 : 360), тис. грн. 4. Оборотність обігових коштів, днів 5. Додатково залучено (+) обігових коштів внаслідок зміни їх оборотності у звітному році порівняно з попереднім роком, (+8 • 105) тис. грн. |
42 260 33808 117,38 288 X |
37800 31 080 105 296 +840 |