Метод економічного аналізу
Аналіз може виявити випадки, коли деякі допоміжні матеріали зовсім не використовують у процесі виробництва. Причинами такого явища можуть бути недостача цих матеріалів або суттєвий брак часу при виробництві.
Якщо всі перелічені вище заходи не дають змоги виробити необхідну кількість продукції через недостачу основних матеріалів, підприємство переходить на випуск тих виробів, для яких є достатньо матеріальних ресурсів на складі. Так виникають асортиментно-структурні порушення у випуску продукції, і Їх слід відносити до категорії вимушених.
Проте на підприємствах іноді трапляються такі випадки, коли ці зрушення викликані зовсім іншими причинами, однак маскуються під недостачу матеріалів і незадовільне постачання. Це потребує від аналітиків особливої пильності та об'єктивності. Слід також додати, що останні порушення у випуску продукції штучно ускладнюють роботу відділу матеріально-технічного постачання. За вимогою адміністрації робітники відділу, залишивши на деякий час планову роботу, починають "вишукувати" додаткові незамовлені матеріали, а в цей час основний процес постачання здійснюється без належного контролю.
У табл. 7.3. наведено всі показники для обрахування впливу факторів з боку постачання та використання матеріалів. Спрощений розрахунок передбачає визначення впливу тільки двох факторів, таких як:
1) зміна кількості використаного металу на виробництво основної продукції
(-40 т) • 2 = -80 шт.;
2) зміна матеріаловіддачі
+0,5 • 960 т = +480 шт.
Разом +400 шт.
Перший фактор має комплексний характер і узагальнює дію наступних чотирьох факторів:
а) вплив понаднормативного залишку металу на початок року
+60 т • 2 = +120 шт.;
б) вплив зміни надходження металу за рік у порівнянні з планом
+40 т • 2 = +80 шт.;
в) вплив зміни залишку металу на кінець року (зворотний вплив)
(-20т) • 2 =-40 шт.;
г) вплив непланового використання металу на інші потреби (зворотний вплив)
(-120т) • 2=-240шт.
Разом -80 шт.
Ці розрахунки можна виконати з використанням показника норми витрат на одиницю продукції так:
Таблиця 7.3. Дані для аналізу використання матеріальних ресурсів
|
Показник |
За планом |
Фактично |
Відхилення |
|
1. Обсяг виробництва продукції, шт |
2000 |
2400 |
+400 |
|
2. Залишок металу на початок року, т |
100 |
160 |
+60 |
|
3. Надійшло металу за рік, т |
940 |
980 |
+40 |
| 4. Використано металу — | |||
|
всього, т |
1000 |
1080 |
+80 |
|
У тому числі: |
|||
| на виробництво основної продукції |
1000 |
960 |
-40 |
|
на інші потреби |
— |
120 |
+120 |
| 5. Залишок металу на кінець року, т |
40 |
60 |
+20 |
|
6. Норма витрат на одиницю продукції, т |
0,5 |
0,4 |
-0,1 |
|
7. Вихід продукції з 1 т металу, шт. |
2 |
2,5 |
+0,5 |
I) (-40): 0,5 = -80 шт.;
У тому числі у складі першого фактора:
а) 60 : 0,5= +120 шт.;
б) 40 : 0,5 = +80 шт.;
в) - (20) : 0,5 = -40 шт.;
г) - (120) : 0,5 = -240 шт.
Разом - 80 шт.
Всього 400 шт.
Відповідно до виконаних розрахунків резерви виробництва становлять 280 шт. (240 + 40), або 14% плану виробництва (280 : 2000 • 100). Виконаємо ще один розрахунок впливу факторів з використанням вартісних показників. Припустімо, що вартість одного виробу становить 900 грн., 1 т металу — 800 грн., загальні витрати інших матеріальних ресурсів за планом становлять 160 тис. грн., а фактично — 232 тис. грн.. Тоді згідно з даними табл. 7.3 можна скласти табл. 7.4 і виконати такі розрахунки факторів, як:
1) зміна суми матеріальних витрат на виробництво продукції
40 • 1,875 = +75 тис. грн.;
2) зміна матеріаловіддачі порівняно з планом 0,285 • 1000 = +285 тис. грн.
Разом +360 тис. грн. Другий варіант розрахунків з використанням показника матеріаломісткості продукції:
1) зміна суми матеріальних витрат на виробництво продукції
40 : 0,5333 = +75 тис. грн.;
2) зміна матеріаломісткості продукції порівняно з планом (зворотний вплив) –
(-0,0704) • 2160 тис. грн. : 0,5333 = +285 тис. грн.
Разом +360 тис. грн. Дані цієї таблиці свідчать про те, що поліпшення використання матеріалів порівняно з планом дало змогу підприємству здійснити додатковий випуск. Згідно з розрахунками впливу факторів цей випуск становив 285 тис. грн., або 79% усього понад планового обсягу продукції (285 : 360 • 100).
Таблиця 7.
|
Показник |
За планом |
Фактично |
Відхилення |
|
1. Товарна продукція, тис. грн |
1800 |
2160 |
+360 |
|
2. Витрати основних матеріалів металу, тис. грн. |
800 |
768 |
-32 |
|
3. Витрати інших матеріальних ресурсів, тис. грн. |
160 |
232 |
+72 |
|
4. Разом матеріальні затрати, тис. грн. |
960 |
1000 |
+40 |
|
5. Матеріаловіддача (рядок 1 :рядок 4) |
1,875 |
2,16 |
+0,285 |
| 6. Матеріаломісткість продукції (рядок 4 : рядок 1) |
0,5333 |
0,4629 |
-0,0704 |
Щодо резервів виробництва продукції, то вони пов'язані з непропорційно високими витратами інших матеріальних ресурсів. При виконанні плану виробництва на 120% витрати по цій статті виконані на 145%, тому мають місце необґрунтовані витрати в сумі 40 тис. грн. (резерви собівартості), а резерви виробництва становитимуть 85 тис. грн. (40 • 1,875).
9. Аналіз собівартості продукції
Собівартість продукції — це виражена в грошовій формі сукупність витрат з виробництва та реалізації. Розрізняють собівартість виробничу й повну, собівартість усього товарного випуску і окремих видів продукції. Залежно від впливу на собівартість обсягу виробництва розрізняють змінну і фіксовану частину собівартості продукції.
Під час аналізу звичайно використовують такі показники:
1) валові затрати;
2) собівартість товарної продукції;
3) витрати на 1 грн. товарної продукції;
4) собівартість окремих видів продукції.
Аналізуючи собівартість продукції, вирішують такі основні завдання:
оцінка виконання плану за собівартістю продукції в цілому по підприємству, а також за окремими видами продукції;
вивчення причин відхилення фактичних витрат від планових у розрізі статей, а також за окремими видами і групами продукції;
пошук резервів зниження собівартості продукції та розробка відповідних заходів щодо їх використання.
Під час аналізу використовують дані звіту по собівартості продукції, звіту про фінансово-майновий стан підприємства і звіту підприємства з праці. Залучаються також планові й звітні калькуляції по окремих видах продукції та відповідні дані бухгалтерського обліку.
Оцінка виконання плану собівартості. План за собівартістю продукції вважається виконаним, якщо фактичний показник дорівнює плановому або нижчий від нього. В останньому випадку говорять про понад планове зниження собівартості продукції. Для вивчення собівартості продукції у динаміці більш придатний показник витрат на 1 грн. товарної продукції (З), який обчислюється за формулою:
З=
де С — собівартість товарної продукції,
Т — вартість товарної продукції в цінах реалізації,
Цей показник одночасно може виконувати роль і в певному відношенні показника рентабельності виробництва. Наприклад, якщо він дорівнює 80 коп. на 1 грн. товарної продукції, то це свідчить, що рентабельність виробництва становить 20 (100-80) коп. по відношенню до 1 гри. товарної продукції. Природно, цей показник залежить від зміни суми собівартості продукції. Проте він також залежить від:
• структури й асортименту продукції, що виробляється;
• рівня цін на продукцію певного підприємства на готову продукцію.
Особливих пояснень потребує фактор асортиментно-структурних зрушень, дія якого проявляється тоді, коли рівень витрат на окремі види продукції неоднаковий.
Для визначення впливу кожного з перелічених факторів на зміну рівня витрат на 1 грн. товарної продукції порівняно з планом застосовують спосіб ланцюгових підстановок. Вихідні дані для розрахунків наведено в табл. 8.1, з якої видно, що порівняно з первісним планом фактичні витрати зменшились на 1 коп. (91—92). Визначимо кількісний вплив різних факторів на відхилення послідовним відніманням відповідних показників:
1) зрушення у структурі та асортименті випущеної продукції
93 - 92 = +1 коп.;
2) зміна собівартості окремих видів продукції
96 - 93 = +3 коп.;
3) зміна цін на випущену продукцію
91 - 96 = -5 коп.
Разом -1 код.
Таблиця 8.1. Дані для розрахунку виконання плану собівартості
|
Показник |
За первісним планом |
Фактично |
||
|
за планом, перерахованим на фактичний асортимент і структуру виробництва |
у цінах плану, але фактичної собівартості продукції |
У цінах , які діяли |
||
|
1. Повна собівартість товарної продукції, тис. грн. 2. Товарна продукція, тис. грн. 3. Затрати на 1 грн. товарної продукції, коп. |
874 950 92 |
930 1000 93 |
960 1000 96 |
960 1055 91 |
Аналіз витрат за елементами і статтями. Найбільш корисним для вивчення змін у структурі витрат на виробництво є аналіз собівартості за елементами витрат. Елементні витрати — це однорідні за складом витрати підприємства. До них належать матеріальні витрати, оплата праці, відрахування на соціальні потреби, амортизаційні відрахування, інші грошові витрати (табл. 8.2). Аналіз витрат за їхніми елементами дає змогу не лише вивчити зміни у структурі собівартості, а й охарактеризувати галузеві особливості (матеріало -, фондо -, енерго - та трудомісткість виробництва).
Дані за статтями затрат наведено в таблиці.
Таблиця 8.2. Витрати на виробництво, %
| Показник |
Вся промисловість |
Звіт |
Відхилення |
|
|
1990 |
1997 |
|||
|
1. Матеріальні витрати |
70,5 |
53,6 |
73,9 |
+20,3 |
|
2. Витрати на оплату праці |
10,6 |
10,9 |
7,9 |
-3,0 |
|
3. Відрахування на соціальні потреби |
5,0 |
1,7 |
4,8 |
+3,1 |
|
4. Амортизація |
3,4 |
14,7 |
9,0 |
-5,7 |
|
5. Інші витрати |
10,5 |
19,1 |
4,4 |
-14,7 |
|
Разом |
100,0 |
100,0 |
100,0 |
-- |
Аналіз розпочинають з оцінки загального виконання плану собівартості продукції. Потім переходять до вивчення відхилень у розрізі окремих видів витрат. При цьому слід урахувати, що відхилення за деякими статтями собівартості можуть бути наслідком дії того самого чинника. Наприклад, підвищення механізації праці може спричинити зниження витрат на заробітну плату, проте підвищити певною мірою витрати на утримання та експлуатацію устаткування. Ще один комплексний чинник — зростання купованих виробів і напівфабрикатів, який збільшує суму відповідних матеріальних затрат, проте це обов'язково приводить до зниження витрат на заробітну плату, відрахувань на соціальне страхування, зменшення витрат на сировину і матеріали, а також за іншими статтями. Отже, негативні відхилення по одних статтях не можна розглядати завжди ізольовано від позитивних по інших статтях. Природно, це ускладнює аналіз за статтями витрат, проте дія таких комплексних чинників має місце не дуже часто. Звичайно відхилення по кожній статті собівартості спричиняють поодинокі фактори, які не виходять за межі даної статті.
У нашому прикладі є три відхилення, негативні за своєю суттю (+359, +5, +36).
|
|
||||
|
Показник |
Фактично випущена товарна продукція за собівартістю |
Відхилення |
||
|
За плановою |
За фактичною |
абсолютне |
% |
|
|
1. Сировина й матеріали |
3301 |
3246 |
-55 |
-1,7 |
|
2. Зворотні відходи (віднімаються) 3. Куповані вироби, напівфабрикати й послуги кооперованих підприємств |
5015 507 |
10415 866 |
+5400 +359 |
+208 +2,3 |
|
4.Заробітна плата основна виробничих робітників 5. Заробітна плата додаткова виробничих робітників 6. Відрахування на соціальне страхування |
2502 223 210 |
2292 193 191 |
-210 -30 -19 |
-8,4 -13.4 -9,1 |
|
7. Витрати на утримання й експлуатацію машин та обладнання |
2382 |
2335 |
-47 |
-2.0 |
|
8. Загальновиробничі витрати |
1645 |
1592 |
-53 |
-3,2 |
|
9. Загальногосподарські витрати |
1636 |
1600 |
-36 |
-2,2 |
|
10. Втрати від браку |
X |
5 |
+5 |
— |
|
Виробнича собівартість |
27356 |
27 216 |
-140 |
-0,5 |
|
11. Позавиробничі витрати |
- 215 |
251 |
+36 |
+16,7 |
|
Повна собівартість |
27 571 |
27467 |
-104 |
-0.37 |
Щодо першого відхилення, то це зовсім не перевитрати, а збільшення частки кооперованих поставок, що зумовило скорочення витрат по більшості інших статей собівартості, особливо витрат на заробітну плату. Дві інші суми перевитрат швидше за все мають особисті негативні чинники, які слід вивчити у подальшому аналізі. На цьому етапі такі суми доцільно розглядати як очевидні резерви зниження собівартості. Після вивчення загальної картини відхилень за статтями собівартості треба перейти до більш ретельного аналізу витрат по окремих статтях собівартості продукції.
Аналіз матеріальних витрат. При аналізі матеріальних витрат потрібно враховувати, до якої галузі належить підприємство, що досліджується. Це зумовлює різний вміст матеріалів і сировини у собівартості продукції, тобто матеріаломісткість продукції. Взагалі в обробних галузях виробництва частка цих витрат дуже велика. Особливо це стосується легкої й харчової промисловості.
Після цього слід також встановити які технологічні процеси використовуються і наскільки вони досконалі та сучасні, тобто безвідходні. Сьогодні слід звертати особливу увагу на витрати палива та електроенергії у зв'язку з їх дефіцитністю і великою вартістю, У деяких галузях промисловості аналіз використання енергетичних ресурсів має пріоритетний характер (енергомісткі виробництва).
Аналіз матеріальних витрат полягає в порівнянні фактичного обсягу їх з плановим чи базовим і в обчисленні дії окремих факторів на виявлені відхилення. Специфіка цих факторів і конкретна методика їх дослідження залежать від особливостей технології, а також від видів сировини, матеріалів і енергоносіїв, які використовуються.
Проте завжди слід виявляти вплив двох таких факторів:
1. Зміни питомих витрат сировини й матеріалів на одиницю продукції — фактор "норм".
2. Зміни собівартості заготівлі одиниці сировини та матеріалів — фактор "цін"..
Останній фактор складається з таких трьох підфакторів:
а) зміни купівельних цін з урахуванням усіх доплат і знижок;
б) транспортних витрат, до яких належать і вантажно-розвантажувальні витрати;
в) заготівельних витрат.
Зміна питомих витрат сировини й матеріалів може також відбуватися під впливом причин:
а) пов'язаних із виконанням плану технічного розвитку в заходах, спрямованих на зниження норм витрачання;
б) зумовлених різними іншими відхиленнями від поточних норм витрат.
Приклад розрахунку впливу цих двох основних факторів виконується на підставі табл. 8.4.
Таблиця 8.4. Матеріальні витрати на виріб "А" (20 000 шт.)
|
За планом |
Фактично |
Відхилення |
|||||
|
Матеріали |
норма витрат, кг |
ціна, грн. |
сума, грн. |
Норма витрат, кг |
ціна, грн. |
сума, грн. |
(гр. 6- гр. 3) |
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1. Литво |
2 |
1,5 |
3,0 |
1,8 |
2,0 |
3,6 |
+0,6 |
|
2. Прокат чорних |
|||||||
|
Металів |
10 |
2,5 |
25,0 |
11 |
2 |
22 |
-3,0 |
|
3. Латунь листова |
0,5 |
3 |
1,5 |
0,6 |
4 |
2,4 |
+0.9 |
|
4. Інші матеріали |
X |
X |
15 |
X |
X |
14 |
-1 |
|
Разом |
X |
X |
44,5 |
X |
X |
42 |
-2.5 |
1. Етап деталізації відхилення
При загальній економії матеріалів 2,5 грн. на один виріб перевитрати з двох видів матеріалів склали 1,5 грн. (0,6 + + 0,9). Це й буде резерв зниження матеріальних затрат у розрахунку на 1 виріб. Дані беруть з рядка 7 табл. 8.4.
II. Етап деталізації відхилення
Литво фактор "норм": (1,8 - 1,5)'1,5 = -0,3 гри.;
фактор "цін": (2,0 - 2,5)-1,8 = +0,9 грн.
Разом +0,6 грн.
Прокат чорних металів фактор "норм": (11 - 10)-2,5 = +2,5 грн.;
фактор "цін": (2 - 2,5)-11 = -5,5 грн.
Разом -3,0 грн.
Латунь листова фактор "норм": (0,6 - 0,5)-3 = +0,3 грн.;
фактор "цін": (4 - 3)-0,6 = +0,6 грн. Разом +0,9 грн.
Резерв економії становить 4,3 (0,9 + 2,5 + 0,3 + 0,6), тоді як на першому етапі деталізації показників ці резерви були лише 1,5 грн. Для визначення загальних сум впливу факторів і резервів слід помножити одержані результати на обсяг випуску виробу "А" (20 000 шт.).
Аналіз матеріальних витрат завжди завершується підрахунком резервів зниження витрат і розробкою відповідних заходів щодо їх використання.
Аналіз витрат на оплату праці. У більшості галузей промисловості витрати на оплату праці мають значно меншу частку в собівартості продукції, ніж матеріальні витрати. Проте загальновідомо, що одним з найважливіших джерел зниження собівартості продукції є більш швидке зростання продуктивності праці порівняно із середньою оплатою праці. Тому аналізові витрат на оплату праці слід завжди приділяти першочергову увагу.
Оплату праці аналізують у двох напрямах:
1) аналіз фонду оплати праці як елемента витрат на виробництво на підставі спеціальної статистичної форми (1-ПВ);
2) аналіз оплати праці за окремими статтями калькуляції, насамперед за самостійною статтею — заробітна плата виробничих робітників.
Перший напрям має явні переваги, оскільки ґрунтується на всебічній інформації звітності за трудовими показниками. Аналіз виконання фонду оплати праці розпочинають з визначення абсолютного відхилення від планового фонду або фактичного за базовий період. Після цього досліджують причини такого відхилення. При цьому виявляють вплив двох факторів: зміни середньооблікової чисельності персоналу (кількісний фактор) і зміни середньої заробітної плати працюючих (якісний фактор).
Для розрахунку можна використати спосіб абсолютних різниць, згідно з яким вплив першого з названих факторів визначають множенням відхилення від плану за кількістю працюючих на планову середню заробітну плату, а вплив другого — множенням відхилення від плану із середньої заробітної плати на фактичну чисельність персоналу.
Середньорічна заробітна плата одного робітника залежить від дії таких факторів: кількості робочих днів у періоді, тривалості робочого дня (зміни), середньогодинної оплати. Методика розрахунку така сама, як і при визначенні впливу факторів на середньорічний виробіток 1 робітника.
Під час аналізу складу фонду заробітної плати робітників потрібно встановити співвідношення між різними видами оплати праці (почасова, відрядна, додаткова та ін.), а також виявити непродуктивні виплати. Серед останніх найбільш відомі такі:
1) доплати у зв'язку зі змінами умов праці;
2) доплати за роботу в понаднормативний час;
3) оплата цілодобових простоїв та годин внутрішньозмінних простоїв;
4) заробітна плата у складі браку продукції.
Крім того, у складі нарахованої заробітної плати можуть бути такі приховані суми, як оплата невиконаних технологічних операцій, не виготовленої готової продукції (приписки обсягів виробництва) тощо. Ці суми слід враховувати як резерви економії фонду заробітної плати.
Зменшення непродуктивних виплат заробітної плати зовсім не суперечить підвищенню основних тарифних розцінок і погодинної плати, особливо коли спостерігається відповідне зростання продуктивності праці. Взагалі підвищення рівня заробітної плати на сучасному етапі — надзвичайно важливий економічний і соціальний фактор, проте він залежить не лише від продуктивності праці, а й має тісно узгоджуватися з фінансовим станом підприємства.
Витрати на обслуговування виробництва та управління. Частка витрат на обслуговування виробництва та управління в собівартості продукції залежить від галузі промисловості. Цей показник може досягати 50 і більше відсотків у машинобудуванні. До таких витрат належать витрати, наведені в табл. 8.5.
Таблиця 8.5. Дані про собівартість продукції за статтями ви трат, тис.грн.
| Відхилення | ||||||
|
Показник |
Минулий |
Звітний рік |
звітного періоду |
|||
|
рік |
від |
|||||
|
за планом |
фактично |
минулого |
плану |
|||
|
року |
||||||
|
1. Товарна продукція |
2700 |
2750 |
2800 |
+100 |
+50 |
|
|
2. Витрати на утримання |
||||||
|
Й експлуатацію машин та |
||||||
| Обладнання |
179 |
180 |
178 |
+1 |
-2 |
|
|
3. Загальновиробничі |
||||||
|
Витрати |
140 |
135 |
136 |
-5 |
+1 |
|
|
4. Загальногосподарські |
||||||
|
Витрати |
120 |
120 |
130 |
— |
+10 |
|
|
Разом витрат |
439 |
435 |
444 |
- 4 |
+9 |
|
|
6. Витрати на 1 грн. то |
||||||
|
Варної продукції, коп. |
||||||
|
— на утримання й |
||||||
|
Експлуатацію машин та |
||||||
|
Обладнання |
6,63 |
6,55 |
6,36 |
-0,08 |
-0,19 |
|
|
— загальновиробничі |
5,19 |
4,91 |
4,85 |
0,28 |
-0,06 |
|
|
— загальногосподарські |
4,44 |
4,36 |
4,64 |
-0,08 |
+0,28 |
|
|
Всього |
16,26 |
15,82 |
15,85 |
-0,44 |
+0,03 |
|
Як свідчать дані табл. 8.5, при аналізі можна встановити абсолютне і відносне відхилення від кошторису як у цілому, так і за окремими видами статей. Проте аналіз у динаміці цих витрат доцільно проводити лише з використанням відносних показників у розрахунку на 1 грн. товарної продукції.
При аналізі таких витрат треба пам'ятати, що вони в своїй більшості мають сталий характер. Тому, звичайно, обмежуються визначенням абсолютних відхилень від кошторису. Винятком є витрати на утримання й експлуатацію машин та обладнання (крім амортизації), які за своєю суттю є змінними, оскільки залежать від обсягу виробництва. За цими витратами розраховують також відносне відхилення, порівнюючи фактичні витрати з даними кошторису, перерахованими на відсоток, виконання плану випуску товарної продукції. В подальшому аналізі слід виявити причини відхилень фактичних витрат від планових.
Причинами відхилень за окремими статтями витрат можуть бути:
амортизація устаткування — зміна вартості устаткування, в тому числі внаслідок переоцінки, дострокового надходження й вибуття основних засобів, зміна порядку і норм амортизаційних відрахувань;
поточний і капітальний ремонт — зміна норм витрачання і цін на ремонтні матеріали, зміна погодинної оплати робіт і трудомісткості їх виконання, зміна кількості устаткування й обсягів виконаних робіт тощо.
Причинами відхилень за статтями витрат можуть бути також необґрунтованість плану і неправильне їх віднесення.
Аналіз собівартості окремих видів продукції. Як уже зазначалося, важливим показником собівартості є собівартість окремих видів продукції. Для аналізу використовують планові й фактичні калькуляції собівартості продукції. Об'єктом калькулювання можуть бути продукція чи роботи (послуги). Проте головний об'єкт калькулювання — це готові вироби, які поставляються за межі підприємства. Враховуючи значну трудомісткість процесу калькулювання, підприємства обмежуються калькулюванням собівартості лише найбільш важливих видів продукції.
Під час аналізу встановлюють ступінь виконання плану за собівартістю окремих видів продукції, вивчають відхилення за статтями калькуляції від плану або базових показників, визначають причини, що зумовили значні відхилення за найбільш вагомими статтями калькуляції.
Якщо підприємство тривалий час випускає певний вид продукції, обов'язково треба вивчити динаміку показників її собівартості за цей період. Вважається, що собівартість продукції має тенденцію до постійного зниження-1 це правильно. Проте існують і протилежні напрями ЇЇ зміни. Так, підвищення якості продукції в деяких виробництвах поєднується із зростанням її собівартості. Причому її зростання, починаючи з визначеної межі, може мати нестримний характер (рис. 6). В інших випадках періоди сталого зниження витрат виробництва поступово переходять наприкінці в повільне їх зростання, коли погіршуються умови роботи або склад руд у гірничій промисловості (рис. 7). У машинобудуванні та інших фінішних виробництвах, де періодично оновлюється асортимент продукції, зміна показників собівартості може мати пульсуючий характер. Періоди плавного зниження витрат чергуються із різким стрибком внаслідок освоєння виробництва нової моделі виробу (рис. 8).
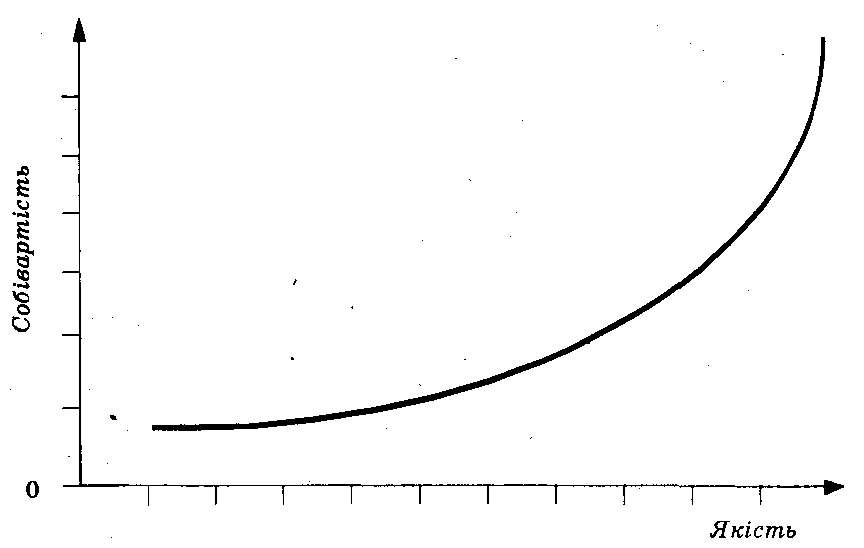
Рис. 6. Зв'язок рівня якості та собівартості продукції
Аналіз собівартості окремих видів продукції слід завершувати пошуком резервів її зниження. Поточні резерви собівартості включають усі види непродуктивних витрат (як явні, так і приховані), а також виявлені під час аналізу перевитрати ресурсів і надмірні витрати грошових коштів.
Перспективні резерви зниження собівартості продукції, як правило, передбачають проведення значних організаційних, технологічних, конструкторських та інших видів робіт, що потребує певних додаткових інвестицій.
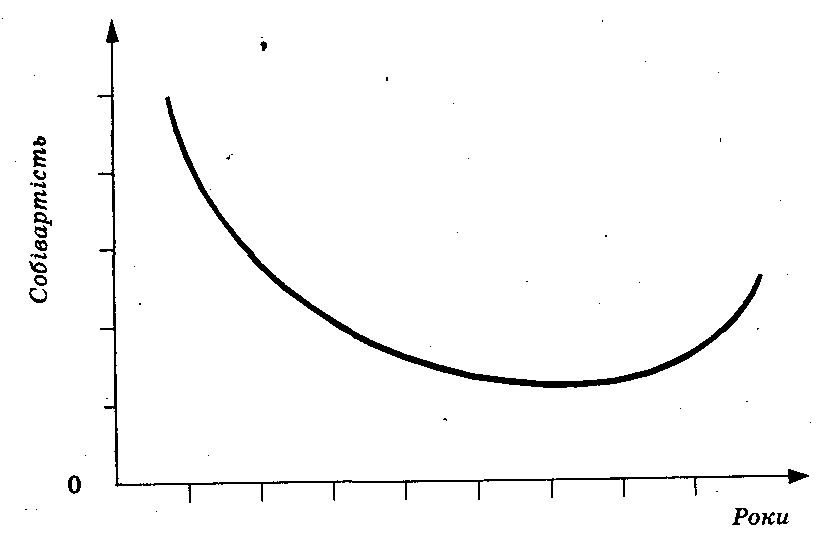
Рис. 7. Зміна собівартості продукції в сировинних галузях промисловості
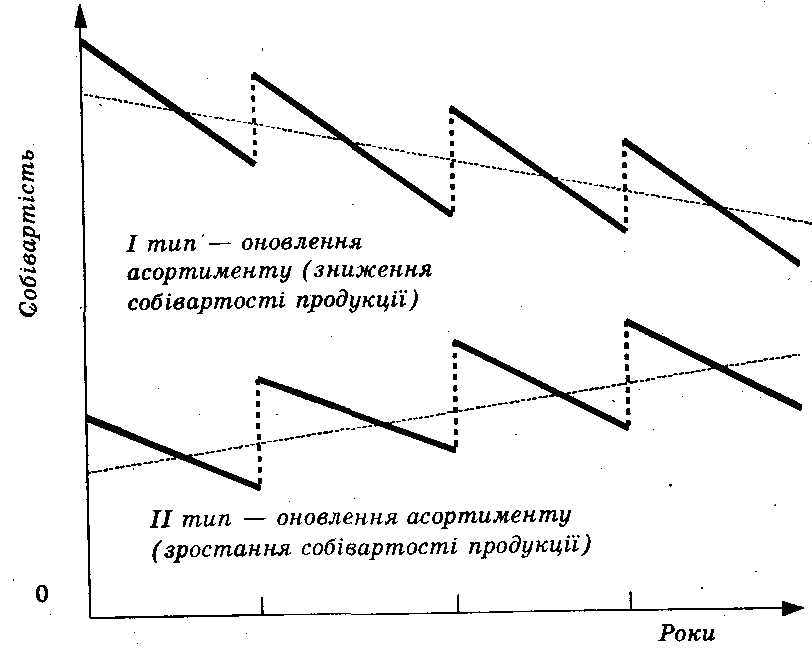
Рис. 8. Зв'язок собівартості продукції з оновленим асортиментом продукції
Насамперед це стосується можливого збільшення обсягів виробництва. Добре відомо, що за інших однакових обставин збільшення обсягів виробництва приводить до зниження собівартості продукції через відносно сталі витрати на управління виробництвом (так звані умовно-постійні витрати). Цей шлях зниження собівартості хоч і дуже простий, проте має певні згасаючі можливості отримання позитивного ефекту (рис. 9). До того ж наявні виробничі потужності підприємства і попит на даний виріб можуть обмежувати зростання обсягів виробництва продукції.
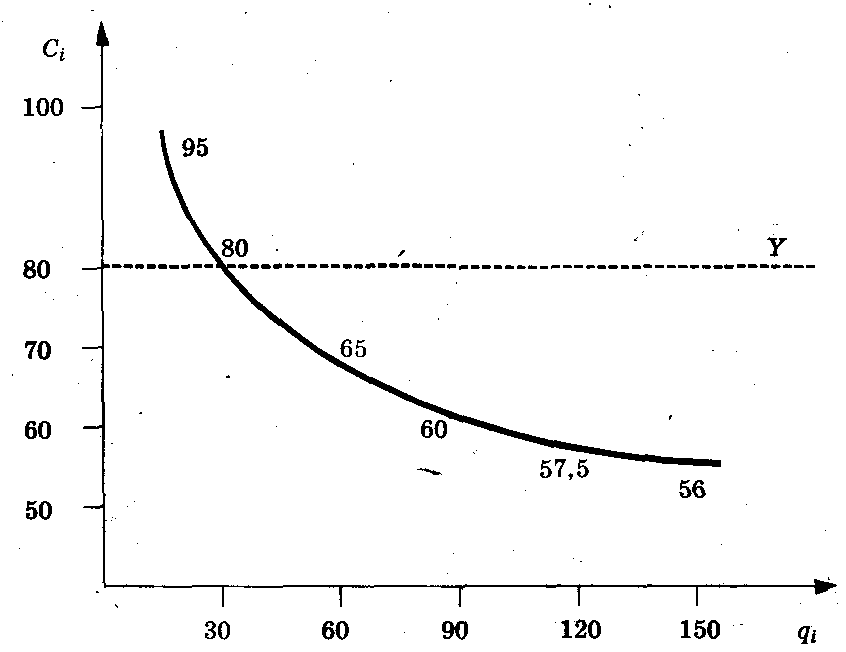
Рис. 9. Зміна собівартості виробу при збільшенні обсягу його виробництва
Одним із варіантів розглянутого вище впливу обсягу виробництва на собівартість є природне збільшення кількості виробів нової продукції у міру засвоєння технології її виробництва і відповідного ЇЇ вдосконалення. Проте тут починає діяти ще й новий чинник — час. Між тим, коли підкреслюють позитивний вплив концентрації виробництва на собівартість продукції, мають на увазі, передусім вплив на неї фактора обсягу випуску продукції.
Важливим чинником здешевлення виробництва основної продукції може стати виготовлення побічної з відходів основного виробництва (комбінування виробництва). Цей шлях особливо ефективний у харчовій галузі, сировинних, підприємствах будівельних матеріалів тощо.
В галузях обробної промисловості добрі результати дають чинники, пов'язані із стандартизацією (нормалізацією, уніфікацією) продукції, а також зі спеціалізацією і кооперуванням підприємств. Усе це разом дає змогу збільшувати обсяги та економити ресурси виробництва, а отже, зменшувати собівартість продукції.
Попередні фактори будуть діяти ще результативніше, коли вони спираються на чинник упровадження досягнень науково-технічного прогресу. Цей фактор завжди потребує значних інвестицій і часу, однак він один із найвпливовіших і довготермінових. Його дія має різні напрями і терміни. Одним із наслідків його дії є поява нових видів продукції й підвищення якості інших, що зумовлює здебільше потребу в одночасних значних додаткових затратах і, природно, підвищує собівартість нової продукції.
Фактором подорожчання виробництва є також погіршення умов видобутку палива і сировини і поступове погіршення якості продукції видобувних галузей промисловості.
10. Аналіз фінансових результатів і рентабельності
Значення, завдання та інформація для проведення аналізу. Прибуток — один із основних господарських показників роботи підприємства. За його допомогою визначаються рівень рентабельності, тобто прибутковість, а також ефективність функціонування підприємства. Прибуток формується як різниця між виручкою від реалізації продукції І витратами на виробництво та її продаж. Якщо власні витрати перевищують грошові надходження від реалізації, мають місце збитки від реалізації.
Загальний фінансовий результат, який відображається в балансі, називається балансовим прибутком або збитком. Цей показник складається з прибутку від реалізації товарної продукції, прибутку (збитків) від іншої реалізації та позареалізаційних результатів (інших прибутків і збитків).
Під час аналізу треба розв'язати такі завдання:
1. Оцінити виконання плану за прибутком у цілому і в розрізі окремих видів прибутків і збитків.
2. Вивчити динаміку фінансових результатів за ряд років.
3. Визначити та обрахувати вплив основних чинників на зміну суми прибутку від реалізації товарної продукції.
4. Оцінити рівень рентабельності продукції і підприємства.
5. Зробити підрахунок резервів зростання прибутку і рентабельності.
Аналіз фінансових показників слід проводити за даними форми № 2 "Звіт про фінансові результати та їх використання", форми № 1 "Баланс підприємства", а також даними бухгалтерського обліку, робочих матеріалів фінансового відділу та юрисконсульта підприємства. Для проведення порівняльного аналізу рекомендується використовувати різнобічну інформацію інших споріднених підприємств щодо їх фінансових показників.
Аналіз балансового прибутку. Аналіз прибутку здійснюють за даними фінансового звіту (форма № 2). При цьому дається оцінка виконання плану прибутку (збитку) в цілому і по окремих його видах, вивчається динаміка відповідних сум і зміни порівняно з минулим періодом (табл. 9.1).
За даними таблиці 9.1 можна зробити такі висновки. План за прибутком успішно виконано (112%), понадплановий прибуток становив 565 тис. грн. Таке стало можливим завдяки значному перевиконанню плану за прибутками від реалізації товарної продукції (+720 тис. грн.). Підприємство має позитивну динаміку зростання прибутків (19,1%). Проте в роботі підприємства існують і значні негаразди, внаслідок чого резерви" зростання прибутків становлять 405 тис. грн. (120 + 285).
Вивчаючи одержані