Метод економічного аналізу
І, нарешті, перш ніж застосовувати форми звітності для аналізу господарської діяльності підприємства, необхідно перевірити достовірність відображених у них показників. Для цього використовують спеціальний спосіб перевірки узгодженості одних і тих самих показників у різних формах звітності, а також перевіряють достовірність підсумків по окремих розділах форм бухгалтерської (фінансової) звітності. Складають аналітичну таблицю, яка має такий вигляд (табл. 1.4).
Таблиця 1.4. Перевірка одних і тих самих показників, відображених у різних формах звітності
| Показники | Перша форма звіту | Інші форми звіту | ||
| номер форми звіту | сума, тис.грн. | номер форми звіту | сума, тис.грн. | |
| Основні фонди на кінець року | 1 | 12000 | 11 | 12000 |
| Статутний фонд на кінець року і т.ін. | 1 | 15600 | 4 | 15600 |
Якшо в результаті перевірки розбіжностей не виявлено, то інформація, на основі якої аналізуватиметься господарська діяльність, достовірна і тому можна починати аналіз, адже оденжані на основі аналітичних досліджень і розрахунків висновки будуть правильними, а отже, й управлінські рішення, які необхідно приймати на основі цих висновків, будуть ефективними. Крім того, необхідно застосовувати для перевірки достовірності джерел інформації і вказівки по перевірці порівняльності показників форм фінансової звітності підприємств, порядок якої визначений листом Міністерства фінансів України від 9 січна 2001 р. № 053-41.
4. Оформлення результатів аналізу
Заключний етап аналізу – оформлення його результатів різними документами. Ними можуть бути: пояснювальна записка, довідка, висновок, безтекстове оформлення результатів аналізу.
Зміст пояснювальної записки повинен містити висновки і пропозиції щодо результатів господарської діяльності, відображені резерви збільшення кількісних і поліпшення якісних показників, сформульовані пропозиції, які виносяться по результатах аналізу, причому вони повинні бути обгрунтованими і спрямованими на освоєння виявлених внутрішньогосподарських ресурсів. Пояснювальна записка складається, як правило, коли результати аналізу направляються у вищу за рангом організацію.
Довідка або висновок складається у випадках, якщо результати аналізу призначені для внутрішньогосподарського користування. На відміну від пояснювальної записки їх зміст більш конкретний. Тут відображаються недоліки або досягнення, сума резервів, наведені конкретні заходи з використання їх у виробництві. І довідки, і висновки за результатами подаються заінтересованим службам підприємства з метою прийняття обгрунтованих управлінських рішень, що спрямовані на поліпшення виробничої ситуації, яка аналізувалася.
Нерідко в процесі проведення аналітичної роботи застосовується такоє безтекстове оформлення результатів аналізу. Воно складається з постійного макета аналітичних таблиць без пояснювального тексту. Такі таблиці дозволяють систематизувати, узагальнювати досліджувальний матеріал і представляти його в простій для сприйняття формі. До безтекстового оформлення результатів відносяться також графіки, діаграми, які наочно відображають господарський процес та його результати. При цьому залежно від межі аналізу економічних явищ застосовуються різні способи відображення економічних показників:
- за призначенням: діаграми, порівняння, хронологічні графіки;
- за способом побудови графічного образу: лінійні, стовпчикові, кругові тощо.
Слід зазначити, що з переходом до ринкової економіки потреба в аналітичний інформації значно зросла. Це пов’язано з необхідністю розробки й обгрунтування бізнес-планів, комплексної оцінки ефективності короткострокових і довгострокових управлінських рішень. В зв’язку з цим автоматизація аналітичних розрахунків стала об’єктивною необхідністю, тому що:
- автоматизація підвищує продуктивність праці економістів-аналітиків, звільняє від технічної роботи і дозволяє проводити більш глибокі дослідження економічних явищ і процесів;
- автоматизація дозволяє глибше вивчати і досліджувати вплив факторів, виявляти резерви підвищення ефективності виробництва;
- автоматизація підвищує оперативність та якість аналізу.
Автоматизація аналітичних розрахунків і аналіз господарської діяльності зростають на вищий рівень у зв’язку з організацією на підприємстві автоматизованого робочого місця економіста-аналітика. АРМ економіста-аналітика – це робоче місце, забезпечене персональним ЕОМ, які на основі використання програмного, методичного та інформаційного забезпечення дозволяють автоматизувати аналітичні розрахунки.
Тема 4. АНАЛІЗ ВИРОБНИЦТВА ПРОДУКЦІЇ, РОБІТ І ПОСЛУГ
1. Значення і завдання аналізу виробництва продукції
У нових ринкових умовах господарювання всі підприємства отримали повну оперативну самостійність — яку і скільки випускати продукції, з ким співробітничати і кому продавати свої вироби, як організовувати і відповідно планувати всі виробничі процеси. Зрозуміло, що ця свобода дій надається для належного врахування кон’юнктури ринку, його потреб і вимог.
Правильно обрана стратегія виробництва і належні обсяги випуску продукції забезпечують бажаний обсяг реалізації і відповідні масштабам цієї діяльності прибутки. Тому виробнича діяльність підприємства, зовнішньо вільна і нічим не обмежена, врешті-решт жорстко зумовлюється загальною економічною ситуацією, галузевими пропорціями і платоспроможним попитом населення
У процесі аналізу виробничої діяльності підприємства потрібно розглянути такі питання:
а) якість планування виробництва, напруженість і обґрунтованість планів діяльності як у цілому, так і окремих виробничих підрозділів; б) оцінка виконання планів виробництв, постачання і реалізації продукції, динаміки обсягів виробництва;
в) визначення основних факторів, що впливали на загальні обсяги виробництва протягом останніх років, зокрема у звітному періоді;
г) розкриття взаємозв’язку і взаємозумовленості показників обсягу виробництва, реалізації, асортименту, якості виробів тощо;
д) визначення внутрішньогосподарських резервів зростання обсягів випуску продукції та реалізації, а також розробка заходів щодо їх використання.
Для виконання аналітичного дослідження використовують статистичну звітність про виробництво продукції, форма № 1-п, а також планові матеріали відповідного відділу і бухгалтерські дані про випуск, відвантаження і реалізацію продукції, інші оперативні дані виробничої діяльності. Бажано також ознайомитись із залишками незавершеного виробництва, готової продукції на складі і товарів відвантажених (форма № 1).
Аналіз обсягів виробництва продукції звичайно починають з оцінки того, як виконано план виробництва в цілому по підприємству і в розрізі його основних виробничих одиниць, які були рівні виконання по місяцях і кварталах звітного періоду, визначають причини можливих невдач і винних у цьому осіб.
Враховуючи складне економічне становище в країні, повсюдний спад виробництва, доцільно особливо уважно вивчити динаміку обсягів випуску продукції на якомусь підприємстві. При цьому використання натуральних вимірників обсягів випуску продукції найбільш доречне, оскільки дає змогу запобігти перекрученням, котрі заподіює інфляція. Якщо ці вимірники не можна використати, то обсяги вимірюють у незмінних цінах.
Дані табл. 5.1 свідчать, що обсяги виробництва продукції невпинно знижувались в останнє п’ятиріччя і становили під кінець половину того, що було у першому році. Водночас можна стверджувати, що темпи падіння виробництва в останні три роки дещо сповільнились. Проте загальну динаміку обсягів виробництва слід оцінити як незадовільну.
Таблиця. Динаміка виробництва продукції
| П’ятирічний період | |||||
| Показник | 1-й рік | 2-й рік | 3-й рік | 4-й рік (минулий) | 5-й рік (звітний) |
| 1. Виробництво цементу, тис.т | 2254 | 1803 | 1532 | 1257 | 1124 |
| 2. Відсоток до попереднього року | 100 | 80 | 85 | 82 | 89 |
|
3. Відсоток до 1-го року |
100 |
80 |
68 |
56 |
50 |
Аналізуючи динаміку обсягів виробництва, треба обов’язково визначити, які фактори спричинили таку тенденцію розвитку, й виокремити такі, що діяли на народногосподарському рівні, тобто були зовнішніми. У нашому прикладі цементне виробництво, пов’язане з будівництвом, зазнало спаду за браком інвестицій у зв’язку з кризою в економіці України.
Проте внутрішні фактори заслуговують на увагу не менше. Обсяг виробництва можна збільшити, використовуючи дорожчі матеріали і відповідно піднімаючи ціну виробів, або, навпаки, збільшуючи у складі рецептур дешеві компоненти, а зекономлені дефіцитні спрямовуючи на додатковий випуск продукції. Всі заходи щодо розвитку спеціалізації та кооперації також помітно впливають на обсяги виробництва. Регулювання рівня якості та зміни асортименту були “улюбленими” засобами збільшення обсягів виробництва на підприємствах і навіть галузях промисловості колишнього СРСР. До речі, сучасний ринок ефективно бореться з цими “хитрощами” простим зниженням попиту.
Аналіз асортименту і структури випуску продукції. Одним із важливих напрямів деталізації обсягу випуску продукції є вивчення його в асортиментно-структурному розрізі. Під асортиментом розуміють перелік видів продукції, що виробляється, із зазначенням обсягів випуску. Більш вузьким поняттям є номенклатура випуску, яка характеризує тільки кількість, різноманітність продукції, що виробляється. Нарешті, структура — це співвідношення окремих виробів у загальному обсязі виробництва, вираженому здебільшого у відсотках. Зміна асортименту в порівнянні з планом приводить до асортиментних, а структури випуску — структурних зрушень. Взагалі ці явища тісно пов’язані одне з одним, і тому ми маємо єдині асортиментно-структурні зрушення у випуску продукції.
Дані про виконання плану з асортименту наведено в табл. 5.2.
Таблиця. Вихідні дані для аналізу асортименту
|
Випуск продукції, тис. грн. |
Зараховується |
||||
|
Виріб |
за планом |
фактично |
виконання плану, % |
плану |
|
|
1 |
2 |
3 |
4 |
5 |
|
|
А |
80 |
100 |
125 |
80 |
|
|
Б |
200 |
120 |
60 |
120 |
|
|
В |
50 |
60 |
120 |
50 |
|
|
Г |
400 |
400 |
100 |
400 |
|
|
Д |
150 |
190 |
126 |
150 |
|
|
Б* |
120 |
60 |
50 |
60 |
|
|
Є |
— |
80 |
— |
||
|
Разом |
1000 |
1010 |
101 |
860 |
|
“Е” — новий вид продукції замість застарілої “Є”.
Розрахунок показників виконання плану асортименту здійснюють трьома способами.
Перший має назву “спосіб найменшого числа”. Його суть полягає у виборі меншої з двох сум. Інакше кажучи, береться фактична сума, проте за умови, що вона не перевищує планове завдання. В табл. 5.2 ці залікові суми разом становили 860 тис. грн. Звідси коефіцієнт асортиментності становитиме:
Кас= = 0,86
Другий спосіб передбачає брати як загальний показник найменший відсоток виконання плану серед усіх виробів, тобто 50%, а у вираженні коефіцієнта — 0,5.
Третій спосіб пропонує знаходити співвідношення кількості виробів з повним виконанням плану й кількості планових позицій. Цей показник тісно пов’язаний з номенклатурою продукції, тому його називають коефіцієнтом номенклатурності:
Кн= = 0,667
Отже, згідно з усіма способами план з асортименту суттєво не виконано. При аналізі потрібно звернути увагу на розширення й оновлення асортименту. У нашому прикладі планувалося оновлення асортименту на 12% (120 : 1000 • 100), однак фактично частка оновленої продукції з урахуванням фактичного обсягу випуску становила менше як 6% (60 : 1010 • 100). Суттєвим недоліком є те, що підприємство продовжило виробництво застарілої продукції “Є”, яка не має попиту на ринку.
Треба зазначити, що сьогодні не можна пояснювати зрушення в асортименті й структурі випуску продукції якимись “об’єктивними” причинами, бо всі вони оперативно враховуються на самому підприємстві через коригування планових завдань. Тому відхилення при виконанні плану — це відверто погана праця виконавців і адміністраторів низових ланок (дільниць, цехів, філій).
Завершуючи аналіз, слід дати оцінку проведеної роботи щодо підготовки нових зразків продукції для виробництва і стану науково-дослідних і конструкторських розробок взагалі, які можуть бути запорукою майбутніх успіхів підприємства..
2. Аналіз якості продукції
У сучасних умовах господарювання великого значення набуває поліпшення якості виробленої продукції. Це треба усвідомлювати, але не на словах, як це здебільшого було раніше, а повсякденно й копітко займатися цією справою. Ті підприємства, які не позбулися старих стереотипів у роботі, в тому числі нехтували якістю продукції, зараз зазнали відчутних втрат у конкурентній боротьбі з іноземними виробниками. Красномовним прикладом є робота взуттєвої промисловості, та й усієї легкої промисловості України взагалі.
Аналіз якості продукції ґрунтується на системі численних показників, серед яких слід вирізнити загальні й часткові, прямої та побічної дії. Найбільш узагальнюючий характер мають частка продукції, атестована державою як продукція вищої якості (зараз цього не роблять), частка продукції, яка одержала товарні знаки, в загальному обсязі випуску. Своєрідним знаком якості є фірмовий знак всесвітньо відомих корпорацій, які вибороли славу виробників якісної продукції. Досить надійним показником якості може бути відповідність міжнародним стандартам. Крім того, використовують такі загальні об’єктивні показники якості:
сортність (легка, харчова, хімічна та інші галузі промисловості);
марочність (харчова, промисловість будівельних матеріалів);
вміст корисних речовин або шкідливих домішок (% до загального обсягу або ваги);
строк служби (ресурс) і надійність;
призначення одного з часткових показників якості як єдиного провідного (міцність металів, калорійність харчів, теплотворність палива тощо).
У процесі аналізу вивчають і такі побічні показники якості продукції:
гарантійний термін роботи, кількість і вартість гарантійних (безплатних для споживачів) ремонтів у розрахунку на один виріб;
наявність рекламацій, їхні кількість і вартість;
відсоток браку;
пониження у сортності продукції за межами підприємства;
відсоток повернення продукції на виправлення дефектів;
відповідність моді;
наявність і рівень попиту на даний виріб тощо. Оцінюючи зміну якості продукції на підприємстві, слід надавати перевагу об’єктивним і кількісним показникам якості, які забезпечують належну точність визначення стану якості продукції. Найбільш вдалою ілюстрацією цього може бути аналіз показника сортності продукції.
Сортність використовують щодо продукції, в якій допускаються певні, несуттєві, відхилення деяких ознак і якостей від чинних стандартів і технічних вимог. Зважаючи на кількість передбачених сортів і співвідношення їх у загальному обсязі виробництва, визначають середній показник сортності як за планом, так і фактично. Конкретні дані для аналізу сортності наведено в табл. 5.3.
Виконання плану за сортністю можна визначити трьома основними способами.
Спосіб першосортних одиниць. Наведені в табл. 5.3 по-сортові коефіцієнти (на підставі посортових знижок) слід помножити на відповідну кількість продукції або показники частки і одержані суми додати.
Плановий коефіцієнт сортності:
Кп = = = 0,96
Фактичний коефіцієнт сортності:
Кф= = =0,961
Оскільки величина фактичного показника більша за планову, можна зробити висновок, що фактична сортність продукції вища від планової,
Спосіб порівняння середньозважених цін. Якщо фактична середньозважена ціна одного виробу більша або дорівнює плановій, план за сортністю вважається виконаним. Це дуже простий спосіб, проте він має істотну ваду — його не можна використовувати для розрахунку загального показника по підприємству. Виходячи з даних табл. 5.3:
Планова ціна виробу 8640 грн. : 900 = 9,6 грн.
Фактична ціна виробу 9610 грн. : 1000 = 9,61 грн.
Здійснені розрахунки свідчать також про виконання плану за сортністю.
|
Таблиця |
5.3 |
|||||||
Сорт |
Сортовий коефіцієнт |
За планом | Фактично | |||||
|
Кількість виробів, шт. |
сума, грн. |
кількість виробів, шт. |
сума, грн. |
Виконання плану, % |
||||
|
І |
1,0 |
630 |
6300 |
730 |
7300 |
115,9 |
||
|
П |
0,9 |
180 |
1620 |
150 |
1350 |
83,3 |
||
|
Ш |
0,8 |
90 |
720 |
120 |
960 |
133,3 |
||
|
Разом |
х |
900 |
8640 |
1000 |
9610 |
111,2 |
||
Спосіб порівняння відсотків виконання плану у вартісному і натуральному вираженні. Випередження рівня виконання плану у вартісному вираженні 111,2% (9610 : 8640 • 100) в порівнянні з натуральним — 111,1% підтверджує факт виконання плану за сортністю.
З наведених вище трьох способів найбільш універсальним є спосіб першосортних одиниць, оскільки він практично виключає вплив зміни й асортименту продукції. Насамкінець виконують розрахунок впливу зміни кількості та якості продукції на обсяг її випуску у вартісному вираженні.
Розрахунок факторів:
1) зміна кількості виробленої продукції:
(1000 - 900) • 9,6 грн. = +960 грн.;
2) зміна якості (сортності) продукції:
(9,61 - 9,6) • 1000 = +10 грн.
Разом + 970 грн.
Перевірка розрахунку: 9610 - 8640 = 970 грн.
Частина виробів у процесі виробництва псується через порушення технології, несправності устаткування або низьку кваліфікацію чи несумлінність робітників. Це явище має назву “брак продукції”.
Брак може бути остаточним і виправним. При аналізі визначають загальну суму браку І відносну його величину (% браку), а також вивчають динаміку цього показника за ряд періодів. Особливу увагу потрібно приділити виявленню так званого прихованого браку, який з різних причин не обліковується, Цей брак фігурує як доброякісні деталі, напівфабрикати і навіть готові вироби І є причиною порушення в майбутньому ритму роботи і несподіваних збитків.
При аналізі браку обов’язково з’ясовують причини його виникнення, місцезнаходження, час і винуватців.
Важливими умовами профілактики браку є:
висока культура й організація виробництва;
стабільний ритм роботи і постачання;
впровадження у виробництво сучасних технологій і устаткування;
кваліфікація персоналу, його дисциплінованість і відповідальність тощо.
Варто також пам’ятати, що між якістю продукції і величиною браку існують складні й суперечливі зв’язки. Наприклад, зростання кількості бракованої продукції не обов’язково спричиняє погіршення ЇЇ якості, як це іноді вважається;
Рівень браку — це передусім показник якості роботи, налагодженості технологічних процесів і чіткої організації виробництва. Це також показник порушення ритму виробництва, погіршення організації та контролю за виробництвом.
3. Аналіз ритмічності та якості організації виробництва
Ритмічність виробництва — це насамперед чітка, стійка і . збалансована діяльність підприємства, яка дає змогу рівномірно випускати продукцію і виконувати свої зобов’язання перед споживачами. Ритмічна робота — це випуск продукції однаковими частками за будь-які однакові проміжки робочого часу. Розрізняють два поняття ритмічності:
ритмічність випуску продукції (товарної);
ритмічність виробництва (як завершеного, так і незавершеного).
Існує багато способів розрахунку показників ритмічності (аритмічності) роботи підприємства, однак навіть і найпростіші з них надійно характеризують це явище. На підставі даних табл. 5.4 проведемо розрахунок коефіцієнта ритмічності способом найменшого числа.
Таблиця 5.4. Дані для розрахунку коефіцієнта ритмічності
| Обсяг виробництва за місяць, % | Зараховується | ||
| за планом | фактично | в плановий ритм | |
| Перша | 33 | 22 | - 22 |
| Друга | 33 | 29 | 29 |
| Третя | 34 | 49 | 34 |
| Разом | 100 | 100 | 85 |
Отже, коефіцієнт ритмічності дорівнює 0,85, що свідчить про неритмічну роботу підприємства в цьому місяці.
Якщо потрібно проаналізувати ритм роботи за квартал або рік, відповідно знаходять обсяги виробництва у перші, другі та треті декади, а потім діють, як при аналізі даних за місяць. За відсутності планових показників ритму їх можна самостійно розрахувати, спираючись на саме визначення поняття ритмічності. Наприклад, за декаду має бути виконана третина місячного плану тощо.
Після того як буде з’ясовано ступінь ритмічності роботи, слід перейти до вивчення основних факторів, які зумовлювали можливі порушення ритмічності (рис. 2).
Неритмічність роботи притаманна багатьом підприємствам. Тому треба ретельно вивчати не лише причини цієї хронічної виробничої “хвороби”, а й її наслідки, а саме:
збільшення кількості браку і відходів сировини й матеріалів;
погіршення якості продукції;
подорожчання собівартості продукції;
порушення у ритмі відвантаження, а отже, затримка реалізації продукції;
посилення плинності кадрів;
Комплексне виробництво забезпечує нормальний процес зборки готових виробів і запобігає затримкам у зв’язку з відсутністю якихось деталей. Засобом, який забезпечує необхідний темп збірних робіт при деяких неузгодженнях поточного виробництва деталей, є незавершене виробництво. Тому при аналізі комплектності виробництва треба звертати увагу і на комплектність залишків деталей і вузлів у незавершеному виробництві. Водночас треба пересвідчитись, наскільки фактична наявність деталей відповідає даним обліку і плановій потребі.
5. Аналіз попиту, стану ринку та обсягу реалізації продукції
Фактори, які впливають на обсяг реалізації продукції.
Виробничі фактори. До них входять:
Рівень виконання плану виробництва товарної продукції.
Якість продукції.
Асортиментно – структурні вимоги у випуску продукції.
Ритмічність випуску продукції.
Фактори, які пов`язані з роботою відділу збуту і складів:
Рівень забезпечення кадрами, устаткуванням і відповідними складськими приміщеннями.
Загальний рівень організації роботи з маркетингу.
Величина замовлень.
Стан і комплектність залишків готової продукції на складах.
Забезпеченість тарою і упаковкою.
Фактори, які пов`язані з транспортуванням продукції.
Відповідність кількості і видів транспортів для перевезення продукції (зроблених замовлень і договірних домовленостей).
Ритмічність подачі транспорту.
Дотримання термінів перевезень та інших договірних умов.
Фактори, які пов`язані з роботою фінансових та інших підрозділів підприємства.
Вибір форм розрахунків з покупцями.
Своєчасність і якість оформлення платіжних документів та стан контролю за їх сплатою.
Вивчення платоспроможності покупців і можливі форми співпраці.
Інші фактори:
Терміни документообігу.
Зміна цін і коньюнктури ринку.
Зміни митних правил і загального законодавства.
6. Аналіз виробничих ресурсів і організаційно-технічного рівня підприємства
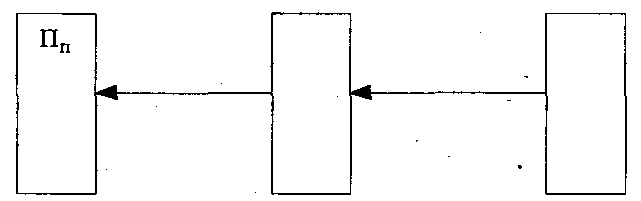
1. Підприємство із збалансованими потужностями окремих виробництв
2. Підприємство з окремими виробництвами різної потужності
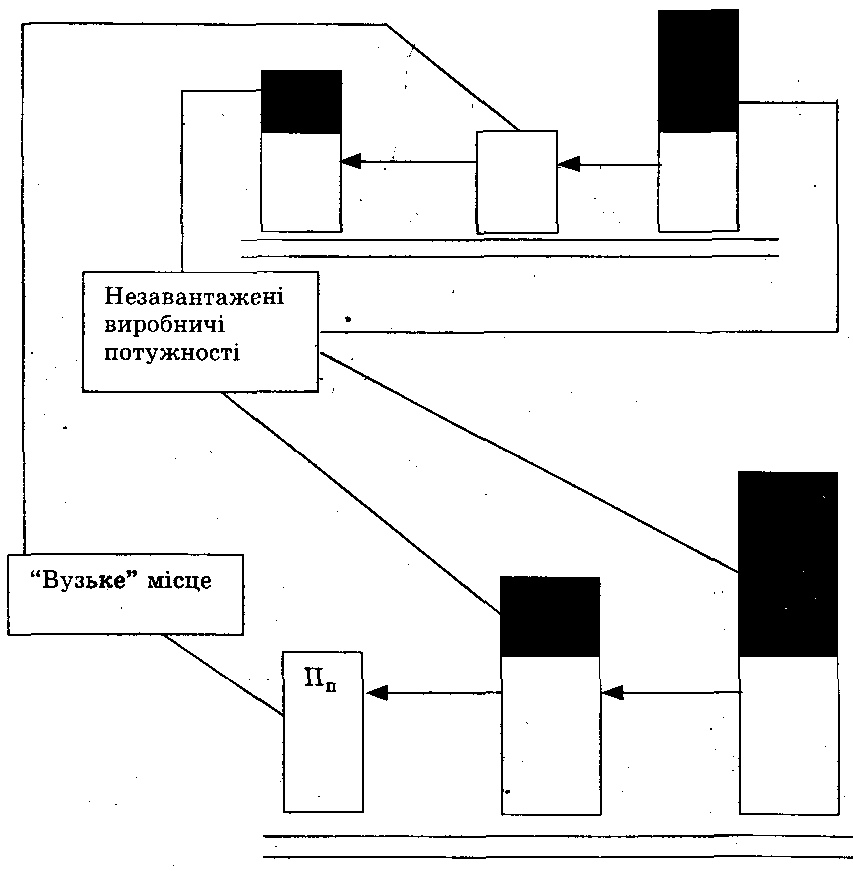
Рис. 5. Визначення виробничої потужності підприємства <П )
7. Аналіз використання основних фондів
Усі показники використання основних фондів звичайно поділяються на дві групи показників:
• екстенсивного використання;
• інтенсивного використання.
Показники екстенсивного використання характеризують роботу устаткування за часом або за кількістю (охопленням). Показники інтенсивного використання пов'язані з його виробітком, тобто визначають рівень використання потужності. Останні показники обов'язково мають одиниці виміру (гривні, штуки, метри та ін.).
У процесі аналізу досліджуються склад і структура календарного фонду верстатного часу, співвідношення наявного, встановленого і діючого устаткування. Коефіцієнт змінності роботи устаткування дає змогу порівняти цей показник з плановим, вивчати його в динаміці та в порівнянні з іншими спорідненими підприємствами. За наявністю інформації аналізують також склад і використання виробничих та допоміжних площ.
Особливу увагу завжди звертають на розрахунки та аналіз показника фондовіддачі (фондомісткості продукції). Потрібно розібратися у тенденціях її зміни і вивчити фактори, які на неї впливають.
Після цього слід перейти до аналізу використання окремих типів устаткування і машин. Недоліки в їх використанні можуть бути пов'язані з:
1) наявністю диспропорцій у діючому парку верстатів;
2) змінами асортименту структури випуску продукції, а отже, і потреби у тих або інших видах устаткування;
3) рівнем забезпеченості матеріально-технічними ресурсами і кваліфікованою робочою силою;
4) технічним станом, якістю ремонтів і догляду за устаткуванням;
5) іншими причинами.
Таблиця 7.2. Дані для аналізу використання основних засобів.
| Показники | За планом | Фактично | Відхилення (+,-) |
| 1.Обсяг товарної продукції, тис. грн. | 1320 | 1323 |
+3 |
|
2. Середньорічна вартість основних виробничих фондів, тис. грн. 3. Виробничі площі, м2 |
660 |
696,3 |
+36,3 |
|
4. Кількість верстатів, шт. |
75 |
80 |
+5 |
|
5. Кількість годин, відпрацьованих усіма верстатами за рік ,6. 3 них у першу зміну |
150000 100 000 |
132300 94500 |
-17 700 -5500 |
|
Розрахункові показники |
|||
|
7. Фондовіддача (рядок 1 : рядок 2) |
2,0 |
1,9 |
-0,1 |
|
8. Кількість годин, відпрацьованих одним верстатом за рік (рядок 5 : :рядок 4) |
2000 |
1653,75 |
-346,25 |
|
9. Випуск продукції на одиницю площі, грн./м2 (рядок 1 : рядок 3) |
100 |
105 |
+5 |
|
10. Середньорічний виробіток одного верстата, грн (рядок 1 : рядок 4) |
17 600 |
16 537,5 |
-1062,5 |
|
11.Середній виробіток за 1 верстато-год, грн.(рядок 1 :рядок 5) |
8,8 |
10,0 |
+1,2 |
| 12.Коефіцієнт змінності (рядок 5 : : рядок 6) | 1,5 | 1,4 | -0,1 |
|
Розрахунок впливу факторів на обсяг товарної продукції за даними, наведеними в табл. 7.2 І. З використанням величини основних фондів зміна величини виробничих основних фондів 36,3 • 2 = 72,6 тис. грн.; зміна фондовіддачі - (-20,1) • 696,3 = -69,63 тис. грн. |
|
Разом +3,03 тис. грн. II. З використанням виробничих площ 1) зміна виробничих площ (-600) • 100 = -60,0 тис. грн.; |
|
2) зміна випуску продукції в розрахунку на одиницю площі 5 • 12 600 = 63,0 тис. грн. |
|
Разом 3,0 тис. грн. III. З використанням кількості верстатів зміна кількості верстатів 5 -17,6 = 88 тис. грн.; 2) зміна середньорічного виробітку одного верстата (-1062,5) - 80 = -85 тис. грн. |
|
Разом. 3,0 тис. грн. IV. З використанням відпрацьованого часу зміна кількості відпрацьованих годин (-17 700) • 8,8 = -155,76 тис. грн.; зміна виробітку за 1 верстато-годину: 1,2 • 13 200 = 158,76 тис. грн. |
|
Разом 3,0 тис. грн. Те саме, але з трьома факторами можна подати так: зміна кількості верстатів 5 • 2000 • 8,8 = 88 000 грн.; зміна кількості годин, відпрацьованих одним верстатом за рік , (-346,25) • 80 • 8,8 = -243 760 грн.; 3) зміна середнього виробітку за 1 верстато-годину 1,2 • 1653,75 • 80 = 158 760 грн. |
|
Разом +3000 грн. Зведення резервів, тис. грн. Підвищення фондовіддачі до планового рівня 69,63 Доведення виробничих площ до планового рівня 60,0 Підвищення середньорічного виробітку одного верстата до планового 85,0 Більш повне використання часу роботи верстатів 155,76 5. Доведення часу роботи кожного верстата до запланованого рівня 243,76 |
|
Всього 243,76 |
Примітка. Оскільки всі резерви, крім другого, дублюють один одного, то слід брати тільки найбільший. Зменшення обсягу продукції за рахунок площ (екстенсивний фактор) не може бути резервом у разі виконання плану виробництва.
8. Аналіз забезпеченості і використання матеріальних ресурсів на підприємстві
Загальна оцінка виконання плану матеріально-технічного постачання
Обов'язковою умовою стійкого виробничого процесу е своєчасне і повне забезпечення його необхідними матеріальними ресурсами. Цими питаннями на підприємстві займається спеціальний підрозділ — відділ матеріально-технічного постачання, складські й транспортні служби. Значну увагу приділяють цьому плановий і технічний відділи, головні адміністратори підприємства.
У процесі аналізу необхідно дати оцінку, наскільки підприємство було в цілому забезпечене необхідними основними й допоміжними матеріалами, комплектуючими виробами, паливом та електроенергією тощо. Слід з'ясувати причини і визначити винних осіб, якщо по будь-яки» позиціях викривалися факти недопостачання, які шкодили процесу виробництва.
Однією з причин може бути недбале складання плану постачання, внаслідок чого мають місце пропуски потрібних матеріалів, а отже, не робляться відповідні замовлення постачальникам. Водночас допускаються прорахунки в обсягах потреби і термінах постачання. За допомогою аналізу слід з'ясувати, де провина постачальників матеріалів, а де недогляд якогось працівника підприємства.
Після цього треба проаналізувати якість придбаних матеріалів, комплектність постачання і дотримання передбачених угодами термінів виробництва та ритму. Треба взяти до уваги, що повне та якісне постачання значною мірою залежить від своєчасності укладання договорів і старанного відпрацювання всіх умов і зобов'язань. Це дає змогу уникнути багатьох непорозумінь і прикростей. Вибір постачальників і перехід на довгостроковий характер співробітництва з найбільш відповідальними і надійними є також важливим фактором нормального забезпечення підприємства матеріальними ресурсами.
Мета аналізу — показати, як на підприємстві налагоджено контроль за виконанням договірних умов постачальниками, які заходи вживались у разі затримок чи інших порушень у поставках, наскільки оперативно реагує підприємство на ті чи інші відхилення.
Певним показником у цій справі можуть бути суми штрафних санкцій, які подало підприємство своїм постачальникам для покриття збитків внаслідок порушень постачання. Доречно вивчити і "коефіцієнт корисної дії" цих санкцій, якість юридичного обґрунтування і супроводження. Взагалі юридичний бік процесу постачання, юридична підтримка договірних стосунків — дуже важлива справа, яка потребує окремої оцінки при аналізі.
Аналіз складських запасів матеріальних ресурсів
Певна неритмічність, а також недопостачання можуть бути повністю або частково нейтралізовані за допомогою складських запасів матеріалів та інших ресурсів. Отже, такі запаси виконують функцію амортизатора в постачанні.
При аналізі дається оцінка загальної величини складських запасів, динаміки Їх залишків, комплектності, наявності непотрібних і зіпсованих матеріалів та сировини. Як критерій при аналізі використовують нормативи, що розраховуються по групах і окремих видах матеріалів або сировини. Нормативи мають не тільки грошове, а й натуральне (дні запасу) вираження.
Незаповнення нормативів може спричинити неритмічність виробництва, навіть його тимчасові зупинки. Зайві запаси, або понаднормативні залишки, також небажані, оскільки потребують додаткових приміщень і фінансових ресурсів.
Основними причинами відхилень від нормативів є:
• зміна суми вступних, складських запасів для виробництва;
• відхилення, пов'язані з надходженням ресурсів на підприємство;
• зміна обсягів випуску продукції;
• зміна норм витрат ресурсів на виробництво окремих видів продукції;
• асортиментно-структурні зрушення у виробництві;
• недоліки в плануванні, обліку і зберіганні сировини й матеріалів;
• прорахунки в обчисленні нормативів тощо. Аналіз завершують розробкою заходів щодо оптимізації рівня складських запасів, поліпшення стану Їх зберігання і ліквідації понаднормативних запасів.
Аналіз використання матеріальних ресурсів
Недоліки в постачанні, зменшення обсягів матеріалів у поточних запасах можуть до певної міри компенсуватися економією Їх у процесі виробництва. І навпаки, перевитрати матеріальних ресурсів та Їх використання не за прямим призначенням спричиняють невиконання плану виробництва продукції при у цілому задовільному матеріальному постачанні.
Аналіз використання матеріалів здійснюється за допомогою узагальнюючих показників матеріаломісткості або зворотного до нього показника матеріаловіддачі. Ці показники можна розрахувати в цілому по всій товарній продукції, а також по окремих виробах. Слід вивчити зміну цього показника в динаміці та в порівнянні з іншими підприємствами, врахувати галузеві особливості формування витрат, ї нарешті, концентрують увагу на пошуку причин зміни цих показників і можливих резервів економії. В процесі аналізу використовують як допоміжні показники рівня відходів і браку продукції, коефіцієнт корисного використання сировини, норми витрат матеріалів, палива, енергії на окремі вироби.
Аналіз виконання норм витрат матеріалів та інших ресурсів є безперечно головним питанням цієї теми. Досліджуючи зміну норм витрат матеріальних ресурсів, слід урахувати, що основними причинами, які зумовлюють поступове Їх зниження, є:
а) конструктивне поліпшення виробів, у тому числі спрощення;
б) вдосконалення технології виробництва;
в) повторне використання відходів виробництва;
г) коригування рецептур;
г) зменшення частки кінцевого браку продукції;
д) зміна якості матеріалів (сировини), що споживається, а також продукції, що виробляється;
е) інші.
Під час аналізу слід оцінити обґрунтованість норм, своєчасність їх перегляду. Сучасне нормативне господарство — важлива умова для ощадливого використання ресурсів. Тому прискіпливий аналіз якості норм і засад їх формування дає змогу запобігти зайвим затратам ресурсів і тим самим істотно поліпшує ефективність роботи підприємства.
При проведенні аналізу дуже часто зустрічаються факти заміни матеріалів. Заміну здійснюють з метою здешевлення собівартості продукції, підвищення надійності виробів, поліпшення їх зовнішнього вигляду тощо. Проте у переважній більшості випадків мають місце так звані вимушені заміни, які, до речі, не завжди санкціонуються вищим керівництвом. Вони або зумовлені відсутністю деяких матеріалів взагалі чи у певний період, або викликані потребою здешевлення виробництва за будь-яку ціну. Такі заміни мають імпульсивний характер