Линейный множественный регрессивный анализ
ФЕДЕРАЛЬНОЕ АГЕНТСТВО ПО ОБРАЗОВАНИЮ
ГОСУДАРСТВЕННАЯ ТЕХНОЛОГИЧЕСКАЯ АКАДЕМИЯ
Кафедра ПМиИОЭ
Контрольная работа
по курсу
Эконометрика
(вариант 8)
Задача 1
В исходной таблице (вариант 8) представлены статистические данные о размерах жилой площади и стоимости квартир:
| Жилая площадь, х | Цена кв., у |
| 20 | 15,9 |
| 40,5 | 27 |
| 16 | 13,5 |
| 20 | 15,1 |
| 28 | 21,1 |
| 46,3 | 28,7 |
| 45,9 | 27,2 |
| 47,5 | 28,3 |
| 87,2 | 52,3 |
| 17,7 | 22 |
| 31,1 | 28 |
| 48,7 | 45 |
| 65,8 | 51 |
| 21,4 | 34,4 |
Требуется:
Построить поле корреляции и сформулировать гипотезу о виде уравнения регрессии (линейное, показательное, гиперболическое и т.п.).
Построить наиболее подходящее уравнение регрессии.
Оценить величину влияния фактора на исследуемый показатель с помощью коэффициента корреляции и детерминации.
Оценить качество построенной модели с точки зрения адекватности и точности. Для этого оценить математическое ожидание значений остаточного ряда, проверить случайность уровней остатков ряда, их независимость и соответствие нормальному закону. Для оценки точности использовать среднюю относительную ошибку аппроксимации.
С помощью коэффициента эластичности определить силу влияния фактора на результативный показатель.
Проверить значимость коэффициента регрессии и провести его интервальную оценку.
Рассчитать
прогнозное
значение результата,
если прогнозное
значение фактора
увеличилось
на 10 % от среднего
уровня. Определить
доверительный
интервал прогноза
для уровня
значимости
 .
Сделать выводы по полученным результатам.
Решение:
Для удобства вычислений в ходе решения будем достраивать исходную таблицу данных до вспомогательной (см. Приложение 1), округляя и занося в расчетную таблицу промежуточные результаты.
Построим поле корреляции:
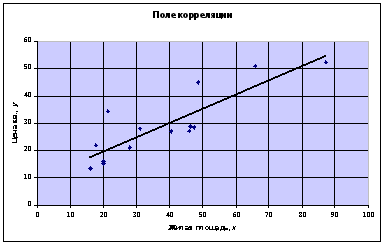
Визуальный анализ полученного графика показывает, что точки поля корреляции располагаются вдоль некоторой воображаемой прямой линии, но не очень плотно, рассеиваясь около неё. Поэтому делаем предположение о линейном виде уравнения регрессии. Нельзя сказать, что прослеживается тесная зависимость, но заметно, что с увеличением размера жилой площади х наблюдается тенденция к увеличению стоимости квартир у. Можно предположить, что связь размера жилой площади и ее стоимости положительная, не очень тесная, и на цену квартир оказывают влияние и другие факторы (район места ее расположения, этаж, наличие коммуникаций, состояние квартиры и т.п.).
Построим в соответствии с выбранным линейным видом уравнение регрессии:
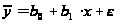
Чтобы определить параметры линейной модели с помощью метода наименьших квадратов, решим систему уравнений на основе исходных и расчетных данных:
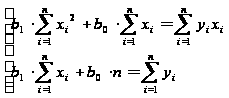
Рассчитав на основе исходных данных необходимые значения (графы 3, 5 таблицы Приложения 1), получаем систему:
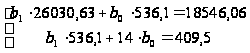
Решив полученную систему уравнений при помощи надстройки «Поиск решения» приложения MS Excel, находим:
b0 = 9,308595
b1 = 0,52076
Составим уравнение парной линейной регрессии:
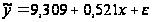
В декартовой системе координат ХОУ на поле корреляции строим график линии регрессии по найденному уравнению (рис.1).
Для оценки влияния фактора на исследуемый показатель вычислим линейный коэффициент корреляции и коэффициент детерминации.Используя надстройку приложения MS Excel «Пакет анализа» - инструмент «Корреляция», находим величину линейного коэффициента корреляции.
| Столбец 1 | Столбец 2 | |
| Столбец 1 | 1 | |
| Столбец 2 | 0,8559571 | 1 |
По величине
коэффициента
корреляции
 ,
принадлежащей
интервалу (0,7;
1), оценим качественную
характеристику
связи как сильную
прямую.
Находим парный коэффициент детерминации:

Изменение У примерно на 74 % определяется вариацией фактора х, на 26 % - влиянием других факторов. То есть изменения величины стоимости жилой площади на 74% обусловлены колебаниями ее размеров, и на 26 % - колебаниями и изменениями других факторов и условий.
Оценим качество построенной моделиПроизводим расчеты данных для граф 6-10 вспомогательной таблицы (Приложение 1).
Оценим качество построенной модели с точки зрения адекватности. Для этого проверим выполнение следующих требований:
Уровни ряда остатков имеют случайный характер. Для проверки выполнения данного требования воспользуемся критерием поворотных точек (пиков).
| -3,829 | -3,4095 | -4,145 | -4,629 | -2,797 | -4,7313 | -6,0229 | -5,7565 | -2,4402 | 3,4693 | 2,4879 | 10,3183 | 7,4092 | 13,9416 |
| + | - | + | + | - | - | + | - | + | + | + | + |
Число поворотных точек р = 8
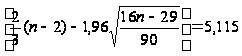
Поскольку р > 5, требование считаем выполненным.
Математическое ожидание уровня ряда остатков равно нулю.
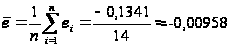
Поскольку полученное значение близко к 0, требование считаем выполненным.
Дисперсия каждого отклонения одинакова для всех х. Для проверки выполнения данного требования используем критерий Гольдфельда-Квандта. Исходные значения х расположим в возрастающем порядке:
| Жилая площадь, х | Цена кв., у. |
| 16 | 13,5 |
| 17,7 | 22 |
| 20 | 15,9 |
| 20 | 15,1 |
| 21,4 | 34,4 |
| 28 | 21,1 |
| 31,1 | 28 |
| 40,5 | 27 |
| 45,9 | 27,2 |
| 46,3 | 28,7 |
| 47,5 | 28,3 |
| 48,7 | 45 |
| 65,8 | 51 |
| 87,2 | 52,3 |
Делим полученную таблицу на 2 равные части
| Жилая площадь, х | Цена кв., у | Жилая площадь, х | Цена кв., у |
| 16 | 13,5 | 40,5 | 27 |
| 17,7 | 22 | 45,9 | 27,2 |
| 20 | 15,9 | 46,3 | 28,7 |
| 20 | 15, | 47,5 | 28,3 |
| 21,4 | 34,4 | 48,7 | 45 |
| 28 | 21,1 | 65,8 | 51 |
| 31,1 | 28 | 87,2 | 52,3 |
По каждой группе строим уравнение регрессии:
| Жилая площадь, х | Цена кв., у |
|
|
| 16 | 13,5 | 256 | 216 |
| 17,7 | 22 | 313,29 | 389,4 |
| 20 | 15,9 | 400 | 318 |
| 20 | 15,1 | 400 | 302 |
| 21,4 | 34,4 | 457,96 | 736,16 |
| 28 | 21,1 | 784 | 590,8 |
| 31,1 | 28 | 967,21 | 870,8 |
|
154,2 |
150 |
3578,46 |
3423,16 |


Чтобы определить параметры линейной модели с помощью метода наименьших квадратов, решим систему уравнений:
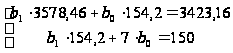
Решив полученную систему уравнений при помощи надстройки «Поиск решения» приложения MS Excel, находим:
b0= 7,01310810173176
b1= 0,65439846490193
Составим уравнение парной линейной регрессии:
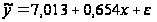
На его основе найдем расчетные значения результативного показателя, а также ряд остатков и остаточные суммы квадратов для первой группы:
| Жилая площадь, х | Цена кв, у |
|
|
|
|
( |
| 16 | 13,5 | 256 | 216 | 17,477 | -3,977 | 15,816529 |
| 17,7 | 22 | 313,29 | 389,4 | 18,5888 | 3,4112 | 11,636285 |
| 20 | 15,9 | 400 | 318 | 20,093 | -4,193 | 17,581249 |
| 20 | 15,1 | 400 | 302 | 20,093 | -4,993 | 24,930049 |
| 21,4 | 34,4 | 457,96 | 736,16 | 21,0086 | 13,3914 | 179,3296 |
| 28 | 21,1 | 784 | 590,8 | 25,325 | -4,225 | 17,850625 |
| 31,1 | 28 | 967,21 | 870,8 | 27,3524 | 0,6476 | 0,4193858 |
|
154,2 |
150 |
3578,46 |
3423,16 |
176,0978 |
0,0622 |
267,5637 |


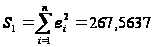
Рассчитаем аналогичные параметры для второй группы данных:
| Жилая площадь, х | Цена кв, у |
|
|
|
|
( |
| 40,5 | 27 | 1640,25 | 1093,5 | 28,6765 | -1,6765 | 2,81065225 |
| 45,9 | 27,2 | 2106,81 | 1248,48 | 31,9003 | -4,7003 | 22,0928201 |
| 46,3 | 28,7 | 2143,69 | 1328,81 | 32,1391 | -3,4391 | 11,8274088 |
| 47,5 | 28,3 | 2256,25 | 1344,25 | 32,8555 | -4,5555 | 20,7525803 |
| 48,7 | 45 | 2371,69 | 2191,5 | 33,5719 | 11,4281 | 130,60147 |
| 65,8 | 51 | 4329,64 | 3355,8 | 43,7806 | 7,2194 | 52,1197364 |
| 87,2 | 52,3 | 7603,84 | 4560,56 | 56,5564 | -4,2564 | 18,116941 |
|
381,9 |
259,5 |
22452,17 |
15122,9 |
259,480 |
0,0197 |
258,3216 |
Решив полученную систему уравнений
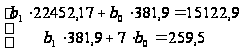
при помощи надстройки «Поиск решения» приложения MS Excel, находим:
b0= 4,49765806824428
b1= 0,59705785159018
Составим уравнение парной линейной регрессии:
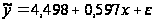
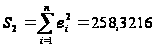
По критерию Гольдфельда-Квандта найдем расчетное значение
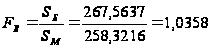
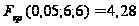
(табличные значения критерия Фишера – в Приложении 5).
Поскольку
 <
 ,
то условие
гомоскедастичности
выполнено.
Значения уровней ряда остатков независимы друг от друга. Проверку на отсутствие автокорреляции осуществим с помощью d-критерия Дарбина-Уотсона:
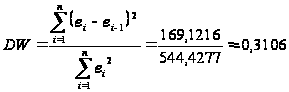
Поскольку d< d1 0,31<1,08 (табличные значения критерия – в Приложении 2), то гипотеза об отсутствии автокорреляции отвергается, и имеется значительная автокорреляция.
Уровни ряда остатков распределены по нормальному закону. Проверку выполнения требования проведем по RS-критерию:
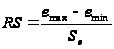
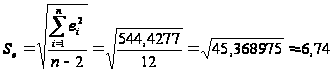
Для объема генеральной совокупности, равного 14, и уровня вероятности ошибки в 5 %, табличные значения нижней и верхней границ RS-критерия равны соответственно 2,92 и 4,09 (табличные значения критерия – в Приложении 3). Поскольку рассчитанное значение критерия не попадает в интервал табличных значений, гипотеза о нормальном распределении отвергается.
Оценим качество построенной модели с точки зрения точности. Для этого используем среднюю относительную ошибку аппроксимации, рассчитав данные для графы 11 вспомогательной таблицы (Приложение 1).
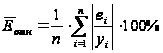
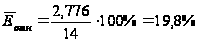
В среднем смоделированные значения стоимости квартир отклоняются от фактических на 19,8 %. Подбор модели к фактическим данным можно оценить как не очень точный, отклонения фактических значений от теоретических заметные.
С помощью коэффициента эластичности определим силу влияния фактора на результативный показатель.Рассчитаем средние значения фактора и результативного показателя:
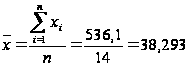
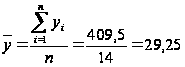
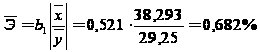
Средний коэффициент эластичности показывает, что в среднем при повышении размера жилой площади на 1% от своего среднего значения ее стоимость увеличивается на 0,682% от своего среднего значения.
Проверим значимость коэффициента регрессии и проведем его интервальную оценку.Значимость коэффициента b1 определим с помощью t-критерия Стьюдента (табличные значения критерия приведены в Приложении 4). Рассчитаем опытное значение критерия:

При этом среднеквадратическое отклонение коэффициента b1 найдем по формуле:
 ,
где остаточное среднеквадратическое отклонение найдем:
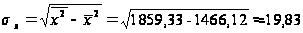
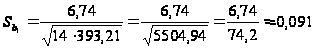
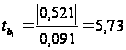
Поскольку
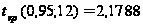 ,
то
 и коэффициент
b1, как и
все уравнение
регрессии,
является значимым.
Таким образом, можно считать, что предполагаемая зависимость стоимости квартиры от ее размера подтвердилась и статистически установлена.
Проверим значимость выбранного коэффициента с помощью критерия Фишера:
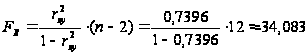
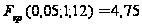
Наблюдаемое
значение F–критерия
превышает
табличное:
34,083 > 4,75, т.е. выполнено
неравенство
 ,
а значит, в 95 %
случаев уравнение
регрессии
статистически
значимо и отражает
существенную
зависимость
между размером
цены квартиры
от ее жилой
площади. Уравнение
можно признать
надежным и
значимым,
доказывающим
наличие исследуемой
зависимости.
Доверительный
интервал для
 рассчитывается
по формуле:
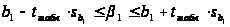
При выбранной надежности g=0,95 получим:
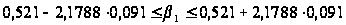 ,
откуда
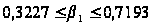 .
Таким образом, с надежностью 95% можно утверждать, что истинное значение параметра b1 будет заключено в пределах от 0,3227 до 0,7193.
Рассчитаем прогнозное значение результата, если прогнозное значение фактора увеличится на 10% от среднего уровня.Полученные оценки уравнения регрессии позволяют использовать его для прогноза численных значений стоимости жилой площади. Но как уже говорилось, точность модели невысока.
В случае увеличения фактора на 10 % от своего среднего значения размер данного увеличения составит:
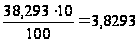
Прогнозное значение фактора при этом составит:
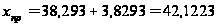
Точечный прогноз:
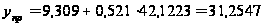
Т.е. по модели предсказываем, что если жилая площадь квартиры, увеличившись на 10 % от своего среднего значения, составит 42,12 условных единиц, то ожидаемая (прогнозная) величина ее стоимости составит 31,25 условных единиц.
Доверительный интервал для среднего размера стоимости квартиры при условии, что ее жилая площадь составляет х = 42,12 условных единиц с надежностью g=0,95:
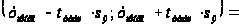
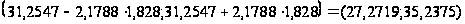
где стандартная ошибка для средних значений:
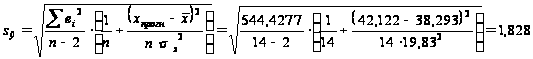
Т.е. средний размер стоимости жилой площади размером 42,1223 условные единицы находится в границах от 27,2719 до 35,2375 условные единицы.
Доверительный интервал для индивидуальных значений размера стоимости квартир с жилой площадью 42,1223 условные единицы с надежностью g=0,95:
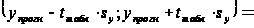
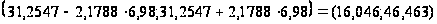 ,
где стандартная ошибка для индивидуальных значений:
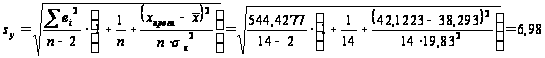
Таким образом, если размер жилой площади будет находиться на уровне 42,1223 условные единицы, то возможный размер ее стоимости в 95% случаев может находиться внутри интервала от 16.046 до 46.463 условные единицы. Этот интервал определяет границы, за пределами которых могут оказаться не более 5% значений стоимости квартир, которые могли быть зафиксированы при размере их жилой площади в 42,1223 условные единицы.
Выводы, сделанные ранее подтвердились. Интервальный прогноз не отличается высокой точностью, но вполне пригоден для практического использования.
Полученные результаты позволяют сделать следующие выводы:Статистически значимый коэффициент регрессии b1 и коэффициент корреляции rух свидетельствуют о наличии сильной зависимости стоимости квартиры от размера ее жилой площади. Можно считать, что наличие этой зависимости статистически доказано, направление и общая тенденция отражена уравнением регрессии верно и согласуется с экономической теорией. Высокое значение коэффициента детерминации R2 указывает, что на формирование стоимости квартир существенное влияние оказывает именно размер их жилой площади и в значительно меньшей мере (порядка 26 %) - другие экономические факторы.
С другой стороны, относительная ошибка аппроксимации свидетельствует, что модель подобрана не точно: в среднем теоретические (смоделированные данные) отличаются от фактических на 19,8 %. В целом применение полученного уравнения регрессии возможно в случае повышения его прогностической силы и практической ценности за счет увеличения объема выборки.
Задача 2
В исходной таблице (вариант 8) представлены статистические данные о различных параметрах уровня жизни населения в 2004 г.:
| № |
Страны |
Х1 |
Х3 |
Х6 |
Х8 |
Х9 |
У |
| 1 | Россия | 55 | 30 | 20,4 | 28 | 124 | 84,98 |
| 2 | Австралия | 100 | 47 | 71,4 | 121 | 87 | 30,56 |
| 3 | Австрия | 93 | 37 | 78,7 | 146 | 74 | 38,42 |
| 4 | Азербайджан | 20 | 12,4 | 12,1 | 52 | 141 | 60,34 |
| 5 | Армения | 20 | 4,3 | 10,9 | 72 | 134 | 60,22 |
| 6 | Белоруссия | 72 | 28 | 20,4 | 38 | 120 | 60,79 |
| 7 | Бельгия | 85 | 48 | 79,7 | 83 | 72 | 29,82 |
| 8 | Болгария | 65 | 18 | 17,3 | 92 | 156 | 70,57 |
| 9 | Великобритания | 67 | 39 | 69,7 | 91 | 91 | 34,51 |
| 10 | Венгрия | 73 | 40 | 24,5 | 73 | 106 | 64,73 |
| 11 | Германия | 88 | 35 | 76,2 | 138 | 73 | 36,63 |
| 12 | Греция | 83 | 24 | 44,4 | 99 | 108 | 32,84 |
| 13 | Грузия | 21 | 36 | 11,3 | 55 | 140 | 62,64 |
| 14 | Дания | 98 | 38 | 79,2 | 89 | 77 | 34,07 |
| 15 | Ирландия | 99 | 31 | 57 | 87 | 102 | 39,27 |
| 16 | Испания | 89 | 26 | 54,8 | 103 | 72 | 28,46 |
| 17 | Италия | 84 | 27 | 72,1 | 169 | 118 | 30,27 |
| 18 | Казахстан | 61 | 19,2 | 13,4 | 10 | 191 | 69,04 |
| 19 | Канада | 98 | 44 | 79,9 | 123 | 77 | 25,42 |
| 20 | Киргизия | 46 | 23,5 | 11,2 | 20 | 134 | 53,13 |
| 21 | Нидерланды | 86 | 37 | 72,4 | 176 | 59 | 28,00 |
| 22 | Португалия | 73 | 27 | 48,6 | 150 | 83 | 38,79 |
| 23 | США | 115 | 29 | 100 | 99 | 103 | 32,04 |
| 24 | Финляндия | 62 | 36 | 63,9 | 82 | 94 | 38,58 |
| 25 | Франция | 91 | 36 | 77,5 | 84 | 85 | 18,51 |
| 26 | Чехия | 82 | 45 | 34,7 | 65 | 114 | 57,62 |
| 27 | Япония | 40 | 20 | 83,5 | 60 | 119 | 20,80 |
| ∑ |
1966 |
837,4 |
1385,2 |
2405 |
2854 |
1181,05 |
|
|
|
72,81 |
31,01 |
51,3 |
89,07 |
105,7 |
43,74 |

Х1 - потребление мяса и мясопродуктов на душу населения (кг),
Х3 - потребление сахара на душу населения (кг),
Х6 - оценка ВВП по паритету покупательной способности в 1994 г. на душу населения (в % к США),
Х8 - потребление фруктов и ягод на душу населения (кг),
Х9 - потребление хлебных продуктов на душу населения (кг),
У – смертность населения по причине болезни органов кровообращения на 100000 населения.
Требуется:
Рассчитать параметры линейного уравнения множественной регрессии.
Определить сравнительную оценку влияния факторов на результативный показатель с помощью коэффициентов эластичности.
Оценить статистическую значимость параметров регрессионной модели с помощью t-критерия. Адекватность модели проверить с помощью F-критерия.
Оценить качество построенного уравнения с помощью средней ошибки аппроксимации.
Используя метод многошагового регрессионного анализа, построить регрессионную модель только со значимыми факторами и оценить ее параметры.
Определить прогнозное значение результата, если прогнозные значения факторов составляют 80 % от их максимальных значений.
Рассчитать
ошибки и доверительный
интервал прогноза
для уровня
значимости
и
 .
Сделать выводы по полученным результатам.
Решение:
Рассчитаем параметры линейного уравнения множественной регрессииДля удобства в ходе решения будем достраивать исходную таблицу данных до вспомогательной (см. Приложение 6), округляя и занося в ее промежуточные результаты. Уравнение множественной линейной регрессии для нашего случая имеет общий вид:
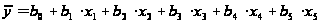
Параметры данного уравнения найдем с помощью инструмента «Регрессия» надстройки «Анализ данных» приложения MS Excel (результаты вычисления – в Приложении 7):
b0= 40,0007992
b1= 0,071828228
b2= 0,295651645
b3= -0,500054859
b4= -0,500054859
b5= 0,15192311
Получаем уравнение линейной множественной регрессии:
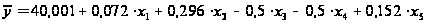
Определим сравнительную оценку влияния факторов на результативный показатель с помощью коэффициентов эластичности.
Т.к. факторы имеют различную природу и размерность, непосредственная оценка их влияния затруднена. Поэтому для каждого из них необходимо рассчитать свой коэффициент эластичности.
Для расчета коэффициентов найдем средние значения факторов и результативного показателя:
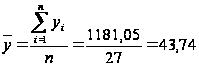
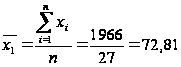
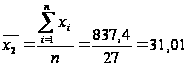
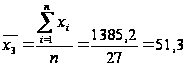
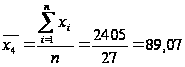
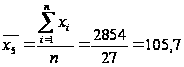
Подставим полученные значения в формулу:

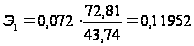
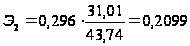
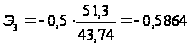
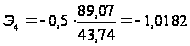
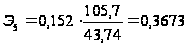
Таким образом, смертность населения по причине болезни органов кровообращения на 100000 населения увеличивается примерно на 0,12 % при увеличении потребления мяса и мясопродуктов на душу населения на 1 %, на 0,21% при увеличении на 1% потребления сахара на душу населения и на 0,37% при увеличении потребления хлебных продуктов на душу населения на 1%.
А при увеличении оценки ВВП по паритету покупательной способности в 1994 г. на душу населения на 1% результативный показатель, наоборот, уменьшится на 0,59%. Увеличение же потребления фруктов и ягод на душу населения на 1% повлечет снижение смертности примерно на 1,02%.
Оценим статистическую значимость параметров регрессионной модели с помощью t-критерия.Расчетные значения критерия для пяти заданных параметров получили с помощью инструмента «Регрессия» надстройки «Анализ данных» приложения MS Excel (результаты вычисления – в Приложении 7):


Поскольку
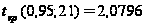 ,
то коэффициенты
b1, b2,
b3, b4,
b5 не являются
значимыми для
построенной
модели.
Адекватность модели проверим с помощью F-критерия.
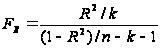
Величина множественного коэффициента детерминации R2=0,799, также рассчитана с помощью инструмента «Регрессия» надстройки «Анализ данных» приложения MS Excel (результаты вычисления – в Приложении 7). Построенную модель на основе этого параметра можно признать достаточно качественной. А изменение результативного показателя примерно на 80 % обусловлено влиянием факторов, включенных в модель.
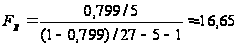
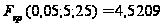
Наблюдаемое
значение F–критерия
превышает
табличное:
16,65 > 4,52, т.е. выполнено
неравенство
,
а значит, в 95 %
случаев уравнение
регрессии
статистически
значимо и отражает
существенную
зависимость
между факторами
и результативным
показателем.
Уравнение можно признать надежным и значимым, доказывающим наличие исследуемой зависимости.
Оценим качество построенного уравнения с помощью средней ошибки аппроксимации.Проведем необходимые дополнительные расчеты с вспомогательной таблицей (графа 11 Приложения 6). На основе полученных данных найдем значение средней ошибки аппроксимации:
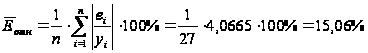
Полученное значение средней ошибки аппроксимации подтверждает удовлетворительную точность построенной модели.
Используя метод многошагового регрессионного анализа, построим регрессионную модель только со значимыми факторами и оценим ее параметры.Поскольку модель со всеми заданными факторами уже построена, и значимость каждого фактора рассчитана, можем перейти к следующему шагу анализа, исключив из модели самый незначимый фактор.
Исключаем фактор