Підвищення ефективності роботи ГЗКу
 пропорційно Di. Однак з теорії і
практики флотації відомо, що вилучення падає з ростом навантаження на технологічний
апарат, тобто пропорційність між і Di відсутній.
По-друге, при перебуванні характеристик рудопотока передбачається аддитивність властивостей компонентів суміші. У випадку вилучення це означає, що для кожного компонента в суміші вилучення має те ж значення, що було б, якби весь рудопотік був однорідним і складався винятково з даного компонента. Це припущення також представляється не цілком коректним.
Таким чином, при використанні середньозважених оцінок явно або неявно робиться два основних припущення - про лінійність зв'язку між середньозваженим і одиночними зваженими значеннями, а також про аддитивність властивостей компонентів суміші.
Очевидно, що при близьких властивостях руд, що змішуються, аддитивність може приблизно дотримуватися. Нелінійність же, оскільки вона зв'язана з реальними змінами потужності рудопотоків Di у широких межах, виявляється значною.
Розглянемо оцінку вилучення в змішаному рудопотоці, що, на відміну від середньозваженої, вимагає лише одного допущення - про аддитивність. З цієї причини згадана оцінка представляється більш точної.[6]
Суть її полягає в
обчисленні вилучення по сумарній потужності потоків руди і концентрату і по
середньозважених змістах металу відповідно до формули (2.8), у якій  і
 визначаються вираженнями
(2.9) - (2.11), а зміст металу
 в концентраті для
розширення спільності розглядається як середньозважене значення
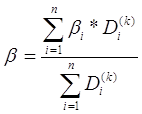 (2.13)
де  - очікувана якість і витрата
концентрату для руди, відн.од.,т/од.ч.
Вирішимо рівняння
(2.6) відносно 
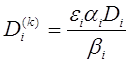 (2.14)
Підставивши (2.14) у (2.12), одержимо вираження для розрахунку вилучення
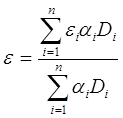 (2.15)
Вхідне в (2.15)  не є величиною, що зважується, а дедуктивно
випливає з припущення аддитивності властивостей збагачувальності руд, що
змішуються.
Розрахунки по
формулах (2.7) і (2.15) дають істотно різні результати. Так, наприклад,
середньозважений вилучення, розрахований по формулі (2.7) на основі даних
складає  = 79,784%. Вилучення, розраховане по
(2.15) з використанням тих же даних, = 81,604%. Розбіжність
 = 1,82%.
Є підстави припускати, що оцінка вилучення по формулі (2.15) досить точна. Проте, ступінь її придатності для практичних розрахунків вимагає експериментальної перевірки.[6]
2.2 Максимізація прибутку за рахунок підвищення вилучення
Задачу математичної оптимізації можна сформулювати як визначення таких значень деяких змінних величин, що задовольняють рядові обмежень, при яких досягається максимум визначеної функції.
У якості перемінних у задачах раціонального ведення господарства виступають ті інструменти, за допомогою яких здійснюється конкретний розподіл. Конкуруючі цілі, поставлені в задачі, поєднуються в цільову функцію, максимум якої потрібно знайти, а обмеження, що відбивають недолік ресурсів, визначають множина інструментальних величин, що задовольняють всім умовам. Цю множину називають припустимою множиною. Отже, математично задача раціонального ведення господарства є задачею добору з множини можливих варіантів таких значень інструментальних величин, при яких цільова функція досягає максимуму. [28]
Економіку можна розглядати як науку про застосування методів раціональної діяльності господарських інститутів. Таким чином, економічна наука розглядає розподіл обмежених ресурсів на різні цілі в домашнім господарстві, у фірмі й у ряді інших інститутів, що по суті є сферою дослідження економічної теорії.
У параграфі 2.1.2. приведено формули розрахунку прибутку. Для одержання максимального прибутку, з урахуванням зміни (оптимізації) параметра рудопотоків – вилучення, використовуються наступні формули (2.7) і (2.15).
У даній роботі виробляється оптимізація вилучення з метою підвищення прибутку ГЗКа.
Прибуток з урахуванням вилучення визначається по формулі (2.5).
Оптимизаційна задача максимізації вилучення має вигляд:
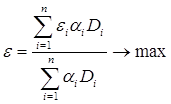 (2.16)
Функція (2.16) є цільовою функцією, обмеження якої складаються з конкретних кількісних значень перемінні моделі. Система обмежень буде мати такий вигляд:

Реальна перевірка ефективності даної моделі в дійсних умовах не здійснюється на об'єкті. У зв'язку з цим проводяться дослідження на адекватність елементів моделі, вузловим елементом є зв'язок між вилученням і змістом металу в руді і продуктивністю по руді. Зв'язок перевірявся за коефіцієнтом множинної кореляції, по наявним даним зв'язок досить високий.
Для оптимізації
вилучення побудуємо регресійну залежність від змісту металу( ) і продуктивності по руді(
 ).
Рівняння регресії має вигляд:
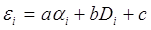 (2.17)
Отримано 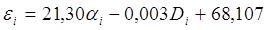 ,
розрахунок коефіцієнтів проводився за допомогою функціі ЛИНЕЙН. Вихідні дані
для розрахунку приведені у табл. 2.1. Розрахунок коефіцієнтів регресії
приведений у Додатку Г.
Адекватність перевіряється за коефіцієнтом множинної кореляції, тому що коефіцієнт множинної кореляції досить високий (R = 0,88) говорить про принципову можливість прогнозування вилучення.
Таблиця 2.1 – Вихідні дані і значення оптимальних продуктивностей
| № блоку | Вилучення металу | Змісту металу в руді | Продуктивності по руді | Продуктивності по руді оптимальні |
| 1 | 72 | 0,7 | 3200 | 6809,07 |
| 2 | 92 | 1,1 | 1600 | 8450,97 |
| 3 | 86 | 1,3 | 2500 | 9271,92 |
| 4 | 81 | 0,9 | 3800 | 7630,02 |
| 5 | 75 | 0,6 | 1750 | 6398,59 |
| 6 | 70 | 0,6 | 3150 | 6398,59 |
| 7 | 90 | 1,2 | 1750 | 8861,45 |
| 8 | 88 | 1,4 | 2550 | 9682,40 |
| 9 | 80 | 0,98 | 3750 | 7958,40 |
| 10 | 74 | 0,65 | 1800 | 6603,83 |
| 11 | 74 | 0,8 | 3150 | 7219,54 |
| 12 | 91 | 0,9 | 1550 | 7630,02 |
| 13 | 87 | 1,2 | 2700 | 8861,45 |
| 14 | 83 | 0,99 | 3500 | 7999,45 |
| 15 | 73 | 0,6 | 1750 | 6398,59 |
| 16 | 69 | 0,75 | 3200 | 7014,31 |
| 17 | 89 | 1 | 1560 | 8040,50 |
| 18 | 85 | 1,3 | 2450 | 9271,92 |
| 19 | 81 | 1 | 3570 | 8040,50 |
| 20 | 75 | 0,6 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |