Курс лекций по управленческому учету
СМ – маржинальная прибыль
Общий коэффициент СМ = 18600/0,31 = 60000
В) Точка безубыточности в натуральных единицах.
Стандартные = 18000/30,0 = 600 (натур. единиц)
Компактные = 36000/60,0= 600 (натур. единиц)
Ранцевые = 6000/10,0 = 600 (натур. единиц)
Вариант 2. Изменилась доля в структуре продаж
| Статьи | Компактный | Стандартный | Ранцевый |
Итого: |
| Продажа | 30000 | 30000 | 40000 | 100000 |
| Цена | 30,0 | 60,0 | 10,0 | ------ |
| Доля в структуре продаж | 30,00% | 30,00% | 40,00% | 100,00% |
|
Переменные затраты |
24000 | 40000 | 5000 | 69000 |
| Маржинальная прибыль | 6000 | 10000 | 20000 | 36000 |
| Коэффициент маржинальной прибыли (п.6/п.1) | 20,00% | 33,33% | 20,00% | 36,00% |
|
Постоянные затраты |
------ | ------ | ------ | 18600 |
| Валовая (чистая) прибыль |
------- |
------ | ------ | 17400 |
А) Точка безубыточности по стоимости.
Стандартные = 516670,3 = 15500 (ден. единиц)
Компактные = 516670,3 = 15500 (ден. единиц)
Ранцевые = 516670,4 = 20667 (ден. единиц)
Итого: 51667 (ден. единиц)
Общий коэффициент СМ = 18600/0,36 = 51667
В) Точка безубыточности в натуральных единицах.
Стандартные = 15500/30,0 = 516 (натур. единиц)
Компактные = 15500/30,0 = 258 (натур. единиц)
Ранцевые = 20667/10,0 = 2067 (натур. единиц)
ПРИМЕР
Малое предприятие, предоставляющее услуги, имеет два отделения: прачечная и химчистка. Пример одноступенчатого отчета о прибылях и убытках для данной организации выглядит так:
|
Поступления (выручка) |
42000 |
|
Расходы: |
|
|
Прямые переменные |
|
|
Зарплата рабочих и служащих |
19800 |
|
Сырье и материалы |
10800 |
|
Энергия (отопление, освещение, эл/энергия) |
2400 |
|
Итого прямых переменных |
33000 |
|
Реклама |
1200 |
|
Аренда |
4200 |
|
Амортизация |
4800 |
|
Прочие расходы |
1800 |
|
Итого расходов |
45000 |
|
Прибыль (убыток) |
(3000) |
Используя данные аналитического учета производим деление вышеизложенных общих показателей организации по ее подразделениям (химчистке и прачечной).
Распределение косвенных постоянных затрат организации может производится по двум базам распределения: первая – зарплата рабочих, вторая – сумма (итого) переменных затрат.
1. Отчет о прибылях и убытках организации в разрезе химчистки и прачечной при использовании базы распределения “зарплата рабочих” выглядит следующим образом:
Распределение косвенных постоянных затрат по базе зарплата рабочих осуществляется с помощью коэффициентов распределения:
Зарплата рабочих химчистки 7800
К х
= = ---------------------- = 0,65
Общая зарплата рабочих организации 12000
Зарплата рабочих прачечной 4200
Кп
= = ---------------------- = 0,35
Общая зарплата рабочих организации 12000
Косвенные постоянные затраты для прачечной равны 15600 * 0,35 = 5460
Косвенные постоянные затраты для химчистке равны 15600 * 0,65 = 10140
|
Химчистка |
Прачечная |
Итого |
|
|
Поступления |
32400 |
9600 |
42000 |
|
Прямые переменные затраты: |
|||
|
Зарплата рабочих |
7800 |
4200 |
12000 |
|
Сырье и материалы |
9000 |
1800 |
10800 |
|
Энергия |
1500 |
300 |
1800 |
|
Итого переменных затрат |
18300 |
6300 |
24600 |
|
Амортизация |
3600 |
1200 |
4800 |
|
Маржинальная прибыль |
10500 |
2100 |
12600 |
|
Косвенные постоянные затраты |
10140 |
5460 |
15600 |
|
Прибыль (убыток) |
360 |
(3360) |
(3000) |
2. Отчет о прибылях и убытках организации в разрезе химчистки и прачечной при использовании базы распределения “сумма переменных затрат” выглядит следующим образом:
Распределение косвенных постоянных затрат по базе сумма переменных затрат осуществляется с помощью коэффициентов распределения:
Сумма переменных затрат по химчистки 18300
К х
= = ------------- = 0,74
Общая сумма переменных затрат 24600
Сумма переменных затрат по прачечной 6300
К п
= = -------------- = 0,26
Общая сумма переменных затрат 24600
Косвенные постоянные затраты для прачечной равны 15600 * 0,26 = 4056
Косвенные постоянные затраты для химчистке равны 15600 * 0,74 = 11544
|
Химчистка |
Прачечная |
Итого |
|
|
Поступления |
32400 |
9600 |
42000 |
|
Прямые переменные затраты: |
|||
|
Зарплата рабочих |
7800 |
4200 |
12000 |
|
Сырье и материалы |
9000 |
1800 |
10800 |
|
Энергия |
1500 |
300 |
1800 |
|
Итого переменных затрат |
18300 |
6300 |
24600 |
|
Амортизация |
3600 |
1200 |
4800 |
|
Маржинальная прибыль |
10500 |
2100 |
12600 |
|
Косвенные постоянные затраты |
11544 |
4056 |
15600 |
|
Прибыль (убыток) |
(1044) |
(1956) |
(3000) |
Решения: Первый вариант – прачечную закрывать
Второй вариант – прачечную не закрывать.
Если закрыть прачечную, то по химчистке буду следующие данные:
Поступления 32400
Маржинальная прибыль 10500
Косвенные постоянные затраты 15600
Прибыль (убыток) (6300)
Цель 3. Учет по центрам ответственности
Структура управления построена по функциональному признаку.
Функциональные структуры
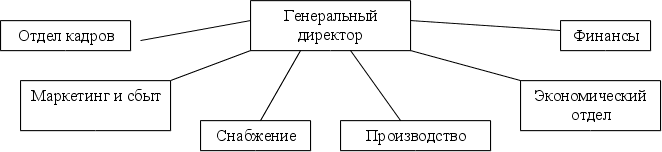
Продуктовая структура:
У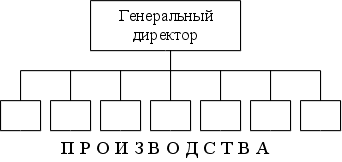
чет
по центрам
ответственности
предполагает,
чтобы структура
предприятия
была построена
по продуктовому
признаку. В
этой структуре
определены
штабные функции
(консультации)
и линейные
функции (которые
непосредственно
отвечают за
прибыль).
Виды центров ответственности:
Центр инвестиций
Центр прибыли
Центр доходов
Центр затрат
Цент себестоимости.
Центр инвестиций – это такой центр ответственности, в котором менеджер отвечает за прибыль на долгосрочном периоде (отвечает за использование активов и прибыль; за все инвестиции и прибыль на долгосрочном периоде (отвечает за использование активов и прибыль; за все инвестиции и прибыль в отчетном финансовом году).
Центр прибыли – это такой центр ответственности, в котором менеджер отвечает за прибыль в отчетном финансовом году (более уже, чем в первом случае – ответственности меньше).
Центр доходов – менеджеры отвечают за доход (выручку) в денежном выражении. Менеджеры не отвечают за расходы (затраты) за выпущенную, реализованную продукцию (Р, У).
Центр затрат – менеджеры отвечают за затраты, производят измерения этой продукции.
Представители:
отдел кадров
бухгалтерия
администрация
Среди центра затрат еще выделяют центр стандартной себестоимости – такой центр затрат, в котором заданы нормативы затрат или менеджер этого центра отвечает за отклонения фактических затрат от плановых, причем только заранее установленных (оговоренных затрат).
Представителями являются производственные подразделения - цехи.
| План | Фактически | ||
| Материалы: | 10 т | 10 т |
(1,2т Ч 10) Ч 2 д.е. = 24 д.е.
12
10т 2 д.е. = 20 д.е.
15т 2 д.е. = 30 д.е.
12т 3 д.е. = 36 д.е.
Заранее оговорено, что менеджер центра себестоимости включает отклонения (они произошли в нашем примере за счет увеличения продукции): в примере с) отклонения возникли за счет фактора цены, менеджер в этом случает ответственности не несет, оно ложится на менеджера по закупкам.
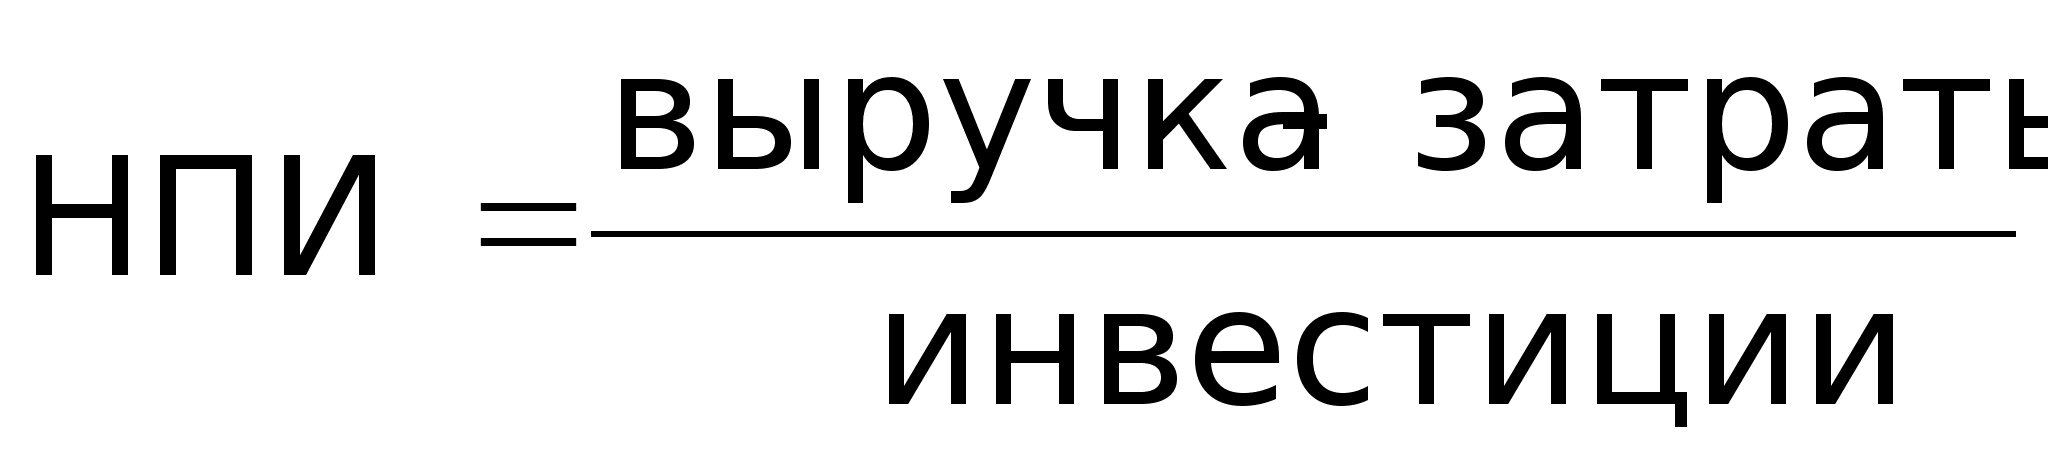
Все центры определяются из такого понятия норм прибыли по инвестиции (НПИ или ROI).
Инвестиции = активы + кредитная задолженность.
Выручка - затраты = прибыль.
Структура центров
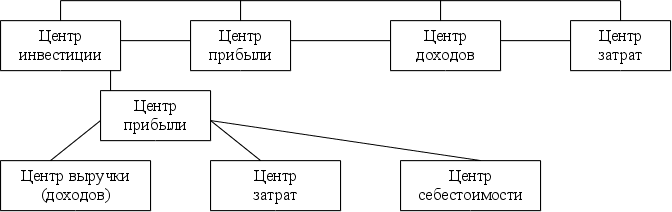
Штабные функции (НИОКР, управление персоналом)
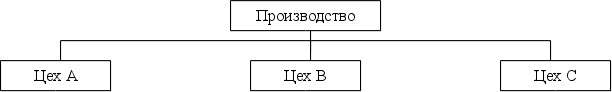
В бухгалтерском учете можно выделить 4 составляющие среды управленческого учета.
Само существо организации;
Процедуры организации;
Культура организации;
Внешняя среда.
Само существо организации: не знание оборудования, а людей, которые работают в этой организации.
Понятия организации – это:
1) Процесс;
2) Группа людей, которые работают для достижения определенных целей.
В организации должно быть один (несколько) лидеров - менеджеров. Менеджер может осуществлять управление над ограниченным количеством людей.
Центр ответственности можно отнести с понятием кибернетики
П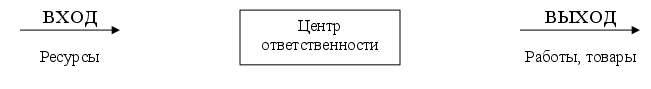
роцедуры
организации:
Каждая организация имеет ряд процедур, которые влияют на ее работников. Одни правила существуют физически (охранные устройства), другие записаны в инструкциях, третьи основаны на устных указаниях начальников, четвертые – неформальные правила.
Культура организации:
У каждой организации есть своя культура (нормы поведения), ценности, традиции, которые также регламентируют действия работников.
Внешняя среда:
- это все, что окружает – государственные органы, управления, клиенты, конкурент.
Все внимание концентрируется по центрам ответственности (Ц.О).
-
Центр ответственности Продукция, работа, услуги Цех 1 Цех 2 Цех 3
На пересечении строки и столбца будут элементы затрат.
Из таблицы можно получить ответы:
1) В каком Ц.О. возникли те или иные затраты;
2) Для какой цели возникли те или иные затраты, если суммирование производим по столбцу;
3) Какой вид ресурсов использовался, какая статья затрат (издержек).
Деятельность менеджера центра ответственности (Ц.О.) может быть измерена в виде результативности и эффективности Ц.О. (его работы).
Под результативностью подразумевается то, на сколько хорошо выполняет свою работу Ц.О., т.е. в какой мере он достигает желаемых или планируемых результатов.
Эффективность используется в инженерном смысле, т.е. количество единиц на входе и выходе Ц.О.
На входе - затраты, ресурсы, на выходе – Р. У, затраченные на работу.
Эффективная деятельность должна выражаться либо в производстве заданного объема продукции при минимальном использовании элементов входа, либо максимального объема продукции при заданном масштабе использования элементов входа.
Ц.О. всегда присущ результат, эффективность – нет. Эффективный Ц.О. – это такой, который выпускает продукцию с наименьшими затратами ресурсов. Ц.о. должен быть результативным и эффективным.
Лекция 3. Накладные расходы
Существует два вида накладных расходов, относимых на себестоимость продукции:
ОПР (общепроизводственные расходы) и ОХР (общехозяйственные расходы), их доля увеличивается (до 50 %).
ОПР собираются на балансовом счете 25, ОХР – на балансовом счете 26.
Цели при распределении накладных расходов:
| Наименование цели | Примеры |
| Принятие экономического решения при распределении ресурсов |
Распределение имеющихся в распоряжении мощностей между производством отдельной продукции. Решение о введении нового оборудования. |
| Мотивация |
Поощрение использования услуг вспомогательного производства. Поощрение роста накладных расходов. |
|
Исчисление прибыли и активов для внешних пользователей. |
Расчет себестоимости для акционеров и налоговых органов. |
| Доля косвенных расходов остается в незавершенном производстве, оно составляет часть активов. | |
|
Оправдание или возмещение затрат |
Расчет издержек на П (Р,У) как основы для установления “справедливых” цен. |
Разного рода менеджеры часто определяют принятие экономических решений по распределению ресурсов и мотивацию – как основные причины распределения косвенных расходов.
3 причины распределения накладных расходов:
1. Напомнить менеджерам центра прибыли, что косвенные расходы существуют, и их следует покрыть (возместить).
2. Поощрять использование централизованных услуг, которые могут быть недоиспользованы.
3. Стимулирование менеджеров центров прибыли контролировать затраты на услуги.
Критерии решений по распределению накладных расходов:
- причинно-следственный (должна быть ясна связь объекта затрат и комиссионных издержек)
- достигнутый результат
- справедливость
- прибыльность.
Этапы распределения накладных расходов.
I. Выбираются объекты, на которых относятся затраты П, (Р,У) и т.д.
II. Выбираются и собираются затраты, которые следует отнести на объекты (распределяют на объекты).
III. Выбирается база распределения, которая соотносит все собранные затраты с учетными объектами.
IV. Разделив зависимую переменную на независимую, получают коэффициенты накладных расходов.
Отнесение накладных расходов на конкретный объект расходов путем умножения составляющей базы распределения затрат на рассчитываемый коэффициент накладных расходов.
Преимущества и недостатки коэффициентов распределения накладных расходов на предстоящий год (по плану) и на месяц:
Коэффициенты накладных расходов, рассчитываемые ежемесячно могут быть искажены в том или ином месяце;
Некоторые косвенные затраты изменяются по месяцам;
Объем производства может быть подвержен месячным изменениям (праздничные, сезонные колебания спроса);
Применение предварительно установленных коэффициентов позволяет более быстро определить себестоимость изделия;
Расчет коэффициентов распределения накладных расходов на предстоящий год требует меньших усилий, чем расчет ежемесячных;
Колебания затрат по специфическим отклонениям нивелируются, упрощается расчет отклонений.
ПРИМЕР
Предприятие выпускает 2 вида изделия: изделие А – 100 ед. по цене 35 $/шт. и изделие В – 200 ед. по цене 40 $/шт. На производство изделий А и В отпущено по 15 000$. Труд изделие А – 5 000 $, В – 15 000 $.
Общепроизводственные расходы :
- управление предприятием 5 000
- техобслуживание и ремонт 20 000
- амортизация 10 000
- ОТК и качество 15 000
ИТОГО 50 000
Распределяем накладные расходы по базе распределения – зарплата основных рабочих:
З/пл. общая = 15 000 + 5 000 = 20 000
ОПР = 50 000
Рассчитываем коэффициент распределения = ОПР / Зарплата общая = 50 000 / 20 000 = 2,5
Определяем ОПР, приходящиеся на изделие А: ОПРа = 5 000 * 2,5 = 12 500
Определяем ОПР, приходящиеся на изделие В: ОПРв = 15 000 * 2,5 = 37 500
Распределяем накладные расходы по базе распределения – материалы:
Материалы общие = 30 000
ОПР = 50 000
Рассчитываем коэффициент распределения = ОПР / Материалы общие = 50 000 / 30 000 = 1,67
Определяем ОПР, приходящиеся на изделие А: ОПРа = 15 000 * 1,67 = 25 000
Определяем ОПР, приходящиеся на изделие В: ОПРв = 15 000 * 1,67 = 25 000
Определяем себестоимость единицы изделия в зависимости от базы распределения накладных расходов:
База распределения - зарплата основных рабочих
СБа = (15 000 + 5 000 + 12 500) / 100 = 325$
СБв = (15 000 + 15 000 + 37 500) / 200 = 337,5$
База распределения – материалы
СБа = (15 000 + 5 000 + 25 000) / 100 = 450 $
СБв = (15 000 + 15 000 + 25 000) / 200 = 275 $
Пример 1 этапов распределения накладных расходов:
I этап. Цех, который выпускает 3 вида продукции, каждый вид – объект учета отнесения затрат
А
В
С
II этап.
1) материальные расходы: общепроизводственные расходы (ОПР);
2) заработная плата;
3) отчисления;
и т.д.
Выбрали 2 вида затрат:
-
материальные затраты 1000 руб. 
1500 руб. заработная плата 500 руб.
III этап. База распределения – заработная плата основных рабочих
| заработная плата | |
| А | 100 |
| В | 250 |
| С |
150 |
| 500 руб. |
IV этап. Коэффициент распределен ия накладных расходов.
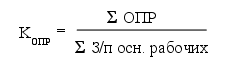
V этап. Какая величина приходится на каждый объект учета:
А = 100 Ч 3 = 300 д. ед-цы ОПР.
В = 250 Ч 3 = 750 д. ед-цы ОПР.
С = 150 Ч 3 = 450 д. ед-цы ОПР.
ОХР распределяются по единой базе для продукции всего предприятия.
ПРИМЕР 2 на основе примера 1
Работают 2 цеха. Цех Х выпускает 3 вида продукции:
A
B
C
Цех У выпускает 2 вида продукции:
D
E
Аналогично примеру 2 выбирается 2 вида затрат:
машино-часы
D 1000
E 2000
- заработная плата.
D 40 руб.
E 60 руб.
∑ ОПР цеха У = 6000 руб.
Копр цеха У = ∑ ОПР / ∑ маш.-час. – цеховая ставка
Копр = 6000/3000 = 2 руб.
∑ ОХР = 12000 рублей
База распределения – заработная плата производственных рабочих
∑ з/п = 100 + 250 + 150 + 40 + 60 = 600
Кохр = ∑ ОХР / ∑ з/п – заводская ставка
Кохр = 12000/600 = 20 (на 1 единицу з/п приходится 20 рублей ОХР)
Распределение ОХР:
|
А |
В |
С |
D |
E |
| 2000 | 5000 | 3000 | 800 | 1200 |
А = 100* 20 = 2000 рублей ОХР
…
Е = 60*20 = 1200 рублей ОХР.
Допустим, что В и С – полуфабрикаты
А, D, Е – готовая продукция
∑ з/п готовой продукции = 100 + 40 + 60 = 200 руб.
Кохр = 12000/ 200 = 60 руб.
Распределение ОХР в этом случае будет выглядеть так:
|
А |
В |
С |
D |
E |
| 6000 | ------ | ------ | 2400 | 3600 |
Недостатки:
С точки зрения рассматриваемых критериев, относительно двух критериев такой способ не годится, т.к. причинно-имущественные связи отсутствуют. (Только по з/п ОПР не рассматривается). Как правило, база распределения берется по прошлому периоду.
Лекция 4. Классификация систем учета затрат на производство и калькулирования продукции.
1. Позаказная калькуляция.
2. Попроцессная калькуляция.
Движение продукции
Существует три различных способа организации движения продукции, связанного с попроцессной калькуляцией затрат (см. рис. 1):
последовательное перемещение;
параллельное перемещение;
избирательное перемещение.
П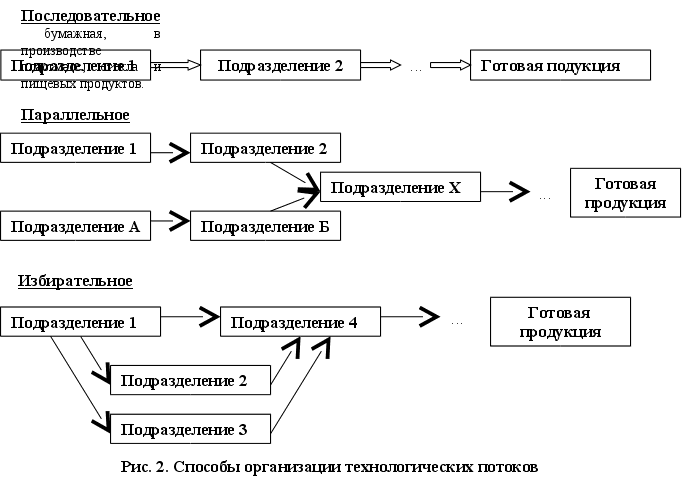
ри
последовательном
перемещении
каждый продукт
подвергается
одинаковой
серии операций.
В текстильной
промышленности,
например, фабрика
обычно имеет
цех окраски
и прядильный
цех. Пряжа из
прядильного
цеха поступает
в цех окраски,
затем на склад
готовой продукции.
Способ перемещения
продукции здесь
является
последовательным.
При параллельном перемещении отдельные виды работ выполняются одновременно, а затем в определенном процессе сходятся в единую цепочку. По тем видам работ, которые производятся одновременно, может потребоваться применение калькуляции позаказного типа для учета различий в затратах на одновременное проведение различных видов работ. Такая система применяется в производстве консервированных продуктов питания. Так, при изготовлении фруктовых смесей разные виды фруктов очищаются от кожуры и перерабатываются одновременно на разных производственных участках. После этого на заключительных этапах переработки и консервирования они смешиваются и затем поступают на склад готовой продукции.
При избирательном перемещении продукция проходит через технологические ряды внутризаводских подразделений, каждый из которых построен в соответствии с требованиями, предъявляемыми к конечному продукту. В эту категорию попадают мясоперерабатывающие и нефтеперерабатывающие производства. При мясопереработке, например, часть мяса после забоя поступает на мясорубку, а затем на участок упаковки и склад готовой продукции. В то же самое время другая часть проходит обработку копчением, затем упаковывается и поступает на склад. Споco6 избирательного перемещения может применяться в разнообразных формах.
Типы производства изделий
В зависимости от потребностей населения, народного хозяйства в целом и обороны страны, изделия изготовляются на ряде заводов или на одном заводе в различных количествах. Так, опытные или уникальные машины изготовляются единицами; такие машины, как тяжелые станки, мощные паро- и гидротурбины, изготовляются в небольших количествах; универсальные станки, подьемно-транспортные машины и другие – в значительно больших количествах; автомашины, сельскохозяйственные машины, вагоны – в больших количествах, такие изделия, как часы, шарико- и роликоподшипники, швейные машины, электродвигатели, изготовляются миллионами штук в год.
В соответствии с изложенным, условно говорят о различных типах производства изделий или их отдельных сборочных единиц и деталей – единичном, серийном и массовом.
Единичное производство
Под единичным производством изделий, деталей, или заготовок понимается изготовление их единицами. При этом считается, что изготовление таких же изделий, деталей или заготовок по неизменяемым чертежам больше не должно повторяться. Примером могут служить опытные образцы машин, уникальные машины и т. п.
Серийное производство
Под серийным производством изделий, деталей или заготовок понимается их периодическое изготовление по неизменяемым чертежам в течение того или иного промежутка календарного времени. Количество одновременно запускаемых в производство изделий, деталей или заготовок, поступающих на одно рабочее место, получило название партии. Основным принципом этого вида производства является изготовление всей партии (серии) целиком как в обработке деталей, так и сборке.
В зависимости от количества изделий или заготовок в серии производство условно делят на мелко-, средне- и крупносерийное.
Серийное производство значительно экономичнее, чем единичное, так как лучшее использование оборудования, специализация рабочих, увеличение производительности труда обеспечивают уменьшение себестоимости продукции. Массовое производство, возможно, экономически выгодно при выпуске достаточно большого количества изделий (более 1000), когда все затраты на производство окупаются и себестоимость единицы выпускаемой продукции получается меньше, чем при серийном производстве.
Массовое производство
Под массовым производством изделий, деталей, или заготовок понимается изготовление их в массовых количествах по неизменяемым чертежам в течении более или менее длительного промежутка календарного времени.
Массовое производство отличается ограниченной номенклатурой и большим количеством непрерывно изготовляемой в течение значительного времени продукции различных наименований. Движение предметов труда организуется по принципу поточности (постоянное однопредметное, переменное многопредметное).
Лекция 5. Позаказная калькуляция затрат
Позаказный учет производственных затрат аккумулирует затраты по отдельным работам, подрядам или заказам. Такой метод калькуляции применяется тогда, когда продукция производится отдельными партиями или сериями или когда она изготавливается в соответствии с техническими условиями заказчика.
Система позаказного учета и калькуляции себестоимости применяется в тех производствах, где затраты материалов на технологические цели, основную заработную плату производственных рабочих и общепроизводственные расходы легко соотнести с конкретной продукцией или выполнением каких-либо услуг.
Применение позаказного калькулирования не ограничивается промышленными предприятиями. Этот метод используется в строительстве, самолето- и судостроении, турбостроении, полиграфии, производстве мебели, выполнении научно-исследовательских, конструкторских, ремонтных работ, оказание аудиторских и консультационных услуг, рекламном бизнессе, юридических канторах, больницах и других производствах мелкосерийного и индивидуального типа.
Калькуляцию заказа производят по мере его окончания. Все затраты группируют в карточке или ведомости набора затрат. До завершения всех работ по заказу затраты представляют собой незавершенное производство. Себестоимость законченного заказа определяют суммированием затрат.
Заказ – комплекс мероприятий (действий, работ) по выполнению поставленной задачи. Задачей является выполнение за конкретный период определенного количества продукции, например заказом будет являться: постройка дома, ремонт оборудования и т.д.
В бухгалтерии каждый заказ имеет свой код.
Для заказа характерен номер, дата начала заказа, срок исполнения, количество производимой продукции, заводят карточку заказа.
Продукция после производства может продвигаться по следующим путям:
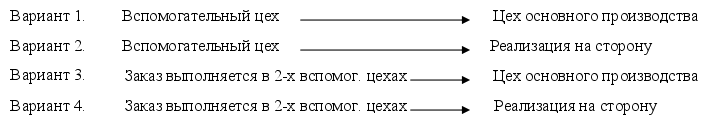
Заказ открыт во вспомогательном производстве
Затраты на заказ осуществляются по цеховой себестоимости.
|
№ заказа |
Дата | Цех | Кол-во, шт. | Затраты | ОПР | Итого | |
|
Сырье и материалы |
З/п | ||||||
| 1. | 02.09.99 | 12 | 100 | 642,00 | 108,00 | 108,00 | 858,00 |
| Итого: | 642,00 | 108,00 | 108,00 | 858,00 | |||
| Затраты на единицу: | 6,42 | 1,08 | 1,08 | 8,58 | |||
Накладные расходы распределяются по определенному коэффициенту ежемесячно.
Заказ
открыт во
вспомогательном
цехе
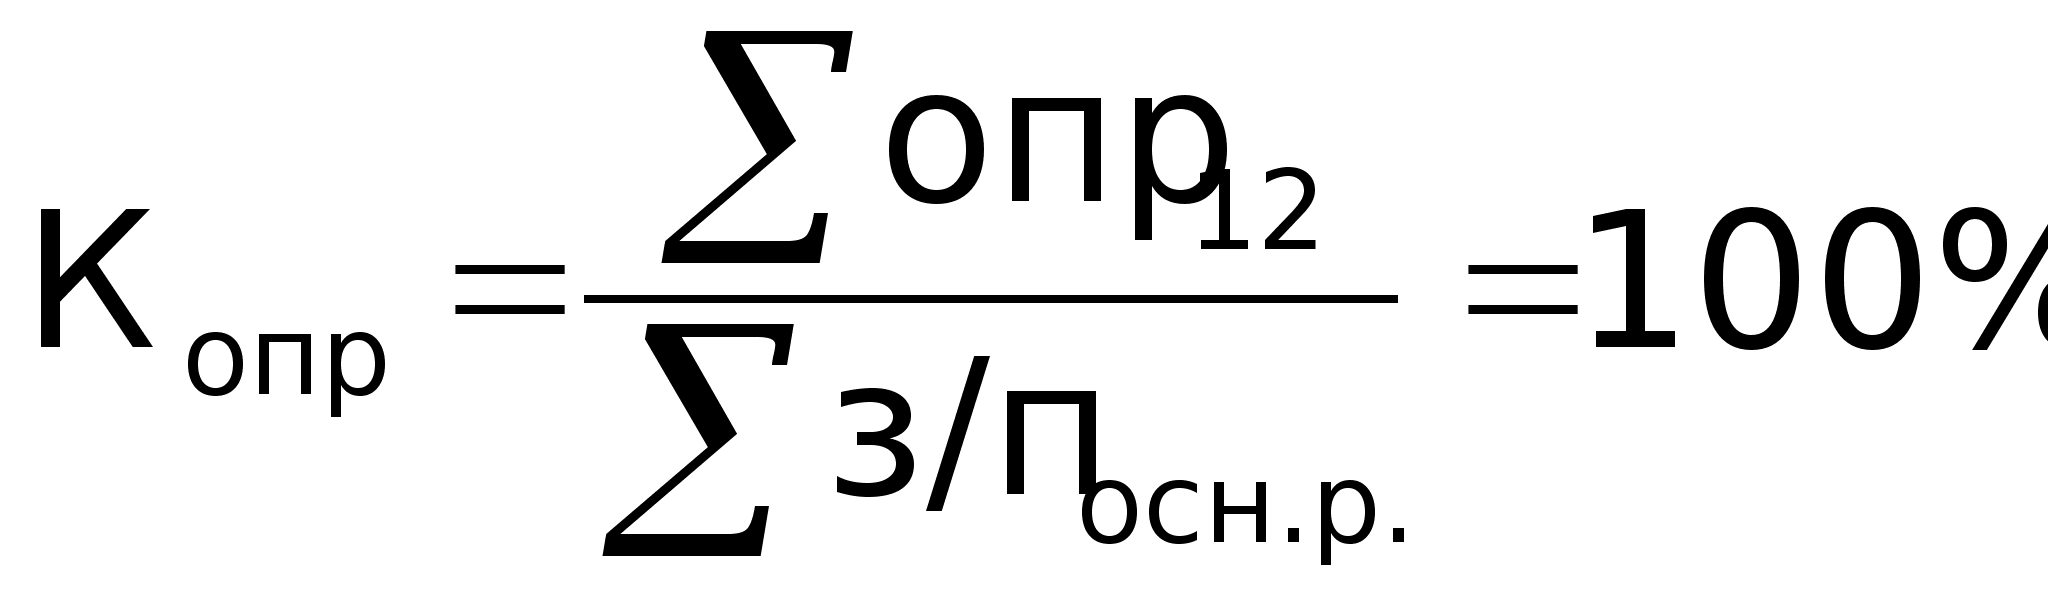
Д-т 20 К-т 23 858,00
Заказ открыт в основном цехе
Ц ех
А покупатель
В этом случае открываются графы ОХР и Налоги.
|
№ заказа |
Дата | Цех | Кол-во, шт. | Затраты | ОПР | ОХР |
Налоги |
Итого | |
| Сырье и материалы | З/п | ||||||||
| 01 | 100 | 642,00 | 108,00 | 108,00 | 54,00 | 912,00 | |||
| Итого: | 642,00 | 108,00 | 108,00 | 54,00 | 912,00 | ||||
| Затраты на единицу: | 6,42 | 1,08 | 1,08 | 0,54 | 9,12 | ||||
Д-т 46 (45) К-т 23 912,00
Бухгалтер высчитывает коэффициент ОХР = Кохр = 50 % ().
Базой распределения ОХР является заработная плата основных рабочих.
|
|
(бухгалтер, ответственный за учет сметы расходов по всему предприятию) |
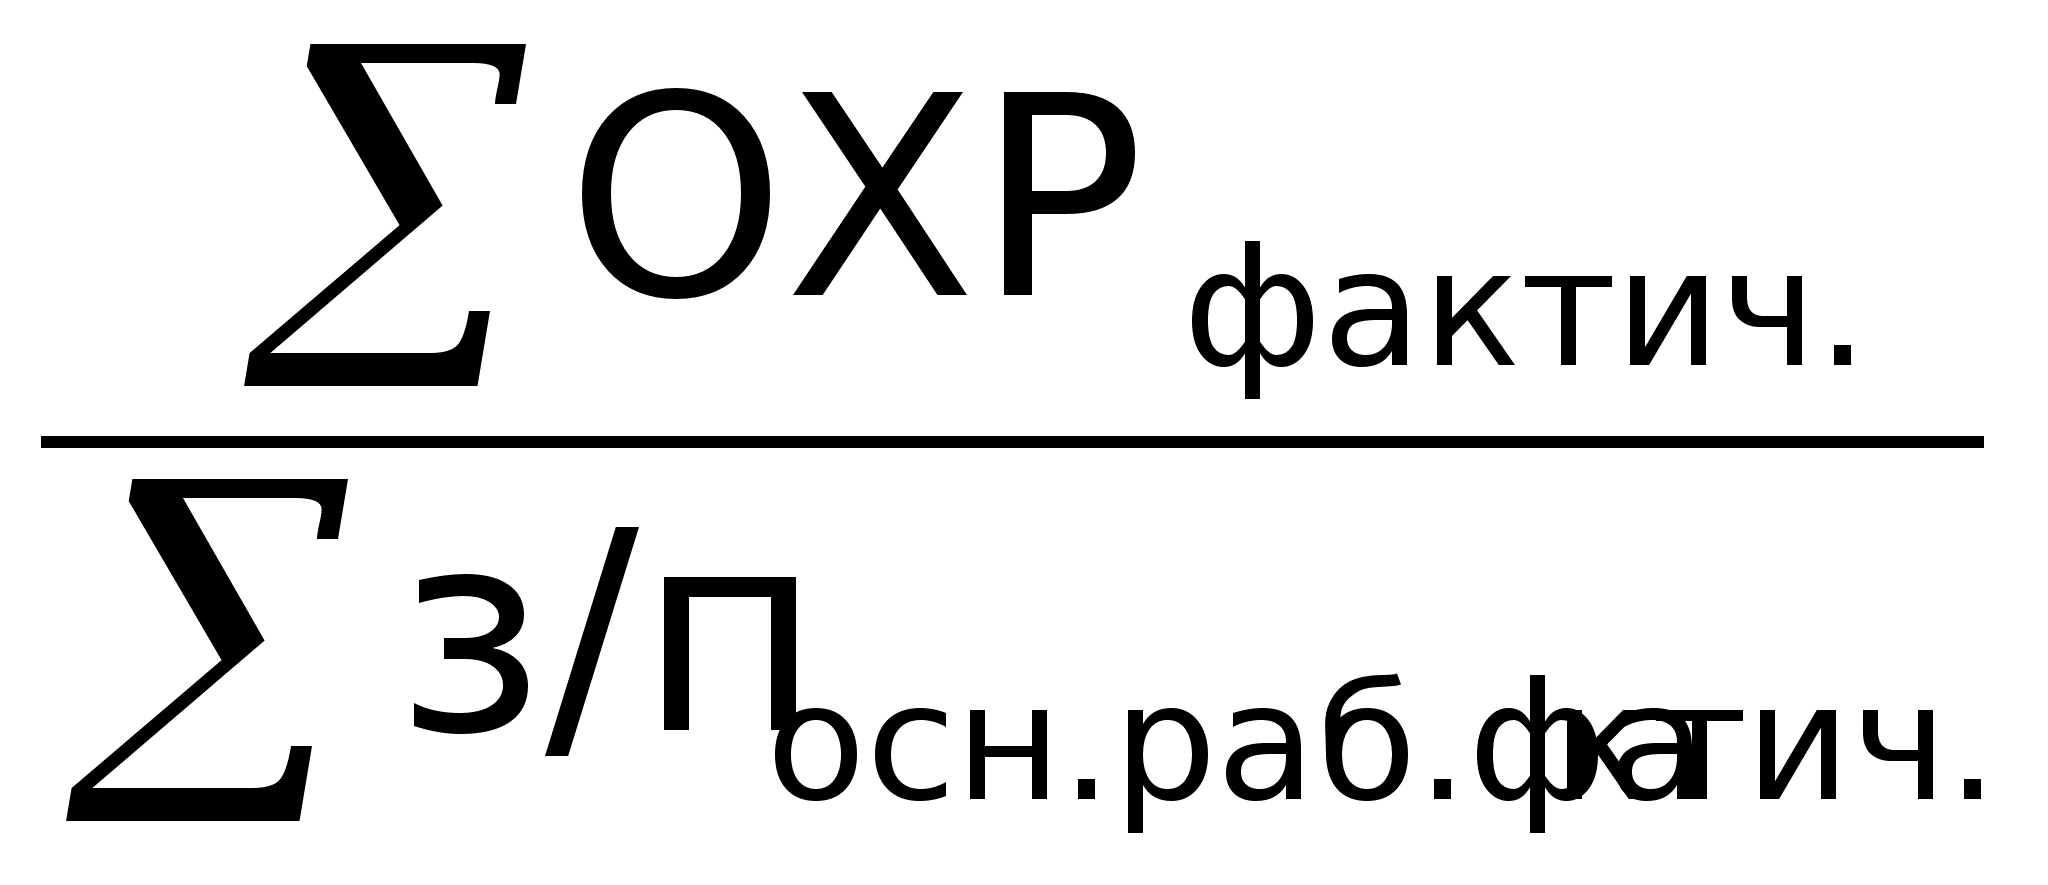 =
К охр. фактич.
Пусть заказ переходит в следующий цех
|
№ заказа |
Дата | Цех | Кол-во, шт. | Затраты | ОПР | Итого | |
|
Сырье и материалы |
З/п | ||||||
| 1. | 08.09.99 | 12 | 100 | 642,00 | 108,00 | 108,00 | 858,00 |
| 09.09.99 | 13 | 100 | -------- | 672,00 | 537,60 | 1209,60 | |
| Итого: | 642,00 | 780,00 | 645,60 | 2067,60 | |||
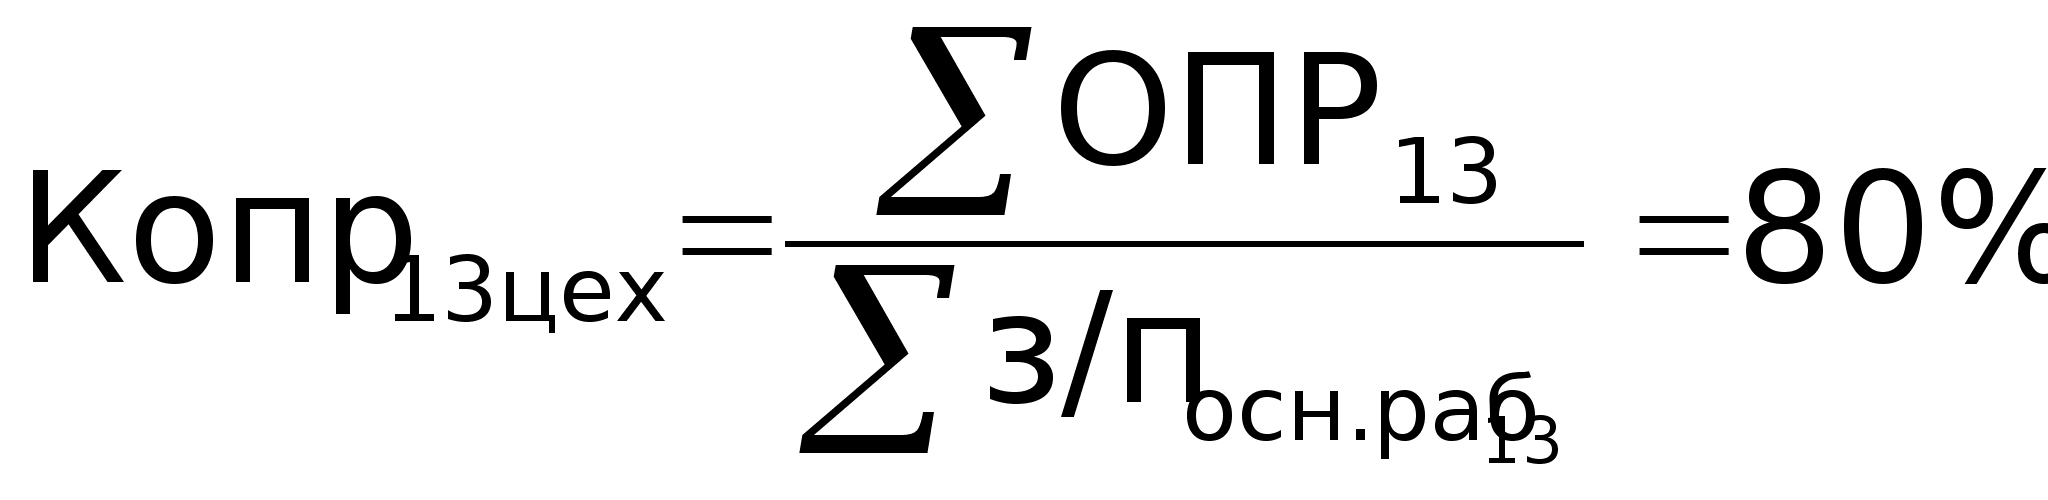 .
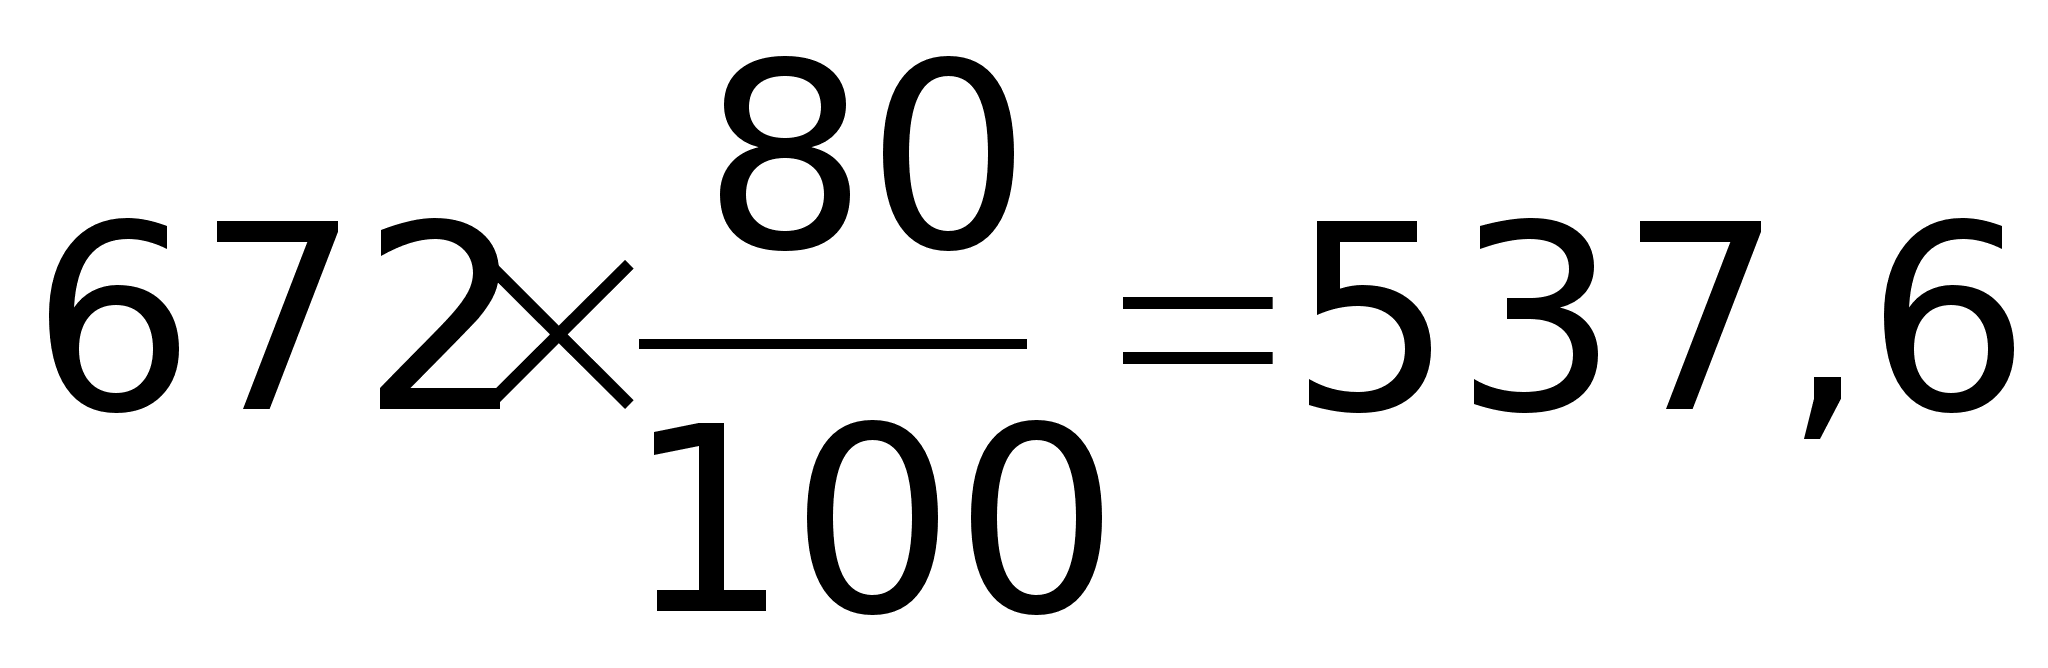 .
Анализ себестоимости на единицу продукции – удельная себестоимость
| Себестоимость единицы: | 6, 42 | 7,80 | 6,46 | 20,68 |
Реализация на сторону
Затраты осуществляются по полной производственной себестоимости.
|
№ заказа |
Дата | Цех | Кол-во, шт. | Затрат | ОПР | ОХР | Итого | |
|
Сырье и материалы |
З/п | |||||||
| 1. | 08.09.99 | 12 | 100 | 642,00 | 108,00 | 108,00 | 54,00 | 858,00 |
| 09.10.99 | 13 | 100 | -------- | 672,00 | 537,00 | 268,00 | 1209,60 | |
| Итого: | 642,00 | 780,00 | 645,60 | 322,80 | 2390,40 | |||
| Себестоимость единицы: | 6, 42 | 7,80 | 6,46 | 3,228 | 23,904 | |||
Месяцы заказа разные Кохр – различен.
Кохр 13 (октябрь) = 40 %
ОХР = 672 х 0,4 = 268,80.
При закрытии заказа делается общая проводка: Д-т 46 К-т 23 – 2390,40 руб.
Заказ осуществляется в разных цехах вспомогательного производства в течение двух месяцев: заказ начат в марте, завершен – в апреле
|
№ заказа |
Дата | Цех | Кол-во, шт. | Затрат | ОПР | ||
|
Сырье и материалы |
З/п | ||||||
| 1. |
12.03.99 … |
12 | 100 | 642,00 | 108,00 | 108,00 | |
| 07.04.99 | 12 | 100 | -------- | 222,00 | 222,00 | ||
| 08.04.99 | 16 | 100 | -------- | 200,00 | 160,00 | ||
| 14.04.99 | 16 | 100 | -------- | 250,00 | 200,00 | ||
| Итого: | 642,00 | 780,00 | 690,00 | ||||
| Себестоимость единицы: | 6, 42 | 7,80 | 6,90 | 21,12 | |||
Накладные расходы распределяются по определенному коэффициенту ежемесячно:
Копр = Sопр / ∑ з/п
Sопр – смета ОПР (за месяц, в нашем примере – за март)
Копр по цеху 12 = 100% - за март месяц
За базу распределения принимается з/п производственных рабочих.
В апреле:
Копр по цеху 12 = 100%
Копр по цеху 16 = 80%.
При закрытии заказа делается общая проводка
Д-т 20 К-т 23 – 2112,00 руб.
Лекция 6. Попроцессная калькуляция затрат
Система попроцессной калькуляции себестоимости применяется в тех производствах, где серийно или массово производят однообразную или приблизительно одинаковую продукцию, либо имеют непрерывный производственный цикл. Попроцессную калькуляцию затрат используют и те предприятия, технология которых предусматривает выполнение каждым производственным подразделением отдельной части производственного процесса и передвижение продукта от одной операции к другой по мере обработки. Последнее подразделение заканчивает производство и сдает продукцию на склад готовых изделий (СГИ).
Готовая продукция
П/ф
П/ф
П1
П2
П3