Курс лекций по управленческому учету
1,5 * 20 000 = 30 000
Фактическая ставка распределения ОПР = 32 000 / 22 000 = 1,45 руб./час.
Отклонение по ставке распределения = (1,45 – 1,50) * 22 000 = 1 000 руб. (F)
Отклонение по часам = (22 000 – 20 000) * 1,5 = 3 000 руб. (U)
Общее отклонение ОПР = 1 000 (F) + 3 000 (U) = 2 000 руб. (U)
4.Анализ постоянных накладных расходов.
Постоянные ОПР = 96 000 руб.
Область релевантности 9 000 – 13 000 ед.
Расчет коэффициентов распределения накладных расходов:
96 000 / 9 000 = 10,67 руб./ед.
96 000 / 10 000 = 9,6 руб./ед.
96 000 / 13 000 = 7,38 руб./ед.
96 000 / 12 000 = 8 руб./ед. (бюджетная ставка)
Накладные расходы, руб.
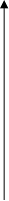
96000 10,67 9,6 7,38

Объем, ед
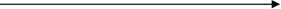

9000 10000 13000
Поглощенные расходы = Бюджетная ставка * Фактический объем = 8 * 10 000 = 80 000 руб.
|
Факт |
Гибкий бюджет по факту |
Гибкий бюджет по норме |
Поглощенные расходы |
|
92 000 |
96 000 |
96 000 |
80 000 |


Отклонение от гибкого бюджета Отклонение от объема производства
4 000 (F) 16 000 (U)

Общее отклонение 12 000 (U)
Общие расходы = ОПР постоянные + ЕПР * Объем по норме, где
ЕПР – ставка распределения переменной составляющей накладных расходов на единицу продукции.
ЕПР = 36 000 / 12 000 = 3
Поглощенные расходы = Ск * Объем фактический, где
Ск – Комбинированная бюджетная ставка по норме.
Ск = Общие расходы / Бюджетный объем
Ск = 126 000 / 12 000 = 10,5 руб./ед.
Общие расходы = 96 000 + 3 * 12 000 = 132 000 руб.
|
Факт |
Гибкий бюджет по факту |
Гибкий бюджет по норме |
Поглощенные расходы |
||
|
Общие расходы |
Переменные |
32 000 |
33 000 |
30 000 |
30 000 |
|
Постоянные |
90 000 |
96 000 |
96 000 |
80 000 |
|
|
ИТОГО |
124 000 |
129 000 |
126 000 |
110 000 |
|
Отклонение по цене Фактор норм Отклонение по объему
(эф-сти производства)
5 000 (F) 3 000 (U) 16 000 (U)
Отклонение от гибкого бюджета 2 000 (F) 16 000 (U)
Общее отклонение
14 000 (U) (недораспределение)
Общие расходы, руб.
1
(F)
26 000 
 124 000
(U)
110
000
 ЕПР
9 6
000

Ск Объем
 10
000 12 000
(факт) (по бюджету)
Составим прогноз о прибылях и убытках:
ПРИМЕР 1:
Компания «Джонсон энд Джонсон»
| Статьи | I квартал | II | III | IV | Итого |
| 1 | 2 | 3 | 4 | 5 | 6 |
| I. План сбыта | |||||
|
Объем продаж в натуральных единицах |
800 | 700 | 900 | 800 | 3200 |
| Цена, д.е. | 80 | 80 | 80 | 80 | 80 |
|
Стоимость (1 2) |
64000 | 56000 | 72000 | 64000 | 256000 |
| II. График ожидаемых поступлений | |||||
| Счета к получению на начало периода | 9500* | ----- | ----- | ----- | 9500 |
| Объем продаж в I квартале | 44800** | 17920*** | ----- | ----- | 62720 |
| Объем продаж во II квартале | ----- | 39200** | 15680*** | ----- | 54880 |
| Объем продаж в III квартале | ----- | ----- | 50400** | 20160*** | 70560 |
| Объем продаж в IV квартале | ----- | ----- | ----- | 44800** | 44800 |
|
Итого: |
54300 |
57120 |
66080 |
64960 |
242460 |
|
* - Менеджер по продажам обязуется взыскать с покупателей в I квартале |
|||||
|
** - 70% от планового квартального объема продаж поступает в I квартал |
|||||
| *** - 28% квартального объема продаж в следующий квартал, а 2% считаются безнадежными долгами | |||||
|
ПРИМЕР 2. Производственный план |
|||||
| Продажа ( V в натуральных ед.) | 800 | 700 | 900 | 800 | 3200 |
| Уровень запасов на конец периода* | 70 | 90 | 80 | 100 | 100 |
| * Уровень утвержденный либо советом директоров, либо 10% ожидаемого объема продаж в следующем квартале | |||||
|
** предположительно План производства = план продаж + уровень запасов на конец периода – уровень запасов на начало периода |
|||||
| Итого потребность (1+2) | 870 | 790 | 980 | 900 | 3300 |
|
80 | 70 | 90 | 80 | 80 |
| *** тот же, что и на конец предыдущего квартала | |||||
| План производства (3-4) | 790 | 720 | 890 | 820 | 3220 |
ПРИМЕР 3. Далее менеджер производства определяет потребность в материалах, труде и ОПР
| 1 | 2 | 3 | 4 | 5 | 6 |
|
790 | 720 | 890 | 820 | 3220 |
|
3 | 3 | 3 | 3 | |
|
2370() |
2160 | 2670 | 2460 | 9660 |
Далее потребность закупки материалов, и рассчитать как примерно будем рассчитываться с кредиторами
| 1 | 2 | 3 | 4 | 5 | 6 |
|
216* (2160 10%) |
267* | 246* | 250** | |
| * = 10% от количества единиц продукции, которые следует произвести в следующем квартале | |||||
| ** в последнем квартале – прогнозируемая менеджером | |||||
|
2586 | 2427 | 2916 | 2710 | 9910 |
|
237****() |
216 | 267 | 246 |
237() |
| *** тот же, что и в предыдущем квартале | |||||
| **** предположительно | |||||
|
2349 | 2211 | 2649 | 2464 | 9673 |
Составим смету материалов. Пусть цена = 2 д.е. за 1 натуральную единицу.
| Статьи | I квартал | II | III | IV | Итого |
|
Стоимость закупки = Потребность в закупке цену |
4698 | 4422 | 5298 | 4928 | 19346 |
| График ожидаемых расходов: | |||||
| Счета к оплате | 2200 | 2200 | |||
| Закупки I квартала | 2349 (50%) | 2349 (50%) | 4698 | ||
| Закупки II квартала | 2211 | 2211 | 4422 | ||
| Закупки III квартала | 2649 | 2649 | 5298 | ||
| Закупки IV квартала | 2464 | 2464 | |||
| (стоимость закупки разнесена во времени) | |||||
| Итого: | 4549 | 4560 | 4860 | 5113 | 19068 |
ПРИМЕР 4. Смета прямых затрат на оплату труда
|
790 | 720 | 890 | 820 | 3220 |
|
5 | 5 | 5 | 5 | |
|
Итого: (12) |
3950 | 3600 | 4450 | 4100 | 16100 |
|
Стоимость 1 чел/часа Тариф (ставка), д.е. |
5 | 5 | 5 | 5 | |
|
|
|||||
| Итого прямых затрат на оплату труда |
19750 |
18000 |
22250 |
20500 | 80500 |
В зависимости от производственного плана применяют три стратегии планирования численности. При переменном объеме производства – 2 стратегии:
1 – переменный объем производства, переменная численность
2 – переменный объем производства, постоянная численность
Дефицит рабочей силы поддерживается за счет административных отпусков и сверхурочных работ (для рабочих высокой квалификации)
График ожидаемых выплат заработной платы
| Статьи | I квартал | II | III | IV | Итого |
| Численность рабочих чел/час | 4000 | 4000 | 4000 | 4000 | 16000 |
| Задолженность по зарплате на начало года | 10000 |
10000 |
|||
| Избыток чел/час |
50* (4000-3950) |
||||
| * - 50 ч/часов – административные отпуска, их тоже нужно оплачивать, пусть 1 адм. час оплачивается из расчета 1 д.е. | |||||
| I квартал | 9900* | 9900 | 19800 | ||
| II квартал | 9200** | 9200 | 18400 | ||
| III квартал | 11688*** | 11688 | 23750 | ||
| IV квартал | 10375**** | 10375 | |||
| Итого | 19900 | 19100 | 20888 | 22063 | 81851 |
|
* - I квартал - всего нужно оплачивать вместе с адм. отпусками: 19750 + 50 = 19800 50% - оплачиваем в текущем месяце – 9900 50% - в последующем – 9900 |
|||||
|
** - II квартал – 4000 - 3600 = 400 + 18000 = 18400 50% - оплачиваем в текущем месяце – 9200 50% - в последующем – 9200 |
|||||
|
*** - III квартал - потребность в чел/часах больше на 450 чел/час. Организуется сверхурочная работа (оплата по гибкой ставке). Мы берем - 1, 5 раза. 450 7,5 **** = 3375 **** - 5 1,5 = 7,5 (5 - тариф) 3375 +20000 ***** = 23375 ***** - 4000 5 = 20000 (5 – тариф) 23375 50% = 11688 50% - оплачиваем в текущем месяце – 11688 50% - в последующем – 11688 |
|||||
|
**** - IV квартал - 100 – сверхурочные чел/час 100 7,5 **** = 750 750 + 20000 ***** = 20750 20750 50% = 10375 50% - оплачиваем в текущем месяце – 10375 50% - в последующем – 10375 |
|||||
ПРИМЕР 5. Смета ОПР
напрямую с планом производства не связана, есть постоянные составляющие и переменные.
Переменные зависят от базы распределения (база распределения – прямой труд)
| Статьи | I квартал | II | III | IV | Итого |
|
3950 | 3600 | 4450 | 4100 | 16100 |
|
2 | 2 | 2 | 2 | 2 |
| * - сколько накладных ОПР возмещается на 1 ч/ч – 2 д.е. | |||||
|
7900 | 7200 | 8900 | 8200 | 32300 |
|
6000 | 6000 | 6000 | 6000 | 24000 |
|
3250 | 3250 | 3250 | 3250 | 13000 |
|
* - В смете ОПР (т.к. имеются ОС) возмещается стоимость ОС с помощью износа. Износ не влечет за собой затрат денежных средств, потому что сумма была потрачена при покупке, затраты распределяются на срок службы ОС в равных долях (или в зависимости от формы предприятия (напр.: малое предприятие)) |
|||||
| Итого: (3 + 4 – 5) | 10650 | 9950 | 11650 | 10950 | 43200 |
ПРИМЕР 6. Смета по запасам на конец периода
| Статьи |
Запасы на конец периода, в натур. ед -х |
Себестоимость 1 единицы продукции |
Итого стоимость запасов |
|
I раздел таблицы: |
|||
|
|
100 |
* - 41 (себестоимость единицы готовой продукции) |
- 4100 (В пример 10) |
| Прямые материалы на 1 ед-цу продукции (материалы по смете) | 250 | 2 |
500 (В пример 10) |
|
II раздел таблицы: |
|||
| Себестоимость единицы готовой продукции: | |||
|
Материалы на 1 ед-цу продукции (Пр. 3) |
3 | 2 | 6 |
|
Труд (ч/ч) (Пр. 4) |
5 | 5 (тариф) | 25 |
|
Переменные накладные расходы (ч/ч) (Пр. 5) |
5 | 2 (ставка) |
10 |
| Итого с/стоимость ед-цы гот. Продукции: | 41* | ||
 Готовая
продукция
ПРИМЕР 7. Смета коммерческих и административных расходов
Коммерческие и административные расходы списываются на реализацию.
| Статьи | I квартал | II | III | IV | Итого |
|
800 | 700 | 900 | 800 | 3200 |
|
4* | 4 | 4 | 4 | |
|
* - ставка – предполагается, что везде одинакова = смете коммерческих и административных расходов объем продаж |
|||||
|
3200 | 2800 | 3600 | 3200 |
12800 (в пример 10) |
|
|||||
|
350 | 350 | 350 | 350 | 1400 |
|
2800 | ---- | ---- | ---- | 2800 |
|
1100 | 1100 | 1100 | 1100 | 4400 |
|
8500 | 8500 | 8500 | 8500 | 34000 |
|
---- | ---- | 1200 | ---- | 1200 |
| Итого: | 43800 | ||||
| Итого: | 15950 | 12750 |
14750 |
13150 | 56600 |
График ожидаемых расходов
Предположим, что все запланированные расходы уплачиваются в текущем квартале, отсюда следует, что ее можно и не составлять.
Смета инвестиций
включим одной строкой в кассовый план.
Кассовый план
состоит из 4-х разделов:
Приходная часть
Остаток денежных средств на начало периода
Денежные поступления от заказчиков (покупателей) и др. доходы (по видам деятельности:
Производственная
Инвестиционная
Финансовая)
Расходная часть:
охватывает все целевые наличные платежи:
Материальные затраты
З/п
ОПР, налоги
и т.д.
Кассовые “разрывы” (излишки или дефицит денежных средств по по каждому периоду)
Финансовые изъятия и погашения
учет кредитов и их погашение.
Предположения при составлении кассового плана:
Компания оставляет минимальный остаток денежных средств в конце каждого квартала – 5 тыс. ден. средств;
Все займы и платежи кратны 500 д.е.;
Ставка (кредитная) – 10% годовых;
%-ты рассчитываются и уплачиваются после уплаты основной суммы;
Займы учитываются в начале квартала, а платежи в конце.
ПРИМЕР 8. Кассовый план
| Статьи | I квартал | II | III | IV | Итого |
|
10000* |
- (А -В) - 9401 |
- 5461(*) |
- 9106(**) |
10000 - на начало |
| *На первый квартал – задали, по остальным -остаток предыдущего квартала | |||||
|
54300 | 57120 | 66080 | 64960 |
242460 (В пример 10) |
| А. Итого в кассе | 64300 | 66521 | 71541 | 74066 | 252460 |
|
|||||
|
4549 | 4560 | 4860 | 5113 |
19082 (В пример 10) |
|
19750 | 18000 | 22250 |
20500 |
80500 |
|
10650 | 9950 | 11650 | 10950 | 43200 |
(Пр. 7) |
15950 | 12450 | 14750 | 13150 | 56600 |
| Так как смету инвестиций не составляли, то расходы на НИОКР будем рассматривать так: | |||||
| Закупка оборудования ** | ----- | 24300 | ----- | ----- |
24300 (В пример 10) |
| Налог на прибыль (расчеты с бюджетом)** | 4000 | ----- | ----- | ----- | 4000 |
| ** - заданы | |||||
| В. Итого расходов | 54899 | 69560 | 53510 | 49713 | 227682 |
|
9401 | - 3039 | 18031 | 24353 | 24778 |
|
|||||
| Заемные средства |
----- |
8500 | ----- | ----- | 8500 |
| Погашения | ----- | ----- | -8500 | ----- | -8500 |
| Проценты | ----- | ----- |
-425() |
----- | -425 |
|
9401 | 5461(*) | 9106(**) | 24353 |
24353 (В пример 10) |
|
() Так как остаток на конец периода должен быть 5 тыс. д.е., то (18031 – 8500) > 5 тыс. – можем погасить проценты, которые будут равны: (8500/2) 0,1 = 425 |
|||||
ПРИМЕР 9. Отчет о прибылях и убытках
Составляется исходя из определения себестоимости по методу отнесения затрат.
Составляется за текущий финансовый год (прогноз):
| Статьи | № ПРИМЕРА | Расход | Доход |
|
1 | 256000 (б) | |
|
6 | 131200 | |
|
7 | 12800 | |
|
112000 | ||
|
|||
|
5 | 24000 | |
|
7 | 43800 | |
| 67800 | |||
| Операционная прибыль (4 - 5) | 44200 | ||
| Расходы на выплату %-в | 8 | 425 | |
| Налог на прибыль (20%) (В пример 10) |
8755 (44200 - 425) 20% |
||
|
Чистая прибыль (В пример 10) 6-7= 43775; 43775 20%=8755 43775 – 8755 = 35020 |
35020 |
ПРИМЕР 10. Баланс прогнозный, сметный
состояние финансов на какой-то момент времени.
Отправной точкой для планирования баланса является баланс на начало года, плюс текущая информация за текущий год.
31 декабря 19А года – предыдущий год
31 декабря 19Б года – текущий год
Западная (усеченная) форма
| 31 декабря 19А | |||
| АКТИВ | ПАССИВ | ||
| Оборотные средства | Краткосрочные обязательства | ||
| Касса | 10000 | Счета к оплате | 2200 |
| Счета к получению | 9500 | Налоговые выплаты | 4000 |
| Производственные запасы | 474 | ИТОГО | 6200 |
| Готовая продукция | 3280 | Собственный капитал | |
| ИТОГО | 23254 |
Обыкновенные акции |
70000 |
| Основные средства | Нераспределенная прибыль | 37054 | |
| Земля | 50000 | ИТОГО | 107054 |
|
Здания и сооружения |
100000 | ||
| Накопленный износ | - 60000 | ||
| ИТОГО | 90000 | ||
|
ИТОГО АКТИВ: |
113254 |
ИТОГО ПАССИВ: |
113254 |
| 31 декабря 19Б | |||
| АКТИВ | ПАССИВ | ||
| Оборотные средства | Краткосрочные обязательства | ||
| Касса | 24353 (а) | Счета к оплате | 2464 (з) |
| Счета к получению | 23040 (б) | Налоговые выплаты | 8755 (и) |
| Производственные запасы | 500 (в) | ИТОГО | 11219 |
| Готовая продукция | 4100 (г) | Собственный капитал | |
| ИТОГО | 51993 |
Обыкновенные акции |
70000 |
| Основные средства | Нераспределенная прибыль | 72074 (л) | |
| Земля | 50000 (д) | ИТОГО | 142074 |
|
Здания и сооружения |
124300 (е) | ||
| Накопленный износ | -73000 (ж) | ||
| ИТОГО | 101300 | ||
|
ИТОГО АКТИВ: |
153293 |
ИТОГО ПАССИВ: |
153293 |
(а) - Из примера 8, в кассовом плане.
(б) - =9500 (Из 199А г.) + 256000 (Пример 9) – 242460 (Пример 8 – поступления в кассу)
(в) - из примера 6 (запасы готовой продукции на конец периода)
(г) - из примера 6
(д) – без изменений
(е) – (из 199А г.) – 100000 + 24300 (из примера 8)
(ж) - (из 199А г.) – 60000 + 13000 (Пример 5)
(з) - (из 199А г.) – 2200 + 19346 (Пример 3) – 19082 (Пример 8)
(и) – из примера 9
(л) - (из 199А г.) 37054 + Чистая прибыль (Пример 9)
4 функции управления:
планирование (что нужно сделать? – составление финансового плана, план производственной деятельности, составление кассового плана (по каждому центру ответственности определяются методы управления))
организация (организовывание как процесс) (кто будет это делать?)
выполнение
контроль выполнения поставленных планов (процедуры сравнения – анализ всех планов, начиная с прибыли)
Анализ прибыли (многофакторный)
выявляют за счет чего произошла разница от плановой прибыли: за счет фактора объема и за счет фактора цен
Гибкий бюджет равен фактическому объему производства, умноженному на плановые нормативы. Этот гибкий бюджет сравнивается с фактической себестоимостью по статьям калькуляции.
Общие отклонения подразделяются на
- отклонения за счет фактора норм
- отклонения за счет фактора цены
ОПР подразделяются на
переменные
постоянные
Затраты закрепляются за тем менеджером, который может на них повлиять, например, счетчик отопления должен контролировать менеджер всего здания.
Смета ОПР подразделяется на:
контрольные
неподконтрольные
На постоянную составляющую затрат менеджер просит разрешения на лимит.
На переменные составляющие он может влиять, изменяя объем производства.
Смета ОХР
Постоянные затраты распадаются на сегменты (по центрам затрат)