Курс лекций по управленческому учету
А
В
43680 (средневзвешенной)
Попроцессная калькуляция затрат дает руководству при принятии решений ряд преимуществ, обеспечивающих:
контроль за процессом производства комплектующих частей и компонентов;
умелое управление товарно-материальными запасами благодаря точному учету количества материалов, труда и величины накладных расходов на основе принципа эквивалентных единиц;
помощь администрации в оценке деятельности производственных подразделений и работы менеджеров по видам продукции;
возможность определить наиболее эффективные или наименее затратные альтернативные производственные методы или процессы;
выявление количества не завершенной к концу периода продукции, что позволяет руководству рассчитать, насколько быстро производство этой продукции будет завершено в следующем периоде.
Хотя попроцессная калькуляция затрат не такая трудоемкая и подробная, как позаказная, тем не менее и она имеет свои недостатки. При попроцессной калькуляции нельзя до конца соотнести фактические затраты с конкретными изделиями. Если при производстве какого-либо продукта возникают излишние затраты, связанные, скажем, со сверхнормативным браком или переделкой, то при усреднении они сливаются с другими затратами на этот продукт. Усреднение упрощает попроцессную калькуляцию, делая ее вместе с тем менее конкретной и информативной.
ПРИМЕР 3
Компания осуществляет два процесса (X и Y). Материалы закладываются в начале процесса X, дополнительные материалы — в ходе процесса Y, когда процесс завершен на 75%. Стоимость обработки добавляется равномерно в течение обоих процессов. Единицы готовой продукции непосредственно передаются с процесса Х на процесс Y, а с процесса Y - на склад готовой продукции.
Таблица 5
Данные за период производства:
|
Процесс X |
Процесс Y |
|
|
НЗП нач. |
8000 ед., готовых на 60%, включая материалы на 41600 $ и стоимость обработки 19250 $ |
3000 ед., готовых на 80%, включая себестоимость предыдущего процесса в 49150 $, материалы на 15500 $ и стоимость обработки 9600 $ |
|
Количество единиц, изготовление которых начато в данном периоде |
20000 |
22000 |
|
НЗП кон. |
6000 ед. (готовых на 75%) |
10000 ед. (готовых на 50%) |
|
Материалы, добавленные за период |
90000 $ |
22000 $ |
|
Стоимость обработки, добавленная за период |
100000 $ |
96400 $ |
На первом этапе следует рассчитать число единиц продукции, завершенных обработкой в течение периода. Приведем расчеты для каждого процесса.
Таблица 6
ед.
|
Процесс X |
Процесс Y |
|
|
НЗП нач. |
8000 |
3000 |
|
Количество единиц продукции, производство которых начато в течение периода |
20000 |
22000 |
|
Общий объем вводимых ресурсов за период |
28000 |
25000 |
|
Минус НЗП кон. |
6000 |
10000 |
|
Готовые изделия соответствующего процесса |
22000 |
15000 |
6.1. Метод средней взвешенной
Сделаем расчет себестоимости продукции для процесса X:
Таблица 7
Расчет себестоимости единицы
|
Элемент стоимости |
НЗП нач., $ |
Текущая себестоимость, $ |
Общая себестоимость, $ |
Единицы, завершенные обработкой |
НЗП кон. |
Общее количество эквивалентных единиц |
Себестоимость единицы |
|
Материалы |
41600 |
90000 |
131600 |
22000 |
6000 |
28000 |
4,70 |
|
Стоимость обработки |
19250 |
100000 |
119250 |
22000 |
4500 |
26500 |
4,50 |
|
ИТОГО |
60850 |
250850 |
9,20 |
Незавершенное производство ($):
 материалы
(6000 ед.
4,70 $) 28200
стоимость обработки (4500 ед. 4,50 $) 20250 48450
Единицы, законченные обработкой
( 22000
ед.
9,20 $) нет 202400
250850
Счет производства по процессу X
|
НЗП нач. |
60850 |
Единицы, законченные обработкой и передаваемая на процесс Y |
202400 |
|
Материалы |
90000 |
НЗП кон. |
48450 |
|
Стоимость обработки |
100000 |
||
|
250850 |
250850 |
Как видно из вычислений себестоимости единицы продукции, незавершенное производство на начало периода считается законченным обработкой в указанном периоде. Себестоимость за этот период включает в себя стоимость доведения до готовности незавершенного производства на начало периода, и себестоимость незавершенного производства будет включена в общую себестоимость.
Число единиц, завершенных обработкой, будет включать в себя 8000 ед. незавершенного производства, которые будут завершены за отчетный период. Следовательно, на счете отражаются все затраты на незавершенное производство на начало периода и себестоимость всех полностью законченных обработкой единиц. Другими словами, мы предполагаем, что незавершенное производство на конец периода непосредственно введено в производство в текущем периоде, в результате чего изготавливается однородная партия изделий.
На эквивалентное число единиц этой партии делятся затраты текущего периода плюс себестоимость незавершенного производства на начало периода. Таким образом, мы получим себестоимость единицы продукции.
А теперь, используя метод средней взвешенной, рассчитаем себестоимость единицы для процесса Y.
Таблица 8
Расчет себестоимости единицы
|
Элемент стоимости |
НЗП нач., $ |
Затраты текущего периода, $ |
Общая себестоимость, $ |
Готовая продукция, ед |
НЗП кон., ед. |
Общее количество эквивалентных единиц |
Себестоимость единицы, $ |
|
Себестоимость предыдущего процесса |
49150 |
250850 |
300000 |
15000 |
10000 |
25000 |
12,00 |
|
Материалы |
15500 |
22000 |
37500 |
15000 |
- |
15000 |
2,50 |
|
Стоимость обработки |
9600 |
96400 |
106000 |
15000 |
5000 |
20000 |
5,30 |
|
ИТОГО |
74250 |
443500 |
19,80 |
Себестоимость незавершенного производства
с тоимость
предыдущего
процесса (10000 ед.
12 $) 120000
материалы нет
стоимость обработки (5000 ед. 5,30 $) 26500 146500
Г отовая
продукция
(15000 ед.
19,80 $) 297000
443500
Счет производства по процессу Y
|
НЗП нач. |
74250 |
Единицы, законченные обработкой и передаваемая на склад готовой продукции |
297000 |
|
Передано с процесса X |
250850 |
НЗП кон. |
146500 |
|
Материалы |
22000 |
||
|
Стоимость обработки |
96400 |
||
|
443500 |
443500 |
Как видно из вычислений себестоимости единицы продукции, затраты предыдущего процесса при учете незавершенного производства на конец периода представлены как полностью произведенные. Заметим, что материалы добавляются, когда процесс завершен на 80%, а степень готовности незавершенного производства на конец периода—лишь 50%. На рассматриваемом этапе никакие материалы не будут добавлены к запасу незавершенного производства на конец периода, и эквивалентный выпуск равен 0. Как и для процесса X, к уже созданной (текущей) себестоимости нужно прибавить себестоимость незавершенного производства на начало периода. Эквивалентный выпуск для незавершенного производства на начало периода не принимается во внимание, так как эти единицы продукции уже включены в качестве полностью готовых в группу изделий, завершенных обработкой. Заметим также, что себестоимость готовой продукции процесса Х отнесена на текущую себестоимость, строка «Себестоимость предыдущего процесса» использована для расчета себестоимости единицы продукции по процессу У.
6.2. Метод FIFO
Данный метод попроцессной калькуляции себестоимости предусматривает, что продукция незавершенного производства на начало периода в первую очередь должна быть обработана и закончена в текущем периоде. Стоимость незавершенного производства на начало периода отдельно относится на готовую продукцию, и себестоимость единицы продукции основывается только на затратах текущего периода и на выпуске изделий за текущий период. Считается, что запасы незавершенного производства на конец периода образуются при производстве новых единиц продукции, изготовление которых начато в отчетный период.
Рассмотрим пример 3, чтобы выяснить, как пользоваться методом FIFO при расчете процессов Х и У, а потом сравним эти два метода.
Таблица 9
Расчет себестоимости единицы (процесс X)
|
Элемент стоимости |
Затраты текущего периода, $ |
Готовая продукция (единицы) минус эквивалентные единица полуфабрикатов на начало периода (НЗП нач.) |
НЗП кон., ед. |
Общее количество эквивалентных единиц в текущий период |
Себестоимость единицы, $ |
|
Материалы |
90000 |
14000 (22000-8000 100%) |
6000 |
20000 |
4,50 |
|
Стоимость обработки |
100000 |
17200 (22000-8000 |
4500 |
21700 |
4,61 |
|
ИТОГО |
190000 |
9,11 |
Стоимость готовой продукции ($):
Н ЗП
нач. 60850
материалы (14000 ед. 4,50 $) 63000
стоимость обработки (17200 ед. 4,61 $) 79292 203142
НЗП кон.:
м атериалы
(6000 ед.
4,50 $) 27000
стоимость
обработки (4500
ед.
4,61 $) 20745 47745
250887
Как видно из этих расчетов, средняя себестоимость единицы продукции основывается на величинах затрат текущего периода, деленных на эквивалентное число единиц, производимых в течение периода. Последняя величина исключает эквивалентные единицы, незавершенного производства на начало периода, так как они были включены в предыдущий период. Заметим, что себестоимость незавершенного производства на конец периода умножается на величину средней себестоимости единицы продукции за текущий период. В стоимость незавершенного производства на конец периода включают только текущие затраты и не включают стоимость незавершенного производства на начало периода, перенесенную из предыдущего периода. Цель в том, чтобы стоимость незавершенного производства на начало периода была выделена отдельной составной частью себестоимости готовой продукции. Следовательно, себестоимость незавершенного производства на начало периода (60850 ф. ст.) не включается в расчеты себестоимости единицы продукции, а непосредственно прибавляется к себестоимости готовой продукции.
Рассчитаем себестоимость единицы продукции процесса Y.
Таблица 10
Расчет себестоимости единицы
|
Элемент стоимости |
Затраты текущего периода, $ |
Готовая продукция (единицы)минус эквивалентные единица полуфабрикатов на начало периода (НЗП нач.) |
НЗП кон. |
Общее количество эквивалентных единиц |
Себестоимость единицы |
|
Себестоимость предыдущего процесса |
250850 |
12000 (15000-3000 100%) |
10000 |
22000 |
11.40 |
|
Материалы |
22000 |
12000 (15000-3000 100%) |
- |
12000 |
1.83 |
|
Стоимость обработки |
96400 |
12600 (1500-3000 80%) |
5000 |
17600 |
5.48 |
|
ИТОГО |
369250 |
18.71 |
Стоимость готовой продукции ($):
Н ЗП
нач. 74250
стоимость предыдущего процесса
(12000 ед. 11.40 $) 136800
стоимость обработки (12600 ед. 5.48 $) 69048 280098
Н ЗП
кон.
стоимость предыдущего процесса (10000 ед. 11.40 $) 114000
материалы нет
с тоимость
обработки (5000
ед.
5,48 $) 27400 141400
421498
Следует отметить, что в данном расчете степень готовности незавершенного производства на начало периода — 80%, а материалы добавлены, когда процесс завершен на 75%. Заметьте также, что стоимость предыдущего процесса (250850 $.) представляет собой себестоимость готовой продукции процесса X, переведенной на процесс Y.
Для сравнения методов приведем таблицу.
|
Метод средневзвешенной |
Метод FIFO |
||||
|
Процесс X |
Процесс Y |
Процесс X |
Процесс Y |
||
|
УЭП, ед. |
Материалы |
28000 |
15000 |
20000 |
12000 |
|
Обработка |
26500 |
20000 |
21700 |
17600 |
|
|
Себестоимость единицы УЭП, $ |
Материалы |
4,70 |
2,50 |
4,50 |
1,83 |
|
Обработка |
4,50 |
5,30 |
4,61 |
5,48 |
|
|
Себестоимость НЗП кон., $ |
Материалы |
28200 |
- |
27000 |
- |
|
Обработка |
20250 |
26500 |
20745 |
27400 |
|
|
Общая себестоимость выпуска, $ |
202400 |
297000 |
203142 |
280098 |
|
Оценки незавершенного производства на конец периода и дебетовые записи на счете себестоимости готовой продукции схожи для обоих методов. Разница в расчетах при использовании метода FIFO и метода средней взвешенной будет незначительной при условии, что величина запасов и цены на вводимые ресурсы не подвержены резким колебаниям из месяца в месяц. Оба метода приемлемы для попроцессной калькуляции себестоимости, однако на практике метод FIFO применяется весьма редко. Поэтому далее в этой главе мы будем использовать метод средней взвешенной.
Заключительные тезисы
Попроцессная калькуляция затрат является основным способом отнесения производственных затрат на производимую продукцию. Она применяется изготовителями, чья продукция производится на основе непрерывного процесса с одинаковой степенью затрат на каждую единицу продукции на каждом технологическом участке. Четырьмя операциями попроцессной калькуляции являются определение эквивалентных единиц продукции, определение удельной себестоимости, определение себестоимости полностью завершенной продукции и оценка незавершенного производства на конец периода. Если какие-либо единицы продукции забракованы или испорчены, то удельная себестоимость произведенной продукции возрастает.
Лекция 7. Комплексные производства
Совместные продукты – это 2 или более продуктов, которые
а) имеют значительную рыночную стоимость
б) не существуют как индивидуальные продукты с точки раздела.
Побочные – это продукты, которые:
а) имеют незначительную рыночную стоимость по сравнению с основными продуктами
б) смежные с основными продуктами до точки раздела.
Точка раздела – это точка в технологическом процессе, где совместные и побочные продукты становятся индивидуально идентифицированы.
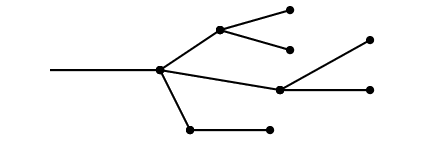
А
В
С
Неразделенные издержки производства производства
Совместно производимые продукты
D
Е
А, В, С, D, Е – точки раздела
1. Метод натуральных показателей
ПРИМЕР 1: На процессе имеется точка раздела. После её прохождения начинается изготовление двух продуктов А и В.
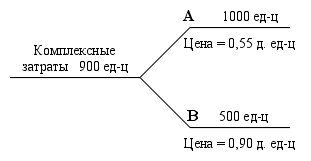
Задача: как распределить совместные затраты.
В методе натуральных показателей в качестве базы распределения совместных затрат используется объем производственной продукции в натуральных вещественных показателях (в физических единицах).
1) В качестве базы распределения суммируются объем произведенной продукции
1000 500 = 1500 ед-ц.
2) Доля выпуска по каждому продукту в базе распределения
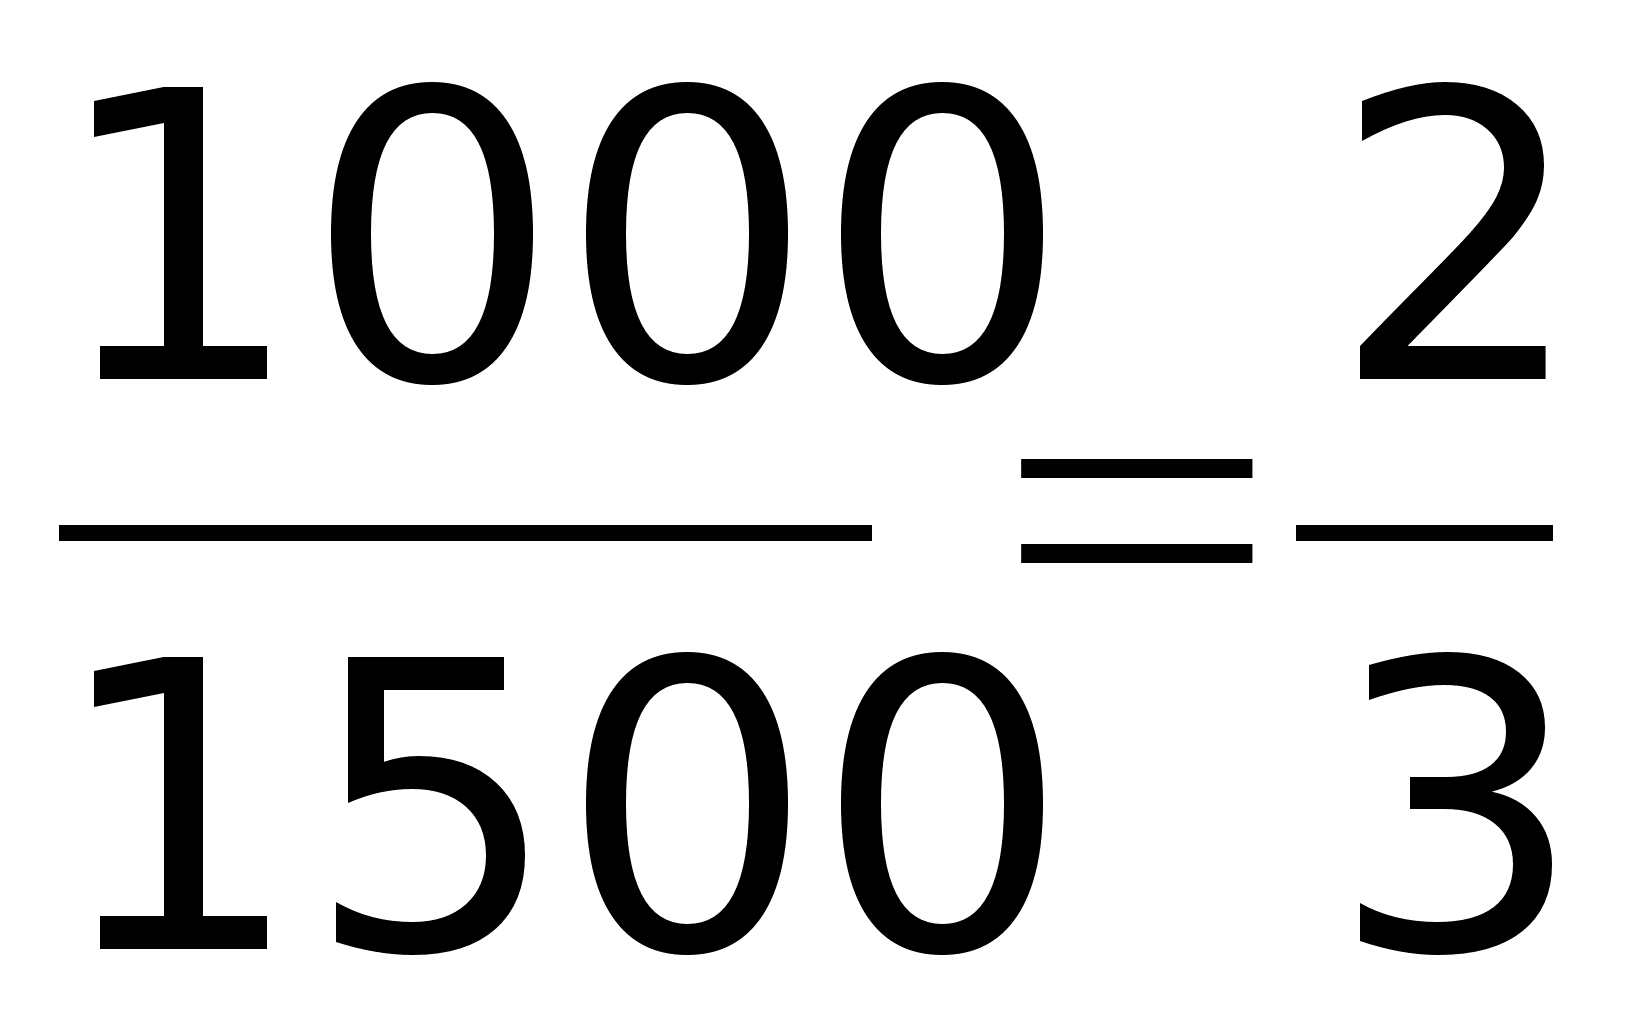 - доля продукта
А
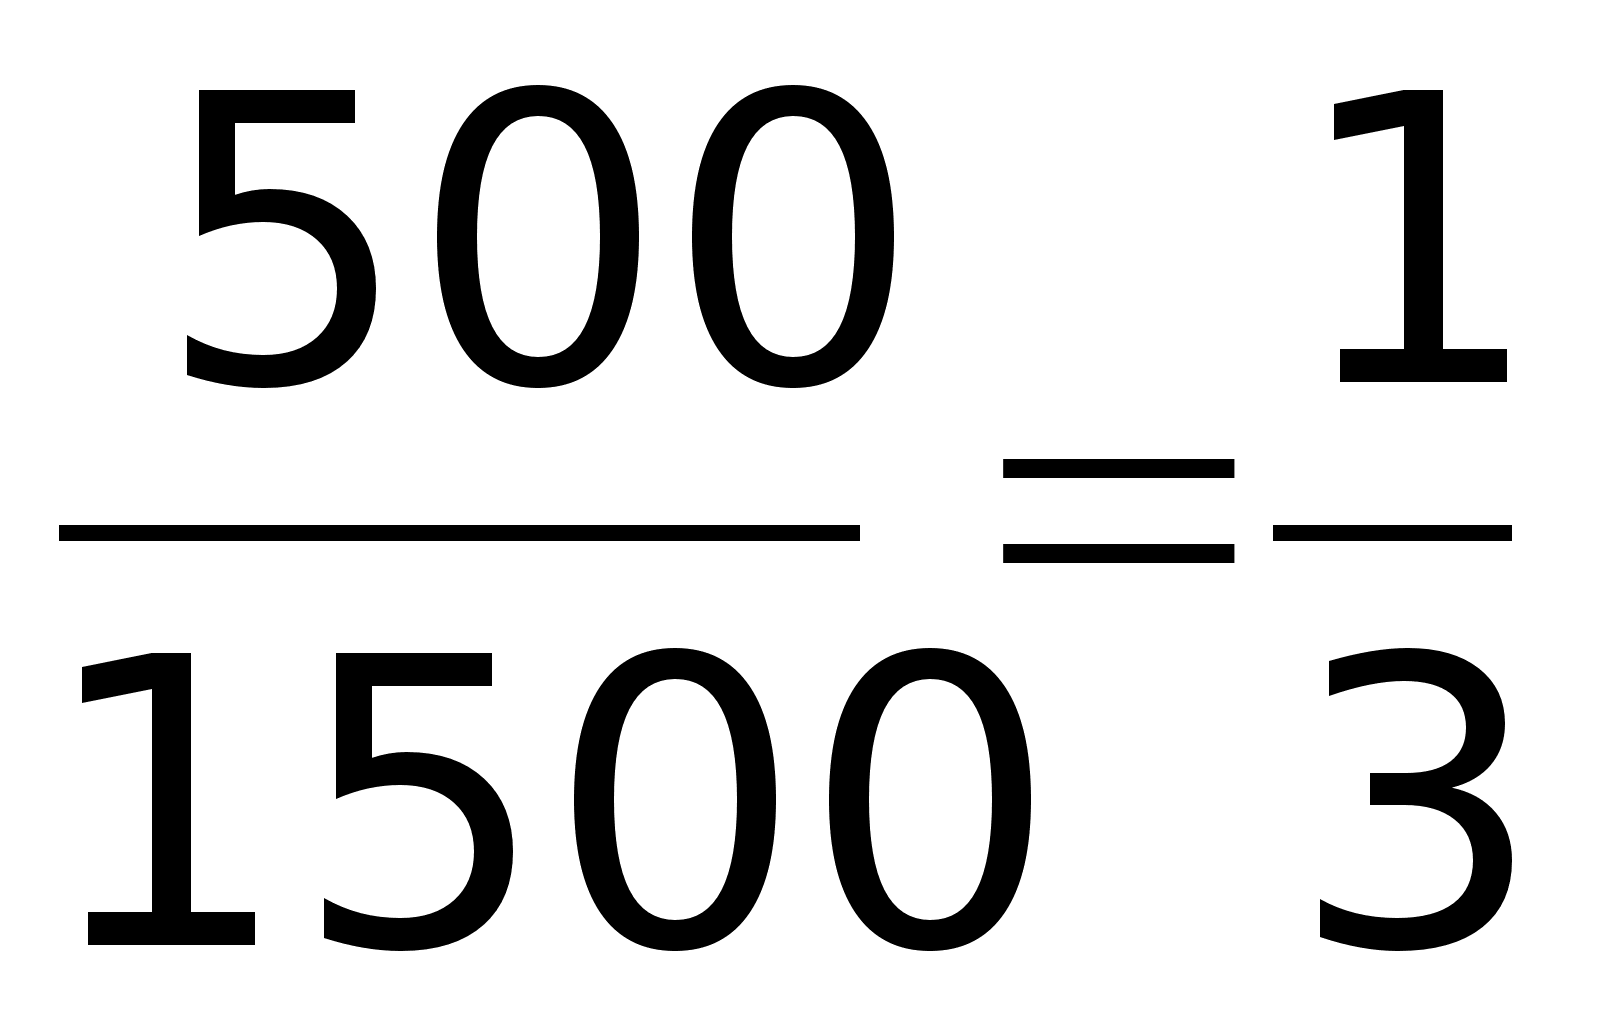 - доля продукта
В.
3) Затраты, количество совместных затрат распределяем по этим долям: (2 способа)
1)
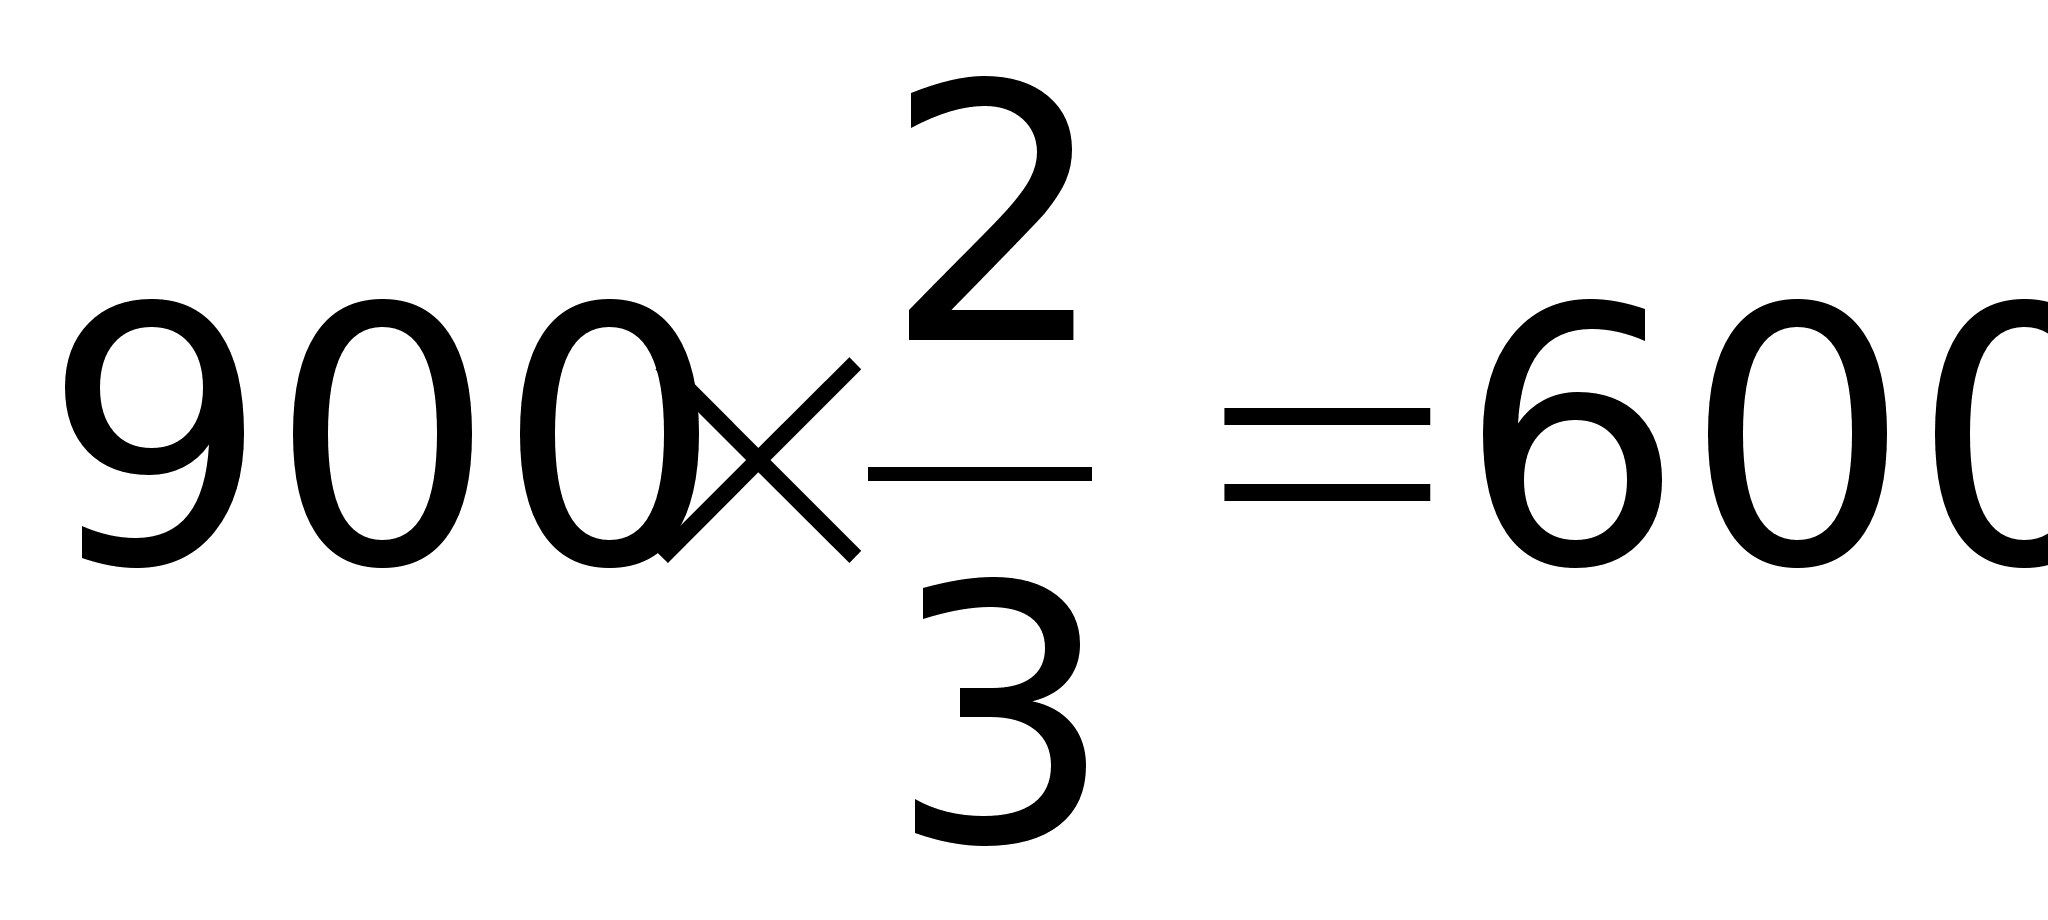 д.е.
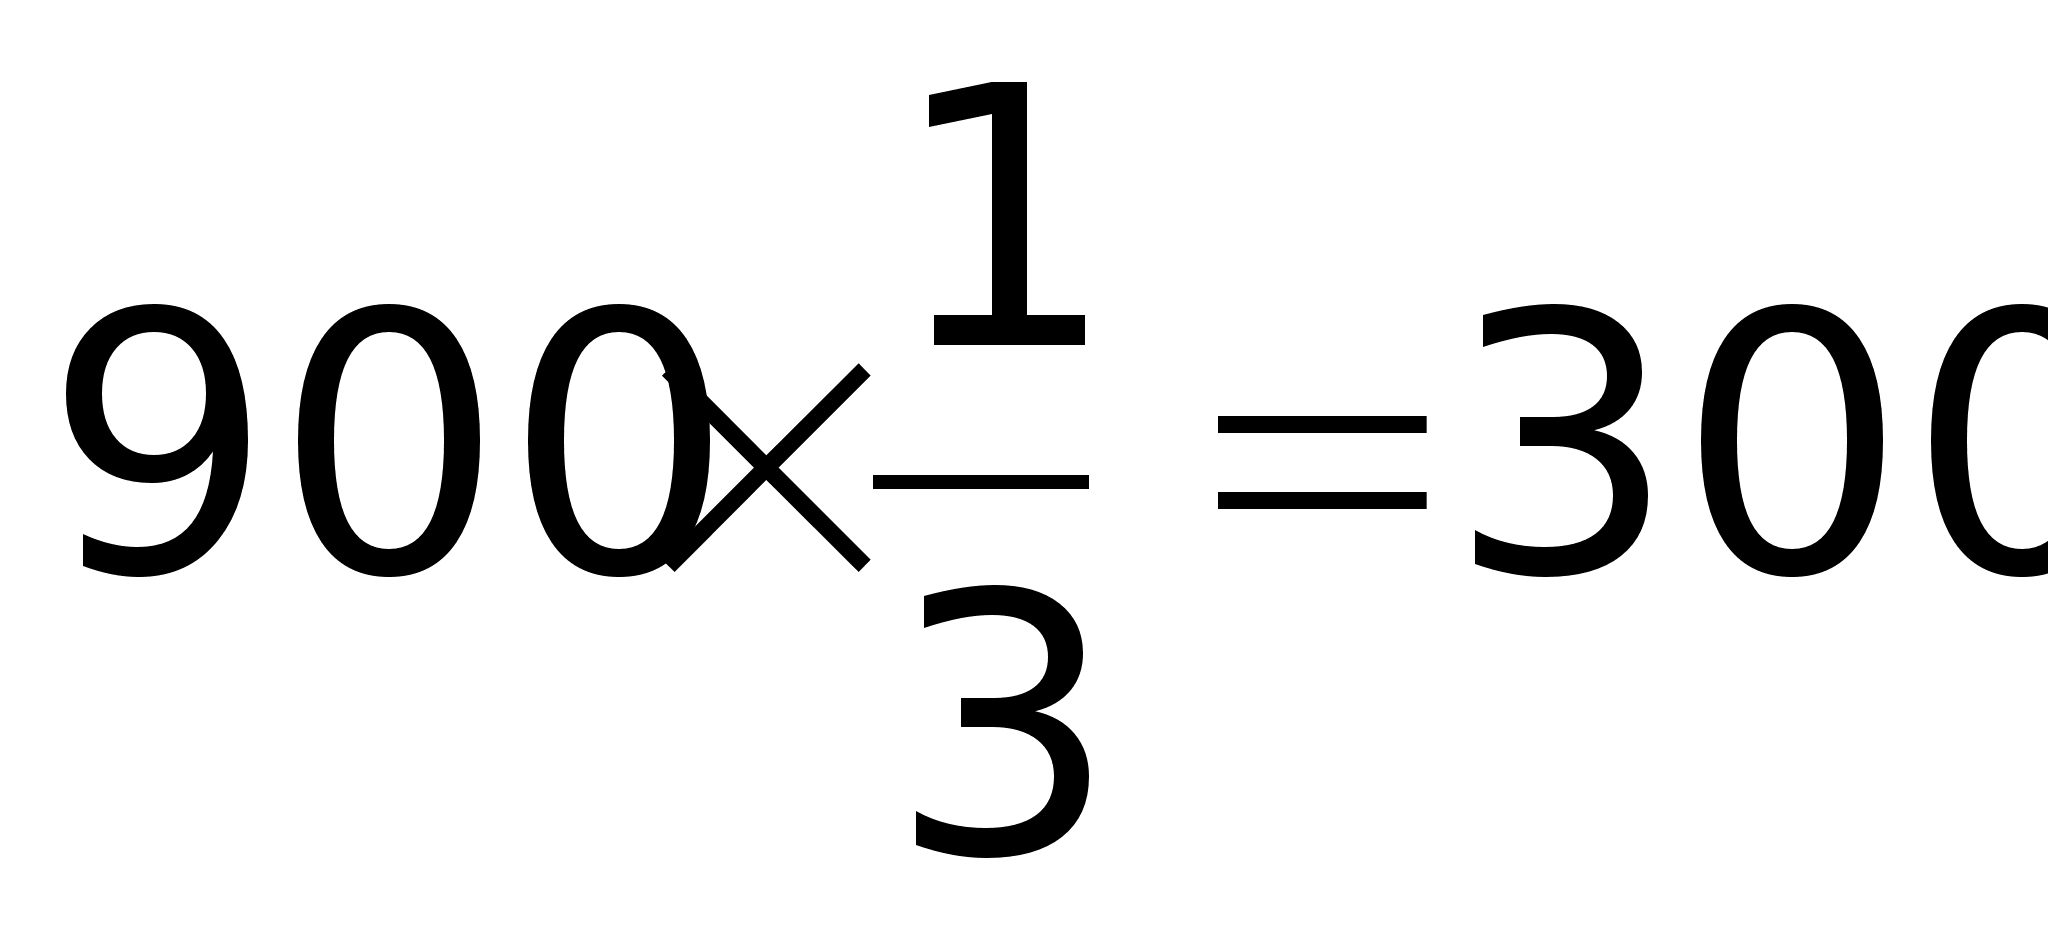 д.е.
2)
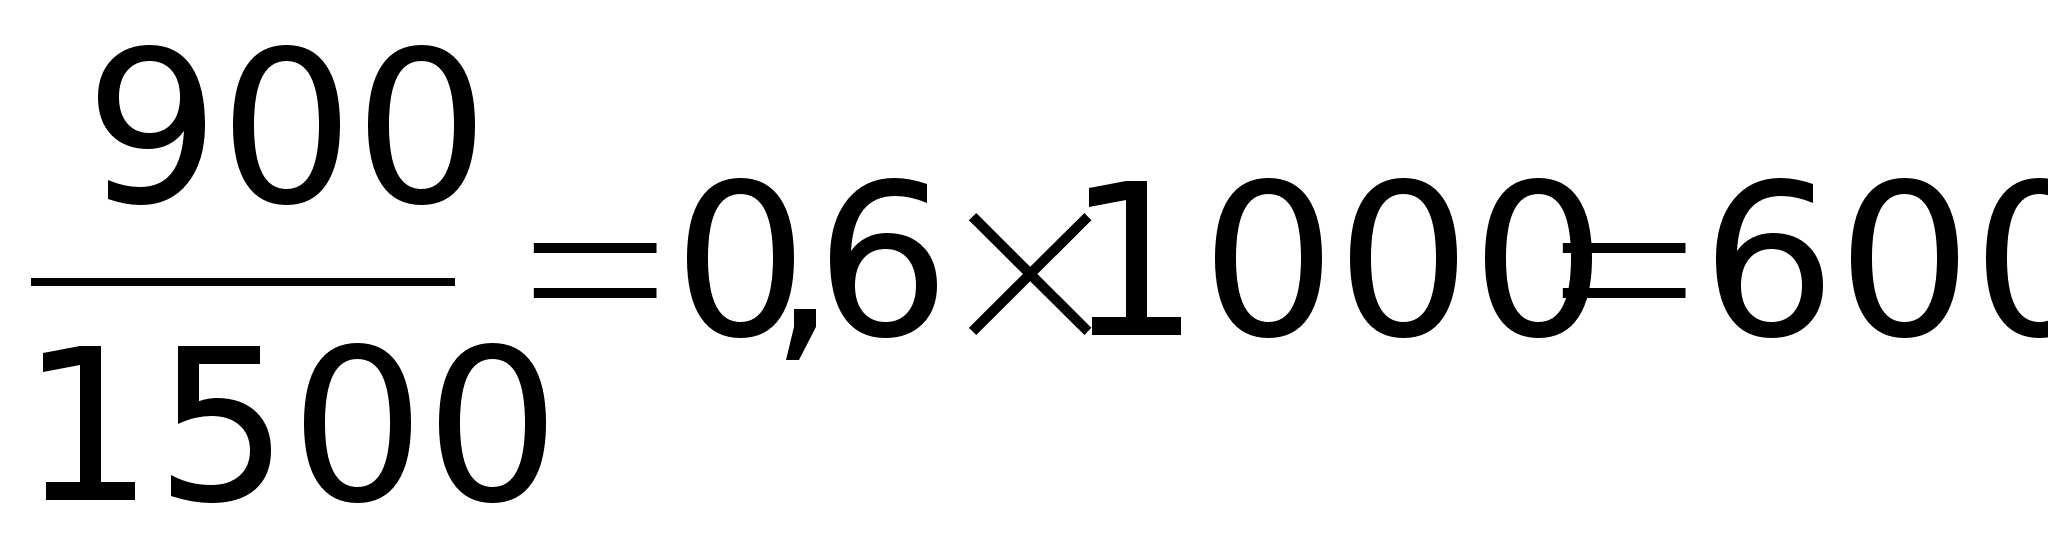 д.е.
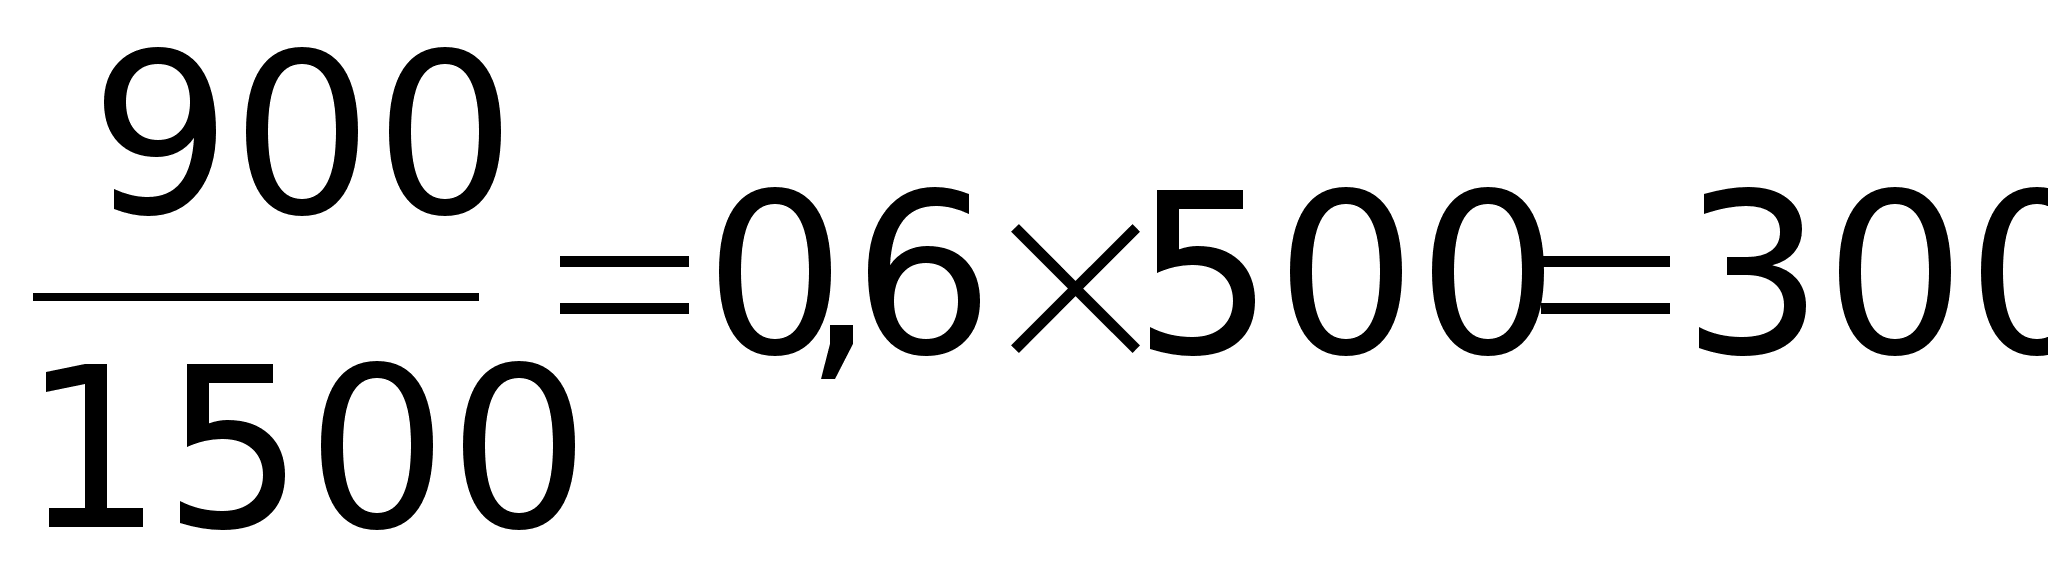 д.е.
Для расчета валовой прибыли нам нужно:
| А | В | Итого: | |
|
Выручка |
550 (1000 0,55) |
450 (500 0,90) |
1000 |
|
Себестоимость реализованной продукции = распределенным затратам в данном примере |
600 | 300 | 900 |
|
Валовая прибыль или убыток |
- 50 | 150 | 100 |
Составим отчет о прибылях и убытках, который получится, если 80% продукции будет реализовано, а 20 % останется в незавершенном производстве.
|
Статьи |
А |
В |
Итого |
| Выручка | 1000 * 0,55 = 550 | 500 * 0,9 = 450 | 1000 |
|
Себестоимость производственная |
600 | 300 | 900 |
|
Себестоимость реализации |
600 * 80% = 480 | 300 * 80% = 240 | 720 |
| Себестоимость НЗП | 600 * 20% = 120 | 300 * 20% = 60 | 180 |
| Валовая прибыль | 70 | 210 | 280 |
|
Рентабельность продаж |
12,73% | 46,70% | 28,00% |
2. Метод распределения совместных затрат на основе рыночных цен
1. Определить базу распределения.
Базой распределения = объем выпуска продукции по рыночным ценам.
(1000 0,55) + (500 0,90) = 1000 д.е.
550 450
2. Находим долю каждого продукта в базе распределения:
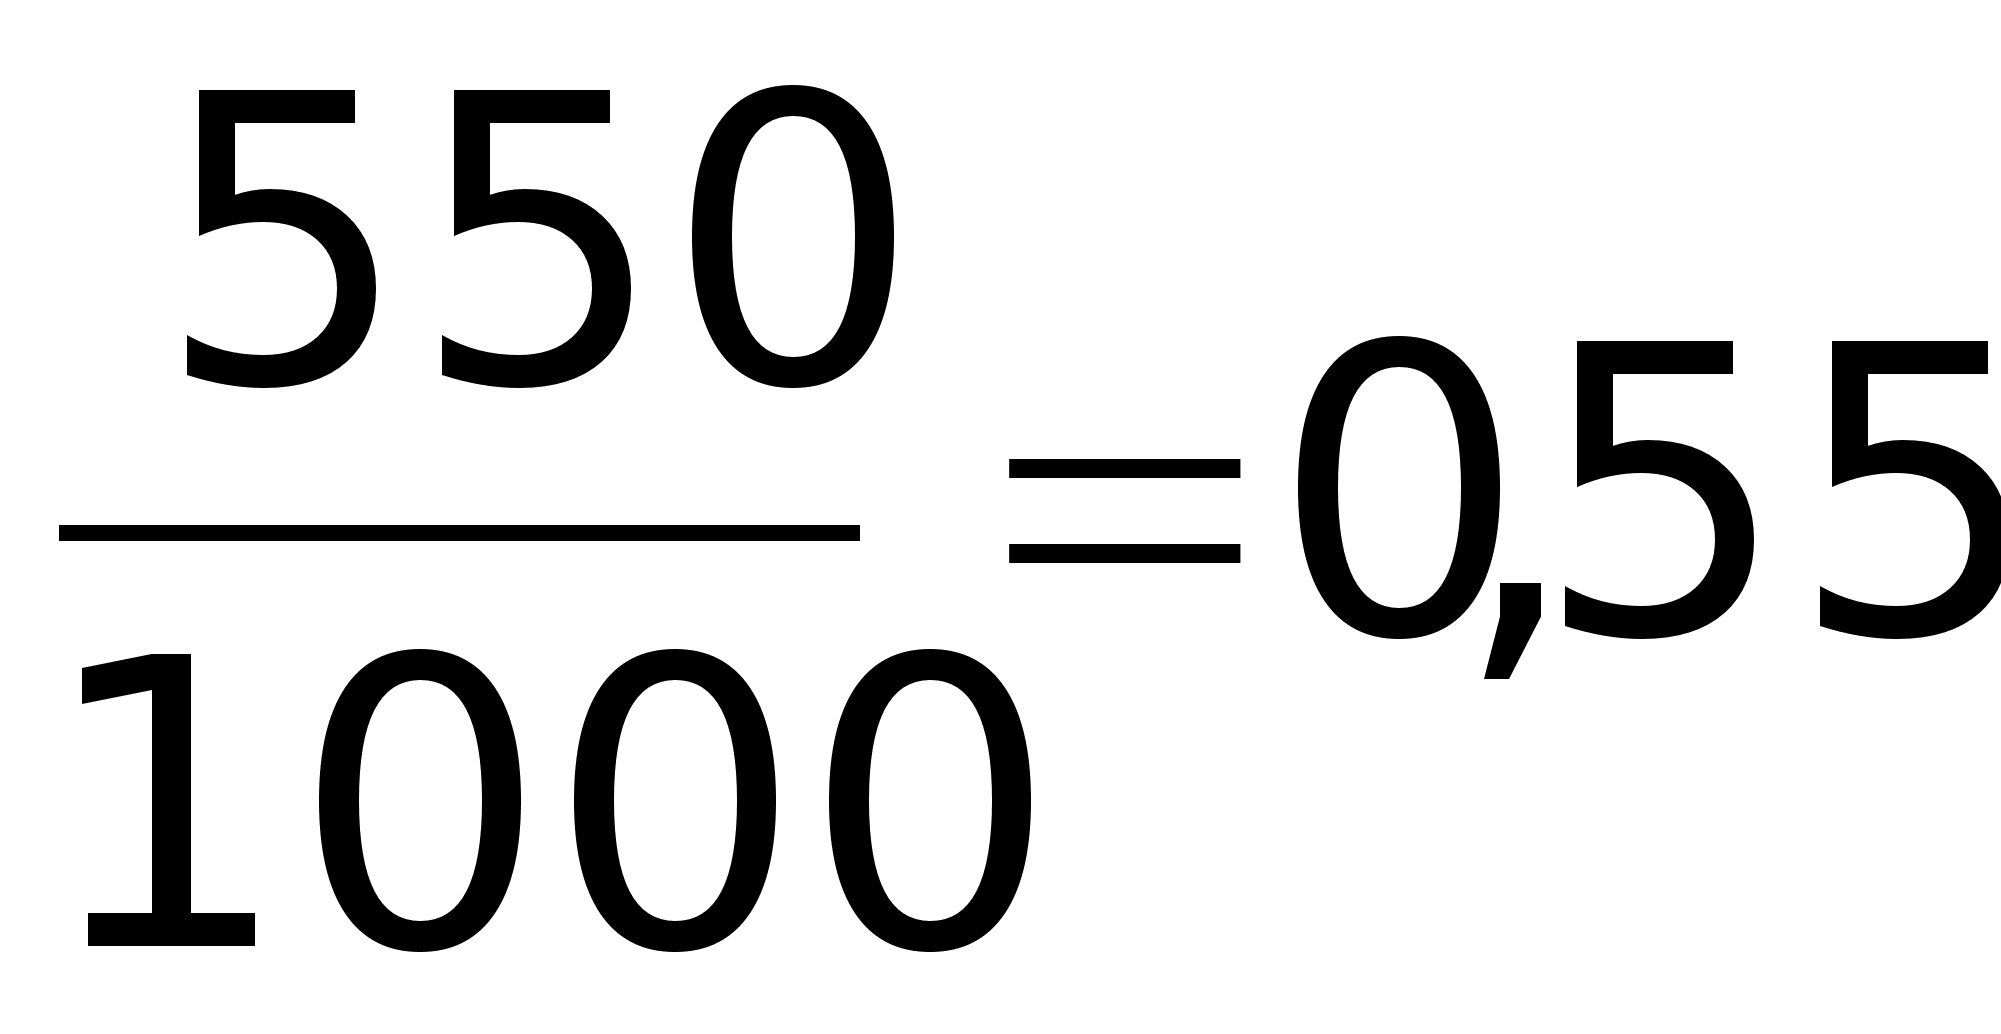
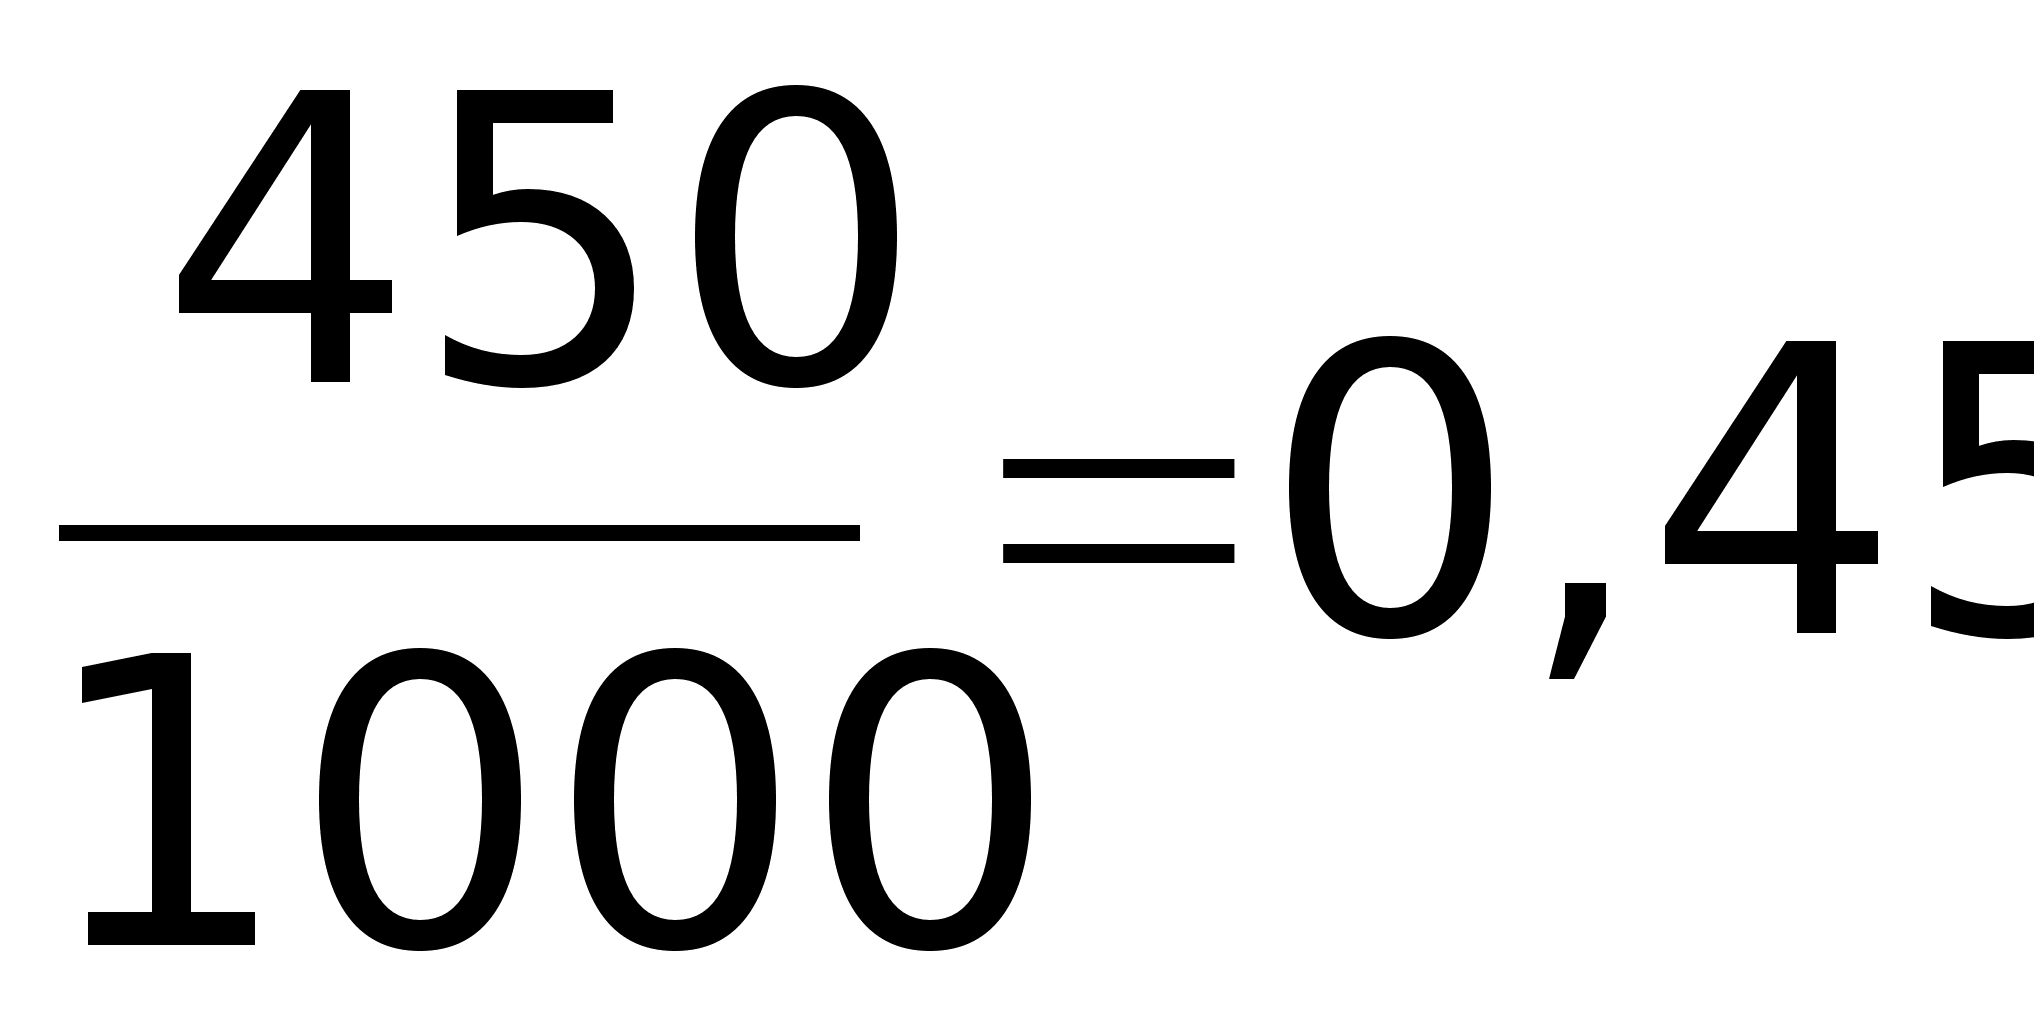 =
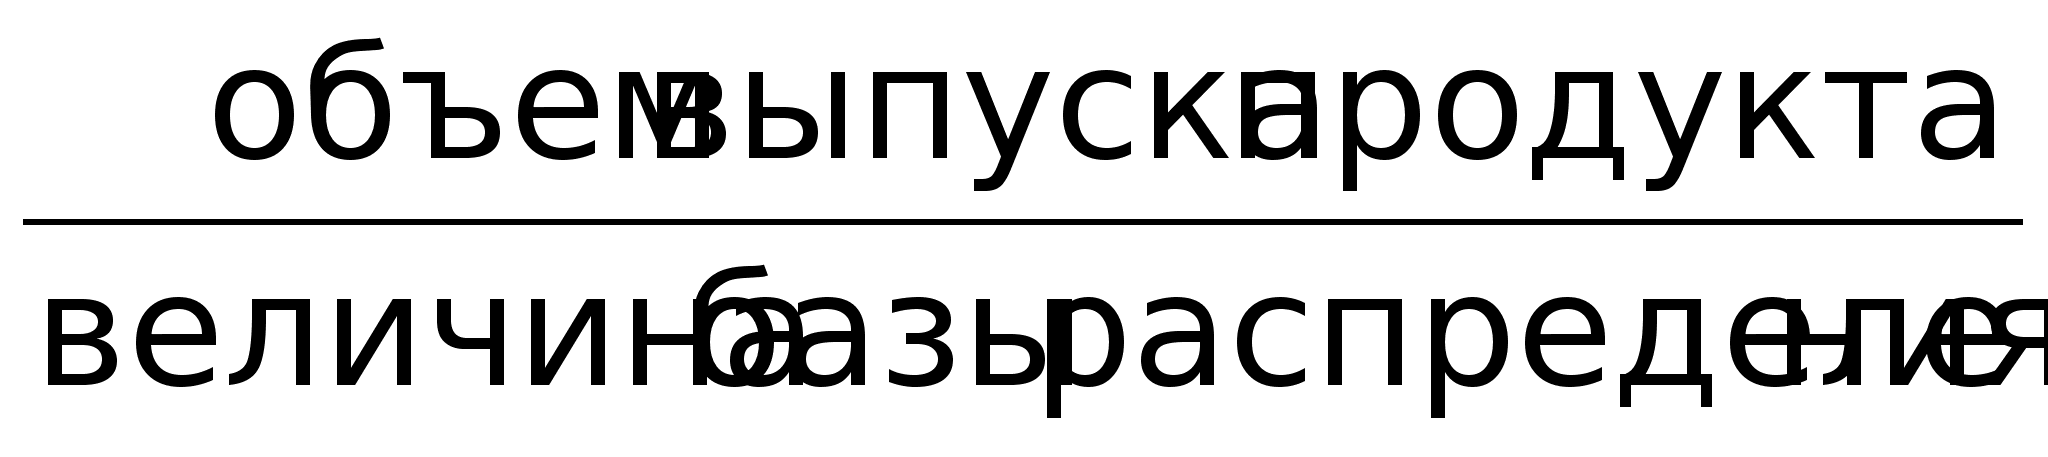
3. Распределяем относительно долям:
900 0,55 = 495
900 0,45 = 405
| А | В | Итого: | |
|
Выручка |
550 (1000 0,55) |
450 (500 0,90) |
1000 |
|
Себестоимость реализованной продукции = распределенным затратам в данном примере |
495 | 405 | 900 |
|
Валовая прибыль или убыток |
55 | 45 | 100 |
Составим отчет о прибылях и убытках, если 80% продукции будет реализовано, а 20 % останется в незавершенном производстве
|
Статьи |
А |
В |
Итого |
| Выручка |
1000 * 0,55 = 550 |
500 * 0,9 = 450 | 1000 |
|
Себестоимость производственная |
495 | 405 | 900 |
|
Себестоимость реализации |
495 * 80% = 396 | 405 * 80% = 324 | 720 |
| Себестоимость НЗП | 495 * 20% = 99 | 405 * 20% = 81 | 180 |
| Валовая прибыль | 154 | 126 | 280 |
|
Рентабельность продаж |
28,00% | 28,00% | 28,00% |
Метод чистой стоимости реализации
Условия усложняем:
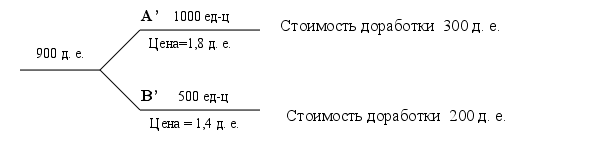
Для продукта А’ и В’ требуется дополнительная доработка
20 % произведенной продукции остается не реализованной (и по А’, и по В’)
Остаток готовой продукции на начало периода = 0.
Стоимость затрат дальнейшей переработки называют – делимыми затратами.
1) База распределения: суммарная чистая стоимость реализации
V выпуска Цену – Затраты = находим чистую стоимость реализации в точке раздела.
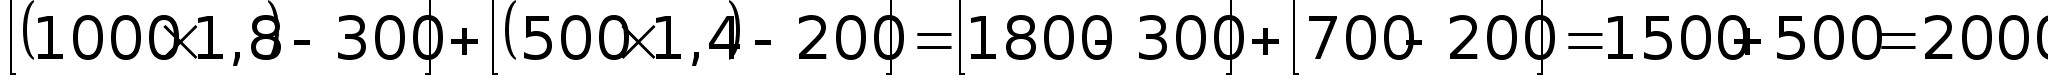
чистая стоимость реализации
по каждому продукту
1500 – рыночная цена продукта А’.
500 – рыночная цена продукта В’.
2) Доля каждого продукта (А и В)
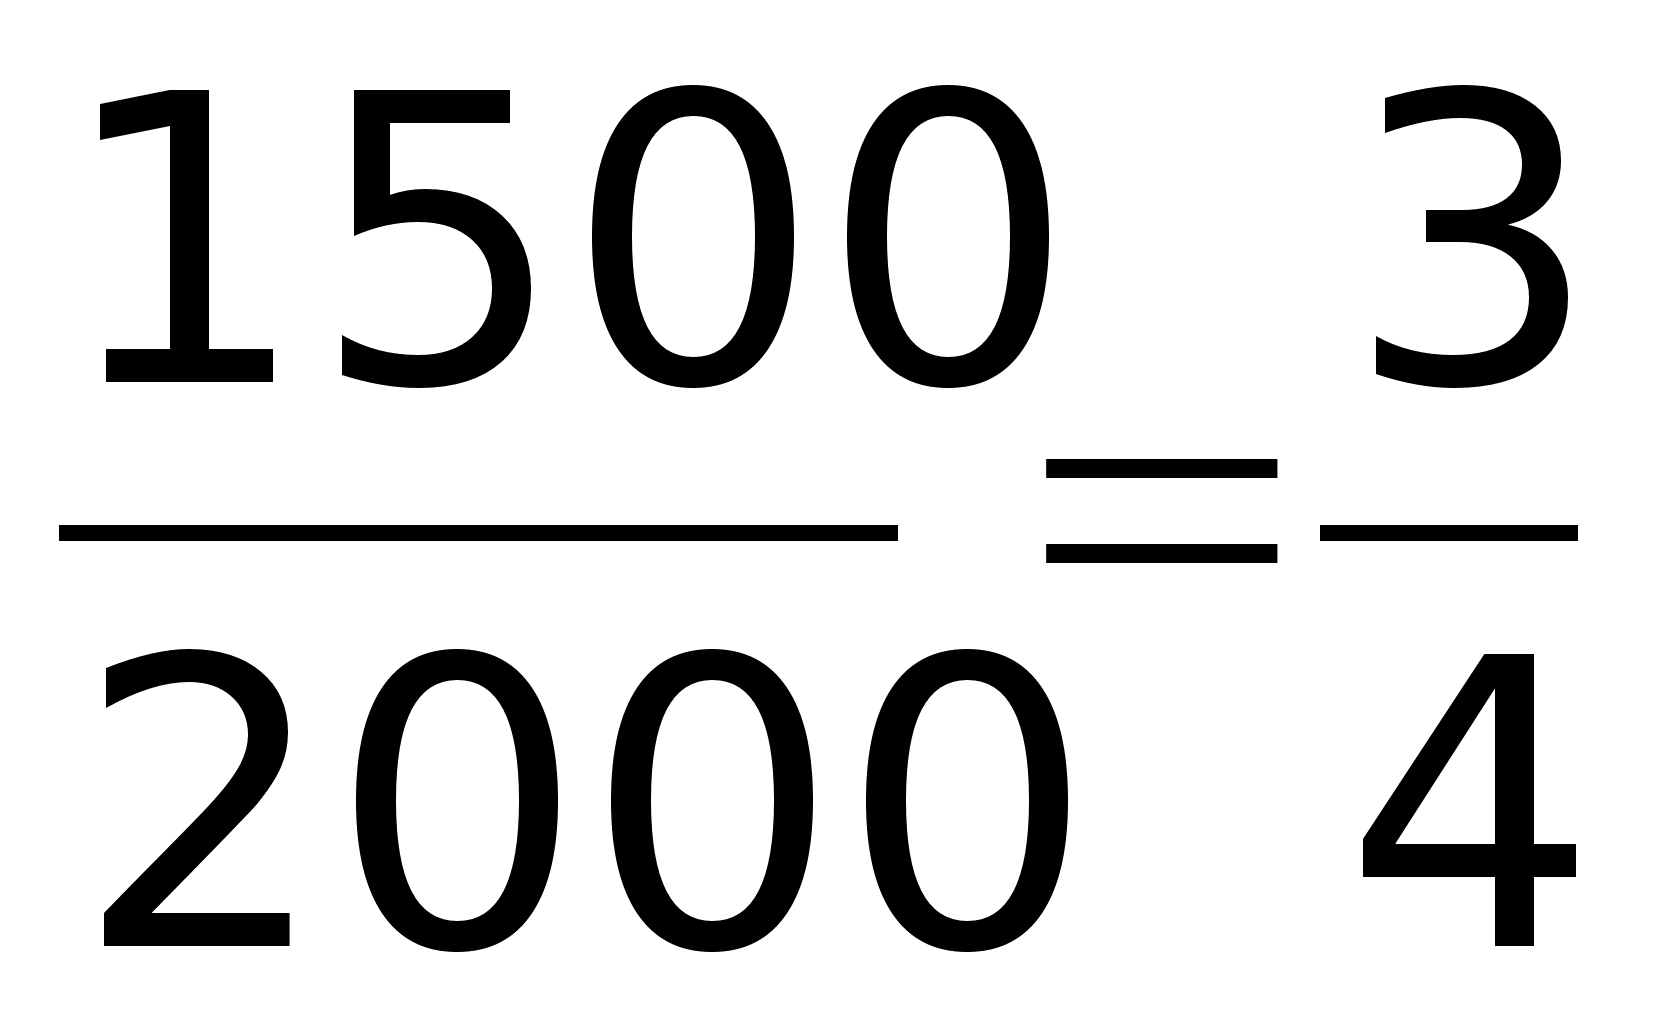
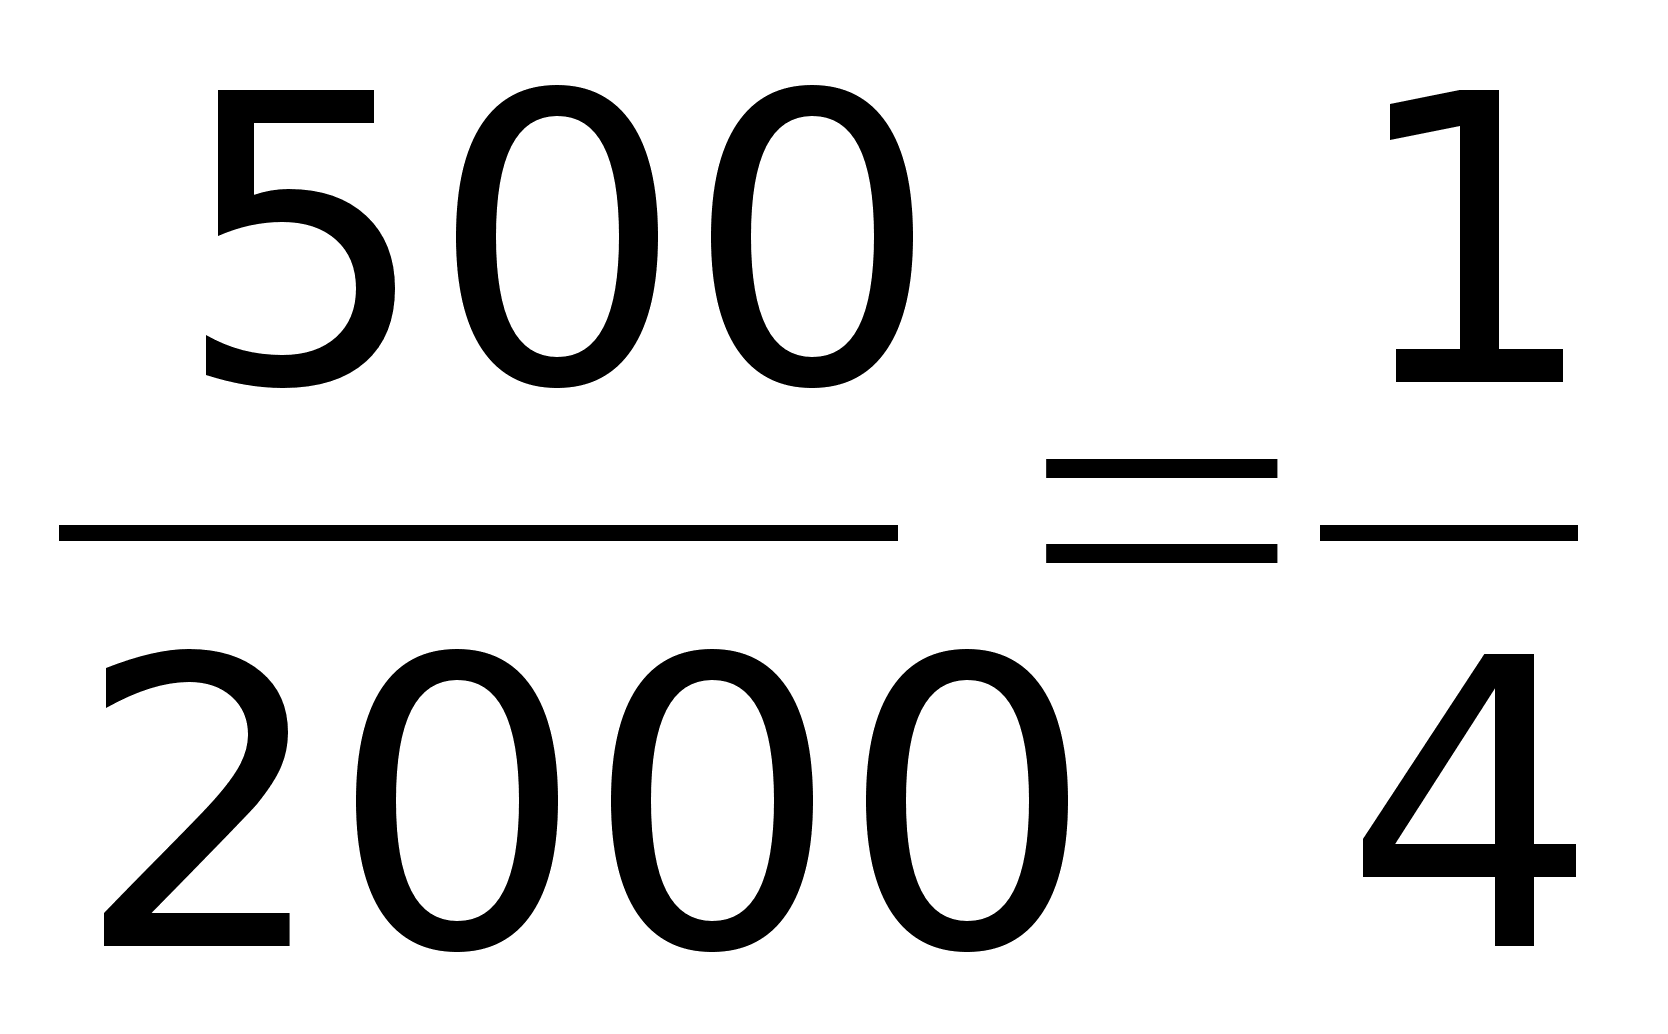
3) Распределение совместных затрат:
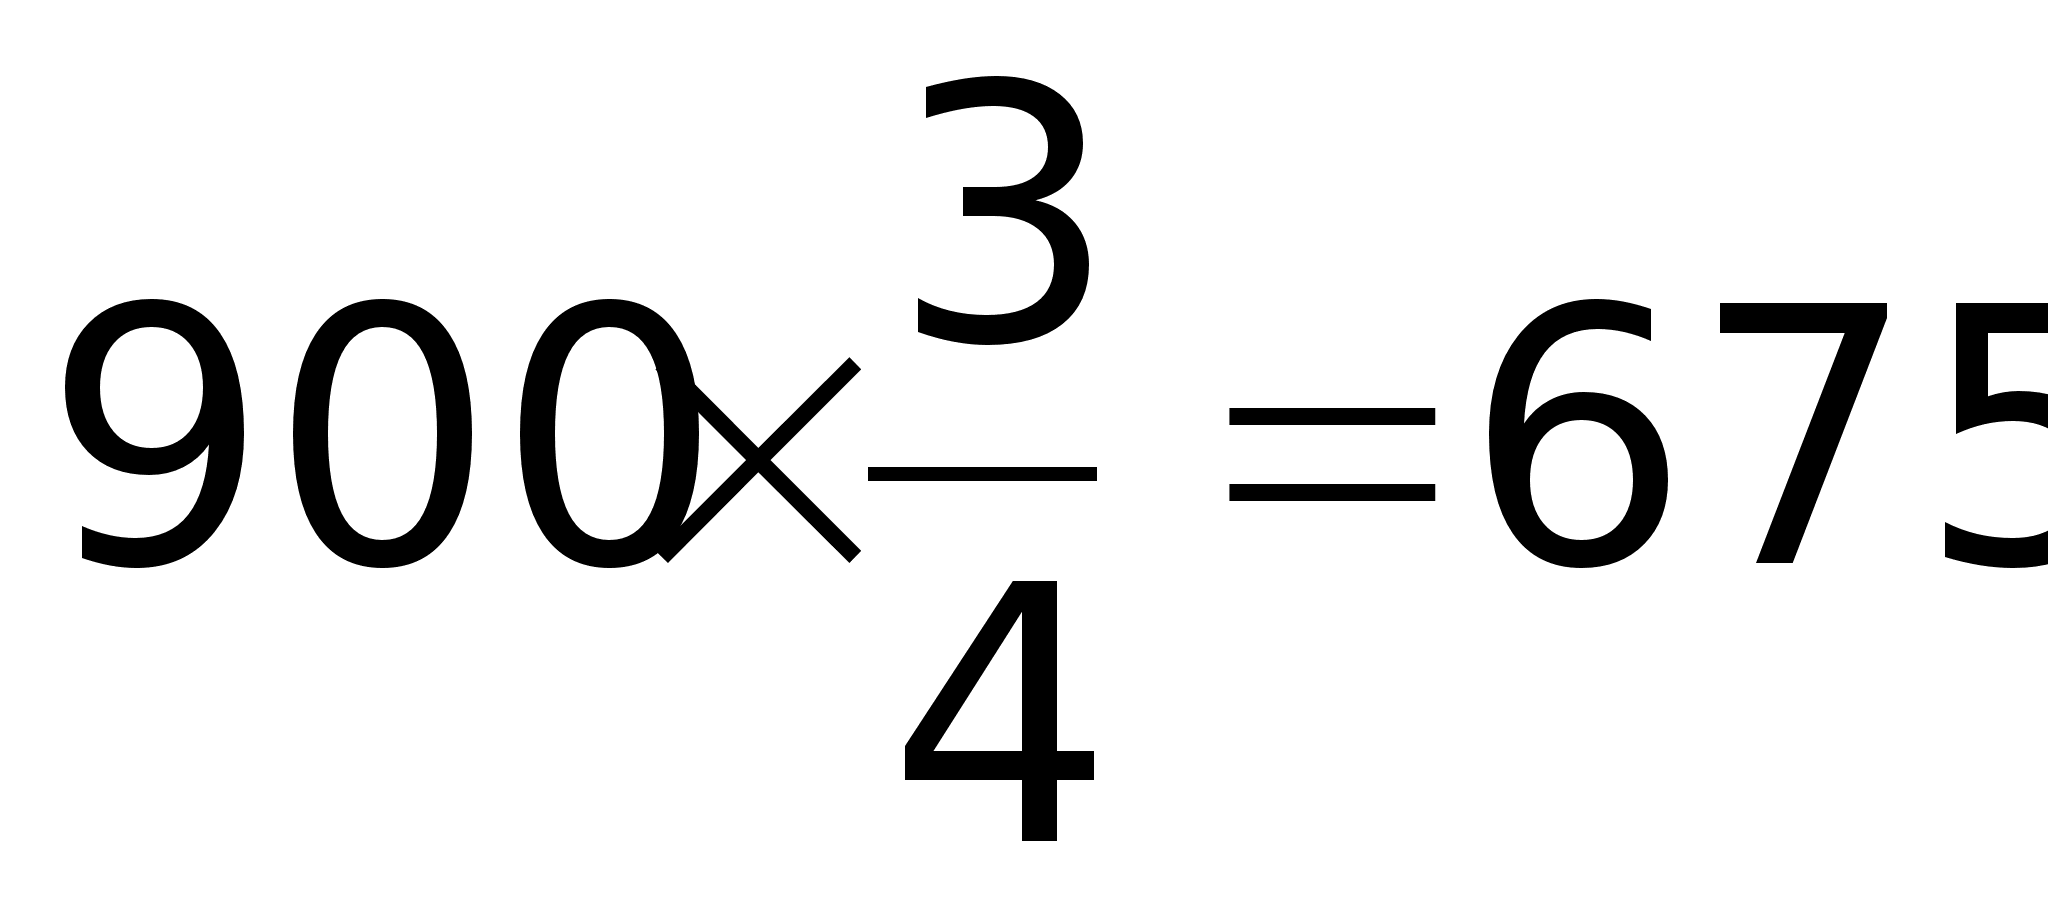
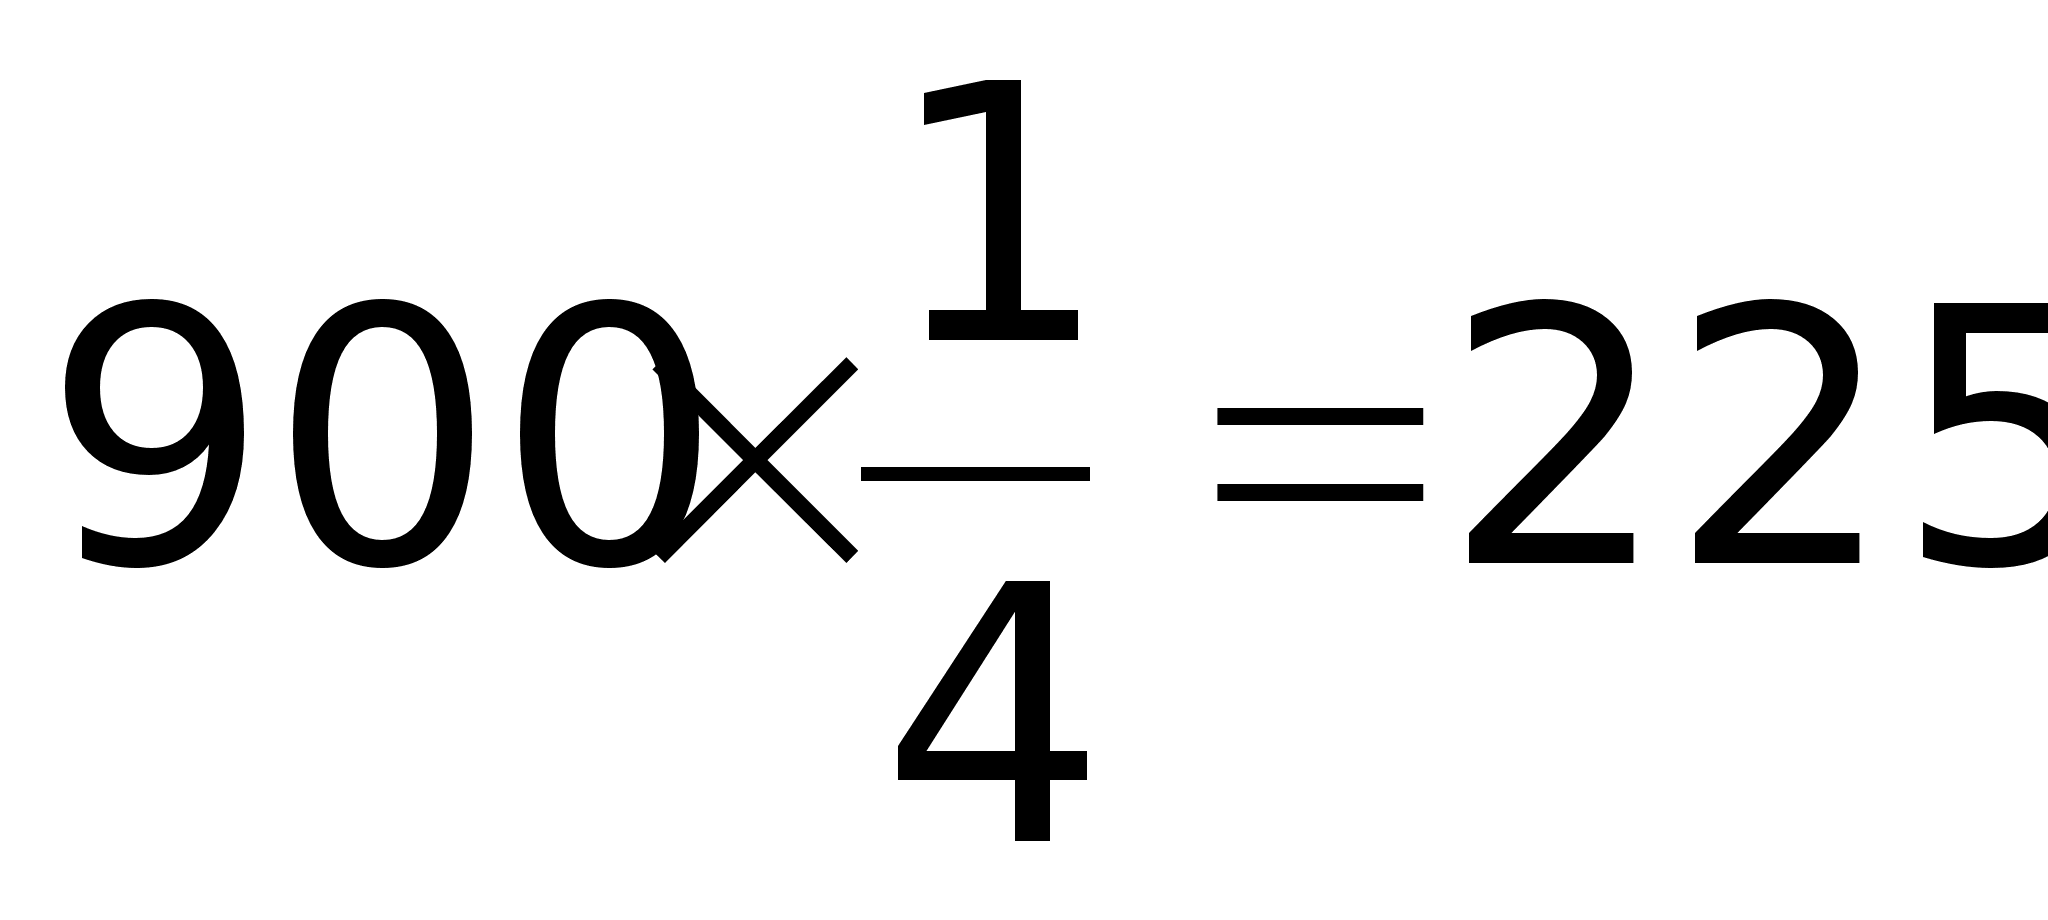
Отчет о прибылях и убытках
|
Статьи |
А’ |
В’ |
Итого: |
| Выручка |
1440 [1000-(100020%)]1,8 |
560 [500-(50020%)]1,4 |
2000 |
|
Распределение совместных затрат |
675 | 225 | 900 |
| Делимые затраты |
300 |
200 |
500 |
| Себестоимость выпуска (2+3) |
975 |
425 |
1400 |
| Себестоимость запасов ГП на конец периода (сколько осталось на складе) |
195 (97520%) |
85 (42520%) |
280 |
|
Себестоимость реализованной продукции * |
780 (975-195) |
340 (425-85) |
1120 |
|
Валовая прибыль (Выручка – себестоимость) |
660 |
220 |
880 |
| Рентабельность продаж | 45,83% | 39,20% | 44,00% |
|
* = себестоимости выпуска – себестоимость запасов готовой продукции на конец периода |
|||
Метод постоянного процента валовой прибыли
Расчет процента валовой прибыли без привязки к продуктам
|
Статьи |
А’ |
В’ |
Итого: |
| Выручка (ожидаемый объем продаж) |
1800 (1000 1,8) |
700 (500 1,4) |
2500 |
|
Себестоимость = (совместные затраты + Делимые затраты) |
675 300 |
225 200 |
1400 900 500 |
| Валовая прибыль (1-2) |
1100 (2500 -1400) |
||
|
Процент прибыли = Валовая прибыль Выручка |
44% (1100/2500) |
Определение общих затрат по каждому продукту
|
Статьи |
А’ |
В’ |
Итого: |
| Выручка (ожидаемый объем продаж) |
1800 (1000 1,8) |
700 (500 1,4) |
2500 |
| Валовая прибыль |
792 (1800 0,44) |
308 (700 0,44) |
1100 |
|
Себестоимость реализованной продукции (1-2) |
1008 |
392 |
1400 |
Распределение затрат комплексного производства (совместных затрат): Себестоимость реализации – делимые затраты = распределенные затраты
|
Статьи |
А’ |
В’ |
Итого: |
| Делимые затраты | 300 | 200 | 500 |
| Распределенные затраты |
708 (1008 - 300) |
192 (392 - 200) |
900 |
Прибыль (отчет о прибылях и убытках)
|
Статьи |
А’ |
В’ |
Итого: |
| Фактическая выручка (фактический объем продаж) |
1440 (800 1,8) |
560 (400 1,4) |
2000 |
Делимые затратыРаспределенные затраты Себестоимость реализации |
300 708 1008 |
200 192 392 |
500 900 1400 |
|
Запасы нереализованной готовой продукции (20% от себестоимости реализации) |
201,6 (1008 20% ) |
78,4 (392 20% ) |
280 |
| Себестоимость реализованной продукции |
806,4 (1008 – 806,4) |
313,6 (392 –78,4) |
1120 |
|
Валовая прибыль (фактическая выручка – себестоимость реализованной продукции) |
633,6 | 246,4 | 880 |
|
Процент
прибыли =
|
44% |
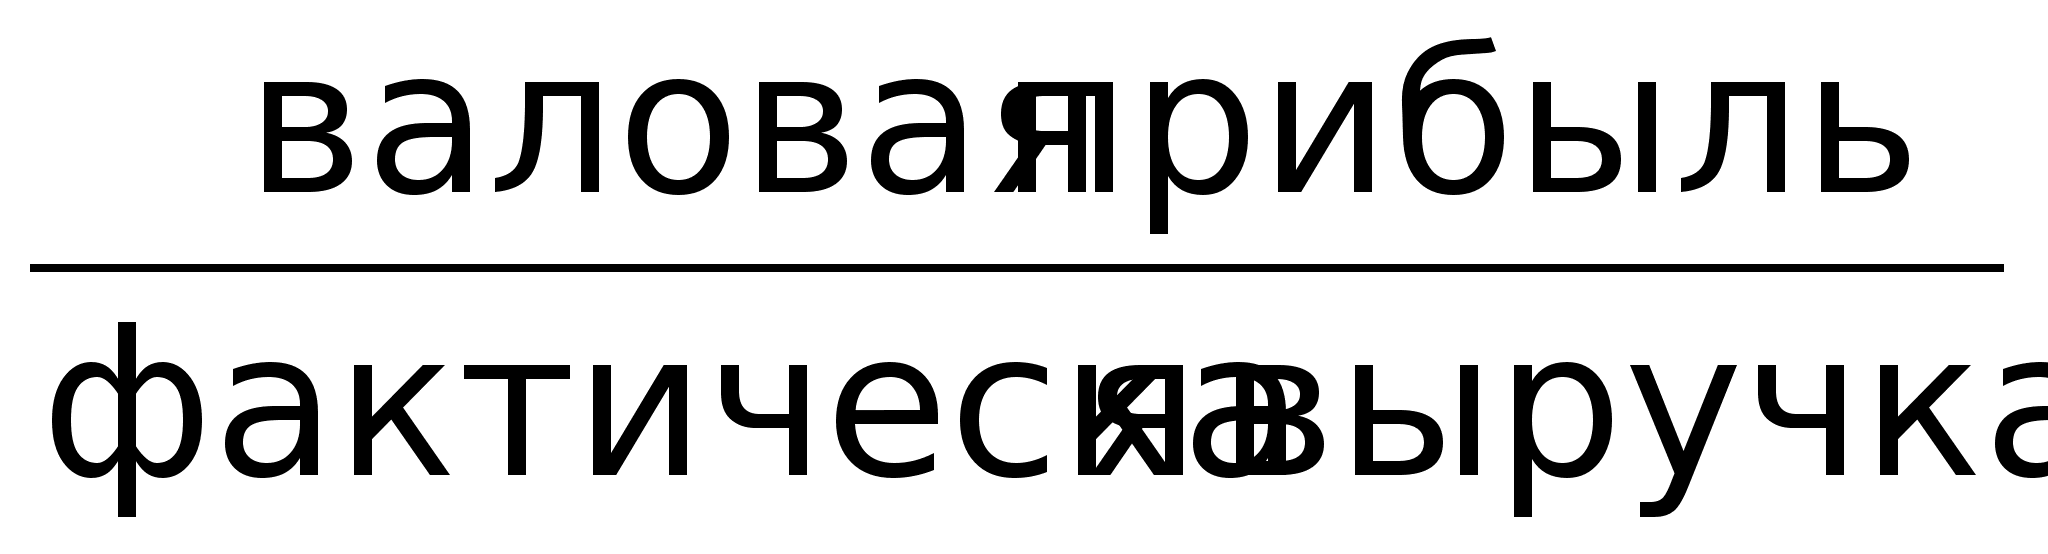
Метод прямого списания затрат комплексного производства
|
Статьи |
А’ |
В’ |
Итого: |
| Выручка (ожидаемый объем продаж) |
1800 (1000 1,8) |
700 (500 1,4) |
2500 |
| Фактическая выручка |
1440 |
560 |
2000 |
| Запасы по отпускной цене (1-2) | 360 | 140 | 500 |
| Прямые затраты | 300 | 200 | 500 |
|
Прибыль в «точке раздела» Маржинальная прибыль = выручка – переменные затраты. |
1500 | 500 | 2000 |
| Затраты комплексного производства |
900 |
||
| Валовая прибыль | 1100 | ||
| Процент прибыли | 44% |
Лекция 8. Учет побочных продуктов
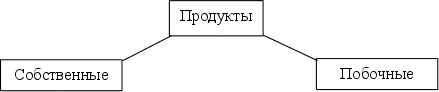
Побочная продукция получается при совместном производстве, но отличается по цене от значимой продукции. Побочные продукты являются следствием производства основного продукта. Например, опилки, кости.
Существующие методы учета:
1 метод:
Доходы от реализации побочной продукции проводятся как прочие доходы.
2 метод: Метод чистой стоимости (ЧС)
Себестоимость реализованной продукции может быть уменьшена на сумму доходов реализации побочной продукции.
Чистая стоимость реализации побочного продукта вычитается из затрат комплексного производства и равна:
Выручка – Прямые затраты на доработку побочного продукта
3 Метод:
Доходы от реализации побочной продукции могут отражаться как в первом и втором методе, за исключением того, что поступление от реализации побочной продукции не уменьшаются на величину затрат на сбыт и на административные расходы.
Задача:
Компания производит:
Машинное масло - 2000 галлонов;
“mini” – 500 галлонов;
“maxi” – 4000 галлонов.
Прибыльность сорта «minu» незначительна сорт «mini» является побочным продуктом. Побочный продукт «mini» продается по 1,5 $ за галлон, в точке разделения производительных затрат за баллон соответственно. Совместные затраты составляют 36 000 $.
1 метод:
|
Продукты |
Машинное масло |
«Макси» |
«Мини» |
| Количество продаж | 2000 | 4000 | 500 |
| Цена | 14 | 5 | 1,5 |
|
Чистая стоимость реализации (ЧСР) |
28000 | 20000 | * |
|
Итого: |
48000 | ||
| Доля в базе распределения |
7/12 (28000/48000) |
5/12 (20000/48000) |
|
| Распределенные затраты (36000) |
21000 (7/12 36000) |
15000 (5/12 36000) |
|
| Распределяемые затраты | 36000 | 36000 | |
*При рассмотрении первого метода побочный продукт «Мини» не участвует при калькуляции затрат.
В кредит 20счета 750 д.е. (500 1,5 = 750).
ЧСР не всегда совпадает с отпускной ценой.
2 метод:
Выручка (доход) от реализации побочного продукта уменьшает совместные затраты данного производства (т.е. 3х продуктов). Калькулирование основных производимых продуктов будет уменьшаться при распределении на основные продукты.
Совместные затраты = 35250, т.е. 36000-750 = 35250
Распределенные затраты = 21000 +15000 = 36000.
Выручка от реализации побочного продукта уменьшает совместные затраты данного производства
| Продукт |
Кол-во Продаж |
Цена | ЧСР | Доля | Распределяемые затраты | Распределенные затраты |
| Машинное масло | 2000 |
14 = |
28000 | 7/12 |
35250 = |
20562,50 |
| «Макси» | 4000 |
5 = |
20000 | 5/12 |
35250 = |
14687,50 |
|
|
500 |
1,5 |
||||
| Итого | 48000 | 35250 |
 «Мини»
Совестные затраты = 36000-750 = 35250
3. Часть затрат
Предположим, что 30 % - прочие расходы – торговая надбавка
750 30% = стоимость надбавки - 225 $ - прибыль, признанная как прочие доходы в Кт 46.
750 – 225 = 525 – идет на уменьшение затрат совместного производства.
Совместные затраты = 36000 – 525 = 35475
| Продукт | Кол-во продаж | Цена | ЧСР | Доля | Распределяемые затраты | Распределенные затраты |
| Машинное масло | 2000 |
14 = |
28000 | 7/12 |
35475 = |
20693,75 |
| «Макси» | 4000 |
5 = |
20000 | 5/12 |
35475 = |
14781,25 |
| «Мини» | 500 |
1,5 |
||||
| Итого | 35475 |
4. Предположим, что побочный продукт (масло сорта «mini»), требует затрат на доработку.
Доработка - 1 $ за бутылку. После доработки масло «mini» стало стоить 4 $.
Машинное масло требует затрат на доработку – 4 $ за галлон.
Используя метод чистой стоимости реализации (ЧСР), нужно произвести калькулирование совместно производимого продукта, используя 2 метода.
1 метод: Доход от реализации побочного продукта признается прочим доходом и в распределении не участвует.
2 метод: Чистая стоимость реализации побочного продукта вычитается из совместных затрат производственного процесса, и скорректированная сумма распределяется по методу ЧСР.
Совместные затраты = 36000 – 1500 = 34500
| Продукт |
Машинное масло |
«Макси» | «Мини» | Итого |
| Кол-во продаж | 2000 | 4000 | 500 | |
| Цена | 14 | 5 | 4 | |
|
Стоимость продаж (Выручка) |
28000 | 20000 | 2000 | |
| Делимые затраты |
8000 (2000 4$) |
0 |
500 (500 1$) |
|
| ЧСР |
20000 (28000 - 8000) |
20000 |
(1500*) (2000 - 500) |
|
|
40000 |
||||
| Доля |
Ѕ (20000/40000) |
Ѕ (20000/40000) |
||
|
Распределяемые затраты |
34500 | 34500 | ||
|
Распределенные затраты |
17250 | 17250 | 34500 | |
|
Валовая прибыль = стоимость продаж – распределенные затраты – делимые затраты |
2750 (28000 – 17250 – 8000) |
2750 (20000 – 17250 - 0) |
||
|
Рентабельность продаж = Прибыль Выручка |
2750/28000 | 2750/20000 | ||
*1500 – прочие доходы в распределении затрат не участвуют
3 метод: метод торговой надбавки (30 %)
1500 30 % = 450 – прочие доходы
1500 – 450 = 1050 – идет на уменьшение затрат совместного производства.
Совместные затраты = 36000 – 1050 = 34950.
| Продукт |
Машинное масло |
«Макси» | «Мини» | Итого |
| Кол-во продаж | 2000 | 4000 | 500 | |
| Цена | 14 | 5 | 1 | |
|
Стоимость продаж (Выручка) |
28000 | 20000 | 500 | |
| Делимые затраты |
8000 (2000 4$) |
0 | ||
| ЧСР |
20000 (28000 - 8000) |
20000 | ||
| 40000 | ||||
| Доля |
Ѕ (20000/40000) |
Ѕ (20000/40000) |
||
|
Распределяемые затраты |
34950 | 34950 | ||
|
Распределенные затраты |
17475 | 17475 | 34500 | |
|
Валовая прибыль = стоимость продаж – распределенные затраты – делимые затраты |
2525 (28000 – 17250 – 8000) |
2525 (20000 – 17250 - 0) |
||
|
Рентабельность продаж = Прибыль Выручка |
2525/28000 | 2525/20000 | ||
Признание ЧСР побочного продукта производят 2 способами:
признание дохода по фактической реализации
признание дохода в момент производства
По факту – когда продукт производства продан.
В момент производства – когда продукт производства произведен.
П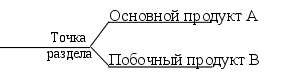
ример:
различие признания
побочного
продукта от
реализации
Известно, что:
Совместные затраты на производство = 60000 д.е.
Затраты на доработку побочного продукта = 0,1 д.е. за 1 шт. (делимые затраты).
За период произведено:
4000 шт. побочного продукта;
20000 шт. основного продукта.
-
Реализация:
15000 шт. – основной продукт
Цена: 5 д.е. за шт.
2000 шт. – побочный продукт
Цена: 1 д.е. за шт.
В начале периода запасов продукции не было.
Метод 1: Признание дохода от реализации побочного продукта по фактической реализации.
Метод 2: Доход признаем в процессе производства.
| Статьи доходов и затрат | Метод 1 | Метод 2 |
|
Доход от реализации основного продукта А (Выручка) |
75000 (15000 5) |
75000 (15000 5) |
|
Затраты совместного производства – издержки |
60000 | 60000 |
|
Чистая стоимость реализации побочного продукта |
____________ |
3600 (4000 0,9*) (*1-0,1=0,9, т.е. цена побочного продукта - стоимость доработки) |
|
Доход от реализации побочного продукта |
____________ |
56400 (60000 - 3600) |
| Нереализованная продукция |
(20000 – 15000)/20000) =1/4 15000 (=60000 1/4) |
14100 (56400 1/4) |
| Запасы побочного продукта | + 200 | --------- |
|
Себестоимость реализованной продукции |
45000 (60000 – 15000) |
42300 (56400 – 14100) |
|
Доход по фактической реализации побочного продукта |
1800 (2000 0,9) |
--------- |
|
Себестоимость реализованной продукции |
43200 | 42300 |
| Валовая прибыль |
31800 (75000 - 43200) |
32700 (75000 - 42300) |
| Запасы производства | 200 |
Л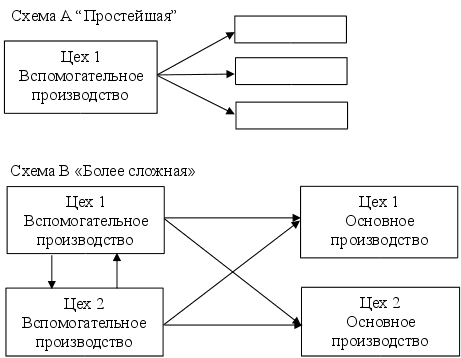
екция
9. Предоставление
услуг обслуживающему
подразделению
при распределении затрат одного цеха вспомогательного производства на другие подразделения может использовать 2 метода:
а) единую группу затрат
б) составную группу затрат
- брать нормативную или фактическую цену и количество, плановую или фактическую себестоимость
какую базу использовать при распределении и затрат: бюджетную или фактическую.
Затраты распределяются для достижения нескольких целей:
1. Мотивация.
2. Размещение ресурсов.
3. Исчисление себестоимости и финансового результата.
4. Возмещение или обоснование затрат.
Варианты распределения услуг цехами вспомогательного производства:
Экономически целесообразно использовать составную группу затрат.
При сборе затрат по цеху следует использовать нормативную цену и количество.
Для распределения групп постоянных расходов может использоваться бюджетный объем, для переменных расходов – фактический.
Пример:
Цех вспомогательного производства “Вычислительный центр” производит:
Миникомпьютеры (МК)
Периферийное производство (ПО)
Рассмотрим схему А
Постоянные затраты
TFC = 300