Курс лекций по управленческому учету
| Плановые услуги: | МК – 800 часов |
|
Плановый объем |
| ПО – 400 часов |
Переменные расходы
AVC = 200 д.е. за 1 час обслуживания.
Метод единой группы затрат:
По единой группе затрат:
Всего затрат: 300 000 + 200 (800 + 400) = 540 000.
540 000 / 1200 = 450 д.е. затраты за 1 час
МК: 450 800 = 360 000 д.е. - распределение затрат по цехам
ПО: 450 400 = 180 000 д.е.
|
Фактический объем |
МК – 900 часов |
| ПО – 300 часов |
По единой группе было бы распределение:
-
МК: 450 900 = 405000
по единой группе ПО: 450 300 = 135000
Метод составной группы затрат:
Постоянные расходы распределяются по нормативу, а переменные – по фактическому объему:
| Нормативы: | 300000 : 1200 = 250 д.е. |
|
МК: 250 800 = 200 000 ПО: 250 400 = 100 000 |
Переменные расходы, перепавшие каждому цеху:
МК: 200 900 = 180 000
ПО: 200 300 = 60 000
-
МК: 200000 + 180000 = 380000 по составной группе ПО: 100000 + 60000 = 160000
Рассмотрим схему В.
Цеха вспомогательного производства оказывают услуги не только цехам основного производства, но и друг другу.
3 метода:
1. Метод прямого распределения (Direct method).
2. Метод последовательного распределения (По-шаговый метод) (Step-down method).
Метод взаимного распределения (матричного, перекрестного) (Reciprocal method).
Базой распределения является количество часов.
Метод прямого распределения:
Затраты обслуживающих подразделений прямо относятся на цеха основного производства, независимо друг от друга.
Пример:
Завод компании «Премьер» включает 2 обслуживающих подразделения:
1) технологический отдел (ТО);
2) цех силовой установки (СУ);
и 2 производственных цеха (основные цеха):
сборочный В
механический А
БазаСУ = 60000 + 40000 = 100000
БазаТО = 50000 + 30000 = 80000
| Статьи |
Обслуживающие цеха |
Основные цеха | Итого | ||
| СУ | ТО | А | В | ||
| Накладные расходы | 20000 | 10000 | 30000 | 40000 | 100000 |
|
Прямые трудозатраты СУ (в чел/часах) |
------- | 20000 | 60000 |
40000 |
120000 |
| Доли: | |||||
|
Прямые затраты труда ТО (в чел/часах) |
5000 | ------- | 50000 | 30000 | 85000 |
Решение:
| Статьи |
Обслуживающие цеха |
Основные цеха | Итого | ||
| СУ | ТО | А | В | ||
| Накладные расходы | 20000 | 10000 | 30000 | 40000 | 100000 |
|
Прямые трудозатраты СУ (в чел/часах) |
------- | ------- | 60000 | 40000 | 100000 |
| Доли: | ------- | ------- | 0,6 (60000/100000) | 0,4 (40000/100000) | 1,0 |
|
Распределенные накладные расходы |
------- | ------- |
200000,6 = 12000 |
200000,4 = 8000 |
20000 |
|
Прямые затраты труда ТО (в чел/часах) |
------- | ------- | 50000 | 30000 | 80000 |
| Доли: | ------- | ------- | 0,625 (50000/80000) | 0,375 (30000/80000) | 1,0 |
|
Распределенные накладные расходы |
------- | ------- |
100000,625 = 6250 |
100000,375 = 3750 |
10000 |
|
Всего накладных расходов производственных подразделений |
------ | ------ | 48250 | 51750 | 100000 |
Встречные услуги обслуживающих подразделений не учитываются.
Метод по-шагового распределения (step – down method)
Сначала определяем, с какого из обслуживающих подразделений будут распределяться услуги на остальные. Критерий выбора – подразделение, которое обслуживает наибольшее число других подразделений, далее – следующий; заканчивают подразделением, которое оказывает наименьшее число услуг.
Б
Следовательно, начинаем с цеха силовой установки.
азаСУ = 60000 + 40000 + 20000= 120000 (чел/часов) – 1 место;БазаТО = 85000 (чел/часов) – 2 место.
| Статьи |
Обслуживающие цеха |
Основные цеха | Итого | ||
| СУ | ТО | А | В | ||
| Накладные расходы | 20000 | 10000 | 30000 | 40000 | 100000 |
| Прямые трудозатраты СУ (в чел/часах) | ------- | 20000 | 60000 | 40000 | 120000 |
| Доли: | ------- |
1/6 (20000/120000) |
3/6 (60000/120000) |
2/6 (40000/120000) |
1,0 |
|
Распределенные накладные расходы СУ |
------- |
3333 (1/6 20000 (накладные расходы СУ)) |
10000 (3/6 20000 (накладные расходы СУ)) |
6667 (2/6 20000 (накладные расходы СУ)) |
20000 |
| Прямые трудозатраты ТО (в чел/часах) | ------- | ------- | 50000 | 30000 |
80000 |
| Доли: |
------- |
------- |
5/8 (50000/80000) |
3/8 (30000/80000) |
1,0 |
|
Распределенные накладные расходы ТО |
------- | 13333 |
8333 (5/8 13333) (накладные расходы ТО)) |
5000 (3/8 13333) (накладные расходы ТО)) |
80000 |
|
Итого: |
------- | ------- | 48333 | 51667 | 100000 |
Метод взаимного распределения
| Статьи |
Обслуживающие цеха |
Основные цеха | Итого | ||
| СУ | ТО | А | В | ||
| Накладные расходы | 20000 | 10000 | 30000 | 40000 | 100000 |
| Прямые трудозатраты СУ (в чел/часах) | ------- | 20000 | 60000 | 40000 | 120000 |
| Доли: | ------- |
1/6 (20000/120000) |
3/6 (60000/120000) |
2/6 (40000/120000) |
1,0 |
|
Распределенные накладные расходы СУ *** |
20792* |
3465 (1/6 20792) |
10396 (3/6 20792) |
6931 (2/6 20792) |
------- |
|
Прямые затраты ТО (в чел/часах) |
5000 | ------- | 50000 | 30000 | 85000 |
| Доли: |
5/85 (5000/85000) |
------- |
50/85 (50000/85000) |
30/85 (30000/85000) |
1,0 |
|
Распределенные затраты ТО *** |
792 | 13465* |
7921 (50/85 13465) |
4752 (30/85 13465) |
------- |
|
Итого: |
------- | ------- | 48317 | 51683 | 100000 |
*** - Для вычисления распределенных затрат составляют систему уравнений:

-
СУ = 20000 + 5/85 ТО
ТО = 10000 + 1/6 СУ
Уравнений столько:
- сколько подразделений
- сколько друг другу услуг оказано
-

X = 20000 + 5/85 Y
Y = 10000 + 1/6 X

-
СУ = 20792* ТО = 13465*
Суть:
Затраты обслуживающих подразделений являются зависимыми друг от друга, процесс распределения происходит в два этапа:
Обслуживающие подразделения перераспределяют услуги между собой;
Относят на основные цеха.
Лекция 10. Функциональный учет. АВС – калькулирование
В советское время имел название - функциональный анализ. Рассмотрим данную тему на основе примера.
ПРИМЕР:
Компания «DMK» имеет завод по производству удобрений:
Нитро-Х
Нитро-У.
Их производство осуществляется в 2х основных цехах производства.
Подразделяют 4 вида накладных расходов.
Рассмотрим по одной ставке при традиционном методе.
Таблица 1. Данные о затратах на производство продукции.
| Статьи | Х | У | Итого |
|
Единицы продукции (V выпуска за год) |
10000* | 50000* | 60000 |
|
Кол-во производственных циклов за год |
20 | 30 | 50 |
| Часы технического контроля | 800 | 1200 | 2000 |
| Потребление э/энергии (КВатт-часы) | 5000 | 25000 | 30000 |
| Основная себестоимость, д.е. | 50000 | 250000 | 300000 |
Таблица 2. Данные по цехам.
| Статьи | Цех 1 | Цех 2 | Итого |
|
Часы прямых трудовых затрат Х У Итого: |
4000 76000 80000 |
16000 24000 40000 |
20000 100000 120000 |
|
Машино-часы Х У Итого: |
4000 16000 20000 |
6000 34000 40000 |
10000 50000 60000 |
|
Накладные расходы на оба продукта: Наладка Тех. Контроль Энергия Техн. Обслуживание Итого: |
48000 37000 14000 13000 112000 |
48000 37000 70000 65000 220000 |
96000 74000 84000 78000 332000 |
Цеха вспомогательного производства прямое – отнесение затрат. Все накладные расходы распределяются по заводской ставке.
В качестве базы распределения накладных расходов возьмем машино-часы.
Распределение расходов по единой заводской ставке.
Определяется сумма расходов, подлежащих распределению 332 000.
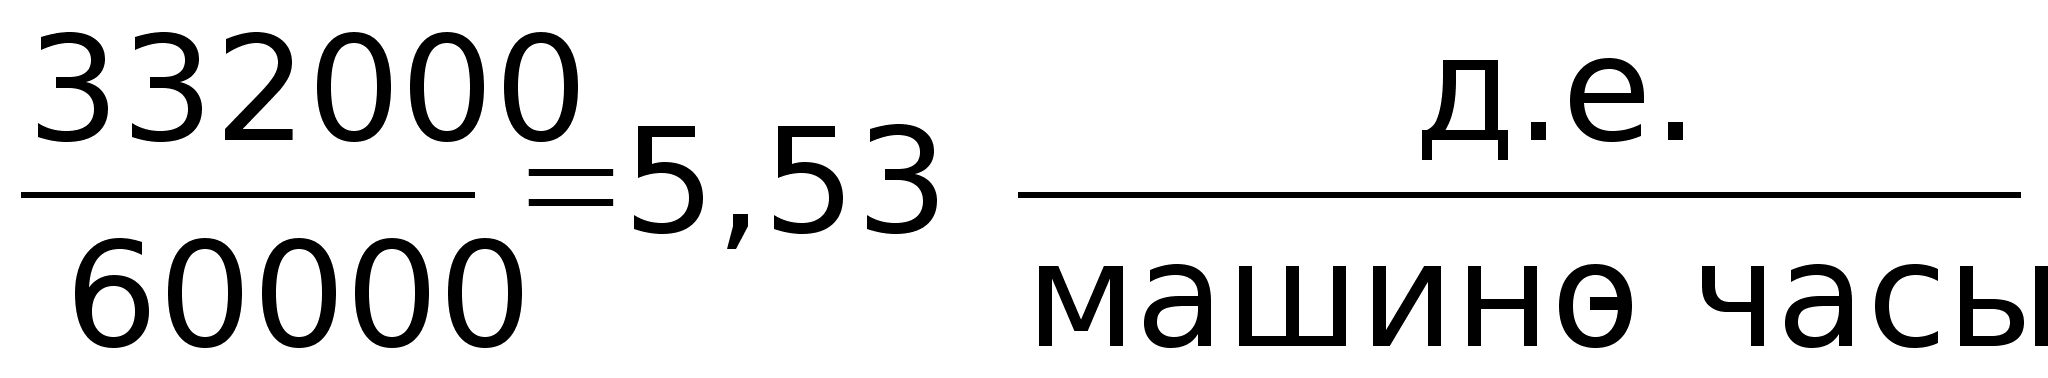 - коэффициент
накладных
расходов (ставка
цехов).
Таблица3. Отчет о себестоимости на базе заводской ставки.
| Статьи | X | Y |
| Себестоимость прямых затрат (основная себестоимость) | 50000 (Табл.1.) | 250000 |
| Накладные распределенные расходы |
5,53 10000* = 55300 (Табл.2.) |
5,53 50000* = 276500 |
| Итого полных затрат | 105300 | 526500 |
|
Себестоимость единицы продукции |
105300/10000* = 10,53 | 526500/50000* = 10,53 |
Получилось одинаково по первому способу распределения по единой заводской ставке.
Распределение расходов по цеховым ставкам.
Цех 1. Характеризуется большой трудоемкостью производства
база распределения – часы прямых трудовых затрат
Цех 2. База распределения – машино-часы
Ставка цеха 1: 112000 - сумма накладных расходов
80000 - база распределения
= 1,40 д.е. / чел.часы
Ставка цеха 2: 220000 == 5,50 д.е. / маш.часы
40000
Полные затраты – это когда накладные расходы распределяются по 2 ставкам
Таблица 4. Отчет о себестоимости на базе цеховых ставок.
| Статьи | X | Y |
| Себестоимость прямых затрат (основная себестоимость) | 50000 | 250000 |
|
Накладные распределенные расходы Цех 1 Цех 2 Итого: |
1,40 4000 = 5600 5,50 6000 = 33000 38600 |
1,40 76000* = 106400 5,50 34000 = 187000 293400 |
| Итого полных затрат | 88600 |
543400 |
|
Себестоимость единицы продукции |
88600/10000* = 8,86 | 543400/50000* = 10,87 |
В ситуации, когда производится несколько видов продукции, объем заводских накладных расходов обуславливается всей совокупностью производимой продукции. Проблема: определение величины расходов, вызываемых производством продукции конкретного вида. Эта цель достигается установлением носителей издержек (показатели того вида производственной деятельности, который обуславливает принятие соответствующих расходов).
При традиционном подходе (позаказный или попроцессный методы калькуляции) обычно предполагается, что поглощаемость накладных расходов в наибольшей степени зависит от интенсивности производственной деятельности, определяемой прямыми трудозатратами или наработкой в машино-часах.
Объемозависимые носители издержек такого типа относятся при отнесении таких расходов на производимую продукцию. В качестве объемозависимых носителей издержек могут приниматься общезаводские или общецеховые ставки.
Общепринятый метод отнесения накладных расходов на продукцию – исчисление единой общезаводской ставки на базе объемозависимого носителя издержек. При таком подходе предполагается: все изменения в накладных расходах могут быть отражены посредством одного носителя издержек.
Исходя из примера (см. выше), на основании данных о распределении трудозатрат и машинного времени можно заключить, что цех 1 характеризуется большей трудоемкостью производства, а цех 2 – большей механизацией.
Накладные расходы по цеху 1 составляют порядка Ѕ накладных расходов цеха 2. Следовательно, цеховые ставки накладных расходов способны отражать поглощаемость накладных расходов точнее, чем общезаводская ставка.
Затраты на производство продукта приобретают большую точность в представлении при использовании цеховых ставок, чем при использовании общезаводской ставки. Точность распределения накладных расходов может оказаться под вопросом независимо от того, какие виды ставок при этом применяются.
Центральная проблема в обоих случаях возникает вследствие предположения, что все накладные расходы выражаются показателями машинного времени и / или прямых трудозатрат времени (чел. / час.).
Машино-часы и человеко-часы являются объемо-зависимыми показателями. Но не все накладные расходы зависят от объема производства.
Существуют два фактора, которые объясняют, почему применение объемо-зависимых показателей не оправдывает себя:
Доля объемо-независимых затрат в составе накладных расходов.
Разнотипность продукции.
По примеру (см. выше):
-
1. Наладка 96000 Тех. Контроль 74000 Итого: 170000
Сумма накладных расходов составляет 332000.
Доля объемо-независимых затрат равна 170000 / 332000 100% = 51%.
2. Разнотипность продукции по степени поглощения.
Таблица 5. Разнотипность продукции.
| Приложение накладных расходов | X | Y |
Единицы Измерения |
Всего |
|
51% Наладка (см. табл.1) |
20/50 =0,40 | 30/50 =0,60 | Производственные циклы | 50 |
| Тех. Контроль (см. табл.1) | 800/2000 =0,40 | 1200/2000 =0,60 |
Время осмотра (часы) |
2000 |
|
49% Энергия (см. табл.2) |
5000/30000 = 0,17 | 25000/30000 =0,83 | Киловатт-час | 30000 |
|
Тех. Обслуживание (см. табл.2) |
10000/60000=0,17 | 50000/60000=0,83 | Машино-часы | 60000 |

Когда различные виды приложения накладных расходов поглощаются продуктами производства в разной степени, то говорят, что продукция обладает разнотипностью.
Поскольку объемо-независимые накладные расходы составляют значительную долю суммарных расходов, и коэффициент их поглощения отличается от коэффициента поглощения при объемо-зависимых затратах, то возможно, что в случае использования объемо-зависимых носителей издержек показатели затрат на производство продукции получаются искаженными.
Решение проблемы оценки затрат является применение метода функционального учета затрат. Суть: применение этого метода проводится в 2 этапа.
Этапы функционального учета
I этап: Выявляют однородные затраты и образуют группы.
Объекты приложения накладных расходов являются однородными всякий раз, когда коэффициенты их поглощения одинаковы по всем продуктам производства.
Коэффициент поглощения – это доля каждого вида функционального приложения, поглощаемого продуктом производства.
На I этапе накладные расходы распределяются по группировкам однородных затрат.
Группировкой однородных затрат называется совокупность накладных расходов, изменение показателей которых относят на счет единственного показателя издержек.
После определения состава группировки устанавливаются показатели затрат на единицу носителя затрат по этой группировке. Получается величина – групповая ставка.
Определяются 2 момента: - перечень групп,
- групповые ставки.
Таблица 6. Функциональный учет – этап 1.
| Группировка 1 | Затраты | Группировка 2 | Затраты |
| Наладка | 96000 | Энергоснабжение | 84000 |
| Тех. Контроль | 74000 | Тех. Обслуживание | 78000 |
| Итого: | 170000 | Итого: | 162000 |
|
База распределения Производственные циклы |
50 |
База распределения Машино-часы |
60000 |
| Групповая ставка | 170000/50 = 3400 | 162000/60000 = 2,7 |
II этап: Затраты каждой группировки накладных расходов отслеживаются относительно видов продукции. Это достигается за счет использования групповой ставки и меры количества ресурсов, потребляемых каждым продуктом производства. Эта мера представляет собой число носителей издержек применительно к данному продукту.
Таблица 7. Функциональный учет – определение удельной себестоимости.
| Статьи | X | Y |
| Себестоимость прямых затрат (основная себестоимость) | 50000 | 250000 |
|
Накладные распределенные расходы Цех 1 Цех 2 |
20 3400 = 68000 2,7 10000 = 27000 |
30 3400 = 102000 2,7 50000 = 135000 |
|
Итого полных затрат |
145000 | 487000 |
|
Себестоимость единицы продукции (удельная себестоимость) |
145000/10000 = 14,50 |
487000/50000 = 9,74 |
Таблица 8. Сопоставление показателей затрат (удельной себестоимости).
| Методы | X | Y |
|
Традиционный метод
|
10,53 8,86 |
10,53 10,87 |
| Функциональный учет | 14,50 | 9,74 |
ВЫВОДЫ:
В результате сравнения показателей Табл.8, последующее применение исключительно объемо-зависимых носителей издержек становится очевидным. Показатели функционального учета затрат адекватно отражают степень поглощения затрат и являются наиболее точными из трех типов показателей, приведенных в Табл.8.
Применение функционального учета позволило выявить факт недооценки себестоимости изделия Нитро-Х при традиционном методе, и переоценки себестоимости изделия Нитро-У.
Применение исключительно объемо-зависимых носителей издержек приводит к тому, что производство одного продукта субсидирует производство другого. Такое перераспределение расходов создает впечатление, что какая-то группа товаров является высокорентабельной, с другой стороны – отрицательно сказывается на оценке стоимости другой группы товаров.
В условиях рыночной конкуренции наличие точной информации о затратах – важнейшая предпосылка при планировании правильного решения.
Выбор носителей издержек
Определяется сама величина затрат на определение показателей издержек – в качестве показателей должны браться уже существующие, и величина должна быть приемлема для предприятия.
Степень корреляции между носителями издержек и фактическим поглощением накладных расходов.
Примеры носителей издержек:
машино-часы
количество ед-ц забракованной продукции
количество размещенных заказов
количество контрольных проверок
количество покупателей
количество человеко-часов
площадь зданий
и т.д.
Пример: фирма “Пакард-белл” – 2 статьи
масса материалов, отпущенных в производство (приобретение, хранение и т.д.);
прямой труд – количество часов, потраченных на производство компьютера.
Пример:
Компания “N”
| Группировка накладных расходов | Планируемые накладные расходы, д.е. | Носители затрат | Объем носителя затрат | Ставка накладных расходов |
| Наладка | 100000 | Кол-во наладок | 100 наладок | 1000 д.е. на 1 наладку |
| Разгрузка –погрузка материалов | 100000 | Вес материалов | 50000 кг |
100000/50000= 2 д.е. за кг |
| Утилизация отходов | 50000 | Вес опасных химических материалов | 10000 кг |
50000/10000= 5 д.е. за кг |
| Контроль | 75000 | число проверок | 1000 |
75000/1000 75 |
| Прочие | 200000 | машино-часы | 20000 |
200000/20000 10 д.е. за машино-час |
|
Итого: |
525000 |
Заказ № 3941 - 2000 станков
Наладка – 2
Материалы – 10000 кг
Отходы – 2000 кг
Контроль – 10 проверок
Машино-часы – 500 м/часов.
| Стоимость наладки | |||
| Наладка | 2 | 1000 | 2000 |
| Погрузка/разгрузка материалов | 10000 | 2 | 20000 |
| Утилизация отходов | 2000 | 5 | 10000 |
| Контроль | 10 | 75 | 750 |
| Машино-часы | 500 | 10 | 5000 |
| 37750 |
Себестоимость
единицы =
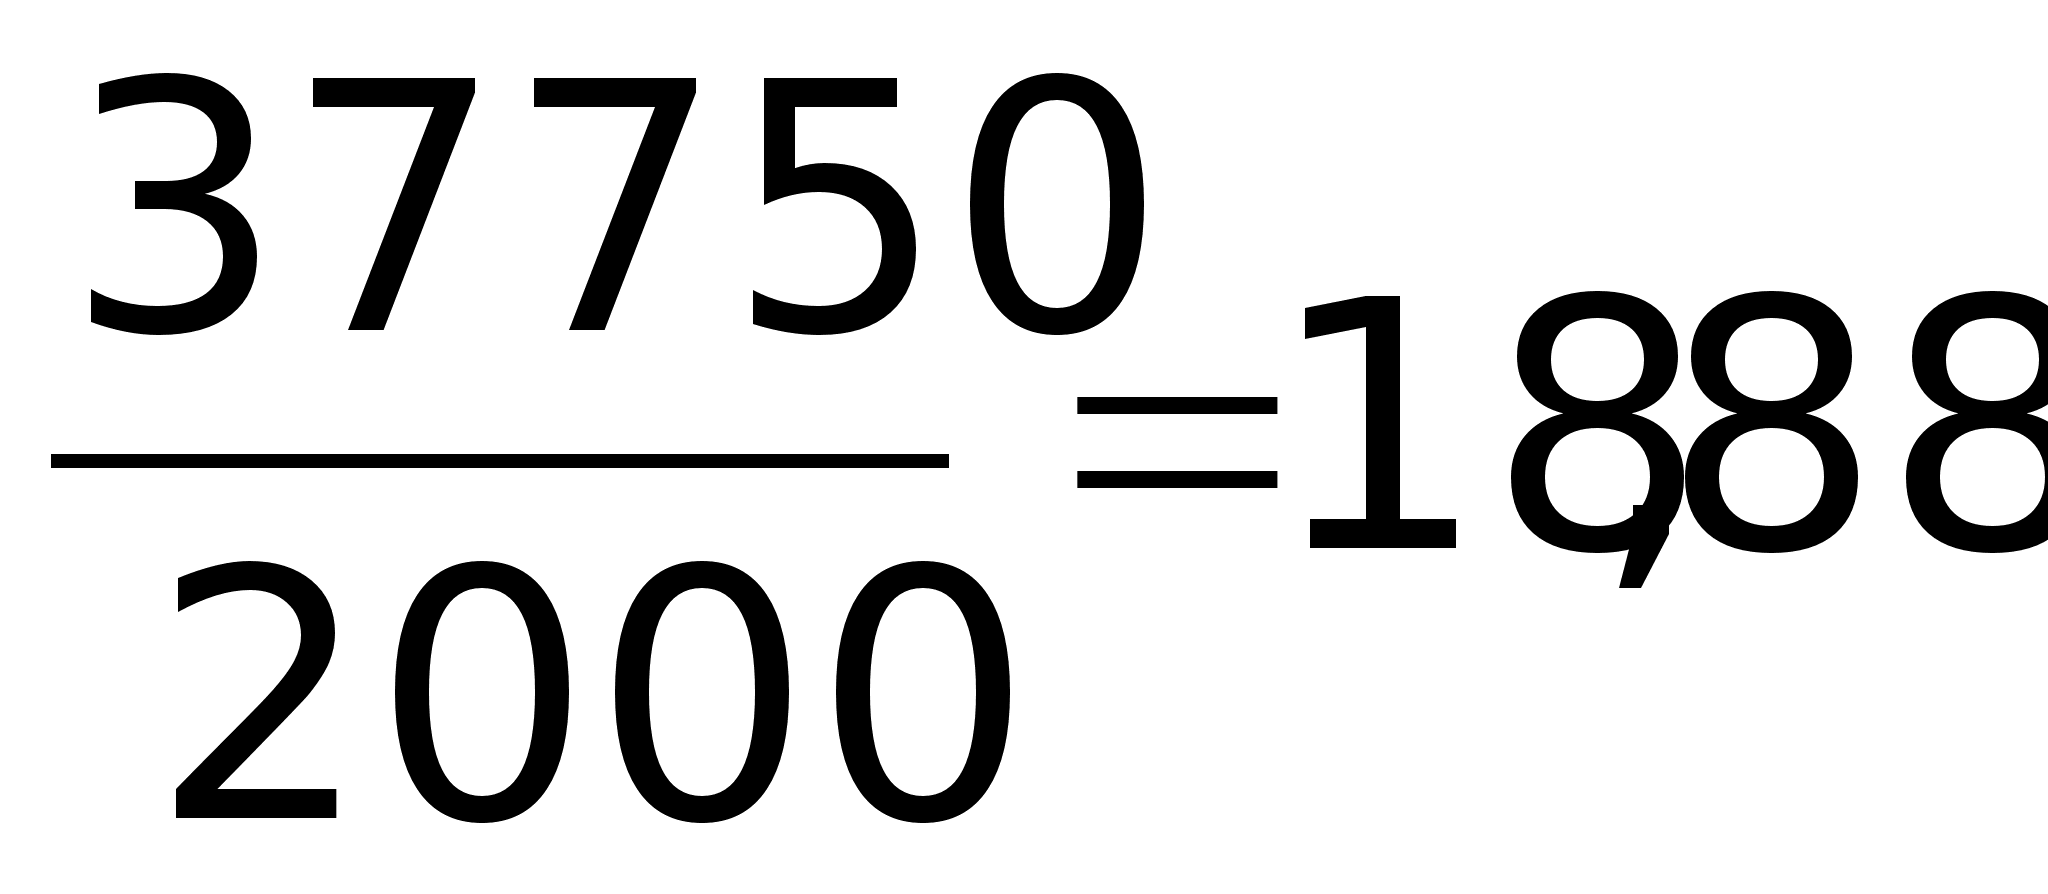 д.е.
Традиционный метод
Коэффициент
накладных
расходов =
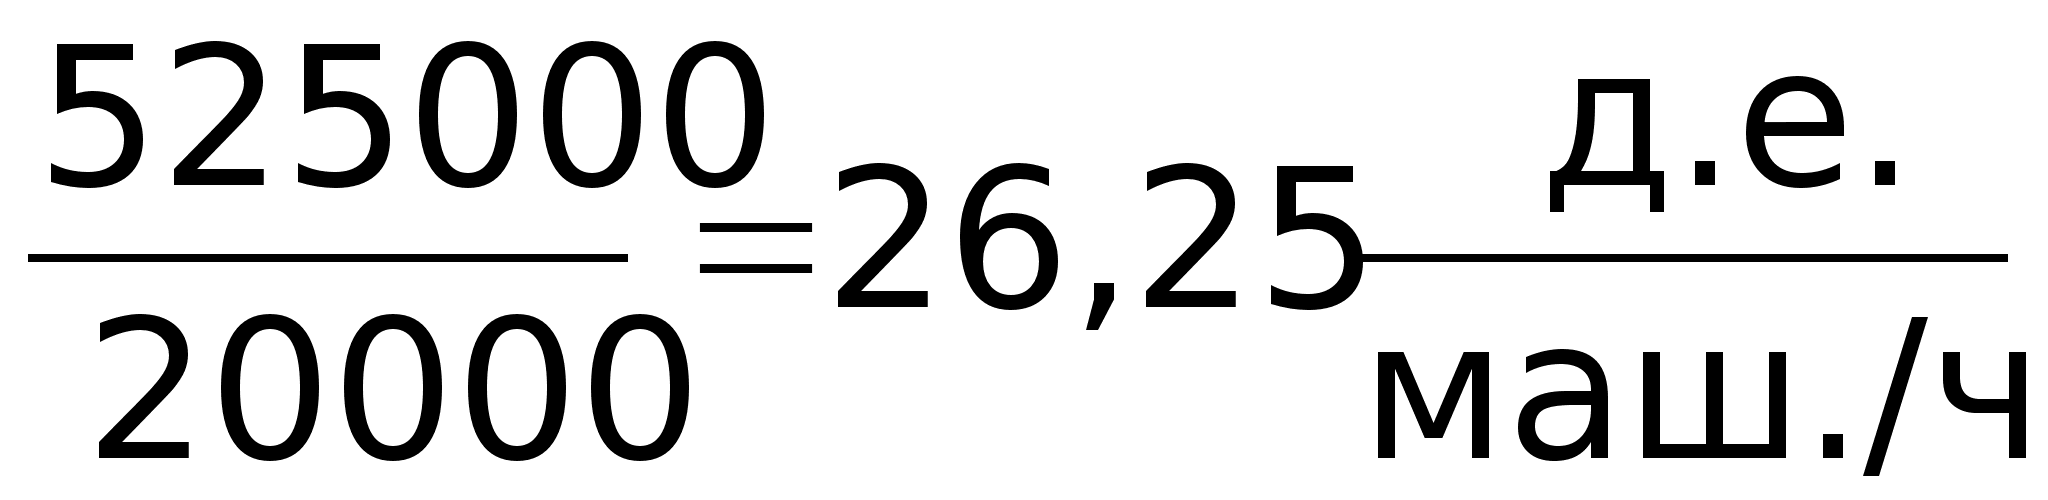
(заводская ставка)
26,25 500 = 13125 д.е. - распределенные накладные расходы.
Основная база распределения – человеко-часы или заработная плата основных рабочих.
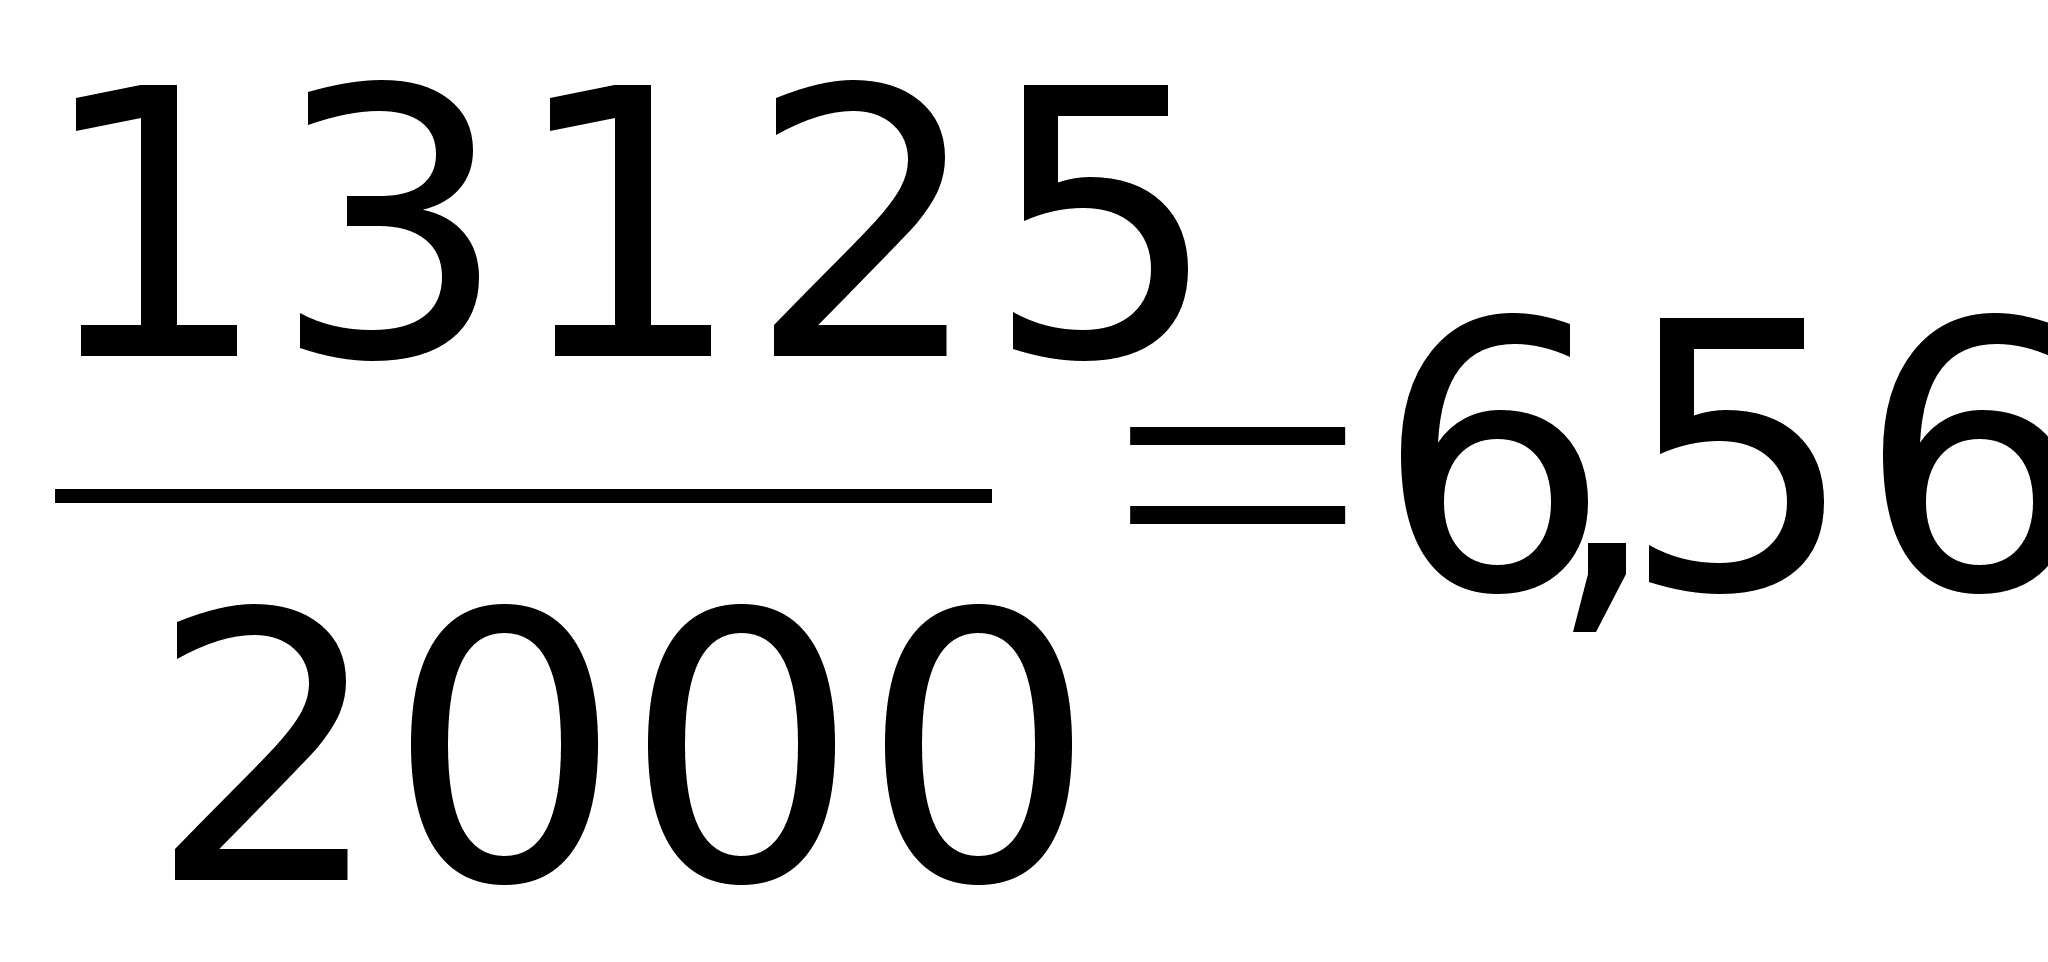 д.е. – себестоимость
1 станка по
традиционной
системе.
Лекция 11. Калькуляция себестоимости по переменным издержкам (директ -костинг)
Накладные расходы непроизводственного назначения – общехозяйственные расходы (ОХР).
Накладные расходы производственного значения – общепроизводственные расходы (ОПР)
| ОХР | - постоянные расходы (не влияет на объем продукции) |
| - переменные расходы (связанные с объемом реализации продукции) |
Постоянные расходы – затраты периода – Дт 46 (как коммерческие расходы)
Переменные накладные «затраты на продукт» (в состав себестоимости)
ОХР – аккумулируются на 26 счете
На предприятиях ведется аналитический учет постоянных и переменных расходов.
Пример:
Цена - 10 д.е.
Переменные издержки на единицу продукции AVC – 6 д.е.
Постоянные издержки TFC – 300 д.е.
Коммерческие расходы – 100 д.е.
Запасы продукции на начало отсутствуют.
Объемы выпуска продукции по периодам и объемы продаж (6 периодов)
| Периоды | Объем выпуска | Объем продажи |
| 1 | 150 | 150 |
| 2 | 150 | 120 |
| 3 | 150 | 180 |
| 4 | 150 | 150 |
| 5 | 170 | 140 |
| 6 | 170 | 160 |
Отчет о прибылях и убытках по переменным издержкам
| Статьи | Периоды | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
|
|
------ | ----- | 180 | ----- | ----- | 180 |
|
Производственные расходы (текущие затраты) = количество произведенного продукта переменные издержки на единицу продукции |
900 (150 6) |
900 (150 6) |
900 (150 6) |
900 (150 6) |
1020 (170 6) |
840 (140 6) |
| НЗП на конец периода |
0 (150 -150) |
180 (150-120) 6 |
0 (30 + 150) - 180 |
0 (150 -150) |
180 (170-140) 6 |
60 ((30+140) – 160) 6 |
|
Себестоимость реализованной продукции = НЗПНАЧ + Текущие затраты - НЗПКОН |
900 (0+900-0) |
720 (0+900-180) |
1080 (180+900-0) |
900 (0+900-0) |
840 (0+1020-180) |
960 (180+840-60) |
| Постоянные затраты | 300 | 300 | 300 | 300 | 300 | 300 |
|
Выручка от реализации в денежном выражении |
1500 (150 10) |
1200 (120 10) |
1800 (180 10) |
1500 (150 10) |
1400 (140 10) |
1600 (160 10) |
|
Валовая прибыль = Выручка от реализации – (Себестоимость реализованной продукции + Постоянные затраты) |
300 (1500 –(900+300)) |
180 (1200 –(720+300)) |
420 (1800 – (1080+300)) |
300 (1500 –(900+300)) |
260 (1400 –(840+300)) |
340 (1600 –(960+300)) |
| Коммерческие расходы | 100 | 100 | 100 | 100 | 100 | 100 |
|
Чистая прибыль до налогообложения |
200 | 80 | 320 | 200 | 160 | 240 |
То же самое по традиционной системе (полное включение затрат):
Постоянные затраты относим на себестоимость выпуска (эту строку убираем)
Отчет о прибылях и убытках при традиционном (полном) отнесении затрат
| Статьи | Периоды | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
|
Запасы на начало периода НЗПНАЧ |
------ | ----- | 240 | ----- | ----- | 233 |
|
Производственные расходы + Постоянные затраты |
1200 (900+300) |
1200 (900+300) |
1200 (900+300) |
1200 (900+300) |
1320 (1020+300) |
1140 (840+300) |
|
НЗП на конец периода ((Производственные расходы + Постоянные затраты)/НЗПНАЧ) * НЗПКОН |
0 |
240* (1200/150) 30 |
0 |
0 |
233** (1320/170) 30 |
81 |
|
Себестоимость реализованной продукции = НЗПНАЧ + Текущие затраты - НЗПКОН |
1200 (0+1200-0) |
960 (0+1200-240) |
1440 (240+1200-0) |
1200 (0+1200-0) |
1087 (0+1320-233) |
1292 (233+1140 -81) |
|
Выручка от реализации в денежном выражении |
1500 (150 10) |
1200 (120 10) |
1800 (180 10) |
1500 (150 10) |
1400 (140 10) |
1600 (160 10) |
|
Валовая прибыль = Выручка от реализации – Себестоимость реализованной продукции |
300 (1500 –1200) |
240 (1200–960) |
360 (1800 – (1440) |
300 (1500 –1200) |
313 (1400 –1087) |
308 (1600 – 1292) |
| Коммерческие расходы | 100 | 100 | 100 | 100 | 100 | 100 |
|
Чистая прибыль до налогообложения |
200 | 140 | 260 | 200 | 213 | 208 |
*
НЗПКОН:

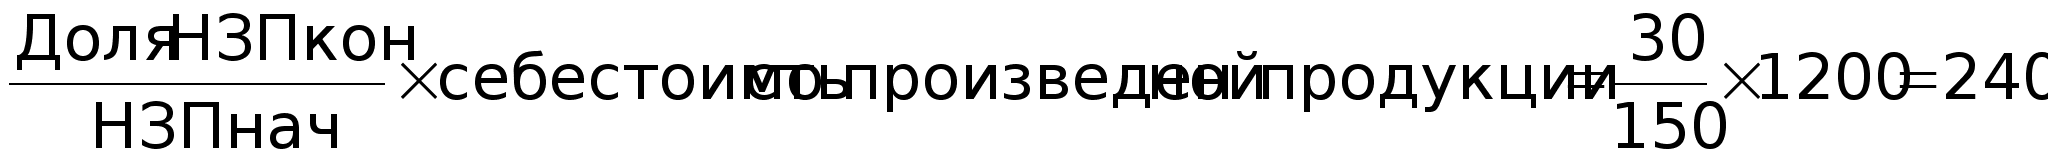
**
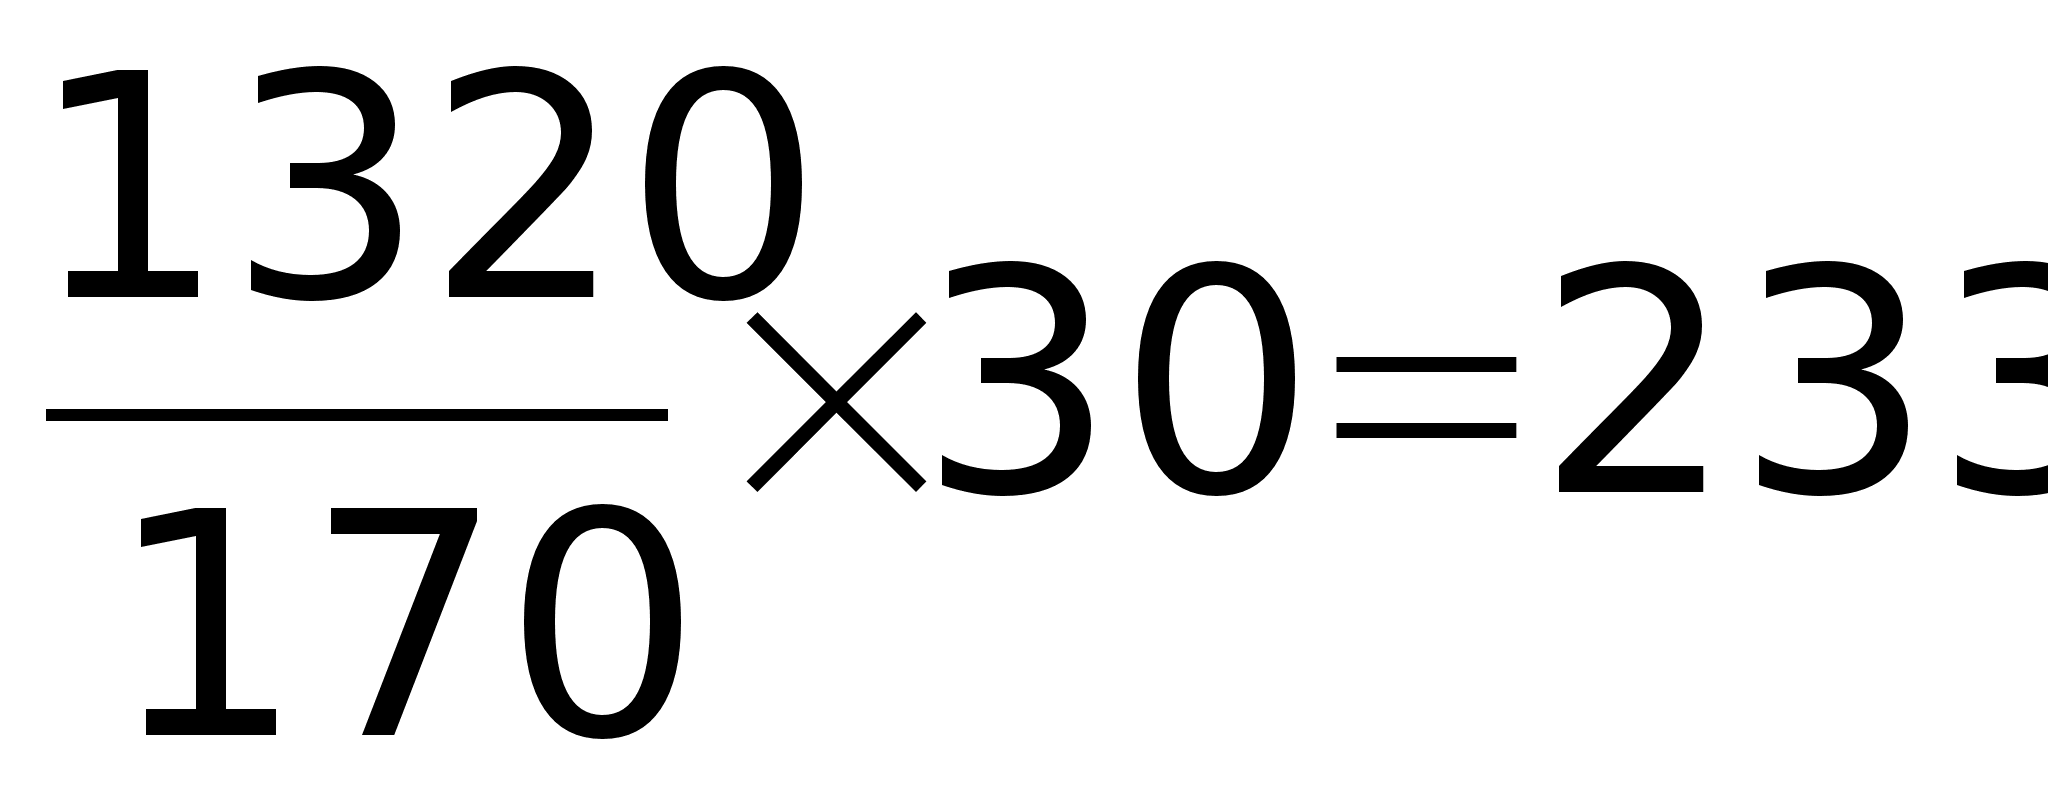 .
| Периоды | V выпуска | V продажи |
Прибыль по переменным издержкам (директ -костинг) |
Прибыль по традиционной системе (полное отнесение затрат) |
| 1 | 150 | 150 | 200 | 200 |
| 2 | 150 | 120 | 80 | 140 |
| 3 | 150 | 180 | 320 | 260 |
| 4 | 150 | 150 | 200 | 200 |
| 5 | 170 | 140 | 160 | 213 |
| 6 | 140 | 160 | 240 | 208 |
ВЫВОДЫ:
Когда V производства = V реализации, то прибыль одинакова, независимо какой из методов калькуляции был выбран: в 1 и 4 периоде V производства = V реализации = 150, прибыль равна 200=200.
Когда V производства > V реализации - это периоды 2 и 5. Метод калькуляции себестоимости с полным отнесением затрат приведет к большей прибыли, чем при использовании системы по переменным издержкам, т.е. 140 > 80 и 213 > 160.
Когда V производства < V реализации, то использование системы калькулирования по переменным издержкам приведет к большей прибыли, чем при использовании метода калькуляции себестоимости с полным отнесением затрат.
Лекция 12. Усложненный (развитой) директ-костинг.
Схема развитого директ-костинга.
|
Выручка |
А |
В |
С |
|
|
|
||||
|
|
||||
|
|
||||
|
|
||||
|
|
Относятся ко всем производствам А, В, С |
|||
|
|
||||


 (-)
Переменные
затраты


 (-)
Прямые постоянные
затраты

 (-)
Косвенные
постоянные
затраты
ПРИМЕР сравнения двух методов калькулирования: Direct costing и Absorpshen costing.
Absorpshen costing – калькулирование себестоимости с полным распределением затрат или сумма покрытия непроизводственных расходов. Используется для финансового учета (Форма №2 – Отчет о прибылях и убытках).
|
Выручка |
15000 |
|
Запасы готовой продукции на начало |
- |
|
Себестоимость выпуска |
7000 |
|
Запасы готовой продукции на конец |
- |
|
Себестоимость реализации |
7000 |
|
Валовая прибыль |
8000 |
|
Общефирменные расходы: |
|
|
- коммерческие |
2100 |
|
- управленческие |
1500 |
|
Прибыль до налогообложения |
4400 |
Direct costing – калькулирование себестоимости по переменным издержкам или сумма покрытия постоянных расходов. Используется для управленческого учета.
|
Выручка |
15000 |
|
Запасы готовой продукции на начало |
- |
|
Переменные затраты: |
|
|
- производственные |
4000 |
|
- торговые |
1600 |
|
- административные |
500 |
|
Запасы готовой продукции на конец |
- |
|
Себестоимость реализации |
6100 |
|
Маржинальная прибыль |
8900 |
|
Постоянные затраты: |
|
|
- производственные |
3000 |
|
- торговые |
500 |
|
- административные |
1000 |
|
Прибыль до налогообложения |
4400 |
Пример 1. Форма по изделиям.
|
|
Статьи | А | Б | Итого |
| 1 | Объем реализации | 5015 | 5337 | 10352 |
| 2 | Разница в запасе | 7 | 3 | 10 |
|
Прямые переменные затраты 3 |
Производство (п.1 п.2) |
5022 | 5340 | 10362 |
| 4 | Сырье и материалы | 3116 | 2702 | 5818 |
| 5 | Затраты цеха | 747 | 266 | 1013 |
| 6 |
Итого переменная себестоимость (п.4 + п.5) |
3663 | 2968 | 6731 |
|
|
Маржа 1 (п.3 – п.6) | 1169 | 2372 | 3531 |
|
Постоянные прямые затраты 8 |
Прочие производственные расходы | 12 | 95 | 107 |
| 9 | Расходы на реализацию | 105 | 105 | |
| 10 | Итого постоянных прямых затрат (п.8 + п.9) | 12 | 200 | 212 |
| 11 | Маржа 2 (п.7 – п.10) | 1147 | 2172 | 3319 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
 №
пп
 7