Курс лекций по управленческому учету
Косвенные постоянные затраты
12Итого косвенных постоянных расходов
Производственный результат: прибыль / убыток (п.11 – п.15)
Общий результат
(п.16 + п.17)
Пример 2. Форма по типам покупателей.
(Данные из примера 1).
| Статьи | Типы покупателей | |||||
| Авто- | Судо- | Авиа- | Электро- | Машино- | Итого | |
| Объем реализации | 2692 | 910 | 1918 | 2407 | 2425 | 10352 |
|
Прямая себестоимость изделий |
1843 | 638 | 1276 | 1646 | 1629 | 7032 |
| Маржа 1 | 849 | 272 | 642 | 761 | 796 | 3320 |
|
Расходы на реализацию |
210 | 40 | 50 | 120 | 120 | 540 |
| Общие админист-ративные расходы | 115 | |||||
| Итого постоянных прямых затрат | 240 | 40 | 50 | 235 | 120 | 695 |
| Маржа 2 | 639 | 232 | 592 | 526 | 676 | 2665 |
|
Итого косвенных постоянных расходов |
1952 | |||||
| Производственный результат | 713 | |||||
| Разные доходы | 71 | |||||
|
Общий результат |
784 | |||||
Статья «Разные доходы» подразумевает внереализационные доходы / расходы, относимые на счет 47, 48.
Распределение может быть следующим:
по изделиям;
по центам прибыли;
по центрам рентабельности;
по себестоимости;
по географическим зонам;
по типам покупателей;
по категориям потребителей.
Анализ используемых в практике зарубежных предприятий различных вариантов развитого директ-костинга и маржинального учета показывает, что, благодаря этим методам, увеличивается эффективность управления затратами и соизмерения их с конечным результатом.
ПРИМЕР 3. Применение CVR-анализа для некоммерческих организаций.
CVR – это равновесный анализ некоммерческих или бюджетных организаций.
Агентству ежегодно ассигнуется 1 млн. 200 тыс. долл. На каждого пациента ежемесячно ассигнуется 600 долл. на человека, все средства должны быть израсходованы. Переменные затраты на реабилитационные мероприятия составляют 700 долл. на человека, годовой объем постоянных затрат – 800 тыс. долл. в год.
Вариант 1. Сколько пациентов они могут обслуживать (найти Х).
Доход = Расход.
1200000 + 60012Х = 800000 + 70012Х
1200Х = 400000
Х = 333 (человека).
Вариант 2. Предположим, что общий бюджет будет сокращен на 10%. Все другие показатели сохраняются (сколько пациентов будут обслуживаться - Х1).
1080000 + 60012Х1 = 800 + 70012Х1;
Х1 = 233 (человека).
Вариант 3. Определить тариф ежемесячных ассигнований (Y) при сокращении общего бюджета на 10%.
Y = (800000 + 70012333 – 1080000) / 33312 = 630 (долл.)
Лекция 13. Анализ принятия решений на краткосрочный период
Решение о формировании «сегмента»
Сегмент – это может быть: продукция, тип заказчика, географический район или другой элемент деятельности предприятия, который может рассматриваться в точки зрения расширения или сокращения объемов деятельности.
Пример:
Имеется предприятие оптовой торговли, сбывающее свою продукцию в разные районы (сегмент: географическая зона).
3 географические зоны: Юг, Север, Центральная зона (Центр).
Продукция упаковывается и отправляется с центрального склада.
50 % расходов – переменные (расходы центрального склада)
50 % расходов – постоянные затраты.
Все расходы, связанные с реализацией, за исключением расходов на содержание продавцов – постоянные расходы (продавцы – переменные расходы)
Все административные расходы на содержание управленческого звена - общие для всех. Их распределяют по территории сбыта, исходя из стоимости реализации.
| Статьи | Юг | Центр | Север | Итого |
| Реализация | 800000 | 900000 | 900000 | 2600000 |
| Себестоимость реализации продукции | 400000 | 450000 | 500000 | 1350000 |
| Валовая прибыль |
400000 () |
450000 () |
400000 () |
1250000 |
| Расходы на реализацию: | ||||
| - заработной платы продавцов | 80000 | 100000 | 120000 | |
| - расходы на содержание отдела сбыта | 40000 | 60000 | 80000 | |
| - реклама | 50000 | 50000 | 50000 | |
| - расходы на содержание продавцов | 50000 | 60000 | 80000 | |
|
Итого расходов на реализацию: |
220000* |
270000* |
330000* |
|
|
Административно-управленческие расходы |
80000* |
90000* |
90000* |
260000 |
| Складские расходы |
32000* |
36000* |
36000* |
|
|
Итого издержки: (++) |
332000 (+) |
396000 (+) |
456000 (+) |
1184000 |
|
Чистая прибыль (() – (+)) |
68000 | 54000 |
(убыток) |
66000 |
Следует ли отказаться от северной зоны? Будем рассматривать «северную зону», и, исходя из релевантных доходов, выберем решение.
Отчет относительно «севера»
Доход: 900000
Релевантные затраты (переменные и прямые):
Себестоимость реализованной продукции (переменные) 500000
Расходы на реализацию - 330000
Заработная плата продавцов
Расходы на содержание отдела сбыта
Реклама
Расходы на содержание продавцов
120000
80000
50000
80000
Складские расходы - 36000 50 % переменных затрат = 18000
Итого: - 848000
Чистая прибыль – 52000 (900000 – 848000 = 52000) – доходы превышают расходы.
Происходит это из-за разных систем учета – в силу искаженности метода распределения.
Необходим еще один отчет (чтобы убедиться, что «север» - прибыльная зона)
Ликвидируем “север” и рассчитаем прибыль и убытки:
| Статьи | Юг | Центр | Итого |
| Реализация | 800000 | 900000 | 1700000 |
| Себестоимость реализации продукции | 400000 | 450000 | |
| Расходы на содержание продавцов | 50000 |
60000 |
|
|
Складские расходы (- 50% переменных расходов) |
16000 | 18000 | |
| Итого переменных затрат: | 466000 | 528000 | 994000 |
| Заработная плата продавцов | 80000 | 100000 | |
| Расходы на содержание отдела сбыта | 40000 | 60000 | |
| Реклама | 50000 | 50000 | |
| Итого прямые специфич.затрат: | 170000 | 210000 | 380000 |
| Валовая прибыль | 334000 | 372000 | 706000 |
|
Возмещение общих постоянных расходов или сумма покрытия (промежуточная валовая прибыль – прямые постоянные расходы) |
164000 (334000-170000) |
162000 | 326000 |
| Общие постоянные расходы (АУП и 50 % на содержание склада (постоянные затраты) |
326000-260000 =66000 170000-66000=104000*50%=52000 |
||
52000 – прибыль, которую дает «север»
66000 – прибыль, получаемая тремя зонами.
Таким образом, мы показываем, что «север» – дает «львиную долю».
Лекция 14. Принятие нестандартных решений.
Релевантные затраты – это затраты, значимые для принятия решений. При его применении учитываются только те расходы и доходы, величина которых зависит от принятия решений. Те расходы и доходы, величина которых не зависит от принятого решения, не являются релевантными и не учитываются при принятии решений.
ПРИМЕР
Определить каким транспортом выгоднее добраться до пункта назначения, находящегося на расстоянии 1000 миль. Имеется два альтернативных варианта решений:
Добираться собственным транспортом;
Добираться общественным транспортом.
Затраты на одну милю, если добираться собственным транспортом (автомобиль Шевроле) следующие (в центах):
Переменные расходы:
Бензин (масло) 5,2
Ремонт 1,6
Замена колес 0,8
ИТОГО 7,6
Постоянные расходы (средние за год):
Страховка 573$
Регистрация 139$
Амортизация 1784$
ИТОГО 2496$
Общие затраты, если добираться общественным транспортом – 90$.
Релевантные расходы по собственному транспорту будут равны только переменным затратам – 76$ (на 1000 миль). Вывод: выгоднее ехать собственным транспортом. В этом случае экономия будет 14$.
ПРИМЕР
Мы имеем автомобиль (данные из предыдущего примера), но его не зарегистрировали. Принять решение: зарегистрировать автомобиль на следующий год или использовать другие виды транспорта (2800$). В случае регистрации план поездок составит 10000 миль.
Релевантные расходы составят:
переменные расходы + регистрация + страховка = 0,076 * 10000 + 573 + 139 = 1472$
Решение: следует зарегистрировать автомобиль на следующий год.
ПРИМЕР
Данные из первого примера.
У нас нет автомобиля, рассмотрим целесообразность покупки нового автомобиля.
План – 10000 миль в год.
Эксплуатация – 5 лет.
Если пользоваться другим видом транспорта, то затраты в год составят – 2800$
В данном случае все затраты будут являться релевантными (переменные + постоянные).
Если мы будем покупать автомобиль, то затраты в год составят 3256$, а это говорит о том, что выгоднее будет ездить в течении года на другом виде транспорта. Экономия в год составит: 3256 – 2800 = 456$.
ПРИМЕР. Решения по цене дополнительного заказа или цене организации продукции, товара.
Планируется выпуск 100000 ед. продукции.
-
Прямой труд
600000 денежных ед.
Основные материалы
200000 денежных ед.
Переменные накладные расходы
200000 денежных ед.
Постоянные накладные расходы
400000 денежных ед.
Итого
1400000 денежных ед.
Плановая себестоимость – 14 денежных ед. Цена реализации – 18 денежных ед. Покупка – 80000 ед. продукции (по 18 денежных ед. за 1 ед. продукции).
Остаток – 20000 ед. продукции (по цене 12 денежных ед. за 1 ед. продукции).
Решение.
Таблица 1. Релевантные доходы и затраты в дополнительном заказе.
| Статьи | |
| Выручка |
2000012 = 240000 (ден. единиц) |
| Релевантные затраты: | |
| - труд |
200006 = 120000 (ден. единиц) |
| - материалы |
200002 = 40000 (ден. единиц) |
| - переменные затраты |
200002 = 40000 (ден. единиц) |
| Результат (доход) | 40000 (ден. единиц) |
Труд – 6 (ден. единиц), материалы – 2 (ден. единиц) на единицу продукции.
Отчет: отказать или принять заказ.
| Отказать | Принять | |
| Выручка |
8000018 = 1440000 |
1440000 + 240000 = 1680000 |
| Затраты: | ||
| - труд |
800006 = 480000 |
1000006 = 600000 |
| - материалы |
800002 = 160000 |
1000002 = 200000 |
| - переменные |
800002 = 160000 |
1000002 = 200000 |
| Постоянные затраты | 400000 | 400000 |
| Итого | 1200000 | 1400000 |
|
Доход |
240000 | 280000 |
Таблица 2. Решение о внедрении дополнительного вида продукции или об отказе уже существующих.
| Торты | Мясо | Крупа | Итого | |
| Выручка | 10000 | 15000 | 25000 | 50000 |
| Переменные затраты | 6000 | 8000 | 12000 | 26000 |
| Маржинальная прибыль | 4000 | 7000 | 13000 | 24000 |
| Постоянные затраты: | ||||
| - прямые | 2000 | 6500 | 4000 | 12500 |
| - косвенные | 1000 | 1500 | 2500 | 5000 |
| Прибыль (п.3 – п.4) | 1000 | - 1000 | 6500 | 6500 |
Стоит вопрос: на основе данных прекратить производство мясо или оставить.
Решение о том, стоит ли модернизировать производственную линию.
ПРИМЕР: Производится и реализуется 20000 ед. продукции. Цена реализации – 10 ден.ед. Норма расхода основных материалов – 5 ден.ед. на единицу продукции. Затраты на реконструкцию – 30000 ден.ед. Проектные трудовые затраты на старом оборудовании – 2 ден.ед на единицу продукции, фактически – 1,95 ден.ед.
Предполагается, что в результате модернизации произойдет сокращение трудовых затрат, что составит 1,8 ден.ед.
Вопрос: производить или нет модернизацию.
Таблица 1. Релевантные затраты.
| Не модернизировать | Модернизировать | |
| Трудовые затраты |
2200000 = 400000 |
1,8200000 = 360000 |
| Затраты на реконструкцию | 30000 | |
| Итого: | 400000 | 390000 |
Разница 10000 в пользу того, чтобы модернизировать.
Принятие решений, когда существует ограничивающий фактор.
Ограничивающие факторы:
Объем реализованной продукции - существует предел спроса на продукцию;
Рабочая сила (квалификация) – имеет место недостача квалифицированных рабочих и специалистов;
Материальные ресурсы – отсутствие достаточного количества;
Производственная мощность – производительность оборудования недостаточна для изготовления необходимого объема продукции;
Финансовые ресурсы – отсутствие достаточного количества денежных средств.
ПРИМЕР
Предприятие производит кепки и панамы. Затраты выглядят следующим образом:
|
Статьи затрат |
КЕПКИ, $ |
ПАНАМЫ, $ |
|
Материалы |
1 |
3 |
|
Трудозатраты (1ч. = 3$) |
6 (2ч.) |
3 (1ч.) |
|
Прочие переменные затраты |
1 |
1 |
|
ИТОГО |
8 |
7 |
|
Цена |
14 |
11 |
|
Спрос |
3000 шт. |
5000 шт. |
|
Постоянные затраты |
20 000 $ |
|
В месяц трудовые затраты ограничены – 8000 часов.
Задание: разработать такую программу (какое количество каждого наименования необходимо производить), чтобы прибыль была максимальной.
Решение:
Необходимо определить достаточно ли ресурсов, чтобы удовлетворить весь спрос.
|
КЕПКА |
ПАНАМА |
|
|
Труд, час. |
2 |
1 |
Всего часов = 2ч. * 3000 + 1ч. * 5000 = 11000 часов (у предприятия имеется только 8000 часов)
При наличии ограничивающего фактора необходимо найти маржинальную прибыль на единицу ограничивающего фактора.
На этом этапе необходимо найти критерий принятия решения и рассчитать маржинальную прибыль на единицу продукции.
|
КЕПКИ |
ПАНАМЫ |
|
|
Маржинальная прибыль |
14-8=6 |
11-7=4 |
|
Маржинальная прибыль на единицу продукции |
6/2=3 |
4/1=4 |
Очевидно, что производить панамы более выгодно, так как они дают больше прибыли.
3. Разработка производственной программы.
Рассчитываем сколько часов потребуется для производства панам – 5000 * 1 = 5000 часов
В распоряжении у предприятия остается 3000 часов (8000-5000).
Рассчитываем сколько кепок предприятие может произвести при оставшихся 3000 часах.
3000/2=1500 шт.
Производственная программа: Панамы - 5000 шт.
Кепки - 1500 шт.
4. Составление плана прибыли или убытка.
На этом этапе необходимо общую прибыль предприятия если оно будет производить 5000 панам и 1500 кепок.
6*1500+4*5000-20000 (постоянные затраты)= 9000$
ПРИМЕР
Компания покупает станок стоимостью 50000$ за счет краткосрочного кредита, который необходимо выплатить в конце финансового года.
Данные:
Цена изделия, произведенного на этом станке 42 $/шт.
Стоимость сырья и материалов 24 $
Труд 6 $
Амортизация 10 000 $ (за год)
Общие расходы 40 000 $ (за год)
Вопрос: каким должен быть объем реализованной продукции для покрытия банковского кредита, если:
все продажи производятся в кредит и дебиторы оплачивают их в течении двух месяцев;
запасы готовой продукции хранятся до реализации на складе в течении одного месяца и оцениваются по переменным затратам;
поставщики сырья и материалов предоставляют месячный кредит.
Рассчитываем маржинальную прибыль:
42 – 24 – 6 = 12 $/шт.
Определяем точку безубыточности:
(50 000 + 40 000) / 12 = 7 500 шт.
Определяем сколько денег предприятие недополучит от покупателей (условие 1):
(2 / 12) * 42 = 7 $
Определяем денежные средства, замороженные в запасах, уплаченные за запасы (условие 2):
(1 / 12) * 30 = 2,5 $
Определяем отложенные затраты по уплате за сырье и материалы (условие 3).
(1 / 12) * 24 = 2 $
Определяем с учетом условий маржинальную прибыль:
12 – 7 – 2,5 + 2 = 4,5 $/шт.
Определяем точку безубыточности с учетом условий:
(40 000 + 50 000) / 4,5 = 20 000 шт.
Рассчитываем увеличение (уменьшение) величины оборотного капитала:
(7 + 2,5 - 2) * 20 000 = 150 000 $
Составляем отчет о прибылях и убытках ($):
Маржинальная прибыль (20 000 * 12) 240 000
Постоянные затраты 50 000
Валовая прибыль (240 000 – 50 000) 190 000
Амортизация 10 000
Балансовая прибыль (190 000 + 10 000) 200 000
Кредит за основное средство 50 000
ИТОГО (200 000 – 50 000) 150 000
Лекция 15. Учет по центрам ответственности.
Планирование бюджета (прогнозный план баланса)
Составление бюджетов
А
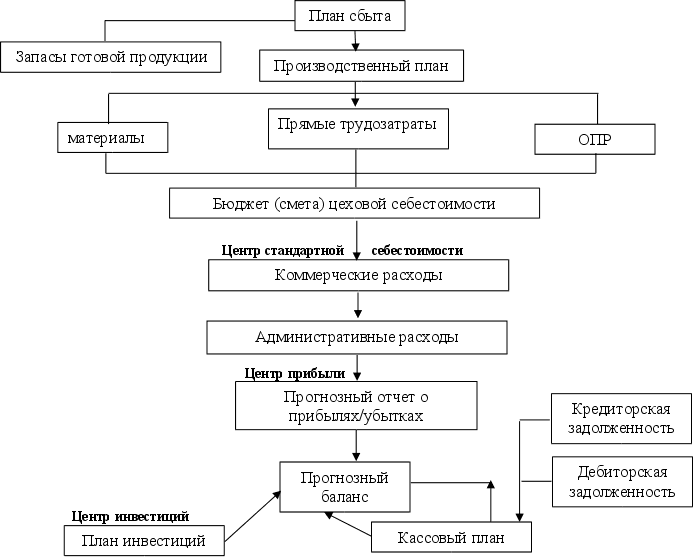
нализ бюджетов (бюджет себестоимости)
1. Планирование
бюджетов.
Финансовый план включает в себя – прогнозный баланс, кассовый план, платежный календарь и другие.
Классификация затрат в учете по центрам ответственности.
1. По признаку управляемости – затраты делятся на регулируемые и нерегулируемые (управляемые и неуправляемые).
Регулируемые (управляемые) – те затраты, на величину которых может существенно воздействовать менеджер центра ответственности.
Нерегулируемые (неуправляемые) – затраты, на величину которых не может существенно повлиять менеджер центра ответственности.
Как соотносятся прямые и косвенные затраты с регулируемыми ?
Прямые затраты могут быть нерегулируемыми (например – амортизация)
Косвенные затраты могут быть подконтрольными (управляемыми) (например – премии, расходы на тепло, эл/энергию).
Некоторые переменные затраты неподконтрольны менеджеру центра ответственности (например – в сборочном производстве – двигатели являются переменными материальными затратами, но они не являются подконтрольными менеджеру сборочного цеха).
Постоянные затраты являются подконтрольными (зарплата контролерам, расходы на периодику и др.).
Как можно преобразовать неподконтрольные затраты в подконтрольные ?
Изменение базы определения себестоимости.
Например – В одном здании идет несколько производств. Эл/энергия определяется одним счетчиком, затраты распределяются по определенной базе и затраты являются неподконтрольными менеджерам центров ответственности. Сделать их подконтрольными можно поставив на каждое производство по счетчику.
Путем изменения уровня ответственности за принятые решения.
Например – начальнику цеха неподконтрольна сумма амортизации. Следует вывести величину амортизации из-под уровня ответственности начальника производства и передается начальнику цеха (способ децентрализации ответственности ).
2. С точки зрения влияния менеджера (его решения) на ту или иную величину затрат.
Достоверные. Статьи расходов, возникновение и количество которых можно с достоверностью оценить (переменные, прямые материальные затраты).
Изменяемые. Статьи расходов, количество которых может изменяться по усмотрению менеджера центра ответственности (программируемые затраты – затраты на НИОКР, реклама, социальные нужды, благотворительность и другие расходы, где нет точных норм).
Неизбежные. Статьи расходов, являющиеся неизбежным последствием ранее исключенных обязательств (обязательные затраты – затраты прошлых периодов, амортизация).
Существует стандартная иерархия типов центров ответственности.
|
Менеджеры |
Затраты по видам продукции |
Итого |
||
|
А |
Б |
В |
||
|
Иванов |
10 |
9 |
1 |
20 |
|
Петров |
9 |
2 |
9 |
20 |
|
Итого |
19 |
11 |
10 |
40 |
Планирование рентабельности осуществляется с помощью коэффициентов – ROI, ROA, формула Дюпона.
Составляется фактический баланс, отчет о прибылях и убытках, отчет о движении денежных средств и др.
Анализ осуществляется по каждому центру ответственности ( отклонения по выручке за счет изменения цены, структуры, отклонения по прибыли и др.).
Анализ отклонений (контроль бюджетов).
ПРИМЕР.
По промышленному предприятию имеются следующие данные (в руб.).
|
Показатели |
Бюджет |
Фактические данные |
Отклонения |
|
Прибыль от основного вида деятельности |
112000 |
1400 |
110600 (U) |
|
Процент ,% |
100 |
1,3 |
98,7 |
|
Объем продаж, шт. |
12000 |
10000 |
2000 (U) |
|
Выручка |
840000 100% |
720000 100% |
120000 (U) |
|
Переменные затраты |
552000 65,7% |
546600 75,9% |
5400 (F) |
|
Маржинальная прибыль |
288000 34,3% |
173400 24,1% |
114600 (U) |
|
Постоянные затраты |
176000 21,0% |
172000 23,9% |
4000 (F) |
|
Валовая прибыль |
112000 13,3% |
1400 0,2% |
110600 |
F – благоприятные условия
U – неблагоприятные условия
Производится приведение к гибкому бюджету
Нормативы для гибкого бюджета (руб.):
Область релевантности – 9000 . . .12000 шт.
Цена (по бюджету) - 70
Переменные расходы:
- материалы - 20
- зарплата - 16
- ОПР - 3
Итого переменных расходов – 39
Переменные административные и
Коммерческие расходы - 7
Всего переменных расходов - 46
Маржинальная прибыль - 24
Постоянные расходы:
- производственные - 96000
- административно-коммерческие - 80000
Итого постоянных расходов - 176000
Анализ с помощью гибкого бюджета.
|
Статьи |
Статичный бюджет |
Отклонения |
Гибкий бюджет |
Отклонения |
Фактические данные |
|
Продажи, шт. |
12000 |
2000 |
10000 |
- |
10000 |
|
Выручка |
840000 |
140000 |
700000 |
20000 |
72000 |
|
Переменные расходы |
552000 |
92000 |
460000 |
86600 |
546600 |
|
Маржинальная прибыль |
288000 |
48000 |
240000 |
66600 |
173400 |
|
Постоянные расходы |
176000 |
- |
176000 |
4000 |
172000 |
|
Прибыль |
112000 |
48000 |
64000 |
62600 |
1400 |
Отклонение выручки раскладывается на 2 отклонения:
Отклонение по объему продаж
Отклонение по цене
Общее отклонение по выручке – 120 000 руб.
Отклонение по количеству равно –
(Фактические продажи – Бюджетные продажи) * бюджетная цена
(10 000 – 12 000) * 70 = 140 000 руб. (U)
Отклонение по цене равно –
(Фактическая цена – Бюджетная цена) * Фактическое количество продаж
(72 – 70) * 10 000 = 20 000 руб. (F)
Общее отклонение = Отклонение по количеству + Отклонение по цене
120 000 (U) = 140 000 (U) + 20 000 (F)
Отклонение по прибыли раскладывается на:
Отклонение маржинальной прибыли
Отклонение операционной прибыли (отклонение по объему и по цене).
Анализ фактического выполнения гибкого бюджета.
|
Статьи |
Факт |
Гибкий бюджет |
Отклонения |
|
Выпуск, шт. |
10000 |
10000 |
- |
|
Переменные производственные расходы: |
|||
|
- материалы |
270000 |
200000 |
70000 (U) |
|
- зарплата |
171600 |
160000 |
11600 (U) |
|
- ОПР |
32000 |
30000 |
2000 (U) |
|
Итого |
473600 |
390000 |
83600 (U) |
|
Переменные адм.-коммерч. расходы |
73000 |
70000 |
3000 (U) |
|
Итого |
546600 |
460000 |
86600 (U) |
|
Постоянные расходы: |
|||
|
- производственные |
92000 |
96000 |
4000 (F) |
|
- коммерческие |
80000 |
80000 |
- |
|
Итого |
172000 |
176000 |
4000 (F) |
|
Всего |
718600 |
636000 |
82600 (U) |
Отклонения по материалам .
Нормы расхода:
Материалы : 4 кг / шт. * 5 руб. (цена 1 шт.) = 20 руб. * 10 000 шт. =200 000 руб.
По факту – 50 000 кг * 5,4 руб. (цена 1 шт.) = 270 000 руб.
Общее отклонение по материалам (70 000 руб.) состоит из отклонений за счет факторов норм эффективности и отклонения по цене.
Отклонение норм = (Количество по факту – Количество по нормам) * цена по норме
(50 000 – 40 000) * 5 = 50 000 руб. (U)
Отклонение по цене = (Цена по факту – Цена по норме) * Количество по факту
(5,4 – 5) * 50 000 = 20 000 руб. (U)
70 000 (U) = 50 000 (U) + 20 000 (U)
Причины отклонений по количеству (ответственный – менеджер по производству)
Плохая наладка оборудования
Нерациональный график работы
Низкое качество технологии производства
Большой процент брака
Отклонения по зарплате.
По нормам.
Прямые затраты труда (трудоемкость): 2 часа / шт. * 8 руб. (ставка) * 10000 шт. = 160000 руб.
По факту: Отработано по табелю (22000 часов) * 7,8 =171600 руб.
На 1 шт. = 22000 / 10000 =2,2 руб.
Отклонение по тарифам = (Тариф по факту – Тариф по норме) * Отработано по факту
(2,2 - 2) * 22 000 = 4 400 руб. (F)
Отклонение по трудоемкости = (Отработано по факту – Отработано по норме) * Тариф по норме
(20 000 – 22 000) * 8 = 16 000 руб. (U)
Общее отклонение по зарплате = 4 400 (F) + 16 000 (U) = 11 600 руб. (U).
3. Отклонение по ОПР.
База распределения – человеко-часы.
Коэффициент распределения ОПР = ОПР(гибкий бюджет)/Трудоемкость по норме
К = 30 000/ 20 000 = 1,5 $/час.
Общее отклонение ОПР = Отклонение по ставке распределения + Отклонение по часам
|
По факту |
Гибкий бюджет по факту |
Гибкий бюджет по норме |
|
32 000 |
1,5 * 22 000 = 33 Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |