Випадкові процеси та одновимірні закони розподілу ймовірностей
Часто використовують таке позначення дисперсії:
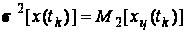 .
(23)
Величину
 ,
що дорівнює
додатному
значенню кореня
квадратного
з центрального
моменту другого
порядку, називають
середнім квадратичним
відхиленням
випадкової
величини
 .
Розмірність
збігається
із розмірністю
випадкової
величини
і тому її можна
використовувати
для оцінювання
ширини кривої
густини розподілу
ймовірностей:
чим більше
значення
,
тим ширшим є
графік функції
 .
На
основі ансамблю
з
 реалізацій
випадкового
процесу статистичне
визначення
дисперсії
проводимо за
формулою:
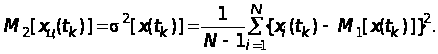 (24)
Визначимо перший та другий центральні моменти для рівномірного та експоненційного законів (табл.1 та 2).
Рівномірний закон. Оскільки математичне сподівання для цього випадку дорівнює нулеві, то обидва центральні моменти збігаються з початковими моментами, тобто
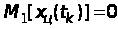 ,
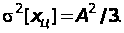
Експоненційний закон. Перший центральний момент за означенням дорівнює нулеві. Другий центральний момент (дисперсія), згідно з (22), визначаємо за формулою:
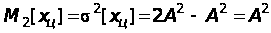 .
При розв'язуванні багатьох практичних завдань доводиться додавати, віднімати та перемножувати випадкові сигнали. При цьому числові характеристики результуючих сигналів достатньо просто визначають через числові характеристики первинних сигналів.
Наприклад,
якщо
 та
 є первинними
незалежними
сигналам,
 –
постійна величина,
то справедливі
такі співвідношення:
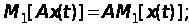 (25)
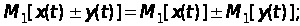 (26)
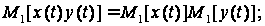 (27)
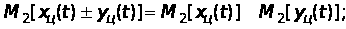 (28)
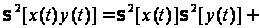
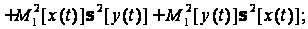 (29а)
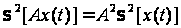 .
(29б)
Подані
співвідношення
можна узагальнити
на випадок
більшої кількості
випадкових
сигналів. У
загальному
випадку числові
характеристики
одновимірних
розподілів
залежать від
часу. Це зумовлюється
часовою залежністю
функції розподілу
 та одновимірної
густини розподілу
 .
Тому в цьому
разі числові
характеристики
замість чисел
стають функціями
часу і їх називають
моментними
функціями. На
рис. 5a зображена
реалізація
випадкового
процесу, перша
моментна функція
якого (середні
значення) не
змінюється
в часі і дорівнює
нулеві, а центральна
моментна функція
другого порядку
(дисперсія) з
часом зростає.
Рисунок 5б ілюструє
варіант реалізації
випадкового
процесу з незмінною
дисперсією
та змінним у
часі середнім
значенням.
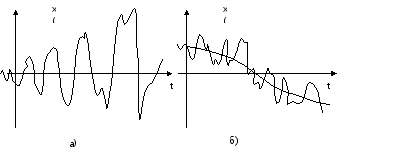
Рисунок 5 – Варіанти реалізацій випадкового процесу із змінними в часі числовими характеристиками.