Математична обробка результатів вимірів
1. Випадкові величини
Випадкові події якісно характеризують випадковий результат проведеного досліду. Разом з тим випадковий результат можна характеризувати і кількісно.
Випадковою величиною називають таку величину, яка в результаті досліду може набути будь-якого довільного значення до того заздалегідь невідомо якого саме.
Поняття випадкової величини є одним із важливих понять теорії ймовірностей. Позначимо випадкові величини великими буквами латинського алфавіту - X, У, ..., а їх можливі значення позначимо відповідними малими буквами х,у,... .
Випадкові величини в практичній діяльності можуть бути дискретні та неперервні.
Дискретною (перервною) випадковою величиною називають таку величину, яка може приймати окремі кінцеві значення або їх нескінченну кількість (безліч, елементи якої можуть бути занумеровані).
Приклади дискретних випадкових величин:
Кількість правильних вимірів кута при 10 прийомах.
Число бракованих приладів в партії із n штук.
Неперервною випадковою величиною називають таку величину, можливі значення якої повністю заповняють деякий інтервал (кінцевий або нескінченний) числової осі. Таким чином і число можливих значень неперервної випадкової величини буде нескінченним.
Приклади неперервних випадкових величин:
1. Помилка виміру довжини лінії, чи величини кута.
2. Графік рівня води в річці, отриманий за допомогою реєстраційного автоматичного приладу.
Цілком зрозуміло, що при випробуваннях окремі значення випадкових величин помітно відрізняються одне від одного і на перший погляд вони не здаються неперервними. Але треба усвідомити, що ці значення не можна перечислити заздалегідь і мова йде про ті значення, які можна прийняти в результаті досліду. Появу того чи іншого значення не можна заздалегідь задати точно, але можна шукати ймовірності того чи іншого значення випадкової величини. Це означає, що випадкова величина володіє ймовірністю її появи. Тому в практичній діяльності зручніше користуватися дискретними випадковими величинами ніж неперервними випадковими величинами.
2. Закон розподілу ймовірностей випадкових величин
В результаті досліду неперервна випадкова величина X приймає одне із своїх можливих значень. Тобто з'явиться одна подія із повної групи несумісних подій: X = х1, X = Х2, ..., X — хn. Кожне із цих значень володіє ймовірністю появи, або
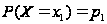 ,
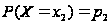 ,
...
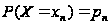
Так як всі можливі події утворюють повну групу несумісних подій, то сума ймовірностей всіх можливих значень випадкової величини X дорівнює одиниці
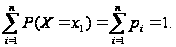
Цілком зрозуміло, що випадкова величина буде повністю визначена, якщо вказати ймовірність кожної із подій.
Законом розподілу випадкової величини називають всяке співвідношення, що встановлює зв'язок між можливими значеннями випадкової величини і відповідними ймовірностями.
Закон розподілу дискретної випадкової величини задають:
1) аналітично;
2) чисельно у вигляді таблиці;
3) графічно.
Аналітично закон розподілу для дискретних випадкових величин задають за допомогою формул розподілу ймовірностей при повторних випробуваннях. Ймовірність появи k-ої події при n - випробуваннях розраховують за формулою.
Найбільш просто закон розподілу дискретної випадкової величини X відображають у вигляді таблиці, яку називають рядом розподілу випадкової величини.
Наочно ряд розподілу відображають графічно. Для цього можливі значення випадкової величини Х1 відкладають по осі абсцис, а по осі ординат - відповідні їм імовірності Р. Отримані вершини ординат з'єднують відрізками прямих ліній. Такий рисунок називають багатокутником розподілу.
Слід пам'ятати, що з'єднання вершин ординат проводиться тільки для більш наочного відображення. При цьому, в відрізках поміж Х1 і Х2, Х2 і X3 і далі, випадкова величина х немає значення і ймовірності її на цих відрізках дорівнюють нулю. Другою властивістю багатокутника розподілу є те, що сума ймовірностей всіх можливих значень випадкової величини (сума ординат) завжди дорівнює одиниці. Це виходить з того, що всі можливі значення випадкової величини X утворюють повну групу подій, сума ймовірностей яких дорівнює одиниці.
Немає сумніву, що ряд розподілу чи багатокутник розподілу можна подати для дискретної випадкової величини з кінцевим числом можливих значень. Однак ряд розподілу не можна побудувати для неперервної випадкової величини, що має незчисленну безліч можливих значень, які суцільно заповнюють деякий відрізок. Перелічити таку безліч значень випадкової величини практично неможливо. Проте, треба мати таку характеристику розподілу ймовірностей, яка б відображала як дискретні, так і неперервні випадкові величини. Нею є функція розподілу.
Функцією розподілу або інтегральним законом розподілу випадкової величини X називається задання ймовірності події виконання нерівності X < х, де х - деяка поточна змінна, її розглядають як функцію аргументу х і визначають за формулою
F(x) = P(X<x)
Функцію розподілу F(х) називають інтегральною функцією розподілу або інтегральним законом розподілу. Вона має досить просту геометричну інтерпретацію. Розглянемо випадкову величину, як випадкову точку X осі ОХ, що в результаті випробування може прийняти те чи інше положення. Тоді функція розподілу F(х) є ймовірністю того, що випадкова точка X в результаті випробування попаде зліва від точки х.
Функція дискретної випадкової величини X, що може приймати значення Х1,Х2, ... , xn буде мати вигляд
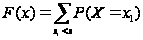
При цьому додавання ймовірностей розповсюджується на всі можливі значення випадкової-величини, які за своєю величиною менші аргументу х. Це означає, що функція розподілу дискретної випадкової величини X розривна і зростає стрибками при переході через точки можливих її значень Х1, Х2, ... , хn.
Оскільки функція розподілу дискретної випадкової величини виглядає як сходинкова ламана лінія, тому її називають сходинковим графіком.
Якщо випадкова величина неперервна, то вона має ймовірність в кожній точці осі х. Згідно з формулою функція розподілу буде зростати поступово, тому що можливі значення випадкової величини неперервно заповнюють будь-який інтервал на осі х. Тоді графік виглядатиме як монотонне зростаюча функція розподілу F(х) на інтервалі від а до b.
Функція розподілу має властивості:
1. Функція розподілу F(х) є зростаючою і міститься між нулем та одиницею 0 < F(х) < 1.
Це випливає з того, що функція F(х) визначається як імовірність випадкової події X < х.
2. Ймовірність
виникнення
випадкової
величини в
інтервалі від
 до
 дорівнює різниці
значень функції
на кінцях інтервалу
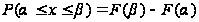
Визначимо
подію А того,
що випадкова
величина х <
та подію В для
випадку х <
.
Подія С відображає
те, що
< х <
.
В цьому випадку
подія В буде
складатися
із суми двох
несумісних
подій А і С, тобто
В = А + С. Згідно
з теоремою
додавання
ймовірностей
маємо
P (B) = P(A) + P(C)
Якщо функція
в точці
неперервна,
то граничне
значення дорівнює
нулю. При розриві
функції в точці
(X її граничне
значення буде
дорівнювати
значенню стрибка
функції F (х).
З цього робимо висновок, що ймовірність випадкової величини в точці для неперервної функції дорівнює нулю. Це явище називають парадоксом теорії ймовірностей.
Проте нульова ймовірність події лише зазначає, що частота цієї події невпинно спадає при збільшенні числа дослідів, однак це не означає, що ця подія неможлива.
3. Функція
розподілу
випадкової
величини є
зростаючою
функцією, тобто
при
>

Маємо
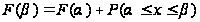
Так як імовірність
будь-якої події
є додатне число,
то
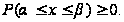
3. На мінус
нескінченності
функція розподілу
дорівнює нулю,
а на плюс нескінченності
- одиниці, тобто


Це цілком
вірно, так як
при необмеженому
переміщенні
точки х вліво,
попадання
випадкової
точки X лівіше
х максимально
стає неможливою
подією і
 = 0. В той же час
при необмеженому
переміщенні
точки х вправо
попадання
випадкової
точки X зліва
від х практично
стає достовірною
подією, тоді
 = 1.
За допомогою функції розподілу можна знайти ймовірність випадкової величини в будь-якому інтервалі або в кожній точці можливих значень для дискретної випадкової величини. Тому функція розподілу однозначно визначає закон розподілу випадкової величини.
Більш наочно характер розподілу неперервної випадкової величини в невеликих інтервалах числової осі х дає функція щільності розподілу ймовірностей або диференціальний закон розподілу.
Якщо маємо
функцію розподілу
F(х) випадкової
величини X, то
ймовірність
попадання її
на елементарну
ділянку (х, х +
 х)
згідно з попередньою
формулою буде:
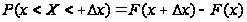
Знайдемо
середню ймовірність,
що припадає
на одиницю
довжини ділянки
х
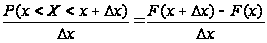
Функцією
щільності
розподілу
випадкової
величини в
точці х є граничне
відношення
ймовірності
попадання її
на елементарну
ділянку від
х до х +
х
до довжини цієї
ділянки
х,
коли
х
наближається
до нуля.
Її позначають
 або
(х). Зміст функції
щільності
розподілу
 (х)
полягає в тому,
що вона вказує,
як часто з'являється
випадкова
величина X навколо
точки х при
повторенні
дослідів.
Функція щільності розподілу має властивості:
1. Щільність
розподілу
невід'ємна,
тобто

2. Функція
розподілу
випадкової
величини дорівнює
інтегралу від
функції щільності
в інтервалі
від -
 до х
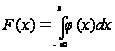
3. Ймовірність
попадання
неперервної
випадкової
величини X на
відрізку ( )
дорівнює інтегралу
від функції
щільності
розподілу,
взятому за
кінцевими
значеннями
цього відрізка
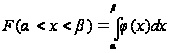
Геометричний
зміст цього
результату
полягає в тому,
що ймовірність
появи випадкової
величини в
інтервалі від
до
дорівнює площі
криволінійної
трапеції.
4. Інтеграл
в нескінченних
межах від -
до +
дорівнює одиниці

Ймовірність
попадання
випадкової
величини X на
елементарний
інтервал dx
з точністю до
нескінченно
малих вищого
порядку чим
х
дорівнює
 (х)
dх, (так як
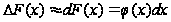 ).
Геометричний
зміст цього
виявляється
в тому, що це є
площа елементарного
прямокутника
з висотою
(х)
і основою dх.
Величина
 називається
елементом
імовірності.
3. Числові характеристики випадкових величин
Закон розподілу повністю характеризує випадкову величину з точки зору ймовірності її появи в будь-якому інтервалі числової осі 0х. Разом з тим при вирішенні великої кількості практичних задач достатньо знати тільки деякі характерні риси закону розподілу. В теорії ймовірностей їх називають числовими характеристиками випадкової величини X. Вони в досить стислому вигляді характеризують той чи інший закон розподілу.
Властивості випадкової величини X характеризують параметри: математичне сподівання, мода, медіана, дисперсія, середнє квадратичне відхилення та стандарт. Більш узагальненими основними характеристиками випадкових величин є моменти випадкової величини.
Математичне сподівання
Якщо дискретна випадкова величина X володіє можливими значеннями х1, Х2,..., хn з імовірностями p1,p2, pn то математичне сподівання випадкової величини X визначається за формулою
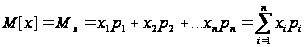
де
 , так як поява
однієї із можливих
подій є достовірна
подія.
Якщо випадкова величина X має нескінченне число можливих значень, то

Математичним сподіванням випадкової величини X називається сума добутку всіх можливих значень випадкової величини на ймовірності цих значень.
Математичним
сподіванням
неперервної
випадкової
величини X, можливі
значення якої
належать відрізку
[а, в], називають
визначений
інтеграл
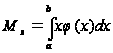
а де
(х)
- щільність
імовірності
розподілу
випадкової
величини.
Математичне сподівання має ту ж розмірність, що і випадкова величина, та має властивості:
1. Математичне сподівання постійної величини дорівнює величині постійної, тобто М(С) = С.
2. Постійний множник можна виносити за знак математичного сподівання М(СХ) = СМХ.
3. Математичне сподівання суми декількох випадкових величин дорівнює сумі їх математичних сподівань M (x+y+…+k) = Mx + My + … + Mk
4. Математичне сподівання добутку декількох взаємно незалежних випадкових величин дорівнює добутку їх математичних сподівань
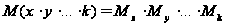
Математичне сподівання може бути як додатнім, так і від'ємним.
Відомо, що
для повної
групи подій
 .
Таким чином, виявляється механічна інтерпретація математичного сподівання. Воно буде абсцисою центру тяжіння системи матеріальних точок.
Якщо ймовірності появи випадкових величин xі тобто
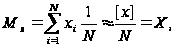
де X - середнє арифметичне значення випадкової величини.
Це означає, що математичне сподівання приблизно дорівнює середньому арифметичному значенню випадкової величини. Воно буде тим точніше, чим більше буде проведено дослідів.
2) Мода і медіана випадкової величини
Модою Мо дискретної випадкової величини називають таке її значення, що має найбільшу ймовірність.
Практично, якщо маємо дискретний ряд розподілу, то знаходимо таке k-е значення випадкової величини х, що має найбільшу величину ймовірності Pn(k).
Для неперервної
випадкової
величини модою
буде таке її
значення, що
має максимум
щільності
розподілу,
тобто
(Мо)
= mах.
Якщо многокутник розподілу або крива розподілу має два або більше максимумів, то такий розподіл називають двохмодальним чи багатомодальним.
Медіаною Ме випадкової величини X називають таке її значення, відносно якого ймовірність появи як більшого, так і меншого значення випадкової величини X має приблизно однакову ймовірність, тобто
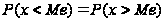
Геометрична медіана - це абсциса точки, де площа кривої розподілу розділяється наполовину. Тоді функція розподілу в точці Ме дорівнює математичне сподівання, мода і медіана збігаються, тобто
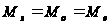
3) Дисперсія і середнє квадратичне відхилення
Очевидно,
що величину
розсіювання
для кожної
випадкової
величини від
математичного
сподівання
можна обчислити,
тобто

Величину
 називають
центрованою
випадковою
величиною. Так
як імовірність
появи центрованих
випадкових
величин X справа
і зліва від Мх
однакова, то
її математичне
сподівання
дорівнює нулю
і не може характеризувати
розсіювання
її значень.
Тому якістю
міри розсіювання
X беруть математичне
сподівання
від квадрата
відхилення
випадкової
величини від
її математичного
сподівання
і називають
його дисперсією.
Дисперсією випадкової величини є математичне сподівання квадрата відхилення випадкової величини від її математичного сподівання, тобто
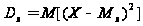
Для дискретної випадкової величини дисперсія матиме вигляд суми
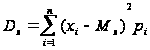
для неперервної це буде інтеграл
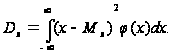
Дисперсія
має розмірність
квадрата розмірності
випадкової
величини, що
не зовсім зручно.
Тому для характеристики
міри розсіювання
випадкової
величини приймають
додатковий
квадратичний
корінь із дисперсії.
Цю характеристику
називають
середнім квадратичним
відхиленням
або стандартам
і позначають
символом


Стандарт має таку саму розмірність, як і випадкова величина X. Дисперсія має такі властивості:
1. Дисперсія постійної величини дорівнює нулю D (C) = 0.
2. Дисперсія добутку постійної величини на випадкову величину дорівнює добутку квадрата постійної величини на дисперсію випадкової величини D(CX) = C2Dx
Якщо маємо
декілька таких
добутків, то
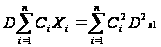
3. Дисперсія випадкової величини дорівнює математичному сподіванню її квадрата мінус квадрат її математичного сподівання
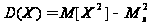
4). Моменти випадкової величини
Узагальненням основних числових характеристик випадкових величин є моменти випадкової величини. Визначають початкові та центральні моменти.
Початковим моментом k-го порядку випадкової величини Xk називають математичне сподівання від величини X , тобто

Для дискретної випадкової величини початковий момент буде

для неперервної 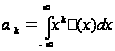
При порівняні
формул видно,
що початковий
момент першого
порядку є математичне
сподівання
випадкової
величини, тобто
 = Мх.
Центральним моментом k-го порядку випадкової величини X називають математичне сподівання від величини (X-Mx)k
Очевидно, що центральний момент першого порядку завжди буде дорівнювати нулю.
5) Асиметрія та ексцес.
Третій центральний
момент
 служить характеристикою
асиметрії
(скошеність)
розподілу. Якщо
 = 0, то ми маємо
симетричний
розподіл випадкової
величини відносно
математичного
сподівання.
Асиметрія — це відношення третього центрального моменту до середнього квадратичного відхилення в третьому степені

Математичне сподівання, мода, медіана, дисперсія, середнє квадратичне відхилення, моменти, асиметрія і ексцес використовують для характеристики випадкових величин при вирішенні великої кількості практичних задач, коли закон розподілу або не потрібний, або його не можна визначити. Треба пам'ятати, що кожна із числових характеристик відображає ту чи іншу властивість закону розподілу.
Центральні моменти можна виразити через початкові моменти

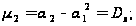
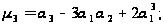
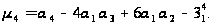
4. Нормальний закон розподілу випадкових величин
Нормальний закон розподілу випадкових величин має важливе значення в теорії ймовірностей і найчастіше зустрічається на практиці. Головна його властивість полягає в тому, що серед інших законів він є граничним законом, до якого наближуються інші закони розподілу в досить частих подібних типових умовах. Доведено, що більшість випадкових величин, якому б закону розподілу не підкорялися, в сумі великого числа додатних нівелюються, а сума їх підкоряється закону досить близькому до нормального закону. Це твердження відноситься і до результатів геодезичних вимірів.
Неперервна випадкова величина має нормальний розподіл, якщо щільність імовірності має рівняння
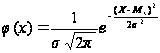
де е =
2,718...,
 = 3,141..., Мх - математичне
сподівання,
 — середнє
квадратичне
відхилення
(стандарт). Мх
та
називають
параметрами
нормального
закону розподілу.
Якщо відомі
значення Мх
і
,
то щільність
імовірності
повністю визначена.
Відмітимо деякі властивості кривої нормального розподілу:
1. Крива розподілу симетрична відносно ординати, яка проходить через точку Мх.
2. Крива має
один максимум
при х = Мх і
дорівнює

3. При
 гілки кривої
асимптотично
наближаються
до осі Ох
4. Якщо
 ,
то зміна значення
математичного
сподівання
Мх призводить
до зміщення
кривої розподілу
вздовж осі Ох.
5. При
і зміні величини
середнього
квадратичного
відхилення
крива розподілу
стає більш
гостроверхою
або плосковерхою.
При вирішенні
практичних
задач, нормальний
розподіл відіграє
важливу роль.
Якщо випадкова
величина X
підкоряється
нормальному
закону розподілу,
то ймовірність
її попадання
на ділянку ()
дорівнює
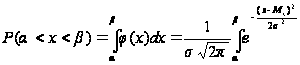
Згідно з четвертою та п'ятою властивостями для різних випадкових величин X буде своя крива розподілу. Щоб уникнути цього визначають нормований нормальний закон розподілу. Вводять нормовану випадкову величину t
 ,
для якої
математичне
сподівання
 ,
а квадратичне
відхилення
 .
Інтеграл
не можна виразити
через елементарні
функції. Тому
його обчислюють
через спеціальну
функцію, що є
визначеним
інтегралом
від величини
 (інтеграл
імовірностей.
Іноді
приводять
таблицю функції
2 (t)
для обчислення
ймовірності
попадання
нормально
розподіленої
випадкової
величини X
в симетричні
інтервали від
-t до t.
Функцію
(t)
називають
нормованою
функцією Лапласа
або інтегралом
імовірностей.
РОЗДІЛ 3. СИСТЕМИ ВИПАДКОВИХ ВЕЛИЧИН. ГРАНИЧНІ ТЕОРЕМИ ТЕОРІЇ ЙМОВІРНОСТЕЙ
1. Поняття та закон розподілу системи випадкових величин
До цього часу ми розглядали одномірну випадкову величину X. Однак в сучасній теорії математичної обробки результатів багаторазових повторних геодезичних вимірювань використовують багатомірні випадкові величини. Багатомірна випадкова величина може складатися із декількох компонентів і бути двомірною, тримірною і так далі. Так, наприклад, координати точки на площині визначаються двома випадковими величинами: абсцисою X та ординатою У; положення точки в просторі визначається вже трьома координатами - X, Y та висотою Н.
Сумісна дія двох чи більше випадкових величин приводить до системи випадкових величин. Умовимось систему декількох випадкових величин X, У, ..., N позначати (X, У, ..., N). При вивченні системи випадкових величин визначають характеристики як кожної випадкової величини, так і зв'язки та залежність між ними. А це вже більш складні задачі.
Домовимось, що систему двох випадкових величин (Х, У) ми будемо розглядати як випадкову точку на площині х0у з координатами X і У, або як випадковий вектор на площині з випадковими складовими X i У. Систему трьох випадкових величин (X, У, Z) - як випадкову точку в тримірному просторі або, як випадковий вектор в просторі. За аналогією, систему n -випадкових величин (X, У, ..., N) розглядають як випадкову точку в n-мірному просторі або, як n-мірний випадковий вектор.
Законом розподілу системи випадкових величин називають співвідношення, що встановлює зв'язок між областями можливих значень системи