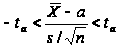Види розподілу ймовірностей й оцінка його параметрів
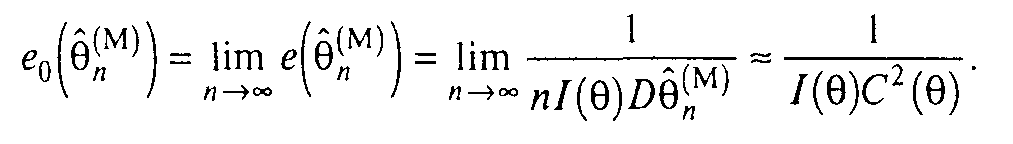
Приклад
3.1.3 Переконаємося
в тому, що знайдена
методом моментів
по випадковій
вибірці з генеральної
сукупності
X ~ N (а,
а) оцінка
X параметра
а є
ефективної
в класі не зміщених
оцінок, а оцінка

 2
параметра
2
є, після виключення
зміщення,
асимптотично
ефективною.
Оцінка
X - незміщена,
і DX =
2/п.
Припустивши,
що
2
відома, і використовуючи
формулу (3.10), у
якій, з обліком
нормальності
розподілу,
1(а) = М(dln
f (x,a)/da)
 = 1/
2
одержимо, що
е(
 )
= 1. Звідси
X - ефективна
оцінка.
Оцінка
 - зміщена; виключивши
зміщення, одержимо
оцінку
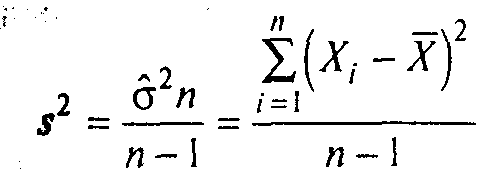
дисперсія
котрої Ds
=2 /n-1.
Припустивши, що а відомо, і використовуючи вираження (3.10), у котрому, с обліком нормальності розподілу,
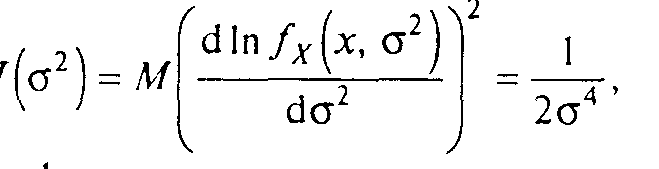
одержимо,
що ефективність
е(s2) =(n
– 1/n)<1, а асимптотична
эффективність
e0(s2) = lim e(s2) = 1.
Отже, s2
– асимптотична
эффективна
оцінка.
Зауваження.
Незміщеною
і ефективною
оцінкою дисперсії
є використовувана
при відомому
значенні параметра
а оцінка
s =

 (Xі
-a)
/ п, тому
що Мs
=
2,
Ds
= 2/n
и е(s)
= 1.
При виконанні
досить загальних
умов усі три
оцінки:
2,s2
і s
забеспечені.
У приведеному
прикладі оцінки
методу моментів
X і
2
є відповідно
ефективної
й асимптотично
ефективної.
Однак подібні
приклади швидке
виключення:
набагато частіше
оцінки методу
моментів із
погляду ефективності
не є найкращими
з можливих
навіть при
великих п.
Р. Фишер
показав, що
асимптотична
ефективність
цих оцінок
часто значно
менше одиниці.
Асимптотично
ефективні
оцінки можуть
бути отримані
методом максимальної
правдоподібності.
3.1.2 Метод максимальної правдоподібності
В основі
методу максимальної
правдоподібності
лежить поняття
функції правдоподібності.
Нехай Х=
(Х ,
Х2,...,
Хп)
— випадкова,
а х =
(х,х
 ,...,
хп)
—
конкретна
вибірки з генеральної
сукупності
X. Нагадаємо,
випадкової
називають
вибірку, що
задовольняє
наступним
умовам:
випадкові
розміри Х,
Х2,,..,
Хп
незалежні,
тобто
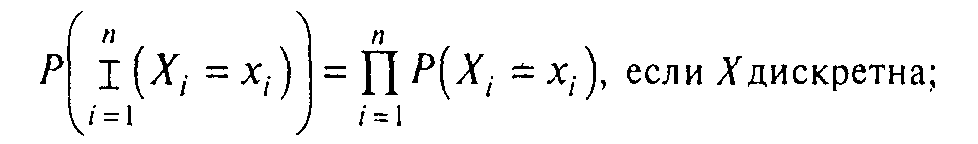 (3.12)
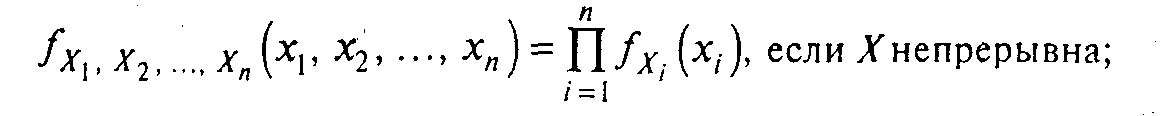 (3.13)
розподіл
кожною з розмірів
Х збігається
з розподілом
розміру X,
тобто
при і= 1, 2,..., n.
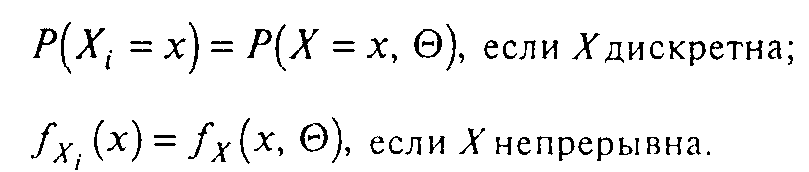 (3.14)
Функція
правдоподібності
— це
функція L
(х,
 ),
значення якої
в точці х визначається
співвідношенням:
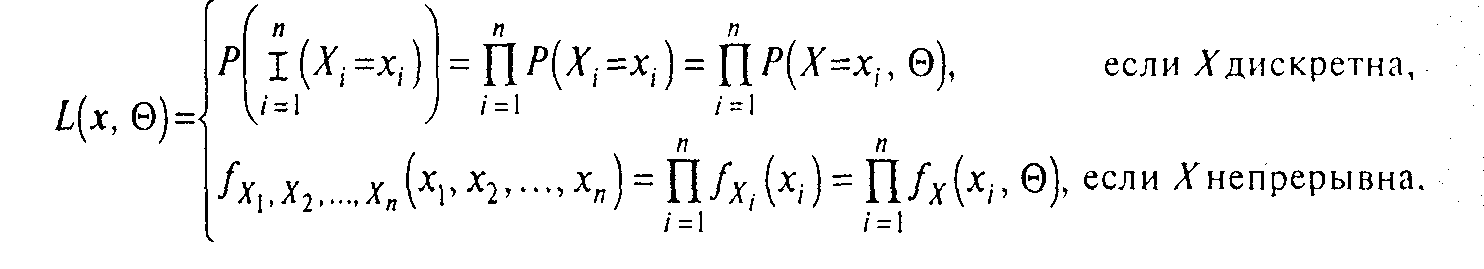
З визначення
випливає: чим
ймовірніше
при фіксованому
набір х,
тим
більше значення
функції правдоподібності
L (x,
),
звідси
і її назва.
Отже,
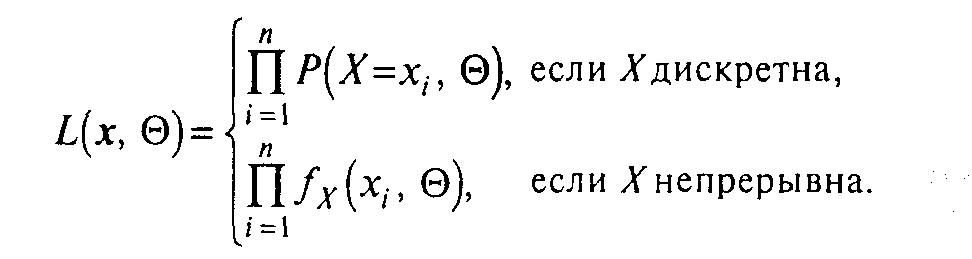 (3.15)
Відповідно
до методу
максимальної
правдоподібності
оцінка
максимальної
правдоподібності
 (п) =
(

 п),
 ,...,
 )
параметра
= (
 ,
 ,...,
 ),
при
заданому наборі
х
визначається
з умови:
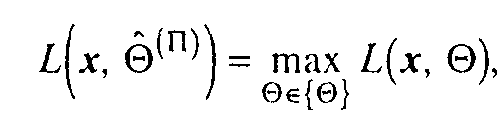 (3.16)
де {}
- область припустимих
значень для
.
Природність
такого підходу
до визначення
оцінки
 випливає зі
змісту функції
L: при
фіксованому
функція L
(х, 0) —
міра правдоподібності
набору х;
тому,
змінюючи
,
можна простежити,
при яких його
значеннях набір
є більш правдоподібним,
а при яких - менше,
і вибрати таке
значення
,
при
якому наявний
набір х
буде
найбільш
правдоподібним.
У ряді
випадків
зручніше
визначати з
умови:
In
Ј(х,
)
=
 In L(x,
) (3.17)
ідентичного умові (3.16): якщо замість функції L узяти In L, крапка максимуму не зміниться. Функцію In L (х, 0) називають логарифмічною функцією правдоподібності.
Відповідно
до формули
(3.17), для знаходження
(П)
випливає:
знайти вирішення
системи
рівнянь максимальної
правдоподібності
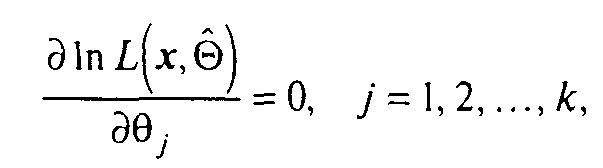 (3.18)
при цьому
вирішенням
вважається
лише такий
набір
*
= (*, *,...,
 *),
що задовольняє
(3.18), у якому кожне
*
дійсно залежить
від х;
серед
вирішень, що
лежать усередині
області {},
виділити крапки
максимуму;
якщо
система (3.18) не
визначена, не
розв'язна або
якщо серед її
вирішень немає
крапки максимуму
усередині {},
то крапку максимуму
варто шукати
на границі
області {}.
Приклад 3.2.1 Знайдемо методом максимальної правдоподібності оцінки параметрів а і b = σ2 нормального розподілу.
Відповідно до формули (3.15), функція правдоподібності
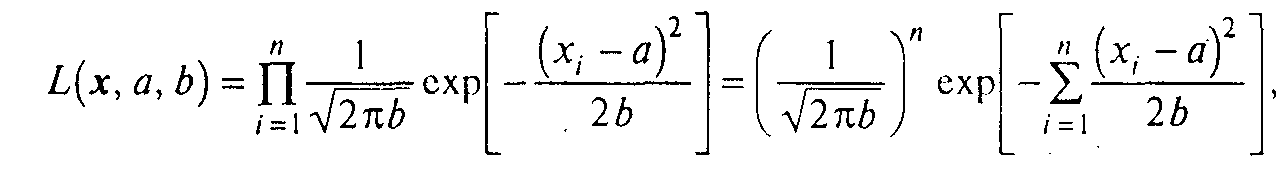
логарифмічна функція правдоподібності
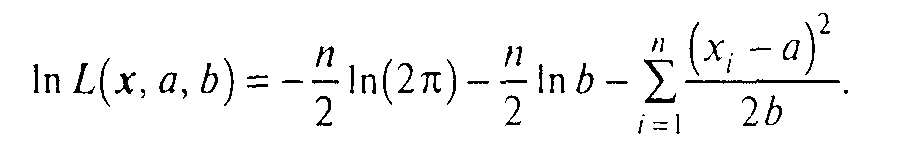
Приватні похідні:
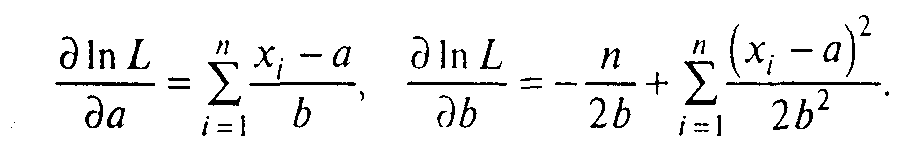
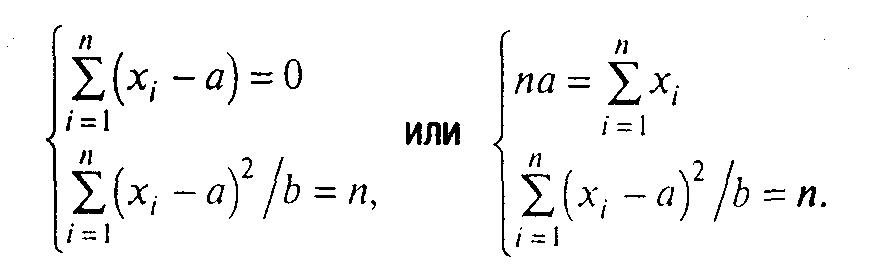
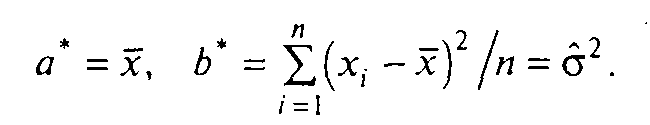
Перевіримо достатні умови максимуму функції In L у точці (а*, b*).
Знайдемо:
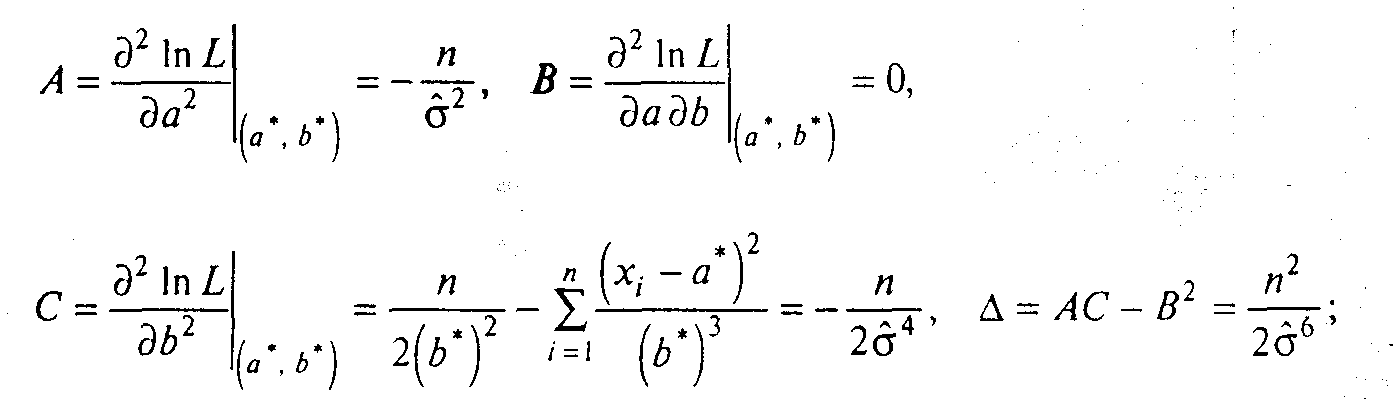
тому що
∆ >0, А<0, то крапка
(а*
=
 ,b*=
 ] є крапкою максимуму
функції In L.
Тому
оцінки максимальної
правдоподібності
 =х,
 =.
Оцінки збіглися
з оцінками
методу моментів.
Приклад 3.2.2 Знайдемо методом максимальної правдоподібності оцінки параметрів а і b рівномірного на відрізку [а,b] розподіли. Відповідно до формули (3.15), функція правдоподібності
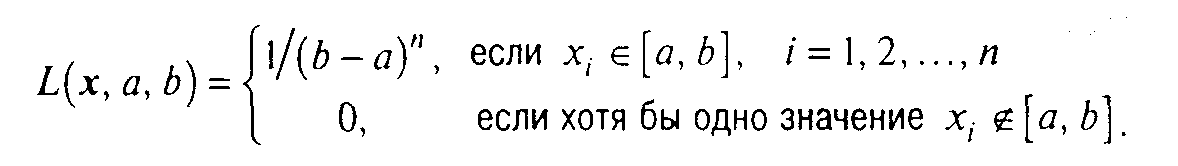
При першій
умові система
(3.18) не розв'язна,
при другому
- не визначена.
Оцінки
 і
 варто шукати
на границі
області припустимих
значень для
а і
b:
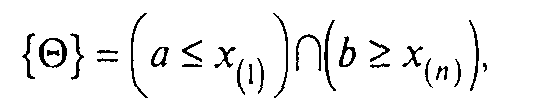
де
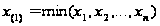 а
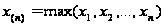 .
Тоді
умова (3.16) прийме
вид:
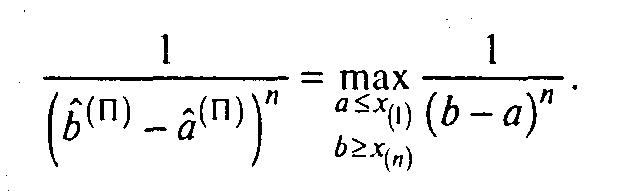
Тому що
функція L(a,b)
=1/(b - а)" убуває
при зростанні
b и
убуванні а,
то
її максимум
на області {}
досягається
в точці
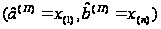 .
Приклад
3.2.4 Випадковий
розмір Х-
число
успіхів в одиничному
випробуванні:
Р(Х =
х) = рх(1
– р)
1-х,
х = 0,1; р
- імовірність
успіху в одиничному
випробуванні.
Знайдемо оцінку
максимальної
правдоподібності
 розташовуючи
вибіркою х1,
х2...,
хп,
де
хі
- число успіхів
у і-м
випробуванні.
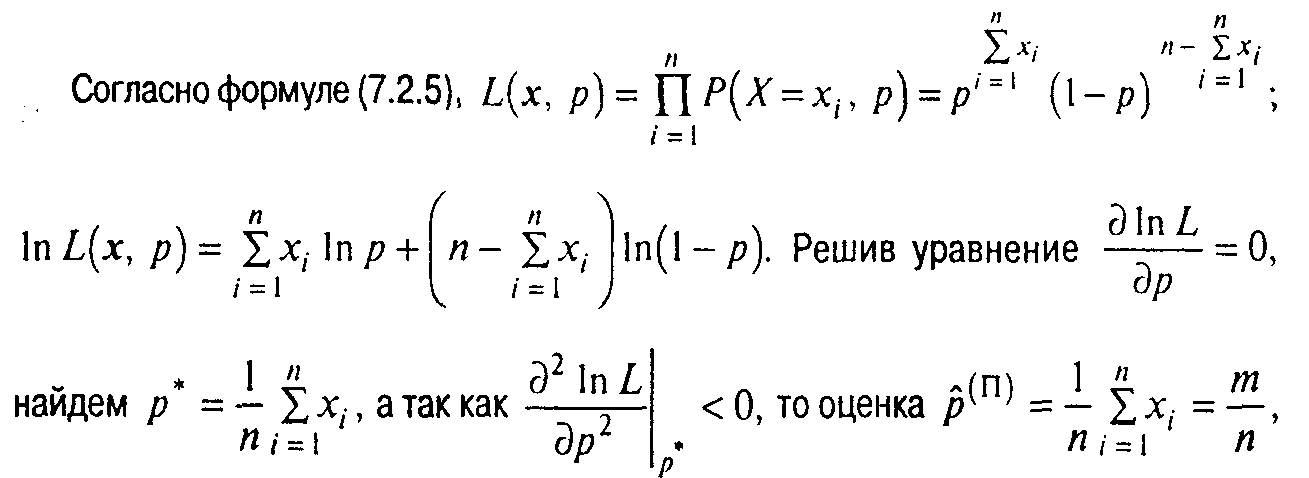
де т - число успіхів у л випробуваннях Бернуллі (таку ж оцінку можна одержати і методом моментів). Ця оцінка заможна, незміщена і, у чому неважко переконатися, ефективна.
Відзначена
вище природність
визначення
оцінок максимальної
правдоподібності
з умови (3.16) підкріплюється
їхніми гарними
властивостями.
Якщо функція
щільності fx
(х, 9)
(функція імовірності
Р(Х =
х, 9),
якщо-дискретна)
задовольняє
досить загальним
умовам регулярності,
оцінка максимальної
правдоподібності
 має при великих
я розподіл,
близький до
нормального
з математичним
чеканням, рівним
,
і дисперсією,
рівної 1/[пІ()],
де І()
визначається
співвідношенням
(3.9), є заможної,
асимптично
несумісної
і асимптично
ефективної;
більш того,
якщо існує
ефективна
оцінка параметра,
вона буде єдиним
вирішенням
рівняння максимальної
правдоподібності.
Крім описаних методів оцінювання параметрів існує ряд інших, наприклад метод найменших квадратів, відповідно до котрого
оцінка
параметра
знаходиться
з умови:
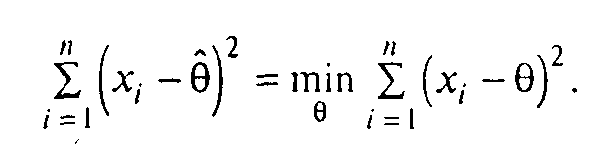 (3.19)
Звернемо увагу на те, що математичного чекання нормального розподілу з відомим значенням дисперсії умова (3.19) ідентично умові методу максимальної правдоподібності (3.16).
В останні роки розвиваються так називані робастні, або стійкі, методи оцінювання, що дозволяють знаходити оцінки, хоча і є не найкращими в рамках передбачуваного закону розподілу, але має досить стійкі властивості при відхиленні реального закону від передбачуваного.
3.2 Поняття інтервальної оцінки. Інтервальні оцінки параметрів нормального розподілу
Обчислена
на основі вибірки
оцінка
є лише наближенням
до невідомого
значення параметра
навіть у тому
випадку, коли
ця оцінка заможна,
незміщена й
ефективна.
Виникає питання:
не можна чи
зазначити таке
А, для якого з
заздалегідь
заданої близької
до одиниці
імовірністю
1 - α
гарантувалося
б виконання
нерівності:
|-|
< ∆, або інакше,
для котрого
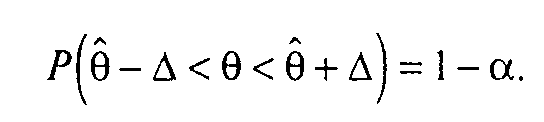 (3.2.1)
Якщо таке
А існує, то інтервал
(-∆,
+∆) називають
іньервальної
оцінкою параметра
9, або довірчим
інтервалом;
-∆,
+ ∆ — нижньої
і верхньої
довірчими
границями; ∆
— помилкою
оцінки
,
1-α
— надійністю
інтервальної
оцінки, або
довірчою
імовірністю.
Вибір
довірчої імовірності
визначається
конкретними
умовами; звичайно
використовуються
значення 1 - α,
рівні 0,90; 0,95; 0,99.
Оцінка
,
будучи функцією
випадкової
вибірки, є випадковим
розміром, ∆
також випадкова:
її значення
залежить від
імовірності
1 - α
і, як правило,
від вибірки.
Тому довірчий
інтервал випадковий
і вираження
(3.2.1) варто читати
так: «Інтервал
(-∆,
+∆ накриє параметр
з імовірністю
1 — α»,
а не так: «Параметр
потрапить у
інтервал (-∆,
+∆ з імовірністю
1 - α».
У формулі
(3.2.1) границі довірчого
інтервалу
симетричні
щодо крапкової
оцінки. Однак
не завжди вдасться
побудувати
інтервал, що
володіє такою
властивістю.
Для одержання
довірчого
інтервала
найменшої
довжини при
заданому
об'ємі виборки
п
і заданої довірчої
імовірності
1 - а в якості оцінки
параметра
варто брати
ефективну або
асимптотично
ефективну
оцінку.
Існує два підходи до побудови довірчих інтервалів.
Перший
підхід, якщо
його вдасться
реалізувати,
дозволяє будувати
довірчі інтервали
при кожному
кінцевому
об'ємі вибірки
п. Он
заснований
на доборі такої
функції ψ
(,),
називаної
надалі статистикою,
щоб:
її закон
розподілу був
відомий і не
залежав від
;
функція
ψ(,)
була безупинної
і строго монотонної
по
.
Задавшись
довірчою імовірністю
1-
α,
знаходять
двосторонні
критичні границі

 ,
що відповідають
імовірності
а. Тоді з імовірністю
1 — α
виконується
нерівність
І
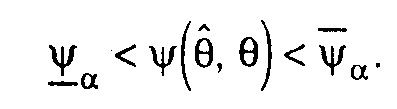 (3.2.2)
Вирішивши
цю нерівність
щодо 0, знаходять
границі довірчого
інтервалу для
.
Якщо щільність
розподілу
статистики
в
ψ(,)
симетрична
щодо осі 0у,
то
довірчий інтервал
симетричний
щодо
.
Другий підхід, що одержав назву асимптотичного підходу, більш універсальний; однак він використовує асимптотичні властивості крапкових оцінок і тому придатний лише при досить великих об'ємах вибірки.
Розглянемо перший підхід на прикладах довірчого оцінювання параметрів нормального розподілу.
Інтервальна оцінка математичного чекання при відомій дисперсії. Отже, Х~ N (а, σ), причому значення параметра а не відомо, а значення дисперсії а2 відомо.
При Х~
N (а, σ)
ефективною
оцінкою параметра
а є
X, при
цьому X
~ N(a,σ
а/√п).
Статистика
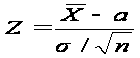 має
розподіл N(0;1)
незалежно від
значення параметра
а і
як функція
параметра а
безупинна
і строго монотонна.
Отже, з обліком
нерівності
(3.2.2) і симетричності
двосторонніх
критичних
границь розподілу
y(0; 1) будемо мати:
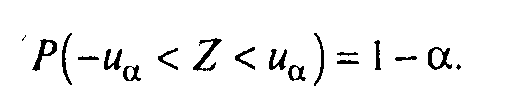
Вирішуючи
нерівність
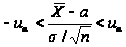 щодо а,
одержимо,
що з імовірністю
1 - α
виконується
нерівність
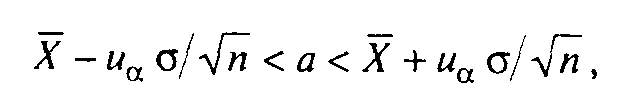 (3.2.3)
при цьому
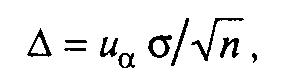 (3.2.4)
що відповідає результату (6.1.23); число иа знаходять з умови Ф(uа) = (1-α)/2.
Зауваження. Якщо п велике, оцінку (3.2.3) можна використовувати і при відсутності нормального розподілу розміру X, тому що в силу наслідку з центральної граничної теореми при випадковій вибірці великого об'єму п
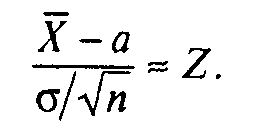
Зокрема, якщо Х = ц, де ц - випадкове число успіхів у великому числі п випробувань Бернуллі, то
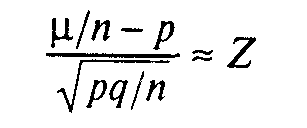
і з імовірністю ≈ 1 - α для імовірності р успіху в одиничному випробуванні виконується нерівність
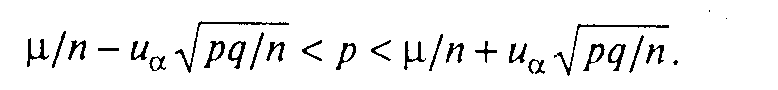 (3.2.5)
Замінюючи
значення p
і
q=1-pn лівій
і правій частинах
нерівності
(3.2.4) їхніми оцінками
 і
 ,
що
припустимо
при великому
п,
одержимо наближений
довірчий інтервал
для імовірності
р:
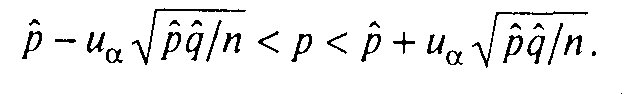 (3.2.6)
Приклад 3.2.1 Фірма комунального господарства бажає на основі вибірки оцінити середню квартплату за квартири визначеного типу з надійністю не менше 99% і погрішністю, меншої 10 д.е. Припускаючи, що квартплата має нормальний розподіл із середнім квадратичнім відхиленням, що не перевищує 35 д.е., знайдіть мінімальний об’єм вибірки.
Вирішення.
За умовою потрібно
знайти таке
п, при
якому
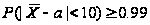 ,
де а
і Х-
генеральна
і вибіркова
середні.
Прирівнявши
1 - α
= 0,99, по табл. П. 4.1
знайдемо число
иа,
при
якому Ф( )
= (1 - α)/2
= 0,495; и0.01=
2,6. При
∆ =10 і α
= 35 із формули
(3.2.4) одержимо п
=
 =
82,81. Але тому що
з ростом 1 - α
і зменшенням
∆ зростає п,
то п
> 82,81 і
птin
= 83 (звичайно,
при зменшенні
верхньої границі
для про буде
зменшуватися
і птin).
Т
Інтервальна
оцінка математичного
чекання при
невідомій
дисперсії.
Отже,
Х~ N (а,
о),
причому числові
значення ні
а, ні
α
2 не
відомі. По випадковій
вибірці знайдемо
ефективну
оцінку параметра
а:
і оцінку
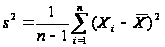 параметра σ2.
Побудова
інтервальної
оцінки для а
засновано
на статистику
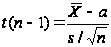 ,
що при випадковій
вибірці з генеральної
сукупності
Х~ N (а;
σ)
має розподіл
Стьюдента з
(п - 1)
ступенем волі
незалежно від
значення параметра
а і
як функція
параметра а
безупинна
і строго монотонна.
З обліком нерівності (3.2.2) і симетричності двосторонніх критичних границь розподілу Стьюдента будемо мати:
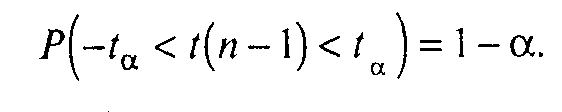
Вирішуючи
нерівність