Види розподілу ймовірностей й оцінка його параметрів
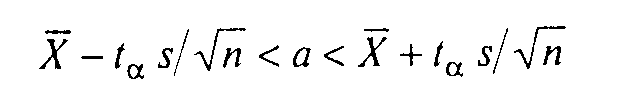 (3.2.7)
і помилка оцінки X при невідомому значенні параметра о2
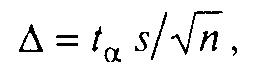 (3.2.8)
де число
 знаходять
по табл. П. 4.2 при
k=n-1 пр
= α.
Зауваження. При k=п-1>30 випадковий розмір t(k) має розподіл, близьке до N (0; 1), тому з імовірністю ≈ 1 - α
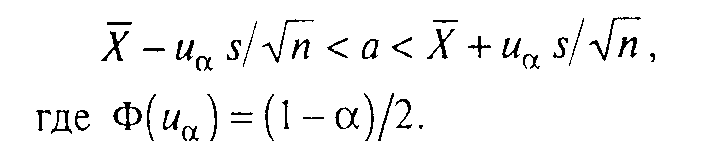 (3.2.9)
Приклад 3.2.2 Для галузі, що включає 1200 фірм, складені випадкова вибірка з 19 фірм. По вибірці опинилося, що у фірмі в середньому працюють 77,5 чоловік при середньому квадратичному відхиленні s = 25 чоловік. Користуючись 95%-нім довірчим інтервалом, оціните середнє число працюючих у фірмі по всій галузі і загальне число працюючих у галузі. Передбачається, що кількість працівників фірми має нормальний розподіл.
Вирішення. При k = n -1 = 18 і р = α = 1 - 0,95 = 0,05 знайдемо в табл. П. 4.2 t005 = 2,10. Довірчий інтервал (3.2.7) прийме вид: (65,5; 89,5). З імовірністю 95% можна стверджувати, що цей інтервал накриє середнє число працюючих у фірмі по всій галузі. Тоді довірчий інтервал для числа працюючих у галузі в цілому такий: (1200-65,5; 1200-89,5). Т
Інтервальна
оцінка дисперсії
(середнього
квадратичного
відхилення)
при відомому
математичному
чеканні. Ефективною
оцінкою дисперсії
в цьому випадку
є
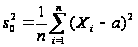 .
Використовуються два варіанти інтервальної оцінки для σ2(σ).
1. Основу першого варіанта складає статистика
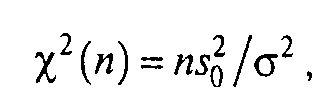 (3.2.10)
який має розподіл%2 із п ступенями волі незалежно від значення параметра а2 і як функція параметра а2 > О безупинна і строго монотонна.
Отже, з обліком нерівності (3.2.2) будемо мати:
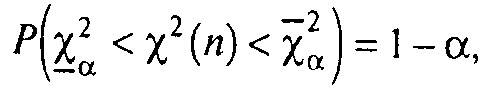
де
 і
 — двосторонні
критичні границі
Х2-распределения
з п
ступенями волі.
Вирішуючи
нерівність
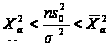 щодо α2,
одержимо, що
з імовірністю
1 — α
виконується
нерівність
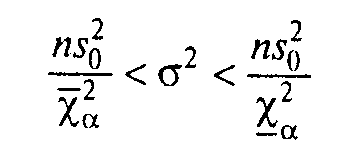 (3.2.11)
і з такою же імовірністю виконується нерівність
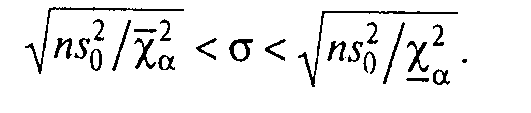 (3.2.12)
Числа
і
знаходять по
табл. П. 4.3 при
k =
п
і відповідно
при р=α/2
і р=1-α/2.
Інтервальна
оцінка (3.2.12) несиметрична
щодо
 .
2. Другий варіант припускає знаходження інтервальної оцінки для а при заданій надійності 1 - α у виді
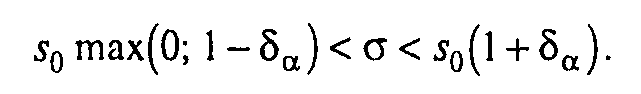 (3.2.13)
При 5а
< 1 границі цієї
оцінки симетричні
щодо
і помилка оцінки
,
що
гарантується
з імовірністю
1 - α,
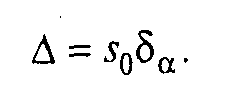 (3.2.14)
Як знайти
8а?
Вирішуючи
нерівність
(3.2.13) щодо n /σІ,
одержимо,
що з імовірністю
1 — α
виконується
нерівність
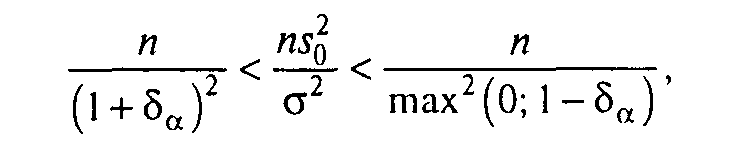 (3.2.15)
або, з огляду на формулу (3.2.10) і замінивши п на k, а α на р,
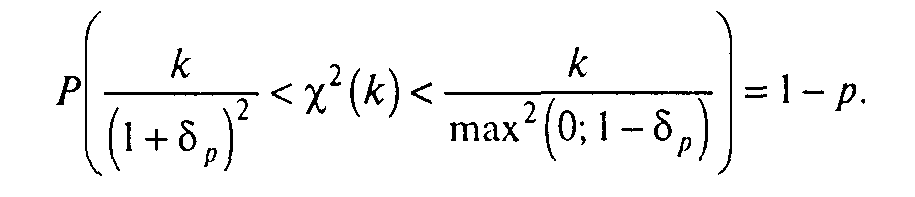 (3.2.16)
Значення
 ,
задовольняють
рівнянню (3.2.16) при
різних р
та
k,приведені
до таблиці
П. 4.6.
Тоді,
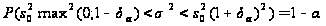 (3.2.17)
де
 — число, знайдене
в табл. П. 4.6 при
k =
п и
р =
а.
Інтервальна
оцінка дисперсії
(середнього
квадратичного
відхилення)
при невідомому
математичному
чеканні. Найкращою
крапковою
оцінкою дисперсії
в цьому випадку
є
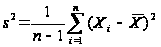 ,
і побудова
інтервальної
оцінки для а2
засновано на
статистику
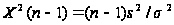 ,
який при випадковій
вибірці з генеральної
сукупності
Х~ N(a; α)
має розподіл
Х2
із (п
— 1)
ступенем волі.
Проробивши викладення для розміру Х2(п — 1), подібні викладенням при відомому математичному чеканні, одержимо два варіанти інтервальної оцінки для а2 (σ):
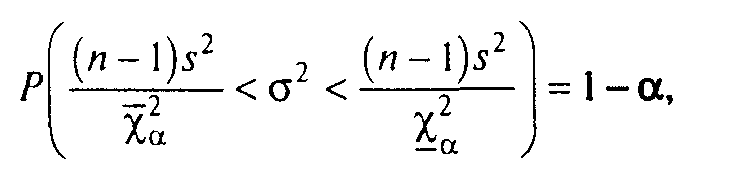 (3.2.18)
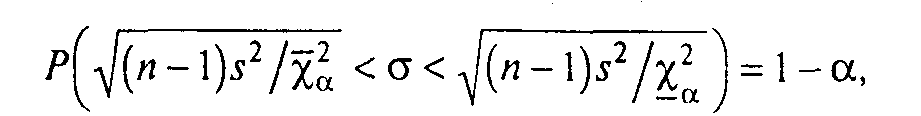 (3.2.19)
де числа
і
знаходять по
табл. П. 4.3 при
k = п - 1
і відповідно
при р
= α/2
і р=-
1 - α/2.
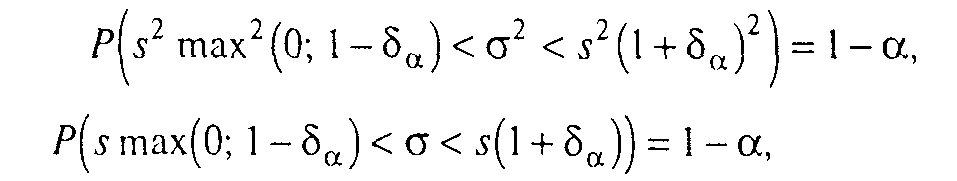 (3.2.20) (3.2.21)
при цьому помилка оцінки s, що гарантується з імовірністю 1 - α,
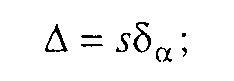 (3.2.22)
число 5га знаходять по табл. П. 4.6 при k = п — 1 і р = α.
Зауваження.
При k
= п — 1
> 30 випадковий
розмір Х2(к)
має
розподіл, близьке
до
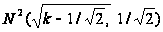 ,
тому з імовірністю
≈ 1 -
α
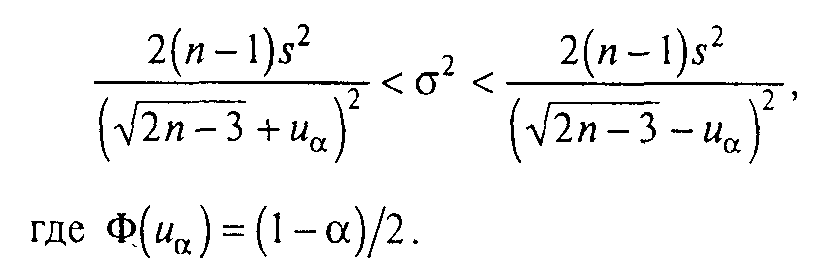 (3.2.23)
Приклад
3.2.3 Варіація
щодобового
прибутку випадково
обраних 10 кіосків
деякої фірми,
обмірюване
розміром
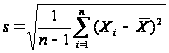 де
 - прибуток і-го
кіоска, опинилася
рівної 100 д. е.
Знайдіть таке
∆, при якому з
надійністю
90% можна гарантувати,
що варіація
прибутку по
всіх кіосках
фірми не вийде
за межі 100 + ∆.
Передбачається,
що прибуток
- нормально
розподілений
розмір.
Тому що середній прибуток кіоску по усій фірмі не відомий і інтервал для про повинний бути симетричним щодо s, для розрахунку помилки оцінки s при 1 - а = 0,9 скористаємося формулою (3.2.22).
При k
= 9
та
р=
α = 0,1
по табл. П. 4.6
знайдемо
 = 0,476; тоді ∆ = 47,6. З
надійністю
90% можна стверджувати,
що генеральна
варіація прибутку
кіоску не вийде
за межі 100 + 47,6.
Приклад 3.2.4 Користуючись 90%-нім довірчим інтервалом, оціните в умовах завдання 7.2 варіацію працюючих у фірмі по всій галузі.
Вирішення. За умовою п = 19, s = 25, 1 - α = 0,9. Знайдемо два варіанти довірчого інтервалу:
Відповідно формулі (3.2.19)
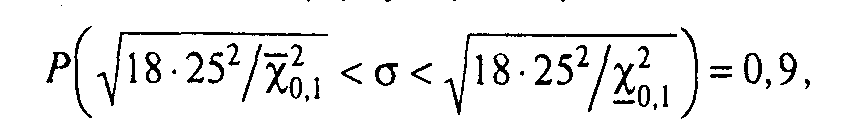
а тому
що при k
= п-1 = 18
верхня довірча
границя
 ,
а нижня
 (див.
табл. П. 4.3), то
19,740 < α
< 34,613 - ця оцінка
не симетрична
щодо s.
2. Відповідно до рівняння (3.2.21),
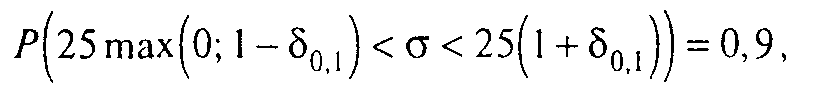
а так як
при k
= п -1 =
18 50,
 =
0,297 (див. табл. П. 4.6),
то 17,575<σ<32,425
- ця оцінка
симетрична
щодо s.
Вона,
як і випливало
очікувати,
відрізняється
від попередньої
інтервальної
оцінки, однак
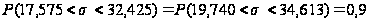
3.2.1 Асимптотичний підхід до інтервального оцінювання
З прикладами інтервальних оцінок, що мають місце тільки при великих об'ємах вибірок, ми вже зштовхувалися. Так, якщо розподіл випадкового розміру X відмінно від нормального, але п велике, то з імовірністю ≈ 1 - а інтервальна оцінка для MX = а має вид нерівності (3.2.3); з імовірністю ≈ 1-а інтервальна оцінка для р при великих п має вид нерівності (3.2.6) і т. д. [див. нерівності (3.2.9), (3.2.23)].
Розглянемо асимптотичний підхід у загальному випадку.
Раніше
було встановлено,
що при виконанні
досить широких
умов оцінка
 параметра
 ,
отримана або
методом моментів
або методом
максимальної
правдоподібності,
має в самому
загальному
випадку асимптотичний
нормальний
розподіл і
асимптотично
несумісної,
тобто при великих
п оцінка
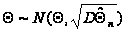 .
Однак на відміну
від ситуації,
розглянутої
на раніше, де
дисперсія D
 оцінки
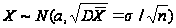 передбачалася
відомої, у загальному
випадку дисперсія
D
 оцінки
залежить
від оцінюваного
невідомого
параметра θ:
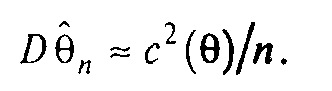 (3.2.24)
Тому напряму перший підхід до довірчого інтервалу неприйнятий.
Порушимо
питання так:
не можна чи
перетворити
оцінку
 у g –
g()
це
невідомий
параметр
у g
= g (θ)
так, щоб дисперсія
D
 не
залежала від
θ.
Викладемо
схему добору
такого перетворення,
а потім пояснимо,
як, використовуючи
його, знайти
інтервальну
оцінку для θ.
Нехай
θ
— оцінка методу
моментів: θ,
а отже, і g
= g(θ)
є функціями
вибіркових
моментів. Тоді,
відповідно
до теореми про
властивості
функцій вибіркових
моментів (див.
3.1),
розподіл оцінки
 при
великих п
близько
до нормального,
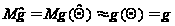 і, з
обліком виражень
(3.5)
і (3.2.25),
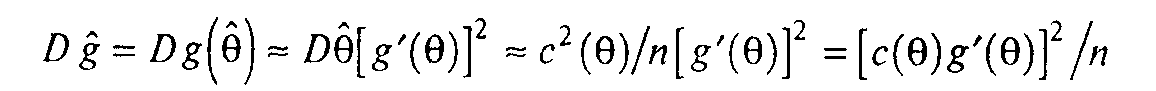
(аналогічні
вираження
утворюються
і для оцінок
максимальної
правдоподібності
в регулярному
випадку). Але
тому що дисперсія
Dне
повинна залежати
від θ,
то вираження
c(θ)
g'(θ)
повинно бути
постійним,
наприклад,
c(θ)g'(θ)
=
1. Тоді g'(θ)=
1/
c(θ) і
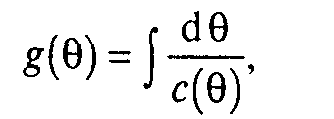 (3.2.25)
при цьому довільна постійна в невизначеному інтегралі вибирається з розумінь простоти остаточних виражень.
Отже, при
великих п
розподіл
оцінки
близько
до нормального,
при цьому
 ,
a
 і, отже,
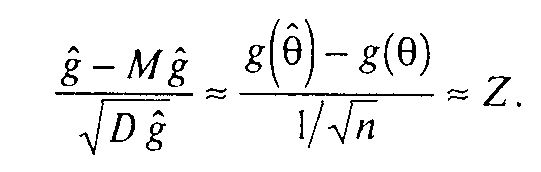
Тому при великих п для g(9) з імовірністю * I — а має місце нерівність, подібна нерівності (3.2.3):
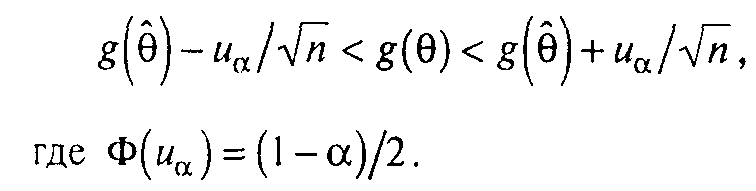 (3.2.26)
Застосувавши
до всіх частинам
нерівності
(3.2.26)
перетворений
не
 ,
що є зворотною
функцією до
функції g,
одержимо
інтервальну
оцінку для θ.
Приклад
3.2.5
Побудуємо
довірчий інтервал
для параметра
розподілення
Пуассона: Р(Х
= х) =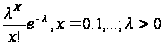 л.
У прикладі
3.2.2 була знайдена
оцінка методу
моментів
 параметра
 ;
 будучи оцінкою
методу моментів,
має асимптотично
нормальний
розподіл (ця
властивість
оцінки
 випливає
також і з центральної
граничної
теореми), при
цьому
- оцінка, тому
що
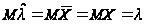 ,
а дисперсія
оцінки
,
залежить від
параметра
λ:
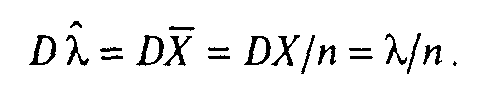
Зіставивши
вираження для
 с вираженням
(3.2.24), одержимо


і, відповідно до рівності (3.2.25),
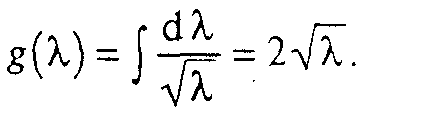
З урахуванням
виду функції
 нерівність
(3.2.26)
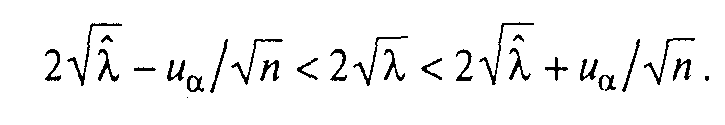 (3.2.27)
Для функції
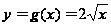 при
х ≥ 0
і у ≥
0 зворотна
функція
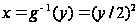 .
Тому, якщо в
нерівності
(3.2.27)
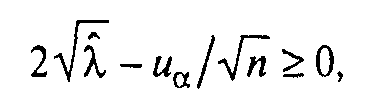
то, застосувавши
до всіх його
частинам перетворення
одержимо нерівність
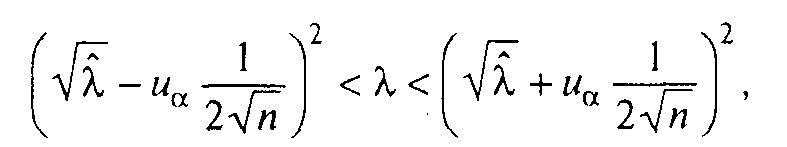 (3.2.28)
яке виконується при великих п з імовірністю ≈ 1 - α.
Приклад 3.2.6 Побудуємо довірчий інтервал для р - імовірності успіху в одиничному випробуванні.
У прикладі
3.2.4
методом максимальної
правдоподібності
для р
була
знайдена оцінка
 ,
де
 - випадкове
число успіхів
у п
випробуваннях
Бернуллі; р
має
асимптотичний
нормальний
розподіл, при
цьому М
 = р, a D=
р(1 – р)/п - дисперсія
залежить від
параметра р.
Зіставивши
вираження для
D
із
вираженням
(3.2.24), одержимо
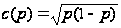 і,
відповідно
до формули
(3.2.25),
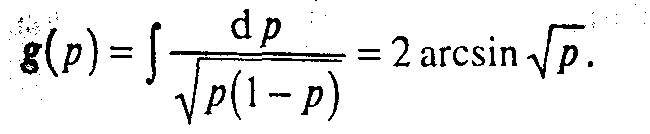
З обліком виду функції g(p) нерівність (3.2.26) прийме вид:
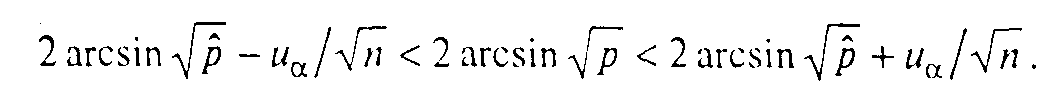 (3.2.29)
Для функції
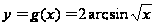 при 0 <
 < 1 зворотна
функція
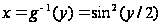 ,
де 0 < у
< π.
Тому,
якщо в нерівності
(3.2.29)
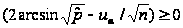 та
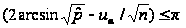 ,
то застосувавши
до всіх його
частинам перетворення
одержимо
нерівність;
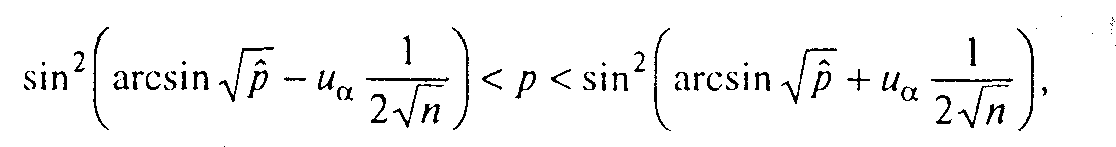
який виконується при великих п з імовірністю ≈ 1 - α.
4. Розподіл Пуассона
Нехай виробляється п незалежних іспитів, у кожнім з який імовірність появи події А дорівнює р. Для визначення імовірності k появ події в цих іспитах використовують формулу Бернуллі. Якщо ж п велико, то користаються асимптотичною формулою Лапласа. Однак, ця формула непридатна, якщо імовірність події мала (р≤0,1). У цих випадках (п велико, р мало) прибігають до асимптотичною формулою Пуассона.
Отже, поставимо своєю задачею знайти імовірність того, що при дуже великому числі іспитів, у кожнім з який імовірність події дуже мала, подія наступить рівно k раз.
Зробимо важливе допущення: добуток пр зберігає постійне значення, а саме і пр=λ. Як буде випливати з подальшого це означає, що середнє число появ події в різних серіях іспитів, тобто при різних значеннях п, залишається незмінним. Скористаємося формулою Бернуллі для обчислення цікавлячої нас імовірності:
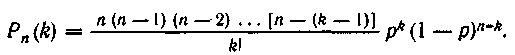
Тому що
пр=λ
те
 Отже,
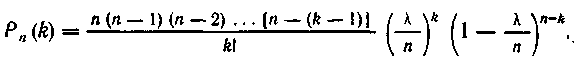
Прийнявши
в увагу, що п
має дуже велике
значення, замість
 знайдемо
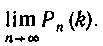 .
При цьому буде
знайдене лише
наближене
значення імовірності,
що відшукується:
хоча і велико,
але звичайно,
а при відшуканні
межі ми спрямуємо
п д о нескінченності.
Отже,
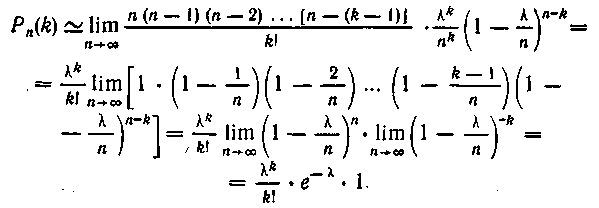
Отже (для простоти запису знак наближеної рівності опущений),
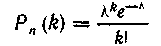
Ця формула виражає закон розподілу Пуассона імовірностей масових (п велике) рідких (р мале) подій.
Зауваження. Маються спеціальні таблиці користаючись якими можна з найти Pn(k). знаючи k і λ.
Висновок
У цій курсовій роботі ми розглянули апарат теорії ймовірностей і математичної статистики який використовується для аналізу динаміки об’ємів банківських депозитів. Цей апарат використовується у багатьох банківських системах та різних за призначенням галузях країн в тому числі і нашої країни.
Отже, предметом теорії ймовірностей є вивчення імовірнісних закономірностей масових однорідних випадкових подій. Знання закономірностей, яким підкоряються масові випадкові події, дозволяє передбачати, як ці події будуть протікати. Методи теорії ймовірностей широко застосовуються в різних галузях природознавства і техніки: у теорії надійності, теорії масового обслуговування, у теоретичній фізиці, геодезії, астрономії, теорії стрілянини, теорії помилок спостережень, теорії автоматичного керування, загальної теорії зв’язку й у багатьох інших теоретичних і прикладних науках. Теорія ймовірностей служить, також для обґрунтування математичної і прикладної статистики, що, у свою чергу, використовується при плануванні й організації виробництва, при аналізу технологічних процесів, попереджувальному і приємному контролі якості продукції та для багатьох інших цілей.
В останні роки методи теорії ймовірностей все ширше і ширше проникають в різні області науки і техніки, сприяючи їх прогресу.
Список літератури
Колемаев В.А. Математическая экономика.- М: ЮНИТИ. 1998.
Замков О.О., Толстопятенко А.В.. Черемніх Ю.Н. Математические методи в экономике.- М.: ДИС. 1997.
Грубер И. Эконометрия.- Киев.: Изд. Астарта. 1996.
Колемаев В.А. и др. Теория вероятностей и математическая статистика. - М.: Вісш. шк.. 1991.-400 с. 09. Толбатов Ю.А. Математична статистика та задачі оптимізації в алгоритмах і програмах. - Київ, 1991.
Венцель Е.С.. Овчаров Л.Н. ТВ и ее инженерное приложение. - М.: Наука. 1988.
Розанов Ю.А. Теория вероятностей, случайні процесси математическая статистика. - М.: Наука. 1985. 22. Айвазян С.А. и др. Прикладная статистика: Основи моделирования и первичная обработка даних. -М.: Финанси и статистика. 198?.-471 с.
Айвазян С.А. и др. Прикладная статистика: Исследование зависимостей. — М.: Финансі и статистика. 1985. -487 с.
Айвазян С.А. и др. Прикладная статистика: Классификация и снижение размерности. - М.: Финансі и статистика. 1989. - 607 с.
Малахин В.И. Математическое моделирование экономики.-М.. 1998.
Красе М.С. Математика для экономических специальностей.- М.: ИНФРА-М. 1999.
Ляшенко И.Н.. Ляшенко Е.И. Математика для экономистов.- Донецк. 1998.
Сакович В.А. Исследование операций (детерминированніе методі и - модели) Справочное пособие.-Мн.: Віш.шк.. 1984.-254 с.
Зайченко Ю.П. Исследование операций.-К: Виша.шк.. 1988.
Вентцель Е.С. Исследование операций. Задачи, принципі, методология.-М.: Наука, 1980-208 с.