Зовнішньоекономічна діяльність та її вплив на ефективність діяльності підприємств харчової промисловості на прикладі рибопереробного підприємства АТЗТ компанія "Бастіон"
Міністерство освіти та науки України
Дніпропетровській національний університет
Факультет заочної та дистанційної освіти
Кафедра менеджменту
ДИПЛОМНА РОБОТА
на тему
«Зовнішньоекономічна діяльність та її вплив на ефективність діяльності підприємств харчової промисловості»
(на прикладі рибопереробного підприємства АКЦІОНЕРНЕ ТОВАРИСТВО ЗАКРИТОГО ТИПУ КОМПАНІЯ "БАСТІОН", м. Дніпропетровськ)
Дніпропетровськ -2008
РЕФЕРАТ
Дипломна робота на тему «Зовнішньоекономічна діяльність та її вплив на ефективність діяльності підприємств харчової промисловості» (на прикладі рибопереробного підприємства АКЦІОНЕРНЕ ТОВАРИСТВО ЗАКРИТОГО ТИПУ КОМПАНІЯ "БАСТІОН", м.Дніпропетровськ) – на 120 с., 26 рис., 9 табл., 107 джерел літератури, 6 додатків на 53 с.
ЕКСПОРТ, ІМПОРТ, ЗОВНІШНЬОЕКОНОМІЧНА ДІЯЛЬНІСТЬ, ІМПОРТНИЙ ПДВ, ЕКСПОРТНЕ ВІДШКОДУВАННЯ ПДВ, ПОДАТКОВИЙ ІМПОРТНИЙ ВЕКСЕЛЬ
Об’єкт дослідження – підприємство рибопереробної підгалузі харчової промисловості АТЗТ компанія "Бастіон" (м.Дніпропетровськ)
Мета досліджень - вивчення закономірностей та принципів діяльності підприємства в галузі міжнародної торгівлі рибною продукції – імпорт океанічної риби для переробки та реалізації на території України та експорт морожено-вакуумованої прісноводної та прибрежно-морської риби, вирощеної за допомогою аквакультури в Україні, оцінка ефективності зовнішньоекономічної діяльності підприємства, побудова та обгрунтування пропозицій по оптимізації схем зовнішньоекономічних розрахунків підприємства.
Методи досліджень: історичний метод, метод порівнянь та аналогій, дедуктивний метод, метод вертикально-горизонтальних розрізів фінансово-балансової звітності підприємства.
Інформаційно-методологічна база досліджень дипломної роботи — звітні документи АТЗТ компанія "Бастіон" за 2002 - 2007 роки.
Практична цінність отриманих результатів дипломного дослідження полягає в ідентифікації при економічному аналізі діяльності АТЗТ компанія “Бастіон” причин зниження ефективності його зовнішньоекономічної діяльності за рахунок неоптимальної схеми грошових розрахунків та обґрунтуванні пропозицій антикризових заходів по виведенню підприємства з зони збитковості та низької платоспроможності.
ANNOTATION
The graduation research « Foreign trade activities and its influence on efficiency of activity the enterprises from a food-processing industry » (On an example fhe fish-processing enterprise JOINT-STOCK COMPANY of the CLOSED TYPE the COMPANY "BASTION", Dnepropetrovsk) - on 120 pg., 26 fig., 9 tab., 107 sources of the literature, 6 applications on 53 pg..
EXPORT, IMPORT, FOREIGN TRADE ACTIVITIES, IMPORT VAT, EXPORT COMPENSATION of the VAT, TAX IMPORT BILL
The practical value of the received results of degree research consists in identification at the economic analysis of activity the company “BASTION” of the reasons the decrease of efficiency in its foreign trade activities at the expense of the not optimum circuit of money accounts and substantiation of the offers the anticrisis measures on a conclusion of the enterprise from a zone of unprofitability and low payments.
Object of research - fhe fish-processing enterprise of a food-processing industry the COMPANY "BASTION" (Dnepropetrovsk)
Subject of research - export and import activity of the enterprise the COMPANY "BASTION".
Methods of researches: a historical method, method of comparisons and analogies, deductive method, method of realization analysis of parameters of export - import of production and its realization on a home market, finance of the balance reporting of the enterprise, construction of algorithms and programs of accounts on EXCEL.
The base of researches is the accounting documents the COMPANY "BASTION" for 2002 - 2007.
ЗМІСТ
ВСТУП
РОЗДІЛ 1. ТЕОРЕТИЧНІ ЗАСАДИ ЗОВНІШНЬОЕКОНОМІЧНОЇ ДІЯЛЬНОСТІ ПІДПРИЄМСТВ В УКРАЇНІ
Сутність та законодавче поле зовнішньоекономічної діяльності підприємств в України
Світовий досвід основних форм ЗЕД
Вплив вступу України до СОТ на ЗЕД підприємств, в тому числі на рибопереробну галузь
Висновки до розділу 1
РОЗДІЛ 2. АНАЛІЗ СУЧАСНОГО СТАНУ ЗЕД ПІДПРИЄМСТВ УКРАЇНИ
2.1 Загальна оцінка динаміки розвитку ЗЕД підприємств України за останні 5 років (2003 – 2007 роки)
2.2 Характеристики сучасного стану, проблем та перспектив розвитку ЗЕД підприємств рибопереробної підгалузі харчової галузі економіки України
2.2.1 Характеристика макроекономічних заходів створення умов росту рибопереробної галузі в Україні на рівні виконавчої влади
2.2.2 Характеристика макроекономічних заходів створення умов росту рибопереробної галузі в Україні на рівні законодавчої влади
2.3 Світові тенденції розвитку рибопереробної підгалузі харчової промисловості
Висновки до розділу 2
РОЗДІЛ 3. АНАЛІЗ ВПЛИВУ ЗОВНІШНЬОЕКОНОМІЧНИХ ОПЕРАЦІЙ НА ЕФЕКТИВНІСТЬ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА АТЗТ КОМПАНІЯ "БАСТІОН" ЗА 2002 - 2007 РОКИ
3.1 Характеристика підприємства АТЗТ компанія "Бастіон" та його зовнішньоекономічної діяльності
3.2 Аналіз ефективності ЗЕД на підприємстві АТЗТ компанія "Бастіон"
3.2.1 Економічна діагностика фінансового стану підприємства АТЗТ компанія "Бастіон" та оцінка ефективності впливу ЗЕД на результати господарської діяльності
3.2.2 SWOT–аналіз внутрішніх проблем розвитку та зовнішніх факторів конкурентного впливу на діяльність АТЗТ компанія "Бастіон"
3.2.3 PEST – аналіз зовнішніх умов впливу на діяльність АТЗТ компанія "Бастіон"
3.3 Питома вага ЗЕД в діяльності підприємства АТЗТ компанія "Бастіон", проблеми розвитку та напрямки їх подолання
Висновки до розділу 3
РОЗДІЛ 4. ШЛЯХИ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ ЗЕД ПІДПРИЄМСТВА АТЗТ КОМПАНІЯ "БАСТІОН"
4.1 Заходи щодо удосконалення ЗЕД та їх вплив на ефективність діяльності підприємства АТЗТ компанія "Бастіон"
4.2 Ефективність механізму вексельно-форфейтингової розрахункової схеми при імпортних операціях підприємства АТЗТ компанія "Бастіон"
4.3. Ефективність механізму вексельно-форфейтингової розрахункової схеми при експортних операціях підприємства АТЗТ компанія "Бастіон"
Висновки до розділу 4
ВИСНОВКИ
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
ДОДАТКИ
ВСТУП
Харчова промисловість до середини XX ст. розвивалася не тільки досить нерівномірно, але й відрізнялася суттєвими національними особливостями, зумовленими традиціями споживання продуктів харчування, які відбивали певні смаки та уподобання населення різних країн світу. За технологічним та економічним змістом харчова промисловість є високоінтегрованою з сільським господарством галуззю виробництва і природньо, що неврожаї, кон’юнктурні коливання цін на сировину та матеріали призводять до коливання попиту та пропозиції на окремі види продукції. Це зумовлює цінову “недоступність” споживання навіть найдешевших продуктів в найбідніших державах, які мали б забезпечувати мінімальні фізіологічні потреби людини. Це викликало цілком зрозуміле бажання людства, а також урядів та наднаціональних структур забезпечити відносну цінову стабільність виробництва, що неминуче призводило до протекціонізму галузі. Однак, якщо раніше такі дії торкалися лише сільського господарства, то на рубежі тисячоліть під захист власного продовольчого ринку підпадало все більше підгалузей харчової промисловості.
Разом з тим, обсяги та масштаби системної допомоги аграрному сектору завжди викликали суттєві претензії як з боку учасників ГАТТ/СОТ, так і з боку самих членів Євросоюзу, які вважають несправедливим та невиправданим домінуючий на користь АПК розподіл бюджетних коштів цього інтеграційного угруповання.
Природньо, що Україна, не може залишитися осторонь суттєвих змін на глобальному та європейському ринках продовольства, а коливання кон’юнктури та поява нових європейських пріоритетів (доступність у споживанні, підтримка низького рівня цін тощо) у розвитку харчової промисловості й у подальшому відіграватимуть домінуючу роль у визначенні оптимальної структури виробництва та експорту вітчизняної продукції за кордон. Разом з тим, сучасний аналіз тенденцій обміну продовольством у глобальній економіці переконливо доводить, що перспективним напрямом підвищення галузевої, а відтак і країнової конкурентоспроможності має стати інвестиційно-інноваційний, завдяки якому вдасться максимально диверсифікувати у першу чергу інноваційну частину власного виробництва, що врешті-решт сприятиме забезпеченню сталого розвитку усієї національної економіки.
Теоретичні аспекти умов та факторів розвитку промислового виробництва в процесі поглиблення глобалізації світового господарства, а також природа та особливості його регулювання в європейській інтеграційній моделі, ґрунтовно розглядалися у працях вітчизняних дослідників В. Андрійчука, О. Білоруса, В. Будкіна, І. Бураковського, О. Власюка, А. Гальчинського, Б. Губського, М. Дудченка, Т. Кальченка, Л. Кістерського, А. Кредісова, Д. Лук’яненка, В. Новицького, Ю. Макогона, Є. Панченка, Б. Панасюка, Ю. Пахомова, А. Поручника, О. Рогача, О. Рокочої, А. Рум’янцева, Є. Савельєва, В. Савчука, В. Сіденка, С. Сіденко, С. Соколенка, А. Філіпенка та багатьох інших. Проблеми трансформації вітчизняного аграрного комплексу та харчової промисловості зокрема, а також можливості їх адаптації до європейського ринку, знайшли висвітлення у працях Б. Борщевського, А. Гайдуцького, С. Дем’яненка, С. Кваши, І. Кириленка, О. Луки, О. Могильного, Б. Пасхавера, П. Саблука, М. Хорунжого, В. Юрчишина та інших. У світовій економічній літературі суттєвий внесок в розробку проблеми диверсифікації продовольчого комплексу зробили Ш. Крамон-Таубадель, Л. Штріве, Е. Ковальов, Г. Йоффе, Ч. Баррет, Дж. Робін, Б. Хагес, Ш. МакКічен та ін.
Актуальність теми дипломного дослідження полягає в тому, що провідним напрямком світогосподарського розвитку останніх десятиліть (особливо останнього) є поступовий перехід багатьох країн до економіки відкритого типу. Він передбачає ліквідацію державної монополії зовнішньої торгівлі, використання різних форм спільного підприємництва, організацію зон вільного підприємництва, інтеграцію господарського комплексу в світове господарство та світовий ринок. Одним з найважливіших критеріїв цього переходу є сприятливий інвестиційний клімат країн, що стимулює приплив капіталовкладень, технології , товарів. Внутрішній ринок доступний для таких надходжень, але водночас відкрита економіка не допускає безконтрольності у зовнішньоекономічних зв ' язках. Вона вимагає активного державного регулювання структури експорту та імпорту, руху капіталів, митної, валютної, податкової, кредитної та інвестиційної політики тощо, щоб не допустити одностороннього переважання економічно розвинених країн
Об’єкт дослідження – підприємство рибопереробної підгалузі харчової промисловості АТЗТ компанія "Бастіон" (м.Дніпропетровськ)
Предмет дослідження – експортна та імпортна діяльність підприємства АТЗТ компанія "Бастіон" по виготовленню на експорт в США та Європу морожено-вакуумованого філе судака та окуня (добутого в внутрішніх водах України, Росії та Білорусії) та виготовленню для споживання в Україні продукції з імпортованих морожених тушок мінтая, хека, мерлузи з Китаю та Аргентини.
Мета досліджень дипломної роботи - вивчення закономірностей та принципів діяльності підприємства в галузі міжнародної торгівлі рибною продукції – імпорт океанічної риби для переробки та реалізації на території України та експорт морожено-вакуумованої прісноводної та прибрежно-морської риби, вирощеної за допомогою аквакультури в Україні, оцінка ефективності зовнішньоекономічної діяльності підприємства, побудова та обгрунтування пропозицій по оптимізації схем зовнішньоекономічних розрахунків підприємства.
Для досягнення мети дослідження потрібно вирішити такі завдання:
1. Дослідити сутність та законодавче поле зовнішньоекономічної діяльності (ЗЕД) підприємств в України;
2. Провести аналіз світового досвіду основних форм ЗЕД та впливу вступу України до СОТ на ЗЕД підприємств, в тому числі на рибопереробну галузь;
3. Дослідити загальні оцінки динаміки розвитку ЗЕД підприємств України за останні 5 років (2003 – 2007 роки);
4. Дослідити характеристики сучасного стану, проблем та перспектив розвитку ЗЕД підприємств рибопереробної підгалузі харчової галузі економіки України;
5. Дослідити світові тенденції розвитку рибопереробної підгалузі харчової промисловості
6. Провести економічну діагностику та аналіз зовнішньоекономічної діяльності підприємства АТЗТ компанія “Бастіон”;
7. Виконати SWOT – аналіз внутрішніх проблем розвитку та зовнішніх факторів конкурентного впливу на діяльність АТЗТ компанія "Бастіон";
8. Виконати PEST – аналіз зовнішніх умов впливу на діяльність АТЗТ компанія "Бастіон";
9. Ідентифікувати основні проблеми в діяльності підприємства АТЗТ компанія "Бастіон" та дати оцінку основних напрямків їх вирішення;
10. Розробити заходи підвищення ефективності ЗЕД підприємства АТЗТ компанія "Бастіон".
Методи досліджень: історичний метод, метод порівнянь та аналогій, дедуктивний метод, метод проведення горизонтального (індексно-хронологічного) та вертикального (структурно-хронологічного) аналізу показників експорту імпорту продукції та її реалізації на внутрішньому ринку, фінансово- балансової звітності підприємства, побудування алгоритмів та програм розрахунків на ПЕОМ(EXCEL).
Інформаційно-методологічна база досліджень дипломної роботи — звітні документи АТЗТ компанія "Бастіон" за 2002 - 2007 роки.
Практична цінність отриманих результатів дипломного дослідження полягає в ідентифікації при економічному аналізі діяльності АТЗТ компанія “Бастіон” причин зниження ефективності його зовнішньоекономічної діяльності за рахунок неоптимальної схеми грошових розрахунків та обґрунтуванні пропозицій антикризових заходів по виведенню підприємства з зони збитковості та низької платоспроможності, що фактично привело до передачі 40% статутного капіталу у вигляді банківських відсотків за кредити.
РОЗДІЛ 1 ТЕОРЕТИЧНІ ЗАСАДИ ЗОВНІШНЬОЕКОНОМІЧНОЇ ДІЯЛЬНОСТІ ПІДПРИЄМСТВ В УКРАЇНІ
Сутність та законодавче поле зовнішньоекономічної діяльності підприємств в України
Для сучасного періоду міжнародного економічного розвитку характерне широке залучення країн у міжнародні взаємозв'язки. Це пов'язане з тим, що масштаби сучасного виробництва переросли національні рамки. У міжнародних масштабах переміщуються не лише товари, а й фактори виробництва, насамперед капітал та робоча сила. Охопленою сферою стала не лише сфера обігу, а й сфера виробництва. Для нормального підтримання і розвитку національного виробництва стає необхідним взаємодія з іншими країнами, участь у міжнародному поділі праці та обміні. Посилюється інтернаціоналізація виробництва й усього господарського життя, що стало основою формування світового господарства [97].
Наведені вище міркування відображені у понятті світове господарство :
світове (всесвітнє) господарство – це сукупність національних господарств, взаємозв'язаних міжнародним поділом праці, міжнародними економічними відносинами;
світове господарство – сукупність національних економік країн світу, поєднане мобільними факторами виробництва;
сучасне світове господарство - це сукупність національних економік, що перебувають у тісній взаємодії і взаємозалежності, глобальний економічний організм, підпорядкований об'єктивним законам ринкової економіки;
світове господарство - це сукупність міжнародних відносин у взаємозв'язку з продуктивними силами та відповідним механізмом регулювання та управління;
Світове господарство є складною комплексною системою з досить чіткими межами, якісними і кількісними параметрами. Його не треба ототожнювати зі світовою економікою, яка стосується здебільшого продуктивних сил, їхніх національних та регіональних особливостей. Відмінність світового господарства від світового ринку полягає в тому, що воно проявляється насамперед через міжнародний рух факторів виробництва та товарів(меншою мірою). Для світового ринку переважно характерне міжнародне переміщення товарів, міжнародна торгівля. Світове господарство поєднує усі основні параметри світового ринку і доповнює його новими суттєвими рисами, пов'язаними з міжнародною мобільністю факторів виробництва.
Характерними рисами сучасного світового господарства є [97] :
розвиток міжнародного переміщення факторів виробництва, передовсім у формах ввезення – вивезення капіталу, робочої сили, технології;
зростання на цій основі міжнародних форм виробництва на підприємствах, розташованих в декількох країнах, насамперед у рамках транснаціональних корпорацій (ТНК);
економічна політика держав у підтримці міжнародного руху товарів і факторів виробництва на двосторонній та багатосторонній основах;
- виникнення економіки відкритого типу в рамках багатьох держав та міждержавних об ' єднань.
Сьогодні в Україні суб'єкти господарювання мають можливість активно брати участь в міжнародному економічному співробітництві.
Нормами Закону Україні від 16.04.91 № 959-ХІІ “Про зовнішньоекономічну діяльність” [4] (далі – Закон №959) визначено, що зовнішньоекономічна діяльність - діяльність суб'єктів господарської діяльності України та іноземних суб'єктів господарської діяльності, побудована на взаємовідносинах між ними, що має місце як на території України, так і за її межами.
У загальному вигляді міжнародна торгівля є засобом, за допомогою якого країни можуть розвивати спеціалізацію, підвищувати продуктивність своїх ресурсів і таким чином збільшувати загальний об'єм виробництва. Суверенні держави, як і окремі особи і регіони країни, можуть виграти за рахунок спеціалізації на виробах, які вони можуть виробляти з найбільшою відносною ефективністю, і подальшого їх обміну на товари, які вони не в змозі самі ефективно виробляти. У основі вивчення питання "Чому країни торгують?" лежать дві обставини. По-перше, економічні ресурси - природні, людські, інвестиційні - розподіляються між країнами світу надто не рівномірно; країни істотно відрізняються по своїй забезпеченості економічними ресурсами. По-друге, ефективне виробництво різних товарів вимагає різних технологій або комбінації ресурсів.
До головних видів зовнішньоекономічної діяльності належать 16 основних видів, наведених на рис.1.1.
Майже усі види ЗЕД відображені в експорті та імпорті товарів і послуг.
Державне регулювання зовнішньоекономічної діяльності забезпечує :
- захист економічних інтересів України та законних інтересів суб'єктів зовнішньоекономічної діяльності;
- створення рівних можливостей для суб'єктів зовнішньоекономічної діяльності розвивати всі види підприємницької діяльності незалежно від форм власності та всі напрями використання доходів і здійснення інвестицій;
- заохочення конкуренції та ліквідацію монополізму в сфері зовнішньоекономічної діяльності.
Міжнародне економічне співробітництво є одним із головних факторів розвитку економіки кожної країни . Економічні та правові основи зовнішньо-економічної діяльності в Україні регламентовані Законом “Про зовнішньоекономічну діяльність” [4].
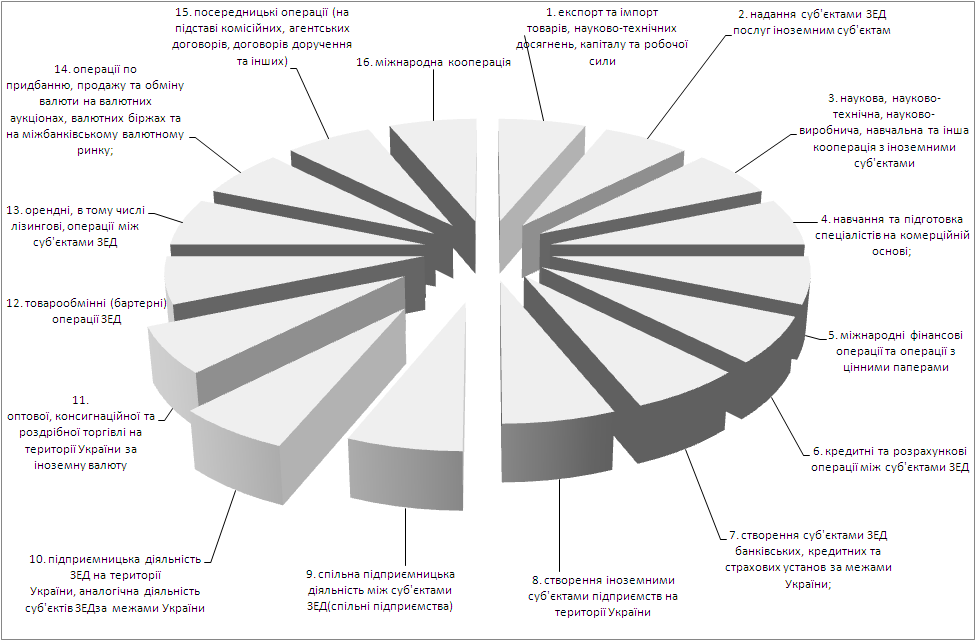
Рис.1.1. - Головні види зовнішньоекономічної діяльності [4]
Незважаючи на на всю переконливість аргументів на користь вільної торгівлі, у дійсності на цьому шляху існує велика кількість державних регулюючих бар'єрів [1] , [3]:
- Мито. Мито є акцизним податком на імпортні товари; воно може вводитися з метою одержання доходів чи для захисту внутрішнього ринку. Фіскальні мита, як правило, застосовуються у відношенні виробів, що не виробляються усередині країни. Ставки фіскального мита в основному невеликі, їхньою метою є забезпечення бюджету податковими надходженнями. Протекціоністські мита призначені для захисту місцевих виробників від іноземної конкуренції. Хоча протекціоністські мита, як правило, недостатньо високі для припинення імпорту іноземних товарів, вони все-таки ставлять іноземного виробника в невигідне конкурентне положення при торгівлі на внутрішньому ринку.
- Імпортні квоти. За допомогою імпортних квот встановлюються максимальні обсяги товарів, що можуть бути імпортовані за якийсь період часу. Часто імпортні квоти виступають більш ефективним засобом стримування міжнародної торгівлі, ніж мита. Незважаючи на високі мита, визначений товар може імпортуватися у відносно великих кількостях. Низькі ж імпортні квоти цілком забороняють імпорт товару понад визначену кількість.
- Нетарифні бар'єри. Під нетарифними бар'єрами розуміється система ліцензування, створення невиправданих стандартів якості продукції і його безпеки чи просто бюрократичні заборони в митних процедурах. Так, Японія і європейські країни жадають від імпортерів одержання ліцензій. Обмежуючи випуск ліцензій, можна ефективно обмежувати імпорт. Саме так зробила Великобританія, заборонивши імпорт вугілля.
- Добровільні експортні обмеження. Вони є дещо новою формою торгових бар'єрів. Так, японські автомобілебудівники під погрозою введення Сполученими Штатами більш високих тарифів чи низьких імпортних квот погодилися на введення добровільних експортних обмежень на свій експорт у США.
Обкладення митом товарів та інших предметів, що переміщуються через митний кордон України, здійснюється відповідно до Закону України "Про Митний тариф України" [3], який встановлює систематизований звід ставок мита, яким обкладаються товари та інші предмети, що ввозяться на митну територію України або вивозяться за межі цієї території.
Митний тариф України базується на міжнародно визнаних нормах і розвивається у напрямі максимальної відповідності до загальноприйнятих у міжнародній практиці принципів і правил митної справи.
Ставки Митного тарифу України є єдиними для всіх суб'єктів зовнішньо-економічної діяльності незалежно від форм власності, організації господарської діяльності та територіального розташування, за винятком випадків, передбачених законами України та її міжнародними договорами.
Мито, що стягується митницею, являє собою податок на товари та інші предмети, які переміщуються через митний кордон України.
В Україні застосовуються такі види мита:
- адвалерне, що нараховується у відсотках до митної вартості товарів та інших предметів, які обкладаються митом;
- специфічне, що нараховується у встановленому грошовому розмірі на одиницю товарів та інших предметів, які обкладаються митом;
- комбіноване, що поєднує обидва ці види митного обкладення.
Встановлення пільг та зміна ставок мита, в тому числі на предмети особистого користування, здійснюються Верховною Радою України за поданням Кабінету Міністрів України.
Ввізне (імпортне) мито - нараховується на товари та інші предмети при їх ввезенні на митну територію України.
Вивізне (експортне) мито - нараховується на товари та інші предмети при їх вивезенні за межі митної території України.
Сезонне мито - на окремі товари та інші предмети може встановлюватися сезонне ввізне і вивізне мито на строк не більше чотирьох місяців з моменту їх встановлення.
Особливі види мита - з метою захисту економічних інтересів України, українських виробників та у випадках, передбачених законами України, у разі ввезення на митну територію України і вивезення за межі цієї території товарів незалежно від інших видів мита можуть застосовуватися особливі види мита:
- спеціальне мито; - антидемпінгове мито; - компенсаційне мито.
Нарахування мита на товари та інші предмети, що підлягають митному обкладенню, провадиться на базі їх митної вартості, тобто ціни, яка фактично сплачена або підлягає сплаті за них на момент перетину митного кордону України. При визначенні митної вартості до неї включаються ціна товару, зазначена в рахунку-фактурі, а також такі фактичні витрати, якщо їх не включено до рахунку-фактури:
- на транспортування, навантаження, розвантаження, перевантаження та страхування до пункту перетину митного кордону України;
- комісійні та брокерські;
- плата за використання об'єктів інтелектуальної власності, що належить до даних товарів та інших предметів і яка повинна бути оплачена імпортером (експортером) прямо чи побічно як умова їх ввезення (вивезення).
Основні методи митного нетарифного регулювання зовнішньоеконо-мічної діяльності :
1) Ліцензування і квотування експорту та імпорту запроваджуються в Україні самостійно в особі її державних органів у таких випадках [1]:
- в разі різкого погіршення розрахункового балансу України, якщо негативне сальдо його перевищує на відповідну дату 25 процентів від загальної суми валютних вимог України;
- в разі досягнення встановленого Верховною Радою України рівня зовнішньої заборгованості;
- в разі значного порушення рівноваги по певних товарах на внутрішньому ринку України, особливо по сільськогосподарській продукції, продуктах рибальства, продукції харчової промисловості та промислових товарах народного споживання першої потреби;
- при необхідності забезпечити певні пропорції між імпортною та вітчизняною сировиною у виробництві;
- при необхідності здійснення заходів у відповідь на дискримінаційні дії інших держав;
- в разі порушення суб'єктом зовнішньоекономічної діяльності правових норм цієї діяльності, встановлених цим Законом (запроваджується як санкція режим ліцензування);
- відповідно до міжнародних товарних угод, які укладає або до яких приєднується Україна (запроваджується режим квотування).
2) Квотування здійснюється шляхом встановлення режиму видачі індивідуальних ліцензій , причому загальний обсяг експорту (імпорту) за цими ліцензіями не повинен перевищувати обсягу встановленої квоти. В Україні запроваджуються такі види експортних (імпортних) квот (контингентів):
- глобальні; - групові; - індивідуальні; - антидемпінгові;
- компенсаційні; - спеціальні.
По кожному виду товару може встановлюватись лише один вид квоти.
3) Ліцензії. В Україні запроваджуються такі види експортних (імпортних) ліцензій:
- генеральна; - разова (індивідуальна); - відкрита (індивідуальна);
- антидемпінгова (індивідуальна); - компенсаційна (індивідуальна);
- спеціальна (індивідуальна).
По кожному виду товару встановлюється лише один вид ліцензії.
4) Митні пільги.
5) Заборона окремих видів експорту та імпорту
6) Встановлення державної монополії на деякі види експорту-імпорту товарів.
7) Заходи у відповідь на дискримінаційні та/або недружні дії інших держав, митних союзів або економічних угруповань.
8) Обмеження реекспорту
9) Спеціальні економічні зони
1.2 Світовий досвід основних видів ЗЕД
Роль міжнародної торгівлі в розвитку національної економіки полягає в тому, що вона є засобом розвитку спеціалізації і концентрації виробництва, підвищення продуктивності ресурсів, збільшення обсягів національного виробництва і добробуту населення. Міжнародна торгівля дає змогу [65]:
- одержувати природні, інвестиційні та інші ресурси, яких не вистачає в країні;
- отримувати з інших країн сучасну техніку і нові технології ;
- урізноманітнювати асортимент споживчих товарів і краще задовольняти потреби населення.
Світовий досвід доцільності розвитку зовнішньоекономічної діяльності підприємств на сучасному етапі світового економічного розвитку знаходить своє віддзеркалення у процесі світової економічної глобалізації.
Глобалізацією звичайно називають процес зростання економічної взаємозалежності країн миру внаслідок усе більше тісної інтеграції (зрощування) їхніх національних ринків товарів, послуг і капіталів. Розвиток міжнародної торгівлі й ріст іноземних інвестицій є основного складового цього процесу, що містить у собі також розвиток науково-технічного й культурного співробітництва між країнами, розвиток міжнародного туризму й багато інших аспектів зближення народів різних країн [65].
Також під глобалізацією можна розуміти поступове перетворення світового простору в єдину зону, де безперешкодно переміщаються капітали, товари, послуги, де вільно поширюються ідеї й пересуваються їхні носії, стимулюючи розвиток сучасних інститутів і шліфуючи механізми їхньої взаємодії.
Глобалізація, таким чином, має на увазі утворення міжнародного правового й культурно-інформаційного поля, свого роду інфраструктури міжрегіональних обмінів, новий рівень економічно свободи зовнішньоекономічної діяльності підприємств.
Основні види зовнішньоекономічної діяльності виробничих підприємств зосереджені на [76]:
експортних операціях;
імпортних операціях;
- операціях з давальницькою сировиною;
- бартерних контрактах;
- контрактах комісії (консигнація);
- міжнародних лізингових операціях.
1. Експортні операції
Експорт товарів - це продаж товарів іноземним суб'єктам господарської діяльності (в тому числі з оплатою не в грошовій формі) з вивозом або без вивозу цих товарів через митний кордон, включаючи реекспорт.
Реекспорт товарів означає продаж нерезидентам і вивіз за межі України товарів, які були раніше імпортовані експортером на її територію.
Експорт капіталу - це вивіз капіталу в якій-небудь формі: у вигляді валютних коштів, продукції, послуг, прав інтелектуальної власності і інших немайнових прав.
Метою експортних операцій є отримання прибутку від виробничої та інших форм господарської діяльності.
Розділення поняття “експорт” в залежності від об'єкта експортної операції покладено в основу обліку таких операцій.
2. Імпортні операції.
Імпорт товарів - це покупка (в тому числі з оплатою не в грошовій формі) у іноземних суб'єктів господарської діяльності товарів з ввезенням або без ввезення цих товарів на територію України, включаючи покупку товарів для особистого споживання установами і організаціями України, розташованими за її межами.
Імпорт капіталу - це ввезення із-за меж України капіталу в будь-якій формі, в тому числі у вигляді валютних коштів, продукції, послуг, робіт, прав інтелектуальної власності і інших немайнових прав.
Мета імпортних операцій - отримання прибутку від виробничої і інших форм господарської діяльності.
3. Операції з давальницькою сировиною
3.1. Ввезення давальницької сировини на територію України
а) Переробка давальницької сировини з подальшим вивозом готової продукції.
У ситуації, яка винесена в заголовок цього підрозділу, власником давальницької сировини є нерезидент. У зовнішньоекономічному контракті на переробку давальницької сировини він виступає замовником. Виконавець за контрактом (резидент) є імпортером давальницької сировини, при цьому він несе відповідальність за своєчасний вивіз виробленої готової продукції за межі митної території України [5].
Готова продукція, яка вивозиться за межі України, не обкладається вивізним митом і іншими податками і зборами (крім митних зборів).
Вартість послуг по переробці обкладається ПДВ по нульовій ставці згідно з підпунктом 6.2.2 Закону про ПДВ, оскільки послуги по переробці надаються нерезиденту для їх споживання за межами митних кордонів України (це підтверджується ВМД, оформленої при вивозі готової продукції).
б) Переробка давальницької сировини з подальшою реалізацією готової продукції на території України.
Реалізація готової продукції на території України здійснюється на основі контракту, укладеного між замовником-нерезидентом і покупцем. Фактично передачу готової продукції здійснює постійне представництво, воно ж оформляє акт прийому-передачі. При цьому, якщо постійне представництво зареєстроване платником ПДВ, податок нараховується по ставці 20%, тому що продаж готової продукції проводиться на території України.
3.2 Вивіз давальницької сировини за межі України
а) Вивіз давальницької сировини з подальшим ввезенням готової продукції.
Замовник-резидент вивозить давальницьку сировину для переробки за межі митної території України на основі зовнішньоекономічного контракту, укладеного з виконавцем-нерезидентом. Оформлення вивозу давальницької сировини залежить від того, чи обкладається сировина, що вивозиться вивізним (експортної) митом, податками і зборами або ж на нього розповсюджуються пільги. Якщо обкладається, то український замовник видає митниці вексель на суму вивізного мита, податків і зборів. Якщо не обкладається - письмове зобов'язання про повернення в Україну готової продукції, проведеної з цієї сировини.
б) Вивіз давальницької сировини з подальшою реалізацією готової продукції за межами України.
Готова продукція, проведена з давальницької сировини українського замовника, може бути реалізована в країні виконавця або в якій-небудь іншій країні за межами України. Така умова може бути передбачено зовнішньоекономічним контрактом. У цьому випадку український замовник сплачує вивізне мито, податки і збори під час митного оформлення давальницької сировини, що вивозиться. ПДВ на імпорт послуг не нараховується, оскільки результат отриманих послуг споживається за межами України.
4. Бартерний контракт
Товарообмінні (бартерні) операції в сфері зовнішньоекономічної діяльності регулюються Законом № 351 [4]. Згідно з статтею 1 цього Закону
товарообмінна (бартерна) операція в сфері зовнішньоекономічної діяльності - це один з видів експортно-імпортних операцій між суб'єктами ЗЕД України і іноземними суб'єктами господарювання. Її проведення оформляється бартерним контрактом або контрактом зі змішаною формою оплати, по якому оплата експортного (імпортних) постачання передбачена частково в натуральній формі.
Бартерний контракт передбачає збалансований по вартості обмін товарами, роботою, послугами в будь-якому поєднанні, не опосередковані рухом грошових коштів в готівковій або безготівковій формі. Як бачимо, предметом бартерного контракту може бути не тільки майно, але і послуги, робота.
Оскільки бартерний контракт передбачає збалансований по вартості обмін товарами, то у випадку коли загальна ціна експортної частини товару вказана в бартерному договорі нижче індикативних цін на такий товар (наприклад, індикативні ціни введені після висновку контракту), подальший експорт товарів повинен здійснюватися по затверджених індикативних цінах. При цьому український експортер зобов'язаний скласти додаткову угоду до бартерного договору про зміну умови визначення вартості товарів, що поставляються відповідно до індикативних цін. Це необхідне для того, щоб зустрічне постачання товару від зарубіжного партнера відповідало вартості фактично імпортованого ним товару. У іншому випадку на різницю між вартістю і товарів, що експортуються за бартерним договором, що імпортуються буде нарахована пеня.
У бартерному договорі (контракті) вказується загальна вартість товарів (робіт, послуг), що експортуються і загальна вартість товарів (робіт, послуг), що імпортуються за цим контрактом, з обов'язковим вираженням у іноземній валюті, віднесеній НБУ до першої групи Класифікатора іноземних валют.
5. Контракт комісії (консигнація)
Суб'єкт підприємницької діяльності в Україні, вирішивши продати або закупити товар за кордоном за договором комісії, може скористатися, послугами як комісіонера-резидента, так і комісіонера-нерезидента. У першому випадку укладається звичайний договір комісії, який проте має свої особливості, у другому випадку - зовнішньоекономічний договір (контракт) комісії.
При здійсненні експортно-імпортних операцій по закупівлі або продажу товару на посередницьких умовах, в яких комітентом і комісіонером виступають резиденти, статус зовнішньоекономічного має контракт купівлі-продажу (комісіонера з нерезидентом), а не договір комісії. Проте договір комісії, укладений між резидентами на здійснення зовнішньоекономічної угоди за кордоном, регулюється не тільки Цивільним кодексом України, але і нормативними актами в сфері зовнішньоекономічної діяльності.
Особливості контракту комісії - згідно з статтею 395 Цивільного кодексу комісіонер здійснює угоди від свого імені, за