Зовнішньоекономічна діяльність та її вплив на ефективність діяльності підприємств харчової промисловості на прикладі рибопереробного підприємства АТЗТ компанія "Бастіон"
Аналіз оборотності агрегатів оборотних активів (рис.3.9) також показує, що на протязі 2006 -2007 років, після пожвавлення рівня ділової активності у 2004 -2005 роках, період обороту агрегатів оборотних активів різко зріс, що свідчить про падіння темпу ділової активності підприємства. Таким чином, підтверджується, що частка активів стала використовуватися неефективно.
Аналіз рентабельності роботи АТЗТ компанія "Бастіон" у 2002 – 2007 роках (рис. 3.11) показує, що рентабельність роботи всіх характерних агрегатів балансу підприємства є негативною у 2002 - 2003 роках, характеризується позитивними значеннями у 2004 - 2005 роках, які поступово знижувалась відносно рівня 2004 року до негативного рівня зростаючого збитку у 2006 –2007 роках.
Рентабельність власного капіталу по чистому прибутку знизилась з рівня 84,8% у 2004 році до рівня 25,5% у 2005 році та до негативних рівнів у 2006 –2007 роках, тобто підприємство для його засновників становиться інвестиційно непривабливим, оскільки ставка доходності акцій АТЗТ становиться нижче альтернативної доходності на ринку банківських депозитів (14 -15%).
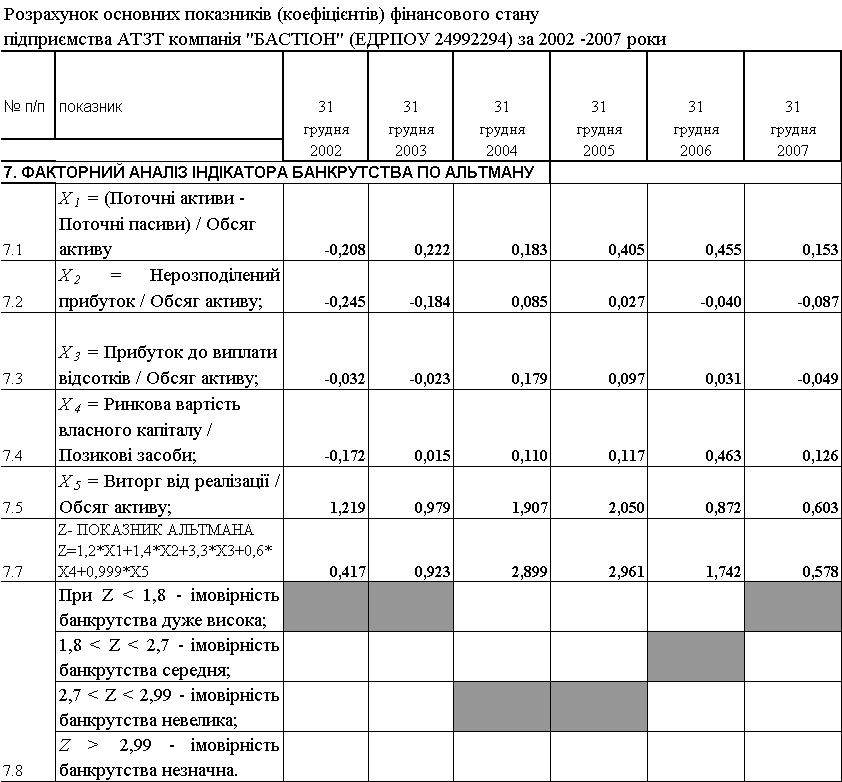
В той же час показник схильності до банкрутства по Альтману(див.табл.3.2) ідентифікує значний рівень ймовірності банкрутства АТЗТ компанія "Бастіон" у 2002 -2003 та зростаючі ймовірність банкрутства у 2006 -2007 роках, в основному за рахунок збиткової роботи.
Таблиця 3.2
Оцінка ризику банкрутства АТЗТ “Бастіон” по Альтману у 2002 –2007 роках
Таким чином, економічна діагностика ефективності та результативності діяльності підприємства АТЗТ компанія "Бастіон" у 2002 – 2007 роках показала:
підприємство у 2003 – 2005 роках значно підвищило рівень загальної та строкової ліквідності до рівня, в 2 рази перевищуючого нормативні значення, у 2006 році показники загальної та строкової ліквідності ще додатково зросли, створюючи великий запас загальної платоспроможні та стійкості по забезпеченню запасів та оборотного капіталу власними коштами, але у 2007 році показник строкової ліквідності знизився нижче нормативного рівня;
в той же час у 2002 -2007 роках підприємство хронічно має проблеми з негайною платоспроможністю, оскільки рівень абсолютної ліквідності за рахунок готівкових коштів в 5 - 20 разів нижче нормативних показників, що створює проблеми з терміновими розрахунками підприємства з кредиторами;
ця проблема виникає за рахунок значного рівня дебіторської заборгованості, особливо у 2006 - 2007 роках, коли рівень дебіторської заборгованості різко зріс, а обсяг виручки від реалізації суттєво знизився;
підприємство має ризиковано низький рівень автономії за рахунок надто високого рівня використання позикових коштів банківських та комерційних кредитів, при цьому досягнутого рівня 0,317 у 2006 році за рахунок проведення 2-ї емісії акцій та зростання власного капіталу явно не достає для виконання нормативу автономії не менше 0,5. Безприбутковість діяльності підприємства у 2007 році додатково значно погіршує стан з рівнем автономії та підвищує ризик банкрутства підприємства зовнішніми кредиторами (табл.3.2);
ресурсовіддача активів та основних засобів підприємства поступово знижується, що свідчить про необхідність суттєвого оновлення основних засобів на нових технологічних принципах та суттєвого підняття частки активних основних фондів нового покоління;
Таким чином, підприємство знаходиться в сегменті стагнації життєвого циклу розвитку товарно-реалізаційної політики підприємства.
3.2.2 SWOT – аналіз внутрішніх проблем розвитку та зовнішніх факторів конкурентного впливу на діяльність АТЗТ компанія "Бастіон"
Як показали результати економічної діагностики фінансового стану та результатів діяльності АТЗТ компанія «Бастіон» на початок 2008 року, у підприємства накопичився ряд проблем з ліквідністю, автономією та підвищенням рівня загроз банкрутства, що потребує проведення спеціальних видів аналізів, серед яких в дипломній роботі проведені SWOT та PEST аналізи, результати яких покладені в основу пропозицій по формуванню стратегії розвитку підприємства АТЗТ компанія «Бастіон».
Класичний SWOT–анализ припускає визначення сильних і слабких сторін у діяльності фірми, потенційних зовнішніх погроз і сприятливих можливостей і їхню оцінку в балах відносно среднеотраслевых показників або стосовно даних стратегічно важливих конкурентів. Класичним представленням інформації такого аналізу було складання таблиць сильних сторін у діяльності фірми (S), її слабких сторін (W), потенційних сприятливих можливостей (О) і зовнішніх погроз (Т) [87], [89].
У ряді робіт, викладається методика SWOT-аналізу, основний упор у якій зроблений не на методи визначення й оцінку S, W, O і T, а на формулювання конкретних стратегій і заходів на основі S, W і з обліком O і T. Так, у [91] пропонується після визначення S, W, O, T перейти до складання матриці стратегій:
SO – заходи, які необхідно провести, щоб використовувати сильні сторони для збільшення можливостей компанії;
WO – заходи, які необхідно провести, переборюючи слабкі сторони і використовуючи представлені можливості;
ST – заходи, що використовують сильні сторони організації для запобігання погроз;
WT – заходи, що мінімізують слабкі сторони для запобігання погроз.
Таблиця 3.3
Матриця SWOT – аналізу діяльності АТЗТ компанія "Бастіон"
|
Можливості (О) 1.Зниження вартості грошових ресурсів за рахунок еврокредитов банків Європи 2. Зниження вартості матеріальних ресурсів за рахунок освоєння власного розведення та вилову прісноводної риби на шельфі Азовського моря та Дніпровської акваторії 3. Атестація виробництва для отримання сертифікатів на право експортної поставки продукції на ринки Євросоюзу після вступу в СОТ 4. Розширення обсягів переробки імпортної морської та океанської риби для внутрішнього ринку України по технології тривалого зберігання 5. Підвищення рівня власного капіталу за рахунок додаткової емісії акцій АТЗТ та їх рефінансування в ЕБРР _______________________ Погрози (Т) 1.Низька платоспромож-ність населення та зниження активності на ринку рибної продукції в Україні 2. Поява конкурентів в галузі переробки прісноводної риби після відкриття України (після вступу в СОТ)в. 3.Можливість рейдерського захвату підприємства за рахунок низького рівня автономії та загрози з боку кредиторів. |
Сильні сторони (S) 1. Наявність іноземних ліній по технологічній переробці прісноводної риби тривалого зберігання 2. Наявність досвіду переробки прісноводної риби та позитивний імідж фірми на іноземних ринках збуту в США 3. Монопольний стан на ринку експортних поставок прісноводної риби (судак, окунь) в Україні 4. Відлаженість каналів поставки експортної продукції в США 5. Переорієнтація підприємства на переробку імпортної морської та океанської риби для внутрішнього ринку України 6. Участь підприємства у європейських комітетах по стандартизації умов вилову та переробки риби в Україні при вступі до СОТ 7. Високий рівень атестації екологічного та санітарного рівня переробки риби на підприємстві за сертифікатами США 8. Наявність досвідченого персоналу з досвідом ЗЕД роботи 4 -8 років |
Слабкі сторони (W) 1. Зниження експортної частки в продукції з 58,8% у 2004 році до 19% у 2006 році 2. Проблеми з джерелами поставки прісноводної риби за рахунок зниження вилову 3. Зниження рентабельності роботи підприємства з рівня 84,4% у 2004 році до 0% у 2006 році. 4. Значний рівень ризику банкрутства підприємства; 5. Низький рівень коефіцієнта автономії (0,317 замість норми не менше 0,5), що приводить до ризику покриття позикових коштів; 6.Практична відсутність моментальної платоспроможності за рахунок відсутності грошових коштів; 7.Негативні тенденції зростання рівня дебіторської заборгованості при зниженні рівня валових доходів; 8. Ризикові форми ЗЕД – розрахунків |
У таблиці 3.3 представлені результати SWOT- аналізу для досліджуємого підприємства АТЗТ компанія "Бастіон". У таблиці 3.4, на основі SWOT-матриці (табл..3.3) представлені результати розробки матриці стратегій (SO-WO-ST-WT) для досліджуємого підприємства АТЗТ компанія "Бастіон".
Таблиця 3.4
Матриця планування стратегій діяльності АТЗТ компанія "Бастіон"
|
SO-стратегія 1.Розширення участі на ринку рибної продукції в Євросоюзі 2. Розширення участі на ринку переробки імпортної риби на внутрішньому ринку України 3. Освоєння давальницької схеми переробки прісноводної риби |
WO-стратегія 1. Створення спільного підприємства з російською фірмою для отримання доступу до великих ресурсів прісноводної риби в Росії та в російській частині Азовського моря 2. Випуск додаткового обсягу акцій спільного підприємства для різкого підняття рівня власного капіталу та зменшення загрози банкрутства |
|
ST-стратегія 1. Розширення участі на ринку переробки дешевої імпортної морської та океанської риби риби на внутрішньому ринку України |
WT-стратегія 1. Випуск додаткового обсягу акцій спільного підприємства для різкого підняття рівня власного капіталу та зменшення загрози банкрутства 2. Участь у створенні верти-кально-інтегрованих ФПГ по переробці рибної продукції в Україні |
Для реалізації стратегій, наведених в табл.3.4, необхідні:
а) для стратегій SO та WO – вступ України в СОТ та кардинальна перебудова технологічних та санітарно-гігієнічних умов виробництва по переробці риби в Україні для виконання вимог Європейського Союзу [ ];
б) для стратегій ST та WT – детальний прогноз на основі PEST-аналізу поточної та планової купівельної спроможності населення України та ємності українського ринку споживання рибної продукції на 2- 5 років.
3.2.3 PEST – аналіз зовнішніх умов впливу на діяльність АТЗТ компанія "Бастіон"
PEST – Аналіз – це інструмент, призначений для виявлення політичних (Policy), економічних (Economy), соціальних (Society) і технологічних (Technology) аспектів зовнішнього середовища, що можуть вплинути на стратегію компанії. Політика вивчається тому, що вона регулює владу, що у свою чергу визначає середовище компанії й одержання ключових ресурсів для її діяльності. Основна причина вивчення економіки це створення картини розподілу ресурсів на рівні держави, що є найважливішою умовою діяльності підприємства. Не менш важливі споживацькі переваги визначаються за допомогою соціального компонента PEST – Аналізу. Останнім фактором є технологічний компонент. Метою її дослідження прийнято вважати виявлення тенденцій у технологічному розвитку, що найчастіше є причинами змін і втрат ринку, а також появи нових продуктів [88].
Основні положення PEST – Аналізу:
- Стратегічний аналіз кожної з чотирьох зазначених компонентів повинний бути досить системним, тому що всі ці компоненти тісним і складним образом взаємозалежні;
- Не можна покладатися тільки на ці компоненти зовнішнього середовища, тому що реальне життя значно ширше і многообразнее;
- PEST – Аналіз не є загальним для всіх організацій, тому що для кожної з них існує свій особливий набір ключових факторів.
Добір базисних факторів проводиться шляхом застосування PEST-аналізу, що виділяє чотири основні групи факторів (аспекту), що визначають поводження досліджуваного об'єкта:
– Policy – політика;
– Economy – економіка;
– Society – суспільство (социокультурный аспект);
– Technology – технологія.
В матеріалах формування маркетингової стратегії підприємства треба врахувати елементи PEST-аналізу для України, а саме:
- купівельну спроможність населення;
- демографічну ситуацію та номінальна річна ємність ринку споживачів;
національні споживчі навички населення України;
В табл.3.4 –3.5 наведені основні дані, які характеризують демографічну ситуацію та купівельну спроможність населення України [106].
Як показує аналіз даних табл.3.4 – 3.5 та даних рис.3.12:
– реальний ВВП України у порівняльних цінах 1990 року за результатами 2007 року становить тільки 75% рівня 1990 року з врахуванням інфляційного дефлятора на рівні 10-15% на рік [106];
на кожного працюючого в Україні приходиться 1 пенсіонер та 1 непрацюючий (діти та студенти);
рівень доходів населення до 2005 року - неприпустимо низький для придбання рибної продукції вартістю вище 6 доларів США за 1 кг (30 грн./кг);
зростання рівня місячної заробітної плати у 2007 році до 1350 грн./міс. (250 доларів США) у працюючих жителів та до 750-800 грн./міс (120-140 доларів США) у пенсіонерів все одно не робить експортну рибну продукцію АТЗТ “Бастіон” (філе судака та філе окуня) вартістю більше 43 грн./кг (8,5 доларів США за 1 кг) доступною для масових покупців;
Таким чином український покупець орієнтується на більш дешеві сорти морської та океанської риби не дуже якісного споживчо- харчового складу (хек, мінтай, мерлуза) за ціною не вище 18 грн./кг (3,5 долара США).
Тобто, різкого підняття попиту на відносно дорогу експортну рибну продукцію АТЗТ “Бастіон” на внутрішньому ринку України очікувати на найближчі роки не має сенсу. Практичний аналіз стану роздрібного ринку рибної продукції в супермаркетах м.Дніпропетровськ підтверджує наведені результати, оскільки експортної продукції АТЗТ «Бастіон» (філе судака та філе окуня) в продажу немає, хоча у 2002 – 2003 роках вона пропонувалась жителям м.Дніпропетровськ (роздрібна марка «Наша фішка”).
Таблиця 3.4
Віковий розподіл чисельності населення України у 1990 – 2007 роках [106]
| Розподіл населення за віком на початок року, тис.осіб | у тому числі у віці: | |||||
| 0-14 років | 15-24 років | 25-44 років | 45-64 років | 65 і понад років | ||
| 1990 | 51556,5 | 11084,2 | 6935,2 | 14513,2 | 12849,3 | 6174,6 |
| 1991 | 51623,5 | 11029,5 | 7002,9 | 14764,5 | 12497,5 | 6329,1 |
| 1992 | 51708,2 | 10951,4 | 7055,0 | 14879,3 | 12314,3 | 6508,2 |
| 1993 | 51870,4 | 10915,4 | 7118,7 | 15006,7 | 12139,3 | 6690,3 |
| 1994 | 51715,4 | 10767,7 | 7146,1 | 14973,0 | 11965,3 | 6863,3 |
| 1995 | 51300,4 | 10528,7 | 7159,6 | 14727,0 | 11924,0 | 6961,1 |
| 1996 | 50874,1 | 10246,0 | 7164,4 | 14578,3 | 11826,4 | 7059,0 |
| 1997 | 50400,0 | 9952,4 | 7131,7 | 14435,2 | 11827,9 | 7052,8 |
| 1998 | 49973,5 | 9624,5 | 7117,9 | 14325,9 | 11878,6 | 7026,6 |
| 1999 | 49544,8 | 9206,0 | 7202,0 | 14226,8 | 12008,4 | 6901,6 |
| 2000 | 49115,0 | 8781,0 | 7275,9 | 14092,2 | 12147,0 | 6818,9 |
| 2001 | 48663,6 | 8373,3 | 7325,5 | 13992,0 | 12128,8 | 6844,0 |
| 2002* | 48240,9 | 7949,9 | 7381,2 | 13851,5 | 12079,7 | 6978,6 |
| 2003 | 47823,1 | 7569,5 | 7457,8 | 13726,8 | 11875,5 | 7193,5 |
| 2004 | 47442,1 | 7246,3 | 7478,6 | 13590,9 | 11757,0 | 7369,3 |
| 2005 | 47100,5 | 6989,8 | 7455,7 | 13460,6 | 11687,2 | 7507,2 |
| 2006 | 46749,2 | 6764,7 | 7366,7 | 13342,8 | 11707,8 | 7567,2 |
| 2007 | 46465,7 | 6606,4 | 7266,8 | 13249,5 | 11739,9 | 7603,1 |
Таблиця 3.5
Чисельність пенсіонерів, середній розмір пенсії та заробітної плати в Україні у 1971 – 2007 роках [106]
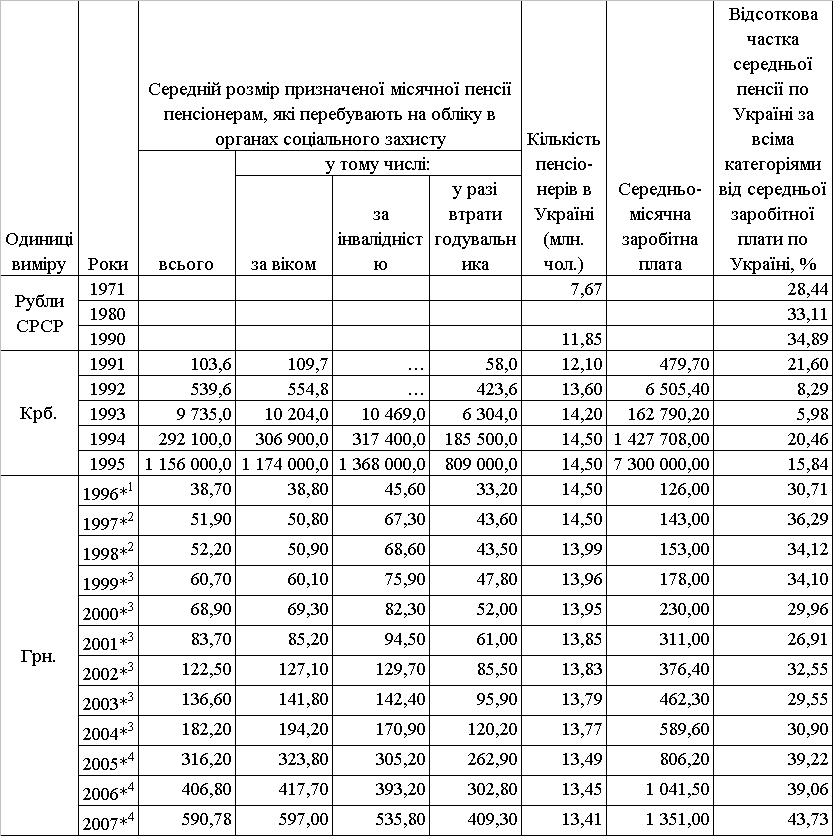
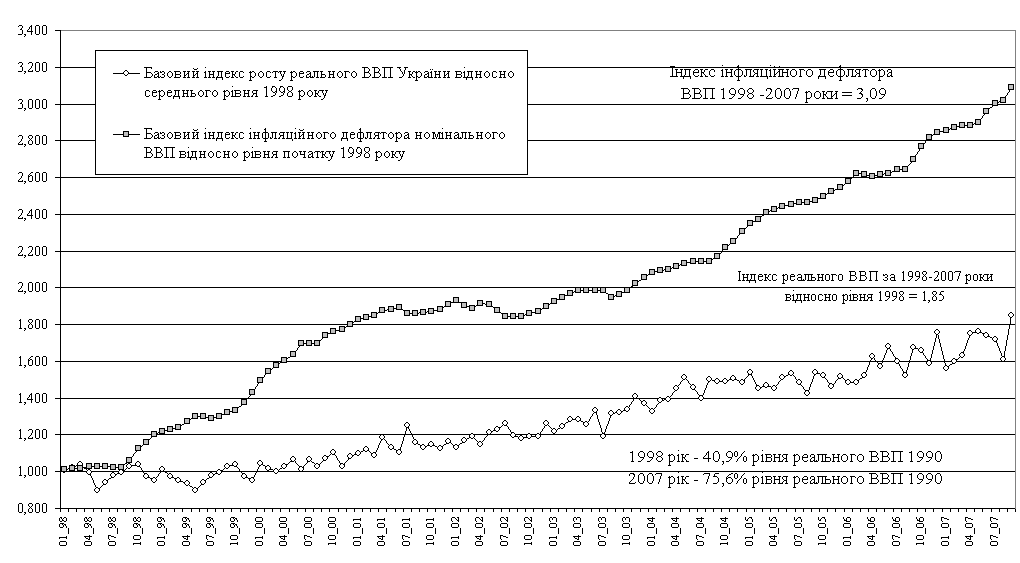
Рис. 3.12 - Макроекономічні показники динаміки змін ВВП України та інфляційного дефлятора в 1998 –2007 роках
3.3 Питома вага ЗЕД в діяльності підприємства АТЗТ компанія "Бастіон", проблеми розвитку та напрямки їх подолання
В дипломному дослідженні аналіз системи зовнішньоекономічних грошових розрахунків проведений з використанням Форми 3 «Звіт про рух грошових коштів» АТЗТ Компанія «Бастіон» за 2006 -2007 роки, наведеної в табл.Е.1 Додатку Е, та аналітичних звітів про формування грошових потоків витрат на собівартість продукції, грошових потоків витрат та доходів при формуванні прибутк та негрошових потоків формування дебіторсько-кредиторської заборгованості по зобов’язанням з поточних розрахунків (табл.Е.2 – Е.4 Додатку Е).
Аналіз руху грошових коштів в АТЗТ Компанія «Бастіон» показує, що при збитковій операційній діяльності у 2006-2007 роках та, відповідно, негативному грошовому потоку, тільки зовнішні позики дозволяють працювати підприємству. Але при цьому підприємство сплатило 663 тис.грн. відсотків у 2007 році та 714 тис.грн. у 2006 році, що становить практично 30% загальної суми сумарного збитку в операційно-фінансовій діяльності підприємства.
Аналіз динаміки ланцюгових темпів росту грошового потоку валової виручки від реалізації та планових потоків доходів (дебіторська заборгованість) та витрат (кредиторська заборгованість) в АТЗТ компанія "Бастіон" у 2003 – 2007 роках (рис.3.13) показує, що з 2005 року ланцюговий темп росту дебіторської заборгованості в 5 – 10 раз перевищує ланцюговий темп росту валової виручки, тобто підприємство накопичує обсяги нереалізованих результатів продажу продукції. Одночасно ланцюговий темп росту кредиторської заборгованості за отримані товари та послуги також в 2 рази (а в 2007 році в 100 раз) перевищує ланцюговий темп росту валової виручки від реалізації, що є симптомом недостатку коштів для розрахунку з кредиторами.
Аналіз динаміки питомої ваги планованих грошових потоків доходів (дебіторська заборгованість) та планованих грошових потоків витрат (кредиторська заборгованість та аванси за продукцію) в валовій виручці від реалізації продукції АТЗТ компанія "Бастіон" у 2003 – 2007 роках (рис.3.14) показує, що обсяги дебіторської заборгованості з рівня 17-20% від валової виручки при прибутковій роботі підприємства у 2004 –2005 роках зросли до рівня 33 – 43% у 2006 –2007 роках, що викликало нестаток валової виручки та збиткову роботу підприємства. Одночасно у 2007 року різко зросла відносна частка кредиторської заборгованості та отриманих авансів з рівня 10,1 % від валової виручки у 2006 році до рівня 62,0% у 2007 році. Таким чином планований дефіцит грошових потоків в поточних розрахунках у підприємства на кінець 2007 року досяг –19,0% від валової виручки за 2007 рік, що може бути перекрито тільки при додатковому залученні банківських кредитів, або додаткових інвестиціях засновників в статутний фонд підприємства.
Тобто грошові залишки на рахунку підприємства 16,0 тис.грн. за результатами діяльності у 2006 році та 5,3 тис.грн. за результатами діяльності у 2007 році свідчать про ведення збиткової роботи на «проїдання» статутного фонду підприємства відсотками банку, який замінюється позиковим банківським капіталом та авансами, отриманими підприємством за майбутній продаж продукції.
При цьому слід відмітити повню відсутність весельних розрахунків за відпущену продукцію, що приводить до різкого зростання дебіторської заборгованості у 2006 -2007 роках при різкому зниженні валового доходу від продажу продукції ( до рівня 50-60% від валового доходу у 2005 році).
Спільний аналіз ВМД АТЗТ компанія "Бастіон" та фінансових результатів діяльності за 2003 – 2007 роки показав (табл.Г.1 - Г.6 Додатку Г), що діяльність підприємства характеризується тенденцією постійного росту імпорту в матеріальних витратах від рівня 0,55% у 2003 році до рівня 5,62% у 2006 році за рахунок переорієнтації виробництва підприємства на переробку імпортної риби для внутрішнього ринку України (рис.3.15).
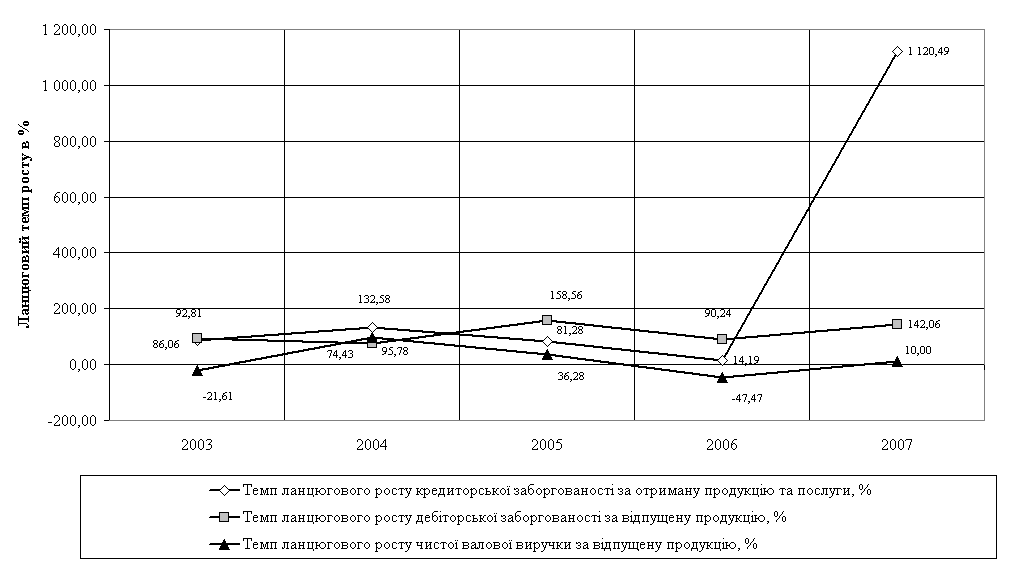
Рис. 3.13. – Динаміка ланцюгових темпів росту грошового потоку валової виручки від реалізації та планових потоків доходів (дебіторська заборгованість) та витрат (кредиторська заборгованість) в АТЗТ компанія "Бастіон" у 2003 – 2007 роках
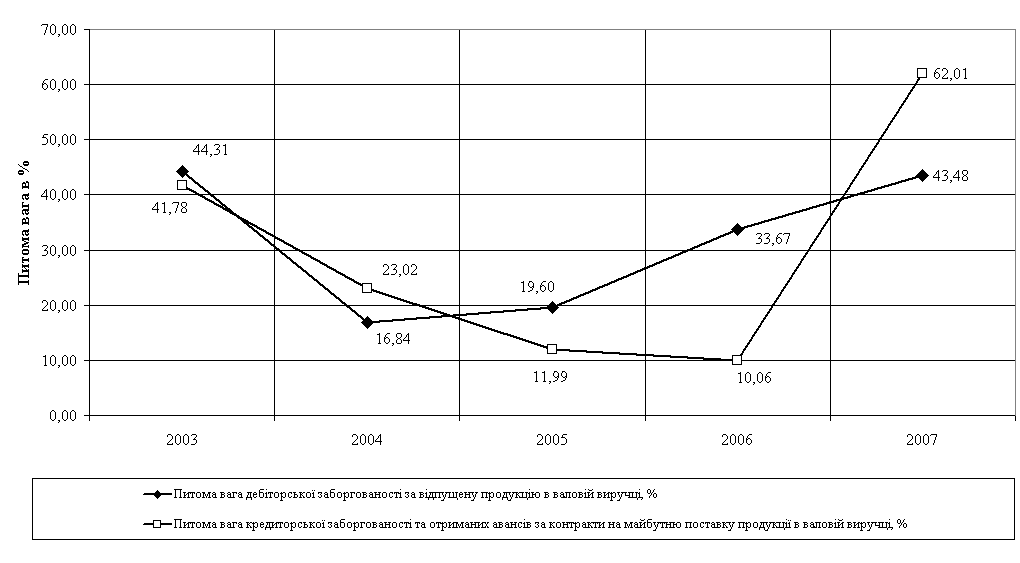 Рис.
3.14. – Аналіз питомої
ваги планованих
грошових потоків
доходів (дебіторська
заборгованість)
та планованих
грошових потоків
витрат (кредиторська
заборгованість
та аванси за
продукцію) в
валовій виручці
від реалізації
продукції АТЗТ
компанія "Бастіон"
у 2003 – 2007 роках
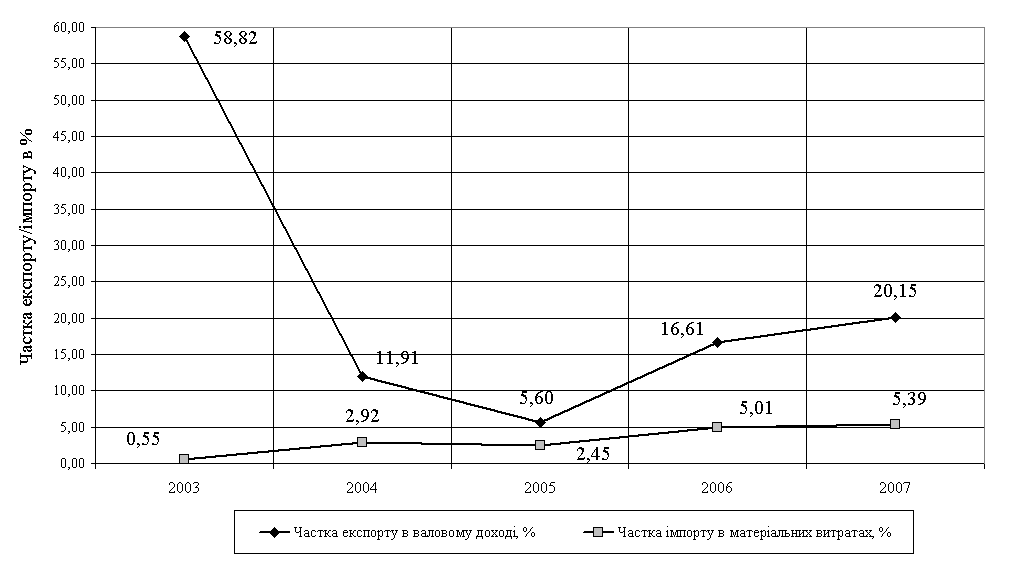
Рис. 3.15. – Динаміка відносних часток експортних і імпортних операцій в грошових потоках АТЗТ Компанія «Бастіон» у 2003 – 2007 роках
Аналіз динаміку доходів від експорту в валових доходах підприємства показує (рис.3.15), що частка експорту знизилась з рівня 58,8% у 2003 році до рівня 5,6% у 2005 році за відсутністю джерел рибного виробництва та знов зросла до рівня 20,15% у 2006 -2007 роках за рахунок нетипового експорту металу, отриманого при бартерних операціях з рибною продукцією.
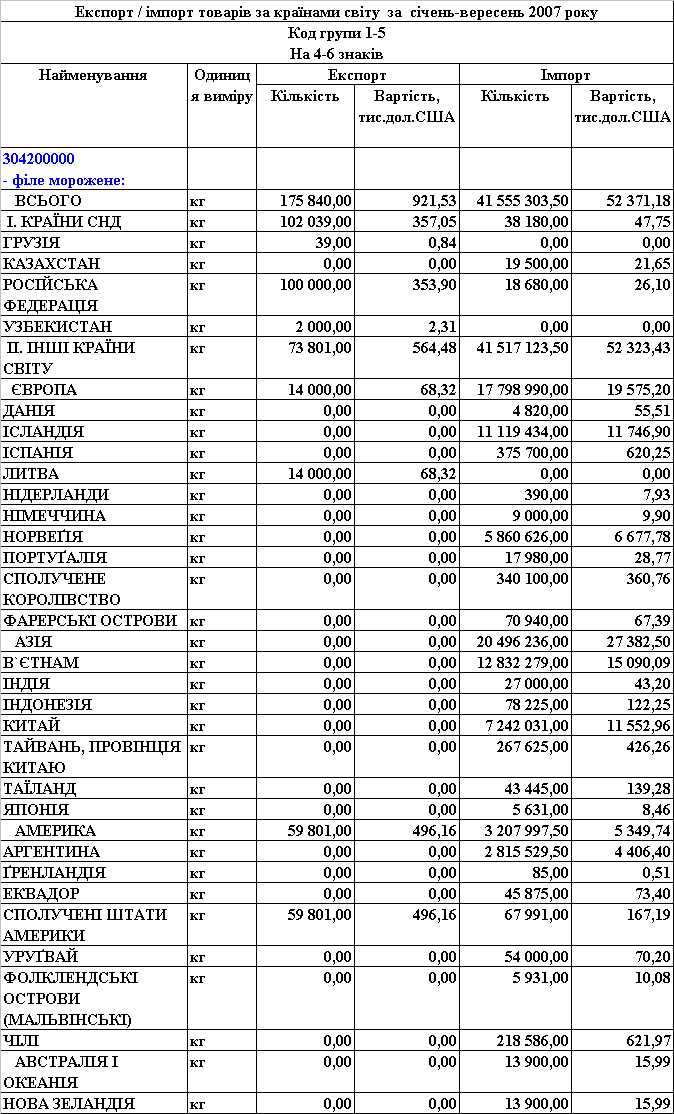
Експорт рибної продукції України значно відстає від імпортних постачань у силу незначних обсягів вилову (табл.3.6), а також специфіки виробничої діяльності українських рибальських підприємств — основна частина вилову приходиться на 200-мильні прибережні зони інших держав, і близько 2/3 виловленої риби реалізується в місцях вилову – у берегів Північної Африки (переважно Мавританія) і Європи (Іспанія), Океанії. У структурі експорту спостерігається щорічне скорочення частки мороженої риби і стабільний ріст експортних постачань рибних консервів.
Більш 75% риби і морепродуктов у 2007 році було експортовано в Росію, Канаду, Польщу, США і Литву. Інші 25% риби і морепродуктов було поставлено в Грузію, Румунію, Молдову й інші країни (табл.3.6) [106].
В асортименті риби, що експортується (без врахування продажів у місцях вилову) у групі охолодженої та мороженої риби більше ніж 90-95% становить судак (тушки, філе, фарш), інше – камбала (калкан чорноморський), бичок, щука, кілька, пеленгас тощо.
Щодо географічного розподілу, то близько 59% експортних поставок риби та морепродуктів у 2007 році (січень-вересень) було поставлено до США (31%) та Росії (28%). Це переважно судак (тушки, філе), на який існує значний попит на зовнішніх ринках. Інша рибна продукція та морепродукти поставляються до Литви (18%), Польщі (8%), Туреччини (7%) та ін.
Основними постачальниками в Україні риби і морепродуктів вітчизняного виробництва на зовнішній ринок у 2007 році є такі компанії: ВАТ АРК «Антарктика» (м. Одеса), ТОВ “Бриз”, ТОВ «Фортуна» (Харківська обл.), ТОВ «Південна мануфактура «Протока», ТОВ “Нептун” (м. Черкаси), ЗАТ «Бастіон» (Дніпропетровська обл.), ТОВ «Плеяди» (Київська обл.), ТОВ «Интерфиш» (Донецьк).
Актуальним для нарощування експорту рибної продукції в Україні залишається питання відтворення рибних ресурсів у внутрішніх водоймищах, адже об'єми вирощування і вилову товарної риби протягом існування незалежності України зменшилось у 4 рази.
Таблиця 3.6 Експорт-імпорт свіжомороженого філе риби в Україні у 2007 році
Аналіз основних операторів ринку риби та рибної продукції в Україні у 2007 році показав:
1). в роздрібній торгівлі рибою та рибною продукцією переважну більшість складає імпортна продукція. Кожен з виробників імпортної рибної продукції займає свій сегмент ринку:
- так, торгова марка вітчизняного виробника «Водний світ» (Іллічевськ Одеська обл.), отримала повну перемогу на ринку у сегменті крабових паличок;
- у сегменті кальмарів основними конкурентами є «Nordic Sea Food» - датський виробник, який присутній більше десяти років на українському ринку та має майже весь асортимент рибної продукції, та торгова марка «Deline» - імпортер, який реалізує свою продукцію через ТОВ «Золотце». На думку фахівців, ця продукція абсолютно не відрізняється від Nordic Sea Food.
- торгова марка «Polar» – бренд №1 на ринку креветок дрібного розмірного ряду. Умовно, ринок креветок глибокого заморожування можна поділити на Polar та всі інші, де продукція Polar займає близько 50% ринку, хоча може, і більше. Імпорт цих креветок відбувається за допомогою компанії ТОВ «Світанок» (Одеса).
- представниками сегмента креветок на українському ринку є також: «Agama» (дистриб’ютором є компанія «Агама- трейд»), «Emborg» (дистриб’ютор - компанія «Ян Дженерал»), «Deluxe» (дистриб’ютор – ТОВ «Морська свіжість», Дніпропетровськ), «Kaluri».
2) Треба зазначити, що серед споживачів рибної продукції стабільним попитом користуються консерви і пресерви, оскільки вони реалізуються у готовому вигляді і можуть використовуватись як окрема страва та як інгредієнт, до того ж мають доступний ціновий рівень. У зазначеному сегменті працюють такі підприємства:
- «Південна мануфактура», “Пролив», «Море плюс», «Паллада», «Інтеррибфлот», які містять в собі в собі повний цикл виготовлення рибної продукції (від вилову риби і виробництва до реалізації консервів в Україні і за кордоном). Кожен виробник, що працює в сегменті пресервів, виготовляє пресерви
оселедця під однією або декількома різними торговими марками, позиціонуючи їх в різних цінових сегментах.
- у число найпопулярніших торгових марок входять «Аквамарин», «СОВ-Гавань», «Норман», «Плеяди», «Русалонька» і «Продімпекс».
Отже, протягом 2007 року основні виробники рибної продукції в Україні продовжували здійснювати заходи щодо просування своєї продукції, виробленої на основі імпортної рибної сировини,основним поштовхом для чого було зростання попиту населення на рибу та рибну продукцію.
Таким чином, експортних конкурентів у зовнішньому оточуючому середовищі в України для АТЗТ компанія “Бастіон” немає і основними проблемами розвитку ЗЕД на підприємстві є подолання внутрішніх проблем збитковості діяльності у 2006 –2007 роках за рахунок реструктуризації системи грошових розрахунків в зовнішньоекономічних та внутрішніх торговельних операціях.
В сегменті поставок імпортної переробленої риби на внутрішній ринок при різкому стрибку цін на м’ясопродукти у 2007 –2008 роках - ринковий попит на відносно “дешеву” імпортну рибу (в 2-3 рази дешевше м’яса) в Україні має сприятливу перспективу значного розширення, тобто конкурентний тиск на імпортовану продукції з морської та океанської риби для АТЗТ компанія “Бастіон” також буде невеликим, а, безпосередньо в Дніпропетровській області, цілком визначатися суперництвом з рибною компанією “Айсберг” (м.Дніпропетровськ).
Висновки до розділу 3
АТЗТ Компанія «Бастіон» є одним з найбільших на Україні підприємств по переробці прісноводної риби, а у відношенні переробки судака - лідером на ринку України.
Щорічно компанія переробляє близько 1 900-2 100 тонн судака (основного продукту), близько 200-300 тонн окуня.
В основному компанія використовує сировину українського походження, але українська сировина не цілком задовольняє потреби компанії, тому риба імпортується з Росії і Балтії через оптових посередників в Україні. Завдяки наявності різних джерел сировини, компанія в стані пропонувати свіжого і свіжомороженого судака одинадцять місяців у році.
Основними імпортними операціями АТЗТ компанія "Бастіон" є:
- імпорт свіжомороженої морської та океанської риби з районів Східної Азії та Південної Америки за наступними умовами:
- імпорт нового обладнання для рибопереробки та запчастин для ремонту експлуатуємого обладнання.
Основними експортними операціями АТЗТ компанія «Бастіон» є експорт свіжомороженої прісноводної риби з районів Азовського моря та річок України, Росії, Білорусії в Литву та США.
В зовнішньоекономічних операціях експорту АТЗТ компанія «Бастіон» використовує ризикові форми оплату у вигляді:
отримання від нерезидента передоплати банківським переказом 50% суми контракту;
відгруження продукції по контракту на експорт на протязі 10 днів після надходження 50% передоплати від нерезидента-імпортера;
очікування виконання імпортером - нерезидентом оплати другої частини конктракту на протязі 3-х банківських днів після доставки вантажу в порт США (передачі транспортним перевізником товарної партії з митним оформленням експорту) при транспортуванні із України в США(номінальний строк – 10 днів);
Така схема експортного зовнішньоекономічного контракту цілком задовольняє імпортера-нерезидента, але для експортера – АТЗТ компанія "Бастіон" має наступні основні ризики [85]:
1) Неоплату на протязі 3-х днів другої частини контракту (50%) після відгрузку передоплаченої на 50% партії рибної продукції імпортером-нерезидентом;
2) Ненадходження документально відвантаженої партії рибної продукції на протязі 10-х днів на адресу імпортера-нерезидента та його відказ від сплати 2-ї частини контракту до моменту надходження товарної партії;
3) Ненадходженням 50% оплати за відгружену партію рибної продукції на протязі 90 днів після відгрузки (загублення грузу, викрадення грузу, кримінальна імітація відвантаження грузу перевізником) та застосування до АТЗТ компанія "Бастіон" заходів впливу контрольними установами України за порушення валютного законодавства.
4) Відсутністю моментальної ліквідності підприємства за рахунок затримки надходження готівкових , коштів, що і було ідентифіковано при економічній діагностиці АТЗТ Компанія "Бастіон".
Зовнішньоекономічна діяльність підприємства характеризується тендерцією постійного росту імпорту в матеріальних витратах від рівня 0,55% у 2003 році до рівня 5,62% у 2007 році за рахунок переорієнтації виробництва підприємства на переробку імпортної риби для внутрішнього ринку України.
Аналіз динаміки доходів від експорту в валових доходах підприємства показує, що частка експорту знизилась з рівня 58,8% у 2003 році до рівня 5,6% у 2005 році за відсутністю джерел рибного виробництва та знов зросла до рівня 20,1% у 2007 році за рахунок нетипового експорту металу.
Аналіз руху грошових коштів в АТЗТ Компанія «Бастіон»показує, що при збитковій операційній діяльності у 2006-2007 роках та, відповідно, негативному грошовому потоку, тільки зовнішні позики дозволяють працювати підприємству. Але при цьому підприємство сплатило 663 тис.грн. відсотків у 2007 році та 714 тис.грн. у 2006 році, що становить практично 30% загальної суми сумарного збитку в операційно-фінансовій діяльності підприємства.
Аналіз динаміки ланцюгових темпів росту грошового потоку валової виручки від реалізації та