Зовнішньоекономічна діяльність та її вплив на ефективність діяльності підприємств харчової промисловості на прикладі рибопереробного підприємства АТЗТ компанія "Бастіон"
Аналіз динаміки питомої ваги планованих грошових потоків доходів (дебіторська заборгованість) та планованих грошових потоків витрат (кредиторська заборгованість та аванси за продукцію) в валовій виручці від реалізації продукції АТЗТ компанія "Бастіон" у 2003 – 2007 роках показує, що обсяги дебіторської заборгованості з рівня 17-20% від валової виручки при прибутковій роботі підприємства у 2004 –2005 роках зросли до рівня 33 – 43% у 2006 –2007 роках, що викликало нестаток валової виручки та збиткову роботу підприємства. Одночасно у 2007 року різко зросла відносна частка кредиторської заборгованості та отриманих авансів з рівня 10,1 % від валової виручки у 2006 році до рівня 62,0% у 2007 році. Таким чином планований дефіцит грошових потоків в поточних розрахунках у підприємства на кінець 2007 року досяг –19,0% від валової виручки за 2007 рік, що може бути перекрито тільки при додатковому залученні банківських кредитів, або додаткових інвестиціях засновників в статутний фонд підприємства.
Тобто залишки в касі 16,0 тис.грн. за результатами діяльності у 2006 році та 5,3 тис.грн. за результатами діяльності у 2007 році свідчать про ведення збиткової роботи на «проїдання» статутного фонду підприємства відсотками банку, який замінюється позиковим банківським капіталом та авансами, отриманими підприємством за майбутній продаж продукції.
При цьому слід відмітити повню відсутність весельних розрахунків за відпущену продукцію, що приводить до різкого зростання дебіторської заборгованості у 2006 -2007 роках при різкому зниженні валового доходу від продажу продукції ( до рівня 50-60% від валового доходу у 2005 році).
Таким чином, економічна діагностика ефективності та результативності діяльності підприємства АТЗТ Компанія «Бастіон» у 2002 – 2007 роках показала:
- підприємство у 2003 – 2005 роках значно підвищило рівень загальної та строкової ліквідності до рівня, в 2 рази перевищуючого нормативні значення, у 2006 році показники загальної та строкової ліквідності ще додатково зросли, створюючи великий запас загальної платоспроможні та стійкості по забезпеченню запасів та оборотного капіталу власними коштами, але у 2007 році показник строкової ліквідності знизився нижче нормативного рівня;
- в той же час у 2002 -2007 роках підприємство хронічно має проблеми з негайною платоспроможністю, оскільки рівень абсолютної ліквідності за рахунок готівкових коштів в 5 - 20 разів нижче нормативних показників, що створює проблеми з терміновими розрахунками підприємства з кредиторами;
- ця проблема виникає за рахунок значного рівня дебіторської заборгованості, особливо у 2006 - 2007 роках, коли рівень дебіторської заборгованості різко зріс, а обсяг виручки від реалізації суттєво знизився;
- підприємство має ризиковано низький рівень автономії за рахунок надто високого рівня використання позикових коштів банківських та комерційних кредитів, при цьому досягнутий рівень 0,317 у 2006 знов зменшився до рівня 0,112 у 2007 році, тобто власних коштів у підприємства явно не достає для виконання нормативу автономії не менше 0,5. Зростання рівня збитковості діяльності підприємства у 2007 році додатково значно погіршує стан з рівнем автономії та підвищує ризик банкрутства підприємства зовнішніми кредиторами;
- ресурсовіддача активів та основних засобів підприємства поступово знижується, що свідчить про необхідність суттєвого оновлення основних засобів на нових технологічних принципах та суттєвого підняття частки активних основних фондів нового покоління;
Тобто, підприємство знаходиться в сегменті стагнації життєвого циклу розвитку товарно-реалізаційної політики підприємства та практично вичерпало можливість зовнішніх банківських та комерційних позик, як фінансових джерел для забезпечення зростання обсягів виробництва продукції, враховуючи зростання нереалізованого результату продаж у вигляді дебіторської заборгованості. Станом на кінець 2007 року за показником Альтмана АТЗТ Компанія “Бастіон” наблизилось до кризисної зони небезпеки банкрутства за вимогами кредиторів та потребує провадження програми антикризових заходів.
Дослідження показали, що експортних конкурентів у зовнішньому оточуючому середовищі в України для АТЗТ компанія “Бастіон” немає і основними проблемами розвитку ЗЕД на підприємстві є подолання внутрішніх проблем збитковості діяльності у 2006 –2007 роках за рахунок реструктуризації системи грошових розрахунків в зовнішньоекономічних та внутрішніх торговельних операціях.
В сегменті поставок імпортної переробленої риби на внутрішній ринок при різкому стрибку цін на м’ясопродукти у 2007 –2008 роках - ринковий попит на відносно “дешеву” імпортну рибу (в 2-3 рази дешевше м’яса) в Україні має сприятливу перспективу значного розширення, тобто конкурентний тиск на імпортовану продукції з морської та океанської риби для АТЗТ компанія “Бастіон” також буде невеликим, а, безпосередньо в Дніпропетровській області, цілком визначатися суперництвом з рибною компанією “Айсберг” (м.Дніпропетровськ).
РОЗДІЛ 4 ШЛЯХИ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ ЗЕД ПІДПРИЄМСТВА АТЗТ КОМПАНІЯ "БАСТІОН"
4.1 Заходи щодо удосконалення ЗЕД та їх вплив на ефективність діяльності підприємства АТЗТ компанія "Бастіон"
На підставі аналізу діяльності АТЗТ компанія «Бастіон», представленому в розділі 3 дипломної роботи, виявлено, що основними проблемами розвитку ЗЕД підприємства є зниження ефективності його діяльності за рахунок накоплення негативних ефектів неоптимальності схеми ЗЕД-розрахунків при ризиковій експортній маркетинговій стратегії завойовування закордонних ринків збуту своєї продукції.
При цьому підприємство становиться заручником системи 3-х боргів:
- борг перед підприємством за розрахунками дебіторів, яким надається тимчасовий комерційний кредит при продажу продукції;
- борг підприємства за розрахунками з кредиторами, які надали тимчасовий комерційний кредит при покупці сировини та матеріалів;
- борг підприємства перед комерційним банком, який надав короткостроковий кредит для своєчасної закупки запасів виробництва та часткових розрахунків з кредиторами;
Ефективність та прибутковість роботи підприємства в умовах 3-х боргів залежить від внутрішньої системи регулювання боргів в часі та зниження витрат на сплату відсотків за банківські кредити, які покривають тимчасові «касові розриви» в фінансуванні діяльності підприємства.
Основними заходами підвищення ефективності ЗЕД, які обгрунтовуються у дипломному проекті, є пропозиції впровадження вексельного механізму прискорення перетворення дебіторсько-кредиторської заборгованості в грошові кошти при імпортних та експортних операціях АТЗТ компанія «Бастіон».
Пропозиції впровадження вексельного механізму прискорення перетворення дебіторсько-кредиторської заборгованості в грошові кошти при імпортних операціях АТЗТ Компанія «Бастіон» мають мету:
- впровадження вексельного обороту в систему грошових розрахунків підприємства;
- впровадження короткострокового вексельного кредитування (обліку векселів) банками дебіторської заборгованості підприємства, оформленної у вигляді авальованих векселів покупців продукції;
- впровадження вексельного розрахунку з кредиторами переказними век-селями з можливістю обороту на себе при погашенні дебіторської заборгованості за відпущену продукцію дебіторами;
- різкого скорочення строку перетворення дебіторської заборгованості в грошові кошти за допомогою форфейтинг-факторингової схеми обліку векселя в комерційних банках.
Для оптимізації показників схем розрахунків по зовнішньоекономічним торгово-посередницьким операціям АТЗТ компанія «Бастіон» в дипломній роботі пропонується алгоритм управлінського рішення по впровадженню векселів на обох етапах торгово-виробничої операції, графічно відображений схемою на рис.4.1:
- оплата АТЗТ компанія "Бастіон" контракту авальованим векселем (погашення через 80 днів) негайно по факту угоди на поставку імпортної продукції із відповідним зниженням ціни на імпортну продукцію з боку експортера-нерезидента;
- отримання від оптових покупців – дебіторів на вітчизняному ринку авальованих векселів за відпущену продукцію з строком погашення 30 – 60 днів після відвантаження товару;
зарахування отриманих векселів в комерційному банку (вексельний кредит) до строку погашення векселів та отримання оборотних коштів для продовження оборотних циклів підприємства (нові імпортні поставки).
4.2 Ефективність механізму вексельно-форфейтингової розрахункової схеми при імпортних операціях підприємства АТЗТ компанія "Бастіон"
Алгоритм витрат та доходів при розрахунках в зовнішньоекономічних операціях імпорту за механізмом вексельно-форфейтингової операції в розрахунках (мінімальний ризик експортера та відповідне зниження контрактної ціни поставки товарів для імпортера) наведений на схемах рис.4.1 при наступних умовах контракту :
надання імпортером-резидентом авальованого банком-резидентом імпортера простого векселя зі строком пред”явлення до погашення до 80 днів (не більше контрольного строку в 90 днів);
поставка продукції на умовах (СIF) – порт м.Одеса;
форфейтинг (продаж) векселя експортером форфейтинг-банку нерезидента за 80 % від суми на право отримання коштів по строку погашення векселя та заключення з ним договору на інкасування векселя через банк-резидент імпортера.
1) Етап 0 - Заключення зовнішньоекономічного експортного договору;
2) Етапи 1,2 – Авалювання резидентом – імпортером у своєму банку А-резиденту векселя на суму контракту;
3) Етапи 3,4 – Поставка „франко-перевізник” продукції в обмін на авальований вексель (час Т0);
4) Етап 5 - Поставка імпортного контракту на облік в комерційному банку (виконання терміну надходження коштів на рахунок – не більше 90 днів з дня відгрузки продукції);
5) Етап 6 – продаж експортером векселя по форфейтинговій угоді фірмі- форфейтору (банку) та перерахування 80% суми на розрахунковий рахунок експортера;
6) Етап 7 – Заключення форвейтор –фірмою з банком Б – нерезидентом договору на інкасування векселю через банк А – резидент ( Тінкас=Т0+ΔТ1), де DТ1<= 70 днів;
7) Етап 8 – направлення банком Б-нерезидентом інкасової вимоги (з додатком – векселем) в банк А – резидент на сплату коштів за векселем по строку ( Твимог=Тінкас+ΔТ2), де DТ2<= 10 днів;
8) Етап 9,10 – направлення банком А-резидентом повідомлення імпортеру про надходження векселя на оплату та отримання акцепту – згоди імпортера на перерахування коштів з його розрахункового рахунку в банк експортера;
9) Етап 11 – банківський переказ коштів з розрахункового рахунку імпортера в банку А –резиденті на кореспондентський рахунок банку А – резидента в банку Б – нерезиденті ( Ткошти=Твимог+ΔТ3), де DТ3<= 5 днів;
10) Етап 14 – повідомлення в фіскальні органи фактичного строку виконання імпортного контракту.
Основні виграші вексельно - форфейтингової схеми контракту для імпортера :
а) При наданні комерційного кредиту ціна партії імпортуємої продукції з боку експортера формується за принципами ціни при негайній оплаті чи передоплаті плюс надбавки за банківський кредит та страхування операцій на період відстрочки платежу:
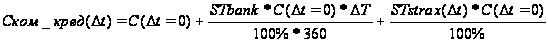 (4.1)
де
 - ціна партії
імпорту при
негайній оплаті;
 -
період часу
комерційного
кредиту по
контракту;
 - річна
процентна
ставка кредитування
банка;

 - страховий
тариф в залежності
від строку
комерційного
кредиту;
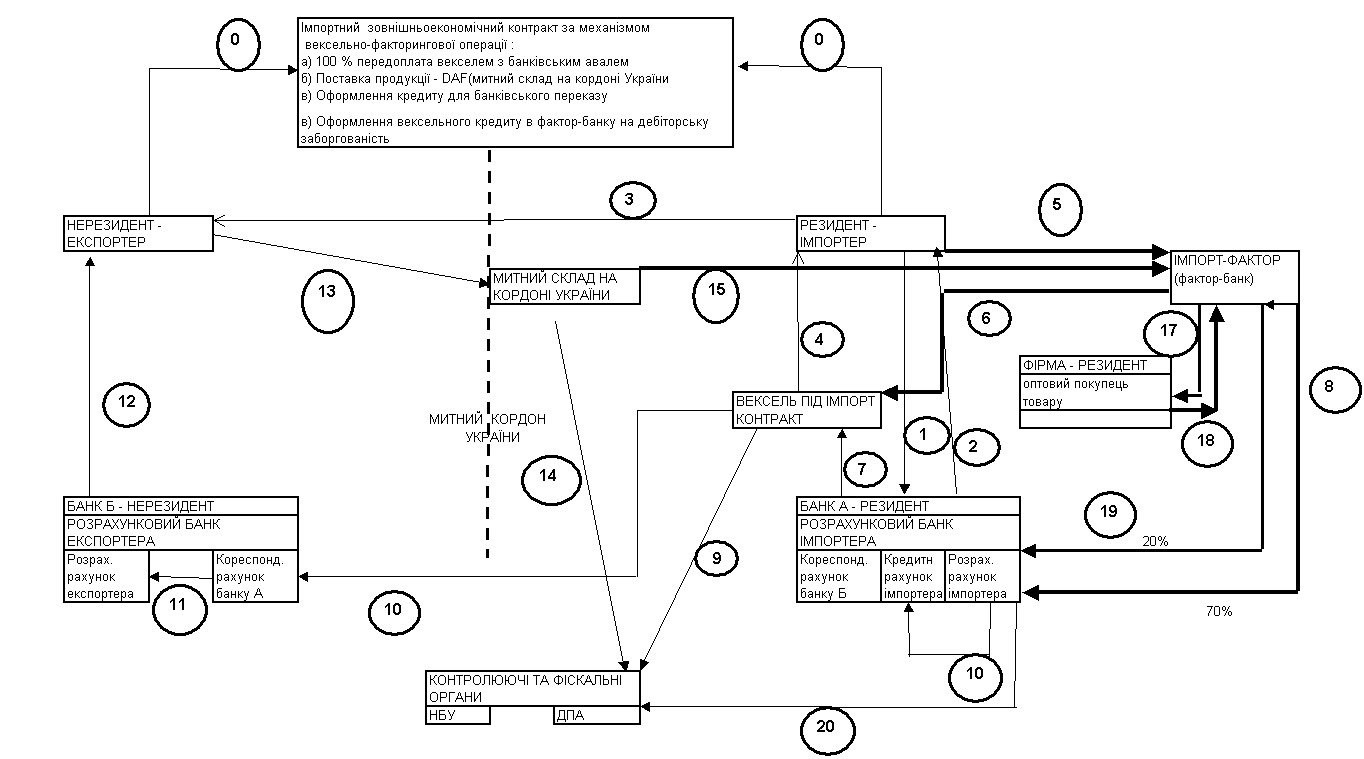 Рис.4.1.
- Послідовність
вексельної
схеми операцій
при імпортному
контракті на
умовах відстрочки
оплати банківського
переказу при
видачі авальованого
векселя (страхування
авалем банку
імпортера)
У випадку, якщо оплата імпортованої партії здійснюється авальованими банком векселями імпортера – резидента на момент поставки імпортованої партії продукції на митний кордон України зі строком погашення Dt, експортер має можливість застосувати тимчасове вексельне перекредитування в банку–нерезиденті під заставу векселів, які обліковуються банком з дисконтом. Возврат суми кредиту експортер поручає за рахунок інкасації авальованих банком-резидентом векселів банком –нерезидентом, який одночасно видає грошовий кредит експортеру негайно по обліку векселів.
Ця операція дозволяє експортеру в контракті йти на зниження ціни поставки партії експортованої продукції за алгоритмом :
ціна партії при негайній оплаті;
ціна банківського кредиту для некомпенсованої частини дисконту врахування векселів в банку-нерезиденті;
ціна страхування для некомпенсованої частини дисконту врахування векселів в банку нерезиденті;
Відношення ціни контракту при використанні описаної вексельної схеми розрахунків між імпортером-резидентом та експортером-нерезидентом до ціни контракту при комерційному кредиті з боку експортера-нерезидента (формула 3.1) розраховується як :
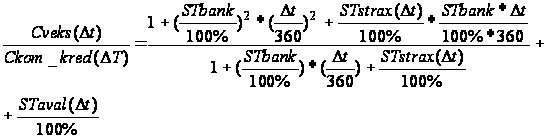 (4.2)
де
 - ставка аваля
векселя імпортера
банком-резидентом;
Формула (4.2) дає можливість при варіації параметрами розрахувати зниження матеріальних витрат імпортера в собівартості, тобто розрахувати можливе підвищення прибутковості від імпортної операції за рахунок застосування векселів в зовнішньоекономічних розрахунках з експортером.
Застосування векселів на другому етапі зовнішньоекономічної операції АТЗТ компанія «Бастіон» – продаж переробленої імпортованої партії риби резидентам в Україні з наданням вістрочки сплати, тобто комерційного кредитування (дебіторська заборгованість) – повинно виконуватися за наступною схемою :
- частина дебіторської заборгованості оформлюється авальованими
векселями дебіторів, що для них мотивується зниженням ціни партії
продукції відносно рівня внутрішнього комерційного кредитування та
компенсації витрат на авалювання векселів;
отримані векселі імпортером враховуються в банку –резиденті та виставляються через нього на інкасацію, при цьому на період погашення векселів банк надає імпортеру грошовий кредит на суму векселів – мінус дисконт врахування векселів;
грошові кошти надходять в активи балансу банка як видача короткострокового кредиту;
дисконт врахування векселю враховується як додаткові витрати імпортера на сплату процентів банку за надання вексельного кредиту та виконання послуг інкасації;
Сума кредиту та сума додаткових витрат розраховуються за формулами :
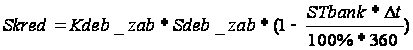 (4.3)
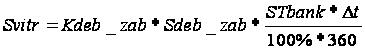 (4.4)
де
 - коефіцієнт
частини дебіторської
заборгованості
 ,
оформленої
у вигляді вексельної
заборгованості;
Для отримання поля можливих управлінських рішень менеджера по зовнішньоекономічним операціям варіації розрахунків в дипломній роботі проведені за програмним комплексом “електронних таблиць” EXCEL-2007 для наступних варіацій параметрів (табл.4.1, 4.2) :
а) строк до погашення векселя – 30,60,90 днів
б) річна кредитна ставка банка – 18%, 22%;
в) ставка страхування – 3%(30днів), 4%(60днів), 5%(90 днів);
г) ставка авалювання векселів – 1%(30днів), 2%(60днів), 3%(90 днів);
д) коефіцієнт вексельного оформлення дебіторської заборгованості – 60%, 70%, 80%;
На основі проведених розрахунків виконувалося моделювання прогнозних балансів та звітів про фінансові результати АТЗТ компанія «Бастіон», за результатами чого розраховувались зміни в показниках діяльності підприємства відносно рівня фактичних показників діяльності без застосування вексельних стратегій в розрахунках у 2007 році.
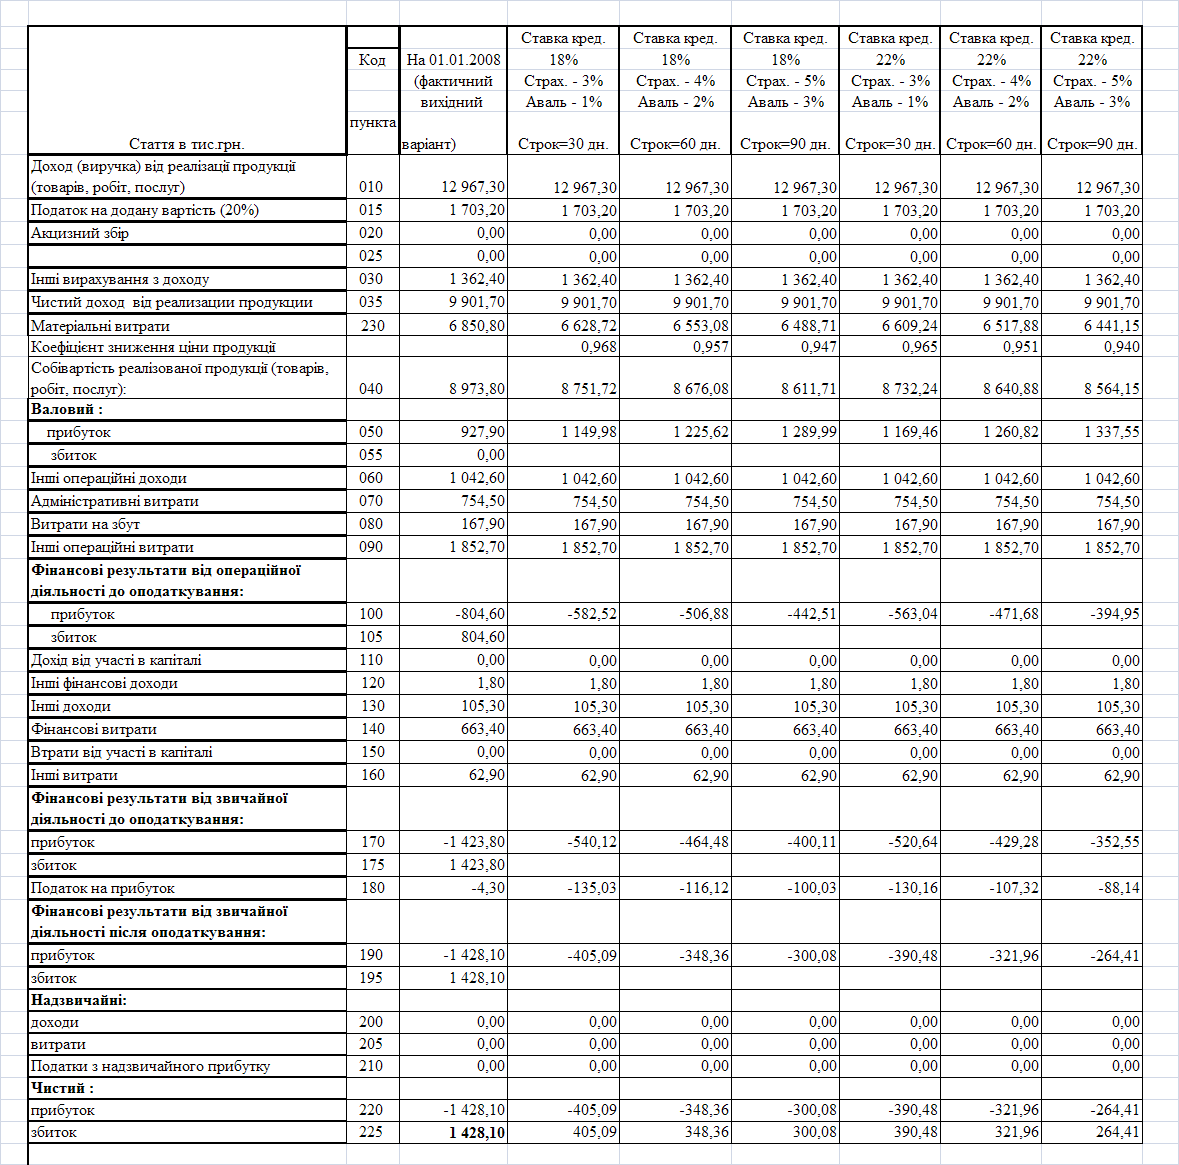
В табл.4.1 наведені результати варіаційних розрахунків прогнозів звіту про фінансові результати АТЗТ компанія «Бастіон» у 2007 році при впровадженні алгоритмів вексельних розрахунків в кредиторській заборгованості (розрахунки з експортерами).
В табл.4.2 наведені результати варіаційних розрахунків прогнозів звіту про фінансові результати АТЗТ компанія «Бастіон» у 2007 році при впровадженні алгоритмів вексельних розрахунків як в кредиторській заборгованості, так і додатково в дебіторській заборгованості (розрахунки з підприємствами резидентами України).
Як видно з аналізу даних розрахунків табл.4.1,4.2 та графіків рис.4.2, 4.3 при запровадженні пропонуємого алгоритму вексельних розрахунків з кредиторами-експортерами та дебіторами – резидентами України:
Таблиця 4.1
Результати модельних розрахунків фінансової ефективності вексельної стратегії розрахунків по кредиторській заборгованості АТЗТ компанія «Бастіон» з кредиторами(зниження ціни виробничої сировини)
Таблиця 4.2
Результати модельних розрахунків фінансової ефективності вексельної стратегії розрахунків по кредиторській заборгованості АТЗТ компанія «Бастіон» з кредиторами та вексельній стратегії розрахунків по дебіторській заборгованості з покупцями-дебіторами (зниження ціни сировини та зростання виручки від реалізації продукції)
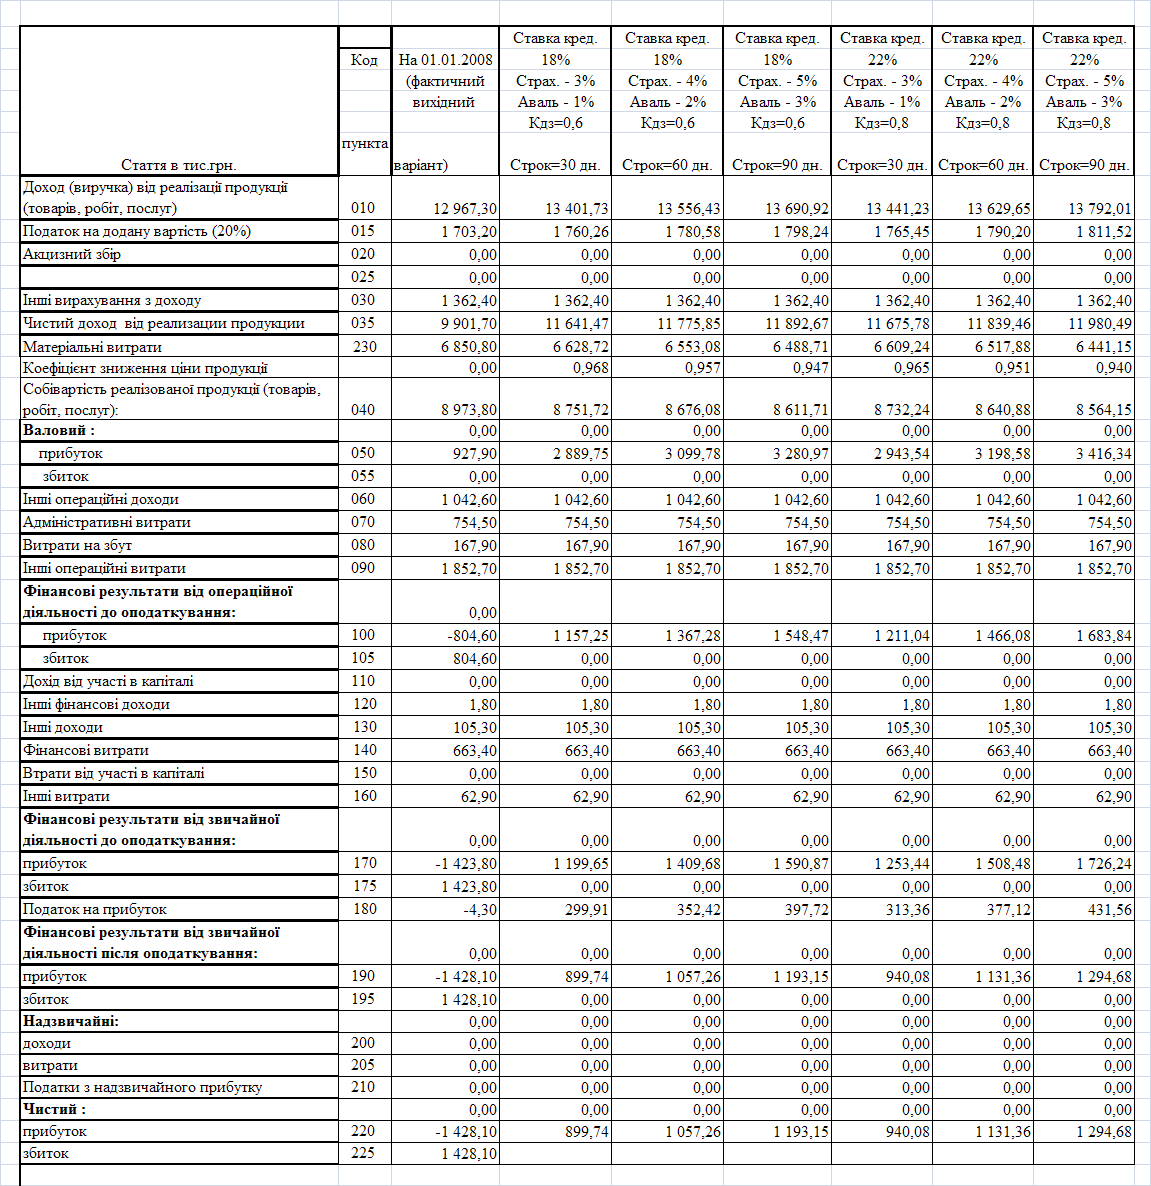
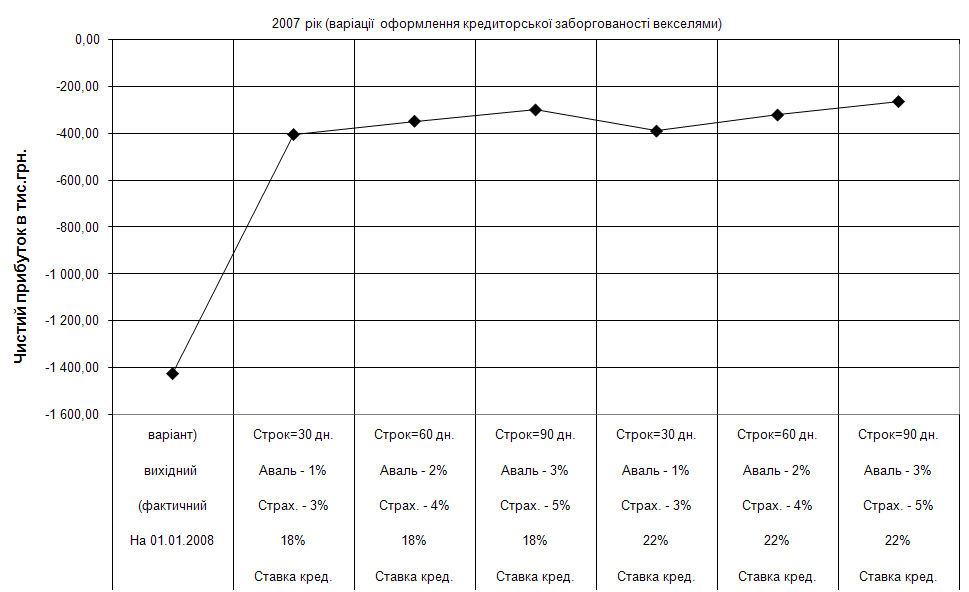
Рис.4.2. Проектне зростання чистого прибутку АТЗТ компанія «Бастіон» при застосуванні вексельної стратегії розрахунків по кредиторській заборгованості (моделювання по результатам 2007 року)
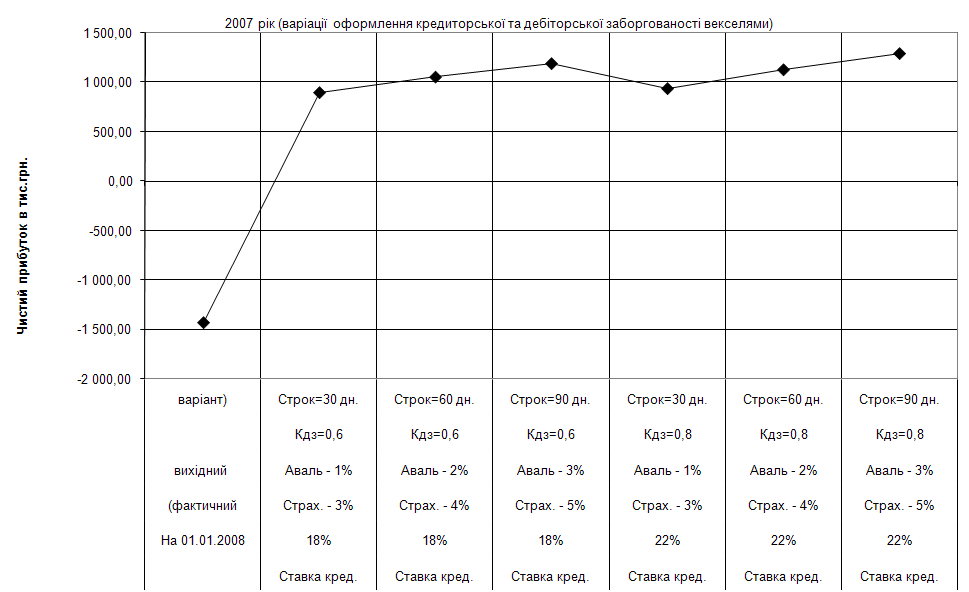
Рис.4.3. Проектне зростання чистого прибутку АТЗТ компанія «Бастіон» при застосуванні вексельної стратегії розрахунків по кредиторській заборгованості та дебіторській заборгованості (моделювання по результатам 2007 року)
коефіцієнт зниження матеріальних витрат в залежності від варіацій параметрів розрахунків знаходиться в діапазоні 0,94 -0,968, тобто загальний виграш на ціні становить 3,2 – 6 %;
за рахунок великого обсягу реалізації таке зниження обсягів матеріальних витрат у приводить до переходу компанії у 2007 році з рівня збитку -1,418 млн.грн. до зони чистого прогнозного прибутку +1,0 –1,3 млн.грн. (в залежності від реалізації параметрів розрахункової зони варіації);
це значно змінює фінансові показники стійкості та платоспромож ності в позитивний бік.
Отримання кредитних грошей та зниження дебіторської заборгованості дозволяє підвищити рівень готівкових грошей в балансі та підвищити показники ліквідності та платоспроможності АТЗТ Компанія "Бастіон". При цьому прогнозний рівень моментальної ліквідності підприємства підвищується з фактичного рівня 2007 року – 0,004 до рівней 0,23 – 0,25, що при нормативному значенні цього показника 0,2-0,35 свідчить про перехід підприємства в зону стійкого запасу моментальної ліквідності та значного підвищення рівня платоспроможності.
4.3 Ефективність механізму вексельно-форфейтингової розрахункової схеми при експортних операціях підприємства АТЗТ компанія "Бастіон"
Пропозиції впровадження вексельного механізму прискорення перетворення дебіторсько-кредиторської заборгованості в грошові кошти при експортних операціях АТЗТ Компанія «Бастіон» мають мету:
- впровадження вексельного обороту в систему експортних грошових розрахунків підприємства;
- зниження цін контракту, оформленого авальованим векселем на 100% суми контракту, що підвищує конкурентоспроможність продуції на експорті;
- впровадження короткострокового вексельного кредитування (обліку векселів) банками дебіторської заборгованості підприємства-нерезидента, оформленної у вигляді авальованих векселів покупців продукції;
- впровадження вексельного розрахунку з кредиторами-резидентами переказними векселями з можливістю обороту на себе при погашенні дебіторської заборгованості за відпущену продукцію дебіторам -резидентам;
- різкого скорочення строку перетворення дебіторської заборгованості в грошові кошти за допомогою форфейтинг-факторингової схеми обліку векселя в комерційних банках.
Для удосконалення ефективності фінансового механізму розрахунків при експортних операціях АТЗТ компанія "Бастіон" у дипломній роботі запропоновано впровадження вексельної схеми розрахунків покупцем-нерезидентом 100% авальованим векселем замість 50% передоплати та його фактор-врахування в комерційному банку - нерезиденті з отриманням до 80% суми готівкових коштів по векселю без очікування повної оплати відгруженої партії.
Схема операцій та грошових потоків при розрахунках в зовнішньоекономічних операціях експорту за механізмом вексельної відстрочки оплати банківського переказу (максимальний ризик експортера) наведений схемами на рис.4.4 при наступних умовах контракту - надання імпортером-нерезидентом авальованого банком імпортера простого векселя зі строком пред”явлення до погашення до 80 днів (не більше контрольного строку в 90 днів) в обмін на документи по відгрузці продукції на умовах EWX – франко-склад експортера на заводі (складі) в Україні;
1) Етап 0 - Заключення зовнішньоекономічного експортного договору;
2) Етапи 1,2 – Авалювання нерезидентом – імпортером у своєму банку векселя на суму контракту;
3) Етапи 3,4 – Поставка „франко-завод” продукції в обмін на авальований вексель (час Т0);
4) Етап 5 - Поставка експортного контракта на облік в комерційному банку (виконання терміну надходження коштів на рахунок – не більше 90 днів з дня відгрузки продукції);
5) Етап 6 – Заключення з банком А – резидентом договору на врахування векеля на фактор-форфейтингових умовах (виплата до 80% готівкою від суми векселя) та договору інкасування векселю через банк Б – нерезидент ( Тінкас= Т0+ΔТ1), де DТ1<= 70 днів;
6) Етап 7 – направлення банком А інкасової вимоги (з додатком – вексе-лем) в банк Б – нерезидент на сплату коштів за векселем по строку ( Твимог= Тінкас+ΔТ2), де DТ2<= 10 днів;
7) Етап 8,9 – направлення банком Б-нерезидентом повідомлення імпортеру про надходження векселя на оплату та отримання акцепту – згоди імпортера на перерахування коштів з його розрахункового рахунку в банк експортера;
8) Етап 10 – банківський переказ коштів з розрахункового рахунку імпортера в банку Б –нерезиденті на кореспондентський рахунок банку А – резидента в банку Б – нерезиденті
( Ткошти=Твимог+ΔТ3), де DТ3<= 5 днів;
9) Етап 11, 12 – перерахування 50% валютних коштів на розрахунковий рахунок експортера та 50% на транзитний рахунок продажу валютної виручки на міжбанківському валютному ринку України
10) Етап 13 – повідомлення в фіскальні органи фактичного строку виконання експортного контракту та обов”язкового продажу 50% валютної виручки на міжбанківському валютному ринку України
11) Етап 14 – Перерахування гривневого еквіваленту 50% проданої валютної виручки на розрахунковий рахунок експортера
( Текспорт=Ткошти+ΔТ4), де DТ4<= 3 днів;
12)Етап15 - Сплата можливих штрафів за порушення строків контракту
13) Етап 16,17 – Надання документі в податкові органи та отримання експортного відшкодування ПДВ (20% від суми експортного контракту)
Основні виграші схеми контракту для експортера (АТЗТ компанія “Бастіон”) :
а) згідно з законодавством отримання авальованого банком-нерезидентом векселя на 100% суму ЗЕД-контракту переводить дебіторську заборгованість підприємства в грошову заборгованість, оскільки вексель є цінним папером, який можна реалізувати на вторинному ринку, або використати, як розрахунковий документ в інших ЗЕД-контрактах;
б) створення можливості зниження конкурентної ціни експортної продукції за рахунок зниження строку грошових розрахунків за експортовану продукцію;
Пропозиції по впровадженню вексельного обігу в зовнішньоекономічній діяльності підприємств основані на умовах нового етапу розвитку вексельних операцій в Україні, згідно якому на сучасному рівні повинно розпочатися виконання виконання банками функцій розрахункових палат [36], призначених згідно зі статтею 38 Уніфікованого закону про переказні векселі та прості векселі (далі - Уніфікований закон) для пред'явлення векселів до платежу [17].
Розрахункова палата для пред'явлення векселів до платежу (далі – розрахункова палата) - будь-яка установа банку, в якій відкритий поточний рахунок платника за векселем[17].
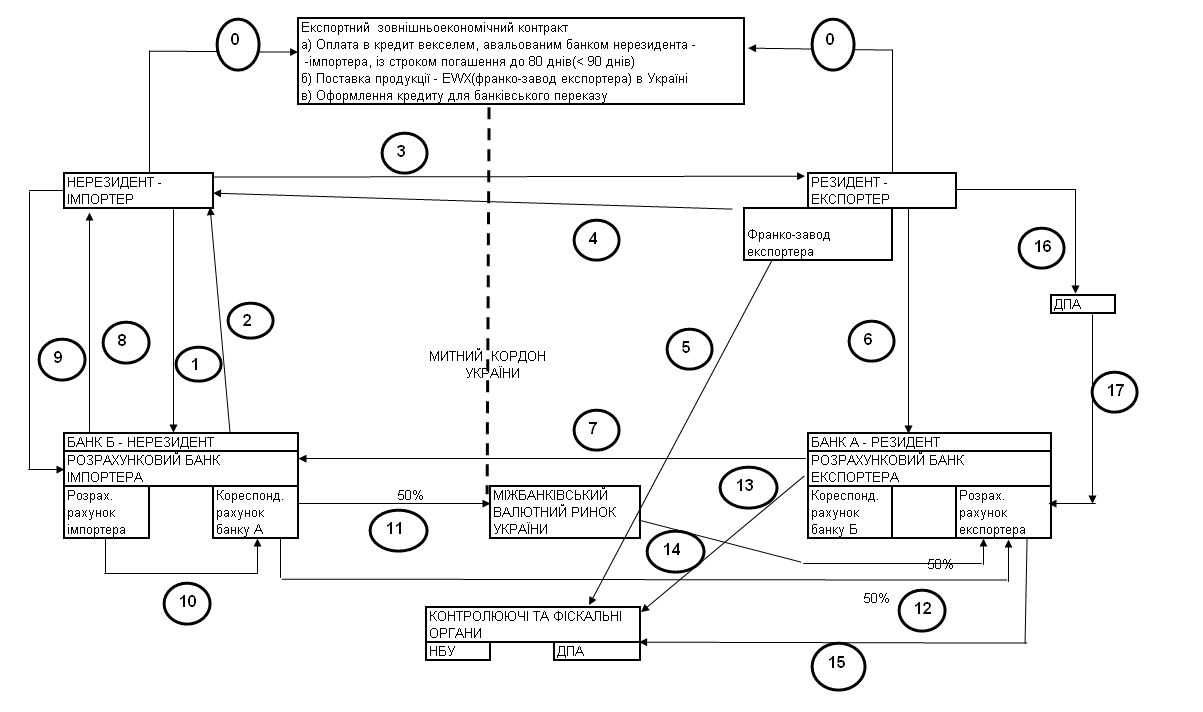
Рис.4.4. Послідовність операцій при експортному контракті на умовах відстрочки оплати банківським переказом при видачі авальованого векселя (страхування авалем банку імпортера)
Установи банків можуть сприяти інформуванню векселедержателів про свою змогу виконувати функції розрахункової палати для пред'явлення векселів до платежу щодо окремих платників за векселями.
У разі надходження до установи банку письмового запиту від особи, яка стверджує (і може підтвердити це документально), що є векселедержателем певних векселів, установа банку зобов'язана протягом двох робочих днів надати письмове підтвердження про можливість виконання нею функцій розрахункової палати лише в разі наявності договору (окремого або включеної умови до договору про розрахунково-касове обслуговування) між клієнтом (платником за векселем) і установою банку про можливість підтвердження нею свого статусу розрахункової палати в разі звернень держателів векселів.
Відповідно до статті 38 Уніфікованого закону пред'явлення векселя в розрахункову палату є рівнозначним пред'явленню його до платежу [17].
АТЗТ компанія «Бастіон» при проведенні вексельних операцій має врахувати наступні особливості законодавчого поля, що склалися в Україні:
1. Міжнародний рух векселів в Україні законодавчо неврегульований, тому ці операції виконуються тільки через офіційні представництва українських підприємств в іноземних країнах, які не мають права відкривати банківські рахунки в банках-нерезидентах без індивідуальної ліцензії Національного банку України.
2. Для України відсутній законодавчий термін “ зовнішньоекономічний вексель” та правила його обігу, тому підприємства використовують для міжнародного вексельного обігу приєднання України згідно з Законом України “Про обіг векселів в Україні” [9] до міжнародного документу “Женевская Конвенция, устанавливающая единообразный закон о переводном и простом векселе (1930)” [17].
3. Оскільки в Законі України “Про обіг векселів в Україні” [9] встановлено, що векселі в Україні можуть бути емітовані підприємствами тільки під реальну кредиторську заборгованість, не визначений контрольний інститут та порядок єдиний центр реєстрації емітованих внутрішніх та зовнішньоекономічних векселів, що створює перешкоди на шляху їх впровадження в міжнародних розрахунках.
4. Комерційні банки України не мають розробленої та зареєстрованої в Міністерстві юстиції інструкції по порядку акцептування, опротестування, прийняття до сплати та врахування міжнародних векселів, оскільки гривня є неконвертованою валютою з валютним режимом операцій, встановленим Декретом Кабінету Міністрів України «Про систему валютного регулювання і валютного контролю” [16].
5. На стадії концептуального декларування з 2001 року знаходиться створення в Україні загальнодержавних вексельних розрахункових палат (“ Про затвердження Положення про розрахункові палати для пред'явлення векселів до платежу» // Постанова Правління Національного банку України від 25 вересня 2001 року N 403 [36]), які повинні були проводити операції аналогічно міжнародним операціям з пластиковими платіжними картками, тобто мати центри авторизації та виконання операцій з “електронною копією” векселя, маючого “електронний захисний підпис”.
6. Оскільки вексельна форма розрахунків має виключно безготівковий характер, розробка її “електронного” документообігу як форми міжнародних розрахунків має виключно актуальний характер, оскільки дозволяє використати відпрацьовану технологію “електронного” грошового обігу через кореспондентські рахунки банків для створення систем управління векселями, аналогічно системам віддаленного “електронного” управління “Клієнт-банк”, аналогічно “електронним депозитаріям” державних цінних паперів в