Зовнішньоекономічна діяльність та її вплив на ефективність діяльності підприємств харчової промисловості на прикладі рибопереробного підприємства АТЗТ компанія "Бастіон"
харчова промисловість України разом характеризується постійним позитивним сальдо зовнішньоекономічної торгівлі, обсяг експорту у 2006 -2007 роках становить 154% від обсягу імпорту харчових продуктів;
питома вага експорту продукції харчової промисловості в загальному обсягу експорту зовнішньої торгівлі України становить 11,84 % у 2003 році та дещо зростає до рівня 12,30 % у 2007 році;
питома вага імпорту продукції харчової промисловості в загальному обсягу імпорту зовнішньої торгівлі України становить 9,44 % у 2003 році та знижується до рівня 6,60 % у 2007 році;
загальний щорічний обсяг експорту продукції рибної галузі харчової промисловості в зовнішній торгівлі України знизився з рівня 11,4 млн.дол.США у 2003 році до рівня 5,03 млн.дол.США у 2007 році (3 квартали), загальний щорічний обсяг імпорту продукції рибної галузі харчової промисловості в зовнішній торгівлі України зріс з рівня 88,4 млн.дол.США у 2003 році до рівня 362,0 млн.дол. США у 2007 році (3 квартали),
рибна галузь харчової промисловості України характеризується великим значенням негативного сальдо зовнішньоекономічної торгівлі, при цьому обсяги експорту рибної продукції знизились за 5 років практично в 2 рази, а обсяги імпорту рибної продукції за 5 років зросли практично в 4 рази, відносна частка експорту займає всього 1,6% від обсягу імпорту рибної продукції;
питома вага експорту продукції рибної галузі харчової промисловості в загальному обсягу експорту зовнішньої торгівлі України становить 0,05 % у 2003 році та зменшується майже в 3,5 рази до 0,013 % у 2007 році;
питома вага імпорту продукції рибної галузі харчової промисловості в загальному обсягу імпорту зовнішньої торгівлі України становить 0,384 % у 2003 році та зростає майже в1,9 раза до 0,668 % у 2007 році;
До початку 90-х рр. 20 сторіччя за рівнем споживання рибопродуктів Україна в складі Радянського Союзу займала одне з ведучих місць у світі. Фактичне споживання на душу населення в 1985 р. складало 21,9 кг/рік, у тому числі риби – 16,3 кг, оселедця – 0,8 кг, рибних консервів – 4,8 кг. На початку 90-х рр. споживання риби значно знизилося, що порозумівалося зниженням вилову риби і виробництва рибної продукції в Україні після перерозподілу риболовного флоту СРСР та квотних джерел рибної сировини між самостійними державами СНД. Крім того, у 90-і рр. почав стрімко рости неконтрольований комерційний експорт риби і морепродуктів з країн СНД, на яких критично знизилась купівельна спроможність населення, що, в подальшому, привело до виникнення дефіциту рибної сировини в Україні та сусідній РФ, росту імпорту і значному підвищенню вартості рибної продукції в роздрібній торгівлі.
У сучасній Україні, після падіння середньодушевого споживання риби до рівня нижче 5 кг/рік у середині 90-х років 20 сторіччя, в результаті масової імпортної діяльності середньодушеве споживання риби і морепродуктов не перевищує 10 -11 кг у рік. Це більш ніж удвічі нижче міжнародної медичної норми, що складає 23,7 кг на людину і нижче обсягу споживання в багатьох країнах світу. Так, в Іспанії споживання риби і рибопродуктов складає 38 кг на людину в рік, у Португалії – 48 кг/рік, у Японії – 60 кг/рік. Фахівці галузі не прогнозують росту споживання риби, пояснюючи це низьким платоспроможним попитом населення, що недозволяє в 2-3 рази підняти обсяги імпорту риби в Україну.
Рибна промисловість України у 2007 році характеризується наступними показниками:
- Загальне споживання рибопродуктов в Україні — 600 тис.т у рік;
- Чистий імпорт — 350 тис.т (з них 180 тис.т — з Норвегії);
- Чистий експорт – 5,5 тис.т (холоднозаморожена переробка прісноводної та морської риби, вирощеної в аквакультурі);
- Нелегальний ввіз — близько 120 тис.т у рік;
- Власне український вилов складає не більш 30 тис.т у рік, інша продукція може вважатися української лише номінально — вилов виконується на судах, що ходять під українським прапором;
- 20 років тому (1986 рік) вилов, переробка і збут в УРСР складав 750 тис.т рибопродукції на рік, що технічно забезпечувалося власними виробничими потужностями України.
РОЗДІЛ 3 АНАЛІЗ ВПЛИВУ ЗОВНІШНЬОЕКОНОМІЧНОГО СЕГМЕНТУ НА ЕФЕКТИВНІСТЬ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА АТЗТ КОМПАНІЯ "БАСТІОН" ЗА 2002 - 2007 РОКИ
3.1 Характеристика підприємства АТЗТ компанія "Бастіон" та його зовнішньоекономічної діяльності
Акціонерне товариство закритого типу компанія "Бастіон" є найбільшим на Україні підприємством по переробці прісноводної риби, а у відношенні переробки судака - лідером на ринку України [105]. В додатку А наведено основні реєстраційні характеристики АТЗТ компанія «Бастіон», в додатку Б – баланси та звіти про фінансові результати діяльності підприємства за 2002 – 2007 роки.
АТЗТ компанія "Бастіон" поставляє продукцію підприємствам оптової і роздрібної торгівлі і компаніям-імпортерам у Канаді, США, Росії, Польщі, Естонії, Литві, Латвії, а так само має дозвіл на експорт у Румунію, Чехію, Швейцарію, Угорщину, Ізраїль і Болгарію.
В даний момент компанією ведеться активна робота, метою якої є проходження процедури атестації виробництва відповідно до вимог директив ЄС і одержання дозволу на постачання продукції компанії "Бастіон" у всі країни ЄС.
На внутрішньому ринку України АТЗТ компанія "Бастіон" самостійно не торгує, для продажу продукції в Україні була створена фірма "Бастіон плюс", яка має ексклюзивне право на продаж продукції АТЗТ компанія «Бастіон» на території України.
Щорічно компанія переробляє близько 1 900-2 100 тонн судака (основного продукту), близько 200-300 тонн окуня.
АТЗТ компанія «Бастіон» використовує прісноводну рибну сировину як українського походження, так і імпортуєму з Росії та Балтії через оптових посередників в Україні. Завдяки наявності різних джерел сировини, компанія має можливість пропонувати свіжого і свіжомороженого судака одинадцять місяців на рік.
Аналіз схем експортних та імпортних операцій АТЗТ компанія "Бастіон" у 2004 - 2007 рр. в дипломному дослідженні проводився методом відновлення умов зовнішньо-економічних контрктів за даними ВМД – декларацій (приклад для 2007 року наведений в табл.Г.1(експорт), Г.2(імпорт) Додатку Г та в табл.Г.3- Г.5 додатку Г для 2004 -2006 років).
Основними типовими експортними операціями АТЗТ компанія "Бастіон" в 2007 році були - експорт свіжомороженої прісноводної риби з районів Азовського моря та річок України в Литву та США за наступними умовами (табл.Г.1 Додатку Г):
а) 26.01.2007 - Контракт на поставку свіжомороженої риби на адресу фірми «UNILOGO» LLC ( в США через Литву):
1. Продукція – філе окуня морожене без додавання цукру,солі та перцю без шкіри, розмір 1-3 унції;
2. Поставка – доставка на автомобільному транспорті – контейнеровозі (рефрижераторі) в морский порт в Литві, перегрузка в порту морського контейнера- рефрижератора, доставка в порт США;
3. Партія поставки – 84 коробки по 5 кг;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в порту доставки в США, перерахування 10% суми на протязі 3-х банківських днів після приймання продукції на складі в США;
5. В ціну продукції експортера входять витрати експортера на фрахт контейнерів та страхування на шляху до порту в США без сплати митних платежів (умови поставки - CIP за ІНКОМТЕРМС – 2000 [19])
б) 03.08.2007 - Контракт на поставку свіжомороженої риби на адресу фірми «TIGERTRADES ASSOCIATE INC.» (США):
1. Продукція:
1.1) Філе судака морожене 2060кор.х5,00кг-.ДСТУ 4379-2005 Виробник АТЗТ Компанія 'Бастіон' Україна2.Пакування- картоні ящики 2060шт. 3.1 HLXU6768889
1.2) Філе окуня морожене 84кор х 5кг. ДСТУ 4379-2005 Виробник АТЗТ Компанія 'Бастіон' Україна2.Пакування- картоні ящики 84шт. 3.1 HLXU6768889
2. Поставка – загрузка на складі підприємства на автомобільний транспорт – контейнеровоз(рефрижератор), доставка франко – перевізником із Дніпропетровська в США;
3. Партія поставки – 2060 +84 коробок по 5 кг;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в м.Дніпропетровську, 10% суми на протязі 3-х банківських днів після приймання продукції на складі в м.Дніпропетровську;
5. В ціну продукції експортера входять витрати експортера на загрузку контейнерів та експортні митні платежі (умови поставки - FCA за ІНКОМТЕРМС –2000 [19])
в) 09.10.2007 - Контракт на поставку свіжомороженої риби на адресу фірми «TIGERTRADES ASSOCIATE INC.» (США):
1. Продукція: Філе судака морожене 2200кор.х5,00кг-.ДСТУ 4379-2005 Виробник АТЗТ Компанія 'Бастіон' Україна2.Пакування- картоні ящики 2200шт. 3.1 CRXU 6805593
2. Поставка – загрузка на складі підприємства на автомобільний транспорт – контейнеровоз(рефрижератор), доставка франко – перевізником із Дніпропетровська в США;
3. Партія поставки – 2200 коробок по 5 кг;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в м.Дніпропетровську, 10% суми на протязі 3-х банківських днів після приймання продукції на складі в м.Дніпропетровську;
5. В ціну продукції експортера входять витрати експортера на загрузку контейнерів та експортні митні платежі (умови поставки - FCA за ІНКОМТЕРМС –2000 [19])
г) 20.11.2007 - Контракт на поставку свіжомороженої риби на адресу фірми «TIGERTRADES ASSOCIATE INC.» (США):
1. Продукція: Філе судака морожене ДСТУ 4379-2005 1-2 унц 15ящ х5кг-75кг,2-4унц.173ящ.х5кг-865кг,4-6унц.502ящ.х5кг-2510кг,6-8унц.775ящ. х5кг -3875кг, 8-10унц. 466ящ.х5кг-2330кг,10-12унц.249ящх5кг, -1245кг,12-14унц.120ящ.х5кг-600кг.
2. Поставка – загрузка на складі підприємства на автомобільний транспорт – контейнеровоз(рефрижератор), доставка франко – перевізником із Дніпропетровська в США;
3. Партія поставки – 15+173+502+775+466+249+120 коробок по 5 кг;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в м.Дніпропетровську, 10% суми на протязі 3-х банківських днів після приймання продукції на складі в м.Дніпропетровську;
5. В ціну продукції експортера входять витрати експортера на загрузку контейнерів та експортні митні платежі (умови поставки - FCA за ІНКОМТЕРМС –2000 [19])
Основними типовими імпортними операціями АТЗТ компанія "Бастіон" у 2006 - 2007 році були (таблиця Г.2 додатку Г):
імпорт свіжомороженої морської та океанської риби з районів Східної Азії та Південної Америки за наступними умовами:
а) 18.09.2007 - Контракт на поставку свіжомороженої риби фірмою «DALIAN HAIFENGLONG SEAFOODS CO/LTD» (Китай):
1. Продукція :
1.1) Філе рибне морожене без додання цукру, солі та перцю: філе минтаю морожене (THERAGRA CHALCOGRAMMA) без шкіри розмір 6-8 унций,8oz унций-18000кгВиробник-"DALIAN HAIFENGLONG SEAFOODS CO.,LTD" Китай.
1.2) Філе рибне морожене без додання цукру, солі та перцю: філе хека(мерлузи)морожене (MERLUCCIUS) зі шкірою розмір 6-8 унций,8oz унций-7000кг Виробник-"DALIAN HAIFENGLONG SEAFOODS CO.,LTD" Китай.
2. Поставка – в морский порт м.Одеса в морському контейнері- рефрижераторі, перегрузка в порту на автомобільний транспорт – контейнеровоз(рефрижератор), доставка з м.Одеси на склад –холодильник фірми в м.Дніпропетровськ;
3. Партія поставки – 18 +7 тон;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в м.Одеса, перерахування 10% суми на протязі 3-х банківських днів після приймання продукції на складі в м.Дніпропетровську;
5. В ціну продукції експортера входять витрати експортера на фрахт контейнерів та страхування на шляху до порту м.Одеса (умови поставки - CIP за ІНКОМТЕРМС –2000 [19])
б) 07.04.2006 - Контракт на поставку свіжомороженої риби фірмою «ALL ROUND TRADIN LIMITED» (Аргентина):
1. Продукція – Тушка хека / hubbsi/ свіжеморожена, морської заморозки випотрошений,без голови,без хвоста розмір 121-200гр.-230 картоних кор. розмір 70-120гр,-1249 картоних кор.
2. Поставка – в морский порт м.Іллічівськ в морському контейнері-рефрижераторі, перегрузка в порту на автомобільний транспорт – контейнеровоз(рефрижератор), доставка з м.Одеси на склад –холодильник фірми в м.Дніпропетровськ;
3. Партія поставки – 26,95 тон;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в м.Одеса, перерахування 10% суми на протязі 3-х банківських днів після приймання продукції на складі в м.Дніпропетровську;
5. В ціну продукції експортера входять витрати експортера на фрахт контейнерів та страхування на шляху до порту м.Одеса (умови поставки - CIP за ІНКОМТЕРМС –2000 [19])
в) 15.06.2006 - Контракт на поставку свіжомороженої риби фірмою «LIAONING WANRONG TRADING CO.LTD» (Китай):
1. Продукція – Філе мінтая морожене без шкіри ,без кісток , 20% кригі розмір 4-6 унциі -2600 картоних кор. Виробник Dalian Dongii Foodstuff Co.LTD Китай, Пакування-картоні коробки-2600шт.
2. Поставка – в морский порт м.Одеса в морському контейнері- рефрижераторі, перегрузка в порту на автомобільний транспорт – контейнеровоз(рефрижератор), доставка з м.Одеси на склад –холодильник фірми в м.Дніпропетровськ;
3. Партія поставки – 26 тон;
4. Форма оплати – авансовий банківський переказ 50% суми, перерахування 40% суми на протязі 3-х банківських днів після проходження митного контролю в м.Одеса, перерахування 10% суми на протязі 3-х банківських днів після приймання продукції на складі в м.Дніпропетровську;
5. В ціну продукції експортера входять витрати експортера на фрахт контейнерів та страхування на шляху до порту м.Одеса (умови поставки - CIP за ІНКОМТЕРМС –2000 [19])
Аналіз географії та структури експорту АТЗТ компанія "Бастіон" у 2004-2007 рр. показав, що:
- обсяги експорту риби знижуються з рівня 3,777 млн.грн. у 2004 році до мінімума 0,539 млн.грн. у 2006 році та знову зростають до рівня 1,740 млн.грн. у 2007 році;
- експорт філе судака у 2004 -2007 роках виконувався виключно в компанії США (напряму чи через порти Литви);
- експорт філе окуня малими партіями здійснювався виключно в США;
- у 2006 -2007 роках в експорті присутні нетипові товари (металеві шлами та труби), які отримані підприємством за бартерними угодами в Україні.
Аналіз географії та структури імпорту АТЗТ Компанія «Бастіон» у 2004 -2007 роках показав, що:
- у 2004 році основний імпорт приходився на Польщу та Німеччину (поставки технологічних пристроїв та запасних частин для ліній рибо переробки);
- у 2005 році вперше в імпорті надішла партія мороженої риби з Кітаю (на суму 198 тис.грн.);
- у 2006 році весь імпорт складався з надходження мороженої риби з Аргентини та Кітаю (на суму 373 тис.грн.)
- у 2007 році весь імпорт складався виключно з надходження мороженої риби з Китаю (на суму 369 тис.грн.)
Таким чином, в зовнішньоекономічних операціях імпорту АТЗТ компанія "Бастіон" використовує ризикові форми оплату у вигляді:
передоплати банківським переказом 50% суми контракту;
очікування виконання експортером - нерезидентом відгрузки передоплаченої партії мороженого філе риби через 10 днів після надходження суми передоплати (до 2 днів), яка виконується митним оформленням та передачею партії риби транспортному перевізнику для транспортування із Східної Азії в Україну морським рефрижератором (номінальний строк транспортування – 15 днів);
сплату 2-ї частини контракту - 50% на протязі 3-х днів після повідомлення про відгрузку партії риби експортером, тобто також і при умовах ненадходження імпортуємої риби в Україну через 15 днів після документального відвантаження.
Така схема імпортного зовнішньоекономічного контракту задовольняє експортера-нерезидента, але має декілька основних ризиків для АТЗТ компанія "Бастіон" [85]:
Невідгрузку передоплаченої партії риби експортером-нерезидентом на протязі 10 днів після надходження 50% передоплати;
Ненадходження документально відвантаженої партії риби на протязі 15-ти днів та додаткову оплату другої частини контракту - 50% без фактичного отримання сплаченої партії риби, тобто перехід на схему 100% передоплати банківським переказом;
Ненадходженням 100% передоплаченої партії риби на протязі 90 днів після оплати (загублення грузу, викрадення грузу, кримінальна імітація відвантаження грузу експортером) та застосування до АТЗТ компанія "Бастіон" заходів впливу контрольними установами України за порушення валютного законодавства;
Можливість зриву строків поставок на внутрішній ринок передоплачених авансом партій переробленої імпортної риби за довгостроковими контрактами з оптовиками-резидентами та супермаркетами.
У підприємства АТЗТ компанія "Бастіон" існує тривалий в часі касовий розрив готівкових коштів, оскільки між строком передоплати та фактичним строком поставки імпортної партії риби з Східної Азії існує практично 25 - 30 днів, коли готівкові кошти витрачені, а при відсутності фактичної поставки неможливо брати авансову передоплату по внутрішнім контрактам на поставку переробленої риби в Україні.
3.2 Аналіз ефективності ЗЕД на підприємстві АТЗТ компанія "Бастіон"
3.2.1 Економічна діагностика фінансового стану підприємства АТЗТ компанія "Бастіон" та оцінка ефективності впливу ЗЕД на результати господарської діяльності
Ефективність діяльності підприємства оцінюється наступними основними показниками:
- рівень рентабельності власного капіталу та позитивна динаміка його росту;
- рівень рентабельності активів підприємства та позитивна динаміка його росту;
- стійкий фінансовий стан, високий рівень ліквідності та платоспроможності підприємства;
- позитивна динаміка зростання валового доходу від реалізації продукції, валюти балансу, прибутку та власного капіталу.
Аналіз динаміки і структури майна (активів) підприємства дозволяє встановити розмір абсолютного і відносного приросту або зменшення всього майна підприємства або його видів. Стабільність фінансового стану підприємства залежить від правильності та доцільності вкладення фінансових ресурсів у активи, тому для його оцінки необхідно вивчити передусім склад, структуру майна та джерел його утворення, а також причини зміни складу майна та джерел його утворення.
В табл. В.1 Додатку В наведені результати горизонтального та вертикального аналізу складу і структури майна підприємства АТЗТ компанія "Бастіон" у 2002 –2007 роках (обробка даних Додатка Б [105]).
Як показує аналіз даних табл.В.1 склад та структура майна АТЗТ компанія "Бастіон" у 2002 – 2007 роках характеризується наступними показниками:
- абсолютна валюта баланса підприємства зросла з рівня 6 721 тис.грн. у 2002 році до рівня 16 419 тис.грн. 2007 році, динаміка її росту характеризується:
а) негативним ланцюговим убутком -2,41% у 2003 році;
б) незначним позитивним ланцюговим прирістом +0,52% у 2004 році;
в) значним позитивним ланцюговим прирістом +26,76% у 2005 році;
г) значним позитивним ланцюговим прирістом +23,53% у 2006 році;
д) значним позитивним ланцюговим прирістом +59,06% у 2007 році, що вдвічі перевищує темп приросту валюти балансу у 2005 –2006 роках.
Важливим етапом аналізу фінансового стану підприємства є зіставлення темпів приросту активів з темпами приросту фінансових результатів - виторгу або прибутку від реалізації продукції (див.табл.В.2 Додатку В).
Так система стійкого розвитку підприємства (у світовій практиці “золоте правило економіки підприємства”) оцінюється співвідношенням темпів росту абсолютних рівнів балансового прибутку (ТРБ), обсягу реалізації продукції (ТN) та суми активів балансу (ТВ) [69]:
ТРБ>TN>TB>100% (3.1)
На аналізованому підприємстві АТЗТ компанія "Бастіон" у 2002 – 2007 роках співвідношення “золотого правила” становлять (табл.В.2 Додатку В):
а) 2003 рік
-73,21% > 78,4% > 97,51% > 100% - не виконуються 3 умови
б) 2004 рік
146,12% > 195,78% > 100,52% > 100% - не виконується 1 умова
в) 2005 рік
59,86% > 136,28% > 126,76% > 100% - не виконується 1 умови
г) 2006 рік
-100,0% > 52,53% > 123,52% > 100% - не виконуються 2 умови
д) 2007 рік
-100,0% > 109,1% > 159,06% > 100% - не виконуються 2 умови
Тобто, умови “золотого правила економіки підприємства” в АТЗТ компанія "Бастіон" у 2002 –2007 роках не виконуються, враховуючи також, що у 2002-2003 та 2006 -2007роках діяльність підприємства – збиткова.
Матеріально- технічна основа процесу виробництва на підприємстві – це основні виробничі фонди. Основними характеристиками стану основних засобів на підприємстві є:
коефіцієнт зносу основних засобів;
коефіцієнт придатності основних засобів;
коефіцієнт оновлення основних засобів;
коефіцієнт вибуття основних засобів.
У табл. В.3 Додатку В наведений аналіз стану основних засобів АТЗТ компанія "Бастіон" у 2002 –2007 роках.
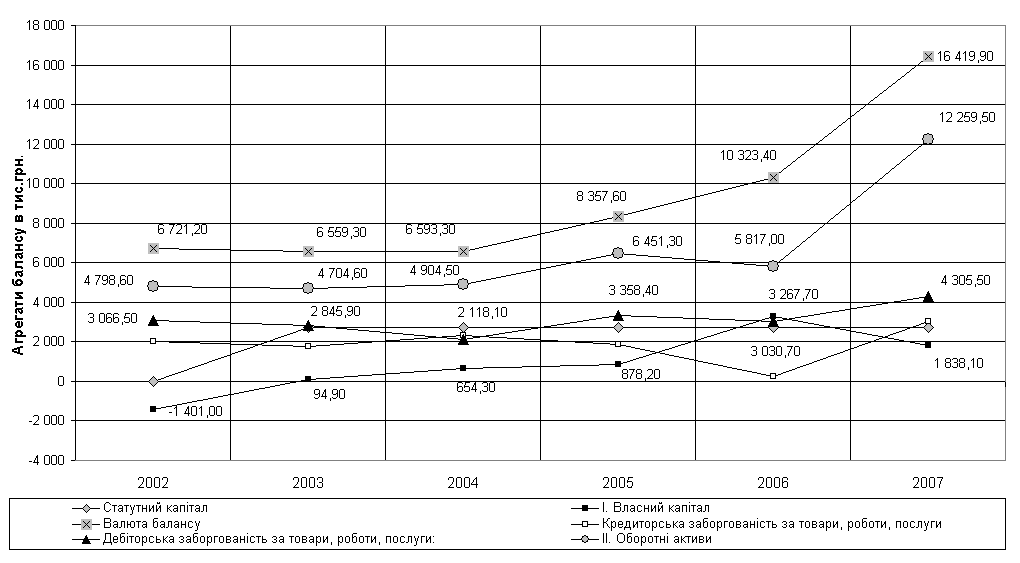
Рис.3.2. - Динаміка абсолютних змін основних статей активів та пасивів балансу АТЗТ компанія "Бастіон" у 2002 –2007 роках
Як показує аналіз результатів, наведних в табл.В.3 Додатку В, на підприємстві АТЗТ компанія "Бастіон" на протязі 2002 –2007 років підтримується високий коефіцієнт придатності основних засобів на рівні 82,5 – 64,0 % за рахунок своєчасного оновлення основних засобів замість вибувших з експлуатації, особливе оновлення на 69,4% відбулося у 2006 році.
У першу чергу фінансовий стан підприємства оцінюється його фінансовою стійкістю та платоспроможністю. Платоспроможність відображає здатність підприємства платити за своїми боргами та зобов’язаннями за конкретний період часу. Умови достатності дотримуються тоді, коли підприємство платоспроможне у часі, тобто має стійку здатність відповідати за своїми боргами у будь-який момент часу [68].
Під фінансовою стійкістю слід розуміти його платоспроможність у часіз дотриманням умови фінансової рівноваги між власними та позиковими коштами. Фінансова рівновага являє собою таке співвідношення власних і позикових коштів, коли за рахунок власних коштів повністю погашаються колишні і нові борги. Фінансова рівновага у часі забезпечується ліквідністю балансу, яка визначається як ступінь покриття зобов’язань підприємства його активами, строк перетворення яких на гроші відповідає строкові погашення зобов’язань.
Узагальнюючим показником фінансової стійкості є надлишок (нестача) джерел засобів для формування запасів. Як джерела для формування запасів розглядаються: власний капітал і резерви; довгострокові зобов'язання; короткострокові кредити.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
В Додатку А наведені алгоритми розрахунку відносних показників фінансової стійкості та ліквідності підприємства, які розраховуються на базі інформації з звітних форм “Баланс підприємства” [54] та “Звіт про фінансові результати” [55].
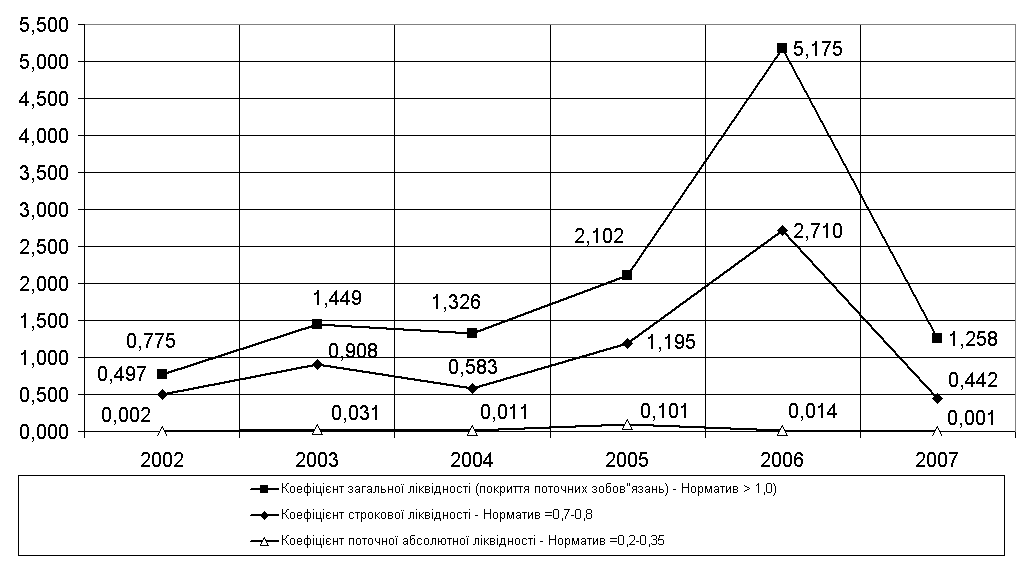
Рис.3.3. – Динаміка показників ліквідності в АТЗТ компанія "Бастіон" у2002 – 2007 роках
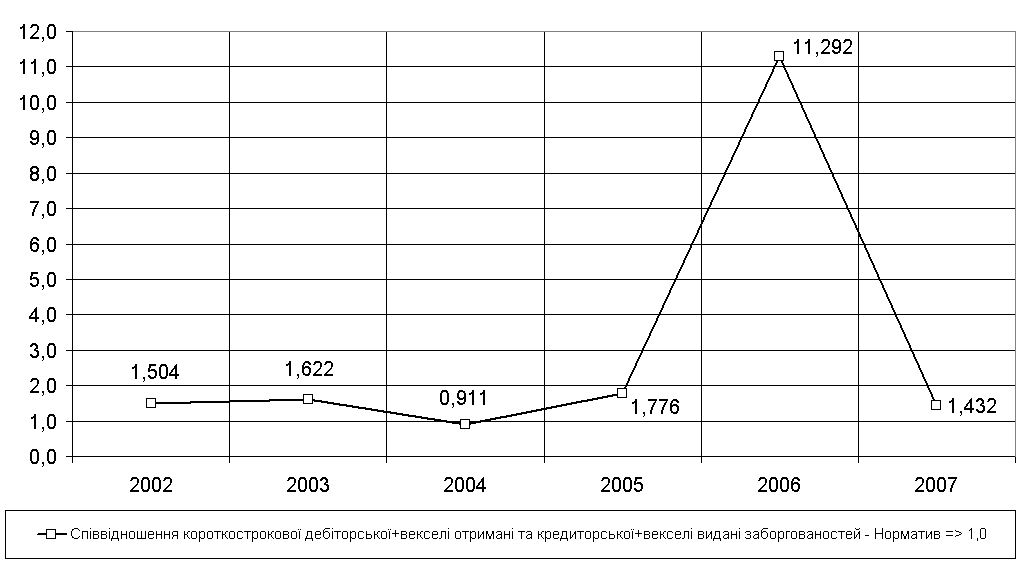
Рис.3.4. – Динаміка показника співвідношення дебіторської до кредиторської заборгованості в АТЗТ компанія "Бастіон" у 2002 – 2007 роках
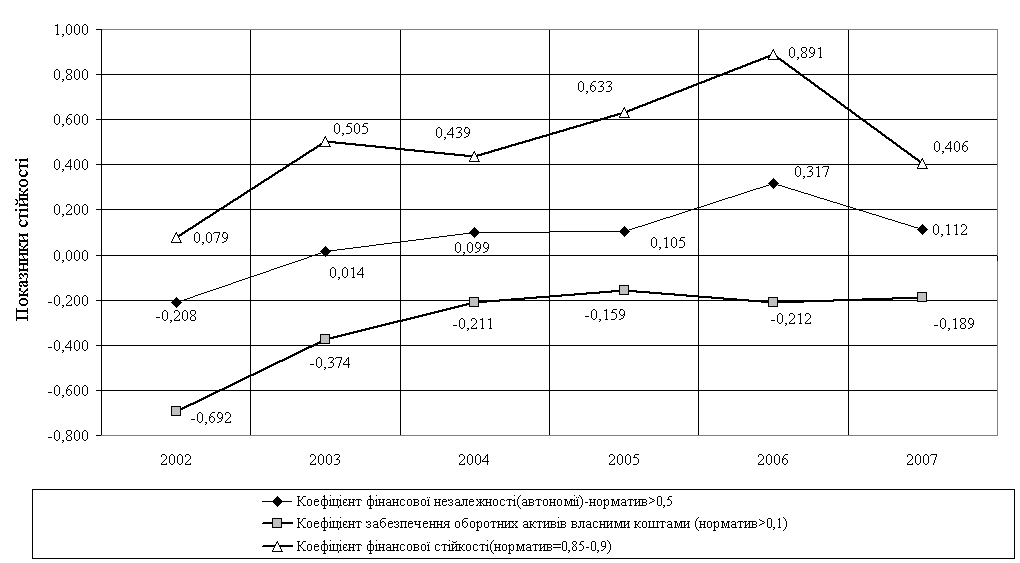
Рис.3.5. - Динаміка показників незалежності та фінансової стійкості в АТЗТ компанія "Бастіон" у 2002 – 2007 роках
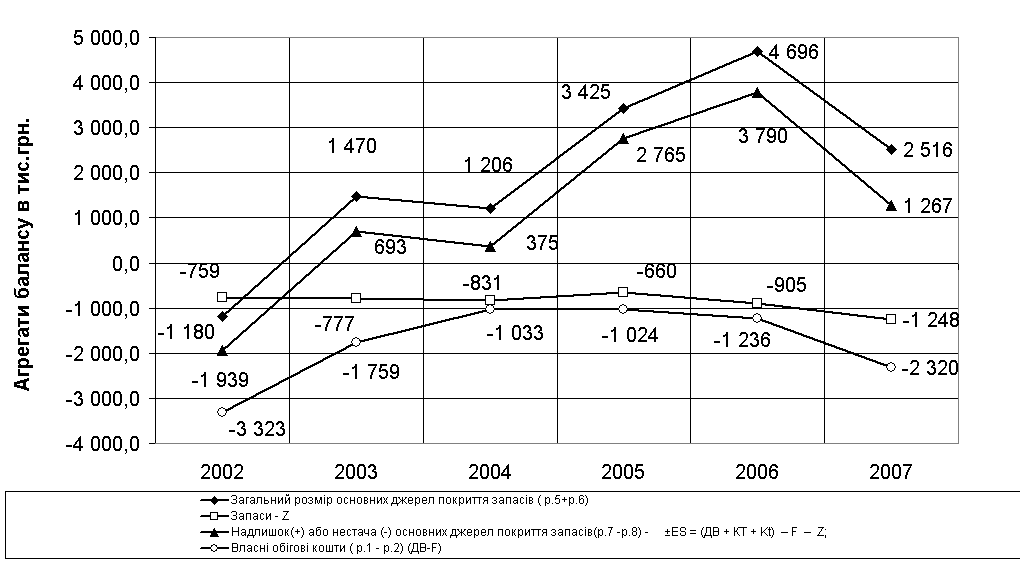
Рис.3.6. - Динаміка показників фінансової стійкості по покриттю запасів в АТЗТ компанія "Бастіон" у 2002 – 2007 роках
Результативність та економічна доцільність функціонування підприємства оцінюється як абсолютними, так і відносними показниками до яких відно-сяться показники ділової активності та рентабельності.
В Додатку А наведені алгоритми розрахунків показників рентабельності діяльності підприємства [74] з використанням форм фінансової звітності – Форма 1 “Баланс” [54] та Форма 2 “Звіт про результати фінансової діяльності” [55] ,
алгоритми розрахунків показників ділової активності діяльності підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” [54] та Форма 2 “Звіт про результати фінансової діяльності” [55].
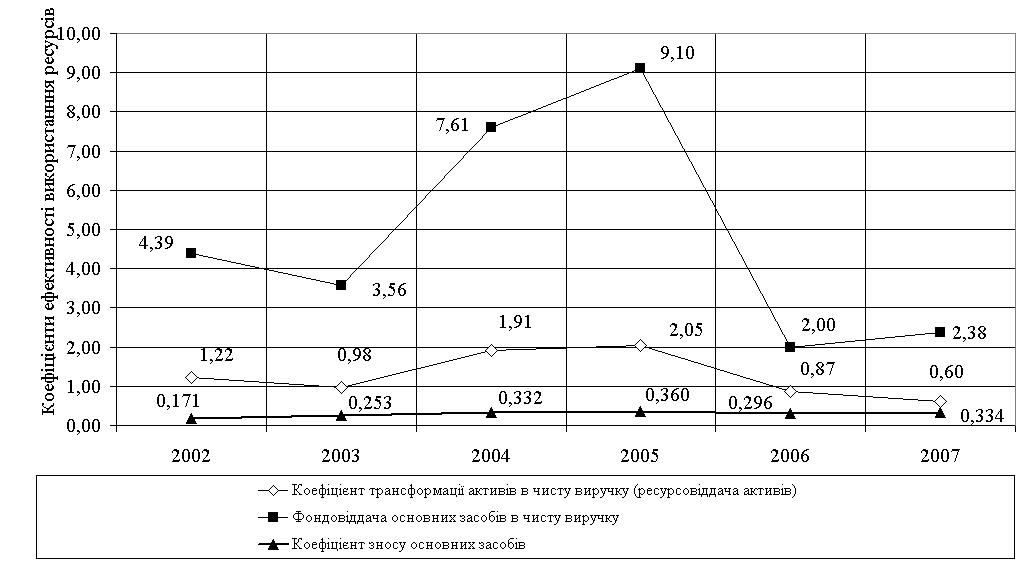
Рис.3.7. - Динаміка показників ефективності використання ресурсів в АТЗТ компанія "Бастіон" у 2002 – 2007 роках
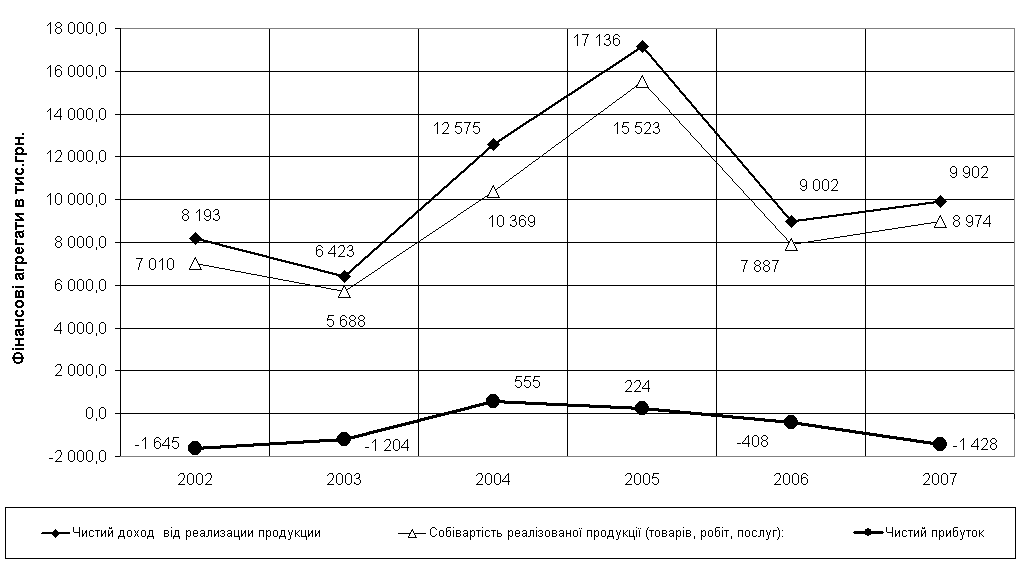
Рис.3.8. - Динаміка показників доходу, собівартості та прибутку в АТЗТ компанія "Бастіон" у 2002 – 2007 роках
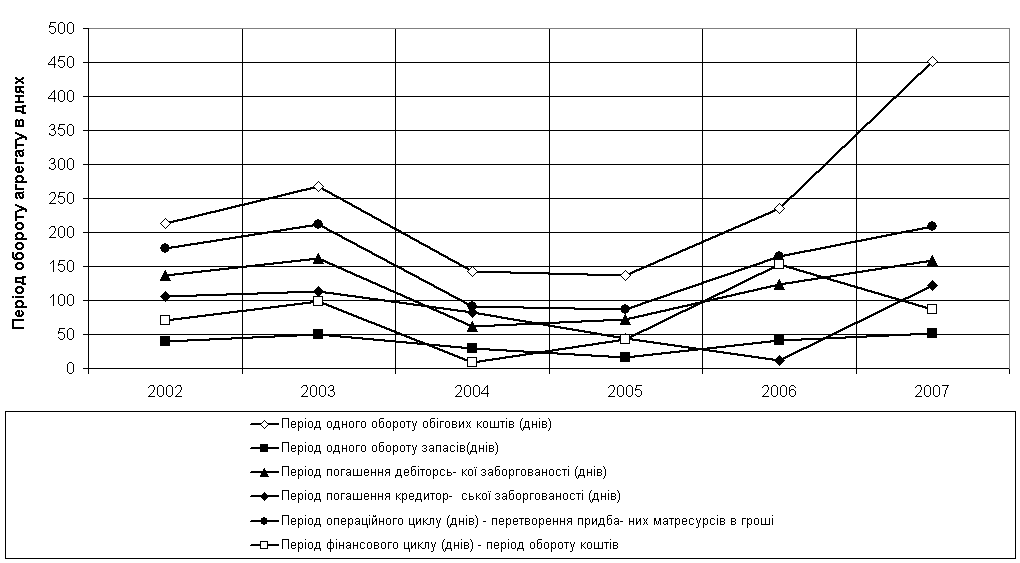
Рис.3.9. - Динаміка показників ділової активності (оборотність основних агрегатів балансу) в АТЗТ компанія "Бастіон" у 2002 – 2006 роках
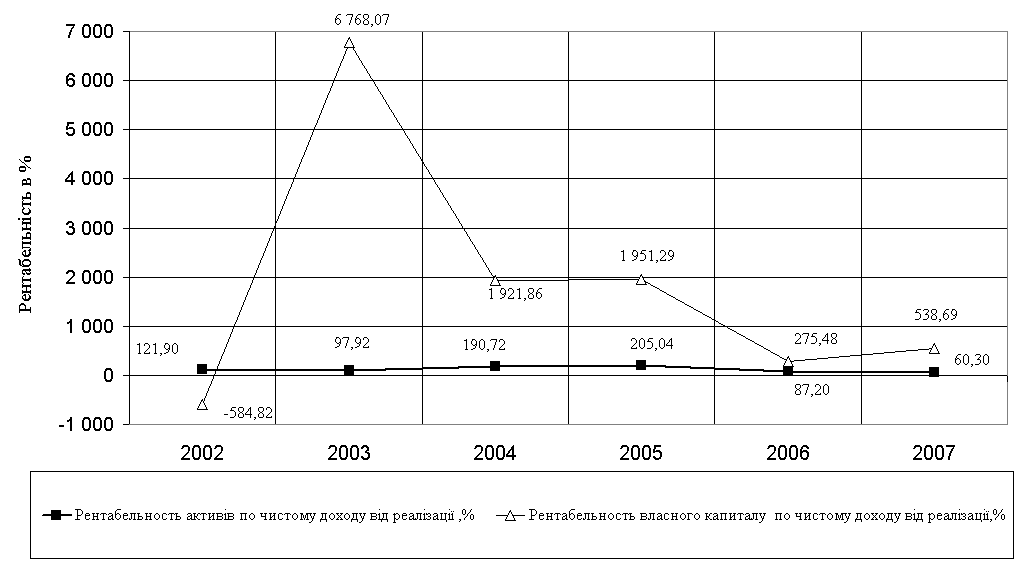
Рис.3.10. - Динаміка показників рентабельності по чистому доходу від реалізації в АТЗТ компанія "Бастіон" у 2002 – 2007 роках
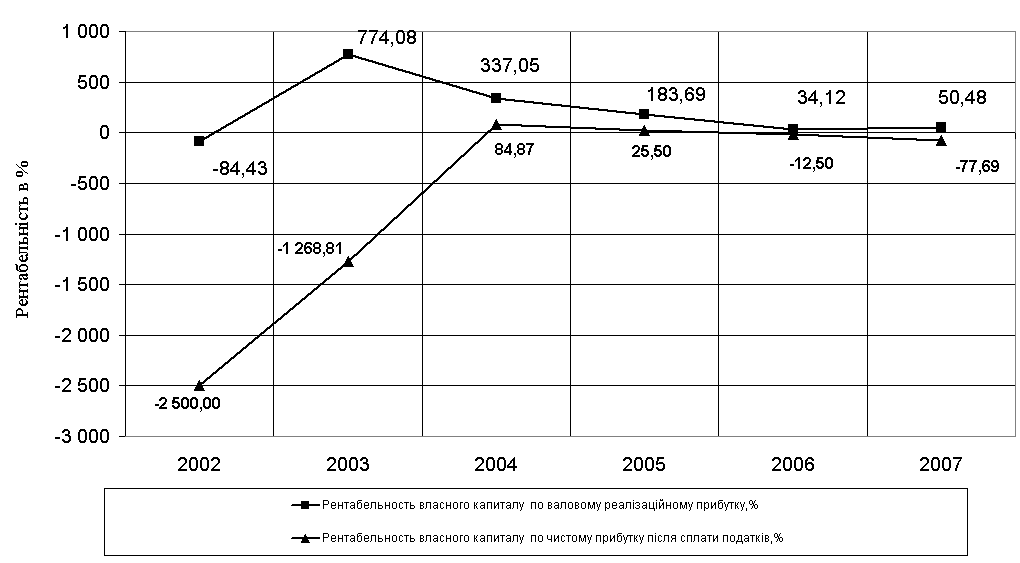
Рис.3.11. - Динаміка показників рентабельності власного капіталу по реалізаційному та чистому прибутку в АТЗТ компанія "Бастіон" у 2002 – 2007 роках
Як показує аналіз графіків рис.3.7 в АТЗТ компанія "Бастіон" у 2002 –2007 роках характерні наступні параметри процесів ділової активності:
- фондовідачча основних фондів постійно зростаючи з рівня 3,5 у 2003 році до рівня 9,1 у 2005 році, різко знизилась до рівня 2,0 у 2006 році, при цьому зниження рівня 2006 року досягає 4,5 рази відносно рівня 2005 року, у 2007 році фондовіддача дещо зросла до рівня 2,38;
- ресурсовіддача активів у чисту виручку від реалізації у 2006 році знизилась в 2,0 – 2,5 рази відносно рівня 2005 року, тобто