Система менеджмента качества на предприятии. Обоснование экономической эффективности технологического процесса ЭЛУ
Д =2800*0,00002*180 = 10,08 Гкал;
Зотопл =10,08*610*1,73 = 10637,4 руб.
Затраты пара на подогрев воды для санитарно-гигиенических целей
Зп.сан = Дсан * Цпара, (13)
где Дсан - расход пара на подогрев воды для санитарно-гигиенических целей, ккал., Гккал.; Дсан = 28,5 Гкал.
Зп.сан = 28,5*610*1,73 = 30076 руб.
Затраты воды на технологические цели
Зв.тех = Рв * Цв.тех * Вг, (14)
где Рв - норма расхода воды на единицу продукции м3; Цв.тех - цена м3 воды, руб.; Вг - годовой объем выпуска продукции, шт., т. Рв = 0,12 м3
Зв.тех = 0,12*(9,43/1000)*88*1,73 = 0,09 руб.
Затраты воды на санитарно-гигиенические цели
Зв.сан. = Хв.сан * Цв.сан, (15)
где Хв.сан - расход воды на санитарно-гигиенические цели, м3; Цв.сан - цена мз воды, руб.
Расход воды на санитарно-гигиенические цели определяют по формуле (16)
Xв.сан = 0,035 * Ряв. * Фэф, (16)
где 0,035 - расход воды в сутки на одного работающего, л; Ряв - явочный состав работающих всех категорий в сутки; Фэф - число дней работы производства в году, дн.:
Xв.сан = 0,035*13*236 = 107,38 м3;
Зв.сан. = 107,38*10*1,73 = 1857,6 руб.
Затраты воды на хозяйственные цели
Зв.хоз. = Ххоз. * Цв.сан, (17)
где Хв.хоз - расход воды на хозяйственные цели, м3 ; Цв.сан - цена на м3 воды, руб:
Расход воды на хозяйственные цели определяется следующим образом:
Ххоз. = 0,005*П*Фэф = 0,005*750*1888 = 7080 м3
Зв.хоз. = 7080*10*1,73= 122484 руб.
Расчет затрат по сжатому воздуху, азоту, кислороду и другим видам энергии проводят на основании обоснованных норм расходов, корректировки данных действующих производств в соответствующих единицах измерения и оптовых цен.
В заключение данные расчета затрат по видам энергии приводят в табл. 8.
Таблица 8 - Расчетные данные затрат по видам энергии
| № п/п | Вид энергии и топлива | Единицы измерения | Расход энергии | Цена единицы энергии, руб. | Затраты энергии на годовой объем выпуска, руб. | Затраты энергии на калькуляционную единицу, р/ед. |
| На технические и технологические цели | ||||||
| 1 | Топливо | Гкал | 0,001 | 1055 | 92,86 | 1,05 |
| 2 | Электроэнергия | кВт.ч. | 12373,6 | 3,8 | 47263 | 537 |
| 3 | Вода | м3 | 0,12 | 16,3 | 0,09 | 0,001 |
| Итого: | 47357 | 538 | ||||
| На отопление и вентиляцию | ||||||
| 3 | Электроэнергия | кВт.ч. | 16992 | 3,8 | 30288 | 344 |
| 4 | Пар | Гкал | 21,6 | 1055 | 10636 | 120,7 |
| Итого: | 40926 | 465 | ||||
| На освещение | ||||||
| 11 | Электроэнергия | кВт.ч. | 31500 | 3,8 | 56151,6 | 638 |
| Итого: | 56151,6 | 638 | ||||
| Вода и пар на санитарно-гигиенические цели | ||||||
| 12 | Вода | м3 | 107,38 | 17,3 | 1857,6 | 21,6 |
| 13 | Пар на подогрев воды | Гкал | 28,5 | 1055 | 30076 | 341,6 |
| Итого: | 31870 | 362 | ||||
| Вода на хозяйственные цели | ||||||
| 14 | Вода | м3 | 7080 | 17,3 | 122484 | 1391,7 |
| Итого: | 122484 | 1391,7 | ||||
2.5 Расчет численности персонала цеха (участка)
Численность работающих планируют по категориям:
- основные производственные рабочие, выполняющие операции в основных производствах;
- рабочие, выполняющие вспомогательные операции;
- инженерно-технические работники (ИТР);
- служащие;
- младший обслуживающий персонал.
Примерная структура балансов рабочего времени на одного рабочего представлена в табл. 9.
Таблица 9 - Примерная структура балансов рабочего времени на одного рабочего
| Состав рабочего времени | Восьмичасовой рабочий день при пятидневной рабочей неделе |
| Календарное время | 365 |
| Выходные дни | 104 |
| Праздничные дни | 12 |
| Номинальный фонд рабочего времени | 249 |
| Отпуска | 24 |
| Эффективный фонд используемого времени, дни | 225 |
| Эффективный фонд используемого времени, ч | 1800 |
Численность основных производственных рабочих
Сменный состав: Rсм. = 2 чел.;
Явочный состав: Rяв. = 2чел.;
Списочный состав: 1,1* Rяв. = 1,1*2 = 2,2 = 2
Численность вспомогательных рабочих
Дежурный персонал:
Сменный состав: Rсм. = 1 чел.;
Явочный состав: Rяв. = 1 чел.;
Списочный состав: Rяв. = 1чел.
Ремонтный персонал:
Сменный состав: Rсм. = 1 чел.;
Явочный состав: Rяв. = 1 чел.;
Списочный состав: Rяв. = 1чел.
Транспортный персонал:
Сменный состав: Rсм. = 1 чел.;
Явочный состав: Rяв. = 1 чел.;
Списочный состав: Rяв. = 1 чел.
Численность ИТР, служащих и МОП
ИТР цеха:
Сменный состав: Rсм. = 3 чел.;
Явочный состав: Rяв. = 3 чел.;
Списочный состав: 1,1* Rяв. = 1,1*3 = 3,3 = 3
ИТР участка:
Сменный состав: Rсм. = 2 чел.;
Явочный состав: Rяв. = 2 чел.;
Списочный состав: Rяв. = 2 чел.
Служащие
Сменный состав: Rсм. = 2 чел.;
Явочный состав: Rяв. = 2 чел.;
Списочный состав: Rяв. = 2 чел.
МОП:
Сменный состав: Rсм. = 1 чел.;
Явочный состав: Rяв. = 1 чел.;
Списочный состав: Rяв. = 1 чел.
2.6 Планирование (расчет) фонда оплаты труда
Фонд оплаты труда подразделяется на: часовой, дневной (суточный), месячный и годовой. В основе расчетов всех этих фондов лежит прямой фонд оплаты, который включает оплату труда повременщиков по тарифу и сдельщиков по расценкам за единицу изготовленной продукции, количеству и качеству.
Специфика физико-технологических производств обуславливает применение повременно-премиальной и сдельно-премиальной форм оплаты труда для основных производственных рабочих и некоторых категорий вспомогательных рабочих.
Данные по расчетам приводят в табл. 10 и 11.
Таблица 10 - Расчетные данные по фондам оплаты труда ИТР, служащих и МОП по цеху, производственному участку
| Должность | Кол-во штат един. чел. | Должностной оклад, руб. | Месячный оклад, руб. | Годовой фонд оплаты, руб.(мес.оклад*11) | Доплаты, руб. | Общий фонд оплаты, руб. | Отчисления на социальное страхование, руб. | |||||
| в смену | по списку | премия | За вредность | Оплата отпусков | на годовой объем выпуска | на К.Е | на годовой объем выпуска | на К.Е. | ||||
|
А. Управленческий и технический состав: нач. участка мастер участка; начальник цеха; |
1 1 1 |
1 1 1 |
17040 14808 21763 |
17040 14808 21763 |
187445 162896 239397 |
93722 81488 119698 |
18744 16289 23939 |
19993 17374 25534 |
319960 278099 408570 |
3634 3158 4641 |
83174 72281 106227 |
944 820 1205 |
| Итого: | 589739 | 294864 | 58973 | 62902 | 1006486 | 11437 | 261684 | 2972 | ||||
|
Б. Сменный состав: механик; энергетик |
1 1 |
1 1 |
10380 10380 |
10380 10380 |
114180 114180 |
57090 57090 |
5709 5709 |
12179 12179 |
189158 189158 |
2149,5 2149,5 |
49180 49180 |
558 558 |
| Итого: | 228360 | 114180 | 11418 | 14080 | 378316 | 4299 | 98360 | 1116 | ||||
|
В. Служащие: бухгалтер; экономист |
1 1 |
1 1 |
12975 12594 |
12975 12594 |
155700 151132 |
77850 75566 |
7785 7556 |
16608 16120 |
257943 250375 |
2930 2844 |
67065 65096 |
761 738 |
| Итого: | 25569 | 25569 | 306832 | 153416 | 15341 | 32728 | 508318 | 5774 | 132161 | 1501 | ||
|
Г. МОП: уборщица |
1 |
1 |
7473 |
7473 |
59788 |
29894 |
2989 |
6376 |
99049 |
1124 |
25752 |
292,3 |
|
Итого: |
1184721 | 592360 | 88723 | 104569 | 1992172 | 22635 | 517963 | 5883 | ||||
Величина средней заработной платы основных производственных рабочих за К.Е. рассчитывается по формуле (18):
Зосн = tшт*Чс (18)
где Зосн – средняя основная заработная плата производственных рабочих за единицу продукции, руб; tшт – трудоемкость работ за 1 К.Е., ч.; Чс – средняя часовая тарифная ставка, руб.
Зосн = 21,4*21,56*1,73 = 798 руб.
Дополнительная средняя величина заработной платы основных производственных рабочих рассчитывается по формуле (19):
Здоп = Зосн* %Доп/100 (19)
Здоп= 461,3* 82,7*1,73/100 = 660 руб
Отчисления на социальное страхование находятся от суммы основной и дополнительной заработной платы:
Зотч = (Зосн + Здоп)* %соц. (20)
Зотч = ( 461,3 + 381,5)*0,281*1,73 = 409,6 руб
2.7 Смета затрат на производство
Смета затрат па производство представляет собой общую сумму затрат в проектируемом цехе, участке по экономическим элементам на весь валовой и товарный выпуск продукции.
Расчетные данные сметы затрат на производство оформляют в табл. 11.
Таблица 11 - Расчет сметы затрат на производство по экономическим элементам
| № п/п | Экономические элементы затрат | Сумма, руб. |
|
1. 2. 3. |
Сырье и основные материалы (за вычетом реализуемых отходов), полуфабрикаты и изделия покупные Вспомогательные материалы Топливо, энергия |
3717853 17559,5 298791,7 |
|
4. 5. |
Заработная плата промышленно-производственного персонала цеха (участка) Отчисления на социальное страхование ППП |
1998712,8 517963,7 |
| 6. | Амортизация основных фондов | 2043515,6 |
| Итого затрат на производство | 6748868,4 | |
2.8 Расчет накладных (косвенных) расходов
Накладные расходы - это расходы по управлению и обслуживанию производства. К ним относят цеховые, общезаводские, прочие производственные и внепроизводственные расходы.
Цеховые расходы составляют в виде смет по каждому цеху производств и распределяют между отдельными видами продукции.
Номенклатура статей цеховых расходов приведена в табл. 12.
Таблица 12 - Номенклатура статей сметы общепроизводственных расходов
|
№ п/п |
Наименование статей расходов | На годовой объем выпуска, руб. | Сумма на калькуляционную единицу, руб. |
| 1 | Содержание аппарата управления цеха (заработная плата основная, дополнительная и отчисления по социальному страхованию) ИТР, служащих и МОП | 2033459 | 23107 |
| 2 | Содержание прочего цехового персонала (заработная плата основная, дополнительная и отчисления по социальному страхованию транспортных рабочих, лаборантов и др.) | 606039,2 | 6885 |
| 3 | Амортизация зданий, сооружений и хозяйственного инвентаря | 2043514 | 23221,6 |
| 4 | Содержание зданий, сооружений: затраты электроэнергии на освещение; затраты пара на отопление; затраты воды на хозяйственные нужды; прочие затраты в размере 2-4% от стоимости зданий, сооружений, инвентаря | (56151 +10634 +122484+685183+435)=874887 | 9942 |
| 5 | Текущий ремонт зданий, сооружений, инвентаря (2-4%) от стоимости зданий, сооружений, инвентаря | 686273 | 7798 |
| 6 |
Затраты по охране труда: на спецодежду, по технике безопасности (по данным предприятия с корректировкой); затраты электроэнергии на вентиляцию воды на сан. технику и сан. гигиену пара на подогрев воды в душевой |
30288 1856,3 30076 |
344 21,1 341,6 |
| 7 | Специальные расходы (испытания, опыты, исследования и др. по данным предприятия с корректировкой) | - | - |
| 8 | Транспортировка грузов (по данным предприятия с корректировкой) | - | - |
| 9 | Прочие расходы (по данным предприятия с корректировкой) | - | - |
| Итого: | 5700358 | 64776 | |
2.9 Расходы на содержание и эксплуатацию оборудования
В состав расходов на содержание и эксплуатацию оборудования входят затраты на содержание, амортизацию, капитальный и текущий ремонты производственного и подъемно-транспортного оборудования, износ дорогостоящих приспособлений, оснастки, инструментов, заработную плату с отчислением на социальное страхование дежурного и ремонтного персонала по оборудованию и другие расходы.
Таблица 13 - Расчет затрат на содержание и эксплуатацию оборудования
| Статьи затрат | На годовой объем выпуска, руб | На калькуляционную единицу, руб |
| Амортизация оборудования | 1014650 | 11530,1 |
| Содержание оборудования | 362375 | 4117 |
| Текущий ремонт оборудования | 362375 | 4117 |
| Заработная плата с отчислениями на соц.страх. дежурного персонала | 120265,9 | 1366,5 |
| Заработная плата с отчислениями на соц.страх. ремонтного персонала | 147949,9 | 1681,2 |
| Итого затрат на содержание и эксплуатацию оборудования | 2007616 | 22813 |
2.10 Калькуляция себестоимости продукции
Метод установления себестоимости единицы продукции принято считать калькуляцией. В ней в определенной последовательности рассчитывают расходы на производство и реализацию единицы продукции.
Результаты расчета себестоимостиединицы продукции (шт.; кг; т) в соответствии с принятой группировкой затрат сводят в табл. 15.
По действующему производству (базовому варианту): 1п - повышение на 5%, 6п - повышение на 3%,9п - повышение на 2%, 10п – повышение на 3%.
Таблица 14 - Калькуляция себестоимости единицы продукции
| Наименование статей расходов | По проекту | По действующему производству (базовому варианту) | ||
| Сумма, руб. | В % к итогу | Сумма, руб. | В % к итогу | |
|
1. Сырье и основные материалы (за вычетом отходов) 2. Полуфабрикаты покупные и собственного производства 3. Вспомогательные материалы 4. Транспортно-заготовительные расходы (2-6% от затрат на материалы) 5. Топливо и энергия всех видов на технологические цели 6.Основная заработная плата производственных рабочих 7.Дополнительная заработная плата производственных рабочих 8.Отчисления на социальное страхование производственных рабочих 9.Содержание и эксплуатация оборудования 10.Общепроизводственные расходы |
32503 - 199,4 12 538 1316,2 853 564 20103,8 64776 |
24,2 - 0,14 0,01 0,40 0,98 0,63 0,42 15 55,9 |
34128 - 199,4 12 538 1355,2 853 564 20505,8 66717 |
24,6 - 0,14 0,01 0,38 0,97 0,61 0,40 14,8 55,7 |
|
Цеховая себестоимость |
120866 | 97,7 | 124871 | 97,65 |
|
11.Общехозяйственные расходы (по данным предприятия 60%-100% от основной заработной платы) 12.Прочие производственные расходы 13.Потери от брака |
1735,3 - - |
1,3 - - |
1735,3 | 1,35 |
|
Производственная себестоимость |
122601,3 | 99 | 126606,3 | 99 |
| 14.Внепроизводственные расходы (ориентировочно 0,5-3% от производственной себестоимости)(1%) | 1226 |
1 |
1266 |
1 |
|
Полная себестоимость |
123827 | 100 | 127812 | 100 |
Для построения сравнительной диаграммы калькуляции затрат по проектируемому и базовому вариантам сгруппируем статьи затрат по наиболее весомым. Данные для построения сведем в таблицу 15.
Таблица 15
| Наименование статей расходов | По проекту, % | По базовому варианту, % |
| Затраты на материалы (включая топливо, энергию на технологические цели) | 24,75 | 25,15 |
| Затраты на оплату труда (с отчислениями) | 2,05 | 2 |
| Содержание и эксплуатация оборудования | 15 | 14,8 |
| Накладные расходы | 58,2 | 58,05 |
| Полная себестоимость | 100% | 100% |
2.11 Расчет и сравнение технико-экономических показателей проектируемого и базового вариантов
Для установления эффективности проектируемого производства рассчитывают основные технико-экономические показатели (натуральные и стоимостные) сравнивают их с показателями базового варианта производства.
Величину снижения себестоимости единицы продукции в сравнении с базовым вариантом определяют по формуле
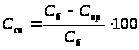 %,
(21)
где Сс.н - снижение себестоимости, %; Сб и Спр – себестоимость единицы продукции по базовому варианту и по проекту, руб.
Ссн = (127812-123827)*100% / 127812 = 3,24 %;
Прирост производительности труда вычисляют таким образом:
Рпр.тр = (Впр/Вб)*100% - 100%, (22)
Где Рпр.тр – прирост производительности труда, %; Впр и Вб – выработка продукции на одного работающего соответственно по проекту и базовому варианту, шт.
Рпр.тр = 0%
tшт = Фэф(ч) / Вг, (23)
Величина, обратная производительности труда и характеризующая затраты труда в человеко-часах или нормо-часах, отражает трудоемкость продукции.
Tшт = 1888/88 =21,4 ч
Материалоемкость продукции обосновывают на основании удельного веса затрат сырья, материалов в общих затратах в производстве данного вида продукции, (%).
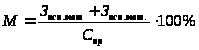 (24)
Мпр = (32503+199,4)*100% / 123827 = 24,41 %;
Мб = (34128+199,4)*100% / 123827 = 17,29 %;
Размер планируемой прибыли от реализации продукции (изделий) рассчитывают как разность между оптовой ценой и полной себестоимостью.
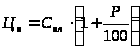 (25)
где Цо - оптовая цена предприятия на продукцию, руб.; принимают по данным базового производства или находят путем расчета:
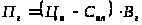 ,
(26)
где Р - рентабельность продукции - процентное отношение планируемой прибыли к полной себестоимости, ориентировочно принимают 15-25%; Вг - годовой объем выпуска цеха, участка на год; Спл - плановая (проектная) себестоимость продукции.
Цо. = 123827*(1+ 55,2 /100) = 207890,4 руб
Пг пр.= ( 207890,4 – 123827)*88 = 6506755,2 руб
Пг б.= (207890,4 – 127812)*88 = 6110904,8 руб
При невозможности сравнения проектируемого производства с аналогичным базовым следует определять срок окупаемости всей суммы капитальных вложений:
 ,
(27)
где Кпр - капитальные вложения в проектируемое производство, р.; Пг - планируемая прибыль по проекту, р.
Ток пр.= 16694297,1 / 6506755,2 = 2,56 г.
Ток б.= 16634897,1 / 6110904,8 = 2,72 г.
Общую рентабельность производства и рентабельность продукции (изделия) находят по формулам:
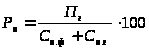 ,
(28)
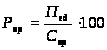 ,
(29)
где Ро и Рпр - общая рентабельность производства и рентабельность продукции (изделия), %; Со.ф и Со.с - среднегодовая стоимость соответственно основных фондов цеха и нормируемых оборотных средств, р.; С - себестоимость продукции (изделия), р.
Ро .пр = 6506755,2 *100% / (7247499,3+1769170,3) = 72,16%
Ро б.= 6110904,8 *100% / (7247499,3+1769170,3) = 67,77%
Рпр.пр. = 73940,4 *100% / 123827 = 55,1%;
Рпр.б. = 69442,1 *100% / 127812= 50,1%;
Показатель фондоотдачи определяют делением годового объема товарной продукции на стоимость основных производственных фондов цеха (участка) по проекту.
 (29)
Фо пр. = (88*207890,4) /7247499,3 =2,52;
Фо б. = (88*207890,4) / 7247499,3 = 2,52;
Фондовооруженность
труда рассчитывают
отношением
стоимости
основных фондов
(Со.ф.) к числу
работающих
в цехе (Чппп),
участке.
 (30)
Фв = 7247499,3 / 13 = 557499,9;
Годовой экономический эффект по базовому и проектируемому вариантам производства, руб.
В тех случаях, когда капитальные вложения в сравниваемых вариантах технических или технологических решений не изменяются, допускается определение годовой экономии, которая представляет собой разность себестоимости продукции с учетом годового ее выпуска:
Эг = (Сб - Спр)*Вг, (31)
где Эг - годовая экономия, руб.
Эг = ( 127812-123827)*88 = 395824 руб;
Куд = Со.ф./ Вг (32)
где Куд - удельные капитальные вложения на производство новой продукции или удельные дополнительные капитальные вложения, связанные с повышением качества продукции, р.; Вг - годовой объем выпуска продукции по проекту, шт.; кг; т.
Куд = 7247499,3/ 88 = 82357 р.;
ТБ = Ипост / (Цо – Ипер), (33)
Ипост пр.= 8480067 руб.
Ипер. пр.= 35895,6 руб.
ТБпр =8480067/ {207890,4 -35895,6} = 50,1
Ипост б= 8870232 руб.
Ипер. Б= 37649,1 руб.
ТБб = 8870232 / {207890,4– 37649,1} = 52,1
Основные технико-экономические показатели проектируемого производства представляют в табл. 16, сравнивают их с показателями базового варианта производства.
В заключении приводят выводы по результатам проектирования данного производства.
Таблица 16 - Технико-экономические показатели проектируемого цеха (участка)
| Наименование показателей | Единица измерения | Показатели по проекту | Показатели по базовому варианту |
| Годовой режим работы | дн. час. | 1800 | 1800 |
| Суточный режим работы | смен | 1 | 1 |
| Сменный режим работы | ч | 8 | 8 |
|
Годовой выпуск: в натуральном выражении |
шт. |
88 |
88 |
|
Списочный состав: основных производственных рабочих всего персонала |
чел. чел. |
2 13 |
2 13 |
|
Выпуск продукции на одного работающего: в натуральном выражении в оптовых ценах |
шт. руб. |
6,76 |
6,76 |
| Себестоимость единицы продукции | руб. | 133950 | 138448,3 |
| Прибыль не единицу продукции | руб. | 73940,4 | 69442,1 |
| Годовая прибыль | руб. | 6506755,2 | 6110904,8 |
| Рентабельность производства | % | 72,16 | 67,77 |
| Рентабельность единицы продукции | % | 55,1 | 50,1 |
| Капитальные вложения, всего | тыс.руб. | 16694297,1 | 16694297,1 |
| Удельные капитальные вложения | руб. | 82357 | 82357 |
| Материалоемкость продукции | % | 24,41 | 17,29 |
| Трудоемкость продукции | чел.-час, | 20,85 | 20,85 |
| Фондовооруженность | % | 557499,9 | 557499,9 |
| Фондоотдача | р/р | 2,52 | 2,52 |
| Срок окупаемости | лет | 2,56 | 2.72 |
| Точка безубыточности | шт | 50,1 | 52,1 |
| Коэффициент эффективности | % | 15 | 15 |
| Годовой экономический эффект по проекту | руб. | 395824 | 395824 |
Заключение
В результате выполнения курсовой работы было сказано о производственном процессе и его показателях. Были рассмотрены сущность и классификация основных фондов. Также был сделан анализ показателей эффективности использования основных фондов и рассмотрены пути улучшения основных фондов.
В результате расчётов было получено, что себестоимость единицы продукции по сравнению проектного варианта с базовым уменьшилась на 95,15руб. Прибыль на единицу продукции увеличилась на 4498,3 руб. Также были увеличены:
годовая прибыль – на 395850.4 руб;
рентабельность производства – на 4,39%.
Срок окупаемости был уменьшен на 0,16 года.
Точка безубыточности уменьшена на 2.
Литература
1. Курсовое и дипломное проектирование физико-технологических процессов по дисциплине «Организация и управление производством»: метод. указ. доп. и перераб. /Самар. гос. техн. ун-т; Сост. Ю.Ю. Коробкова. – Самара, 2009. – 36 с.
2. Кошкин Л.Н., Густов А.А., Роторные машины для механической обработки, М., 2006.
3. В.И. Логанина, О.В. Карпова, Р.В. Тарасов, Разработка системы менеджмента качества на предприятиях, Издательство: КДУ, 2008 г., 148 с.
4. Новицкий Н.И. Организация производства на предприятиях: Учеб.- метод. пособие. – М.: Финансы и статистика, 2001. – 392 с.
Размещено на