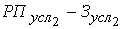Разработка управленческих решений на основе анализа и оценки прибыли и рентабельности промышленного предприятия
акционерный (собственный) капитал.
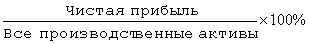
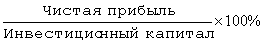 (3)
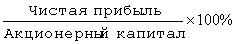
Несовпадение уровней рентабельности по этим показателям характеризуют степень использования предприятием финансовых рычагов для повышения доходности: долгосрочных кредитов и заемных средств.
Данные показатели весьма практичны в связи с тем, что отвечают интересам участников. Например, администрацию предприятия интересует отдача (доходность) всех производственных активов, потенциальных инвесторов и кредиторов — доходность акций и т.д.[19]
Третья группа показателей формируется аналогично показателям первой и второй групп, однако вместо прибыли в расчет принимается чистый приток денежных средств.
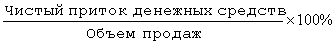
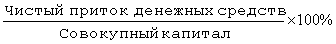 (4)
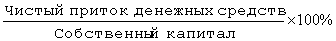
Данные показатели дают представление о степени возможности предприятия обеспечивать кредиторов, заемщиков и акционеров наличными денежными средствами. Концепция рентабельности, исчисляемая на основе притока денежной наличности, широко применяется в странах с развитой рыночной экономикой. Она более приоритетна, потому что операции с денежными потоками являются признаком интенсивного типа производства и финансового “здоровья” предприятия. Переход на использование этой концепции требует перестройки отчетности предприятий. Эта работа находится лишь в начальной стадии.
Многообразие показателей рентабельности определяет альтернативность поиска путей ее повышения. Каждый из исходных показателей раскладывается в факторную систему с различной степенью детализации, что задает границы выявления и оценки производственных резервов.
Так как прибыль — важнейший показатель, характеризующий финансовый результат деятельности предприятия, то в увеличении прибыли заинтересованы все участники производства. Прибыль относят к показателям экономического эффекта, но не эффективности, так как абсолютная сумма прибыли не позволяет судить об отдаче вложенных средств[20] . Однако анализ динамики валовой прибыли, темпов ее прироста, факторов, влияющих на величину прибыли и темпы ее прироста, себестоимости, выручки представляет значительный интерес. Полезную информацию можно почерпнуть из анализа динамики доли чистой прибыли в валовой. Если доля чистой прибыли растет, это свидетельствует об оптимальной величине уплачиваемых налогов, заинтересованности предприятия в результатах работы и эффективном хозяйствовании.
Чтобы управлять прибылью, необходимо раскрыть механизм ее формирования, определить влияние и долю каждого фактора ее роста или снижения.
На величину прибыли и ее динамику воздействуют факторы, как зависящие, так и не зависящие от усилий предприятия. Практически вне сферы воздействия предприятия находятся конъюнктура рынка, уровень цен на потребляемые материально-сырьевые и топливно-энергетические ресурсы, нормы амортизационных отчислений. В известной степени зависят от предприятия такие факторы, как уровень цен на реализуемую продукцию и заработная плата. К факторам, зависящим от предприятия, относятся уровень хозяйствования, компетентность руководства и менеджеров, конкурентоспособность продукции, организация производства и труда, его производительность, состояние и эффективность производственного и финансового планирования.
По каждому из этих элементов выделяются группы экстенсивных и интенсивных факторов.
К экстенсивным относятся факторы, которые отражают объем производственных ресурсов (например, изменение численности работников, стоимости основных фондов), их использования по времени (изменение продолжительности рабочего дня, коэффициента сменности оборудования и др.), а также непроизводительное использование ресурсов (затраты материалов на брак, потери из-за отходов)[21] .
К интенсивным относятся факторы, отражающие эффективность использования ресурсов или способствующих этому (например, повышение квалификации работников, производительности оборудования, внедрение прогрессивных технологий).
Перечисленные факторы влияют на прибыль не прямо, а через объем реализуемой продукции и себестоимость, поэтому для выявления конечного финансового результата необходимо сопоставить стоимость объема реализуемой продукции и стоимость затрат и ресурсов, используемых в производстве.
Прибыль от реализации продукции, работ, услуг занимает наибольший удельный вес в структуре валовой прибыли предприятия. Ее величина формируется под воздействием ряда факторов, важнейшими из которых являются: себестоимость, объем реализации, уровень действующих цен.
Важнейшим из них является себестоимость. Под себестоимостью продукции понимают все затраты предприятия на производство и реализацию продукции, а именно — стоимость природных ресурсов, сырья, основных и вспомогательных материалов, топлива, энергии, основных производственных фондов, трудовых ресурсов и прочих расходов по эксплуатации[22] .
Количественно в структуре цены себестоимость занимает значительный удельный вес, поэтому она заметно сказывается на росте прибыли при прочих равных условиях.
К показателям снижения себестоимости относятся следующие показатели:
- показатели, связанные с повышением технического уровня производства (внедрение новой прогрессивной технологии, модернизация оборудования, изменение конструкции и технических характеристик изделий);
- показатели, связанные с улучшением организации труда и управления (совершенствование организации, обслуживания и управления производством, сокращение затрат на управление, сокращение потерь от брака, улучшение организации труда).
Основными задачами анализа себестоимости промышленной продукции являются:
- установление динамики важнейших показателей себестоимости;
- определение затрат на рубль товарной продукции;
- выявление резервов снижения себестоимости.
Анализ затрат на производство по элементам и статьям калькуляции, проводится с целью выявления отклонений, определения состава элементов и статей калькуляции, удельный вес каждого элемента в общей сумме затрат на производство, изучение динамики за ряд прошлых лет, выявление факторов, которые вызвали изменения в элементах и статьях затрат и повлияли на себестоимость продукции[23] .
Важным фактором, влияющим на величину прибыли от реализации продукции является изменение объема производства и реализации продукции. Падение объема производства при нынешних экономических условиях, не считая ряда противодействующих факторов, как, например, роста цен, неизбежно влечет сокращение объема прибыли. Отсюда вытекает вывод от необходимости принятия неотложных мер по обеспечению роста объема производства продукции на основе технического обновления и повышения эффективности производства.
Зависимость величины прибыли от объема реализации при прочих равных условиях прямо пропорциональная. Вследствие этого немаловажное значение в рыночных условиях приобретает показатель изменения остатков нереализованной продукции: чем он выше — тем меньше прибыли получит предприятие. Величина нереализованной продукции зависит от ряда причин, обусловленных текущей рыночной конъюнктурой, производственной и коммерческой деятельностью предприятия, условиями реализации продукции. Во-первых, емкость данного рынка всегда имеет предельную величину, и, как следствие, существует риск товарного перенасыщения; во-вторых, предприятие может произвести продукции больше, чем реализовать, из-за неэффективной сбытовой политики. Кроме этого, в нереализованных остатках готовой продукции может возрасти удельный вес более рентабельных изделий, что повлечет суммарный рост этих остатков в стоимостном выражении из расчета упущенной будущей прибыли. В целях увеличения прибыли предприятие должно принять соответствующие меры по сокращению остатков нереализованной продукции как в натуральном, так и в денежном выражении.
Размер выручки от реализации продукции и, соответственно, прибыли зависит не только от количества и качества произведенной и реализованной продукции, но и уровня применяемых цен[24] .
Свободные цены в условиях их либерализации устанавливаются самими предприятиями в зависимости от конкурентоспособности данной продукции, спроса, и предложения аналогичной продукции другими производителями (за исключениями предприятий-монополистов, уровень цен на продукцию которых регулируется государством). Поэтому уровень свободных цен на продукцию в определенной степени является фактором, зависящим от предприятия.
Для принятия многих управленческих решений важно знать не только факторы, влияющие на величину и структуру себестоимости, но и причины, определяющие изменение рентабельности.
Подобный анализ строится в соответствие с используемой на конкретном предприятии системой показателей рентабельности. С учетом рассмотренных ранее групп показателей, факторный анализ может строится следующим образом.
Рентабельность продукции определяется за счет изменения цены продукции и ее себестоимости (материальных затрат)[25] .
Рентабельность продукции напрямую зависит от объема реализации, то есть выручки и себестоимости продукции. Для роста рентабельности необходимо выполнение одного из следующих условий:
- рост выручки при неизменно, либо снижающейся себестоимости;
- снижение себестоимости при постоянном объеме выручки;
- либо больший темп роста выручки по сравнению с темпом роста величины себестоимости.
Рентабельность производственных активов также легко моделируется по факторным зависимостям:
K П.К. = P / (F + E) = (P / TR) * (TR / (F + E)) (5)
где K П.К. — рентабельность производственных активов;
P — чистая прибыль;
F — стоимость основных производственных фондов;
E — средняя сумма оборотных средств;
TR — выручка от реализации.
Эта формула раскрывает связь между рентабельностью фондов K П.К., производственных активов (P / (F + E)), рентабельностью реализации (P / TR), и фондоотдачей (TR / (F + E)). Экономический смысл заключается в том, что формула прямо показывает пути повышения рентабельности: при низкой доходности продаж необходимо стремиться к ускорению оборота производственных активов.
Необходимо рассмотреть еще одну факторную модель рентабельности[26] :
P/PK = (P / TR) * (TR / TK) * (TK / PK) (6)
где PK — собственный капитал;
TK — совокупный капитал.
Как видно, рентабельность собственного капитала P/PK зависит от изменений уровня рентабельности продукции (P / TR), скорости оборота совокупного капитала (TR / TK), и соотношения собственного и заемного капитала. Из этой зависимости следует, что при прочих равных условиях отдача собственного капитала повышается при увеличении доли заемных средств в составе совокупного капитала. Изучение подобной зависимости имеет большую доказательную силу для оценки финансового состояния предприятия, оценки степени результатов своей деятельности.
Однако необходимо сделать следующую оговорку. При анализе факторов, определяющих уровень рентабельности по элементам формул иногда искажается экономический смысл явлений, так как сами по себе абсолютные величины не показывают эффективность использования авансированных для производства средств. К примеру, любое увеличение средней стоимости основных производственных средств вызовет снижение уровня рентабельности. В действительности же технический прогресс сопровождается, как правило, увеличением фондовооруженности работников и величины ОПФ, что является главным двигателем повышения эффективности производства, в том числе и рентабельности.
1.3. Современные методы проведения оценки и анализа прибыли и рентабельности
Обобщающая оценка финансового состояния предприятия достигается на основе таких результативных показателей, как прибыль и рентабельность.
Величина прибыли, уровень рентабельности зависят от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия, иначе говоря, эти показатели характеризуют все стороны хозяйствования.
Анализ формирования и использования прибыли предполагает следующие этапы:
1. Анализ состава и динамики балансовой прибыли.
2. Анализ финансовых результатов от обычных видов деятельности.
3. Анализ уровня среднереализационных цен.
4. Анализ финансовых результатов от прочих видов деятельности.
5. Анализ рентабельности деятельности предприятия.
6. Анализ распределения и использования прибыли.
Источники информации: накладные на отгрузку продукции, данные аналитического бухгалтерского учета по счету продаж и счетам «Прибыли и убытки», «Нераспределенная прибыль, непокрытый убыток», форма бухгалтерской отчетности № 2 «Отчет о прибылях и убытках», данные финансового плана.
В анализе используются следующие показатели прибыли: балансовая прибыль, налогооблагаемая прибыль, чистая прибыль.
Балансовая прибыль включает в себя прибыль от обычных видов деятельности, финансовые результаты от операционных и внереализационных операций и чрезвычайных обстоятельств. Схема формирования балансовой прибыли представлена на рис. 5.
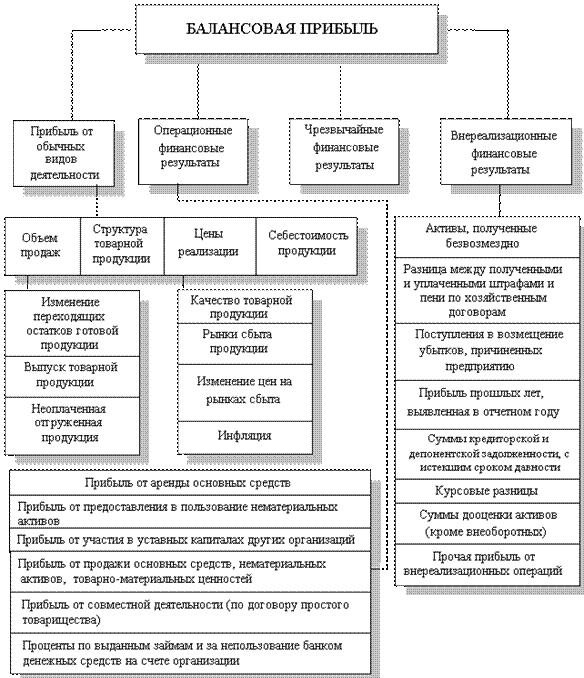
Рис. 5. Схема факторного анализа прибыли.
Налогооблагаемая прибыль представляет собой разность между прибылью от обычной деятельности и суммой льгот по налогу на прибыль.
Чистая прибыль - это та часть прибыли, которая остается в распоряжении предприятия после уплаты налога на прибыль.
В процессе анализа необходимо изучить состав прибыли от обычной деятельности, ее структуру, динамику и выполнение плана за отчетный год. При изучении динамики прибыли необходимо учитывать инфляционные факторы изменения ее суммы. Для этого выручку необходимо скорректировать на средневзвешенный рост цен на продукцию предприятия в среднем по отрасли, а себестоимость товаров, продукции (работ, услуг) уменьшить на их прирост в результате повышения цен на потребленные ресурсы за анализируемый период[27] .
Для проведения анализа прибыли по составу и в динамике составляют аналитическую табл. 3.
Таблица 3
Анализ состава, динамики и выполнения плана по прибыли
| Показатель | Базисный период | Отчетный период | Абсолютное отклонение | Темп изменения, % | |||
| тыс. руб. | удельный вес % | тыс. руб. | удельный вес % | тыс. руб. | удельный вес % | ||
| Прибыль от продаж | |||||||
| Сальдо от операционных доходов и расходов | |||||||
| Сальдо внереализационных доходов и расходов | |||||||
| Прибыль от обычных видов деятельности |
Основную часть прибыли предприятия получают от обычных видов деятельности, к которой относят прибыль от продаж продукции (работ, услуг).
Прибыль от продаж продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности:
объема продаж продукции (VРП);
структуры (УДi);
себестоимости (Зi);
уровня среднереализационных цен (Цi).
Объем продаж продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема продаж происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится[28] .
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот. Расчет влияния этих факторов на сумму прибыли можно выполнить способом цепных подстановок, последовательно заменяя плановую величину каждого фактора фактической величиной (табл. 4)
Таблица 4
Расчет влияния факторов первого уровня на изменение суммы прибыли от продаж
| Показатель | Условия расчета | Порядок расчета | Сумма прибыли, тыс. руб. | |||
| объем реализации | структура товарной продукции | цена | себестоимость | |||
| План | План | План | План | План |
|
|
| Усл1 | Факт | План | План | План |
|
|
| Усл2 | Факт | Факт | План | План |
|
|
| Усл3 | Факт | Факт | Факт | План |
|