Разработка управленческих решений на основе анализа и оценки прибыли и рентабельности промышленного предприятия
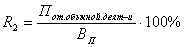
Чистая
рентабельность 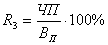
Экономическая рентабельность
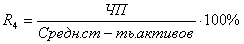
Рентабельность собственного капитала
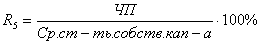
Валовая
рентабельность 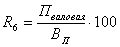
Затратоотдача.
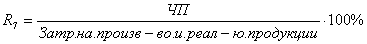
Рентабельность перманентного капитала
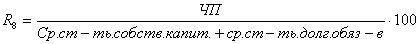
Коэффициент устойчивости экономического роста.
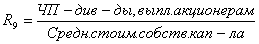
R1 – (рентабельность продаж) показывает сколько прибыли приходится на единицу реализованной продукции (+0,09).
R2 – показывает уровень прибыли после выплаты налога. Уровень прибыли на 1 рубль уменьшился 0,48.
R3 – показывает, сколько чистой прибыли приходится на единицу выручки.
R4 – показывает, эффективность использования всего имущества организации. Данный показатель уменьшился в отчетном году 1,83%.
R5 – показывает эффективность использования собственного капитала. В отчетном периоде уровень рентабельности возрос 5,86%.
R6 – показывает, сколько валовой прибыли приходится на единицу выручки. На единицу выручки приходится 0,36% валовой прибыли.
R7 – показывает сколько прибыли от продажи приходится на 1000 руб. затрат. Увеличение прибыли от продажи произошло 0,37%.
R8 – показывает эффективность использования капитала вложенного в деятельность организации на длительный срок. Эффективность использования капитала уменьшилась в отчетном году 17,3%.
R9 – показывает, какими темпами увеличивается собственный капитал за счет финансово-хозяйственной деятельности. Собственный капитал в отчетном году уменьшился на 5,86%, уменьшение сократилось по сравнению с предыдущим годом.
Факторный анализ рентабельности имущества предприятия показал положительное влияние всех факторов на рентабельность.
2.3. Анализ деловой активности Общества
Деловая активность является комплексной и динамичной характеристикой предпринимательской деятельности и эффективности использования ресурсов. Уровни деловой активности конкретной организации отражают этапы ее жизнедеятельности (зарождение, развитие, подъем, спад, кризис, депрессия) и показывают степень адаптации к быстроменяющимся рыночным условиям, качество управления.
Деловую активность можно охарактеризовать как мотивированный макро- и микроуровнем управления процесс устойчивой хозяйственной деятельности организаций, направленный на обеспечение ее положительной динамики, увеличение трудовой занятости и эффективное использование ресурсов в целях достижения рыночной конкурентоспособности. Деловая активность выражает эффективность использования материальных, трудовых, финансовых и других ресурсов по всем бизнес-линиям деятельности и характеризует качество управления, возможности экономического роста и достаточность капитала организации[46] .
Относительные показатели деловой активности характеризуют уровень эффективности использования ресурсов организации, который оценивается с помощью показателей оборачиваемости отдельных видов имущества и его общей величины и рентабельности средств организации и их источников.
В общем случае оборачиваемость средств, вложенных в имущество, оценивается следующими основными показателями: скорость оборота (количество оборотов, которое совершают за анализируемый период капитал предприятия или его составляющие) и период оборота – средний срок, за который совершается один оборот средств. Чем быстрее оборачиваются средства, тем больше продукции производит и продает организация при той же сумме капитала. Таким образом, основным эффектом ускорения оборачиваемости является увеличение продаж без дополнительного привлечения финансовых ресурсов. Кроме того, так как после завершения оборота капитал возвращается с приращением в виде прибыли, ускорение оборачиваемости приводит к увеличению прибыли. С другой стороны, чем ниже скорость оборота активов, прежде всего, текущих (оборотных), тем больше потребность в финансировании. Внешнее финансирование является дорогостоящим и имеет определенные ограничительные условия. Собственные источники увеличения капитала ограничены, в первую очередь, возможностью получения необходимой прибыли. Таким образом, управляя оборачиваемостью активов, организация получает возможность в меньшей степени зависеть от внешних источников средств и повысить свою ликвидность.
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса.
Для определения деловой активности исследуемого предприятия рассчитаем и представим в виде табл. 12 основные показатели.
Таблица 12
Основные показатели для определения деловой активности
ООО "БРОНТЕКС"
| Показатель | 2003 | 2004 | 2005 | 2006 | Норма |
| 1. Оборачиваемость средств в расчетах (в оборотах) | 20,42 | 16,4 | 17,16 | 14,4 | Рост |
| 2.Оборачиваемость запасов (в оборотах) | 3,659 | 5,442 | 6,156 | 9,425 | Рост |
| 3. Оборачиваемость кредиторской задолженности (в днях) | 0,095 | 0,097 | 0,112 | 0,087 | Снижение |
| 4. Коэффициент погашаемости дебиторской задолженности | 0,05 | 0,061 | 0,058 | 0,069 | Рост |
| 5. Оборачиваемость собственного капитала | 4,61 | 4,99 | 4,87 | 5,39 | Рост |
| 6. Оборачиваемость совокупного капитала | 2,376 | 2,81 | 2,73 | 3,31 | Рост |
Анализируя рассчитанные показатели можно сделать вывод о неплохой деловой активности ООО «БРОНТЕКС».
Выводы по разделу
Проведенный в дипломном проекте анализ изменения прибыли и деловой активности показал:
- предприятие в отчетном году имеет прибыль от продаж 186 тыс.руб., что на 123 тыс.руб. выше прибыли предыдущего года;
- предприятием в 2006 году получена прибыль до налогообложения 74 тыс.руб. эта сумма выше, чем в предыдущем году т.к. в 2005 году был убыток 53 тыс.руб.;
- в 2006 году чистая прибыли на предприятии отсутствует т.к. предприятие сработало с убытком 46 тыс.руб., убыток образовался из-за выплат материальной помощи, ремонт медицинского пункта, пени и штрафов;
- проведя анализ рентабельности продаж видно, увеличение на 0,09%.
- возросла оборачиваемость запасов с 3,659 об. в 2003 г. до 9,425 об. в 2006 г.;
- упала оборачиваемость кредиторской задолженности с 0,095 до 0,087 за исследуемый период;
- увеличился коэффициент погашаемости дебиторской задолженности с 0,05 до 0,069;
- возросла оборачиваемость собственного капитала с 4,61 до 5,39;
- возросла оборачиваемость совокупного капитала с 2,376 до 3,31.
И наряду с этим, лишь единственный, из рассматриваемых показателей деловой активности, имеет отрицательную динамику:
- упала оборачиваемость средств в расчетах с 20,42 об. до 14,4 об.
Таким образом, основные показатели прибыли и деловой активности ООО «БРОНТЕКС» являются неплохими, но отрицательная динамика показателя деловой активности ставит вопрос о необходимости принятия мер по улучшению ситуации в данной области.
3. Мероприятия по повышению прибыли и рентабельности деятельности ООО «БРОНТЕКС»
3.1. Внедрение методов планирования прибыли
По результатам анализа можно сделать следующие предложения:
Во-первых, для получения максимальной прибыли предприятие должно наиболее полно использовать находящиеся в его распоряжении ресурсы, и в первую очередь следует использовать резерв по производству на имеющемся у него оборудовании дополнительной продукции.
Увеличение выпуска снижает издержки на единицу продукции, т.е. затраты на ее изготовление в расчете на единицу продукции снижаются, а следовательно, снижается себестоимость, что в конечном итоге ведет к увеличению прибыли от реализации продукции. Ну а кроме этого, дополнительное производство рентабельной продукции уже само по себе дает дополнительную прибыль. Таким образом, при увеличении выпуска и, соответственно, реализации рентабельной продукции увеличивается прибыль в расчете на единицу продукции, а также увеличивается количество реализуемой продукции, каждая дополнительная единица которой увеличивает общую сумму прибыли. Вследствие этого, увеличение выпускаемой рентабельной продукции при условии ее реализации дает значительный прирост объема прибыли.
Во вторых - снижение себестоимости также значительно может увеличить получаемую предприятием прибыль. Одним из факторов снижения себестоимости является увеличение объема выпускаемой продукции. Другими факторами являются:
- улучшение уровня организации производства, имеющее своей целью свести к минимуму или вообще ликвидировать нерациональные издержки;
- слаженная работа всех составляющих производственного процесса (основного, вспомогательного, обслуживающего производства);
- оптимизация потоковых процессов на предприятии.
В третьих - немаловажным фактором получения дополнительной прибыли является оптимизация структуры сбыта. При проведении данной оптимизации удельный вес продукции, реализуемой по договорным, более высоким ценам, должен увеличиться до своего максимального уровня, а в идеале – до 100%. Соответственно, доля продукции, реализуемой предприятием другим организациям по линии взаимозачетов по более низким ценам должна быть как можно ниже.
Целью планирования прибыли ООО «БРОНТЕКС» должно являться обеспечение роста ее размера и повышения рентабельности на основе увеличения оборота и улучшения его структуры, наиболее эффективного использования материальных, трудовых и финансовых результатов при обязательном сокращении потерь времени населения.
Экономической основой составления плана прибыли является:
- запланированный объем и структура оборота;
- задание на плановый период по приросту сети;
- изменения в организационной структуре, ставках, тарифах, уровнях торговых надбавок и наценок и других условий расчета.
При планировании прибыли можно использовать:
- прогноз рентабельности;
- анализ ликвидности баланса;
- оценку перекрытия ликвидности;
- регрессное определение минимального оборота.
При прогнозировании прибыли от реализации продукции (работ, услуг) используются среднегодовые темпы изменения рентабельности за 3 – 5 лет, предшествующих планируемому периоду. При изменении условий формирования доходов и затрат предприятия это темпы корректируются. Сумму прибыли можно определять как произведение прибыли от реализации текущего года на спрогнозированный темп ее изменения в плановом году, или как произведение запланированного товарооборота на проектируемую рентабельность деленное на 100.
Оценивая возможный уровень рентабельности можно соизмерить величину прибыли с расходами и объемом товарооборота. Для этого определяют точку преломления прибыли и убытков или порог рентабельности. Эта точка характеризует такой объем оборота, когда нет убытков, но нет и прибыли. Определение критической точки может осуществляться расчетным или графическим способами.
Одним из вариантов анализа лимита рентабельности является оценка перекрытия ликвидности[47] . В этом случае издержки предприятия подразделяются на денежные расходы и те, которые с ними не связаны, например, амортизация. Точка пересечения кривой части стоимости, соответствующая денежным расходам с кривой оборота показывает величину минимального оборота, необходимого для сокращения ликвидности.
При помощи регрессионного распределения минимального оборота можно установить зависимость между плановой прибылью и товарооборотом и получить предельную прибыль.
На предстоящий период можно рассчитать и по источникам образования.
Так, прибыль от реализации товаров, работ и услуг определяется как разница между суммой валового дохода от реализации, рассчитанной на предстоящий период, и суммой издержек обращения.
Прибыль от операций с тарой устанавливается с ориентировкой на фактически сложившиеся результаты и с учетом предстоящих изменений в товарообороте, его объеме и структуре.
Прибыль от платных услуг, предоставленных покупателям (комплектование заказов, доставка товаров на дом и другое) определяется исходя их возможного объема таких услуг и цен на них[48] .
После определения плановых величин прибыли из отдельных источников составляется сводный план прибыли. Затем разрабатываются и утверждаются администрацией предприятия, с одобрения трудового коллектива, сметы расходования фонда накопления и фонда потребления.
Основными методами планирования в ООО «БРОНТЕКС» могут являться:
Метод прямого счета. Прибыль планируется на основе предварительно спрогнозированного валовых доходов и издержек обращения, как разница между ними. Сложность заключается в экономически обоснованном планировании этих исходных показателей валового дохода и издержек обращения. При планировании издержек обращения применяется постатейный расчет издержек обращения и планирования общего уровня с использованием математических методов корреляционной зависимости издержек, товарооборота.
Метод экстраполяции на основе анализа показателей динамики и рентабельности и факторного анализа прибыли, и на основе установления тесноты связей прибыли с соответствующими факторами с использованием математического уравнения гиперболы.
Аналитический метод применяется для планирования прибыли на промышленных предприятиях, применяемый при большом ассортименте выпускаемой продукции, а также как дополнение к прямому методу в целях его проверки и контроля. Преимущество этого метода состоит в том, что позволяет определить влияние отдельных факторов на плановую прибыль. При аналитическом методе прибыль определяется не по каждому виду выпускаемой в планируемом году продукции, а по всей сравниваемой продукции в целом.
При планировании валового дохода необходим системный подход, то есть должна быть обеспечена взаимная увязка всех показателей плана предприятия[49] . Он строго увязывается с рассчитанными на плановый период объемом товарооборота и прибыли.
В процессе составления плана валового