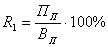Разработка управленческих решений на основе анализа и оценки прибыли и рентабельности промышленного предприятия
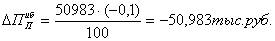
Из табл. 8 видно, что уровень себестоимости в отчетном году по отношению к выручке от продаж уменьшился на 0,1%. Поэтому прибыль от продаж возросла на 50,983 тыс.руб.
Общее влияние факторов выглядит следующим образом:
+63,8+(+19,95)+(+50,983)²+123
Управление и коммерческие расходы на предприятии отсутствуют.
После подробного анализа изменения прибыли от продаж необходимо приступить к анализу прибыли до налогообложения.
Для анализа необходимо воспользоваться данными предыдущей таблицы.
Прибыль до налогообложения определяется:
Пдо н/о = В-С-КР-УР+%ПОЛ-%УПЛ+ДрД+ПрД-ПрР+ВД-ВР, ( 29)
Где В – выручка от продаж.
С – себестоимость реализованной продукции.
КР – коммерческие расходы.
УР – управленческие расходы.
%ПОЛ – процент к получению.
%УПЛ – процент к уплате.
ДрД – доходы от участия в других организациях.
ПрД – прочие операционные доходы.
ПрР – прочие операционные расходы.
ВД – внереализационные доходы.
ВР – внереализационные расходы.
Внереализационные доходы и расходы отсутствуют, так же отсутствуют проценты к получению и к уплате, доходы от участия в других организациях.
Прочие операционные расходы – это расходы, связанные с предоставлением за плату во временное пользование или владение активами, расходы, связанные с предоставлением за плату прав возникающих из патентов на изобретения, расходы, связанные с участием в уставном капитале других организаций, расходы, связанные с продажей выбытием и списанием основных средств, расходы, связанные с оплатой услуг оказанных кредитными организациями[42] .
Прочие операционные расходы в 2006 году уменьшились на 6 тыс. рублей по сравнению с 2005 годом и составил 112тыс. рублей. В эти расходы входят налог на имущество, налог на образование (местный налог), налог на милицию (местный налог), услуги банка.
Прочие операционные доходы в 2006 году отсутствуют. Прибыль до налогообложения в 2005 году увеличилась на 127 тыс. руб. по сравнению с 2004 годом. На это повлияло увеличение объема реализованной продукции.
Анализ прибыли остающейся в распоряжении предприятия (чистой прибыли).
Чистая прибыль – это прибыль, которая остается в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды.
Чистая прибыль формируется в процессе хозяйствования деятельности предприятия и реализуется после продажи производственной продукции, выполнения работ, оказания услуг. Ее величина зависит от итогов работы предприятия, эффективности использования привлеченных финансовых ресурсов. Обобщающим результатом хозяйственной деятельности является чистая прибыль, оставшееся в распоряжении предприятия после уплаты налогов.
Особенностью распределения прибыли является формирование резервного фонда, который предназначен для покрытия убытков и используется, если прибыли отчетного года недостаточно для выплаты доходов по ценным бумагам.
К расходам предприятия связанным с развитием производства и финансируемым из чистой прибыли, относятся расходы по выпуску и распространению акций и облигаций. Часть прибыли, используемой на накопление может быть направлено на увеличение уставного капитала. Так же часть прибыли может направляться для распределения между работниками в виде денежного вознаграждения.
Ставка налога на прибыль в соответствии с Налоговым Кодексом Российской Федерации составляет 24%. Анализируя данное предприятие, следует отметить, что чистая прибыль в 2005 году отсутствует. В 2006 году предприятие сработало с убытком – 46 тыс.руб.
2.2. Анализ рентабельности деятельности Общества
Под рентабельностью понимается прибыльность, выраженная в относительных величинах, коэффициентах или в процентах.
Одним из важнейших показателей рентабельности является рентабельность продаж, поэтому необходимо провести подробный анализ этого показателя и установить какие факторы оказали влияние на ее изменение и какой размер их влияния[43] .
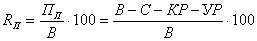 (30)
Согласно этой формулы расчета на рентабельность продаж могут оказать влияния такие факторы как;
выручка от продаж,
себестоимость реализованной продукции,
коммерческие расходы,
управленческие расходы.
Используя данные предыдущей таблицы и способ цепных подставок рассчитаем долю влияния каждого из указанных факторов.
Влияние выручки от продаж.
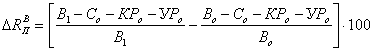 (31)
В1 – выручка отчетного года.
В0 – выручка предыдущего года.
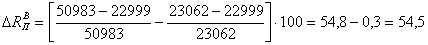 %
В связи с ростом выручки от продаж рентабельность продаж возросла 54,5%.
2. Влияние себестоимости реализованной продукции.
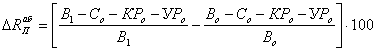 (32)
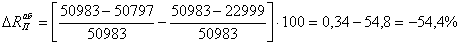
В связи с увеличением себестоимости реализованной продукции рентабельность продаж снизилась на 54,4%.
Так как коммерческие и управленческие расходы отсутствуют на предприятии, их влияние не рассчитывается.
Общее влияние факторов: +54,5+(-54,4)=+0,1%
На рентабельность продаж главное влияние оказывает рентабельность отдельных изделий. В связи с этим необходимо провести подробный анализ рентабельности изделий[44] .
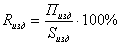 (33)
где Пизд – прибыль изделия, Sизд – себестоимость изделия.
Для анализа рентабельности изделий необходимо использовать калькуляции себестоимости отдельных изделий, для чего составим следующую аналитическую табл. 9.
Таблица 9
Аналитическая таблица для анализа рентабельности деятельности
| Изделия | Предыдущий год | Отчетный год | ||||||||
| Объем реализации, тыс. руб. | Удельный вес в итоге, % | Цена за единицу продукции, % | Себ-мость единицы изделия, руб. коп | Рентабельность, % | Объем реализации, тыс. руб. | Удельный вес в итоге, % | Цена за единицу продукции, % | Себ-мость единицы изделия, руб. коп | Рентабельность, % | |
|
1. Кран газовый 2. Затвор поворотный 3. Клапан запорный 4. Клапан обратный 5. Фланец стальной |
3684 24,8 21,7 1664,5 57,6 |
67 0,45 0,4 30,5 1,05 |
165,14 129,1 1,8 165 36 |
163,78 34 19 157 26,8 |
0,83 275 -45 5,25 -25 |
11480 3,3 364 1190,1 1945,6 |
76,58 0,02 2,4 8 13 |
180,08 126,2 180 167,71 241,24 |
177,7 42 230 214,7 238,6 |
1,33 200 -21 -22 1,01 |
| Итого: | 54452,6 | 100 | 14983 | 100 |
На основании данных табл. 9 анализируем изменения, произошедшие в отчетном году, по уровню рентабельности отдельных изделий и их удельного веса. Наибольший удельный вес имеет кран газовый – 76,58, этот показатель имеет положительный рост по отношению к предыдущему году, так как спрос растет на это изделие. Рентабельность на это изделие растет немного. Отсюда следует что костюмы надо делать более рентабельными, для этого необходимо снижать себестоимость, материальные затраты и т.д. Самым не рентабельным является клапан обратный – 22%, что имеет отрицательную тенденцию, потому производство является не рентабельным.
В 2006 году предприятие увеличило выпуск стальных фланцев, что привело к увеличению рентабельности этого изделия с – 25% до 1,01%.
Анализ показателя общей рентабельности дает возможность определить эффективность использования имущества предприятия с точки зрения его прибыльности.
Для проведения факторного анализа необходимо воспользоваться следующими формулами[45] :
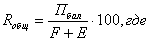 (34)
Е - стоимость оборотных средств.
F - стоимость основных средств.
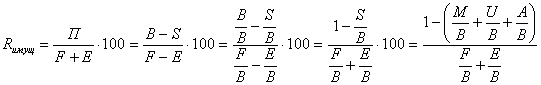
Используя данную формулу и способ цепных подставок необходимо провести факторный анализ изменения рентабельности имущества в отчетном году по сравнению с предыдущим годом. При этом должно быть найдено влияние на изменения рентабельности имущества таких факторов как:
 - материальность
 - зарплатоемкость
 - амортизациемкость
 - фондоемкость.
 - коэффициент закрепления оборотных средств.
Для анализа необходимо составить следующую аналитическую табл. 10.
Таблица 10
Аналитическая таблица расчетных коэффициентов деятельности
| Показатели | Условные обозначения | Предыдущий год | Отчетный год |
|
Прибыль от продаж Стоимость основных производственных фондов Стоимость оборотных средств Выручка от продаж Материальные затраты Затраты на оплату труда, тыс. руб. Амортизация Рассчитываются материалоемкость. зарплатоемкость амортизациемкость фондоемкость 12. коэффициент закрепления оборотных средств |
П F E B M U A M/B U/B A/B F/B E/B |
63 1929 5502 23062 16510 2706 50 0,715 0,12 0,002 0,08 0,24 |
186 1870 7882 50983 26483 2376 53 0,52 0,05 0,001 0,04 0,15 |
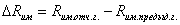
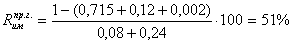
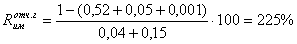
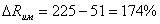
Рентабельность имущества в отчетном году увеличилась на 174%.
Влияние материалоемкости.
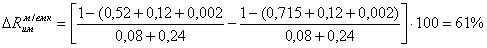
В связи со снижением материалоемкости рентабельность имущества выросла на 61%.
Влияние зарплатоемкости.
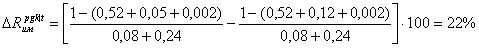
В связи со снижением зарплатоемкости рентабельность имущества выросла на 21%.
Влияние амортизациемкости.
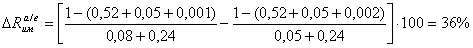
В связи со снижением амортизациемкости рентабельность имущества выросла на 0,36%.
Влияние фондоемкости.
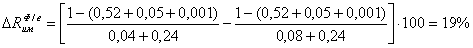
В связи со снижением фондоемкости рентабельность имущества выросла на 19%
Влияние коэффициента закрепления оборотных средств.
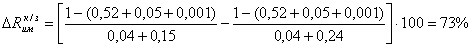
Коэффициент закрепления оборотных средств оказал положительное влияние на рентабельность имущества.
Общее влияние всех показателей на рентабельность имущества:
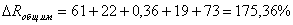
В заключение анализа прибыли и рентабельности необходимо рассмотреть анализ системы показателей рентабельности. Эта система показателей представлена в табл. 11.
Таблица 11
Система показателей рентабельности деятельности
| № | Показатели | За отчетный период | За предыдущий период |
Отклонения (+/-) |
| 1 |
Рентабельность
продаж. |
0,36 | 0,27 | +0,09 |
| 2 |
Бухгалтерская Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |