alt="Разработка управленческих решений на основе анализа и оценки прибыли и рентабельности промышленного предприятия" width="160" height="52" />;
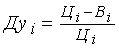
(18)
После этого факторная модель
прибыли от реализации продукции будет иметь вид
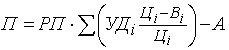 (19)
Она позволяет установить
изменение прибыли за счет количества (объема) реализованной продукции, ее
структуры, отпускных цен, удельных переменных издержек и постоянных расходов
предприятия.
Методика анализа рентабельности
по системе «директ-кост» будет осуществляться с использованием следующей
факторной модели[37]
:
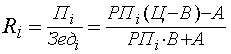 (20)
Для анализа рентабельности
издержек в целом по предприятию используем следующую факторную модель:
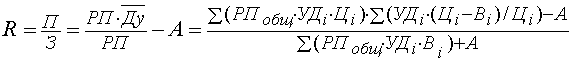 (21)
Последовательно заменяя плановый
(базисный) уровень каждого факторного показателя на фактический и сравнивая
результат расчета до и после замены каждого фактора, можно определить изменение
уровня рентабельности за счет объема реализованной продукции РПобщ, ее
структуры (УДi), цены (Ц), удельных переменных расходов (В) и суммы постоянных
затрат (А).
Аналогичным образом производится
анализ рентабельности продаж (предпринимательской деятельности):
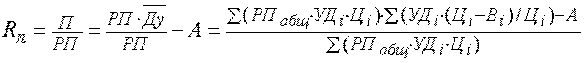 (22)
Анализ рентабельности инвестированного
капитала производится по следующей факторной модели[38]
:
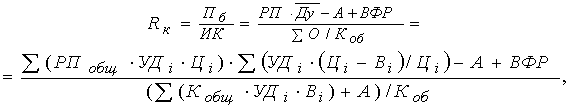 (23)
где Пб – балансовая сумма
прибыли; ИК – среднегодовая сумма инвестиционного капитала;  - сумма оборота
(себестоимость реализованной продукции); Коб – коэффициент оборачиваемости
капитала (отношение суммы оборота к среднегодовой сумме капитала); ВФР –
внереализационные финансовые результаты.
Аналогичным образом производится
анализ рентабельности и в том случае, если коэффициент оборачиваемости капитала
рассчитан не по дебетовому, а по кредитовому обороту сч.46, т.е. по выручке.
Тогда факторная модель рентабельности инвестиционного капитала будет иметь вид
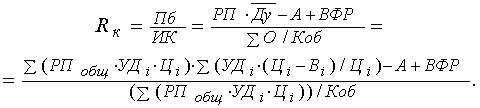 (24)
Преимущество рассмотренной
методики анализа показателей прибыли рентабельности состоит в том, что при ее
использовании учитывается взаимосвязь элементов модели, в частности объема продаж,
издержек и прибыли. Это обеспечивает более точное исчисление влияния факторов
и, как следствие, более высокий уровень планирования и прогнозирования
финансовых результатов. Использование этого метода в финансовом менеджменте
отечественных предприятий позволит более эффективно управлять процессом
формирования финансовых результатов. Однако это станет возможным только при
условии организации планирования и учета издержек предприятий по системе
"директ-костинг", т.е. их группировки на постоянные и переменные.
Выводы по разделу
Рассмотрев общую характеристику
деятельности предприятия Общества с ограниченной ответственностью «БРОНТЕКС» и
определив экономическую сущность и факторы влияющие на величину прибыли и
рентабельности в целях разработки управленческих решений на основе анализа и
оценки прибыли и рентабельности промышленного предприятия на примере ООО
проведем диагностику его деятельности за 2004-2006 гг.
2. Анализ финансово-экономической
деятельности
ООО «БРОНТЕКС» за 2004-2006 гг.
2.1. Анализ прибыли ООО
«БРОНТЕКС»
Основными задачами анализа
финансовых результатов деятельности являются.
- систематический контроль за
выполнением планов по реализации продукции и получением прибыли.
- определение влияния как
объективных, так и субъективных факторов на финансовые результаты.
- выявление резервов увеличения
суммы прибыли и рентабельности.
- разработка мероприятий по
использованию выявления резервов.
Основными источниками информации
при анализе финансовых результатов прибыли служат накладные на отгрузку продукции,
данные финансовой отчетности Форма № 2 «Отчет о прибылях и убытках», а также
соответствующие таблицы бизнес-плана.
Проведем анализ изменения прибыли
за 2 смежных года дает возможность дать обобщающую характеристику изменения
размера прибыли в отчетном году по сравнению с предыдующим годом. На изменение
суммы прибыли в отчетном году по сравнению с предыдущим годом оказывает влияние
изменение цен и тарифов на материально-энергетические ресурсы, а также цен на
готовую продукцию.
Для того чтобы исключить это
влияние необходимо размер прибыли, полученный в отчетном году привести в
сопоставимый вид, тесть исключить влияние изменения цен.
Для того чтобы сделать обобщенную
характеристику изменения прибыли за 2 смежных года, необходимо составить
следующую аналитическую табл. 7.
Таблица 7
Аналитическая таблица изменения
прибыли ООО «БРОНТЕКС»
| Показатели |
Фактически
за предыдущий год |
Фактически
за отчетный год |
Темпы
роста, % |
| В
действующих ценах |
В
ценах предыдущего года |
В
действующих ценах |
В
ценах предыдущего года |
|
Прибыль
до налогообложения, тыс. руб.
Прибыль
от продаж, тыс. руб.
Удельный
вес прибыли от продаж в прибыли до налогообложения, %
|
53
63
119
|
74
1
86
251
|
85,1
213,9
251
|
140
295
|
115
115
|
Из данных представленных в табл.
7 видно, что прибыль до налогообложения и прибыль от продаж возросла. Наиболее
быстро возросла прибыль от продаж, темп роста которой составляет 295% в
действующей оценке и 115% в сопоставимой. На незначительный рост прибыли до
налогообложения оказано влияние увеличение расходов от прочей деятельности.
Для того чтобы подробно
рассмотреть причины изменения прибыли за отчетный период по сравнению с
предыдущим годом необходимо произвести факторный анализ прибыли от продаж.
В первую очередь необходимо
установить причины изменения прибыли от продаж в отчетном году.
Согласно Форме № 2 Приложения к
балансу, прибыль в целом по предприятию формируется следующим образом.
Прибыль до налогообложения[39]
.
Пдон/о = В - С - КР - УР + %ПОЛ -
%УПЛ + ДрД + ПрД - ПрР + ВД - ВР (25)
где.
В – выручка от продаж
С – себестоимость реализованной
продукции.
КР – коммерческие расходы.
УР – управление расходами.
%ПОЛ – процент к получению.
%УПЛ – процент к уплате.
ДрД – доходы от участия в других
организациях.
ПрД – прочие операционные доходы
ПрР - прочие операционные расходы
ВД – внереализационные доходы
ВР – внереализационные расходы.
Для проведения анализа прибыли от
продаж необходимо воспользоваться Формой № 2 приложения к балансу.
Для анализа можно составить
следующую табл. 8.
Таблица 8
Аналитическая таблица прибыли от
продаж ООО «БРОНТЕКС»
| Показатели |
За
отчетный год |
За
предыдущий год.
|
Отклонения,
( + , - )
|
Уровень
в % к выручке. |
Отклонение
в уровне, % |
| За
отчетный год |
За предыдущий
год |
|
1.
Выручка от продаж (нетто) за минусом НДС, акцизов и др.
2.
Себестоимость проданных товаров, продукции, работ
3.
Коммерческие расходы
4.
Управленческие расходы.
|
50983
50797
|
23062
22999
|
+27921
+27798
|
100
99,6
|
100
99,7
|
-0,1 |
|
5. Прибыль от
продаж.
6. Проценты
полученные
7. Проценты
уплаченные.
8. Доходы от
участия в других организациях.
9. Прочие
операционные доходы.
10. Прочие
операционные
расходы.
11
Внереализационные доходы
12.
Внереализационные
расходы
13. Прибыль
(убыток) до налогообложения.
14. Налог на
прибыль.
15. Прибыль
(убыток) от обычной деятельности.
16. Чистая прибыль
(нераспределенная прибыль/ убыток) отчетного года.
|
186
112
74
-14
-46
|
63
2
118
-53
-60
-173
|
+123
-2
6
+46
127
|
0,4
0,2
0,1
0,03
0,09
|
0,3
0,009
0,5
0,2
0,3
0,75
|
+0,1
-0,009
-0,3
-0,1
-0,27
-0,66
|
|
Как видно из представленной табл.
8 прибыль от продаж в отчетном году по сравнению с предыдущим годом возросла на
123 тыс.руб.
На это изменение прибыли от
продаж могли оказать влияние такие факторы как:
- изменение объема выручки от
продаж.
- изменение цен на реализованную
продукцию.
- изменение себестоимости
реализованной продукции.
Проведем расчет влияния фактора
«Выручка от продаж».
Прежде чем рассчитать влияние
этого фактора необходимо определить объем выручки от продаж отчетного года в
ценах предыдущего. Для этого необходимо знать индекс цены, т.е. на сколько %
возросла цена на реализованную продукцию в отчетном году по сравнению с
предыдущим годом.
В нашем примере цена возросла на
15%, следовательно, индекс цены будет равен 1,15.
Тогда выручка от продаж в
сопоставимых ценах равна[40]
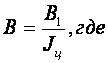 (26)
B1 – выручка от продаж.
Jц – индекс цены (1,15)
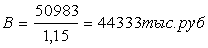
Следовательно, за счет цены
выручка возросла на
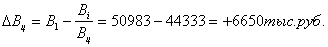
Тогда количество проданных
товаров изменилось в отчетном году по сравнению с предыдущим годом
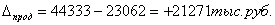
Исходя из этого, изменение
прибыли в отчетном году по сравнению с предыдущим годом за счет снижения объема
выручки (исключая внешние цены) составило[41]
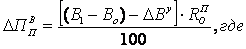 (27)
 - прибыль от продаж за счет выручки.
 - выручка от продукции предыдущего года.
 - рентабельность продаж предыдущего года.
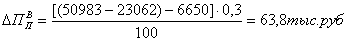
В связи с увеличением объема
выручки от продаж, прибыль от продаж увеличилась на 63,8 тыс.руб.
Проведем расчет влияния фактора
«Цена на реализованную продукцию».
Для определения степени влияния
изменения цены на изменения суммы прибыли от реализации необходимо сделать
следующий расчет.
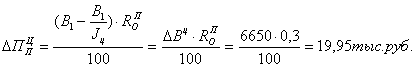
 - изменения выручки за счет цены.
В связи с ростом цен на
реализованную продукцию прибыль от продаж возросла на 19,95 тыс.руб.
Проведем расчет влияния фактора
«Себестоимость реализованной продукции». Расчет ведется следующим образом.
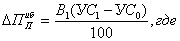
 - изменение прибыли от продаж за счет
себестоимости.
 - удельный вес себестоимости
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9
Похожие рефераты:
-
Планирование деятельности фирмы
Планирование прибыли от реализации продукции. Расчет плановой себестоимости. Планирование движения денежных средств. Предварительный расчет денежных средств на оплату материалов с учетом страхового запаса. Разработка агрегированного планового баланса.
-
Анализ эффективности использования трудовых ресурсов
Теоретические основы анализа эффективности использования трудовых ресурсов. Особенности оценки их использования. Анализ эффективности использования трудовых ресурсов на РСП №31 СКДРП структурном подразделении ЦДРП филиала ОАО "РЖД", рекомендации.
-
Планирование труда и зарплаты на производстве
Расчет заработной платы на предприятии по производству булочек с маком, определение показателей, необходимых для расчетов. Определение численности рабочих основного производства и бригадной тарифной ставки. Планирование фонда труда рабочих производства.
-
Анализ товарооборота на предприятии питания
Состав и структура товарооборота предприятий общественного питания, его характеристика, принципы и перспективы роста в современных условиях. Анализ общего оборота предприятий и производственной программы. Анализ поставок и оборота предприятий питания.
-
Управление прибылью на предприятии
Анализ деловых проблемных ситуаций. Обзор теории и практики по теме дипломного проекта "Управление прибылью на предприятии". Характеристика Закрытого акционерного общества "Торговый Дом ВНИИКП", анализ ее деловой и финансовой деятельности.
-
Экономические показатели в кризис
Исследование показателей, отражающих степень рыночной устойчивости предприятия. Показатели рентабельности и ликвидности организации, методика и критерии их оценивания, место и значение в процессе планирования дальнейшей деятельности предприятия.
-
Почем завод?
Новый подход к оценке бизнеса предполагает обработку данных, характеризующих динамику прибыли по годам планового периода. Алгоритмы расчета основаны на методе дисконтирования денежных потоков.
-
Анализ использования трудовых ресурсов
Теоретические основы анализа трудовых ресурсов, производительности и оплаты труда, задачи и источники информации для анализа. Анализ специализации и интенсификации производства. Анализ структуры численности работников и использования рабочего времени.
-
Ситуация
2. Белоцерковский консервный завод. Завод был основан в 1892 году, но в последние годы он был существенно модернизирован. В 1993 году превратился в арендное предприятие. В 1994 году он превратился в открытое акционерное общество. Специальная комиссия оценила стоимость имущества предприятия в 368...
-
Контроллинг как система управления деятельностью предприятия
Изучение хозяйственной ситуации в производственной организации. Определение оптимальной производственной программы, эффективного фонда времени рабочего, размера и изменения прибыли и себестоимости продукции по основным технико-экономическим факторам.
-
Проект бизнес-плана ОАО "Самара-Лада"
Резюме и общая информация о ОАО "Самара-Лада". Сфера деятельности и отраслевая принадлежность, организационно-правовая форма предприятия. Сведения об основных акционерах и потребителях. Производственные мощности предприятия и численность персонала.
-
Организация производства лицевого кирпича
Бизнес-проект по созданию производства облицовочного кирпича. Емкость рынка кирпича Республики Татарстан. Основные требования, предъявляемые потребителями к участникам строительного рынка. Разработка плана маркетинга предприятия и финансового плана.
-
Анализ финансовых показателей предприятия
Абсолютные показатели предприятия - величины, фигурирующие в отчетности и отражающие те или иные параметры его деятельности в денежном выражении. Анализ служит для первичного ознакомления и предварительной оценки деятельности предприятия. Виды анализа.
-
Контроль за выполнением производственной программы
Формирование производственной программы предприятия по выпуску продукции связано с выбором приоритетов одних видов продукции перед другими, наращиванием объема выпуска одних видов продукции или его сокращением.
-
Анализ обеспеченности предприятия трудовыми ресурсами
Исследование организационной структуры предприятия. Анализ показателей его обеспеченности трудовыми ресурсами. Особенности использования рабочего времени. Расчет производительности труда. Характеристика обеспеченности предприятия основными средствами.
-
Совершенствование форм и систем оплаты труда на предприятии (Представительство "Белгосстрах" по г. Бресту)
Исследование процесса мотивации персонала на предприятии (на примере Представительства РУП "Белгосстрах" по г. Бресту). Система оплаты труда, порядок начисления заработной платы, показатели для премирования работников, вопросы организации труда.
-
Анализ трудовых ресурсов предприятия
Анализ использования рабочей силы. Анализ производительности труда. Анализ фонда заработной платы. Рациональное использование персонала предприятия. Анализ уровня квалификации персонала. Анализ форм, динамики и причин движения персонала.
-
Анализ и оценка эффективности управления предприятием ООО "Креанд"
Оценка рентабельности, эффективности использования производственной мощности, основных фондов и оборотных средств (товарно-материальные ценности, дебиторская задолженность) ООО "Креанд". Прогнозирование и планирование деятельности предприятия.
-
Стратегический менеджмент
Понятие показателей рентабельности. Общая рентабельность. Анализ объема реализованной продукции (услуг), себестоимости и прибыли ООО "Торговый Дом Солнечный". Анализ использования трудовых ресурсов предприятия и рентабельности торгового предприятия.
-
Анализ показателей по труду ООО "Капитал"
Общая характеристика торгового предприятия ООО "Капитал", анализ, оценка и планирование его показателей по труду, а также рекомендации по повышению эффективности деятельности. Анализ влияния выработки продавцов на изменение общей производительности труда.