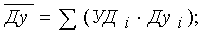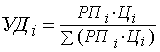Разработка управленческих решений на основе анализа и оценки прибыли и рентабельности промышленного предприятия

Изменение суммы прибыли за счет:
объема реализации продукции 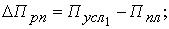
структуры товарной продукции 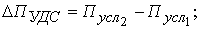
средних цен реализации 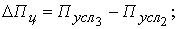
себестоимости реализуемой
продукции 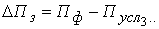
Сначала нужно найти сумму прибыли при фактическом объеме продаж и плановой величине остальных факторов. Для этого следует рассчитать процент выполнения плана по объему продаж продукции, а затем плановую сумму прибыли скорректировать на этот процент.
Выполнение плана по объему продаж исчисляют сопоставлением фактического объема реализации с плановым в натуральном (если продукция однородна), условно-натуральном и в стоимостном выражении (если продукция неоднородна по своему составу), для чего желательно использовать базовый (плановый) уровень себестоимости отдельных изделий, так как себестоимость меньше подвержена влиянию структурного фактора, нежели выручка[29] .
Затем следует определить сумму прибыли при фактическом объеме и структуре реализованной продукции, но при плановой себестоимости и плановых ценах. Для этого необходимо от условной выручки вычесть условную сумму затрат:
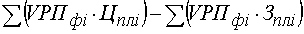 (7)
Нужно подсчитать также, сколько прибыли предприятие могло бы получить при фактическом объеме продукции. Для этого от фактической суммы выручки следует вычесть условную сумму затрат:
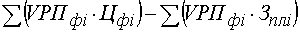 (8)
Если предприятие производит неоднородные виды продукции, тогда структура реализованной продукции определяется отношением каждого вида продукции в оценке по плановой себестоимости к общему объему продаж продукции в той же оценке. В этой ситуации для расчета влияния структурного фактора на изменение общей суммы прибыли используется модель
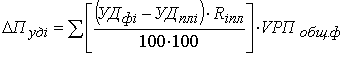 (9)
где Riпл – плановая рентабельность i-х видов продукции (отношение суммы прибыли к полной себестоимости реализованной продукции).
Следует проанализировать также выполнение плана и динамику прибыли от реализации отдельных видов продукции, величина которой зависит от трех факторов первого порядка: объема продажи продукции (VРПi), себестоимости (Зедi) и среднереализационных цен (Цi). Факторная модель прибыли от реализации отдельных видов продукции имеет вид
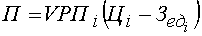 (10)
Среднереализационная цена единицы продукции рассчитывается путем деления выручки от реализации соответствующего изделия на объем продаж[30] . На изменение ее уровня оказывают влияние следующие факторы: качество реализуемой продукции, рынки сбыта, конъюнктура рынка, инфляционные процессы.
Качество товарной продукции – один из основных факторов, от которого зависит уровень средней цены реализации. За более высокое качество продукции устанавливаются более высокие цены и наоборот.
Изменение среднего уровня цены изделия за счет его качества (DЦкач) можно определить следующим образом:
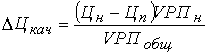 , (11)
где Цн и Цп – соответственно цена изделия нового и прежнего качества; VРПн – объем реализации продукции нового качества; VРПобщ – общий объем продаж i-го вида за отчетный период.
Расчет влияния сортности продукции на изменение средней цены можно выполнить способом абсолютных разниц.
Для этого отклонение фактического удельного веса от планового по каждому сорту умножаем на плановую цену единицы продукции соответствующего сорта, результаты суммируем и делим на 100:
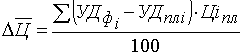 (12)
Пример расчета влияния качества изделия на его среднюю цену реализации приведен в табл. 5.
Таблица 5
Расчет влияния качества изделия на его среднюю цену реализации
| Сорт продукции | Цена за туб, тыс. руб. | Объем реализации, нат. изм. | Удельный вес сортов, % | Фактический объем продаж при плановой сортности, нат. изм. | Выручка от продаж, тыс. руб. | ||||
| план | Факт | План | Факт | +,- | при фактической сортности | при плановой сортности | |||
| I | 750 | 21600 | 25925 | 80 | 85 | +5 | 24400 | 19443750 | 18300000 |
| II | 675 | 5400 | 4575 | 20 | 15 | -5 | 6100 | 3088125 | 4117500 |
| Всего | - | 27000 | 30500 | 100 | 100 | - | 30500 | 22531875 | 22417500 |
Если коэффициент перевыполнения плана равен 1,1296320 (30500:2700), то фактический объем продаж по I сорту в пересчете на плановую сортность равен 24400 ед. (21600 х 1,129630).
Полученные данные свидетельствует о том, что за счет повышения удельного веса продукции I и уменьшения II сорта выручки от ее реализации увеличилась на 114375 тыс.руб (22531875-22417500), а средняя цена единицы продукции - на 3,75 тыс.руб=[(+5 . 750)+(-5 . 675)] :100.
По такой же методике рассчитывается изменение средней цены реализации в зависимости от рынков сбыта продукции.
Если на протяжении года произошло изменение отпускных цен на продукцию по сравнению с плановыми в связи с инфляцией, то изменение цены по каждому виду продукции умножается на объем ее реализации по новым ценам и делится на общее количество реализованной продукции за отчетный период.
Выполнение плана по прибыли в значительной степени зависит от финансовых результатов деятельности, не связанных с реализацией продукции. Это финансовые результаты, полученные от операционных, внереализационных операций и чрезвычайных обстоятельств.
Анализ сводится в основном к изучению динамики и причин полученных убытков и прибыли по каждому конкретному случаю. Убытки от выплаты штрафов возникают в связи с нарушением отдельными службами договоров с другими предприятиями, организациями и учреждениями[31] . При анализе устанавливаются причины невыполненных обязательств, принимаются меры для предотвращения допущенных ошибок.
Изменение суммы полученных штрафов может произойти не только в результате нарушения договорных обязательств поставщиками и подрядчиками, но и по причине ослабления финансового контроля в отношении их. Поэтому при анализе данного показателя следует проверить, во всех ли случаях нарушения договорных обязательств были предъявлены поставщикам соответствующие санкции.
Убытки от списания безнадежной дебиторской задолженности возникают обычно на тех предприятиях, где постановка учета и контроля за состоянием расчетов находится на низком уровне. Прибыли (убытки) прошлых лет, выявленные в текущем году, также свидетельствуют о недостатках бухгалтерского учета.
Особого внимания заслуживают доходы по ценным бумагам (акциям, облигациям, векселям, сертификатам и т.д.). Предприятия-держатели ценных бумаг получают определенные доходы в виде дивидендов. В процессе анализа изучается динамика дивидендов, курса акций, чистой прибыли, приходящейся на одну акцию, устанавливаются темпы их роста или снижения.
В заключение анализа разрабатываются конкретные мероприятия, направленные на предупреждение и сокращение убытков и потерь от данных видов деятельности.
Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами[32] . Их применяют для оценки деятельности предприятия и как инструмент инвестиционной политике и ценообразовании.
Показатели рентабельности можно объединить в несколько групп:
1-я показатели, характеризующие рентабельность (окупаемость) издержек производства и инвестиционных проектов;
2-я показатели, характеризующие рентабельность продаж;
3-я показатели, характеризующие доходность капитала и его частей.
Все эти показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Резервы увеличения суммы прибыли определяются по каждому виду товарной продукции. Основными их источниками является увеличение объема реализации продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных рынках сбыта и т.д. (рис. 6)
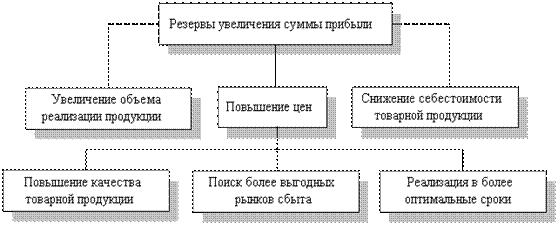
Рис. 6. Схема подсчета резервов увеличения прибыли от реализации продукции
После уплаты налогов прибыль распределяется следующим образом: одна часть используется на расширение производства (фонд накопления), другая - на капитальные вложения в социальную сферу (фонд социальной сферы), третья - на материальное поощрение работников предприятия (фонд потребления). Создается также резервный фонд предприятия.
Для повышения эффективности производства очень важно, чтобы при распределении прибыли была достигнута оптимальность в удовлетворении интересов государства, предприятия и работников. Государство заинтересовано получить как можно больше прибыли в бюджет. Руководство предприятия стремится направить большую сумму прибыли на расширенное воспроизводство. Работники заинтересованы в повышении оплаты труда.
В процессе анализа необходимо изучить динамику доли прибыли, которая идет на самофинансирование предприятия и материальное стимулирование работников и таких показателей, как сумма самофинансирования и сумма капитальных вложений на одного работника, сумма зарплаты и выплат на одного работника. Причем изучать их надо в тесной связи с уровнем рентабельности, суммой прибыли на одного работника, и на один рубль основных производственных фондов. Если эти показатели выше, чем на других предприятиях, или выше нормативных для данной отрасли производства, то имеются перспективы для развития предприятия.
Кроме того, в процессе анализа необходимо изучить выполнение плана по использованию прибыли, для чего фактические данные об использовании прибыли по всем направлениям сравниваются с данными плана и выясняются причины отклонения от плана по каждому направлению использования прибыли.
Основными факторами, определяющими размер отчислений в фонды накопления и потребления, могут быть изменения суммы чистой прибыли (Пч) и коэффициента отчислений прибыли в соответствующие фонды (Кi).
Сумма отчислений прибыли в фонды предприятия равна произведению двух факторов: Фi = Пч . Кi. Значит, для расчета их влияния можно использовать один из приемов детерминированного фактора анализа (табл. 6).
Таблица 6
Расчет влияния факторов первого уровня на размер отчислений в фонды предприятия
| Вид фонда |
Сумма распределяемой прибыли, тыс. руб. |
Доля отчислений, % |
Сумма отчислений, тыс. руб. | Отклонение от плана | |||||
| Всего | в том числе за счет | ||||||||
| план | факт | план | факт | план | Факт | Пч | Котч | ||
| Резервный | |||||||||
| Накопления | |||||||||
| Потребления | |||||||||
| Социальной сферы |
Затем надо рассчитать влияние факторов изменения чистой прибыли на размер отчислений в фонды предприятия. Для этого прирост чистой прибыли за счет каждого фактора умножим на плановый коэффициент отчислений в соответствующий фонд:
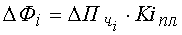 . (13)
Важной задачей анализа является изучение вопросов использования средств фондов накопления и потребления. Средства этих фондов имеют целевое назначение и расходуются согласно утвержденным сметам.
Фонд накопления используется в основном для финансирования затрат на расширение производства, его техническое перевооружение, внедрение новых технологий и т.д.
Фонд социальной сферы может использоваться на коллективные нужды (расходы на содержание объектов культуры и здравоохранения, проведение оздоровительных и культурно-массовых мероприятий), фонд потребления – на индивидуальные (вознаграждение по итогам работы за год, материальная помощь, стоимость путевок в санатории и дома отдыха, стипендии студентам, частичная оплата питания и проезда, пособия по выходу на пенсию и т.д.) [33] .
В процессе анализа устанавливается соответствие фактических расходов расходам, предусмотренным сметой, выясняются причины отклонений от сметы по каждой статье, изучается эффективность мероприятий, проводимых за счет средств этих фондов. При анализе использования средств фонда накопления следует изучить полноту финансирования всех запланированных мероприятий, своевременность их выполнения и полученный эффект.
В зарубежных странах для обеспечения системного подхода при изучении факторов изменения прибыли и прогнозирования ее величины используют маржинальный анализ, в основе которого лежит маржинальный доход.
Маржинальный доход (МД) – это прибыль в сумме с постоянными затратами (А)[34] .
МД=П+А, откуда П=МД-А (14)
С помощью формулы можно рассчитать сумму прибыли, если известны величины маржинального дохода и постоянных затрат.
Очень часто при определении суммы прибыли вместо маржинального дохода используется выручка (РП) и удельный вес маржинального дохода в ней (Ду).
Поскольку 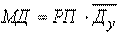 ,то
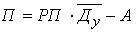 (15)
Данная формула успешно применяется тогда, когда необходимо проанализировать прибыль от реализации нескольких видов продукции.
При анализе прибыли от реализации одного вида продукции можно применять модифицированную формулу определения прибыли, если известно количество проданной продукции и ставка маржинального дохода (Дс) в цене за единицу продукции[35] :
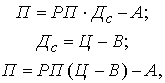 (16)
где В - переменные затраты за единицу продукции.
Последняя формула позволяет определить изменение суммы прибыли за счет количества реализованной продукции, цены и уровня переменных и постоянных затрат.
Методика анализа прибыли несколько усложняется в условиях многономенклатурного производства, когда кроме перечисленных факторов необходимо учитывать и влияние структуры реализованной продукции.
В зарубежных странах для изучения
влияния факторов на изменение суммы прибыли при многономенклатурном
производстве используется модель 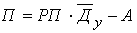 . (17)[36]
Средняя доля маржинального дохода
в выручке (  ) в свою
очередь зависит от удельного веса каждого вида продукции в общей сумме выручки
(УДi) и доли маржинального дохода в выручке по каждому изделию (отношение
ставки маржинального дохода к цене):