Управление оборотным капиталом
Причина широкого использования коэффициента текущей ликвидности заключается в его способности измерять:
покрытие текущих обязательств. Чем выше значение коэффициента, тем больше уверенность, что текущие пассивы будут оплачены;
своеобразный "буфер" для убытков. Чем больше "буфер", тем ниже риск. Коэффициент текущей ликвидности показывает предел безопасности, имеющийся в наличии для покрытия обесцененных неденежных текущих активов, когда последние в конечном счете реализуются;
резерв ликвидных фондов. Коэффициент уместен как измеритель безопасности от неопределенности и случайностей в денежных потоках компании. Неопределенности и потрясения, такие, как забастовки и экстраординарные убытки, могут временно и неожиданно ухудшить денежные потоки.
Несмотря на то, что коэффициент является уместным и полезным показателем ликвидности и краткосрочной платежеспособности, использовать его нужно с определенными ограничениями, которые следует осознавать.
Первым шагом в критической оценке коэффициента как инструмента анализа ликвидности и краткосрочной платежеспособности является исследование числителя и знаменателя. Если мы определяем ликвидность как способность обеспечить денежные платежи адекватными денежными поступлениями, то следует задать вопрос: охватывает ли коэффициент текущей ликвидности это важное понятие? Иными словами, предсказывает ли он будущие поступления и платежи, измеряет ли адекватность входящих потоков выходящими потоками?
Отрицательный ответ на оба вопроса очевиден. Коэффициент текущей ликвидности - это статический измеритель способности удовлетворять текущие обязательства на дату составления баланса. Текущий источник денежных средств не имеет ни логического, ни причинного отношения к будущим входящим потокам денег. В то же время будущие входящие потоки являются наилучшим индикатором ликвидности. Эти потоки зависят от факторов, исключенных из коэффициента, в том числе от продаж, денежных расходов и доходов, изменений в условиях бизнеса. Чтобы прояснить эти ограничения, необходимо исследовать более детально элементы текущих активов.
Сначала рассмотрим каждый элемент числителя, входящий в текущие активы, и его связь с анализом ликвидности.
Деньги и денежные эквиваленты. Деньги в хорошо управляемой компании - это изначально предусмотренный резерв, создаваемый в целях защиты от краткосрочной денежной несбалансированности. К примеру, продажи, снижающиеся более быстрыми темпами, чем денежные выплаты за поставки материалов, требуют наличия излишка денег. Но деньги являются активами, не приносящими дохода, а денежные эквиваленты - это обычно низкодоходные ценные бумаги, и поэтому вложения компаний в эти активы не слишком велики. Более того, компании полагаются на заменители денег в форме открытой кредитной линии, не входящей в расчет коэффициента текущей ликвидности.
Рыночные ценные бумаги. Излишек денежных средств в виде страхового резерва часто используется в форме инвестиций в ценные бумаги с рентабельностью, превышающей рентабельность денежных эквивалентов. Имеет смысл рассматривать такие инвестиции как доступные для погашения краткосрочных обязательств. Поскольку инвестиции в ценные бумаги учитываются по цене приобретения, большинство проблем по определению их рыночной стоимости отпадает. Однако следует признать, что чем более отдалена дата составления баланса от даты приобретения ценных бумаг, тем больше вероятность незафиксированных изменений в их рыночной стоимости.
Дебиторская задолженность. Главный определяющий фактор дебиторской задолженности - это продажи. Связь дебиторской задолженности и продаж устанавливается с помощью кредитной политики и методов инкассации. Изменения в дебиторской задолженности корреспондируются с изменениями в продажах, хотя не обязательно прямо пропорционально.
Анализ дебиторской задолженности как источника денег должен признать периодическую возобновляемость этого актива, его возобновляемую природу. За инкассацией одного счета следует новый кредит в форме отсрочки платежа. Соответственно уровень дебиторской задолженности не является измерителем будущих входящих потоков денег.
Запасы. Главным определяющим фактором запасов, как и дебиторской задолженности, являются продажи или ожидаемые продажи, а не уровень текущих пассивов. Поскольку продажи есть функция спроса и предложения, методы управления запасами поддерживают пропорциональный прирост запасов. Более того, продажи инициируют превращение запасов в деньги. Будущие входящие денежные потоки от продаж запасов зависят от рентабельности продаж. Однако коэффициент текущей ликвидности не признает ни уровня, ни рентабельности продаж, являющихся факторами будущих денежных поступлений.
Заранее оплаченные расходы. Предоплата - это расходы, которые принесут пользу в будущем. Их величина в общей сумме текущих активов обычно невелика. Однако надо быть осведомленным о тенденции компаний со слабой финансовой позицией включать в авансированные расходы расходы будущих периодов и другие статьи сомнительной ликвидности. Следует исключать такие статьи из расчета работающего капитала и коэффициента текущей ликвидности.
При анализе ликвидности также критически следует оценивать текущие обязательства. Они представляют собой источник финансирования и в первую очередь зависят от продаж, а способность компании удовлетворить их, когда наступит срок, измеряется оборотным капиталом. Например, закупки, увеличивающие счета к оплате, есть функция от продаж, следовательно, кредиторская задолженность перед поставщиками изменяется вместе с продажами. До тех пор, пока продажи остаются неизменными или растут, платежи по текущим обязательствам выплачиваются. В этом смысле элементы коэффициента текущей ликвидности влияют, но не существенно, на будущие денежные потоки. Следует также помнить, что в текущие обязательства, входящие в расчет коэффициента текущей ликвидности, не включают ожидаемые денежные платежи (к примеру, обязательства под подрядное строительство, лизинг).
На основании вышеизложенного можно сделать по крайней мере три вывода:
1. Ликвидность в большей мере связана с прогнозом денежных потоков и в меньшей степени - с уровнем денег и денежных эквивалентов.
2. Не существует прямой связи между работающим капиталом, рассчитанным через балансовые остатки текущих активов и текущих пассивов, и подходящей моделью будущего денежного потока.
3. Политика управления дебиторской задолженностью и запасами в первую очередь направлена на эффективное использование активов и только во вторую очередь - на ликвидность.
Эти выводы - не в пользу коэффициента текущей ликвидности как аналитического инструмента. Тогда возникает вопрос, почему же он так широко используется? Причинами могут быть его "понимаемость", простота в расчетах и доступность информации для расчетов. Использование коэффициента объясняется также предпочтением его кредиторами (особенно банкирами) при изучении кредитоспособности заемщика. С помощью этого коэффициента кредиторы оценивают возможность заемщика рассчитываться по обязательствам в том случае, когда денежные поступления на его счета задерживаются. Однако такой экстремальный анализ не всегда полезен для оценки ликвидности.
Уместными представляются две другие точки зрения. Первая: анализ краткосрочной ликвидности и платежеспособности должен признавать относительное преимущество проектов денежных потоков и прогнозных финансовых отчетов перед коэффициентом текущей ликвидности. Однако этот анализ требует информации (в том числе оценку спроса на продукцию), которой нет в финансовых отчетах. Вторая точка зрения: если бы в анализе использовался коэффициент текущей ликвидности как статический измеритель способности текущих активов обеспечивать текущие обязательства, то следовало бы признать, что это другая концепция ликвидности, отличная от описанной выше. В нашем контексте ликвидность - это способность и скорость превращения текущих активов в деньги, а также степень сокращения текущих активов в результате их конвертации.
Конечно, нельзя отказываться от коэффициента текущей ликвидности как аналитического инструмента. Но важно понимать его релевантное применение. Рассмотренные ограничения коэффициента текущей ликвидности указывают на некоторый аналитический процесс корректировки, который зачастую неосуществим. Поэтому коэффициент текущей ликвидности требует ограниченного его использования, например, для измерения способности текущих активов погашать соответствующие текущие обязательства. В то же время превышение текущих активов, если таковое имеется, можно рассматривать как ликвидный излишек, доступный для удовлетворения дисбаланса в денежных потоках.
Таким образом, чтобы результаты анализа были адекватны реальной ситуации, следует оценить и измерить:
качество текущих активов и текущих пассивов, входящих в расчет коэффициента;
скорость оборачиваемости текущих активов и текущих пассивов, т.е. временной период, необходимый для превращения дебиторской задолженности и запасов в деньги, которые затем используются для оплаты текущих долгов.
Наряду с абсолютными и относительными показателями в анализе оборотного капитала следует использовать методы сравнения, в частности, трендовый и вертикальный анализ. При проведении трендового анализа компоненты оборотного капитала и коэффициента текущей ликвидности превращаются в индексы и затем исследуются во времени. Вертикальный анализ представляет собой исследование составных элементов (композиции) текущих активов во времени.
Эти сравнительные временные анализы вместе с внутриотраслевыми тенденциями позволяют выявить полезную для аналитика информацию.
Изменения величины коэффициента текущей ликвидности должны интерпретироваться с осторожностью, так как они вовсе не подразумевают изменения в ликвидности или в операционной деятельности. Так, в периоды спада производства компания может продолжать платить по текущим долгам, пока запасы и дебиторская задолженность обеспечивают увеличение текущих активов. И наоборот, в благоприятный для компании период увеличение задолженности перед бюджетом может понизить коэффициент текущей ликвидности. Часто сопутствующее управленческому успеху развитие компании может потребовать роста текущих активов и текущих пассивов. Но такой "принудительный" успех влечет за собой уменьшение коэффициента текущей ликвидности, что можно проиллюстрировать следующим примером.
Расширяющейся компании потребовалось двойное увеличение текущих активов и четвертное увеличение текущих пассивов при неизменной величине работающего капитала. Это привело к снижению коэффициента текущей ликвидности в два раза:
| Показатели | Первый год | Второй год |
| Текущие активы, млн руб. | 300 | 600 |
| Текущие пассивы, млн руб. | 100 | 400 |
| Работающий капитал, млн руб. | 200 | 200 |
| Коэффициент текущей ликвидности | 3 | 1,5 |
Похожее влияние на коэффициент текущей ликвидности может оказать и инфляция, так как она способствует увеличению остатков текущих активов и текущих обязательств.
К методам сравнения относят также эмпирический анализ, который в данном случае использует следующее правило: коэффициент текущей ликвидности должен быть больше или равен двум. Коэффициент ниже нормативного значения свидетельствует об увеличении риска ликвидности. Одно время в мировой практике был принят норматив, равный 2,5. Изменение нормативного значения коэффициента (2,0 вместо 2,5) означало понижение уровня консерватизма кредиторов, особенно банкиров. Хотя на это мог оказать влияние и более совершенный учет, позволяющий банкирам и кредиторам снизить требования к нормативу до приемлемого уровня.
Нормативное значение коэффициента, равное двум, предполагает, что имеются 2 рубля текущих активов, на которые может рассчитывать каждый рубль текущих обязательств, или альтернативно, что стоимость текущих активов может снизиться на 50 % (например, при их ликвидации, реализации) и все же оставаться достаточной, чтобы покрыть текущие обязательства. Коэффициент текущей ликвидности, намного превышающий
норматив, несмотря на то, что позволяет полностью покрыть текущие обязательства, свидетельствует о неэффективном использовании ресурсов и низком уровне рентабельности активов компании.
Оценка коэффициента текущей ликвидности с помощью эмпирического правила вызывает сомнение по двум причинам:
1. В оценке коэффициента более важны качество текущих активов и композиция (состав) текущих пассивов. Например, две компании с идентичными коэффициентами текущей ликвидности могут представлять неодинаковый риск из-за различий в качественном составе работающего капитала и источников его финансирования.
2. Потребности в работающем капитале изменяются вместе с отраслевыми условиями и в зависимости от длительности чистого коммерческого цикла.
Аналитику следует быть осведомленным и о так называемом "менеджменте" коэффициента текущей ликвидности, также известном как "украшение витрин". Так, в закрытом периоде (между обязательными годовыми отчетами) руководство фирмы время от времени может настаивать на инкассации дебиторской задолженности, стимулировании авансовых платежей, сокращении запасов ниже нормального уровня, задержке типичных для фирмы закупок для погашения текущих обязательств.
В результате увеличивается коэффициент текущей ликвидности. Проиллюстрируем это на следующем примере.
Компания увеличивает коэффициент текущей ликвидности за счет более раннего, чем обычно, погашения кредиторской задолженности на 50 тыс. руб.:
| До выплат |
После выплат |
|
| Текущие активы, тыс. руб. | 200 | 150 |
| Текущие пассивы, тыс. руб. | 100 | 50 |
| Работающий капитал, тыс. руб. | 100 | 100 |
| Коэффициент текущей ликвидности | 2 | 3 |
Следовательно, аналитик не должен ограничивать свой анализ показателями, рассчитанными на основе годовых балансовых отчетов. Его следует расширить промежуточными измерениями коэффициента текущей ликвидности. Промежуточный анализ делает более трудным для менеджмента "приукрашивание витрин" и позволяет аналитику оценивать сезонное влияние на коэффициент.
2.3 Анализ чистого коммерческого цикла
Потребности компании в работающем капитале находятся под влиянием инвестиций в запасы, а также отношений между отсрочкой платежа от поставщиков и кредитными условиями, предоставляемыми покупателям. Перечисленные определения составляют понятие "чистого" коммерческого цикла. Расчет его приведен в следующем примере.
| Финансовая информация на конец года (в млн руб.): | |
| Продажи за год | 360 |
| Дебиторская задолженность | 40 |
| Запасы* | 50 |
| Кредиторская коммерческая задолженность** | 20 |
| Себестоимость реализованной продукции (в т. ч. амортизация - 30) | 320 |
* Запасы на начало года - 100 млн руб.
** Предполагается, что эти счета относятся к закупкам, включенным в себестоимость реализованной продукции.
Рассчитаем величину ежедневных закупок. Для этого к запасам на начало года прибавим себестоимость реализованной за год продукции и отнимем запасы на конец года. Из полученной суммы вычтем величину амортизации, включенную в себестоимость реализованной продукции:
50 + 320 - 100 = 270 млн руб.
270 - 30 = 240 млн руб.
Это значит, что в течение года было совершено закупок на сумму 240 млн руб.
Ежедневные закупки составили в среднем 240: 365 = 0,66 млн руб.
Период погашения кредиторской задолженности Ткр составляет 30 дней:
Ткр = 20 млн руб.: 0,66 млн руб.
Период погашения дебиторской задолженности Тинк составляет 41 день:
Тинк = 40 млн руб.: 360 млн руб. · 365дн.
Период оборота запасов Тзап составляет 51 день:
Тзап = 50 млн руб.: 360 млн руб. · 365 дн.
Чистый коммерческий цикл равен 41 + 51 - 30 = 62 дня.
Перечисленные выше показатели более подробно рассмотрены далее (см. п.2.5 данной главы).
Все расчеты проведены корректно, на согласующейся основе. А именно: дебиторская задолженность, учтенная как продажи, разделена на дневные продажи; запасы, учтенные в себестоимости реализованной продукции, разделены на дневную себестоимость реализованной продукции; кредиторская задолженность, учтенная как закупки, разделена на ежедневные закупки.
Анализ показывает, что компания имеет 41-дневные продажи, связанные в дебиторской задолженности, поддерживает на 51 день товарных запасов и получает от поставщиков отсрочку платежа в 30 дней. Чем длиннее чистый коммерческий цикл, тем больше потребность в работающем капитале. Сокращение периода инкассации или периода оборота запасов понижает эти потребности. Увеличение периода погашения кредиторской задолженности как кредита от поставщиков понижает потребности в работающем капитале.
Потребности в работающем капитале определяются отраслевыми условиями и практикой. Сравнения, использующие отраслевые коэффициенты
ликвидности, и расчет потребности в работающем капитале, включающий "чистый" коммерческий цикл, полезны при анализе адекватности работающего капитала.
Кроме этого, анализ ликвидности текущих активов должен включать обзор динамики продаж. Поскольку продажи необходимы, чтобы запасы превратить в дебиторскую задолженность, а дебиторскую задолженность - в деньги, рост продаж подразумевает превращение запасов в более ликвидные активы. Снижение продаж приостанавливает этот процесс.
2.4 Показатели ликвидности, основанные на денежных активах
Деньги и денежные эквиваленты - наиболее ликвидные текущие активы. Рассмотрим коэффициенты, основанные на этих активах.
1. Доля денежных активов, измеряемая соотношением
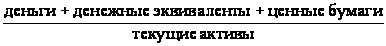 .
Чем выше этот коэффициент, тем более ликвидны текущие активы. Коэффициент имеет минимальный риск потери стоимости в случае реализации данных активов и почти не требует времени для конвертации в деньги. Однако надо признавать возможные ограничения на эти денежные активы. Например, кредиторы иногда требуют, чтобы заемщики поддерживали компенсационные остатки на своих банковских счетах. Аналитик должен оценивать влияние этих остатков на кредитоспособность компании, ее кредитные возможности, на отношения с банком. Следует помнить, что компенсационные остатки не снимаются со счетов. Необходимо также признать дополнительные факторы, имеющие отношение к оценке этого коэффициента. Один из них связан с эффективным управлением, сокращающим требуемый уровень денежных активов. Другой - с открытой кредитной линией, которая является эффективным заменителем денежных средств.
2. Коэффициент абсолютной ликвидности, измеряемый соотношением
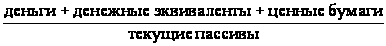 .
Коэффициент используется для измерения величины денежных активов, доступной для погашения текущих обязательств. Это жесткий тест, игнорирующий возобновляемую природу текущих активов и текущих пассивов. Однако его важность как абсолютной формы ликвидности не может недооцениваться.
Мировой опыт банкротств дает множество примеров неплатежеспособности компаний со значительными размерами активов (как текущих, так и фиксированных), неспособных при этом оплачивать свои долги и эффективно функционировать.
2.5 Анализ операционной активности
Анализ ликвидности сопровождается анализом деловой активности, которую характеризуют показатели оборачиваемости дебиторской задолженности, запасов и кредиторской задолженности.
Дебиторская задолженность как измеритель ликвидности.
Для многих компаний, продающих товары в кредит, дебиторская задолженность является важной частью оборотного капитала. В оценке ликвидности, кроме качества оборотного капитала и коэффициента текущей ликвидности, необходимо также измерять качество и ликвидность дебиторской задолженности. И качество, и ликвидность дебиторской задолженности находятся под влиянием уровня ее оборачиваемости. Качество определяется вероятностью инкассации без потерь. Опыт показывает, что чем дольше дебиторская задолженность просрочена, тем ниже вероятность ее инкассации. Оборачиваемость - это индикатор возраста дебиторской задолженности, особенно полезный при сравнении с ожидаемым показателем оборачиваемости, который рассчитывается на основании установленных фирмой кредитных условий. Ликвидность дебиторской задолженности означает скорость ее конвертации в деньги. Оборачиваемость дебиторской задолженности есть мера этой скорости. Рис.2.3 иллюстрирует скорость оборота дебиторской задолженности известных красноярских компаний.
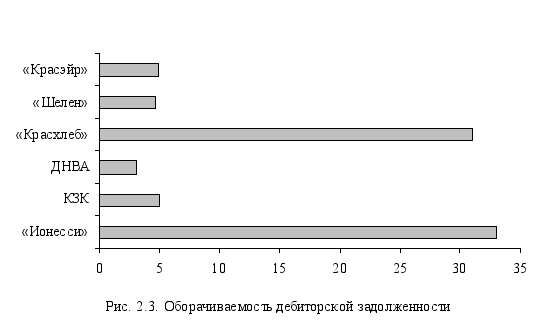
Оборачиваемость дебиторской задолженности Кдеб рассчитывается по формуле
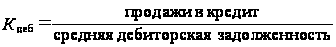 .
Самый простой способ расчета средней дебиторской задолженности - сложить счета к получению на начало и конец отчетного периода и разделить сумму на два. Более точная оценка получается, если использовать месячную или квартальную информацию. Чем больше колебания в продажах, тем более вероятно искажение коэффициента.
В расчет коэффициента оборачиваемости следует включать только продажи в кредит, так как продажи по предоплате или оплате в момент отгрузки товара не создают дебиторской задолженности. Но поскольку финансовые документы редко раскрывают продажи, показывая раздельно продажи в кредит и за деньги, этот коэффициент часто рассчитывают на основе общей величины продаж, предполагая, что продажи без отсрочки платежа незначительны. Если же они значительны, то коэффициент становится неточным и менее полезным. Однако, если доля продаж без отсрочки платежа в общих продажах относительно стабильна, ежегодные сравнения изменений оборачиваемости дебиторской задолженности более уместны. Коэффициент оборачиваемости дебиторской задолженности показывает, как часто в среднем дебиторская задолженность возобновляется, т.е. получена и инкассирована в течение года.
Пример расчета. Имеется следующая информация по компании: годовые продажи (все в кредит) составили 1 200 тыс. руб., дебиторская задолженность в начале года - 150 тыс. руб., в конце года - 250 тыс. руб. Тогда
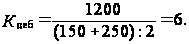
Это значит, что средняя дебиторская задолженность погашалась в течение года 6 раз.
Период погашения дебиторской задолженности.
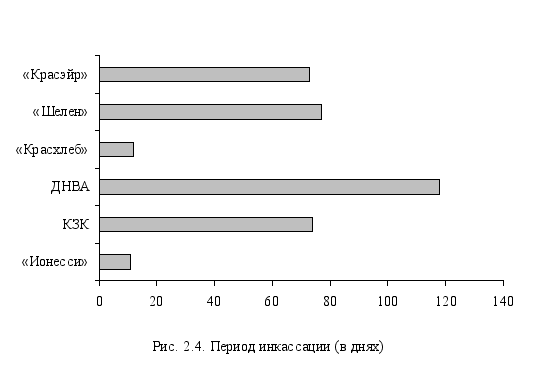
Измеряя скорость инкассации, коэффициент оборачиваемости дебиторской задолженности является полезным для анализа, но его нельзя напрямую сравнить с периодом отсрочки платежа, который компания предоставляет своим покупателям. Поэтому анализируют и другой показатель - период погашения дебиторской задолженности, иначе называемый периодом инкассации. Он рассчитывается превращением коэффициента оборачиваемости в дни продаж, связанных в дебиторской задолженности. Период инкассации измеряет количество дней, которые в среднем требуются клиентам для погашения задолженности. Сколько времени необходимо красноярским компаниям для инкассации их дебиторской задолженности, показано на рис.2.4.
Период инкассации Тинк рассчитывается по формуле
Тинк =
 ,
где 360 - приблизительное количество дней в году. Для более точного расчета следует использовать точное число дней в году (365 или 366).
Используя информацию предыдущего примера, рассчитаем период инкассации:
Тинк = 360: 6 = 60 дн.
Альтернативный
расчет, известный
как дневные
продажи в дебиторской
задолженности,
представляет
собой деление
дебиторской
задолженности,
возникшей на
конец анализируемого
периода, на
средние ежедневные
продажи: дебиторская
задолженность:
 .
Этот показатель отличается от периода инкассации, расчет которого приведен выше. При определении периода инкассации используется средняя дебиторская задолженность, в то время как в последнем, альтернативном расчете используется дебиторская задолженность на конец анализируемого периода.
Основываясь на информации примера, получим следующий результат альтернативного расчета:
средние дневные продажи = 1 200: 360 = 3,3 тыс. руб.;
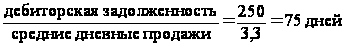 .
Коэффициент оборачиваемости дебиторской задолженности и период инкассации сравнивают со средними значениями по отрасли или сроком предоставления анализируемой компанией коммерческого кредита. Когда период инкассации сравнивается с условиями продаж, предоставляемыми компанией, можно оценить уровень оплаты счетов клиентами во времени (какое время клиенты затрачивают на оплату). Например, если компания предоставляет обычную отсрочку платежа в 40 дней, то средний период инкассации в 75 дней свидетельствует о следующих возможных проблемах:
о слабых усилиях компании по инкассации;
задержках покупателями платежей;
финансовых затруднениях покупателей.
Решение первой проблемы требует корректировки управленческих действий, в то время как две другие лежат в плоскости качества и ликвидности дебиторской задолженности. Поэтому следует выявить, насколько типична (презентативна) дебиторская задолженность. Другими словами, характеризует ли дебиторская задолженность коммерческую деятельность компании.
Например, дебиторская задолженность может быть скрыта в финансово зависимой дочерней фирме. Также возможно, что средние величины не являются типичной дебиторской задолженностью, которую они представляют. Так, инкассационный период в 75 дней может иметь место не потому, что все клиенты пользуются такой отсрочкой платежа, а скорее из-за нарушений платежной дисциплины одним или двумя крупными клиентами.
Прекрасным инструментом анализа экстремального периода инкассации является возрастной анализ дебиторской задолженности, перечисленной в последовательности повышения срока ее погашения (по количеству дней). Он позволяет выявить, насколько сконцентрирована или разбросана дебиторская задолженность:
Сумма дебиторской задолженности, тыс. руб. |
Текущая задолженность |
Задолженность по длительности просрочки |
|||
| до 30 дней | от 31 до 60 дней | от 61 до 90 дней | свыше 90 дней | ||
Возрастной анализ приводит к более точным выводам относительно качества и ликвидности дебиторской задолженности. Он влияет на принятие управленческих решений в области кредитной политики фирмы. Однако информация для выполнения возрастного анализа часто недоступна для внешних аналитиков. Поэтому о качестве дебиторской задолженности они могут судить по кредитному рейтингу, поступающему от агентств, которые имеют доступ к соответствующей информации.
Заслуживают внимания и некоторые другие особенности дебиторской задолженности. В частности, требует тщательного изучения дебиторская задолженность в форме векселей. Особенно в том случае, когда они являются средством для расширения платежного периода непогашенных открытых счетов.
Аналитику также надо владеть информацией о торговой политике фирмы с точки зрения оценки инкассационного периода. Так, фирма может согласиться с вялыми платежами клиентов, которые способствуют валовой доходности бизнеса в целом. В таком случае прибыль от продаж компенсирует продолжительное использование клиентами денежных средств фирмы. Данное обстоятельство может повлиять на анализ качества дебиторской задолженности, но не ее ликвидности. Фирма может также предоставить более либеральный коммерческий кредит в случаях, когда:
1) выпускается новый товар,
2) увеличиваются объемы продаж с целью полной загрузки производственных мощностей;
3) превалируют специальные конкурентные условия.
Таким образом, при оценке периода инкассации надо анализировать отношения между дебиторской задолженностью, продажами и прибылью.
Заслуживает внимания также трендовый анализ дебиторской задолженности. Тенденция периода инкассации во времени - важная оценка качества и ликвидности дебиторской задолженности.
Другая тенденция, за которой надо следить, - это связь между резервом на покрытие сомнительной дебиторской задолженности и ее валовой величиной:
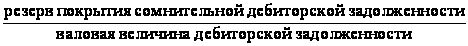 .
Рост данного коэффициента во времени означает снижение взыскиваемости дебиторской задолженности. И наоборот, снижение коэффициента означает улучшение взыскиваемости или потребность в переоценке резерва на покрытие сомнительной дебиторской задолженности.
Таким образом, показатели ликвидности дебиторской задолженности важны для анализа работающего капитала. Они также важны и для анализа эффективности использования активов в целом.
Показатели оборачиваемости запасов.
Запасы составляют существенную долю текущих активов компании. Причины этого зачастую не связаны с необходимостью компании поддерживать соответствующие ликвидные фонды, так как их редко хранят в форме запасов.
Запасы представляют собой инвестиции, сделанные с целью получения дохода. Этот доход обеспечивается ожидаемой прибылью в результате продажи товаров и услуг клиентам. Большинству компаний требуется поддерживать определенный уровень запасов. Если запасы недостаточны, продажи падают ниже допустимого уровня. И наоборот, при чрезмерных запасах компания подвергается дополнительным издержкам на их хранение и страхование, а сами запасы - моральному и физическому износу.
Чрезмерные запасы связывают денежные средства, которые могли бы быть использованы компанией более рентабельно в другом месте. Из-за риска их содержания и из-за того, что им требуется значительно больше времени (по сравнению с дебиторской задолженностью) для конвертации в деньги, запасы рассматриваются как менее ликвидные текущие активы. Однако не во всех случаях, так как некоторые товары и сырье могут быть проданы без особых усилий, расходов и потерь. Зато пока еще модные товары, специальные комплектующие детали или скоропортящиеся предметы могут быстро потерять свою стоимость, если не будут проданы вовремя (в нормативные сроки).
Анализ краткосрочной ликвидности и оборотного капитала должен включать оценку качества и ликвидности запасов. Для этих целей пользуются такими показателями, как коэффициент оборачиваемости и период оборота запасов.
Оборачиваемость запасов.
Коэффициентом оборачиваемости запасов Кзап измеряют среднюю скорость движения запасов компании:
Кзап =
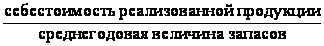 .
Числитель формулы в большей степени соответствует показателю, характеризующему использование запасов, так как в себестоимость продукции включены материальные затраты.
Иногда в расчет коэффициента оборачиваемости запасов включают не себестоимость реализованной продукции, а объем продаж, что делает этот коэффициент менее точным, так как объем продаж помимо себестоимости включает валовую прибыль.
Самым точным расчет будет тогда, когда в числитель будут включены только материальные затраты. Но такая статья для внешнего аналитика недоступна, поэтому ее заменяют себестоимостью реализованной продукции, величину которой можно найти в отчете о прибылях и убытках.
В случаях, когда недоступной оказывается и информация о себестоимости продаж, для расчета используется показатель объема продаж, позволяющий рассчитать модифицированный коэффициент оборачиваемости запасов. Модифицированный коэффициент можно применять для сравнительного трендового анализа, особенно если он используется постоянно, а изменения в валовой прибыли незначительны.
Средняя величина запасов рассчитывается сложением величины запасов на начало и на конец анализируемого периода и делением полученной суммы на два. Средняя расчетная величина может быть уточнена расчетом средних квартальных или средних месячных значений запасов.
При оценке уровня запасов на определенную дату (например, на конец года) рассчитывают коэффициент оборачиваемости запасов, используя в знаменателе остатки запасов на эту дату. Аналитик также должен исследовать состав запасов и сделать необходимые корректировки (например, от LIFO к FIFO).
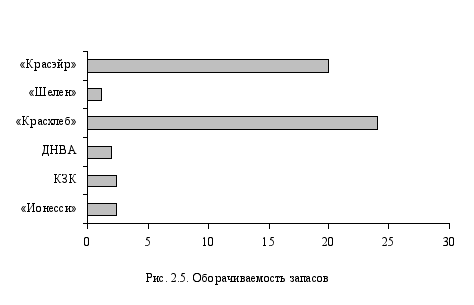
На оборачиваемость запасов влияет не только эффективность управления ими, но и отраслевые особенности бизнеса (рис.2.5).
Другой показатель оборачиваемости, полезный для оценки закупочной и производственной политики - период оборота запасов Тзап (рис.2.6):
Тзап =
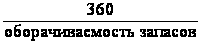 .
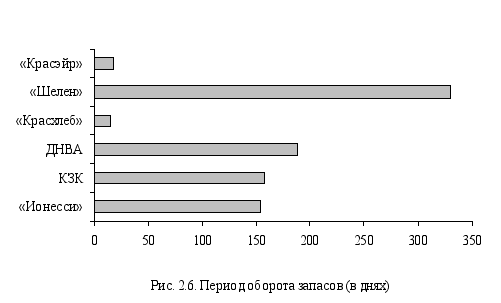
Этот коэффициент показывает количество дней, которые потребовались компании для реализации средней величины запасов в анализируемом году (рис.2.6).
Альтернативный расчет периода оборота запасов проводится по формуле
Т'зап
=
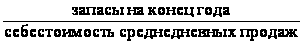 .
Здесь показатель отражает количество дней, требуемых для продажи запасов, учитываемых в балансе на конец года. Знаменатель коэффициента рассчитывается делением годовой себестоимости продаж на продолжительность года в днях:
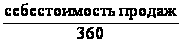 .
Покажем все расчеты показателей оборачиваемости запасов на примере.
Дана следующая информация (в тыс. руб.):
| Продажи за год - | 1800 |
| Себестоимость продаж - | 1200 |
| Запасы на начало года - | 200 |
| Запасы на конец года - | 400 |
Коэффициент оборачиваемости запасов
Кзап =
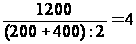 .
Период оборота запасов
Тзап = 360: 4 = 90 дней.
Для альтернативного расчета коэффициента оборачиваемости необходимо определить себестоимость среднедневных продаж:
1200: 360 = 3,3 тыс. руб.
Период оборота запасов, рассчитанный альтернативным методом, составляет 120 дней (400: 3,3).
Коэффициенты оборачиваемости представляют собой измерители как качества, так и ликвидности запасов. Показатель качества запасов характеризует способность компании использовать и продавать запасы. Когда предполагается продажа запасов для погашения долга, то предметом анализа становится стоимость возмещения запасов. В нормальном течении бизнеса запасы обычно продаются с прибылью. Поэтому важной является величина стандартной валовой прибыли, так как денежные средства от реализации запасов, доступные для погашения текущих обязательств, включают и себестоимость запасов и прибыль.
При анализе запасов с точки зрения их продаж следует скорректировать доходы на величину издержек по продаже запасов. Но в то же время надо признать, что функционирующая компания не использует запасы для погашения текущих пассивов, поскольку серьезное снижение их нормального уровня может привести к сокращению объемов продаж.
Когда оборачиваемость запасов снижается и становится меньше отраслевой нормы, это свидетельствует о замедленном движении запасов вследствие морального износа, низкого спроса или непродаваемости. В данных условиях возникает вопрос о возможностях компании