Управление оборотным капиталом
Рассчитав поступления и платежи, можно приступить к управлению ими. Внимание менеджера при этом должно быть направлено на решение следующих задач:
увеличить поступление денежных средств на счета фирмы;
сократить платежи денежных средств;
ускорить получение денежных средств от клиентов;
замедлить оплату счетов без ущерба для бизнеса.
Рассмотрим мероприятия, позволяющие реализовать эти задачи.
Практикой выработано два направления по увеличению входящего потока денежных средств. Это, во-первых, увеличение объемов реализации продукции и услуг. Конечно, их рост сопровождается ростом затрат, однако затраты растут медленнее продаж. И, во-вторых, фирма может повысить рентабельность своих активов, т.е. найти способы получать больше доходов при той же сумме активов.
Одним из способов сокращения платежей является снижение затрат фирмы, т.е. себестоимости производимой продукции или услуг. Другой путь - снижение рисков компании. Риск в бизнесе равнозначен неопределенности, и фирма, подвергающаяся риску, должна иметь больше остатков денежных средств в качестве страхового резерва. Снижая уровень делового риска, фирма добивается сокращения количества неожиданных событий и тем самым снижения потребностей в страховом остатке.
Большинство предпринимателей предпочтут, при прочих равных условиях, получать деньги раньше положенного срока. Ведь чем скорее они их получат, тем быстрее их можно инвестировать. В связи с этим менеджеры придумывают разные способы, как ускорить получение денег. В первую очередь это связано с тем, как быстро клиенты рассчитываются за товар или услуги. Идеальным с точки зрения фирмы было бы получать деньги от клиентов немедленно. Однако современная практика свидетельствует об удлинении сроков коммерческого кредита (отсрочки платежа). Поэтому фирмы внедряют меры по стимулированию своих клиентов оплачивать счета как можно быстрее. С этой целью они предлагают скидки, надеясь окупить связанные с этим убытки за счет более быстрого получения денег и их дальнейшего инвестирования.
Другой путь ускорения поступлений - денежные переводы с помощью компьютерных сетей там, где это возможно. Электронный платеж - это операция по кредиту одного счета и дебету другого с использованием компьютерных систем. Электронный перевод требует меньше времени, чем расчеты с помощью почтовой связи.
Если фирмы заинтересованы в том, чтобы как можно быстрее получать деньги от своих клиентов, чтобы быстрее их инвестировать и зарабатывать таким образом дополнительную прибыль, то они также заинтересованы в том, чтобы как можно дольше задерживать свои платежи, используя суммы, подлежащие оплате, в своих интересах.
Очевидный путь замедления выплат - это отложить оплату счетов на более поздние сроки. Однако фирма должна быть очень осторожна, чтобы не переступить границы здравого смысла, и вести "честную игру". Представим, что может случиться, если фирма вовремя не выплачивает заработную плату сотрудникам или не гасит обязательства перед поставщиками. Ухудшатся ее деловые отношения с партнерами, и она не сможет долго оставаться в бизнесе.
Конечно, фирмы не хотели бы оплачивать в начале месяца счета, срок погашения которых наступит в конце месяца, но они не должны также пользоваться нечестными преимуществами кредиторов, осуществляя более поздние платежи.
Задания для самоподготовки
Контрольные вопросы
1. Почему компании имеют денежные активы?
2. Что входит в состав денежных активов?
3. Что представляет собой остаток денежных средств и какие факторы на него влияют?
4. Выгодно фирме или нет иметь слишком большой остаток денежных средств на расчетных счетах? Почему?
5. Что представляет собой максимальный остаток денежных средств и какие факторы на него влияют?
6. Объясните, почему необходимо управлять денежными активами.
7. Какие вы знаете методы управления денежными средствами?
8. На поиск какого компромисса направлена деятельность менеджеров по управлению денежными средствами?
9. Что представляет собой бюджет денежных средств?
10. Объясните смысл модели Миллера-Орра.
11. Почему компании заинтересованы в более раннем поступлении денежных средств?
12. Почему компании заинтересованы в поздних (в разумных пределах) платежах со своих счетов?
13. Если доходность краткосрочных инвестиций уменьшится, как это отразится на остатке денежных средств?
14. Если затраты на куплю-продажу ценных бумаг увеличатся, как это повлияет на остаток денежных средств?
15. Если компания заключила с банком договор на обслуживание по овердрафту, каким образом это повлияет на ее прогнозный остаток денежных средств?
Задачи
Задача 1. Предположим, что доходность вложений в ценные бумаги равна 5 %, а затраты на покупку этих ценных бумаг составляют 20 руб. за одну операцию. Отклонение от ежедневного чистого потока денежных средств определено в 20 000 руб. (эквивалентно стандартному отклонению в 141,4 руб.). Минимальный остаток денежных средств установлен в размере 1 000 руб.
Требуется определить:
а) величину оптимального остатка денежных средств;
б) величину максимального остатка денежных средств;
в) сколько денежных средств фирма будет инвестировать в ценные бумаги, если достигнут их верхний предел.
Задача 2. В начале месяца на счетах компании имеется 10 000 руб. Кроме того, она получила краткосрочную ссуду на 35 000 руб. Если чистый денежный поток в течение месяца составил 24 000 руб., а минимальный остаток денежных средств определен в размере 3 000 руб., то какую часть займа компания сможет погасить в течение этого месяца?
Задача 3. Компания установила уровень минимального остатка денежных средств в 3 000 руб., а верхний предел - в 9 000 руб. Какова величина оптимального остатка? Изобразите графически.
Задача 4. Рассчитайте оптимальный остаток денежных средств и его предел при следующих условиях: доходность краткосрочных инвестиций составляет 3 %, трансакционные издержки равны 40 руб. Среднее квадратичное отклонение денежного потока определено в размере 52 000 руб., минимальный остаток денежных средств установлен на сумму 3 900 руб.
Контрольные тесты
1. Финансовый менеджер, занятый управлением денежными средствами и ценными бумагами, должен беспокоиться в первую очередь:
а) о максимальной прибыли;
б) о приемлемой норме доходности;
в) о ликвидности ценных бумаг.
2. Одной из задач управления денежными средствами является:
а) иметь на счетах как можно больше денежных средств;
б) иметь на счетах как можно меньше денежных средств;
в) обеспечить синхронизацию поступлений и платежей.
3. Верно ли утверждение, что управление денежными средствами становится все более важным, так как уровень процентных ставок по краткосрочным источникам финансирования снижается?
а) да;
б) нет.
4. Может ли компания иметь отрицательный остаток денежных средств на банковском счете?
а) да;
б) нет.
5. Трансакционные издержки - это:
а) затраты на покупку ценных бумаг;
б) затраты по продаже ценных бумаг;
 в) оба
ответа (а, б) верны.
Глава 4. Управление дебиторской задолженностью
Одним из элементов оборотного капитала является дебиторская задолженность. Она возникает, когда одно предприятие предоставляет другому отсрочку платежа за отгруженную продукцию или оказанные услуги. Иными словами, предприятие-поставщик кредитует своего покупателя.
Дебиторская задолженность представляет собой деньги, которые покупатель должен своему поставщику, потому что купил у него товар или услугу в кредит. Поэтому дебиторская задолженность - это активы, имеющие стоимость1. Более того, аккумулируя дебиторскую задолженность, предприятие-поставщик несет альтернативные издержки, так как оно не может инвестировать или как-то иначе воспользоваться "одолженными" деньгами до тех пор, пока его клиенты не оплатят свой долг. Кроме того, предоставляя кредит в виде отсрочки платежа, предприятие-поставщик может нести и прямые убытки, поскольку некоторые клиенты вообще не оплачивают свои долги.
Идеальная ситуация, с точки зрения продавца, это когда продукция оплачивается в момент ее покупки. Однако в действительности нереально ожидать, что все клиенты будут оплачивать покупки сразу же. Кто захочет приобретать, к примеру, пиломатериалы у фирмы, отгружающей продукцию на условиях немедленной оплаты, в то время как другие поставщики пиломатериалов предоставляют клиентам отсрочку платежа?
Для большинства фирм предоставление коммерческого кредита - нормальная практика. Однако менеджер фирмы должен знать, кому можно предоставлять кредит и на каких условиях.
Предоставление коммерческого кредита увеличивает объемы продаж, но сопровождается ростом затрат, и в какой-то момент эти затраты могут превысить дополнительную прибыль от возросших продаж. Поэтому необходимо управлять дебиторской задолженностью с осторожностью, чтобы быть уверенным, что этот вид активов увеличивает, а не уменьшает стоимость самой фирмы.
Дебиторскую задолженность следует рассматривать как инвестиции по ряду причин. Во-первых, она замораживает денежные средства, во-вторых, имеет альтернативные издержки и, наконец, может увеличить стоимость фирмы.
Управление дебиторской задолженностью должно осуществляться таким образом, чтобы этот вид активов имел как можно более низкий уровень, обеспечивая тем самым рост стоимости фирмы как ее главную цель.
4.1 Влияние дебиторской задолженности на показатели рентабельности и ликвидности
Поддерживая различный уровень дебиторской задолженности, можно воздействовать на показатели рентабельности и ликвидности. Для иллюстрации рассмотрим упрощенный пример (табл.4.1).
Таблица 4.1
Влияние кредитной политики на показатели ликвидности и рентабельности, тыс. руб.
| Показатели | Фирма А | Фирма Б |
|
Продажи Расходы Чистая прибыль |
2 433 2 383 50 |
2 433 2 383 50 |
|
Активы: фиксированные активы запасы дебиторская задолженность деньги |
500 0 0 100 |
500 0 600 100 |
| Итого активов: | 600 | 1 200 |
|
Пассивы: собственный капитал долгосрочные займы краткосрочные обязательства |
350 200 50 |
700 400 100 |
| Итого пассивов: | 600 | 1 200 |
|
Коэффициент текущей ликвидности Рентабельность собственного капитала, % |
2,0 14,3 |
7,0 7,1 |
Фирма А не кредитует своих клиентов, поскольку не предоставляет им отсрочки платежа, в то время как фирма Б продает свою продукцию на условиях "net 30", т.е. предоставляет покупателям 30-дневную отсрочку платежа. Полагая, что все остальные показатели у фирм одинаковые, в том числе и структура капитала, можно сделать вывод о том, что фирма А достигает большей рентабельности собственного капитала, просто ограничивая величину дебиторской задолженности.
Сравнив показатели ликвидности, рентабельности и уровень риска фирм, видим, что у фирмы А, несмотря на ее большую рентабельность
по отношению к фирме Б, коэффициент ликвидности намного ниже. Если руководителям этой фирмы потребуется срочно увеличить денежные средства, а других ликвидных активов, которые можно превратить в деньги, у них, как видно, нет, то потребуется внешнее финансирование либо продажа фиксированных активов. Фирма Б, напротив, имеет возможность увеличить денежные средства инкассацией дебиторской задолженности. В то же время уровень риска фирмы Б выше, так как не вся дебиторская задолженность может быть погашена в установленные сроки, а некоторые клиенты могут оказаться и вовсе неплатежеспособными.
И все же, несмотря на повышенный риск, большинство фирм имеет дебиторскую задолженность. Однако, учитывая ее влияние на показатели рентабельности и ликвидности, финансовые менеджеры стараются найти оптимальную величину этого актива.
4.2 Оптимальный уровень дебиторской задолженности
В приведенном выше примере было сделано предположение, что продажи обеих фирм одинаковы. Но это допущение необоснованно. Фирма Б может иметь гораздо большую выручку, чем фирма А, так как является для клиентов более привлекательным партнером по бизнесу из-за либеральных условий продаж. В результате чистая прибыль может быть выше, что безусловно отразится на рентабельности собственного капитала. В то же время безнадежные долги могут принести фирме Б дополнительные расходы и стать причиной сокращения чистой прибыли. В результате рентабельность собственного капитала может снизиться.
Эти конфликтующие между собой факторы делают более трудной оценку ситуации. Однако решающим фактором являются продажи, которые при более щедрых условиях отгрузки товара растут быстрее, чем затраты по инкассации, безнадежные долги и альтернативные издержки от возможных инвестиционных решений.
Чтобы определить наилучший уровень дебиторской задолженности, финансовые менеджеры разрабатывают кредитную политику фирмы.
4.3 Кредитная политика
Дебиторская задолженность возникает из-за того, что покупатели пользуются преимуществами кредитных условий, предлагаемых фирмой-продавцом. В эти условия входят скидки клиентам, оплачивающим счета в более короткие сроки, а также максимальный кредитный период, в течение которого клиенты должны оплачивать свои счета без скидки. Например, условия продаж могут быть "2/10 net 30", что означает: клиенты могут получить скидку 2 %, если оплатят покупку в первые 10 дней вместо обычных 30 дней. Некоторые фирмы предоставляют отсрочку платежа, не предлагая скидок.
Клиенты получают кредит от фирмы, если удовлетворяют требованиям кредитного стандарта по ряду критериев. В совокупности кредитные условия и кредитные стандарты составляют кредитную политику.
Фирма, желающая изменить уровень дебиторской задолженности, добивается этого изменением своей кредитной политики. Ослабление кредитной политики за счет введения более либеральных кредитных стандартов или увеличения кредитного периода приводит к увеличению дебиторской задолженности. Ужесточение кредитной политики с помощью введения более жестких кредитных стандартов или сокращения кредитного периода приводит к снижению дебиторской задолженности.
Процент скидки или срок ее действия также может измениться. В результате дебиторская задолженность либо уменьшится, либо увеличится, в зависимости от реакции клиентов на изменяющиеся условия. Влияние ужесточения кредитной политики на дебиторскую задолженность показано в табл.4.2.
Таблица 4.2
Результаты сдержанной кредитной политики фирмы
Действия фирмы |
Влияние на дебиторскую задолженность |
| Ужесточение стандартов для получения кредита |
Отсрочку платежа получает меньшее число клиентов; дебиторская задолженность снижается. |
| Сокращение срока кредитования |
Счета оплачиваются быстрее; дебиторская задолженность снижается |
|
Уменьшение процента скидки |
Число клиентов уменьшается; некоторые клиенты, пользовавшиеся значительными скидками, перестанут ими пользоваться. Итоговое влияние на дебиторскую задолженность зависит от того, что будет больше: потери продаж из-за лишения фирмой части клиентов или дополнительная сумма, поступающая от клиентов, которые воспользовались более низким уровнем скидок, менее выгодным для них |
| Сокращение периода действия скидки |
Аналогично предыдущему: некоторые клиенты будут потеряны для фирмы, а некоторые воспользуются скидкой, но будут платить раньше. Итоговое влияние на дебиторскую задолженность является неопределенным |
Для того чтобы найти оптимальный уровень дебиторской задолженности, необходимо решить ряд задач:
разработать прогнозные финансовые документы для каждого варианта кредитной политики;
на основе этих документов оценить приростные потоки денежных средств по каждому варианту и сравнить их с показателями текущей политики, проводимой фирмой;
рассчитать NVP на основе приростных потоков денежных средств по каждому варианту. Отобрать вариант кредитной политики по критерию наибольшей величины NPV.
Чтобы лучше усвоить процесс выбора кредитной политики, рассмотрим пример.
Предположим, что фирма "Флагман" осуществляет продажу своей продукции на условиях "2/10 net 30". Заместитель директора по маркетингу считает, что эти условия должны быть заменены на "2/10 net 40". Он полагает, что в результате такой замены продажи возрастут на 10 %, а безнадежные долги вырастут незначительно. Должна ли фирма изменить свою кредитную политику?
Для упрощения расчетов введем дополнительные предположения:
1. Заместитель директора прав относительно 10-процентного роста продаж при новой кредитной политике.
2. Себестоимость реализованной продукции и другие операционные расходы, отражаемые в отчете о прибылях и убытках, а также все текущие активы баланса будут изменяться прямо пропорционально изменению продаж, т.е. вырастут на 10 %.
3. Все продажи фирма осуществляет в кредит.
Анализ информации прошлых лет показал:
45 % клиентов пользовались преимуществом скидок, оплачивая счета в течение первых 10 дней;
53 % клиентов отказывались от скидок, оплачивая счета в среднем через 30 дней;
оставшиеся 2 % клиентов оплачивали счета в среднем через 100 дней2.
Заместитель директора предполагает, что с введением новых условий в кредитную политику фирмы ситуация может измениться следующим образом:
45 % клиентов по-прежнему будут пользоваться скидкой и оплачивать счета в течение первых 10 дней;
52 % клиентов воспользуются отсрочкой платежа в 40 дней;
3 % клиентов будут оплачивать счета через 100 дней.
Рассчитаем средний период инкассации для двух вариантов кредитной политики:
существующий вариант:
Тинк = (0,45 x 10 дн) + (0,53 x 30 дн) + (0,02 x 100 дн) = 22,4 дня;
предлагаемый вариант:
Тинк = (0,45 x 10 дн) + (0,52 x 40 дн) + (0,03 x 100 дн) = 28,3 дня.
Анализируя предложенную информацию, выясняем, что при существующей кредитной политике расходы по безнадежным долгам составляют 2 % продаж; в новой кредитной политике они возрастут до 3 % продаж.
Финансовый директор фирмы предоставляет следующую информацию:
прирост текущих активов, вызванный ростом продаж при внедрении новой кредитной политики, можно обеспечить за счет привлечения краткосрочной ссуды под 6 %;
фирма платит налог на прибыль по ставке 40 %;
средневзвешенная стоимость капитала фирмы равна 10 %;
процентная ставка по долгосрочным долговым источникам составляет 8 %.
Оценку целесообразности изменения кредитной политики проведем поэтапно.
Первый этап. Разработка прогнозных финансовых документов, включающих баланс и отчет о прибылях и убытках.
В табл.4.3 и 4.4 приведены прогнозные документы для двух вариантов кредитной политики фирмы "Флагман".
Таблица 4.3
Баланс на конец прогнозного года, тыс. руб.
Статьи баланса |
Существующий вариант | Предлагаемый вариант | Замечания |
|
Активы Фиксированные активы Текущие активы: запасы дебиторская задолженность деньги |
92 983 99 146 21 453 12 380 65 313 |
92 983 112 647 235 98 17 205 71 844 |
Без изменений Рост 10 % См. прим.1 Рост 10% |
| Баланс | 192 129 | 205 630 | |
|
Пассивы Собственный капитал: акционерный капитал добавочный капитал нераспределенная прибыль Обязательства: долгосрочные краткосрочные Потребность в дополнительном финансировании |
150 607 35 000 32 100 83 507 15 034 26 488 |
152 107 35 000 32 100 85 007 15 034
9 352 |
Без изменений Без изменений Рост 1500 тыс. р. Без изменений Рост 10 % См. прим.2, 3 |
|
Баланс |
192 129 | 205 630 |
 29
137
Примечания:
Дебиторская
задолженность
=
 · Тинк
для
существующего
варианта:
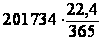 =12
380 тыс. руб.;
для предлагаемого
варианта:
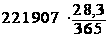 =17
205 тыс. руб.
9 352 тыс. руб. - это потребность в дополнительных источниках финансирования, она рассчитана как разность между величиной активов (205 630) и суммой собственного капитала и обязательств (196 278). Дополнительное финансирование необходимо, чтобы обеспечить рост активов, требуемый для поддержания новой кредитной политики.
Если 9 352 тыс. руб. планируется привлечь извне, фирма будет платить проценты в виде финансовых издержек, которые должны быть отражены в отчете о прибылях и убытках. Они снизят чистую и нераспределенную прибыль, что в свою очередь потребует внести изменения в баланс, а следовательно, и изменения в потребности дополнительного финансирования. Если проблема решается с помощью электронных таблиц, финансовые документы могут изменяться несколько раз, до тех пор, пока дополнительные процентные расходы не станут незначительными.
Таблица 4.4
Прогнозный отчет о прибылях и убытках за год, тыс. руб.
Статьи |
Существующий вариант | Предлагаемый вариант | Замечания |
|
Продажи Себестоимость продаж Валовая прибыль Другие операционные расходы Убытки от безнадежных долгов Операционная прибыль Процентные расходы Налогооблагаемая прибыль Налог на прибыль Чистая прибыль |
201 734 107 280 94 454 43 229 4 035 47 190 1 221 45 969 18 388 27 581 |
221 907 118 008 103 899 47 552 6 657 49 690 1 223 48 468 19 387 29 081 |
Рост 10 % Рост 10 % Рост 10 % 2 % и 3 % от продаж 8 % и 6 % от обязательств Ставка 40 % Рост 1500 тыс. руб. |
Второй этап. Расчет прироста денежных средств.
На этом этапе надо определить дополнительные потоки денежных средств, которые ожидаются в результате изменения кредитной политики. Расчеты приведены в табл.4.5.
Таблица 4.5
Прирост денежного потока, вызванный изменением кредитной политики фирмы, тыс. руб.
| Показатель | Величина |
|
Дополнительный приток денежных средств: рост продаж |
20 173 |
|
Дополнительный отток денежных средств: рост себестоимости продаж рост других операционных расходов рост убытков от долгов рост процентных расходов рост налоговых платежей |
10 728 4 323 2 623 2 999 |
| Итого дополнительный отток | 18 675 |
| Чистый дополнительный годовой поток денежных средств | 1 498 |
Итак, расчеты показывают, что исходные инвестиции фирмы равны 9 352 тыс. руб. (дополнительное финансирование в предлагаемую кредитную политику), а чистый дополнительный денежный поток за год составит 1 498 тыс. руб.
Третий этап. Расчет NPV предлагаемого изменения условий кредитной политики.
NPV следует определять как сумму дисконтированных денежных потоков за вычетом начальных вложений. В данном примере начальными вложениями в новую кредитную политику являются дополнительные финансовые ресурсы на сумму 9 352 тыс. руб., в которых нуждается фирма, а ежегодный чистый дополнительный поток денежных средств составляет
1 498 тыс. руб. Этот поток по условию не имеет какого-то ограниченного срока, т.е. фирма может на него рассчитывать в течение всего жизненного цикла. При таких условиях ясно, что мы имеем дело с бессрочным аннуитетом. Для расчета текущей стоимости бессрочного аннуитета РVP используют формулу
РVP
= PMT ·
 ,
где PMT - ежегодный чистый поток денежных средств; k - требуемая норма доходности, равная средней взвешенной стоимости капитала.
Подставляя в формулу значения, находим текущую стоимость бесконечного ежегодного потока поступлений в 1 498 тыс. руб., дисконтированных по ставке 10 %:
PVP = 1 498 ·
 = 14 980 тыс. руб.
Чтобы завершить расчет NPV, необходимо из найденной суммы вычесть первоначальные вложения, т.е. инвестиции в изменение кредитной политики:
NPV = PVP - P0 = 14 980 - 9 352 = 5 626 тыс. руб.
Таким образом, чистая текущая стоимость как критерий оценки изменения кредитной политики фирмы равна 5 626 тыс. руб.
Поскольку данная величина является положительной, предложение по изменению кредитных условий считается целесообразным.
В результате этих изменений стоимость фирмы будет возрастать ежегодно на 5 626 тыс. руб. Можно использовать другой метод оценки - расчет внутренней нормы доходности.
В данном примере нужно просто найти IRR, т.е. внутреннюю ставку доходности, при которой текущая стоимость денежного потока равна текущей стоимости затрат, т.е. NPV = 0:
IRR =
 =
 = 0,1602, или 16,02 %.
Поскольку 16,02 % превышают стоимость капитала фирмы (10 %), предложение по изменению кредитных условий стоит одобрить.
Используя рассмотренный подход, можно оценивать любое предлагаемое изменение кредитной политики. При этом можно рассматривать и изменять различные переменные до тех пор, пока не выявится комбинация, обеспечивающая самую большую величину NPV.
4.4 Принятие решения по предоставлению коммерческого кредита
Ранее было сказано, что фирма предоставляет коммерческий кредит своим клиентам лишь том случае, если они удовлетворяют ее кредитным стандартам. Кредитные стандарты представляют собой требования, которым должны соответствовать клиенты, чтобы им был гарантирован коммерческий кредит. Иными словами, фирма тестирует своих клиентов на их кредитоспособность, т.е. проводит свою кредитную политику, уподобляясь банку. Соответственно она пользуется теми же приемами, что и коммерческий банк, когда он анализирует возможность предоставления ссуды. В этой связи разработка кредитных стандартов чаще всего основана на применяемом банками правиле "пяти С", которое называют так из-за того, что все его элементы (а их пять) начинаются с английской буквы С (si):
Характер (character) клиента, или его репутация, которая отражает желание клиента рассчитываться по обязательствам, его честность и порядочность. Во внимание принимается кредитная история клиента.
Кредитоспособность (capacity), т.е. способность оплачивать долг за счет будущего денежного потока. Чем больше уверенность у кредитора в том, что заемщик сможет рассчитаться в будущем, тем больше у него желание предоставить клиенту кредит сейчас.
Капитал (capital), который характеризует богатство клиента и на который кредитор может рассчитывать в случае, если его надежды на ожидаемый поток денежных средств не оправдаются. Кредитор чувствует себя более уверенно, если заемщик располагает достаточными денежными ресурсами для погашения своих долгов.
Залог (collateral) представляет собой вторичную форму обеспечения кредита. Обычно в качестве залога рассматриваются наиболее ликвидные материальные активы, которые кредитор берет в залог с целью обезопасить себя в случае банкротства и дефолта заемщика.
Условия (conditions), отражающие тенденции в экономике или отрасли, в которой работает заемщик. Чем более привлекательными выглядят эти условия для заемщика, тем больше вероятность предоставления ему кредита.
Чтобы оценить кредитный потенциал клиента (в терминах правила "пяти С" или других критериев), фирмы обычно применяют выработанные практикой методы, позволяющие провести сравнения характеристики клиентов с некоторыми установленными критериями. В частности, используются скоринг-методы (credit scoring) - методы определения кредитоспособности заемщика, которыми пользуются коммерческие банки.
Трудно недооценить важность изучения кредитоспособности покупателя, тем более до того, как предоставить ему кредит. Игнорирование оценки кредитоспособности - быстрый путь к банкротству с большой величиной дебиторской задолженности, но без денег.
Однако чтобы изучить клиента, необходима соответствующая информация о нем. Сбор и анализ информации требует затрат как временных, так и стоимостных. Иногда эти затраты превышают ожидаемую маржинальную прибыль и поэтому с финансовой точки зрения не имеют смысла.
Существуют различные источники получения информации для принятия решения о предоставлении коммерческого кредита клиенту. Наиболее полезной информацией считается финансовая отчетность, которую можно получить непосредственно от клиента. Отказ клиента предоставить официальные финансовые отчеты (баланс, отчет о прибылях и убытках) зачастую указывает на его слабое финансовое положение.
Ценную информацию можно получить от других фирм, контрагентов исследуемого клиента или от обслуживающего его банка относительно опыта сотрудничества с данным клиентом.
4.5 Политика инкассации
Если фирма провела необходимый анализ и положительно оценила кредитоспособность клиентов, это еще не означает, что они вовремя рассчитаются по обязательствам. Некоторые и вовсе забывают о своих долгах. В связи с этим следующим шагом после предоставления клиенту кредита является инкассация, или получение отсроченных сумм в документально установленный срок.
Чтобы справиться с возникшими проблемами, фирмы разрабатывают так называемую инкассационную политику, включающую меры по взысканию счетов. Однако не существует одинаково эффективной для всех
фирм и клиентов инкассационной политики, поскольку она зависит от деловой ситуации, терпимости фирмы к злоупотреблению клиентов, ее отношений с данным клиентом. И в то же время большинство фирм включают в свою политику ряд рутинных процедур:
дебитору напоминают о том, что наступил срок платежа;
если ответ не получен, кредитор продолжает свои усилия по взысканию долга в виде серии официальных писем (традиционной или электронной почтой, факсом);
телефонные звонки. Часто это хороший способ узнать о проблемах клиента. И в зависимости от существенности причины можно либо не предпринимать никаких действий против него, либо заключить с ним особое соглашение о погашении долга;
принятие соглашения о сокращении величины долга. Фирма должна помнить, что слишком усердное "выбивание" долга может привести клиента к банкротству, и тогда вероятность вернуть долг станет мизерной. В таком случае целесообразно предусмотреть сокращение суммы дебиторской задолженности либо заключить соглашение о реструктуризации долга, которое предусматривает пролонгацию платежей;
списание долгов на убытки. Это может быть наилучшей альтернативой, если одолженная сумма невелика либо слишком велики затраты по ее взысканию. Фирма может списать весь долг или его часть, если предпринимаемые усилия по возврату безуспешны;
продажа дебиторской задолженности факторинговой компании. Конечно, факторинговая компания купит задолженность по цене ниже номинальной, но взамен фирма получит ряд преимуществ: ей уже не надо будет управлять этой дебиторской задолженностью и она имеет деньги, которые можно эффективно использовать;
обращение в судебные органы. Эта самая жестокая мера применяется в случае, когда в добровольном порядке не удается урегулировать проблему погашения долга дебитором.
Предоставляя отсрочку платежа клиенту, надо помнить, что меры предупредительного характера помогают сберечь и время и деньги.
Задания для самоподготовки
Вопросы
1. Что представляет собой дебиторская задолженность?
2. Почему некоторые фирмы не имеют дебиторской задолженности?
3. Выгодно ли фирмам предоставлять отсрочку платежа своим клиентам?
4. Почему дебиторской задолженностью надо управлять?
5. Что представляет собой кредитная политика?
6. Каковы ключевые элементы кредитной политики?
7. Какими могут быть условия продаж?
8. Что представляют собой стандарты кредитоспособности?
9. С какой целью фирмы применяют правило " Пять С"?
10. Что включает политика инкассации?
11. Объясните влияние величины дебиторской задолженности на рентабельность собственного капитала.
12. Объясните влияние величины дебиторской задолженности на показатели ликвидности.
13. В чем различия между либеральной и сдержанной кредитной политикой?
14. Как определить оптимальный уровень дебиторской задолженности?
15. От чего зависит величина дебиторской задолженности?
16. Перечислите источники информации о потенциальных дебиторах.
Задачи
Задача 1. Годовые продажи фирмы составили 6 500 тыс. руб. (все продажи в кредит). Период инкассации в среднем равен 22 дням. Чему