Управление оборотным капиталом
В дальнейшем анализе следует выявить, из-за чего происходит снижение оборачиваемости запасов: из-за их наращивания в ожидании роста продаж, контрактных обязательств, увеличения цен, прекращения работы, недостатка сырья или других уважительных причин. Также аналитик должен быть осведомлен о методах управления запасами (например, о системе just-in-time), стимулируют ли они содержание низких уровней запасов за счет интеграции в единую систему оформления заказов, производства, продаж и распределения. Эффективное управление запасами увеличивает их оборачиваемость.
Качество анализа оборачиваемости запасов можно повысить, рассчитав коэффициенты оборачиваемости по каждой группе запасов, т.е. по сырью и материалам, незавершенному производству и готовой продукции. Коэффициенты оборачиваемости по группам запасов дают более точные выводы относительно качества запасов в целом. Не следует забывать, что оборачиваемость запасов есть совокупность коэффициентов оборачиваемости разных групп запасов. Одна проблема, препятствующая анализу коэффициентов оборачиваемости запасов по группам, - это отсутствие необходимой информации. Однако ее можно найти в бухгалтерском балансе.
Оборачиваемость запасов - это также критерий ликвидности, так как характеризует скорость их превращения (конвертации) в денежные активы.
Полезным показателем ликвидности запасов является конвертационный период, или операционный цикл. Этот показатель сочетает период инкассации дебиторской задолженности и времени, необходимого для продажи запасов, чтобы получить временной интервал конвертации запасов в деньги.
Для определения конвертационного периода используем результаты расчетов двух ранее рассмотренных независимых примеров:
| Период оборота запасов | 90 дней |
| Период инкассации | 60 дней |
| Операционный цикл | 150 дней |
Следовательно, фирме потребовалось 150 дней (90 + 60), чтобы продать запасы в кредит и затем инкассировать возникшую дебиторскую задолженность.
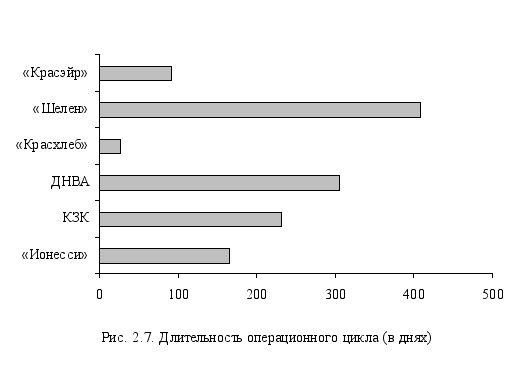
Длительность операционного цикла красноярских компаний показана на рис.2.7.
При анализе коэффициентов оборачиваемости следует учитывать влияние альтернативных методов бухгалтерского учета на оценку элементов, входящих в расчет этих коэффициентов. Например, две компании используют для оценки своих запасов метод LIFO, однако их коэффициенты оборачиваемости скорее всего будут несравнимы между собой, поскольку запасы каждой могли быть закуплены в разные годы по разным ценам. Кроме того, часто компании имеют на конец года нетипично низкий уровень запасов, а это может увеличить коэффициент оборачиваемости до ненормально высокого уровня.
Ликвидность краткосрочных обязательств.
Текущие пассивы являются важным элементом как работающего капитала, так и коэффициента текущей ликвидности по двум взаимосвязанным причинам:
они используются при определении достаточности запаса безопасности, показывая превышение текущих активов над текущими пассивами;
они вычитаются из текущих активов для определения величины работающего капитала.
В показателях работающего капитала и коэффициента текущей ликвидности краткосрочная задолженность в силу того, что она вычитается из текущих активов, выглядит как погашенная, т.е. ликвидированная к моменту расчета, хотя на самом деле текущие обязательства по своей сути являются возобновляемыми.
При условии, что продажи остаются стабильными, закупки и текущие пассивы будут также неизменны. Увеличение объема продаж обычно
приводит к увеличению текущих пассивов. Динамика и направление изменения продаж - хороший показатель будущих текущих обязательств.
Для анализа работающего капитала и коэффициента текущей ликвидности важно качество текущих пассивов. Не все текущие пассивы представляют в равной мере неотложные платежные требования. Например, обязательства по различным налоговым платежам должны быть выплачены быстро, независимо от текущих финансовых трудностей. Известно, что способность государственных, региональных и местных властей по сбору долгов является безапелляционной. А при возникновении задолженности перед поставщиками, с которыми компания имеет длительные отношения, отсрочка и пересмотр долгов во время финансовых затруднений плательщика и возможны, и общеприняты.
Качество текущих обязательств должно оцениваться по степени срочности платежей. Следует признать, что зачастую деньги, поступающие на счет от текущей деятельности, рассматриваются как доступные для погашения текущих обязательств, однако при этом забывается, что оплата труда и аналогичные расходы требуют первоочередного погашения. Коммерческая задолженность и другие краткосрочные долги выплачиваются только после того, как удовлетворены первоочередные обязательства.
В ходе анализа необходимо также иметь информацию о незарегистрированных обязательствах, имеющих претензии на текущие денежные активы. Примерами являются обязательства по договорам и лизинговые обязательства. Если имеет место условие ускоренного платежа по долгосрочным займам, то отказ удовлетворить текущие взносы может привести к реализации требования оплатить заем в целом.
Период погашения кредиторской задолженности Ткр, включающей текущие непросроченные обязательства, рассчитывается по формуле
Ткр =
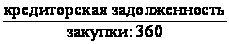 .
Однако при расчете этого коэффициента есть трудность: в финансовых отчетах отсутствует информация о закупках.
Для торговых компаний приблизительная величина закупок определяется путем корректировки себестоимости реализованной продукции (на величину включенной в нее амортизации и других неденежных затрат) и изменений в запасах следующим образом:
Закупки = откорректированная себестоимость реализованной продукции + + запасы на конец периода - запасы на начало периода.
Если на себестоимость реализованной продукции помимо материальных затрат отнесены значительные суммы других денежных затрат, это может снизить точность расчетов, основанных на приблизительных закупках в кредит.
Другой полезный показатель - оборачиваемость кредиторской задолженности Ккр - рассчитывается по формуле
Ккр =
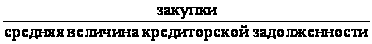 .
Этот коэффициент показывает скорость, с которой компания оплачивает свои закупки.
2.6 Другие показатели краткосрочной ликвидности
Помимо рассмотренных показателей краткосрочной ликвидности, в арсенале аналитиков имеются такие критерии, как структура текущих активов, индекс ликвидности, коэффициент срочной ликвидности и финансовая гибкость.
Структура текущих активов - показатель ликвидности оборотного капитала. Использование процентных сопоставлений (удельных весов) облегчает оценку сравнительной ликвидности, невзирая на стоимостные величины. Рассмотрим это на примере (табл.2.1).
Таблица 2.1
Структура текущих активов
|
Статьи текущих активов |
Первый год | Второй год | ||
| млн руб. | уд. вес, % | млн руб. | уд. вес, % | |
| Деньги | 60 | 30 | 40 | 20 |
| Дебиторская задолженность | 80 | 40 | 60 | 30 |
| Запасы | 60 | 30 | 100 | 50 |
| Всего текущих активов | 200 | 100 | 200 | 100 |
Вертикальный анализ выявляет ухудшение ликвидности текущих активов во втором году относительно первого года. Это доказывается 10-процентным снижением как денег, так и дебиторской задолженности.
Индекс ликвидности выражается в днях, а его расчет представляет собой механизм взвешивания. Полезность индекса зависит от правильности процесса взвешивания. Рост индекса означает ухудшение ликвидности, а снижение - его улучшение. Следует с осторожностью интерпретировать индекс ликвидности, поскольку это число без прямого значения. Он становится понятным, когда одно индексное число сравнивается с другим. Лучше всего его использовать в качестве критерия изменения ликвидности во времени либо при сравнении с аналогичным показателем других компаний.
Расчет индекса ликвидности покажем на примере. Используем представленную выше информацию с некоторыми дополнениями. Предположим, что период конвертации запасов в дебиторскую задолженность равен в среднем 50 дням, а период ее инкассации - 40 дням. Рассчитаем индекс ликвидности Iл:
Год первый
Сумма (млн руб.) · дни, отдаляющие от денег, = произведение:
| Деньги | 30 | - | - |
| Дебиторская задолженность | 40 | 40 | 1 600 |
| Запасы | 30 | 90 | 2 700 |
| Всего | 100 (а) | - | 4 300 (в) |
Iл = = 4 300: 100 = 43 дня.
Год второй
Сумма (млн руб.) · дни, отдаляющие от денег = произведение:
| Деньги | 20 | - | - |
| Дебиторская задолженность | 30 | 40 | 1 200 |
| Запасы | 50 | 90 | 4 500 |
| Всего | 100 (а) | - | 5 700 (в) |
Iл =
= 5 700: 100 = 57 дней.
Расчет индексов согласуется с результатами вертикального анализа: во втором году ликвидность ухудшилась по сравнению с первым годом.
Для более строгого теста ликвидности используется коэффициент срочной ликвидности (рис.2.8), в расчет которого включаются активы, наиболее быстро конвертируемые в деньги.
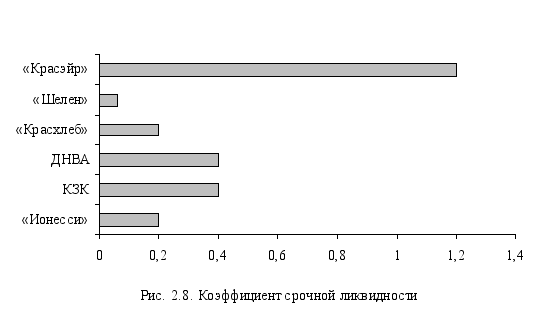
Запасы как менее ликвидные текущие активы не включаются в расчет этого коэффициента. Однако надо знать, что определенные виды запасов иногда являются более ликвидными, чем медленно погашаемая дебиторская задолженность.
Коэффициент срочной ликвидности Кср рассчитывают по формуле
Кср=
 .
Интерпретация этого коэффициента похожа на интерпретацию коэффициента текущей ликвидности. Однако коэффициент срочной ликвидности - более точный тест.
Статическая природа коэффициента текущей ликвидности и невозможность с его помощью (как измерителя ликвидности) оценивать денежный поток в удовлетворении обязательств, по которым наступил срок платежей, привел к поиску динамичного показателя ликвидности.
Поскольку
долги оплачиваются
денежными
средствами,
представляется
важным сравнение
текущего потока
денежных средств
с текущими
обязательствами.
Такое сравнение
обеспечивается
коэффициентом
денежного
потока
 ,
которому не
свойственны
недостатки
статической
природы коэффициента
текущей ликвидности,
так как его
числителем
является меняющийся
поток денег.
При анализе денежный поток от операционной деятельности за анализируемый период следует сравнивать с текущими пассивами за этот же период:
=
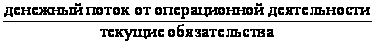 .
Чтобы рассчитать данный коэффициент, потребуется отчет о движении денежных средств по трем видам деятельности. В числителе формулы - денежный поток только от операционной деятельности. Чем больше коэффициент, тем меньше риск неплатежей. Практика показывает, что здоровые компании обычно имеют коэффициент денежного потока больше или равный 0,4.
Наряду с традиционными аналитическими инструментами краткосрочной ликвидности существуют не менее важные качественные показатели, зависящие от финансовой гибкости компании.
Финансовая гибкость - это способность компании предпринимать шаги к тому, чтобы противостоять непредвиденным перерывам в потоке денежных средств. Это может означать способность к заимствованиям из различных источников, увеличению собственного капитала, продаже и перемещению имущества или способность корректировать уровень и направление деятельности, чтобы соответствовать изменяющимся условиям.
Способность компании привлекать долговые источники финансирования зависит от нескольких факторов: от ее рентабельности, устойчивости, размеров, положения в отрасли, структуры активов и капитала. Она также зависит от условий и тенденций кредитного рынка. Способность компании к заимствованиям является важной, поскольку от нее зависит поступление в компанию денежных средств и погашение краткосрочных долгов. Заранее предусмотренное финансирование или открытая кредитная линия - надежные источники денег.
При оценке финансовой гибкости компании следует учитывать дополнительные факторы:
рейтинг ее коммерческих бумаг, облигаций, привилегированных акций;
возможные ограничения в продаже имущества;
величину дискреционных расходов;
способность быстро реагировать на изменяющиеся условия (перерывы в снабжении, изменения спроса, забастовки и др.).
Задания для самоподготовки
Контрольные вопросы
1. Какие методики применяются при анализе оборотного капитала?
2. Что представляет собой вертикальный анализ оборотного капитала?
3. Что представляет собой горизонтальный анализ оборотного капитала?
4. Что представляет собой коэффициентный анализ оборотного капитала?
5. Прокомментируйте рисунки 2.1; 2.2; 2.3; 2.4; 2.5; 2.6; 2.7 и 2.8.
6. Охарактеризуйте понятие работающего капитала как показателя ликвидности.
7. Как рассчитывается и интерпретируется коэффициент текущей ликвидности?
8. Каковы ограничения коэффициента текущей ликвидности?
9. Как рассчитывается и интерпретируется коэффициент абсолютной ликвидности?
10. Как рассчитывается и интерпретируется коэффициент оборачиваемости дебиторской задолженности?
11. Раскройте понятие периода инкассации: расчет и интерпретация.
12. Как рассчитываются и интерпретируются показатели оборачиваемости запасов?
13. Что такое ликвидность краткосрочных обязательств?
14. Как рассчитывается и интерпретируется коэффициент срочной ликвидности.
15. Что представляет собой показатель ликвидности, основанный на величине денежного потока?
16. Что такое финансовая гибкость компании?
Задачи
Задача 1. Компания за отчетный год имеет выручку в 3 040 тыс. руб., в том числе 75 % продаж - это продажи в кредит. Баланс на конец года (в тыс. руб.):
| Активы | Пассивы | ||
| Фиксированные активы | 380 | Долгосрочные займы | 118 |
| Запасы | 240 | Собственный капитал | 532 |
| Дебиторская задолженность | 280 | Кредиторская задолженность | 220 |
| Деньги | 50 | Задолженность по налогам | 80 |
| Всего | 950 | Всего | 950 |
Рассчитайте:
а) период инкассации;
б) коэффициент текущей ликвидности;
в) коэффициент срочной ликвидности;
г) коэффициент оборачиваемости дебиторской задолженности;
д) величину работающего капитала.
Задача 2. Годовые продажи фирмы составляют 1,2 млн руб., из них 10 % - на условиях предоплаты и оплаты в момент отгрузки. На конец года дебиторская задолженность составила 180 тыс. руб. Каков средний период инкассации?
Задача 3. Оборачиваемость дебиторской задолженности равна 12. Если дебиторская задолженность равна 90 тыс. руб., то какова величина ежедневных продаж в кредит?
Задача 4. Продажи фирмы составили 4 млн. руб. По четвертой части этих продаж предоставлена отсрочка платежа. Дебиторская задолженность равна 100 тыс. руб. Чему равен период инкассации?
Задача 5. Рассчитайте величину дебиторской задолженности и инвестиции в ценные бумаги на основании следующей информации:
| Деньги, тыс. руб. | 150 000 |
| Запасы, тыс. руб. | 850 000 |
| Текущие пассивы, тыс. руб. | 700 000 |
| Коэффициент текущей ликвидности | 2,5 |
| Период оборачиваемости дебиторской задолженности, дни | 6 |
| Продажи (в кредит), тыс. руб. | 300 000 |
Задача 6. Текущие активы компании составляют 50 000 тыс. руб. Общая сумма активов 200 000 тыс. руб.
Величина собственного капитала и долгосрочных займов равна 180 000 тыс. руб. Каковы величина работающего капитала и коэффициент текущей ликвидности?
Задача 7. Если половину текущих активов (задача 6) составляют запасы, чему равен коэффициент быстрой ликвидности?
Задача 8. Рассчитайте коэффициенты ликвидности и оборачиваемости, используя следующую информацию (в тыс. руб.):
| продажи (все в кредит) | 1 980 000 |
| дебиторская задолженность | 160 000 |
| запасы | 200 000 |
| ценные бумаги | 20 000 |
| деньги | 50 000 |
| текущие пассивы | 170 000 |
Контрольные тесты
1. Не могут быть отнесены к текущим активам:
а) запасы готовой продукции;
б) дебиторская задолженность;
в) незавершенное производство;
г) незавершенное строительство.
2. Имущество, которое может быть конвертировано в деньги в течение операционного цикла или одного года, классифицируется как:
а) фиксированные активы;
б) фиксированные пассивы;
в) текущие активы;
г) краткосрочные обязательства.
3. Текущие активы фирмы равны 100 млн руб., фиксированные активы - 200 млн руб., собственный капитал и долгосрочные обязательства - 150 млн руб. Определить, чему равна величина работающего капитала:
а) 50;
б) - 50;
в) 150.
4. Каким образом инфляция влияет на оборачиваемость запасов?
а) повышает;
б) понижает;
в) не влияет.
5. Если оборачиваемость дебиторской задолженности снижается, как это отразится на периоде инкассации?
а) увеличится;
б) уменьшится;
в) не изменится.
6. Какой показатель наиболее адекватно позволяет измерять ликвидность?
а) поток денежных средств;
б) коэффициенты ликвидности;
в) коэффициенты оборачиваемости.
7. Причиной того, что коэффициент срочной ликвидности намного ниже коэффициента текущей ликвидности, является:
а) большой удельный вес запасов в текущих активах;
б) большая величина текущих активов;
в) отсутствие запасов.
8. Не учитывается при расчете коэффициента срочной ликвидности статья текущих активов:
а) дебиторская задолженность;
б) кредиторская задолженность;
в) запасы.
9. Анализ коэффициентов ликвидности в первую очередь акцентирует внимание на способность компании:
а) эффективно использовать имеющиеся ресурсы;
б) вовремя рассчитываться по краткосрочным обязательствам;
в) привлекать источники финансирования.

Глава 3. Управление денежными активами
Что следует делать с большой суммой свободных денежных средств и что предпринять, если возникает их дефицит? Эти вопросы входят в сферу управления денежными активами, которое основано на управлении денежными потоками, а также временными инвестициями свободных денежных средств.
Таким образом, в процессе управления денежными активами решаются две задачи:
поиск оптимальной величины денежных активов, достаточной для осуществления текущих платежей;
выбор варианта внешнего и (или) внутреннего инвестирования временно свободных денежных ресурсов с тем, чтобы они приносили доход, оставаясь достаточно ликвидными для удовлетворения будущих потребностей. Ведь чем больше фирма будет нести издержек по поддержанию остатка свободных денежных средств, тем больше потребность в его сокращении.
На величину денежных активов влияют текущая потребность, предпочтения менеджмента, сроки погашения долгов, способность фирмы занимать (кредитоспособность), прогнозные краткосрочные и долгосрочные потоки денежных средств и вероятность различных потоков под влиянием изменения обстоятельств.
Чтобы установить, как много фирме требуется денежных активов, финансовые менеджеры должны знать:
а) величину остатка, достаточную для того, чтобы осуществлять необходимые платежи (минимальный остаток);
б) сверх какой необходимой суммы (максимальный остаток) возникают свободные денежные средства, которые можно инвестировать и таким образом получать дополнительный доход.
Рассмотрим факторы, оказывающие влияние на максимальный и минимальный остатки денежных средств.
3.1 Минимальный остаток денежных средств
Величина минимального остатка денежных средств зависит влияют от следующих факторов:
от способности руководства быстро и на приемлемых условиях привлечь денежные средства, когда в них возникнет необходимость;
умения предвидеть потребность в наличных средствах, т.е. точность прогнозирования сроков расчетов по обязательствам;
способности противостоять неблагоприятным обстоятельствам.
Рассмотрим эти факторы подробнее.
Привлечение денег в необходимые сроки и в требуемых размерах. Если бы менеджеры фирмы могли привлекать деньги немедленно, когда в них нуждаются, и без процентов, им бы не требовалось иметь остатки денежных средств на банковских счетах. Сразу же после получения денег от клиентов фирма вкладывала бы их в краткосрочные доходные бумаги. Однако в реальности ни фирма, ни кто-либо еще не может взять заем или продать имущество, чтобы получить все деньги сразу и бесплатно. На практике привлечение денежных средств требует временных и стоимостных затрат, в связи с чем фирмы и поддерживают хотя бы некоторую сумму на своих счетах.
Вопрос лишь в том, какой должна быть эта сумма, оставаясь минимальной, но достаточной. Только опыт дает ответ на этот вопрос. Чем больше требуется времени на получение денежных средств и чем дороже они обходятся, тем больше потребность в поддержании остатков на счетах. Более того, если трудности возникают также и с источниками финансирования (например, из-за того, что у фирмы не было ликвидных активов или краткосрочные процентные ставки были очень высоки), то фирма будет вынуждена поддерживать достаточный уровень денежных средств, чтобы покрыть все прогнозные потребности до следующего срока, когда вновь ожидается поступление денег.
Прогноз денежных потребностей. Потоки денежных средств могут колебаться под влиянием внешнего окружения или делового риска. Например, в условиях слабой экономики и люди, и фирмы оплачивают счета с задержками. Даже при устойчивых продажах фирма может испытывать дефицит денежных средств. Кроме того, если экономическая среда характеризуется изменчивыми процентными ставками или изменчивым уровнем инфляции, то потребность в потоках денежных средств может существенно изменяться под влиянием экономических факторов. Чтобы защититься от неопределенности деловой среды, фирмы поддерживают большие, чем требуются, суммы денежных активов.
Похожая ситуация возникает, когда фирма только начинает свой бизнес или когда ее бизнес является высокорискованным и поток денежных средств изменяется вследствие неравномерного роста фирмы, часто непредсказуемыми темпами. Тогда менеджеры будут ограничены во времени для оценки потребностей в денежных средствах с достаточной определенностью. В таких случаях фирмы хранят на счетах деньги сверх необходимой суммы, чтобы иметь некий запас, предохраняющий их в условиях изменчивости потоков денежных средств.
Как много денег фирма должна иметь на своих счетах в целях защиты от неопределенности, зависит от доступности и цены источников средств, а также от изменчивости денежных поступлений.
Предвидение и противостояние неблагоприятным ситуациям. Большинство платежей фирмы ожидают и планируют. Однако могут возникать (как правило, неожиданно) непреодолимые неблагоприятные ситуации, такие, как географические катаклизмы, пожары, эпидемии, забастовки и др., которые сильно истощают денежные ресурсы фирмы. Страхование может помочь, но не заменяет собой деньги, когда в них возникает потребность. Менеджеры прогнозируют вероятность наступления таких событий, а также оценивают, как быстро и с какими затратами могут быть получены необходимые денежные средства. Собственно, они корректируют денежные остатки. И чем меньше менеджмент расположен принимать риски, тем больше в целях предосторожности должно быть денежных активов у фирмы.
3.2 Максимальный остаток денежных средств
Предположим, что менеджеры пришли к выводу о необходимости поддерживать на счетах фирмы как минимум 20 000 руб. Возникает вопрос, на который им надо ответить: до какой суммы целесообразно аккумулировать деньги на счетах, чтобы превышение ее рассматривать, как временно свободные средства, которые следует инвестировать с целью получения дохода?
Если на счетах, к примеру, имеется 20 001 руб., должен ли этот, сверх необходимой суммы один рубль быть инвестирован? Или можно было бы допустить аккумуляцию на счете 30 000 руб. до того, как сумма сверх необходимой будет инвестирована? Ответ зависит от:
от наличия инвестиционных возможностей;
ожидаемого дохода от этих инвестиций;
затрат по списанию и инвестированию денежных средств.
Рассмотрим эти факторы.
1. Инвестиционные возможности. Всегда существуют альтернативные краткосрочные доходные инструменты вложения капитала, с помощью которых фирмы могут инвестировать свои деньги. Это краткосрочные депозиты, коммерческие векселя, рыночные ценные бумаги и др. Чем больше фирма имеет таких возможностей, тем быстрее она будет инвестировать деньги, а не просто накапливать их на банковских счетах.
2. Ожидаемый доход от инвестиций. Потенциальный доход от инвестиций так же важен, как и их величина. Если ожидаемая рентабельность
вложений относительно велика, то фирма будет быстро инвестировать свободные денежные средства. Если она низкая, то фирма может позволить себе накопить денежные средства до такой величины, когда их инвестирование будет иметь смысл.
3. Трансакционные затраты. Инвестирование денежных средств сопровождается некоторыми затратами. Например, когда клиент открывает сберегательный счет, ему надо найти информацию о том, как это сделать. На поиск информации требуется время, а время, как известно, имеет стоимость. Денежные и другие затраты по переводу денег в доходные финансовые инструменты называются трансакционными издержками - издержками, связанными со сделкой. Если потенциальный доход от инвестиций не превышает трансакционных издержек, то такое инвестирование бессмысленно.
Трансакционные издержки влияют и на частоту инвестиций фирмы. Если они относительно низкие, фирма будет инвестировать часто и будет отставлять на счетах небольшую сумму. И наоборот, если трансакционные издержки сравнительно высоки, фирма будет реже осуществлять инвестиции, накапливая большие суммы на банковских счетах.
Итак, фирма определяет минимальную и максимальную сумму денежных активов. Минимальная сумма зависит от способности фирмы быстро и с минимальными затратами удовлетворять свои потребности в денежных средствах, а также от защитных мер относительно неблагоприятных ситуаций. Максимальная сумма денежных остатков зависит от инвестиционных возможностей фирмы, ожидаемой доходности от этих инвестиций и трансакционных издержек.
3.3 Оптимальный остаток денежных средств
Финансовые теоретики разработали несколько математических моделей, позволяющих фирмам найти оптимальный целевой остаток денежных активов между минимальными и максимальными ограничениями, который уравновешивал бы интересы ликвидности и доходности. Одна из этих моделей - модель Миллера-Орра.
В 1996 г. Мертон Миллер и Даниель Орр разработали модель управления денежными средствами, с помощью которой решается задача оптимизации остатка денежных активов в условиях, когда этот остаток изменяется в верхних и нижних пределах (рис.3.1). Если достигнут верхний предел, фирма покупает ценные бумаги, при этом остаток денег снижается до целевого уровня. Если достигнут нижний предел, ценные бумаги продаются и денежный остаток растет до целевой отметки.
Целевой остаток денежных средств Z определяется по формуле
Z =
 + L,
где TC - трансакционные издержки (покупка или продажа краткосрочных ценных бумаг); V - отклонение от ежедневного чистого потока денежных средств, или дисперсия денежных потоков; r - дневная норма доходности инвестиций в краткосрочные ценные бумаги; L - нижний предел остатка денежных средств.
Можно заметить, что целевой остаток Z равен одной трети расстояния между нижним и верхним пределами. Поэтому верхний предел остатка денежных средств Н определяется по формуле
H = 3Z - 2L.
Нижний предел остатка денежных средств L устанавливается в соответствии с требованием минимального остатка денежных активов.
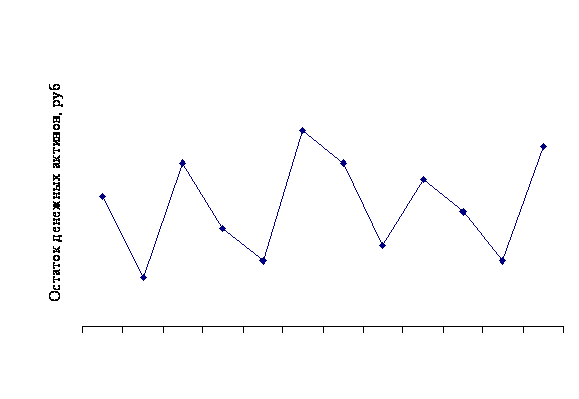
Рис.3.1 Действие модели Миллера - Орра
Чтобы продемонстрировать, как работает модель, предположим, что краткосрочные инвестиции в ценные бумаги имеют доходность 4 % годовых и что фирма несет издержки в 30 руб. каждый раз, когда покупает или продает эти ценные бумаги. Предположим также, что входящий и выходящий потоки денежных средств не являются регулярными, а отклонения ежедневного чистого денежного потока установлены в размере 90 846 руб., что эквивалентно стандартному отклонению в 301 руб. Руководство фирмы определило минимальный остаток денег на счетах на случай неблагоприятных ситуаций в размере 10 000 руб.
Тогда целевая величина денежных активов
Z
=
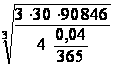 + 10 000 =
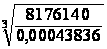 + 10 000 = 12 652 руб.
Верхний предел составит
H = (3 x 12 652) - (2 x 10 000) = 17 956 руб.
Согласно модели Миллера - Орра фирма в данном примере будет поддерживать на своих счетах остаток денежных средств, равный 12 652 руб. Если остаток увеличится до 17 956 руб., то фирма купит краткосрочные ликвидные ценные бумаги на 5 304 руб. (17 956 - 12 652). Оставшаяся сумма будет равна целевому остатку Z.
Если же денежные активы снизятся до 10 000 руб., то фирма продаст ценные бумаги на 2 652 руб., чтобы обеспечить остаток денежных средств на уровне 12 652 руб. Таким образом, рассчитывая оптимальную величину денежных активов, фирма обеспечивает свои потребности в денежных средствах при данном отклонении в поступлениях и платежах и максимизирует свои инвестиционные возможности.
3.4 Прогноз потребности в денежных средствах
Финансовый менеджер должен обеспечивать детальную оценку будущих потребностей фирмы в денежных активах. Главной целью такой оценки является установление сроков, когда фирма будет иметь свободные денежные средства и когда возникает потребность во внешнем финансировании для покрытия дефицита денежных ресурсов.
Для оценки будущих потребностей в денежных активах разрабатывается прогноз движения денежных средств (бюджет), состоящий из сроков и сумм денежных поступлений и платежей.
Как правило, временной горизонт бюджета денежных средств не превышает года, поскольку чем больше прогнозный период, тем менее точным может быть сам прогноз. Краткосрочный бюджет обычно составляют с разбивкой по месяцам, принимая во внимание сезонные отклонения. Но возможна и поквартальная разбивка, если денежные потоки относительно стабильны.
Ключевым элементом в разработке бюджета является прогноз продаж, который обычно составляют маркетологи на основе прогнозных тенденций в экономике и в отрасли.
Затем на основании прогноза продаж формируется прогноз денежных поступлений, который учитывает условия продаж (предоплату, оплату в момент отгрузки, отсрочку платежа), в свою очередь зависящие от кредитной политики предприятия (политики управления дебиторской задолженностью).
Кроме платежей от клиентов за проданную им продукцию, деньги могут поступить на счет от продажи имущества или эмиссии акций (увеличения уставного капитала). В большинстве случаев такие виды деятельности фирмы планируются заранее и их несложно учесть в процессе разработки прогноза.
Имея прогноз продаж, можно подготовить и прогноз денежных платежей. Он будет зависеть от выбранного фирмой способа расчета денежных выплат. Существует два варианта расчета: тесно связать производство с продажами или установить относительно постоянный уровень закупок. В первом случае затраты на складские запасы будут низкими, но общепроизводственные расходы - высокими. Для второго случая, наоборот, характерны более низкие производственные расходы и более высокие затраты по содержанию запасов.
Все платежи можно объединить в две группы: оплата производственных расходов и прочие платежи.
На основании графика производства продукции (который формируется на основе прогноза продаж с учетом длительности производственного цикла), можно оценить потребность компании в материалах, трудовых ресурсах, основных фондах. Однако следует помнить, что существует разрыв между временем закупок и оплаты.
К прочим платежам можно отнести выплату дивидендов, налоговые платежи, погашение займов и процентов по ним, расходы единовременного характера. Все эти платежи вполне предсказуемы и могут быть учтены при разработке бюджета денежных средств.
Графики поступлений и платежей объединяют для расчета чистого денежного потока в каждом месяце. К сумме этого потока прибавляют остаток денежных средств, имеющихся на