Управление оборотным капиталом
Метод АВС способствует концентрации времени и усилий фирмы на тех видах запасов, которые этого заслуживают. Таким образом фирма может избежать излишних текущих затрат.
Конечно, классификация запасов не ограничивается только тремя группами А, В и С. Некоторые компании имеют также группы D, E и F. Однако сам принцип классификации не изменяется.
Использование метода "just-in-time", разработанного в Японии, считается особенно полезным тогда, когда складские площади ограничены и текущие затраты по содержанию запасов высоки. Он позволяет фирме снизить запасы до минимума, вплоть до их нулевой величины. Согласно этому методу фирма заключает сделку с поставщиками на поставку точно такого количества материалов (сырья, комплектующих деталей и т.д.), которое требуется в данный момент. В результате отпадает потребность в запасах и ликвидируются текущие затраты по их содержанию. Кроме этого, данный подход заставляет заботиться о качестве (как внутреннем, так и внешнем) производственного процесса. Любой дефект в сырье или материалах будет вынуждать останавливать производство, пока не будет обеспечена их замена.
Применять метод "just-in-time" следует с особой осторожностью в условиях неопределенности, поскольку он несет повышенный риск. Отсутствие запасов или их незначительная величина означает, что бизнес не имеет своеобразной защиты, необходимой в случае, когда предприятия-поставщики снижают темп работы из-за природных катастроф, забастовок или вспышек болезней.
Задания для самоподготовки
Вопросы
1. В каком контексте управление запасами рассматривается в курсе "Финансовый менеджмент"?
2. Какие структурные подразделения предприятий заинтересованы в наличии больших запасов и почему?
3. Почему в сферу деятельности финансового менеджера попадают проблемы управления запасами?
4. Каким образом уровень запасов оказывает влияние на рентабельность собственного капитала и коэффициенты ликвидности?
5. Какие факторы влияют на управление запасами?
6. Каков состав текущих затрат на содержание запасов?
7. Из чего складываются затраты на заказ?
8. Объясните зависимость между текущими затратами и затратами на заказ.
9. Что представляет собой модель EOQ?
10. Объясните поэтапную процедуру оценки предложения по изменению уровня запасов.
11. Что является критерием оценки предложений по изменению уровня запасов?
12. Что представляет собой метод АВС?
13. В чем особенность подхода к управлению запасами, названного "just-in-time"?
14. Каким образом методы оценки запасов (LIFO, FIFO) влияют на их стоимостную величину?
15. Почему финансирование изменения уровня запасов следует рассматривать как инвестиции?
Задачи
Задача 1. Компания "Стандарт" является дилером по продаже станков. В текущем году она продала 340 станков, при этом в запасах постоянно находилось 70 станков. В будущем году ожидается рост продаж до 400 станков, в запасах предполагается держать 100 станков. Затраты на заказ станков составляют 4 800 руб., текущие затраты по содержанию одного станка в запасах равны 12 000 руб. в год. Компания закупает станки по цене 384 тыс. руб., а продает по 480 тыс. руб. Ставка налога на прибыль определена в 40 %.
Предполагается, что увеличение текущих активов будет финансироваться за счет краткосрочных обязательств под 7 % годовых. Долгосрочные кредиты обходятся компании в 11 %. Стоимость капитала равна 13 %, себестоимость продаж составляет 80 % от выручки, остальные операционные затраты равны 3900 тыс. руб.
Статьи агрегированного баланса (в тыс. руб.) компании "Стандарт" для текущих условий следующие:
фиксированные активы 3 390
дебиторская задолженность 3 420
деньги и ценные бумаги 1 950
уставный капитал 2 400
добавочный капитал 9 600
нераспределенная прибыль15 540
долгосрочные займы 1 950
краткосрочные обязательства 6 150.
Себестоимость реализованной продукции и другие операционные затраты, отражаемые в отчете о прибылях и убытках, а также все текущие статьи, учитываемые в балансе, изменяются пропорционально продажам.
Оцените целесообразность изменения уровня запасов.
Задача 2. Торговая фирма осуществляет продажи равномерно в течение года. Ожидается, что в следующем году она продаст 100 000 единиц продукции. Затраты на заказ товара - 900 руб., текущие затраты на содержание единицы товара - 1 800 руб. в год. Определите экономичную величину заказа (EOQ).
Задача 3. Вернитесь к ранее рассмотренному примеру (фирма "Крепость"). Оцените новый вариант изменения уровня запасов (при прежних условиях): владелец фирмы полагает, что если будут выставляться для обзора не 32, а 60 автомобилей, то продажи вырастут до 240 машин в год.
Контрольные тесты
1. Верно ли предположение, что запасы относятся к наиболее ликвидным, но низкодоходным текущим активам?
а) верно;
б) не верно.
2. Как сокращение текущих затрат по содержанию запасов влияет на экономичную величину заказа?
а) снижает;
б) повышает;
в) не изменяет.
3. Как снижение затрат на заказ влияет на экономичную величину заказа?
а) снижает;
б) повышает;
в) не изменяет.
4. Затраты на содержание запасов не включают:
а) затраты на заказ;
б) затраты на обслуживание складских помещений;
в) стоимость самих запасов.
5. Удельные затраты на заказ при прочих равных условиях:
а) снижаются с ростом средней величины запасов;
б) увеличиваются пропорционально увеличению запасов;
в) являются постоянными.
6. Экономичная величина заказа определяет:
а) точку возобновления заказа;
б) величину страхового запаса;
в) величину заказа, обеспечивающую наименьшие затраты на его содержание.
7. Запасы не включают в себя:
а) объем продаж;
б) незавершенное производство;
в) сырье и материалы;
г) готовую продукцию.
8. Оценка эффективности инвестиций в запасы основана на:
а) определении будущей стоимости аннуитета;
б) определении настоящей стоимости аннуитета;
в) дисконтировании наращенной суммы.
Глава 6. Краткосрочные источники финансирования
На финансирование за счет внешних источников компании полагаются, как правило, по двум причинам. Первая причина - рост бизнеса. Прибылей может просто не хватать для приобретения новых активов, потребность в которых возникает по мере расширения деятельности компании. Вторая причина - выбор, который делают не только компании, но и люди в своей личной жизни, предпочитая занимать деньги для того, чтобы приобрести какое-либо имущество. Гораздо выгоднее занять, купить и пользоваться, чем долго копить деньги, ограничивая себя во многом. К примеру, можно каждый месяц откладывать небольшую сумму и купить новый автомобиль. Это займет несколько лет, и все это время вы будете без транспорта. Альтернативный вариант - занять деньги и купить машину, пользоваться ею и выплачивать долг. В деловом мире, как правило, предпочитают второе.
Очевидно, что способность привлечь внешние источники финансирования является решающим фактором для многих предприятий. Более того, без этого бизнес просто не смог бы стартовать.
6.1 Внешние источники финансирования
Период заимствования, или продолжительность внешнего финансирования, зависит от доступности источников финансирования и предпочтений менеджмента.
Более доступными для финансирования роста текущих активов являются краткосрочные источники. Трудно найти банк, который принял бы решение о выдаче десятилетней ссуды на закупку материалов, в то время как получение краткосрочной ссуды на эти же цели является обычной практикой.
Предпочтения менеджеров, выраженные их отношением к риску, ликвидности и рентабельности, определяют тип политики управления оборотным капиталом (агрессивный, консервативный, умеренный). В этом контексте рассмотрим особенности внешних источников финансирования.
Краткосрочное финансирование обычно дешевле, чем долгосрочное, о чем свидетельствуют процентные ставки. Поэтому стремление к доходности заставляет фирмы привлекать краткосрочные источники.
Долгосрочное финансирование является менее рискованным, поскольку процентная ставка по долгосрочным займам фиксируется на длительный период и независимо от поведения ссудных ставок на рынке кредитов она остается постоянной. Более того, заемщик не несет трансакционных издержек по привлечению новых источников через каждые несколько месяцев, как это случается при краткосрочном финансировании. Поэтому стремление избежать риска поощряет фирму к использованию долгосрочных источников.
Таким образом, при выборе источников внешнего финансирования фирмы руководствуются следующими правилами:
рентабельность бизнеса увеличивается с более коротким сроком внешнего финансирования, но при этом растет и риск;
рентабельность бизнеса снижается, когда привлекается долгосрочное финансирование, сопровождающееся пониженным риском.
 Рис.6.1
Выбор фирмой
внешних источников
финансирования
Сочетание источников внешнего финансирования по срокам зависит от выбранной политики управления оборотным капиталом. На рис.6.1 показаны факторы, влияющие на выбор источников внешнего финансирования.
6.2 Способы краткосрочного финансирования
Большинство предприятий, когда у них возникает потребность в краткосрочных источниках, привлекают банковские ссуды на срок не более
одного года и коммерческий кредит (отсрочку платежа за приобретенные материалы). Крупные, устойчивые компании имеют возможность привлекать финансовые ресурсы посредством выпуска соответствующих ценных бумаг.
Финансовые учреждения предлагают много видов краткосрочных ссуд. Рассмотрим основные.
Бланковый (необеспеченный) кредит под осуществление отдельных хозяйственных операций. Он предоставляется, как правило, коммерческим банком, осуществляющим расчетно-кассовое обслуживание предприятия. Хотя формально кредит носит необеспеченный характер, фактически он обеспечивается дебиторской задолженностью предприятия и его средствами на расчетном и других счетах в этом же банке. Кроме того, этот вид кредита является самоликвидирующимся, так как осуществленная при его посредстве хозяйственная операция в конечном счете генерирует денежный поток, достаточный для полного погашения этого кредита.
Контокоррентный кредит (овердрафт). Данный вид кредита предоставляется банком обычно под обеспечение, но это требование не является обязательным. Предоставляя кредит, банк открывает предприятию контокоррентный счет, на котором учитываются как кредитные, так и расчетные операции. Контокоррентный счет используется в качестве источника кредита в объеме, не превышающем установленную в кредитном договоре максимальную величину отрицательного сальдо (контокоррентный лимит). По отрицательному остатку контокоррентного счета предприятие уплачивает банку кредитный процент. Причем договором может быть определено, что по положительному остатку этого счета банк начисляет предприятию депозитный процент. Сальдирование поступлений и выплат по контокоррентному счету предприятия происходит через установленные договором промежутки времени по расчетам кредитных платежей.
В 1998 г. изменились правила бухгалтерского учета в коммерческих банках, теперь для учета подобных операций банк открывает предприятию два счета, что, впрочем, не влияет на содержание операции.
Сезонный кредит с ежемесячной амортизацией долга. Этот вид кредита предоставляется обычно на формирование временной части текущих активов на период их возрастания в связи с сезонными потребностями предприятия. Его особенность заключается в том, что наряду с ежемесячным обслуживанием, т.е. ежемесячной выплатой процентов, кредитным договором предусматривается и ежемесячная амортизация (погашение) основной суммы долга. График такой амортизации долга по размерам увязан с объемом снижения сезонной потребности предприятия в денежных средствах.
Преимущество данного вида кредита заключается в эффективном использовании полученных финансовых ресурсов в размерах, обусловленных реальными потребностями предприятия.
Открытая кредитная линия. Так как потребность в краткосрочном банковском кредите не всегда может быть предусмотрена с привязкой к конкретным срокам использования, договор о нем предприятие может оформить предварительно в форме открытия кредитной линии. В этом договоре указываются условия и предельная сумма предоставления банковского кредита, когда в нем возникает реальная потребность. Как правило, банк устанавливает размер комиссионного вознаграждения (комиссионный процент) за свои финансовые обязательства по предоставлению кредита в объеме неиспользуемого лимита кредитной линии. Для предприятия преимущество данного вида кредита заключается в том, что оно использует заемные средства в строгом соответствии со своими реальными потребностями в них. Обычно кредитная линия открывается на срок до одного года. Особенность этого вида банковского кредита заключается в том, что он не является безусловно контрактным обязательством и может быть аннулирован банком при ухудшении финансового состояния предприятия-клиента.
Револьверный (автоматически возобновляемый) кредит. Это один из видов банковского кредита, предоставляемого на определенный период, в течение которого разрешается как поэтапная "выборка" кредитных средств, так и поэтапное (частичное или полное) погашение основного долга. Внесенные в счет погашения обязательств средства могут вновь заимствоваться предприятием в течение периода действия кредитного договора (в пределах установленного кредитного лимита). Выплата непогашенной суммы основного долга и оставшихся процентов по нему производится по истечении срока действия кредитного договора. Преимуществом этого вида кредита в сравнении с открытой кредитной линией являются минимальные ограничения, накладываемые банком, хотя уровень процентной ставки обычно выше. В настоящее время кредитование в такой форме запрещено Центральным банком РФ. Это обусловлено тем, что, по мнению ЦБ РФ, коммерческие банки, используя данную форму кредитования, не достаточно полно указывали возникающие у них риски.
Онкольный кредит. Особенностью этого вида кредита является то, что он предоставляется заемщику без указания срока его использования (в рамках краткосрочного кредитования) с обязательством последнего погасить его по первому требованию кредитора. При погашении этого кредита обычно предоставляется льготный период (по действующей практике - до трех дней).
Ломбардный кредит. Такой кредит может быть получен предприятием под заклад высоколиквидных активов (векселей, государственных краткосрочных облигаций и т.д.), которые на период кредитования передаются банку.
Размер кредита в этом случае соответствует определенной (но не всей) части стоимости переданных в заклад активов. Как правило, данный вид кредита носит только краткосрочный характер.
Когда компания приобретает материалы или услуги в кредит, не рассчитываясь за покупку сразу же, то высвобожденные денежные средства она может использовать для других целей, как если бы для этого ей пришлось занять деньги в банке.
Коммерческий кредит - это способ получения денежных средств посредством отсрочки платежа поставщикам. Чем длиннее период отсрочки, тем больше коммерческий кредит, используемый фирмой-покупателем. И хотя коммерческий кредит - это просто отсрочка платежа, он не всегда бывает бесплатным. В отдельных случаях поставщик указывает цену кредита в договоре купли-продажи. Но чаще всего процент не устанавливается. Вместо этого продавцы просто дают своим партнерам достаточно много дней для оплаты покупок и предлагают им скидку за более ранний платеж. Например, выражение "2/10 net 30" как кредитное условие означает, что поставщик предоставляет клиенту скидку 2 %, если тот оплатит свой долг в первые 10 дней вместо 30 обычных.
Проиллюстрируем данные кредитные условия при продаже товара на сумму 1 000 руб. (рис.6.2).
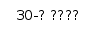
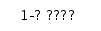
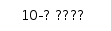




Рис.6.2 График оплаты покупки на условиях "2/10 net 30"
Если фирма-покупатель берет скидку, она пользуется 980 рублями в течение десяти дней. В данном случае фирма получает коммерческий кредит бесплатно. Если же фирма отказывается от скидки, она может заплатить 980 руб. в течение следующих 20 дней, но плата за это составит 20 руб. В сущности, фирма заняла 980 руб. на 20 дней при цене кредита 20 руб. Предположив, что фирма погасила свой долг на 30-й день, можно рассчитать эффективную годовую процентную ставку коммерческого кредита k, воспользовавшись следующей формулой:
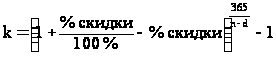 ,
где % скидки - предполагаемая скидка в процентах; n - время между датой закупки и датой оплаты в днях; d - время действия скидки в днях; 365 - количество дней в году. Найдем эффективную годовую процентную ставку, подставив в формулу исходную информацию:
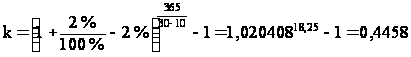 ,
или 44,58 %.
Как показывают расчеты, цена коммерческого кредита (т.е. цена использования 980 руб. в течение 20 дополнительных дней) соответствует годовой процентной ставке 44,58 %.
Что могло бы заставить менеджеров оплачивать такой высокий процент? Только какие-то неблагоприятные обстоятельства или необходимость завершить ранее начатое дело.
В этой связи становится выгодным занять деньги в банке под более низкую процентную ставку и заплатить поставщику в 10-дневный срок,
воспользовавшись преимуществами скидки. А через 20 дней финансовый менеджер оплатил бы банковский заем и проценты по нему, которые были бы значительно меньше, чем 20 руб. В обоих случаях фирма пользуется суммой в 980 руб., но банковская ссуда обычно является более дешевой альтернативой.
Крупные кредитоспособные фирмы могут привлекать денежные средства эмиссией необеспеченных ценных бумаг - коммерческих векселей. По сравнению с краткосрочной банковской ссудой этот способ привлечения средств дешевле. Оценивают коммерческий вексель посредством эффективной годовой процентной ставки. Расчет ведут последовательно:
1. Рассчитывают величину дисконта по формуле
 ,
где D - дисконт; d - учетная ставка, выраженная в долях; C - номинал векселя; t - число дней до наступления срока платежа по векселю.
2. Определяют цену коммерческого векселя вычитанием дисконта из номинальной стоимости векселя:
P = C - D.
3. Рассчитывают годовую эффективную процентную ставку k по формуле
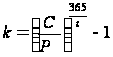 .
Рассмотрим пример расчета по изложенной выше методике.
90-дневный вексель на сумму 1 млн руб. имеет доходность 3,3 %. Какова доходность векселя, выраженная годовой эффективной процентной ставкой?
Сначала определим доход по учетной ставке, или дисконт:
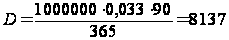 руб.
Затем найдем цену векселя, по которой он может быть продан за 90 дней до погашения:
P = D - C = 1 000 000 - 8 137 = 991 863 руб.
Рассчитаем годовую эффективную процентную ставку, эквивалентную учетной ставке 3,3 %:
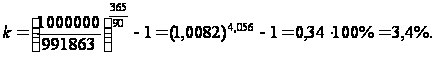 .
Годовую эффективную процентную ставку рассчитывают для того, чтобы провести корректное сравнение с альтернативными вариантами получения источников финансирования.
Задания для самоподготовки
Вопросы
1. Перечислите источники внешнего финансирования.
2. Какие факторы влияют на внешние источники?
3. Чем объясняется потребность в краткосрочном финансировании?
4. В чем заключаются преимущества краткосрочного финансирования?
5. Охарактеризуйте недостатки краткосрочного финансирования.
6. Перечислите основные виды краткосрочного финансирования.
7. Что такое банковские ссуды? Дайте их краткую характеристику.
8. Какой кредит называют коммерческим? Его краткая характеристика.
9. Что такое коммерческий вексель? Приведите его краткую характеристику.
10. Что представляет собой годовая эффективная процентная ставка?
Задачи
Задача 1. Поставщик предлагает покупателю условия оплаты товара "3/15 net 40". Покупатель отказывается от скидки и будет оплачивать товар через 40 дней. Какова цена такого решения?
Задача 2. Компания эмитировала 70-дневный вексель номиналом в 1 млн руб. и доходностью 4 %. Какова годовая эффективная процентная ставка этого векселя?
Задача 3. Чтобы привлечь финансирование в размере 1 млн руб., фирма планирует эмиссию векселя со сроком погашения через 60 дней и доходностью 6 %. Рассчитайте величину дисконта, цену векселя и годовую эффективную процентную ставку.
Задача 4. Для поддержания роста продаж компании требуется в следующем году 100 тыс. руб. дополнительного финансирования.
Рассматриваются два альтернативных варианта привлечения средств:
а) банковская ссуда под 10 % годовых;
б) вексель со сроком погашения через 260 дней и доходностью 5 %.
Рассчитайте стоимость финансирования по каждому варианту и выберите лучший из них.
Контрольные тесты
1. Основным краткосрочным источником финансирования малых фирм является:
а) банковская ссуда;
б) коммерческий кредит;
в) коммерческий вексель.
2. Коммерческий кредит используется для финансирования большей части текущих активов, когда:
а) фирма предоставляет более либеральные кредитные условия, чем ее поставщики;
б) фирма предоставляет менее либеральные кредитные условия, чем ее поставщики;
в) кредитные условия фирмы и ее поставщиков одинаковы.
3. Является ли отсрочка платежа бесплатным коммерческим кредитом?
а) да;
б) нет;
в) это не кредит.
4. Краткосрочная банковская ссуда является лучшим способом финансирования:
а) фиксированных активов;
б) погашения долгосрочного займа;
в) постоянных текущих активов;
г) временных текущих активов.
5. Коммерческий кредит - это:
а) отсрочка платежа, предоставляемая покупателем поставщику;
б) отсрочка платежа, предоставляемая поставщиком покупателю;
в) ссуда, предоставляемая одним предприятием другому.
6. Что из перечисленного не является характеристикой коммерческого векселя?
а) эмитируется крупными фирмами;
б) стоимость привлечения средств ниже, чем при краткосрочном банковском финансировании;
в) срок погашения - от года до двух лет.
7. Какие факторы влияют на выбор между краткосрочными и долгосрочными источниками финансирования?
а) финансовое состояние предприятия;
б) величина дебиторской задолженности;
в) объект финансирования (вид приобретаемых активов).
8. Источниками финансирования текущих активов являются:
а) уставной капитал, добавочный капитал, долгосрочные обязательства;
б) собственный капитал, долгосрочные и краткосрочные ссуды;
в) краткосрочные ссуды, собственный капитал, коммерческая задолженность.
Заключение
Финансовое положение любого предприятия, его ликвидность и текущая платежеспособность во многом определяются политикой управления оборотным капиталом, поскольку последний выражает отношения между активами и пассивами баланса предприятия - погашение краткосрочных обязательств активными ценностями, нормально и безубыточно реализуемыми.
Активам изначально свойственна ликвидность, а чистый оборотный, или работающий капитал - один из важнейших показателей ликвидности. Ликвидным считается баланс, в котором все обязательства перед кредиторами обеспечены активами, срок реализации которых совпадает со сроками оплаты этих обязательств или их опережает.
Выбирая линию поведения относительно уровня текущих активов и адекватных ему источников финансирования, предприятие формирует свою политику управления оборотным капиталом, которая заключается в определении оптимального уровня каждого элемента текущих активов и выборе адекватных источников финансирования. В свою очередь, выбор источников финансирования основан на компромиссе между риском и стоимостью финансовых альтернатив.
Политика не может быть неизменной, раз и навсегда данной, т.к. должна реагировать на изменение и внутренних, и внешних условий. В предлагаемом учебном пособии рассмотрены методы управления оборотным капиталом, которые необходимо знать будущему специалисту.
Первая глава посвящена политике управления оборотным капиталом, выделены факторы, влияющие на политику, сформулированы задачи поиска оптимального уровня текущих активов, показаны финансовые альтернативы.
Во второй главе подробно изложена и продемонстрирована на примерах методика анализа оборотного капитала в разрезе его элементов.
Три последующие главы посвящены методам управления элементами оборотного капитала: денежными активами, дебиторской задолженностью и запасами. Логическая последовательность каждой главы выдержана в едином стиле: задача управления, проблемы, методы решения, примеры.
В последней главе рассмотрены источники финансирования оборотного капитала: основные виды краткосрочных источников, их преимущества и недостатки. Дана характеристика банковских ссуд, коммерческого кредита и векселя. Приводятся расчеты годовой эффективной процентной ставки, применяемой для корректного сравнения финансовых альтернатив.
Библиографический список
1. Балабанов, И.Т. Основы финансового менеджмента. Как управлять капиталом? [Текст] / И.Т. Балабанов. - 2-е изд. - М.: Финансы и статистика, 1997. - 384 с.
2. Балабанов, И.Т. Основы финансового менеджмента: [Текст] учеб. пособие / И.Т. Балабанов. - М.: Финансы и статистика, 1997. - 480с.
3. Бригхем, Ю. Финансовый менеджмент [Текст]: Полный курс:в 2 т пер. с англ / Ю. Бригхем, Л. Гапенски. - СПб.: Экон. школа, 1998. - 669 с.
4. Бланк, И.А. Финансовый менеджмент [Текст]: учеб. курс / И.А. Бланк. - Киев: Ника-Центр, 1999. - 528 с.
5. Бланк, И.А. Основы финансового менеджмента [Текст]: в 2 т / И.А. Бланк. - Киев: Ника-Центр, 2000. - Т.1. - 592 с. (Б-ка финанс. менеджмента).
6. Бланк, И.А. Основы финансового менеджмента [Текст]: в 2 т / И.А. Бланк. - Киев: Ника-Центр, 2000. - Т.2. - 512 с. (Б-ка финансового менеджмента; Вып.3).
7. Бочаров, В.В. Корпоративные финансы [Текст]: учеб. пособие для вузов / В.В. Бочаров, В.Е. Леонтьев. - СПб.: Питер, 2002. - 544 с.
8. Брейли, Р. Принципы корпоративных финансов [Текст]: учеб. пособие для вузов: пер. с англ. / Р. Брейли, С. Майерс. - М.: "Олимп-Бизнес", 1999. - 1120 с.
9. Бригхэм, Ю.Ф. Энциклопедия финансового менеджмента [Текст]: пер. с англ. / Ю.Ф. Бригхэм. - 5-е изд. - М.: РАГС. - Экономика, 1998. - 823 с.
10. Ван Хорн Дж.К. Основы управления финансами [Текст]: пер. с англ. / Дж.К. Ван Хорн. - М.: Финансы и статистика, 2000. - 800 с.
11. Ковалев, В.В. Введение в финансовый менеджмент [Текст] / В.В. Ковалев. - М.: Финансы и статистика, 2001. - 768с.
12. Карлин, Т.Р. Анализ финансовых отчетов (на основе GAAP) [Текст]: учеб. / Т.Р. Карлин. - М.: ИНФРА-М, 1998. - 448 с.
13. Коласс, Б. Управление финансовой деятельностью предприятия: Проблемы, концепции и методы [Текст]: учеб. пособие для вузов: пер. с фр. / Б. Колас. - М.: Финансы, ЮНИТИ, 1997. - 576 с.
14. Крутик, А.Б. Основы финансовой деятельности предприятия [Текст]: учеб. пособие для вузов / А.Б. Крутик, М.М. Хайкин. - 2-е изд., перераб. и доп. - Ростов-на-Дону: Феникс, 1999. - 448 с.
15. Ли, Ч.Ф. Финансы корпораций: теория, методы и практика [Текст]: учеб. для вузов / Ч.Ф. Ли, Д.И. Финнерти: пер. с англ. - М.:
ИНФРА-М, 2000. - 686 с.
16. Финансовое управление компанией [Текст] / под ред. Е.В. Кузнецовой. - М.: Правовая культура, 1995. - 383 с.
17. Финансовый менеджмент: теория и практика [Текст]: учеб. / под ред.Е.С. Стояновой. - 5-е изд., перераб. и доп. - М.: Перспектива, 2002. - 656 с.
18. Финансовый менеджмент [Текст]: учеб. для вузов / под ред. Н.Ф. Самсонова. - М.: ЮНИТИ-ДАНА, 2001. - 495 с.
19. Холт, Р.Н. Основы финансового менеджмента [Текст]: пер. с англ. / Р.Н. Холт. - М.: Дело Лтд, 1995. - 128 с.
20. Шим Джей К. Финансовый менеджмент [Текст]: пер. с англ. / К. Шим Джей, Г. Сигел Джоэл. - 2-е изд., стер. - М.: Филинъ, 1997. - 400 с.
21. Bernstein, L. A. Analysis of financial statements / L. A. Bernstein, J. J. Wild. Fifth edition. - New Jersey: McGraw, 2000.
22. Block, S. B. Foundations of financial management / S. B. Block, G. A. Hirt. Eighth edition. - Von Hoffmann Press, 1997.
23. Fraser, L. M., Understanding Financial Statements / L. M. Fraser, A. Ormiston. Sixth edition. - New Jersey: Prentice Hall, 2001.
24. Gallagher, T. J., Financial Management / T. J. Gallagher, J. D. Andrew, Jr. Second edition. - New Jersey: Prentice Hall, 2000.
25. Graham, B. The interpretation of Financial Statements: the classic 1937 edition / B. Graham, S. B. Meredith. - Harper Business, 1998.
26. Maness, T. S. Financial Analysis & Forecasting: a software system / T. S. Maness, J. W. Henderson. - New Jersey: Prentice Hall, 1998.
27. Schoenebeck, K. P. Interpreting and analyzing Financial Statements / K. P. Schoenebeck. - Second edition. - New Jersey: Prentice Hall, 2001.
1 Действительно, фирмы иногда продают дебиторскую задолженность, получая за нее деньги. Это процесс