Управление оборотным капиталом
Задача 2. Компания "Фортуна" осуществляет все продажи в кредит на условиях "2/10 net 60". Ее годовые продажи составили 200 тыс. руб. Клиенты рассчитывались за покупки следующим образом: 40 % клиентов - в течение 50 дней, 57 % - через 60 дней, а 3 % - через 100 дней. Рассчитайте величину дебиторской задолженности и средний период инкассации.
Задача 3. Компания "Фортуна" (см. задачу 2) решила ужесточить свою кредитную политику и осуществлять продажи на условиях "2/10 net 30". Ожидается, что продажи упадут на 10 %, но платежи от клиентов ускорятся:
40 % клиентов будут брать отсрочку в 10 дней;
58 % клиентов будут брать отсрочку в 30 дней;
2 % клиентов будут оплачивать счета через 100 дней.
Проанализируйте, как новые условия повлияют на дебиторскую задолженность и период инкассации.
Задача 4. Фирма приняла решение о предоставлении коммерческого кредита своим клиентам. Ожидается, что продажи увеличатся на 10 %, суммарная величина всех расходов увеличится на 5 %, дебиторская задолженность вырастет до 200 тыс. руб., денежные активы сократятся на 50 тыс. руб., а краткосрочные обязательства вырастут до 300 тыс. руб. На другие статьи финансовых отчетов данное решение не повлияет. Рассчитайте и проанализируйте изменения двух показателей фирмы: рентабельности собственного капитала и коэффициента текущей ликвидности.
Финансовая информация, тыс. руб.
|
Статьи финансовых отчетов |
Существующий вариант |
Предлагаемый вариант |
Продажи Расходы Чистая прибыль за год Текущие активы: дебиторская задолженность деньги Текущие обязательства Собственный капитал |
2 500 2 300 200 100 0 100 50 2 000 |
Задача 5. Специалисты по маркетингу компании "Норд", изучив и проанализировав ситуацию, предлагают изменить условия продаж: вместо "2/15 net 40" ввести "2/15 net 60". Они считают, что результатом станет рост продаж на 20 % по сравнению с достигнутым уровнем в 350 тыс. руб. Все продажи компания осуществляет в кредит. Анализ показал, что:
40 % клиентов пользуются скидкой, оплачивая покупку через 15 дней;
58 % клиентов отказываются от скидки, но оплачивают свои счета через 40 дней;
2 % клиентов платят по счетам через 100 дней.
В условиях новой кредитной политики ожидается, что:
40 % клиентов по-прежнему будут пользоваться скидкой и оплачивать покупку через 15 дней;
57 % клиентов откажутся от скидки, но оплачивать свои счета будут через 40 дней;
оставшимся 3 % клиентов потребуется 100 дней для погашения своей задолженности.
Прогнозируется, что уровень безнадежных долгов возрастет с 2 % до 3 %.
Кроме того, ожидается, что:
увеличение текущих активов можно будет обеспечить за счет привлечения краткосрочной ссуды под 7 % годовых;
ссудный процент по долгосрочным займам - 10 %;
ставка налогообложения прибыли - 40 %;
средневзвешенная стоимость капитала компании - 11 %;
себестоимость реализованной продукции составляет 80 % от выручки;
другие операционные расходы (коммерческие, управленческие) составляют 10 тыс. руб. при существующей кредитной политике.
себестоимость реализованной продукции, другие операционные расходы в отчете о прибылях и убытках, а также все текущие активы и текущие пассивы изменяются пропорционально изменению выручки.
Статьи баланса в условиях старой кредитной политики, тыс. руб.:
Деньги 15 000
Запасы 50 000
Здания, оборудование 120 000
Акционерный капитал 25 000
Нераспределенная прибыль 50 000
Коммерческая кредиторская задолженность 14 918
Векселя к оплате 35 000
Долгосрочные займы 30 000
Добавочный капитал 60 000
Задание:
Рассчитайте период инкассации и величину дебиторской задолженности для старой и новой кредитной политики.
Составьте агрегированные финансовые отчеты (баланс и отчет о прибылях и убытках) для старой и новой кредитной политики.
Рассчитайте прирост потока денежных средств.
Оцените предложение специалистов по маркетингу: целесообразно ли вводить новые кредитные условия.
Контрольные тесты
1. В управлении дебиторской задолженностью не используется показатель:
а) период инкассации;
б) возраст дебиторской задолженности;
в) отношение заемного капитала к собственному капиталу;
г) доля сомнительных долгов
2. Фирма ужесточает стандарты кредитоспособности. Величина продаж?
а) продажи уменьшится;
б) продажи увеличится;
3. Фирма ослабляет стандарты кредитоспособности. Дебиторская задолженность?
а) дебиторская задолженность уменьшится;
б) дебиторская задолженность увеличится;
в) дебиторская задолженность не изменится.
4. Кредитная политика не включает в себя:
а) стандарты кредитоспособности;
б) условия продаж;
в) политику инкассации;
г) процентную ставку по кредитам.
5. Период инкассации - это:
а) средняя величина дебиторской задолженности;
б) время, в течение которого учитывается дебиторская задолженность;
в) отсрочка платежа.
6. Коммерческий кредит, это -
а) отсрочка платежа, предоставляемая продавцом покупателю;
б) ссуда, выдаваемая клиенту в денежной форме;
в) отсрочка платежа, предоставляемая покупателем продавцу.
Глава 5. Управление запасами
Управление запасами в финансовом менеджменте рассматривается в контексте принятия решений о поддержании определенного уровня инвестиций в запасы. С одной стороны, чем выше уровень запасов, тем выше затраты на хранение, страхование, потери от порчи, а также финансовые издержки по заемным средствам, привлекаемым для финансирования запасов. Ситуацию усугубляет риск старения этих запасов. С другой стороны, более высокий уровень запасов добавляет фирме гибкости, минимизируя риск дефицита, давая возможность фирме выполнять заказы без задержек, а следовательно, избегать падения производства из-за неадекватного уровня материальных запасов. Кроме того, крупные объемы закупок сырья и материалов способствуют получению существенных скидок от продавцов. Становится понятным естественное стремление менеджеров отделов снабжения и маркетинга, а также производственных подразделений к более высокому уровню запасов.
И хотя решения по запасам не относятся к прямой компетенции финансового менеджера, именно ему приходится нести ответственность за то, в каком объеме и по какой цене привлечены ресурсы для инвестирования в запасы. В этой связи в сферу его деятельности попадают вопросы управления запасами, а именно, поиск их приемлемого уровня.
В финансовом аспекте проблемы управления запасами имеют много общего с проблемами управления дебиторской задолженностью. Влияние уровня запасов на рентабельность собственного капитала и на коэффициент текущей ликвидности такое же, как дебиторской задолженности, о чем свидетельствуют расчеты, приведенные в табл.5.1.
Различие лишь в том, что запасы являются менее ликвидными текущими активами. Поэтому фирма Б генерирует повышенный риск не только из-за наличия дебиторской задолженности, но и запасов. Некоторые из запасов, возможно, будет трудно продать или же продать будет можно, но по более низким ценам.
Таблица 5.1
Влияние политики управления запасами на показатели ликвидности и рентабельности, тыс. руб.
| Показатели | Фирма А | Фирма Б |
|
Продажи Расходы Чистая прибыль ________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________ Активы: фиксированные активы запасы дебиторская задолженность деньги |
2 433 2 383 50 _______________________________________________________________________________________________ 500 0 0 100 |
2 433 2 383 50 _________________________________________________________________________________ 500 400 200 100 |
| Итого активов: | 600 | 1 200 |
|
Пассивы: собственный капитал долгосрочные займы краткосрочные обязательства |
350 200 50 |
700 400 100 |
| Итого пассивов: | 600 | 1 200 |
|
Коэффициент текущей ликвидности Коэффициент срочной ликвидности Рентабельность собственного капитала, % |
2,0 2,0 14,3 |
7,0 3,0 7,1 |
Следует заметить, что у фирмы А коэффициент текущей ликвидности такой же, как коэффициент срочной ликвидности3 (2,0), в то время как у фирмы Б коэффициент срочной ликвидности (3,0) ниже, чем коэффициент текущей ликвидности (7,0), а насколько ниже, зависит от величины запасов.
5.1 Факторы, влияющие на управление запасами
Рассмотрим факторы, влияющие на управление запасами.
Сезонность производства. Если среднегодовой уровень производства рассчитывается исходя из максимальной эффективности использования производственных мощностей, это может стать причиной того, что в отдельные периоды на складах производителя скапливаются чрезмерные запасы готовой продукции, особенно в сезонном бизнесе. Например, елочные украшения скапливаются на фабрике задолго до их продаж.
Однако если при расчете среднегодового уровня производства учитывается сезонный характер бизнеса, то это снимает проблему чрезмерных запасов, зато возникает проблема незагруженности производственных мощностей в течение периода затишья. Более того, если фирма максимизирует свою производственную деятельность, чтобы удовлетворить сезонные потребности, она будет вынуждена оплачивать сверхурочную работу и испытывать другие негативные последствия, например, чрезмерное использование оборудования. Таким образом, налицо классическая проблема финансового анализа: достаточна ли величина снижения затрат от роста объемов производства для того, чтобы оправдать чрезмерные расходы по содержанию запасов.
К примеру, рассматривается предложение об увеличении уровня производства. При этом операционные затраты снижаются на 300 тыс. руб., но возрастают вложения в запасы на 900 тыс. руб. В результате рентабельность инвестиций будет равна 33 % (300: 900).
Если требуемая норма рентабельности равна 10 %, то очевидно, что предлагаемый вариант может быть принят.
Инфляция (и дефляция). Цены изменчивы, они не только растут, но и падают. Об этом свидетельствует мировой опыт. Только очень проницательный менеджер по снабжению может надеяться на процветание своей фирмы в таком нестабильном окружении. Частично проблема контролируется поддержанием умеренного уровня запасов. Другой путь - хеджирование ценового риска, т.е. использование фьючерсных контрактов, предусматривающих продажу товара по фиксированной цене в оговоренный срок. Но это касается только товаров, которыми торгуют на товарных биржах.
Необходимо помнить и о влиянии метода оценки запасов, применяемого фирмой. Так, использование метода FIFO (first in - first out) увеличивает стоимостную оценку запасов, а метода LIFO (last in - first out) - снижает. Особенно чувствительно это влияние в периоды высокой инфляции.
5.2 Оптимальный уровень запасов
Фирмы имеют возможность стимулировать продажи, поддерживая большие запасы, но при этом растут соответствующие затраты. Задача финансового менеджера - определить, какой уровень запасов обеспечивает фирме наибольшую прибыль. И в первую очередь требуется оценить затраты, которые ассоциируются с запасами.
Различают два вида затрат: текущие затраты и затраты на заказ.
Текущие затраты вызваны операциями по хранению запасов: арендой складских помещений, страхованием, обеспечением сохранности и т.д. Обычно они выражены удельной величиной. Например, хранение на складе 1 тонны металла составляет столько-то рублей в год.
Если предположить,
что текущие
затраты на
единицу запасов
есть постоянная
величина, тогда
текущие затраты
=
 · C, где
- средняя величина
запаса; C
- удельные текущие
затраты.
Затраты на заказ. Они возникают всякий раз, когда размещается заказ на поставку какого-либо сырья или материалов (а также покупных изделий и полуфабрикатов) и могут быть канцелярскими и телефонными
расходами, оплатой труда сотрудников отдела снабжения и т.д. Эти затраты можно отнести к постоянным, не зависящим от величины заказа. Обычно они выражаются в стоимостной форме на один заказ (например, 500 руб. на заказ).
Если свести роль финансового менеджера к минимизации двух видов затрат, то это сильно упрощает проблему, так как тенденции их изменения противоположны. Так, рост уровня запасов вызывает рост текущих затрат, снижая при этом затраты на заказ, поскольку количество этих заказов уменьшается.
Фирмы, не имеющие запасов, сводят текущие затраты к нулю, но им надо делать заказы на материалы всякий раз, когда эти материалы необходимы для осуществления производства. Тем самым они максимизируют затраты на заказ. И наоборот, фирма может минимизировать затраты на заказ, сделав всего один заказ на все материалы сразу, но при этом ее текущие затраты, вызванные содержанием огромных запасов, будут очень высоки.
Проблема может быть решена при условии, если большие объемы запасов способствуют росту продаж. Известно, что чем больше товарных запасов демонстрируется, тем больше вероятность найти своего покупателя. Но чем больше запасов готовой продукции, не выставленной для обозрения потенциальными покупателями, тем меньше товаров может быть продано из-за отсутствия, к примеру, нужного размера или модели. Однако не факт, что тот уровень запасов, который обеспечивает большую выручку и меньшие затраты, является оптимальным.
Чтобы определить оптимальную величину, необходимо найти баланс между затратами и прибылью при различных уровнях запасов.
Поскольку
затраты на
заказ есть
постоянная
величина, ее
определяют
по формуле
затраты на
заказ =
 ,
где S - общее
потребление
запасов (потребность);
Q - величина
заказа; P
- затраты на
выполнение
одного заказа.
Между двумя видами затрат существует обратная зависимость: чем больше величина заказа, тем выше текущие затраты, но ниже затраты на заказ. Следовательно, надо найти такую величину заказа, при котором суммарные затраты будут минимальными. Это и будет оптимальная величина заказа.
Этой теме посвящена целая отрасль в области исследования операций. Ученые разработали ряд моделей, среди которых наибольшую популярность получила модель экономически обоснованного размера заказа. При определенных, достаточно разумных допущениях эта модель использует формулу:
 =
 .
Допущения: уровень использования запасов постоянный; время выполнения каждого заказа согласовано; дата поставки совпадает с точкой, когда уровень запасов достигает нуля. Это не относится к проблеме дефицита, имеющей место, когда у фирмы закончился запас какого-то наименования и нет возможности его купить или поставить. Ослабление данных допущений не вызывает значительных изменений в расчетах.
Экономичный размер заказа (EOQ) - это количество (объем, размер), которое наиболее выгодно заказывать. Рассчитаем данную величину, переведем ее в средний уровень запасов и определим минимальную сумму общих затрат (текущих и на заказ) на следующем примере.
Ежемесячная потребность в комплектующих деталях составляет 500 шт. по цене 100 руб. Затраты, связанные с оформлением и получением заказа, составляют 300 руб. Текущие затраты на содержание одной комплектующей детали составляют 30 % ее цены. Требуется определить, какое количество деталей надо заказывать единовременно:
=
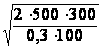 = 100 шт.
Оптимальный размер заказа - 100 шт. комплектующих деталей. Учитывая допущения, можно определить, что средний размер запасов равен 50 шт. (EOQ / 2). В течение каждого месяца заказ надо повторять 5 раз (500: 100), т.е. через каждые 6 дней (30: 5). Можно также рассчитать величину затрат:
текущие
затраты = среднемесячная
величина запасов
в шт. · удельные
текущие затраты
=
 · 30 = 1 500 руб.;
затраты
на заказ за
месяц =
 · 300 = 1 500 руб.
Всего затрат на содержание запаса: 1 500 + 1 500 = 3 000 руб.
Это минимальные затраты на содержание запасов, которые обусловлены заказом в 100 шт., повторяющимся 5 раз в течение месяца. Всякий другой размер заказа будет иметь большие затраты.
Более подробно и полно модель EOQ рассматривается в курсах производственного менеджмента и логистики.
5.3 Оценка эффективности инвестиций в запасы
С точки зрения управления финансами все решения, принимаемые фирмой, оцениваются по целевому критерию - максимизации стоимости фирмы. В силу этого эффективность инвестиций в запасы следует оценивать по данному критерию. И по аналогии с методикой выбора кредитной
политики фирмы можно использовать следующую процедуру расчета: сначала разработать укрупненные прогнозные финансовые документы (баланс и отчет о прибылях и убытках) для каждого предложенного уровня запасов, затем выполнить расчет прироста потока денежных средств и завершить расчетом чистой текущей стоимости (NPV) этого потока.
Рассмотрим методику определения оптимального уровня запасов готовой продукции на следующем примере.
Владелец фирмы "Крепость", продающей подержанные автомобили, хочет определить оптимальное количество автомобилей, которое необходимо демонстрировать на смотровой площадке. Он знает, что увеличение числа демонстрируемых автомобилей может послужить причиной роста продаж, но при этом вырастут текущие затраты по содержанию запасов. Он также знает, что снижение количества демонстрируемых автомобилей позволит сократить текущие затраты, но это может уменьшить величину продаж. Владелец фирмы принял решение увеличить число демонстрируемых автомобилей от 32 до 48, но он не уверен, что такое изменение приведет к росту стоимости его бизнеса.
Для проведения необходимых расчетов введем следующие допуски:
1) затраты на заказ составляют 3 тыс. руб. (каждый раз, когда менеджер оформляет заказ на поставку автомобилей от дилеров, он затрачивает 3 тыс. руб., независимо от числа заказываемых машин);
2) текущие затраты на содержание одного автомобиля составляют 15 тыс. руб. в год;
3) поскольку автомобили находятся в запасах всего лишь несколько недель, источниками финансирования выбраны 6-процентные краткосрочные ссуды, которые доступны этой фирме;
4) средняя закупочная цена подержанного автомобиля 150 тыс. руб. Фирма в среднем продает автомобили за 180 тыс. руб.;
5) в среднем фирма выставляет для обзора 32 автомобиля. Машины продаются равномерно в течение года. Ожидается, что за год будет продано 200 автомобилей;
6) основываясь на своем опыте, владелец фирмы полагает, что между запасами автомобилей и их продажами имеется прямая зависимость, как это показано на рис.5.1 Согласно графику, рост запасов от 32 до 48 машин может увеличить продажи от 200 до 232 автомобилей в год.
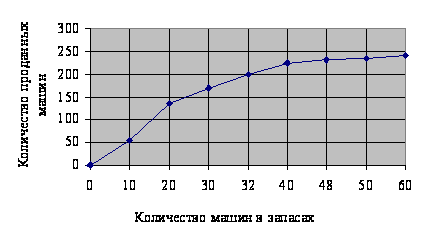
Рис.5.1 График зависимости продаж от уровня запасов
Используя модель EOQ, определим число автомобилей, которое надо заказывать оптовым дилерам, когда требуется пополнить запасы4:
EOQ =
 =
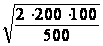 = 9.
Итак, величина заказа, минимизирующая затраты на содержание запасов, равна девяти автомобилям. Поскольку ожидаемые продажи составляют 200 автомобилей в год, необходимо сделать 22 заказа (200: 9). Если затраты на каждый заказ равны 3 тыс. руб., то за год эта величина составит 66 тыс. руб.
В существующих условиях средний уровень запасов равен 32 машинам. Если текущие затраты на 1 автомобиль равны 15 тыс. руб. в год, то общая их величина составит 480 тыс. руб. Суммируя затраты (текущие и на заказ), определим затраты на содержание запасов: 66 + 480 = 546 тыс. руб.
Предположим, что другие операционные затраты фирмы и статьи ее баланса изменяются пропорционально продажам. Ставка по краткосрочным обязательствам равна 6 %, по долгосрочным - 8 %. Фирма платит налог на прибыль по ставке 40 %. Стоимость капитала фирмы составляет 10 %.
После проведенных расчетов и уточнений можно приступать к определению оптимального уровня запасов. Расчеты выполним поэтапно.
Первый этап. Формирование упрощенных прогнозных финансовых отчетов.
Посмотрим, как повлияет на бизнес решение об увеличении товарных запасов. В табл.5.2 приведены прогнозные документы фирмы для двух вариантов, различающихся уровнями товарных запасов и соответствующими последствиями (продажами, затратами, статьями баланса).
Таблица 5.2
Агрегированный баланс на конец прогнозного года, тыс. руб.
| Статьи | Существующий вариант | Предлагаемый вариант | Замечания |
| Активы | |||
| Фиксированные активы | 2 160 | 2 160 | Без изменений |
|
Текущие активы: запасы дебиторская задолженность деньги |
4 800 1 890 1 410 |
7 200 2 192 1 636 |
См. прим.1 Рост 16 % Рост 16 % |
| Баланс | 10 260 | 13 188 | |
| Пассивы | |||
|
Собственный капитал: акционерный капитал добавочный капитал нераспределенная прибыль |
5 190 1 050 1 020 3 120 |
5 354 1 050 1 020 3 284 |
Без изменений Без изменений См. прим.2 |
|
Обязательства: долгосрочные краткосрочные |
5 070 1 350 3 720 |
5 665 1 350 4 315 |
Без изменений Рост 16 % |
| Потребность в дополнительном финансировании | 2 169 | См. прим.3 | |
| Баланс | 10 260 | 13 188 |
Примечание:
1. Запасы фирмы представлены автомобилями по цене 150 тыс. руб. Для существующего варианта запасы равны 4800 тыс. руб. (32 x 150 тыс. руб.), для предлагаемого варианта - 7200 тыс. руб. (48 x 150 тыс. руб.).
2. Нераспределенная прибыль выросла по сравнению с вариантом, когда запасы составляли 32 автомобиля, на 164 тыс. руб. (отчет о прибылях и убытках).
3.2 169 тыс. руб. - это потребность в дополнительных источниках финансирования. Рассчитана как разность между валютой баланса, т.е. всего активов (13 188 тыс. руб.), и суммой собственного капитала и обязательств (5 354 + 5 665 = 11 019 тыс. руб.). Дополнительное финансирование необходимо, чтобы обеспечить рост активов, требуемый для поддержания нового уровня запасов.
Таблица 5.3
Отчет о прибылях и убытках за прогнозный год, тыс. руб.
Статьи |
Существующий вариант | Предлагаемый вариант | Замечания |
| Продажи | 36 000 | 41 760 | 232 авто · 180 |
| Себестоимость продаж | 30 000 | 34 800 | 232 авто · 150 |
| Валовая прибыль | 6 000 | 6 960 | |
| Затраты на содержание запасов | 546 | 789 | См. прим.1 |
| Другие операционные затраты | 2 550 | 2 958 | Рост 16 % |
| Операционная прибыль | 2 904 | 3 213 | |
| Процент к уплате | 331 | 367 | См. прим.2 |
| Налогооблагаемая прибыль | 2 573 | 2 846 | |
| Налог на прибыль | 1 029 | 1 138 | Ставка 40 % |
| Чистая прибыль | 1 544 | 1 708 | Прирост 164 тыс. руб. |
Примечания:
1. Для предлагаемого
варианта порядок
расчета аналогичен
описанному
выше: EOQ =
 = 9,63 (округляем
до 10). Количество
заказов в год
= 232: 10 = 23,2 (округляем
до 23). Затраты
на заказ = 23 · 3
тыс. руб. = 69 тыс.
руб. Среднегодовой
уровень запасов
= 48 машинам. Текущие
затраты = 48 ·
15 тыс. руб. = 720 тыс.
руб. Всего затраты
на содержание
запасов = 69 тыс.
руб. + 720 тыс. руб.
= = 789 тыс. руб.
2. Финансовые издержки, или затраты по привлечению долговых источников финансирования, определяются умножением величины основного долга на его цену, т.е. процентную ставку:
долгосрочный заемный капитал · 0,08 + краткосрочные обязательства · 0,06.
Так, для существующего варианта финансовые издержки равны:
(1 350 тыс. руб. · 0,08) + (3 720 тыс. руб. · 0,06) = 331 тыс. руб.
Для предлагаемого варианта:
(1 350 тыс. руб. · 0,08) + (4 315 тыс. руб. · 0,06) = 367 тыс. руб.
Таким образом, если предположения владельца фирмы верны, увеличение автомобилей в запасах (от 32 до 48) приведет к росту продаж на 5 760 тыс. руб. При этом увеличатся затраты на содержание запасов (как текущие, так и затраты на заказ) и другие расходы. В результате чистая прибыль может вырасти на 164 тыс. руб.
Повлияет ли новая политика фирмы относительно запасов на стоимость бизнеса?
Для ответа на этот вопрос рассчитаем прирост потока денежных средств, вызванный изменением политики, и проведем оценку методом чистой текущей стоимости (NPV) будущих поступлений.
Второй этап. Расчет прироста денежного потока
В основе расчета лежат изменения статей агрегированного баланса (см табл.5.2) и отчета о прибылях и убытках (см. табл.5.3). Прирост денежного потока в результате изменения уровня запасов автомобилей рассчитан в табл.5.4.
Таблица 5.4
Расчет прироста потока денежных средств, тыс. руб.
| Показатели | Сумма | Расчет |
|
Дополнительный приток денежных средств: рост продаж |
5 760 |
41 760 - 36 000 |
|
Дополнительный отток денежных средств: рост себестоимости продаж рост затрат на содержание запасов рост других операционных расходов рост финансовых издержек увеличение налога на прибыль |
4 800 243 408 36 109 |
34 800 - 30 000 789 - 546 2 958 - 2 550 367 - 331 1 138 - 1 029 |
| Итого дополнительный приток | 5 596 | |
| Чистый прирост потока денежных средств | 164 | 5 760 - 5 596 |
Таким образом, чистый прирост денежных средств, возникший из-за изменения уровня запасов, составит 164 тыс. руб. ежегодно. Дополнительные инвестиции в запасы составляют 2 169 тыс. руб. в год.
Третий этап. Расчет NPV будущих поступлений.
Теперь есть вся информация для оценки целесообразности изменения уровня запасов. Этот этап расчетов аналогичен поиску NPV при изменении кредитной политики (см. гл.4).
Если каждый год прирост денежных средств будет составлять 164 тыс. руб., то для того чтобы сложить равные потоки за несколько лет, следует воспользоваться формулой аннуитета. Но так как деятельность фирмы не ограничена каким-то сроком, делаем вывод, что мы имеем дело с бессрочным аннуитетом, величина которого к исходному моменту времени рассчитывается по формуле:
PVP = PMT
·
 ,
где PMT - чистый поток денежных средств за год; k - требуемая норма доходности;
PVP = 164 ·
 = 1640 тыс. руб.
Мы нашли настоящую текущую стоимость чистого потока денежных средств, который будет бесконечным, т.е. неограниченным во времени.
Чтобы найти NPV, вычтем из текущей стоимости всего потока исходные инвестиции:
NPV = 1640 - 2169 = - 529 тыс. руб.
Таким образом, мы определили, что чистая текущая стоимость инвестиций в изменение политики уровня запасов является отрицательной величиной. А отрицательный критерий означает, что данное предложение не следует внедрять. Если предложение будет принято, то рыночная стоимость фирмы может снизиться.
В примере мы рассмотрели только одно предложение, а именно, увеличение запасов до 48 автомобилей. Повторяя процедуру расчетов несколько раз, можно найти такой уровень запасов, который будет максимизировать стоимость фирмы. Это и будет оптимальный уровень запасов.
5.4 Методы управления запасами
Управление запасами - это не только поиск оптимальных уровней различных номенклатурных единиц, хранящихся в запасах. Задача управления запасами заключается в том, чтобы сдерживать затраты на содержание запасов, но не в ущерб продажам. Практикой выработано множество приемов, помогающих в решении этой задачи, но два из них заслуживают особого внимания: методы АВС и "just-in-time".
Метод АВС используется для классификации запасов с целью снижения текущих затрат по их содержанию.
Согласно этому методу, все запасы можно подразделить на три группы:
ограниченное количество наиболее ценных видов товарно-материальных запасов объединяют в группу А;
менее дорогие, но используемые в больших количествах запасы относят в группу В;
относительно дешевые виды товарно-материальных ценностей формируют группу С.
Для каждой группы, в соответствии с ее ценностью для фирмы, устанавливается система контроля:
группа А: каждой номенклатурной единице запасов присваивается серийный номер. Обеспечивается хранение в надежном складе. Контроль ежедневный. Если готовая продукция демонстрируется в специально отведенном месте, ее количество должно быть неизменным, т.е. каждая проданная единица замещается новой;
группа В: каждой номенклатурной единице запасов присваивается серийный номер. Обеспечивается хранение в надежном складе. Контроль ежемесячный. Управление запасами основано на EOQ модели;
группа С: инвентаризация один раз в год. Повторять заказ надо только в том случае, если на