Повышение эффективности финансово-экономической деятельности предприятия ЗАО
Коэффициент финансирования (оборотный коэффициенту привлечения)
Нормативное значение больше или равно 1,0.
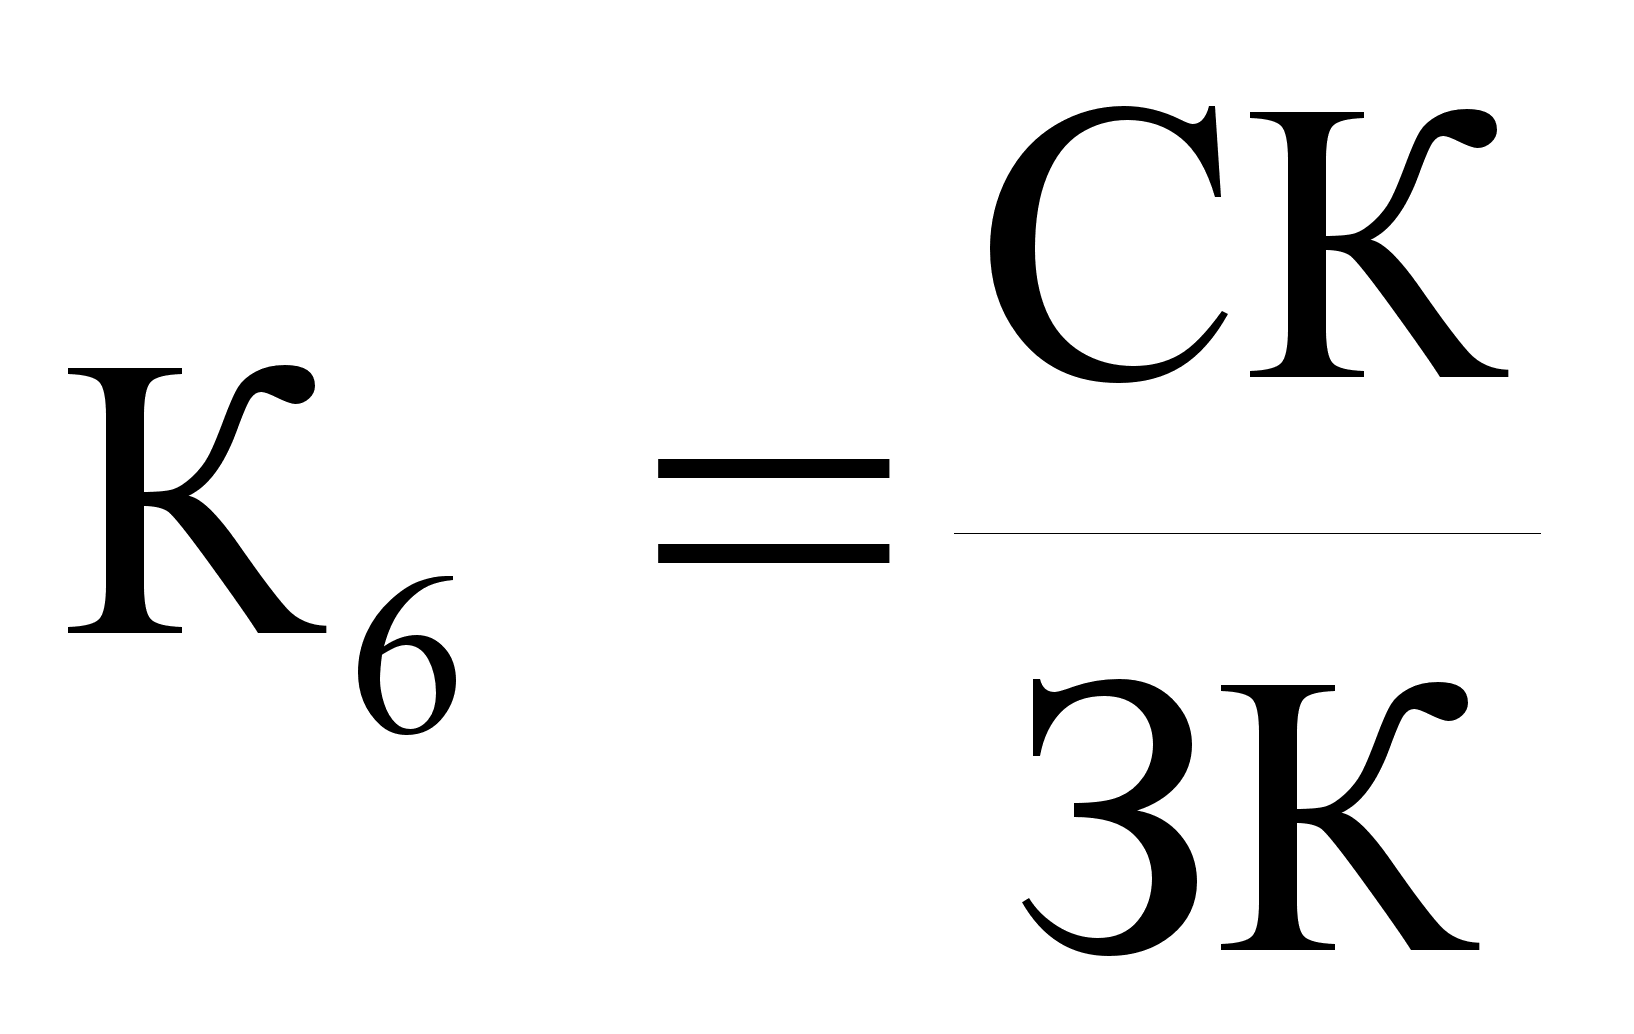 ,
где (1.7)
СК – собственный капитал;
ЗК – заемный капитал.
1.6. Анализ ликвидности баланса и платежеспособности предприятия
Согласно мнению Бочарова В.В. [13, c.137] предприятие считается платежеспособным, если соблюдается следующие условия:
ОА ≥ КО, где (1.8)
ОА – оборотные активы (раздел II баланса);
КО – краткосрочные обязательства (разделV баланса).
Более частный случай платежеспособности: если собственные оборотные средства покрывают наиболее срочные обязательства ( кредиторскую задолженность).
СОС ≥ СО, где (1.9)
СО – наиболее срочные обязательства;
СОС – собственные оборотные средства.
На практике платежеспособность предприятия выражается через ликвидность его баланса.
Ликвидность баланса – это степень покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Ликвидность активов – величина обратная ликвидности баланса по времени, которое необходимо для превращения активов в деньги, т.е. чем меньше времени понадобится для превращения в деньги активов, тем они более ликвидные.
Для осуществления анализа активы и пассивы баланса классифицируют по следующим признакам:
По степени убывания ликвидности (активов);
По степени срочности обязательств.
Активы предприятия разделяются на следующие группы:
А1-более ликвидные активы: денежные средства предприятия (строка 260) + краткосрочные финансовые вложения (строка 250);
А2-быстро реализуемые активы: дебиторская задолженность со сроком погашения до 12 месяцев (строка 240);
А3- медленно реализуемые активы: дебиторская задолженность со сроком погашения более 12 месяцев (строка 230) + запасы и затраты (210, строка 220) + прочие оборотные активы (строка 270);
А4- трудно реализуемые активы: внеоборотные активы (строка 190).
Пассивы предприятия разделяются на следующие группы:
П1- наиболее срочные обязательства: кредиторская задолженность (строки 620+660-640-650).
П2- краткосрочные пассивы: краткосрочные заемные средства (строка 610);
П3- долгосрочные пассивы: прочие долгосрочные пассивы (строка 590);
П4- постоянные пассивы: капитал и резервы (строка 490) – убытки (строки 465+475+640+650).
Баланс считается абсолютно ликвидным, если выполняются следующие соотношения: А1 П1; А2 П2; А3 П3; А4 < П4.
Выполнение условия А4<П4 свидетельствует о соблюдении условия минимальной финансовой устойчивости, т. е. Наличию у предприятия собственных оборотных средств.
П латежеспособность
это возможность
предприятия
наличными
денежными
ресурсами
своевременно
погашать свои
платежные
обязательства.
Платежеспособность предприятия – важнейший показатель, характеризующий его финансовое положение.
Анализ платежеспособности необходим для предприятия с целью оценки и прогнозирования финансовой деятельности, а также, если предприятия хотят вступить в экономические отношения друг с другом. Особенно важно знать о финансовых возможностях партнера, если возникает вопрос о предоставлении ему коммерческого кредита или отсрочки платежа.
Оценка платежеспособности осуществляется на основе характеристики ликвидности текущих активов, которая определяется временем, необходимым для превращения их в денежные средства, а так же по данным баланса на основе расчета следующих показателей:
величина собственного оборотного капитала;
- соотношение оборотного капитала и краткосрочных обязательств;
соотношение заемного и собственного капитала;
коэффициент долгосрочного привлечения заемных средств.
Собственные оборотные средства – это величина, на которую общая сумма оборотных средств обычно превышает сумму краткосрочных обязательств. Смысл показателя в том, что текущие обязательства являются долгами, которые должны быть выплачены в течении одного года, а оборотные средства – это активы, которые представляют наличность, или должны быть превращены в нее, или израсходованы в течении года. По определению текущие обязательства должны быть погашены из оборотных средств. Если сумма оборотных средств оказывается больше суммы текущих обязательств, то разность дает величину собственных оборотных средств, предназначенных для продолжения хозяйственной деятельности.
Сумма собственного оборотного капитала рассчитывается:
Вычитанием из общей суммы текущих активов суммы краткосрочных финансовых обязательств. Разность покажет, какая сумма текущих активов сформирована за счет собственного капитала или что останется в обороте предприятия, если погасить одновременно всю краткосрочную задолженность кредиторам.
Собственные оборотные средства = III раздел баланса – 1 раздел баланса.
Для качественной оценки финансового положения предприятия, кроме абсолютных показателей рассчитываются финансовые коэффициенты.
Показатели ликвидности и платежеспособности предприятия [9, c. 650]:
1. Коэффициент абсолютной ликвидности (платежеспособности).
Нормативное значение мин 0,2.
Показывает, какая часть текущей задолженности может быть погашена на дату составления баланса или другую конкретную дату.
Расчетная формула:
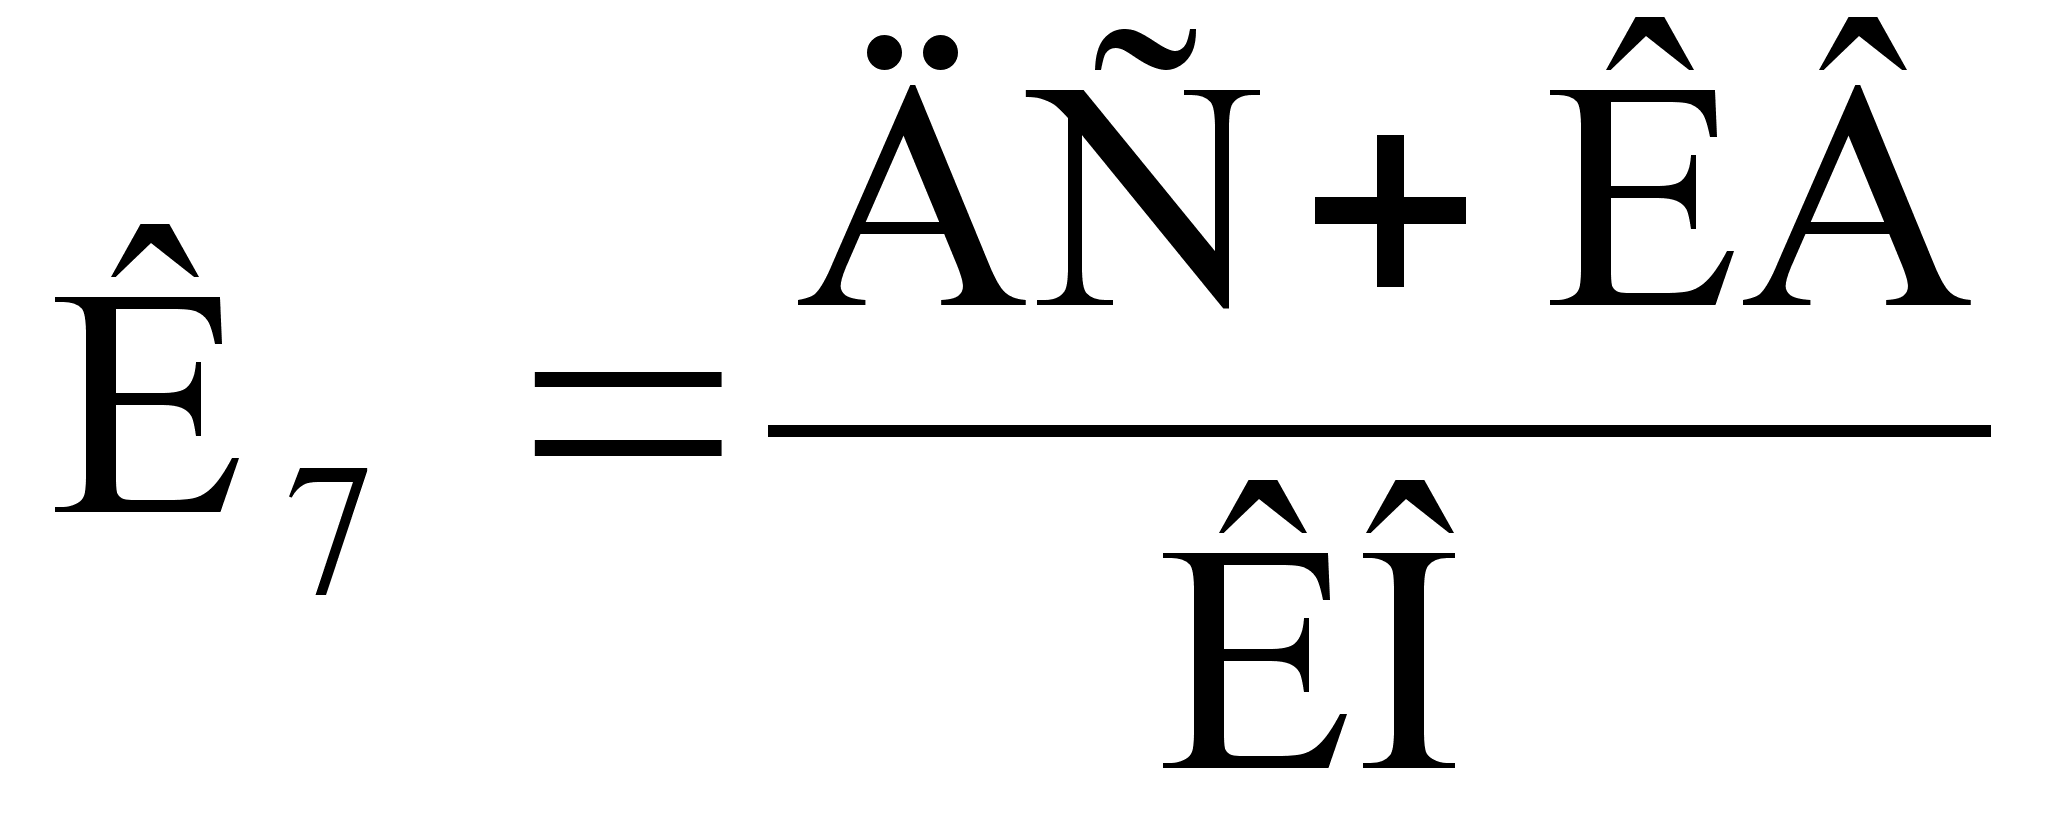 ,
где (1.10)
ДС – денежные средства;
КВ – краткосрочные вложения;
КО – краткосрочные обязательства.
2. Коэффициент срочной ликвидности.
Нормативное значение более 0,8.
Показывает, какая часть текущих обязательств может быть погашена не только за счет имеющихся денежных средств, но и ожидаемых поступлений.
Расчетная формула:
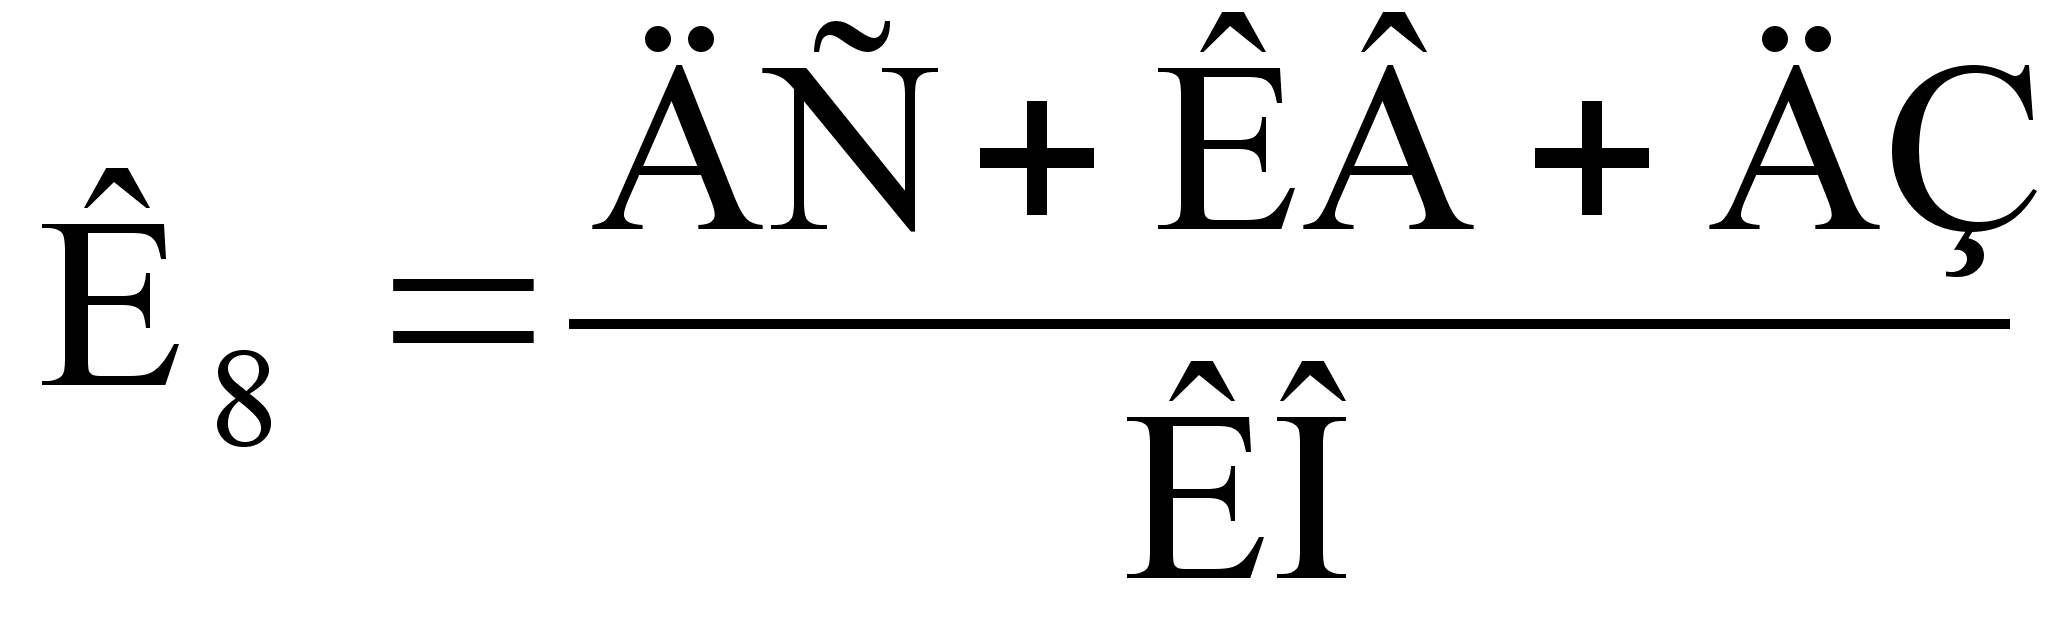 ,
где
(1.11)
ДС – денежные средства,
ДЗ – дебиторская задолженность.
КВ – краткосрочные вложения;
КО – краткосрочные обязательства.
3. Коэффициент текущей ликвидности (покрытия).
Нормативное значение мин. 2.
Позволяет установить, в какой степени текущие активы покрывают краткосрочные обязательства.
Расчетная формула:
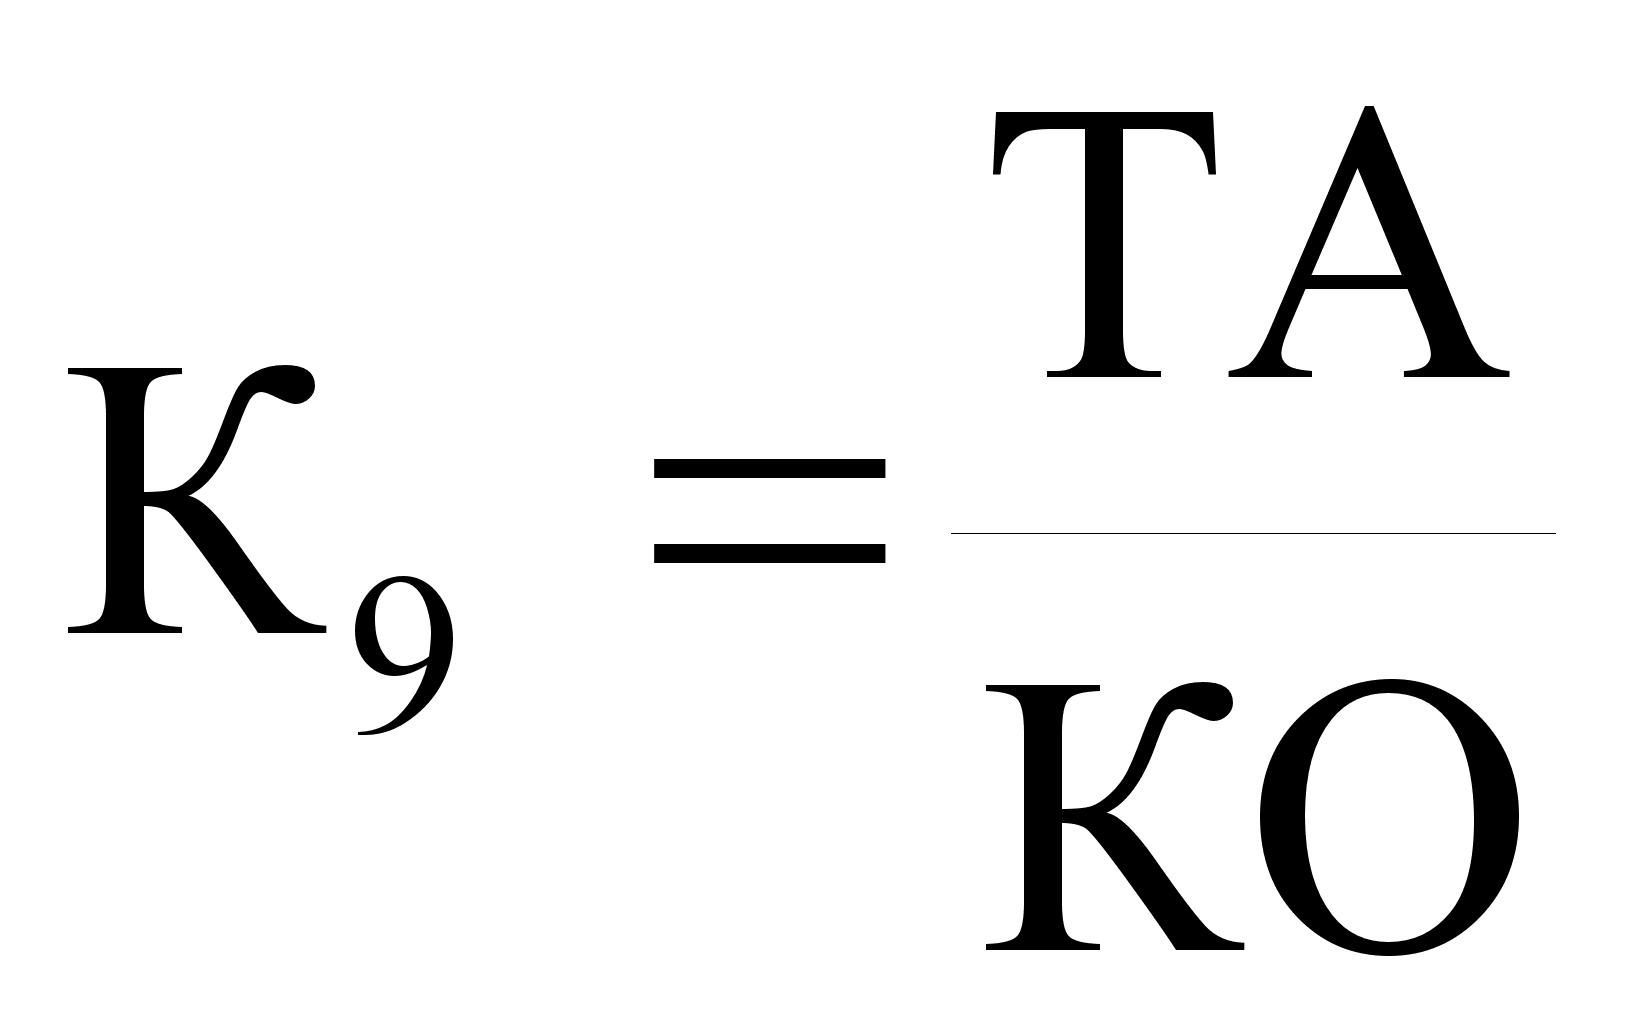 ,
где (1.12)
ТА – текущие активы;
КО – краткосрочные обязательства.
1.7. Анализ и оценка показателей деловой активности и эффективности деятельности предприятия.
Деловая активность предприятия в финансовом аспекте проявляется в скорости оборота его денежных средств. Т. о. финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
Проанализировать, насколько эффективно предприятие использует свои средства, позволяют относительные коэффициенты деловой активности. К таким коэффициентам, как правило, относится различные показатели оборачиваемости.
Оборачиваемость средств, вложенных в имущество предприятия, оценивается с помощью:
Скорости оборота – количество оборотов, который совершает за анализируемый период основной и оборотный капитал;
Периода – среднего срока, за который возвращаются в хозяйственную деятельность предприятия денежные средства, вложенные в материальные и нематериальные активы.
Коэффициенты деловой активности [9, c. 594]:
1 .
Коэффициент
оборачиваемости
активов
Показывает, количество совершаемых активами оборотов за анализируемый период.
Расчетная формула:
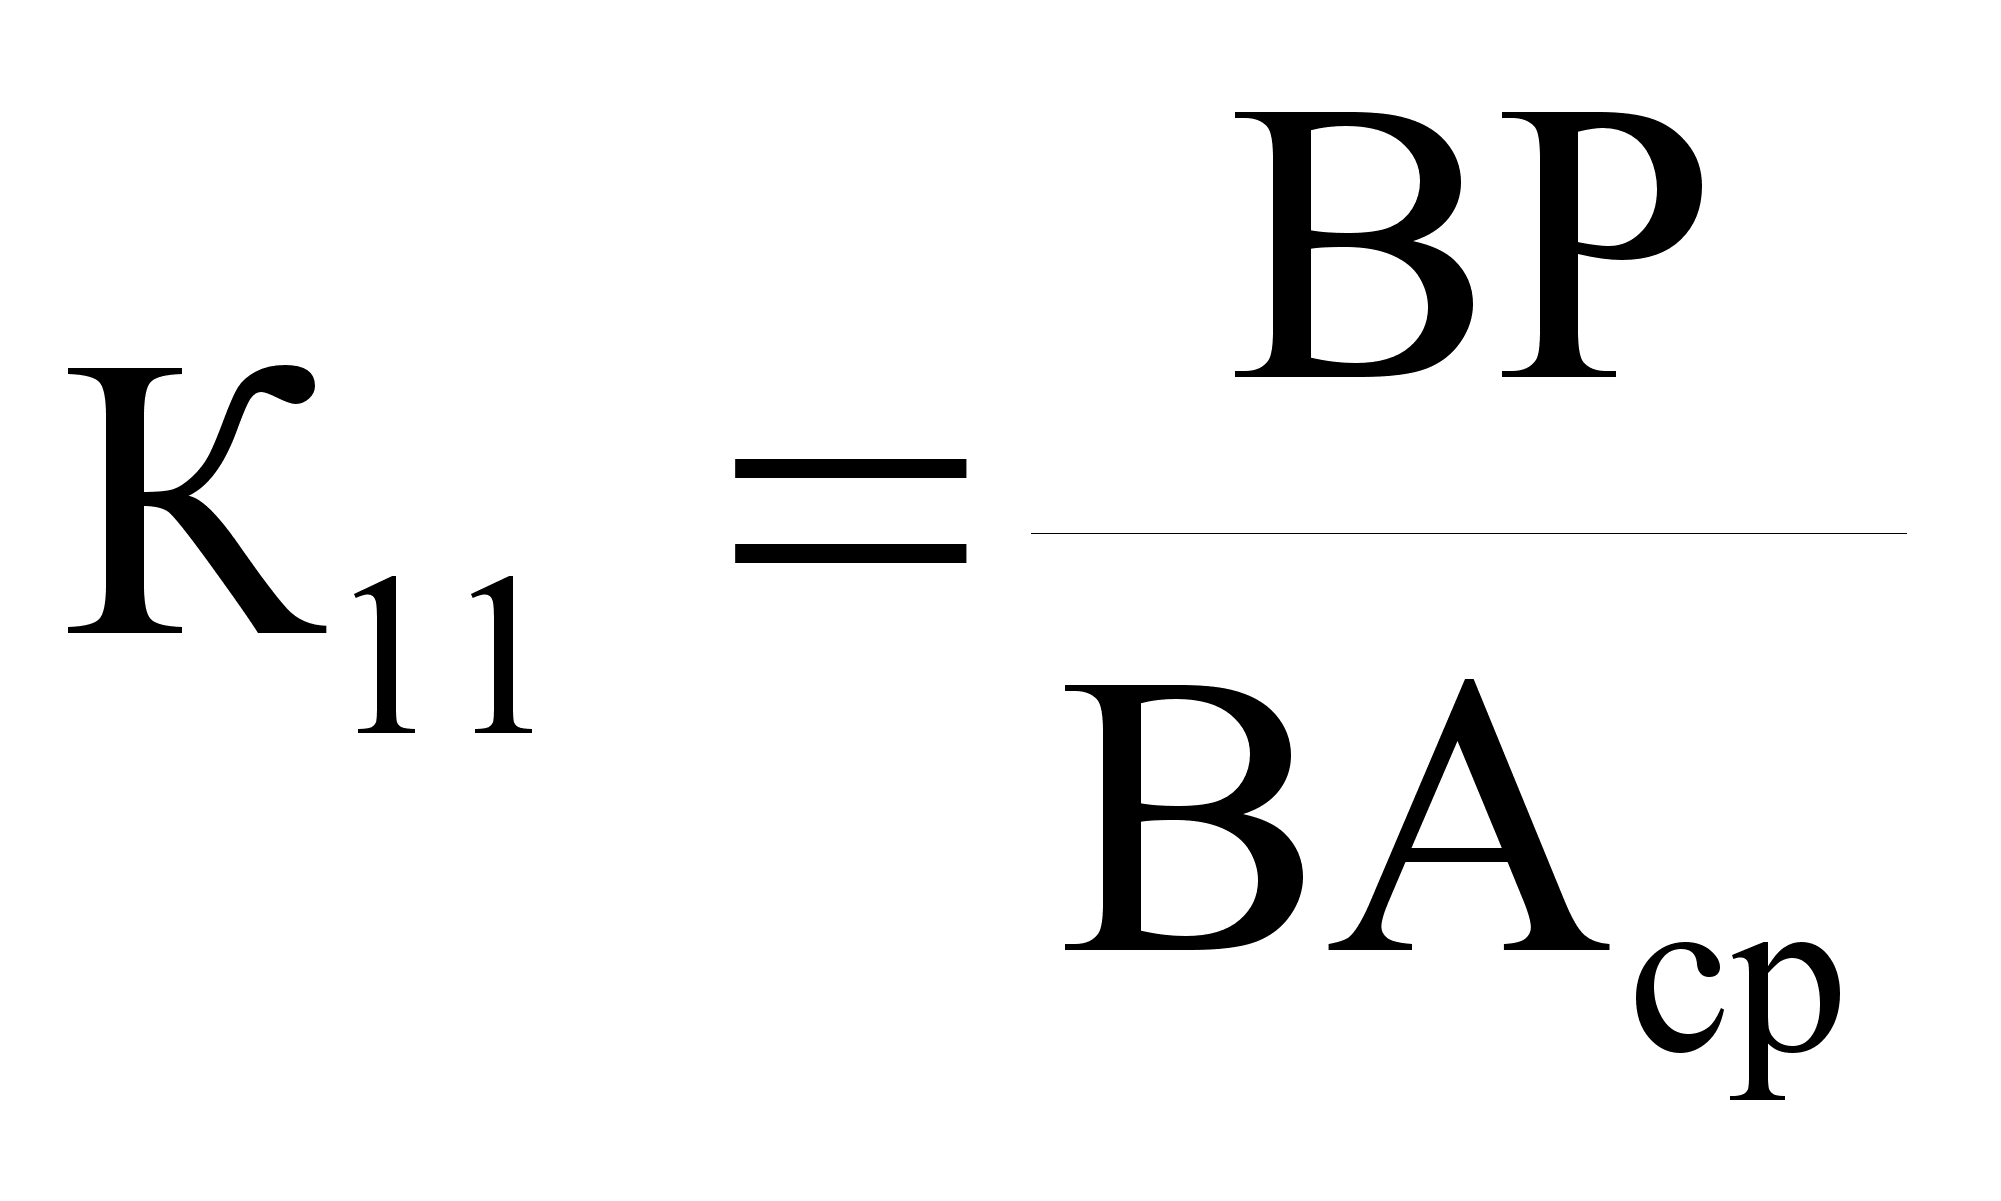 ,
где (1.13)
ВР – выручка от реализации,
ВАср - средняя величина активов.
. Продолжительность
одного оборота.
Характеризует продолжительность одного оборота всего авансируемого капитала ( активов) в днях.
Расчетная формула:
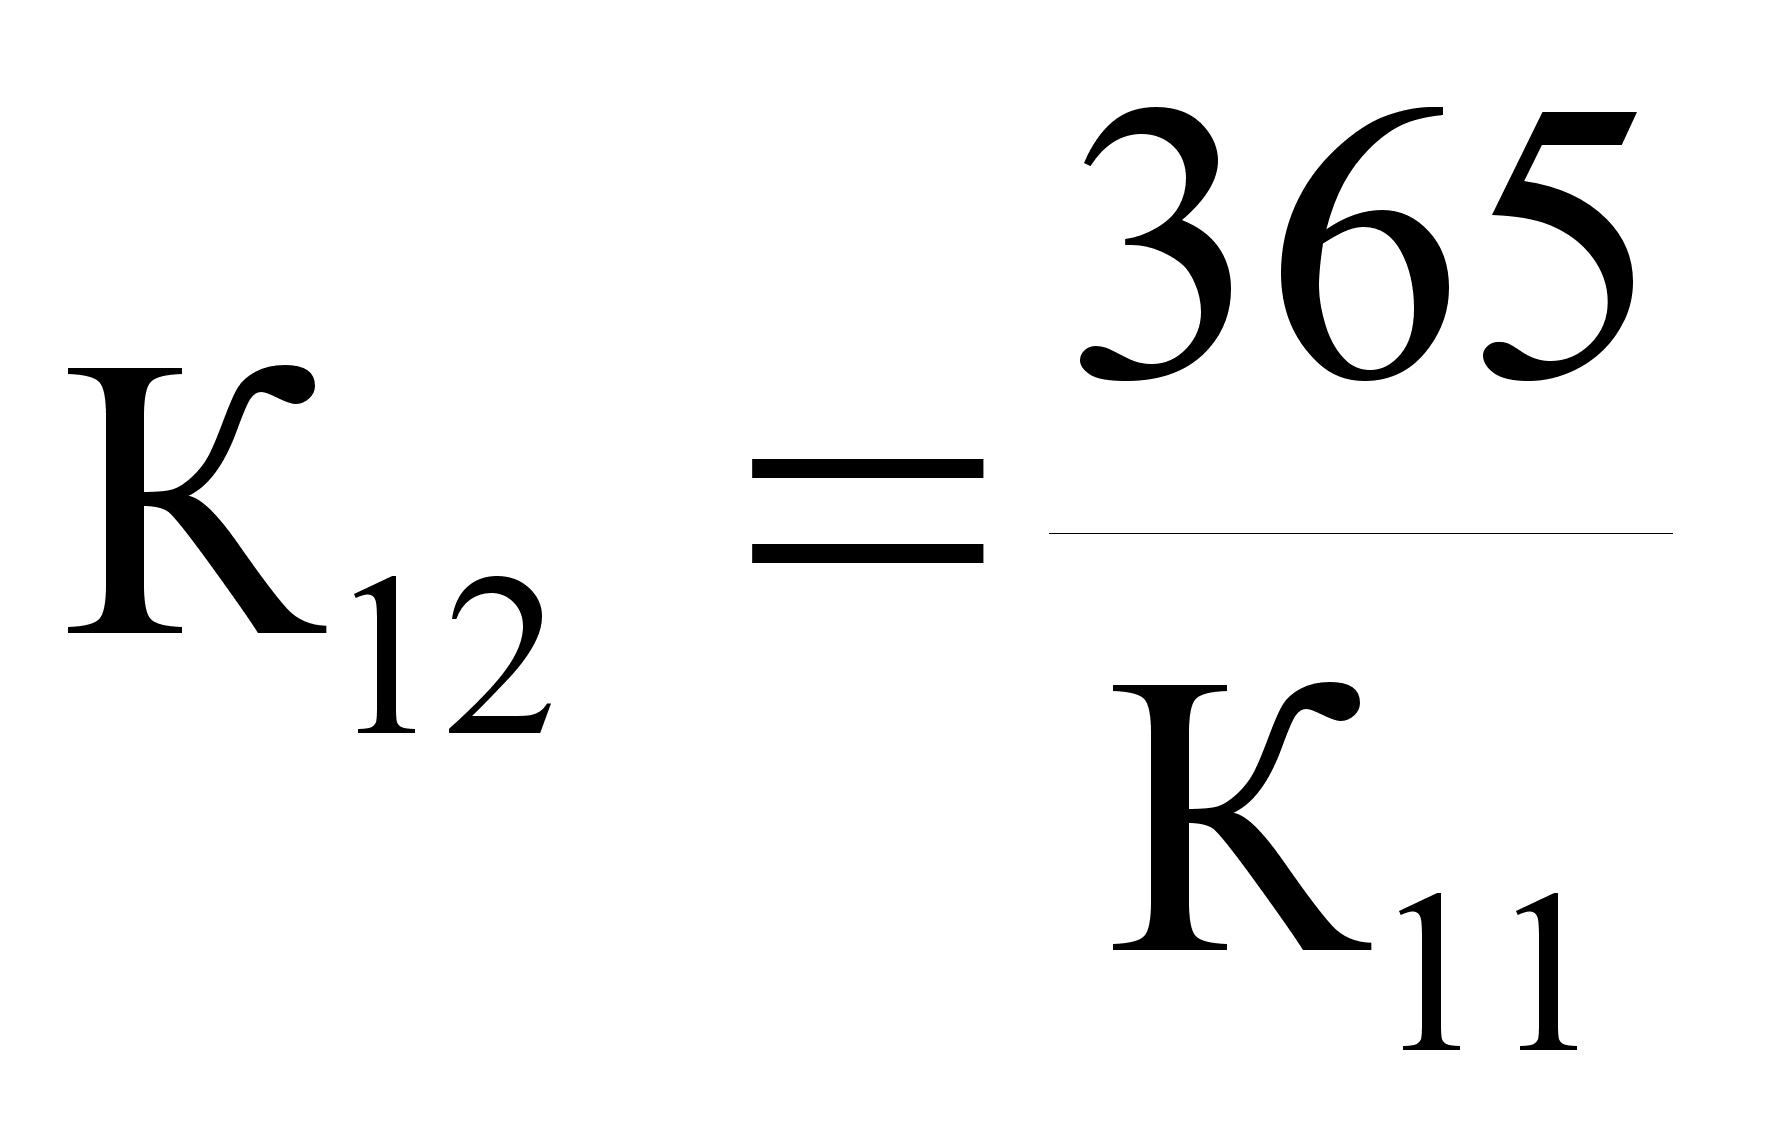 ,
где (1.14)
365 – расчетный период.
К11 - коэффициент
оборачиваемости
активов
. Коэффициент оборачиваемости внеоборотных активов.
Показывает скорость оборота немобильных активов предприятия за анализируемый год.
Расчетная формула:
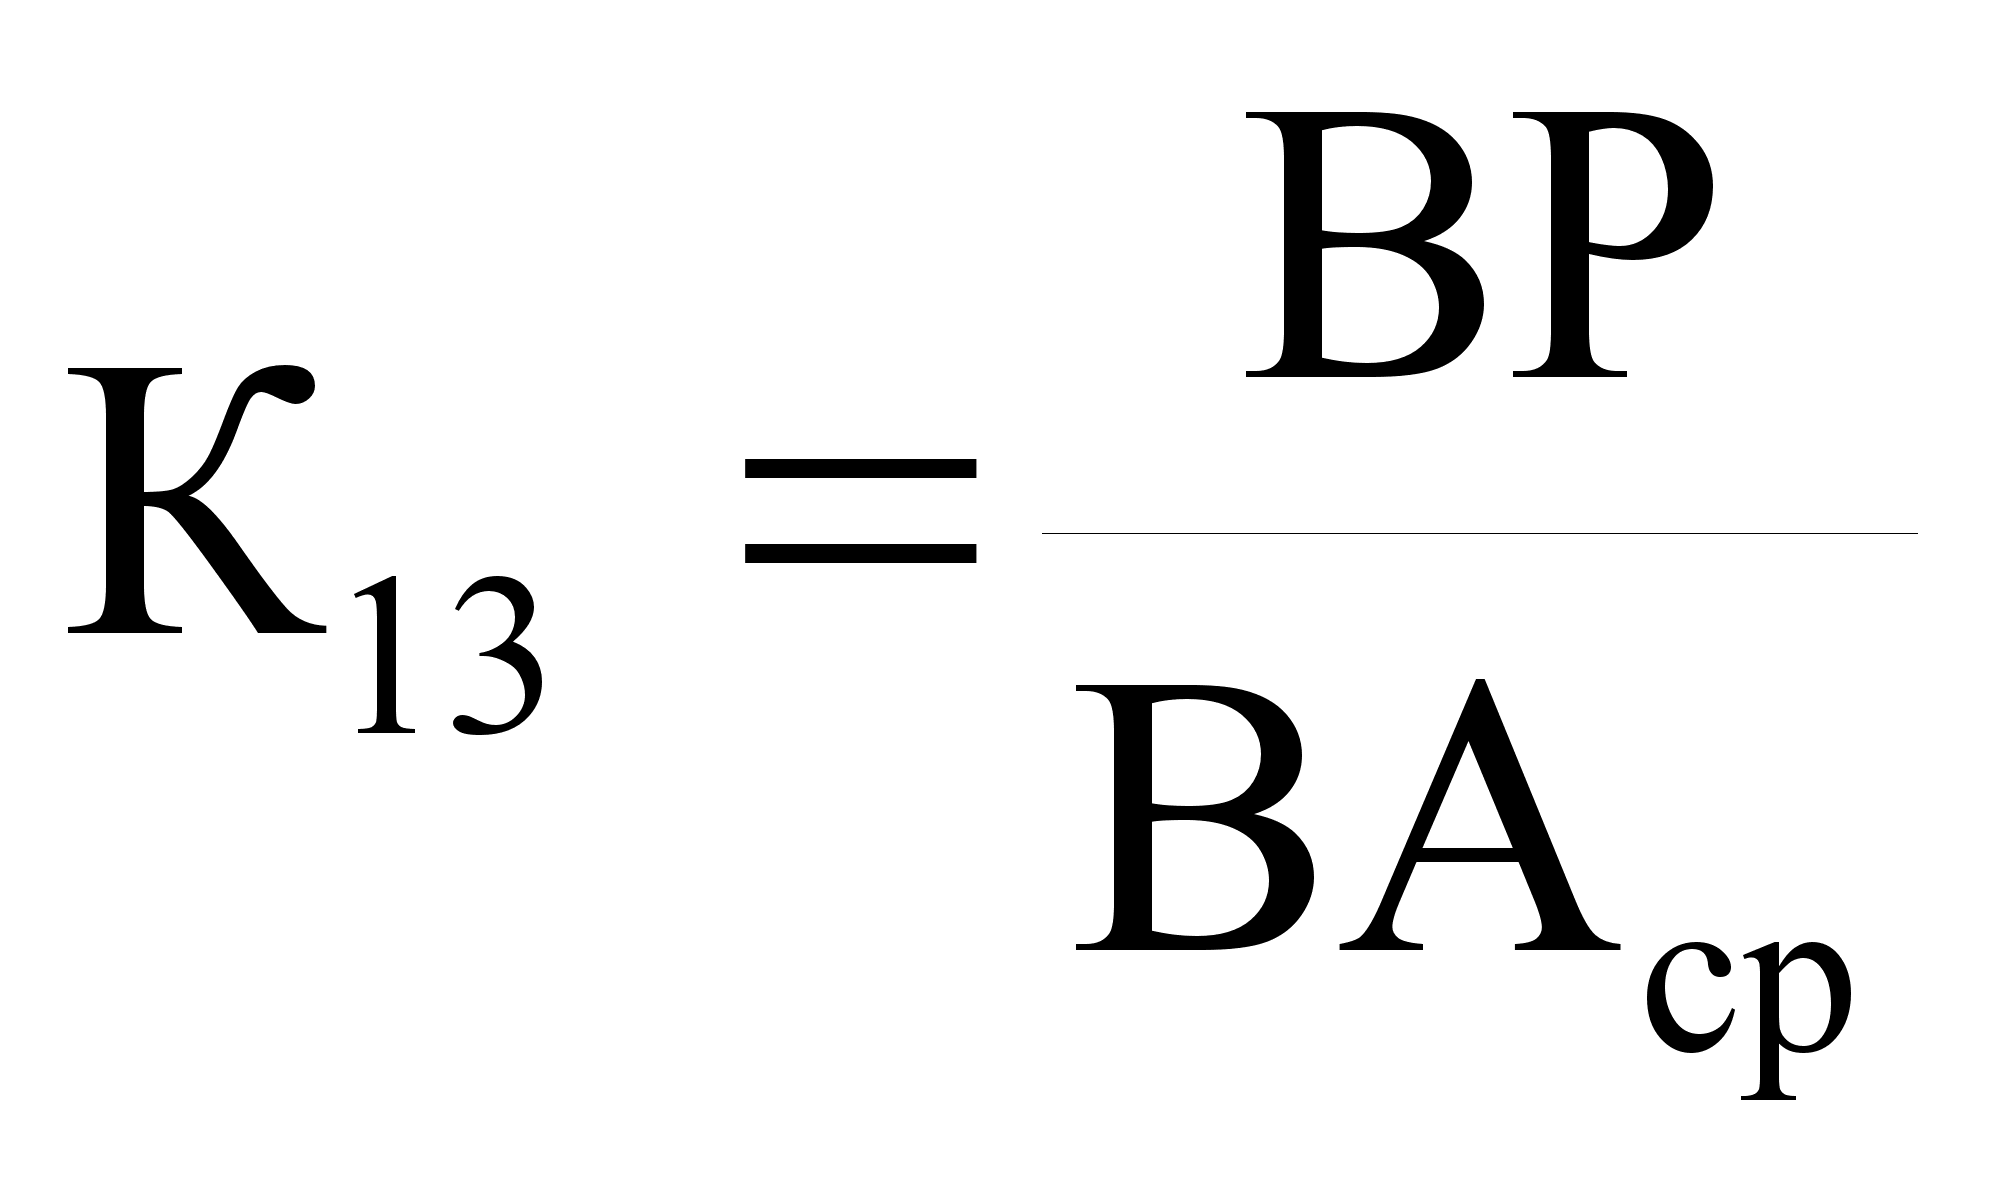 ,
где
(1.15)
ВР – выручка от реализации;
ВАср. – средняя стоимость внеоборотных активов.
4. Продолжительность одного оборота внеоборотных активов, дни.
Характеризует продолжительность одного оборота немобильных активов в днях.
Расчетная формула:
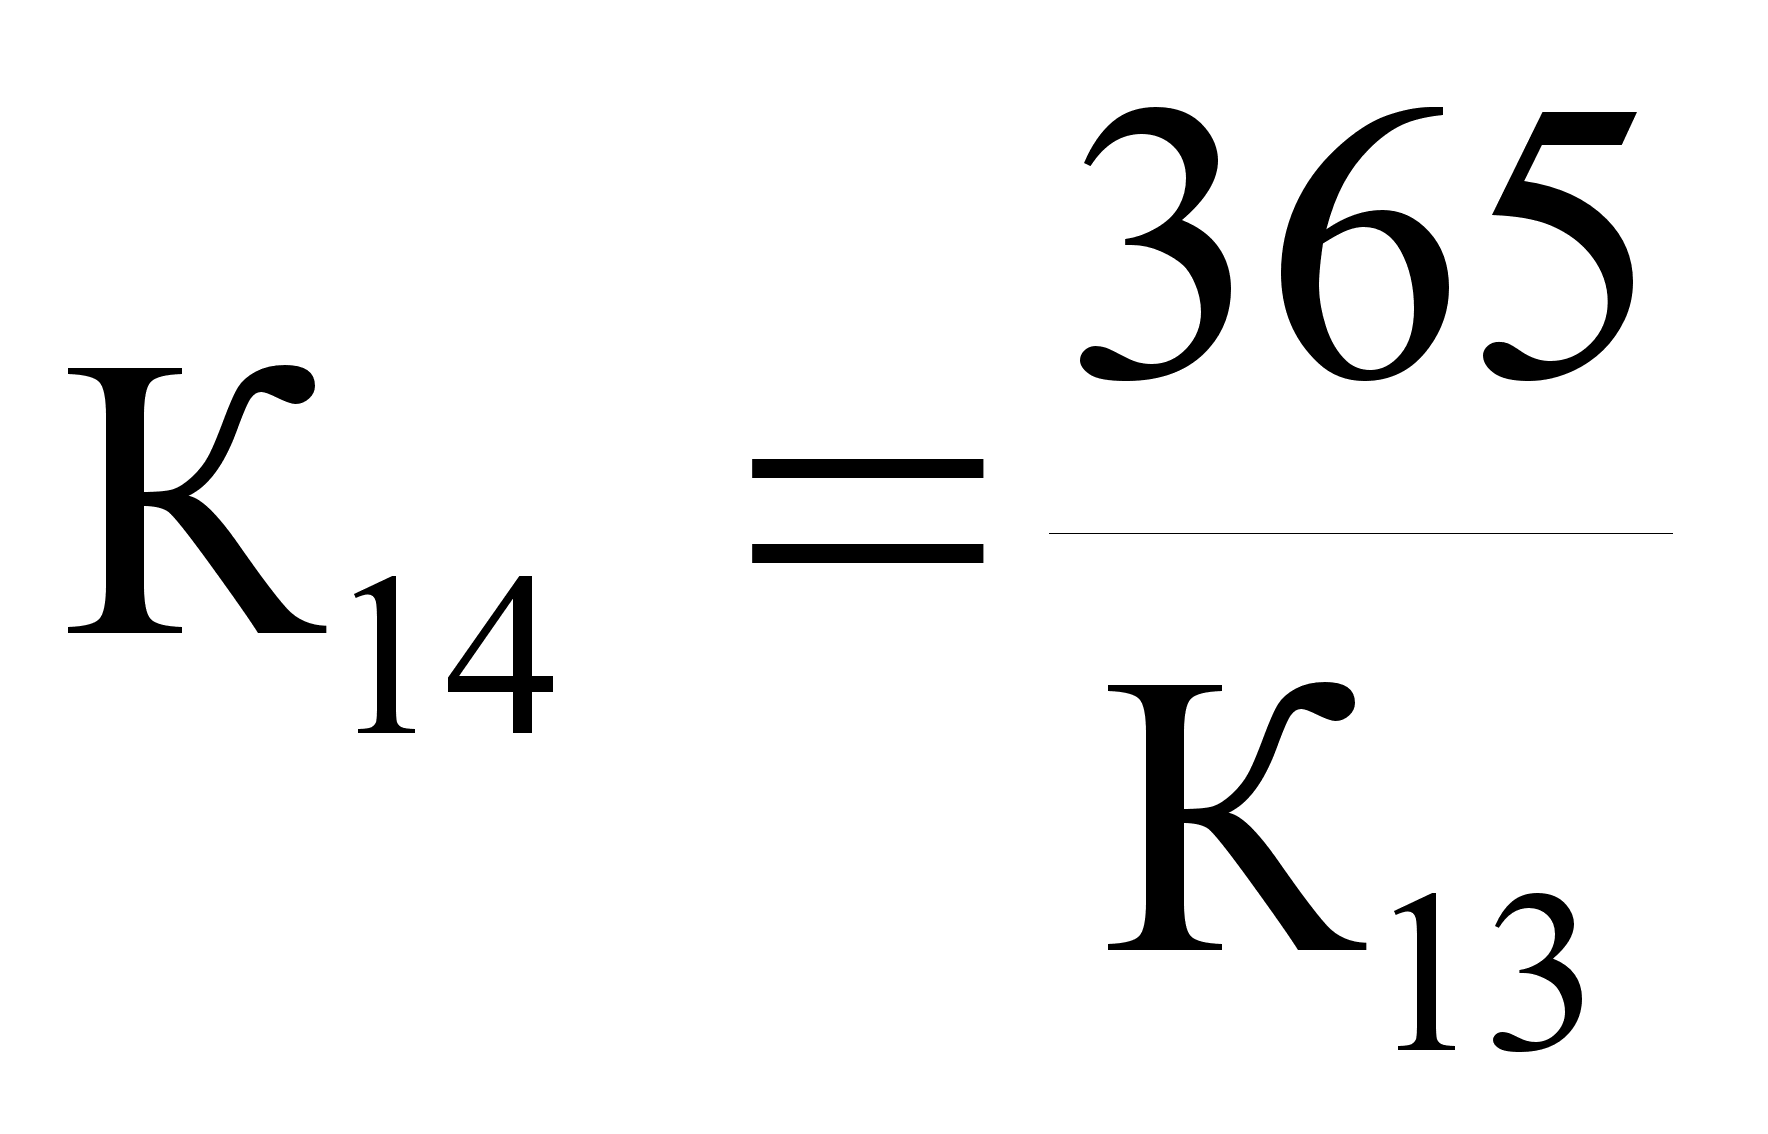 ,
где (1.16)
365 – расчетный период.
К13 - коэффициент
оборачиваемости
внеоборотных
активов
5. Коэффициент оборачиваемости оборотных активов.
Показывает скорость оборотов мобильных активов предприятия за анализируемый период.
Расчетная формула:
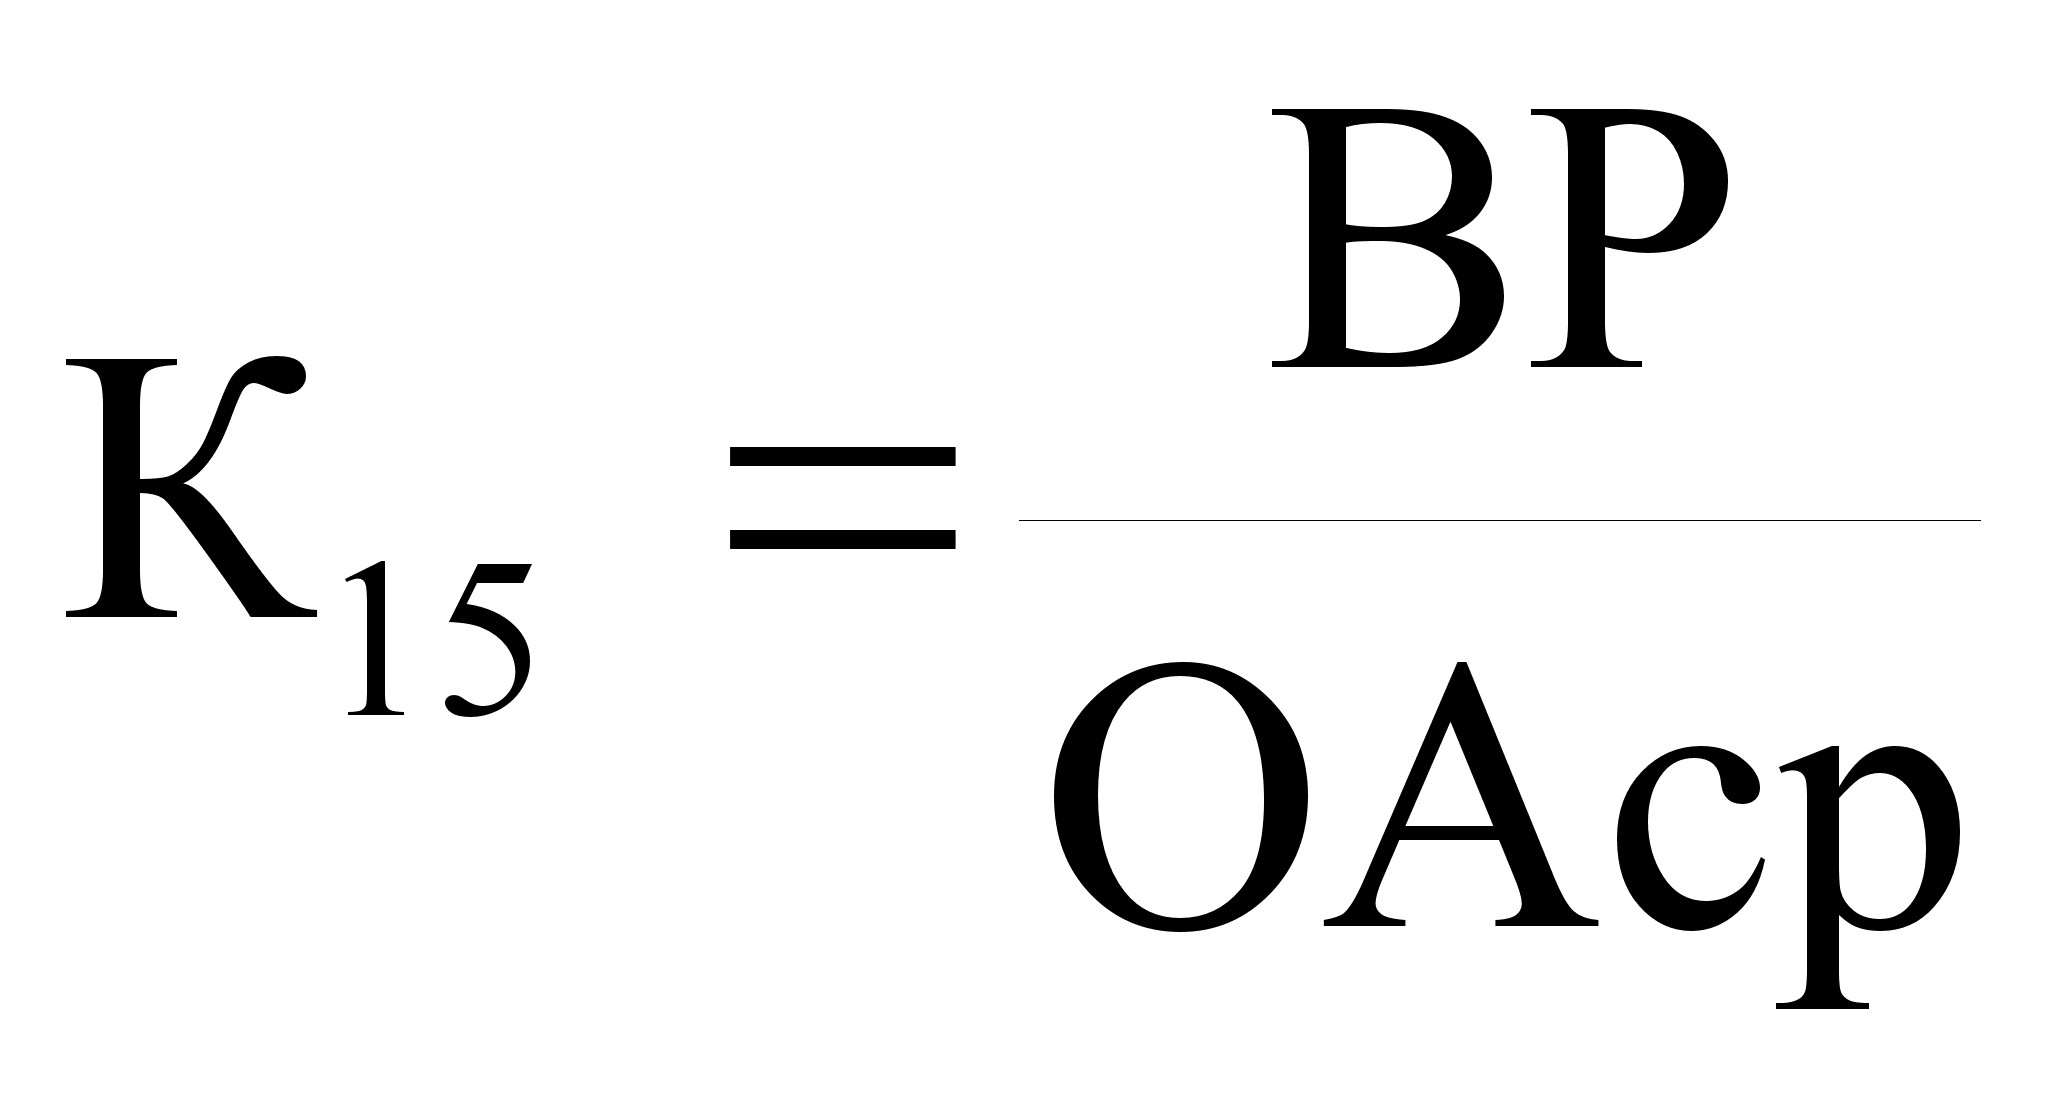 , где
(1.17)
ОАср - средняя стоимость оборотных активов за расчетный период,
ВР – выручка от реализации.
6. Продолжительность одного оборота оборотных активов, дни.
Выражает продолжительность оборота мобильных активов за анализируемый период, т.е. длительность производственного цикла предприятия.
Расчетная формула:
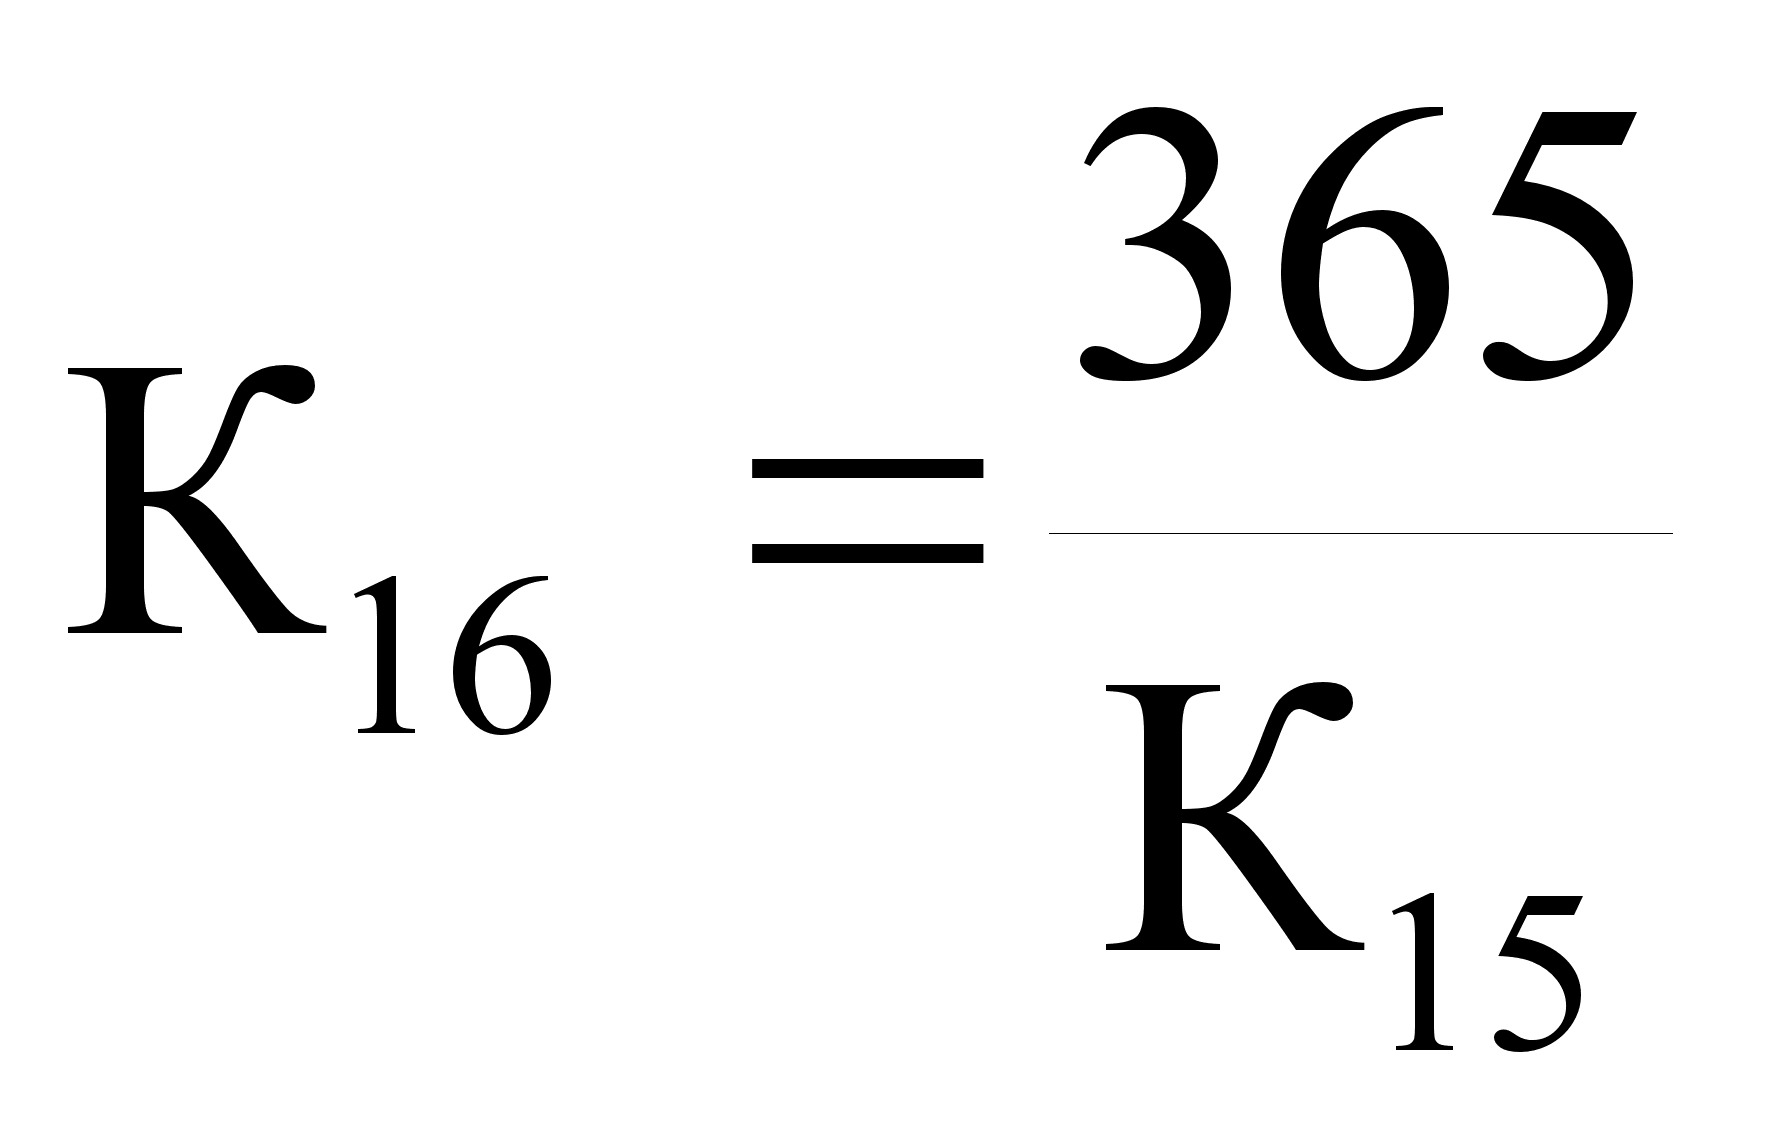 ,
где (1.18)
365 – расчетный период.
К15 - коэффициент оборачиваемости оборотных активов
7. Коэффициент оборачиваемости материальных запасов и затрат.
Показывает скорость оборота запасов и затрат.
Расчетная формула:
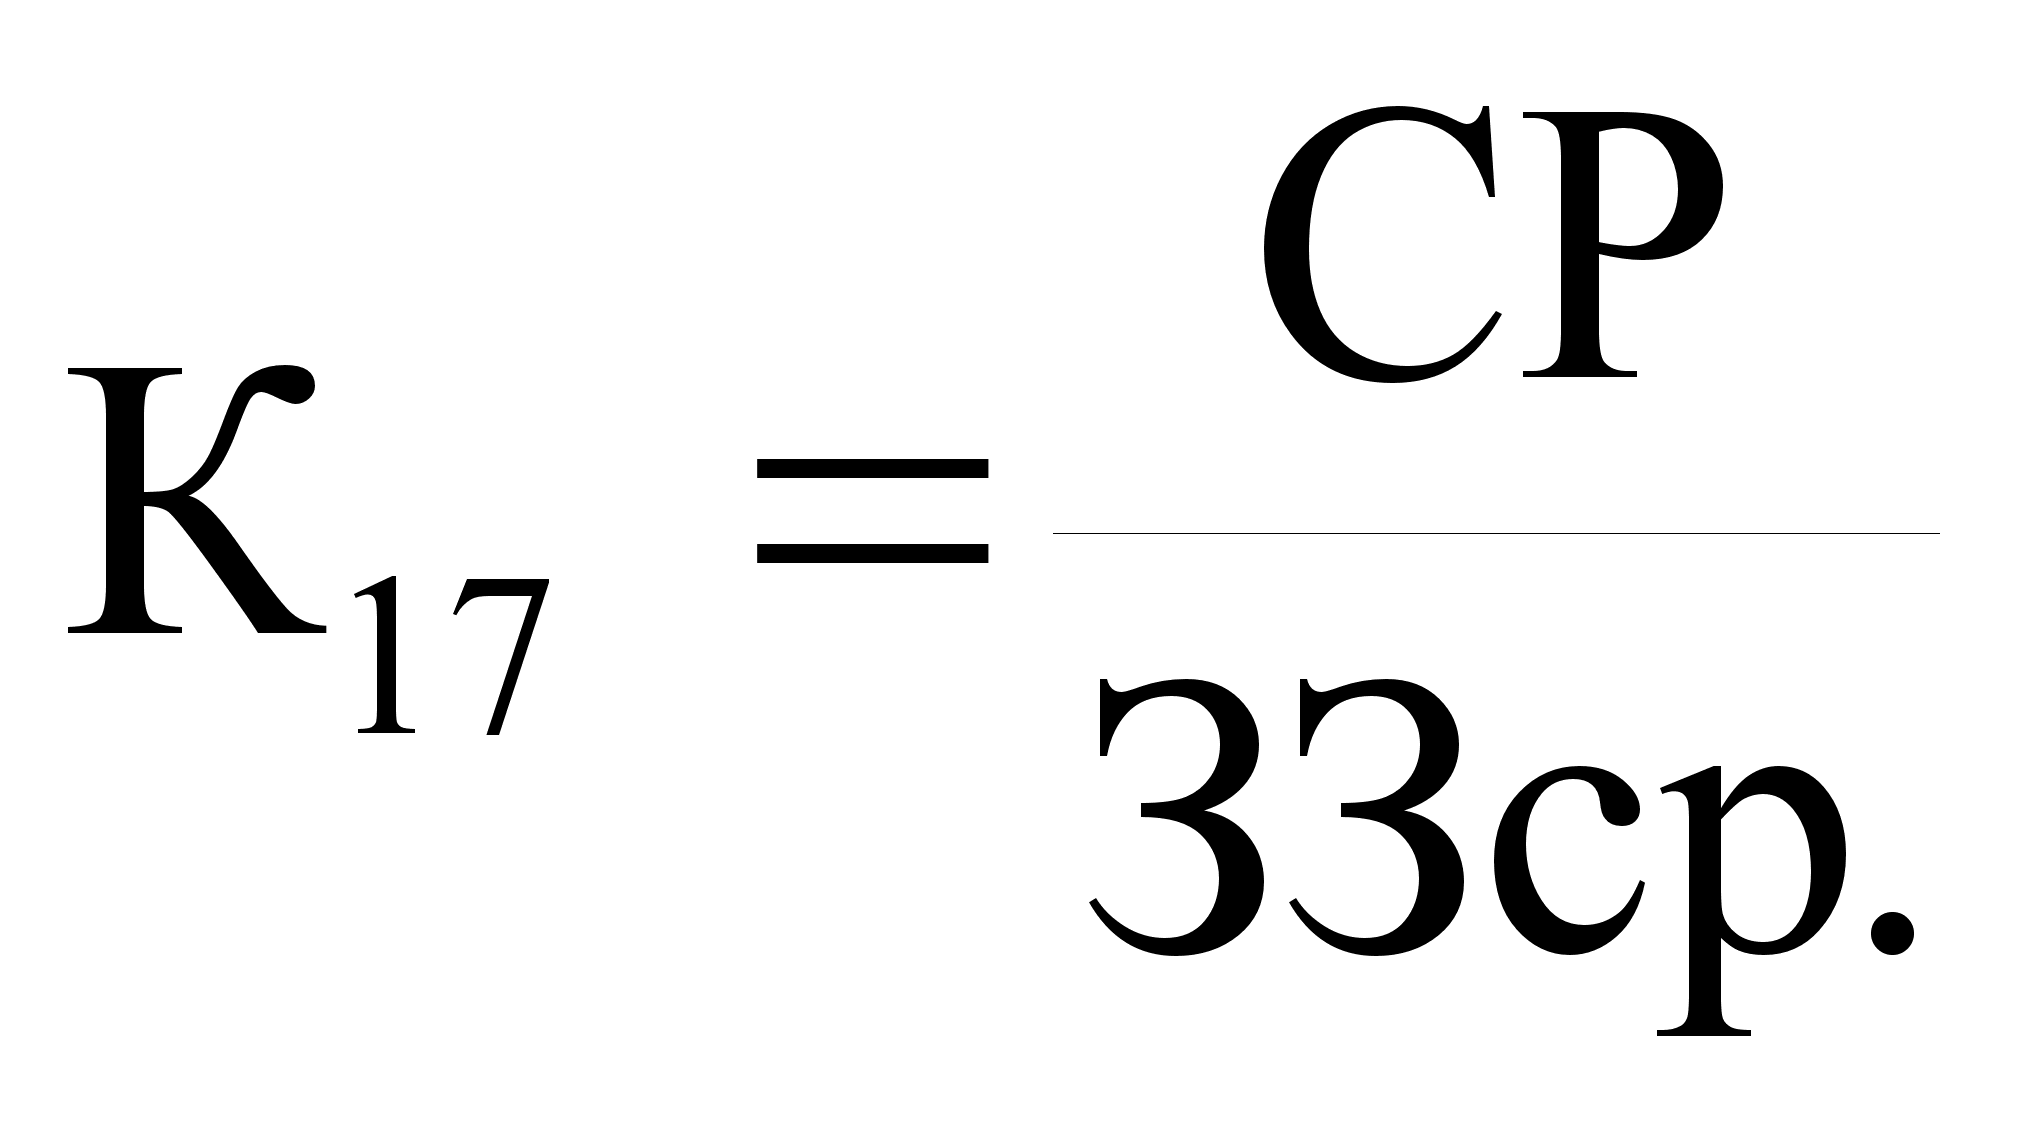 , где
(1.19)
СР – себестоимость реализации товаров;
ЗЗср – средняя стоимость запасов и затрат.
8.
Продолжительность
одного оборота
запасов
и затрат, дни.
Показывает скорость превращения запасов и затрат из материальной в денежную форму. Снижение показателя – благоприятная тенденция.
Расчетная формула:
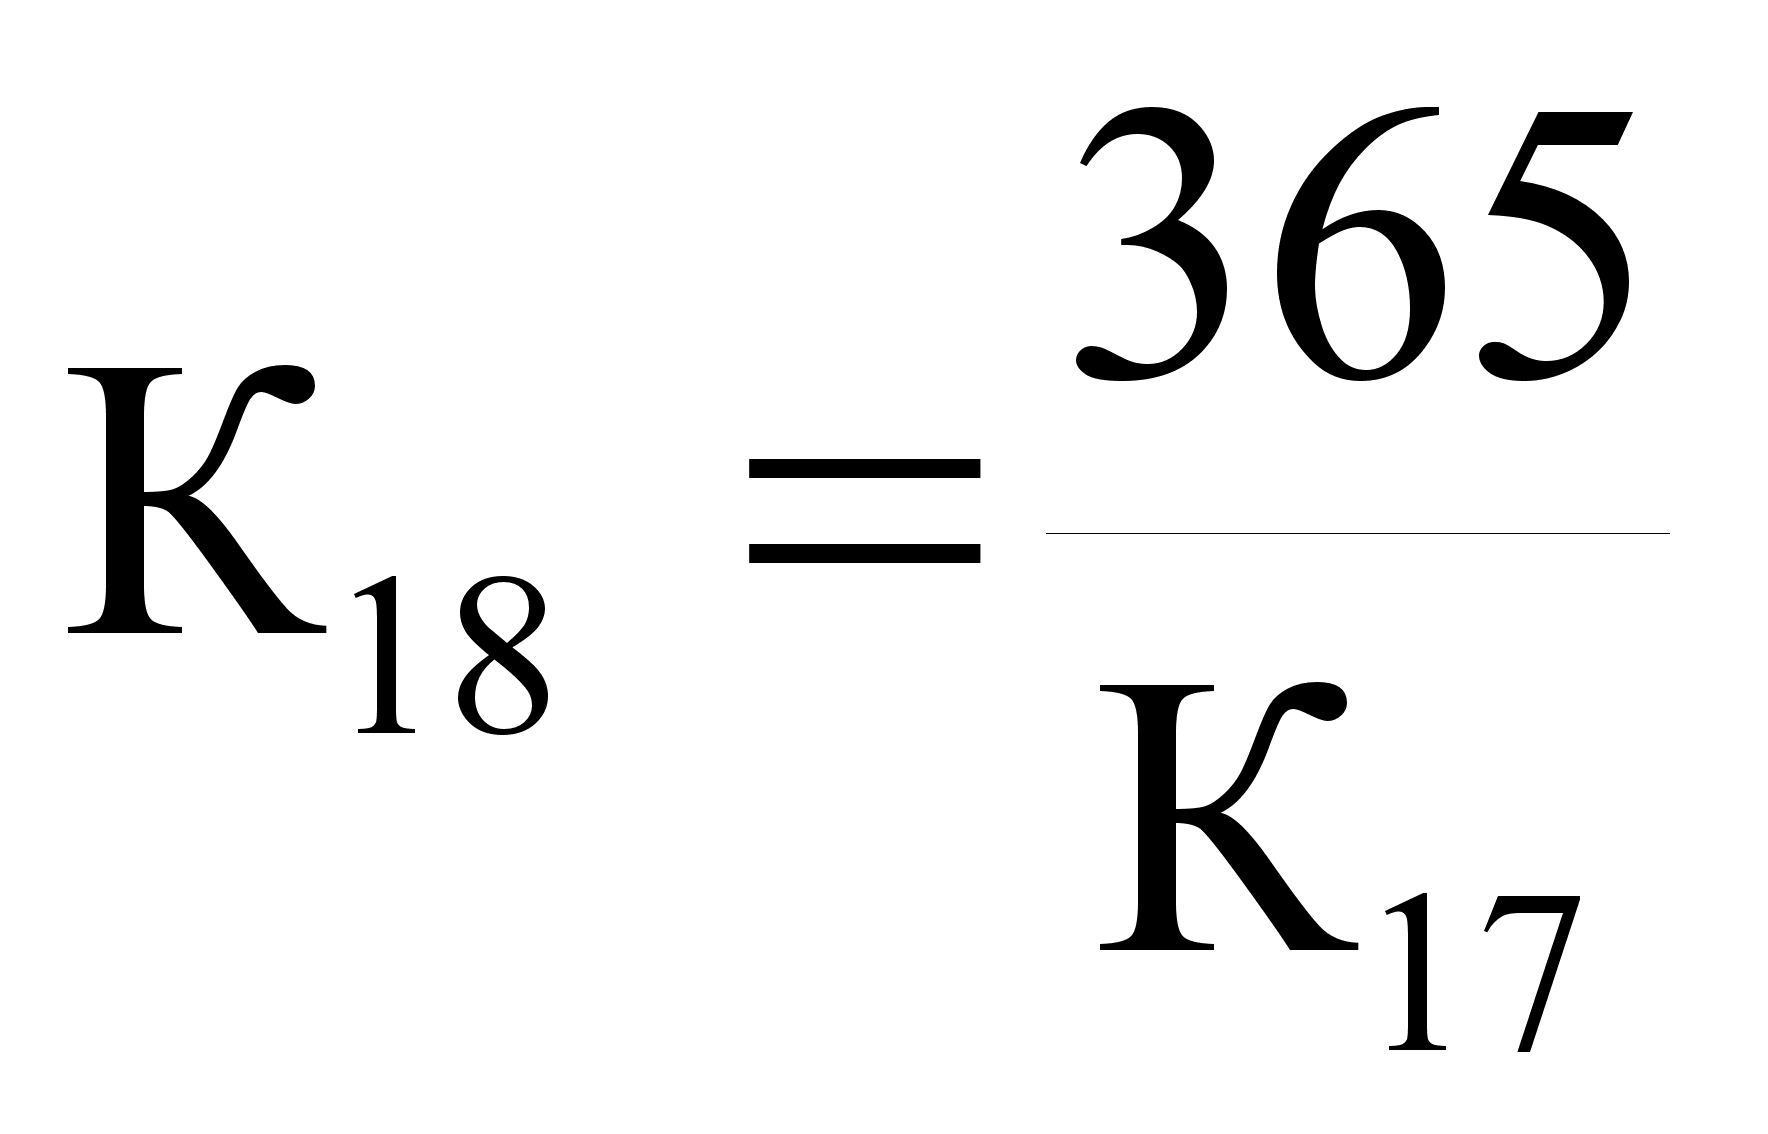 , где
(1.20)
365 – расчетный период.
К17 - коэффициент оборачиваемости запасов и затрат.
9. Коэффициент оборачиваемости дебиторской задолженности.
Показывает число оборотов, совершенных дебиторской задолженностью за анализируемый период. При ускорении оборачиваемости происходит снижение значения показателя, что свидетельствует об улучшении расчетов с дебиторами.
Расчетная формула:
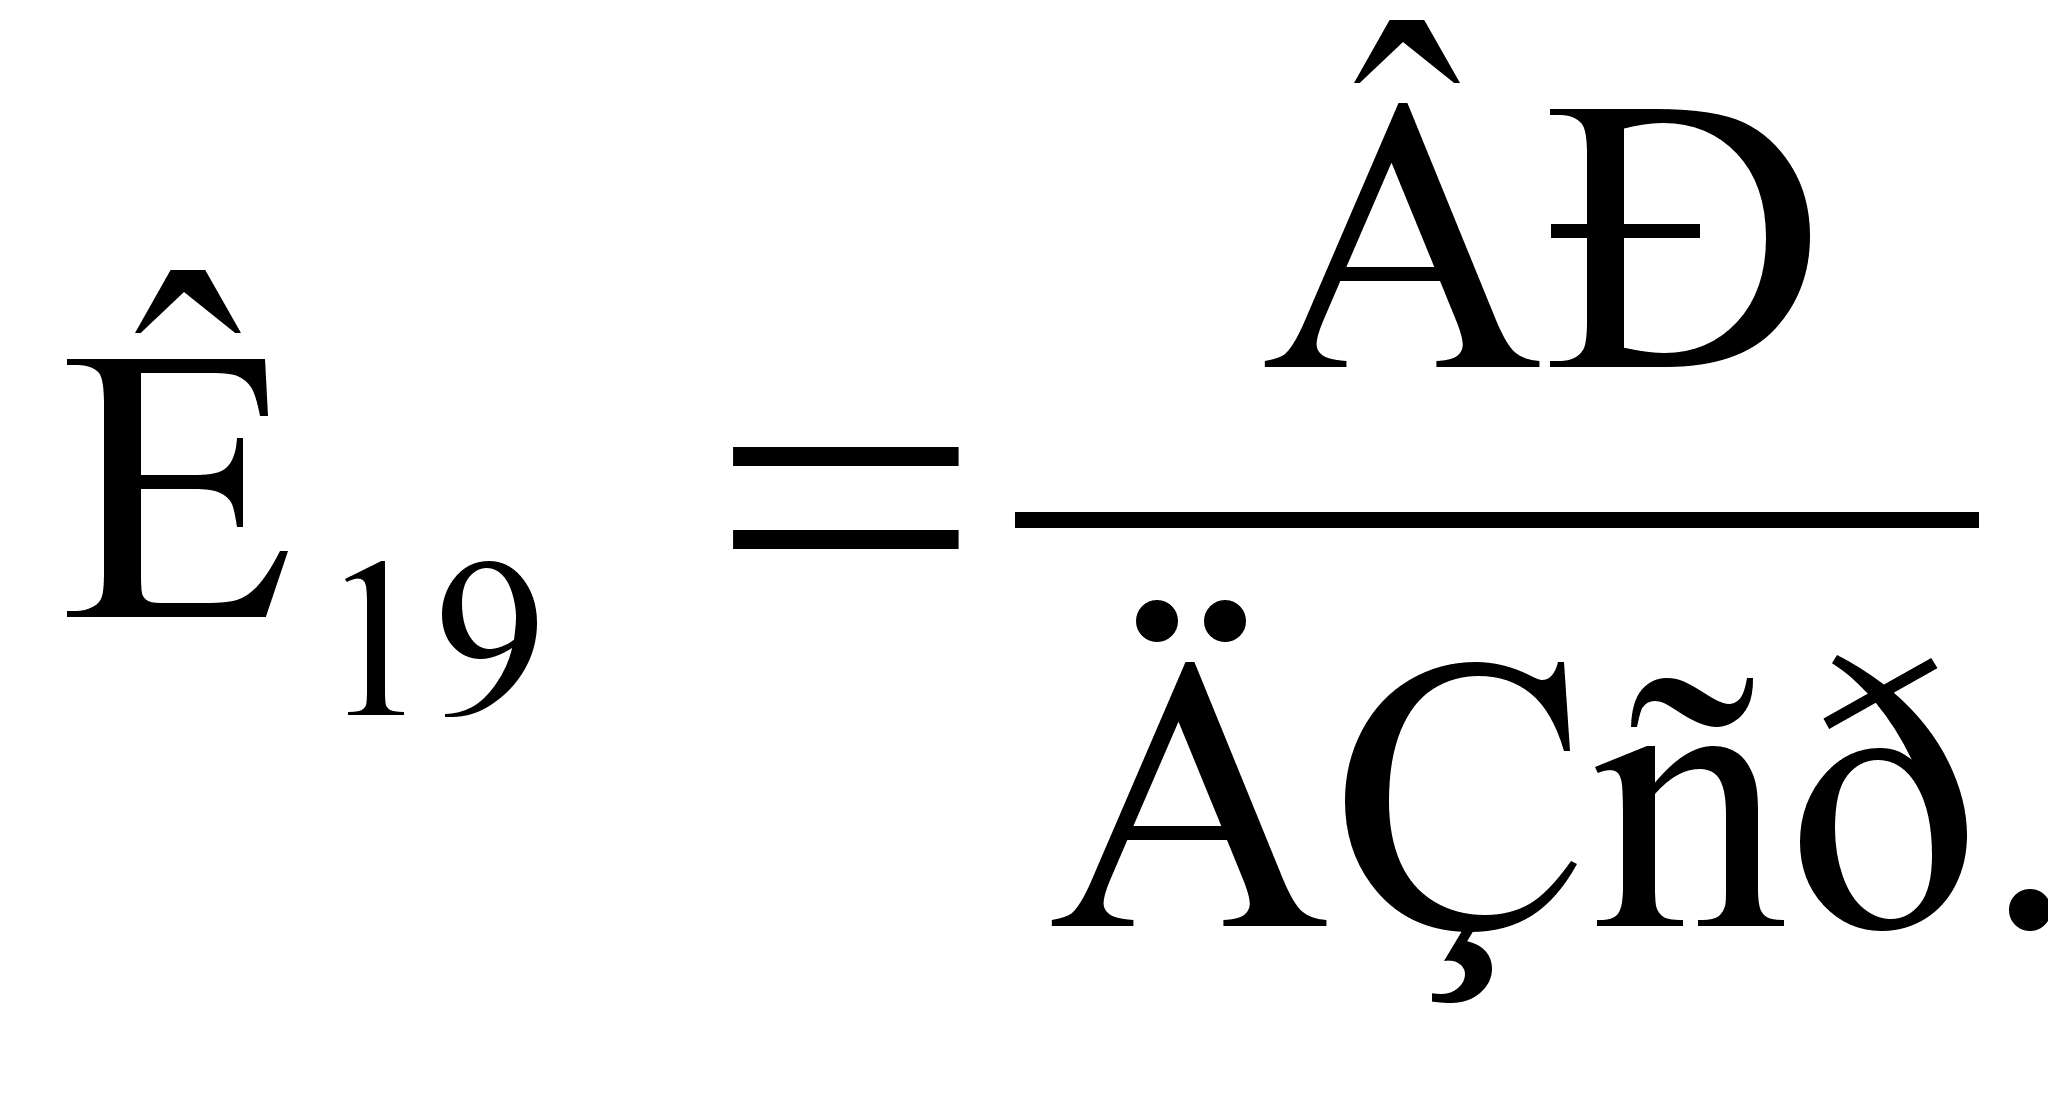 , где
(1.21)
ВР – выручка от реализации;
ДЗср. – дебиторская задолженность.
10. Продолжительность одного оборота дебиторской задолженности, дни.
Характеризует средний срок погашения дебиторской задолженности. Снижение показателя – благоприятная тенденция.
Расчетная формула:
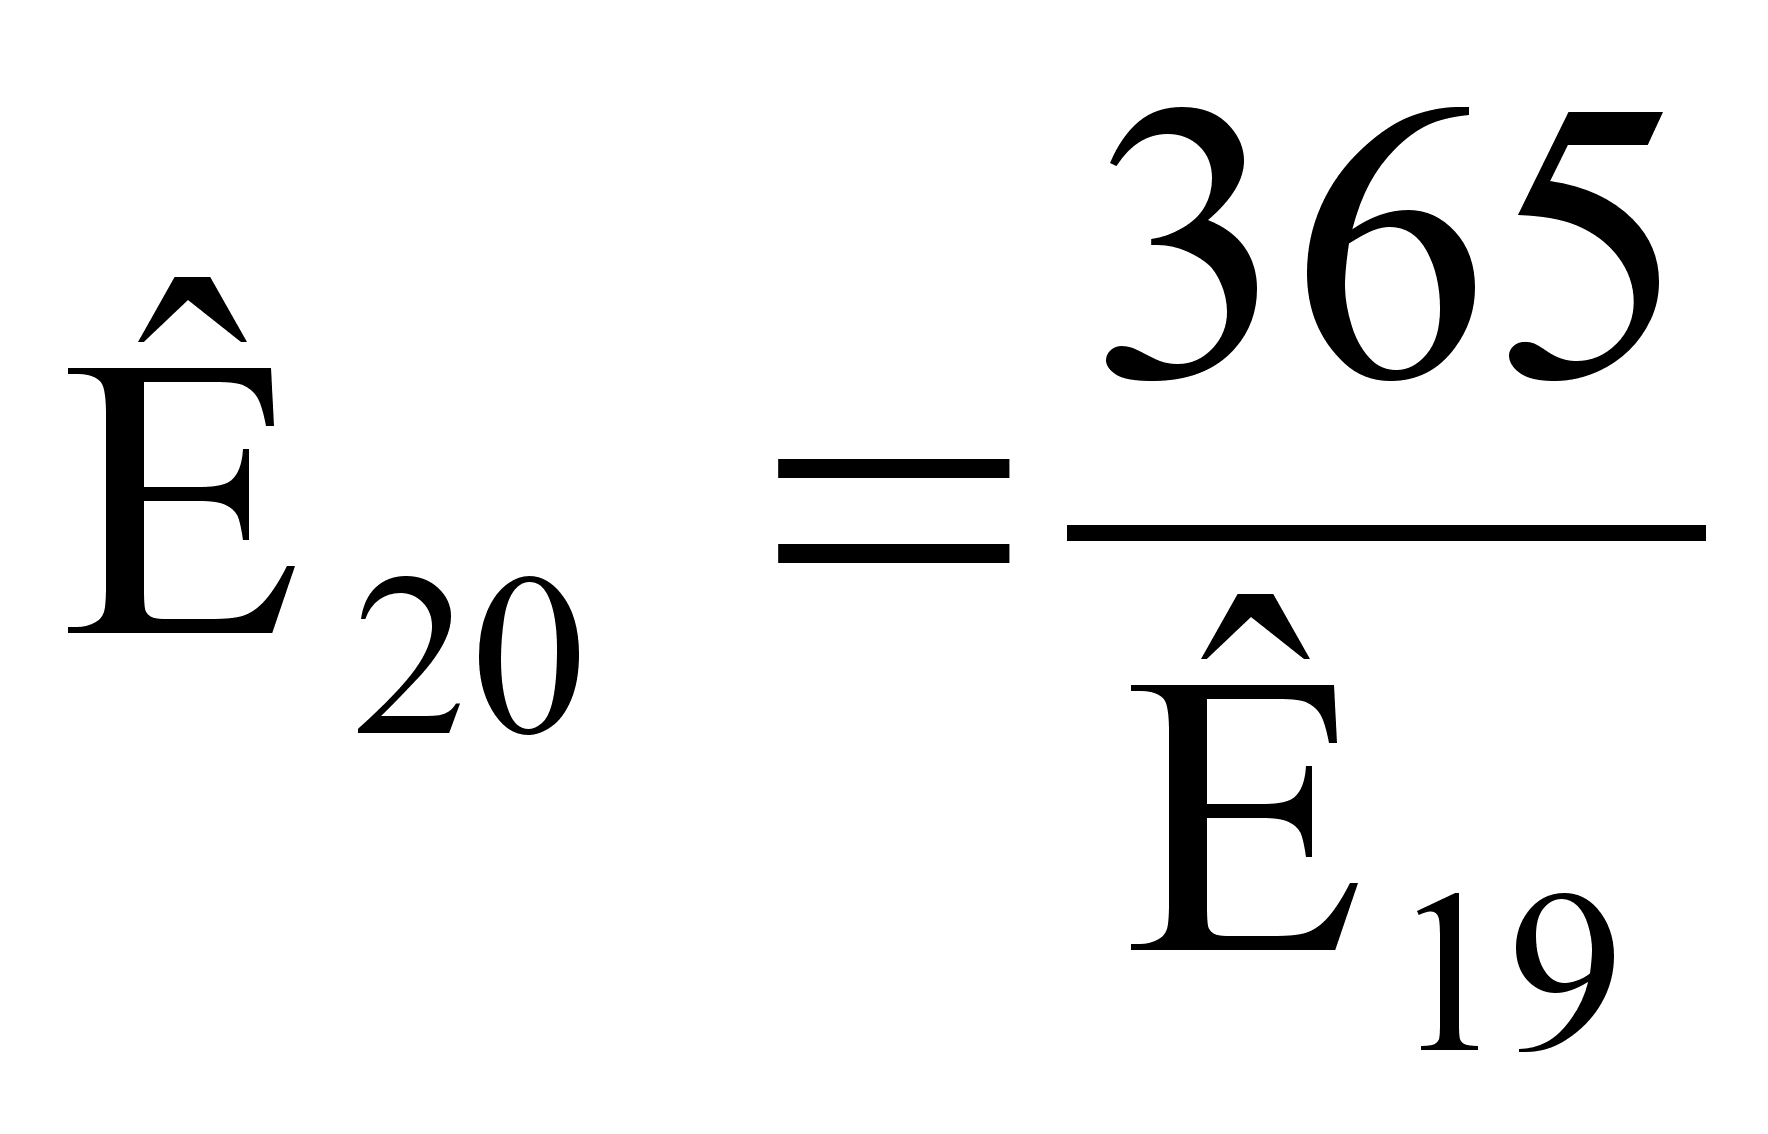 , где
(1.22)
365 – расчетный период.
К19 - коэффициент оборачиваемости денежных средств и средств в расчетах (дебиторская задолженность)
11. Коэффициент оборачиваемости собственного капитала.
Отражает активность собственного капитала. Рост в динамике означает повышение эффективности использования собственного капитала.
Расчетная формула:
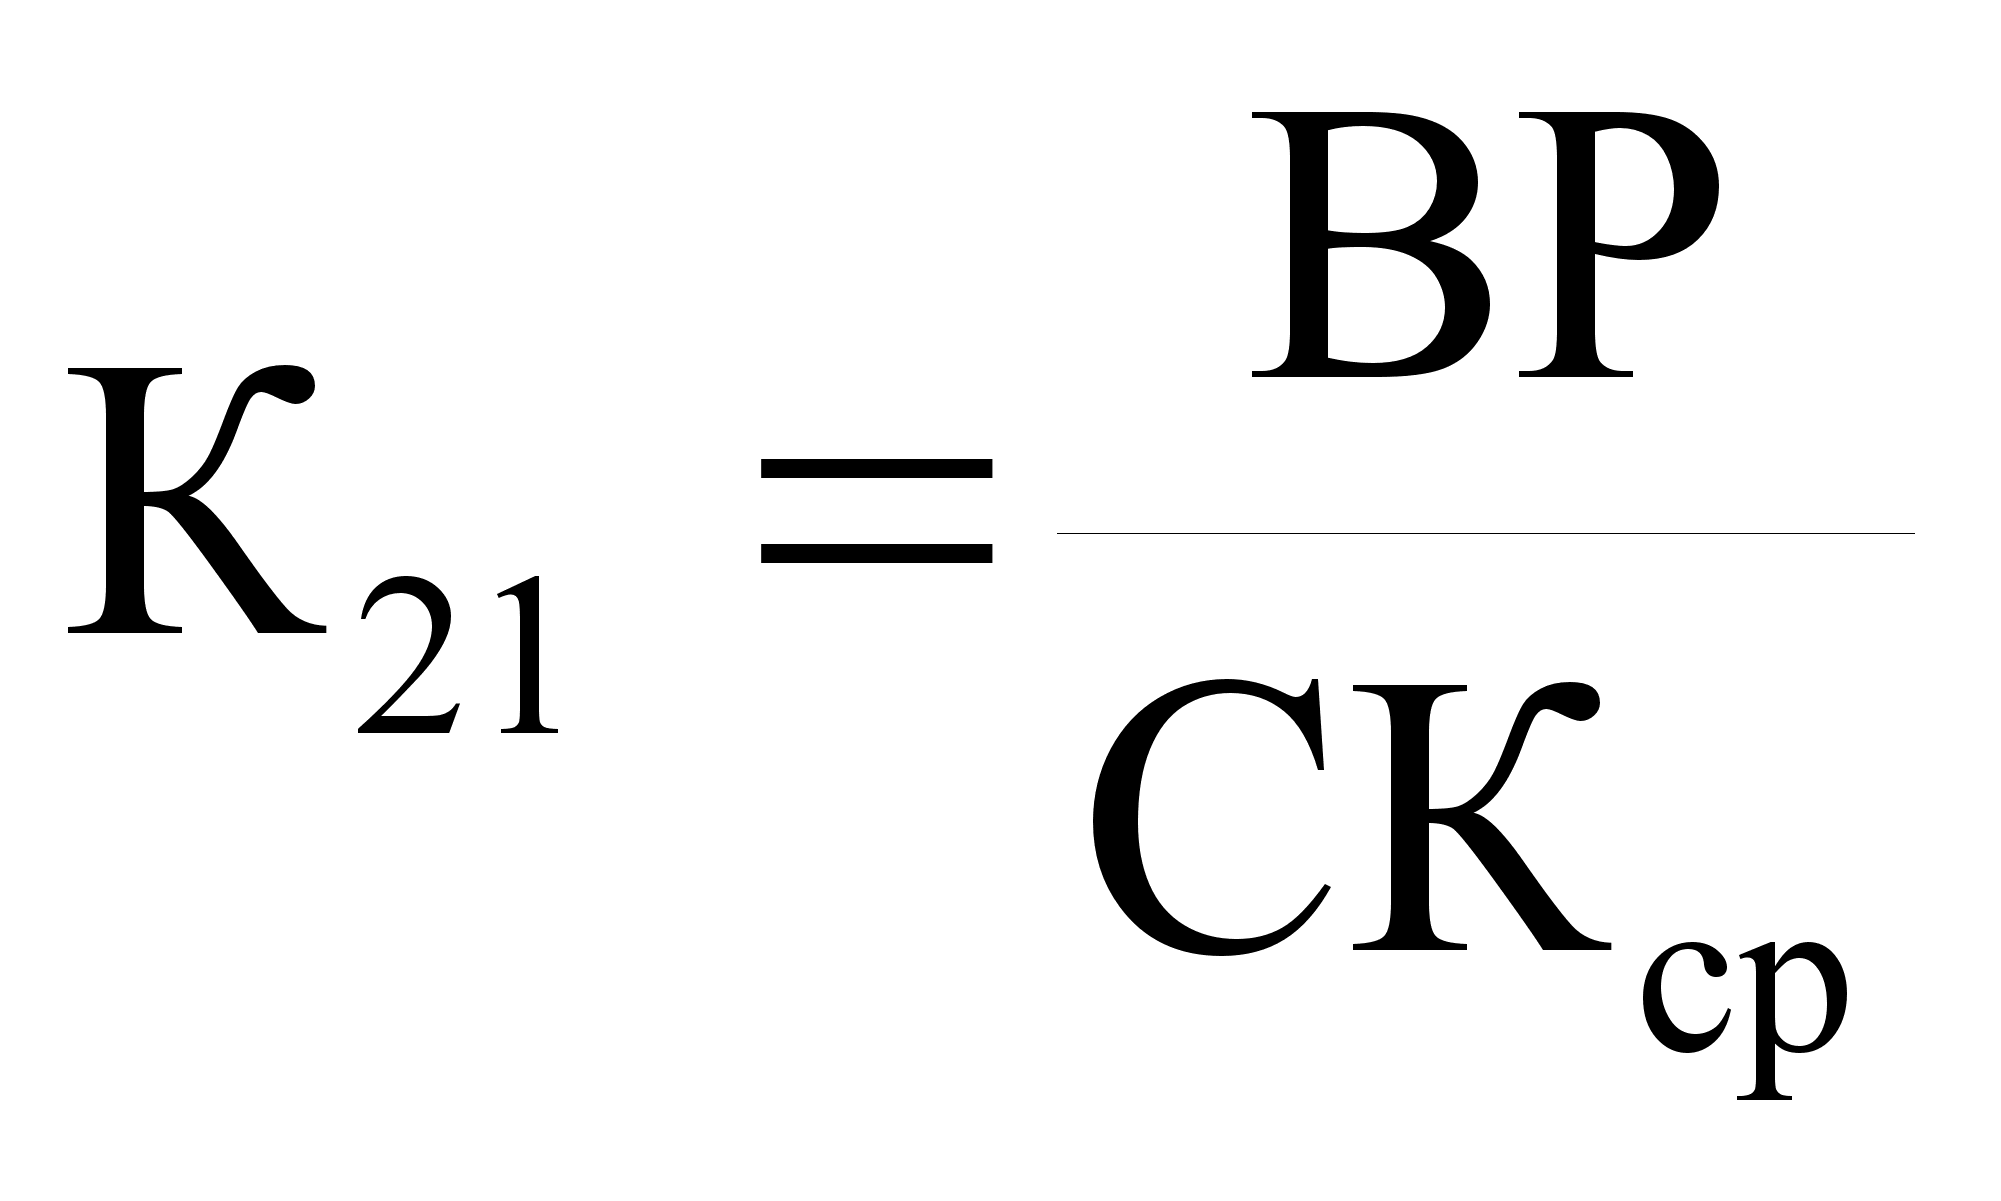 , где
(1.23)
ВР – выручка от реализации;
СКср – средняя стоимость расчетного капитала за расчетный период.
12. Продолжительность одного оборота собственного капитала, дни.
Характеризует скорость оборота собственного капитала. Снижение показателя в динамике отражает благоприятную для предприятия тенденцию.
Расчетная формула:
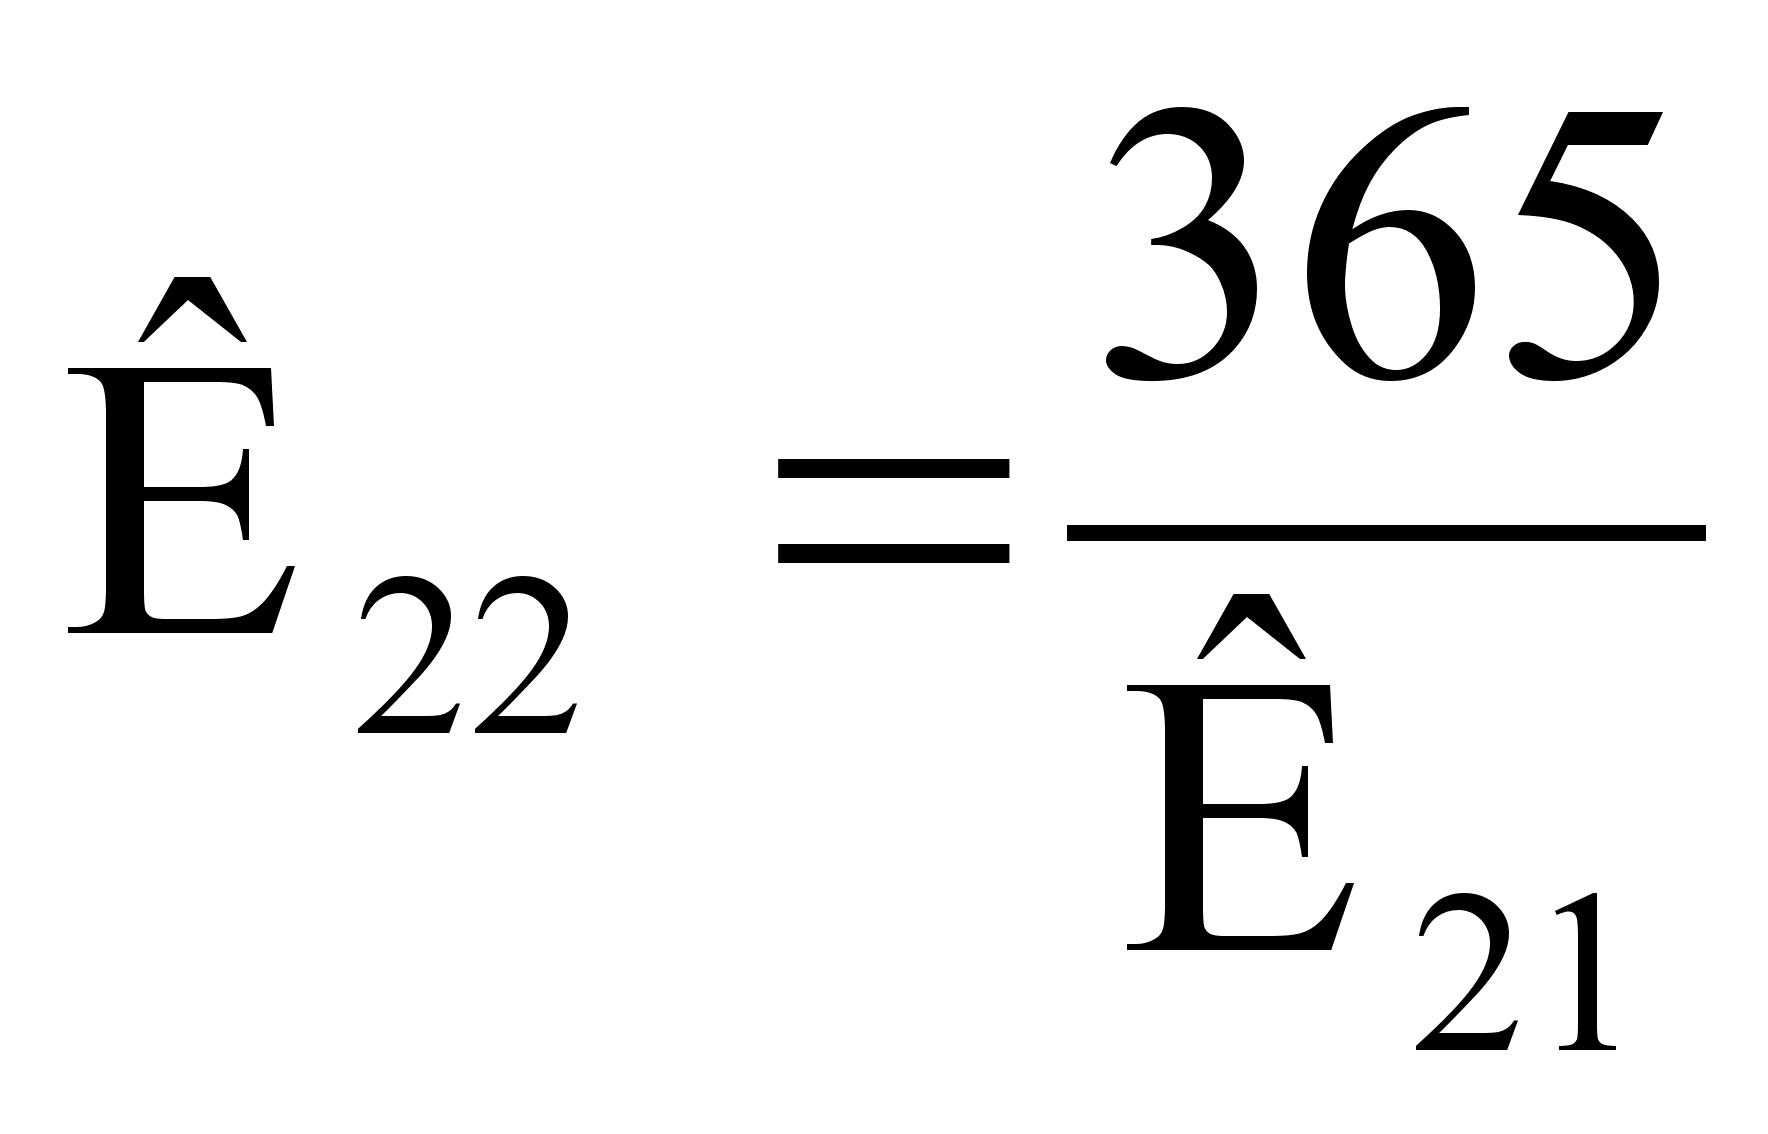 ,
где (1.24)
365 – расчетный период.
К21 - коэффициент оборачиваемости капитала
13. Коэффициент оборачиваемости кредиторской задолженности.
Показывает скорость расчетов с кредиторами. Ускорение неблагоприятно сказывается на ликвидности предприятия.
Расчетная формула:
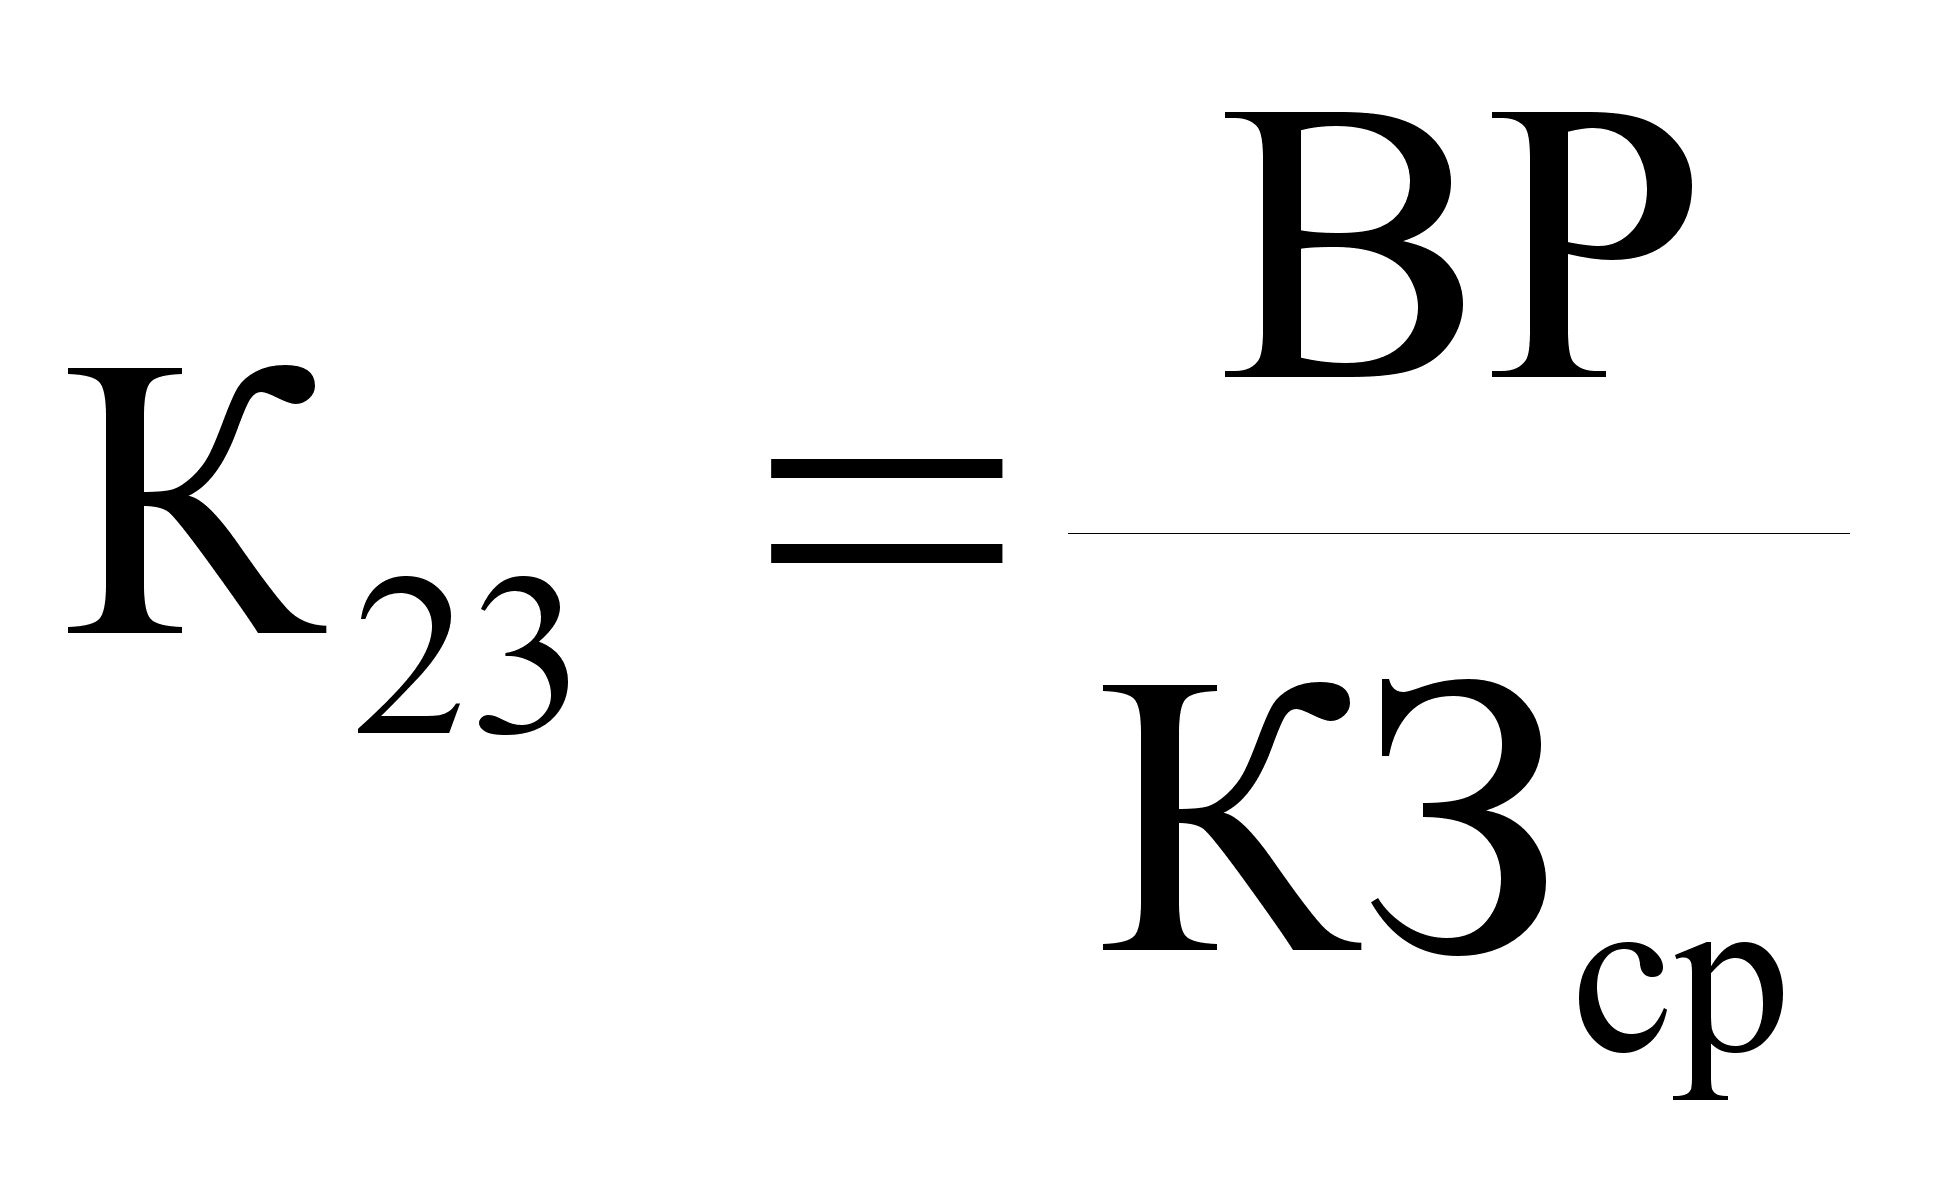 , где
(1.25)
ВР – выручка от реализации,
КЗср – коэффициент оборачиваемости собственного капитала.
14. Продолжительность одного оборота кредиторской задолженности.
Характеризует средний срок возврата долгов предприятием.
Расчетная формула:
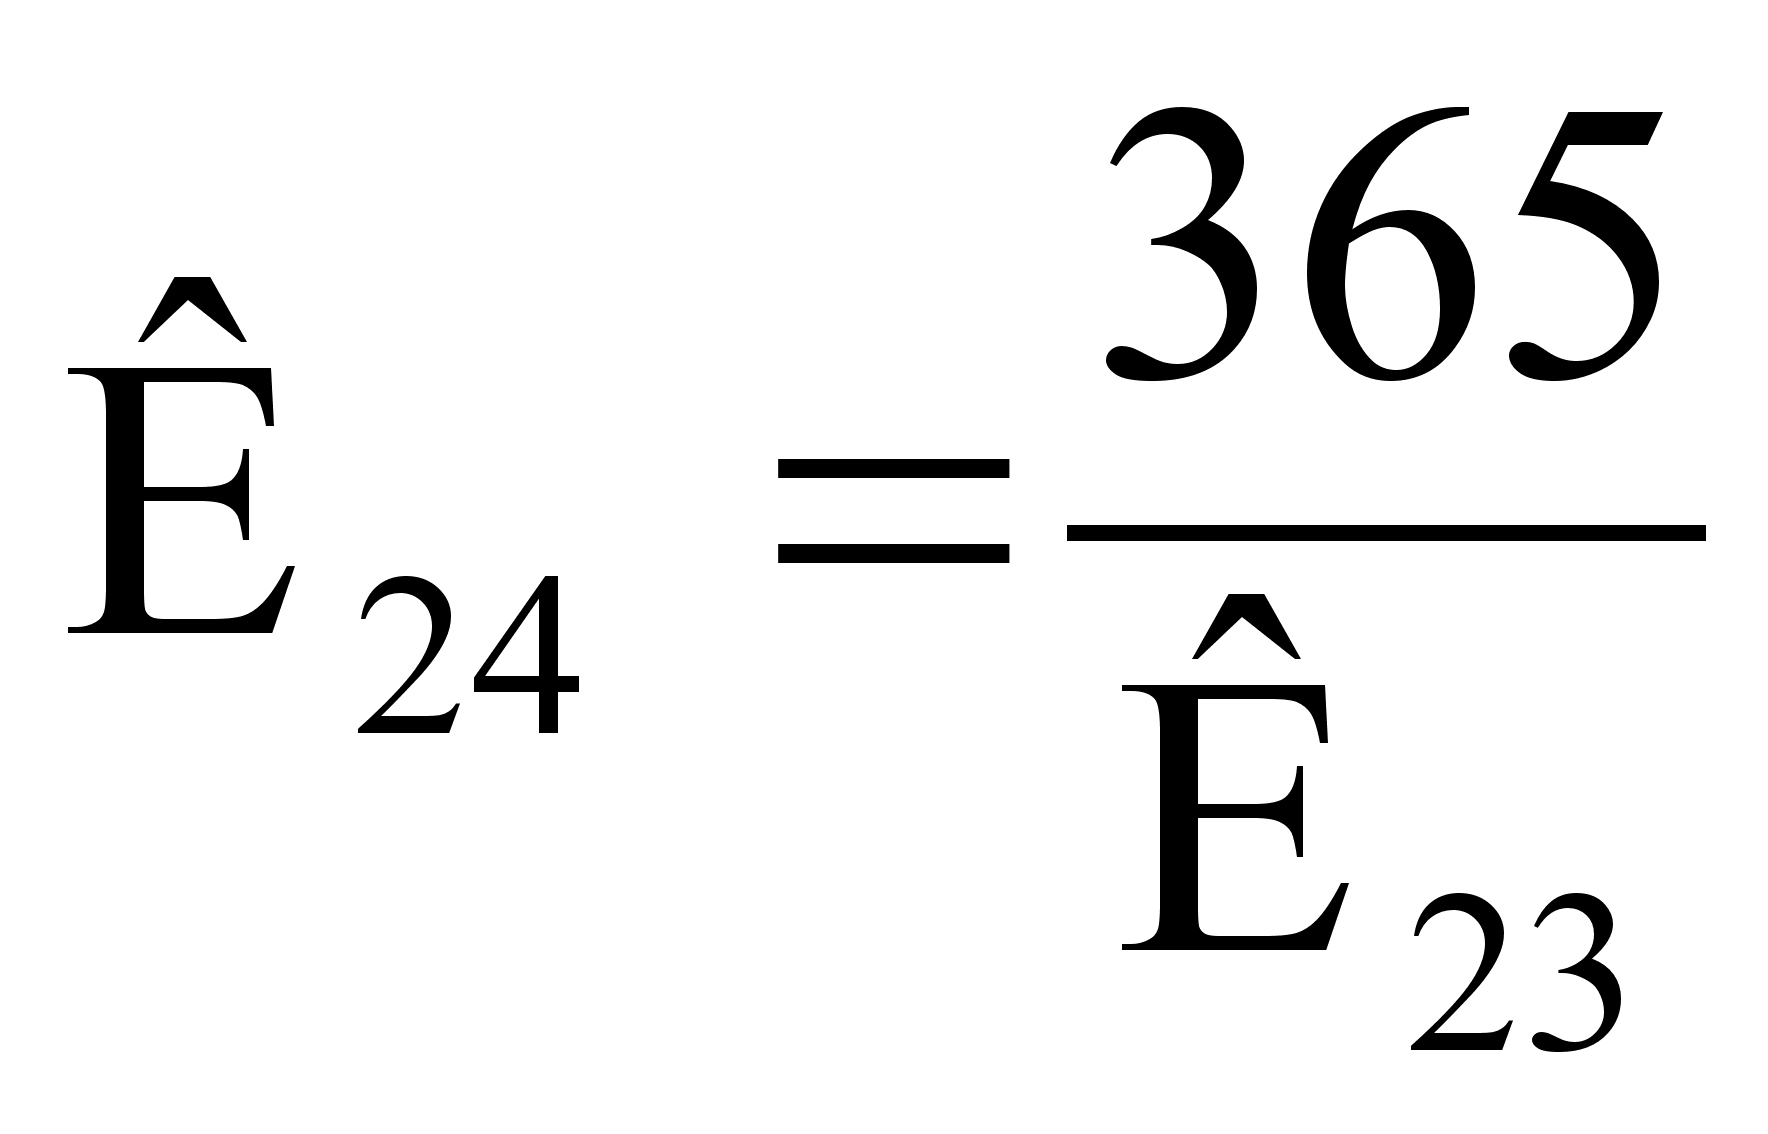 ,
где (1.26)
365 – расчетный период.
К23 - коэффициент оборачиваемости кредиторской задолженности
По динамике показателей деловой активности можно судить о положении дел на предприятии, об эффективности работы служб, планировании потребностей в тех или иных ресурсах, т.е. службы снабжения маркетинга, правильности выбора клиентов, форм расчетов с поставщиками и покупателями, своевременности взимания и погашения долгов.
Общий коэффициент оборачиваемости имущества отражает эффективность использования имеющихся средств, независимо от их источников. Он определяет, сколько раз в году совершается полный цикл производства и обращения, приносящий прибыль или определяет, сколько денежных единиц реализованной продукции перенесла каждая единица активов (имущества предприятия).
Финансовые показатели оборачиваемости имеют важное значение для любого предприятия:
во-первых, от скорости оборота авансированных средств зависит объем выручки от реализации;
во-вторых, с размером выручки от реализации, а следовательно, и с оборачиваемостью активов связана относительная величина коммерческих и управленческих расходов, чем быстрее оборот, тем меньше на каждый оборот приходится этих расходов;
в третьих, ускорение оборота на определенной стадии, индивидуального кругооборота фондов предприятия приводит к ускорению оборота и на других стадиях производственного цикла (на стадиях снабжения производства, сбыта и расчетов за готовую продукцию).
Производственный (операционный) цикл характеризуется периодом оборота запасов (материальных запасов, незавершенного производства, готовой продукции) и дебиторской задолженности. Финансовый цикл выражает разницу между продолжительностью производственного цикла (в днях) и средним сроком обращения (погашения) кредиторской задолженности.
Одним из важных факторов повышения эффективности управления оборотными активами является сокращение финансового цикла (периода оборота чистого оборотного капитала), при сохранении приемлимого соотношения между дебиторской и кредиторской задолженностью, что может служить одним из критериев управления финансами предприятия.
Поскольку продолжительность производственного цикла больше длительности финансового цикла на период оборота кредиторской задолженности, это снижение финансового цикла обычно приводит к сокращению операционного цикла, что характеризует положительную тенденцию в деятельности предприятия.
В целом ускорение оборачиваемости оборотных активов уменьшает потребность в них, позволяет предприятию высвобождать часть оборотных средств.
В результате ускорения оборота высвобождается вещественные элементы оборотных средств, меньше требуется сырья, материалов а следовательно, высвобождаются денежные ресурсы, ранее вложенные в запасы и заделы.
Высвободившиеся ресурсы могут быть направлены на улучшение финансового состояния предприятия.
Скорость оборота средств – это комплексный показатель организационно-технического уровня производственно-хозяйственной деятельности. Увеличение числа оборотов достигается за счет сокращения времени производства и времени обращения. Чтобы его сократить, надо совершенствовать технологию, автоматизировать труд и т.д. Различные виды активов имеют различную скорость оборота. Длительность нахождения средств в обороте определяется совокупным влиянием ряда разнонаправленных факторов внешнего и внутреннего характера.
В тоже время период нахождения средств в обороте в значительной степени определяется внутренними условиями деятельности предприятия и, в первую очередь, эффективностью стратегии управления его активами. Действительно, в зависимости от применяемой ценовой политики, сформированной структуры активов, используемой методики оценки товарно-материальных запасов, конкурентоспособности выпускаемой продукции, системы расчетов предприятие имеет большую или меньшую свободу воздействия на длительность оборота своих активов.
Ускорить оборачиваемость капитала можно путем интенсификации производства, более полного использования трудовых и материальных ресурсов, недопущения сверхнормативных запасов товарно-материальных ценностей, отвлечения средств в дебиторскую задолженность, создания вспомогательных производств и промыслов.
1.8. Анализ прибыли и рентабельности предприятия.
Поскольку получение прибыли является обязательным условием коммерческой деятельности, а финансовая устойчивость предприятия в значительной мере определяется размером полученной прибыли, анализ финансовых результатов становится весьма актуальным.
Анализ финансовых результатов деятельности предприятия включает:
Изучение изменений каждого показателя за отчетный период по сравнению с базисным периодом (горизонтальный анализ);
Структурный анализ соответствующих статей (в процентах);
Исследование влияния отдельных факторов на прибыль (факторный анализ).
Расчет аналитических показателей проводится на основании отчета о прибылях и убытках (форма №2). Приложение 2.
Рентабельность – это относительный показатель уровня доходности бизнеса.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных уровней направлений деятельности (производственной, коммерческой, инвестиционной и т.д.). Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, т.к. их величина показывает соотношение эффекта с наличными и потребленными ресурсами.
Показатели рентабельности используют, как инструмент в инвестиционной политике и ценообразовании.
Для определения рентабельности предприятия применяют ряд показателей, отражающих эффективность финансово-хозяйственной деятельности предприятия.
Финансовые коэффициенты рентабельности [5, c. 345]:
Рентабельность продаж.
Показывает, сколько прибыли приходится на единицу реализованной продукции.
Расчетная формула:
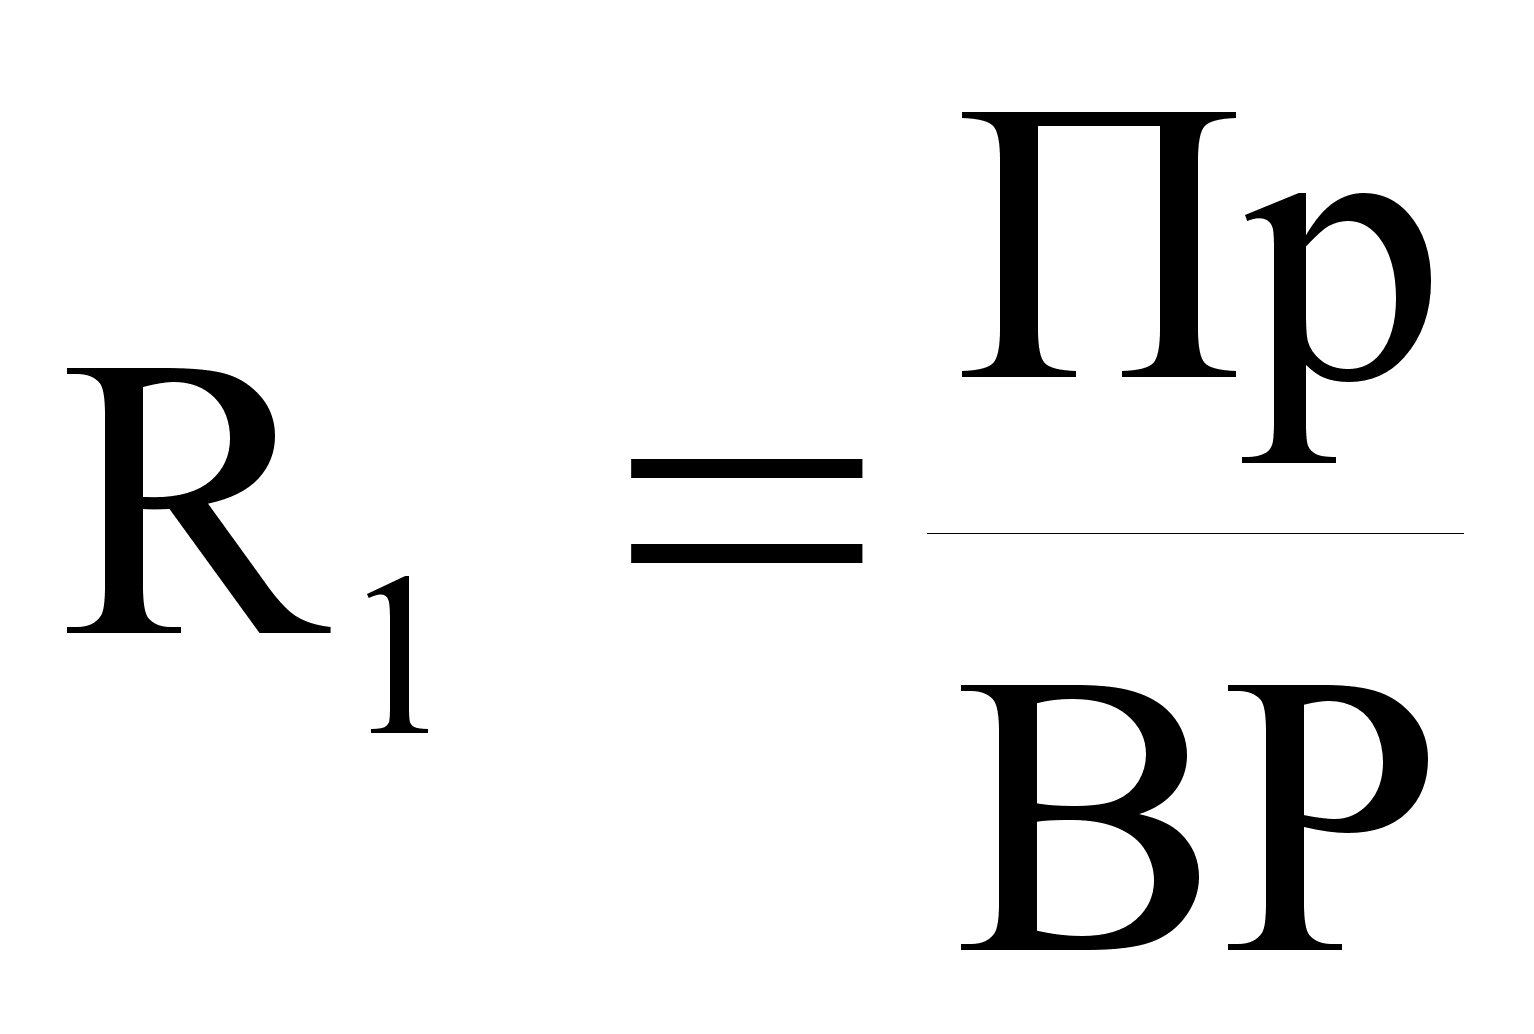 , где
(1.27)
Пр – прибыль ;
ВР – выручка от реализации.
Рентабельность основной деятельности.
Показывает степень выгодности производства продукции, то есть, сколько прибыли получает предприятие на каждый рубль затрат.
Расчетная формула:
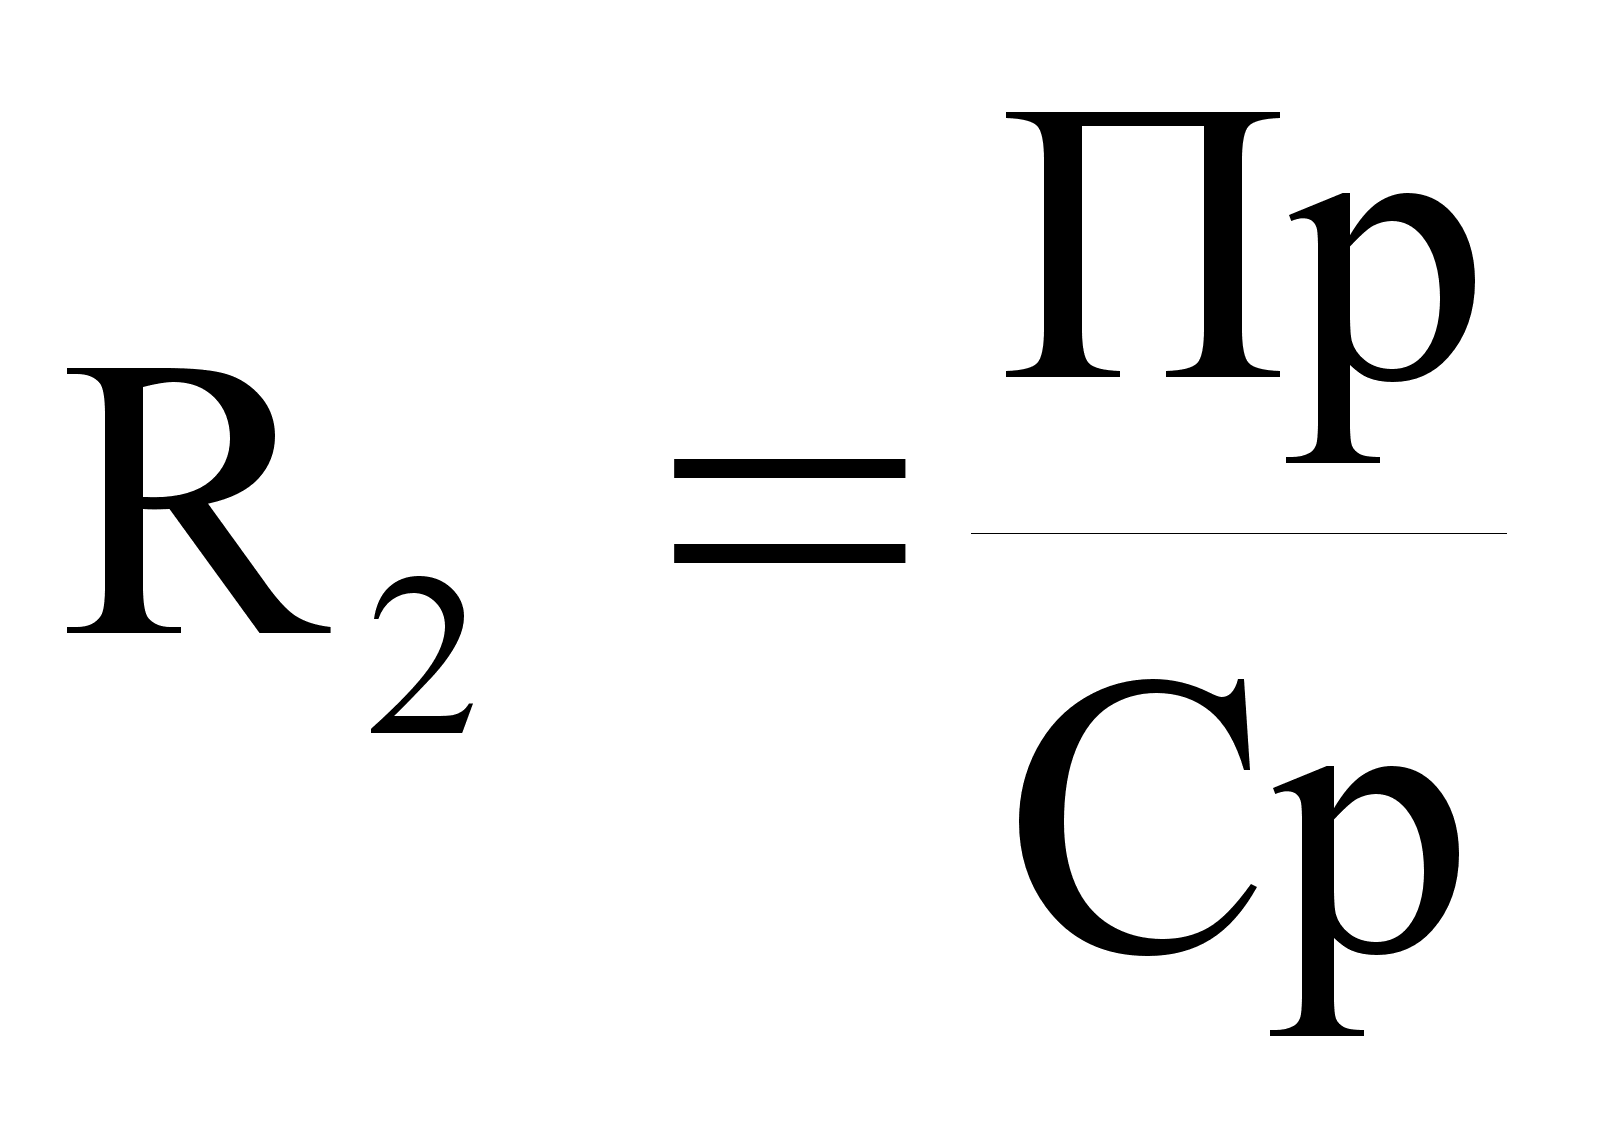 , где (1.28)
Пр – прибыль,
Ср – затраты на производство продукции.
Рентабельность всего капитала.
Показывает эффективность использования всего имущества (управления предприятием в сфере производственной деятельности).
Расчетная формула:
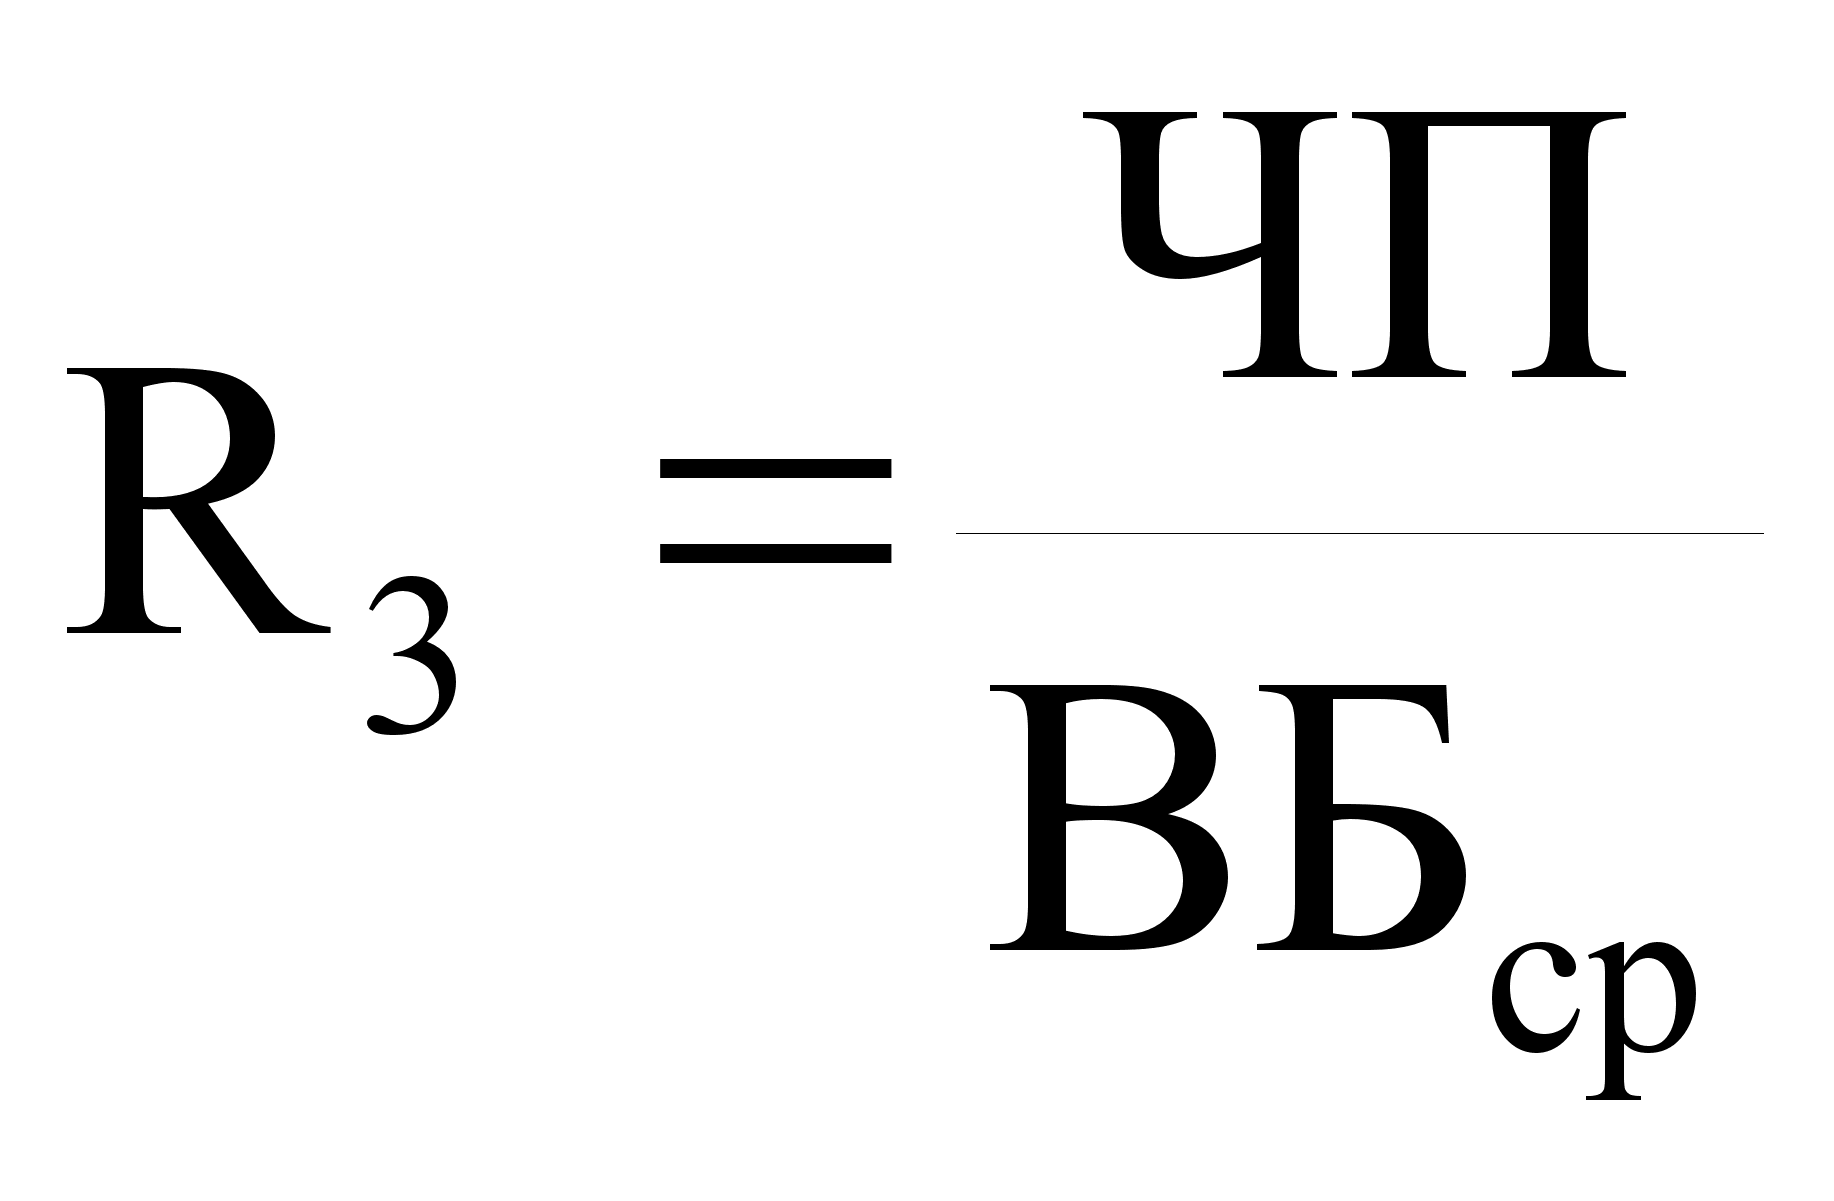 , где
(1.29)
ЧП – чистая прибыль;
ВБср – Валюта баланса средняя.
Рентабельность производственных фондов.
Показывает величину прибыли предприятия на каждый рубль, вложенный в производственные фонды.
Расчетная формула:
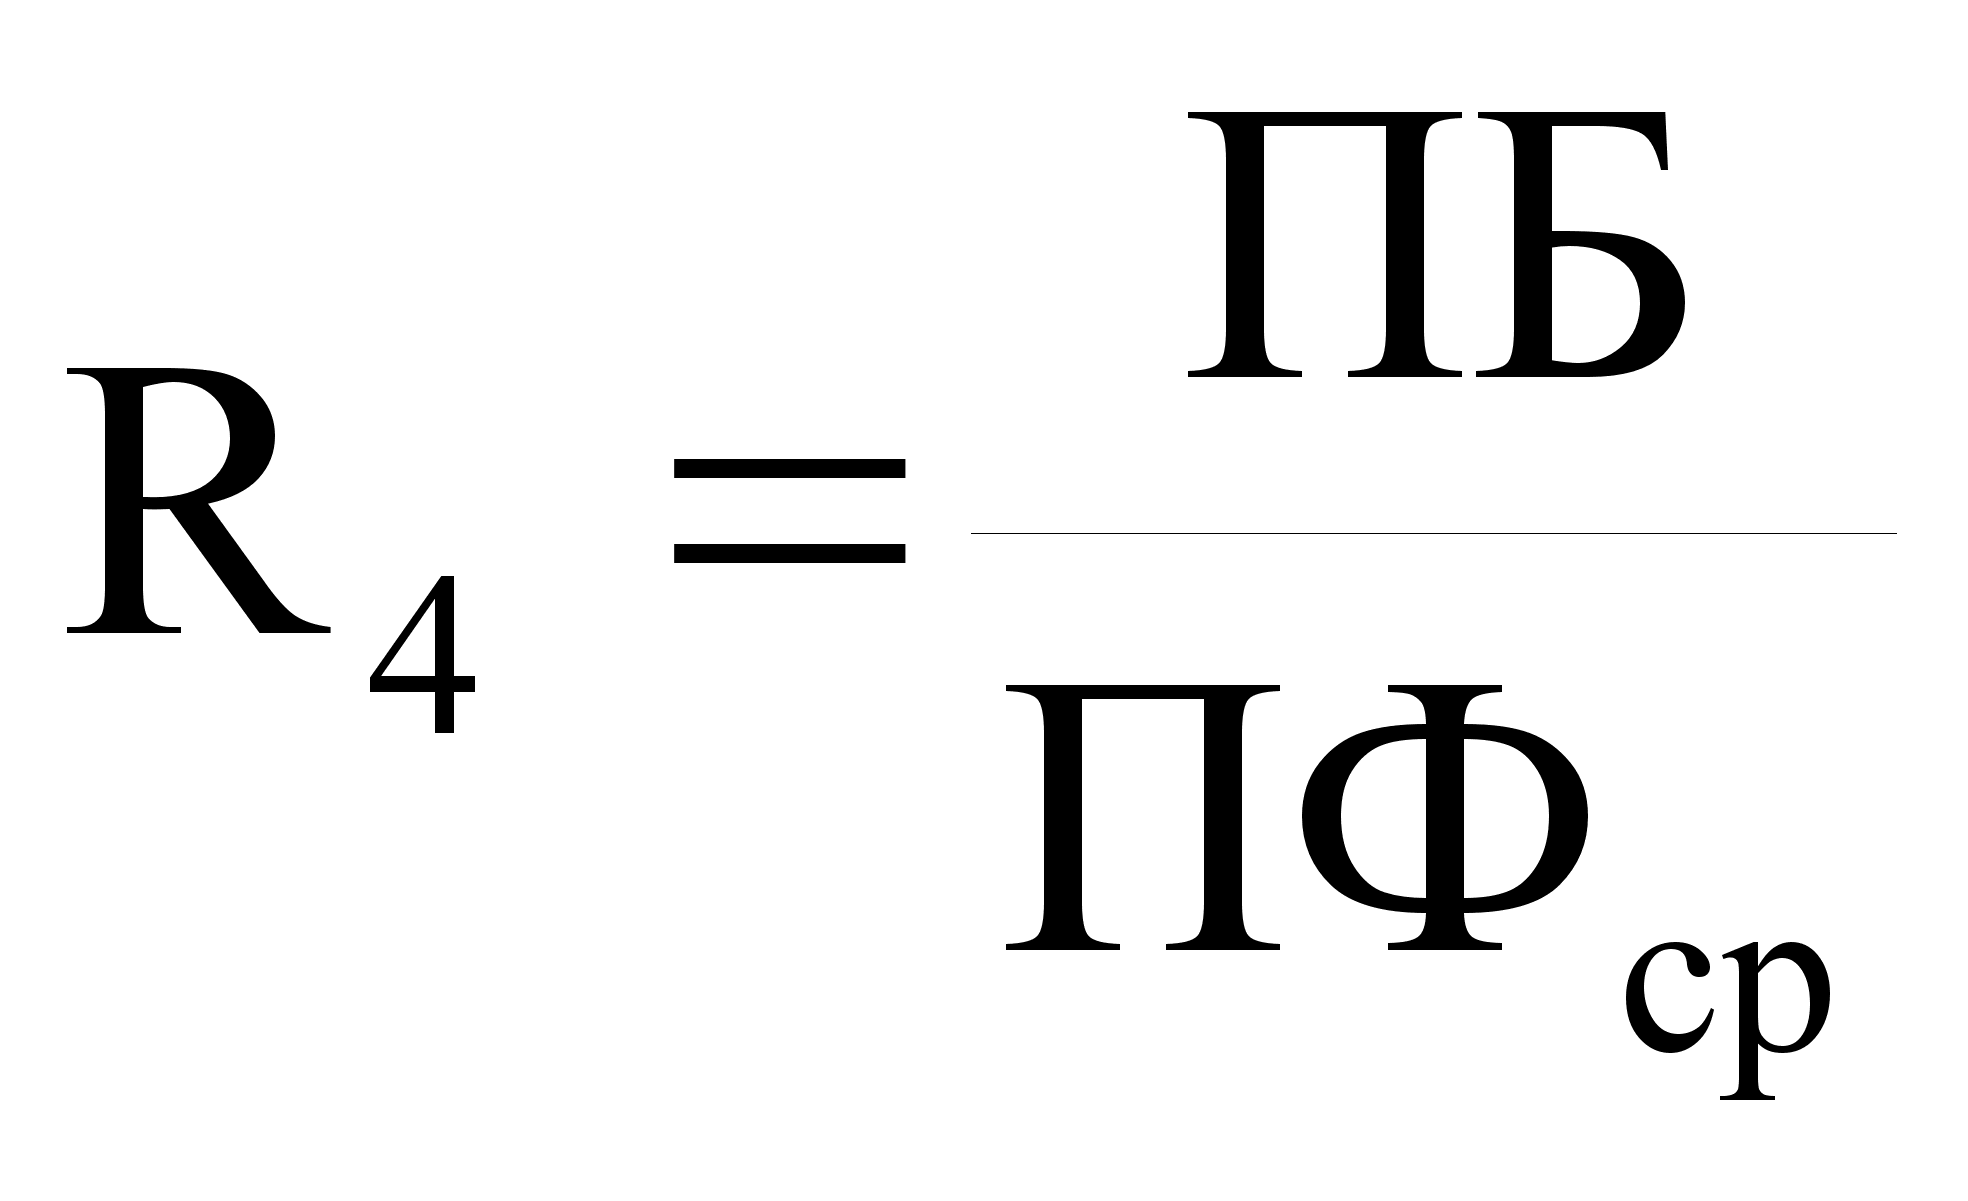 , где
(1.30)
ПБ – прибыль балансовая;
ПФср – средняя за период величина производственных запасов.
Рентабельность собственного капитала.
Показывает эффективность использования собственного капитала.
Расчетная формула:
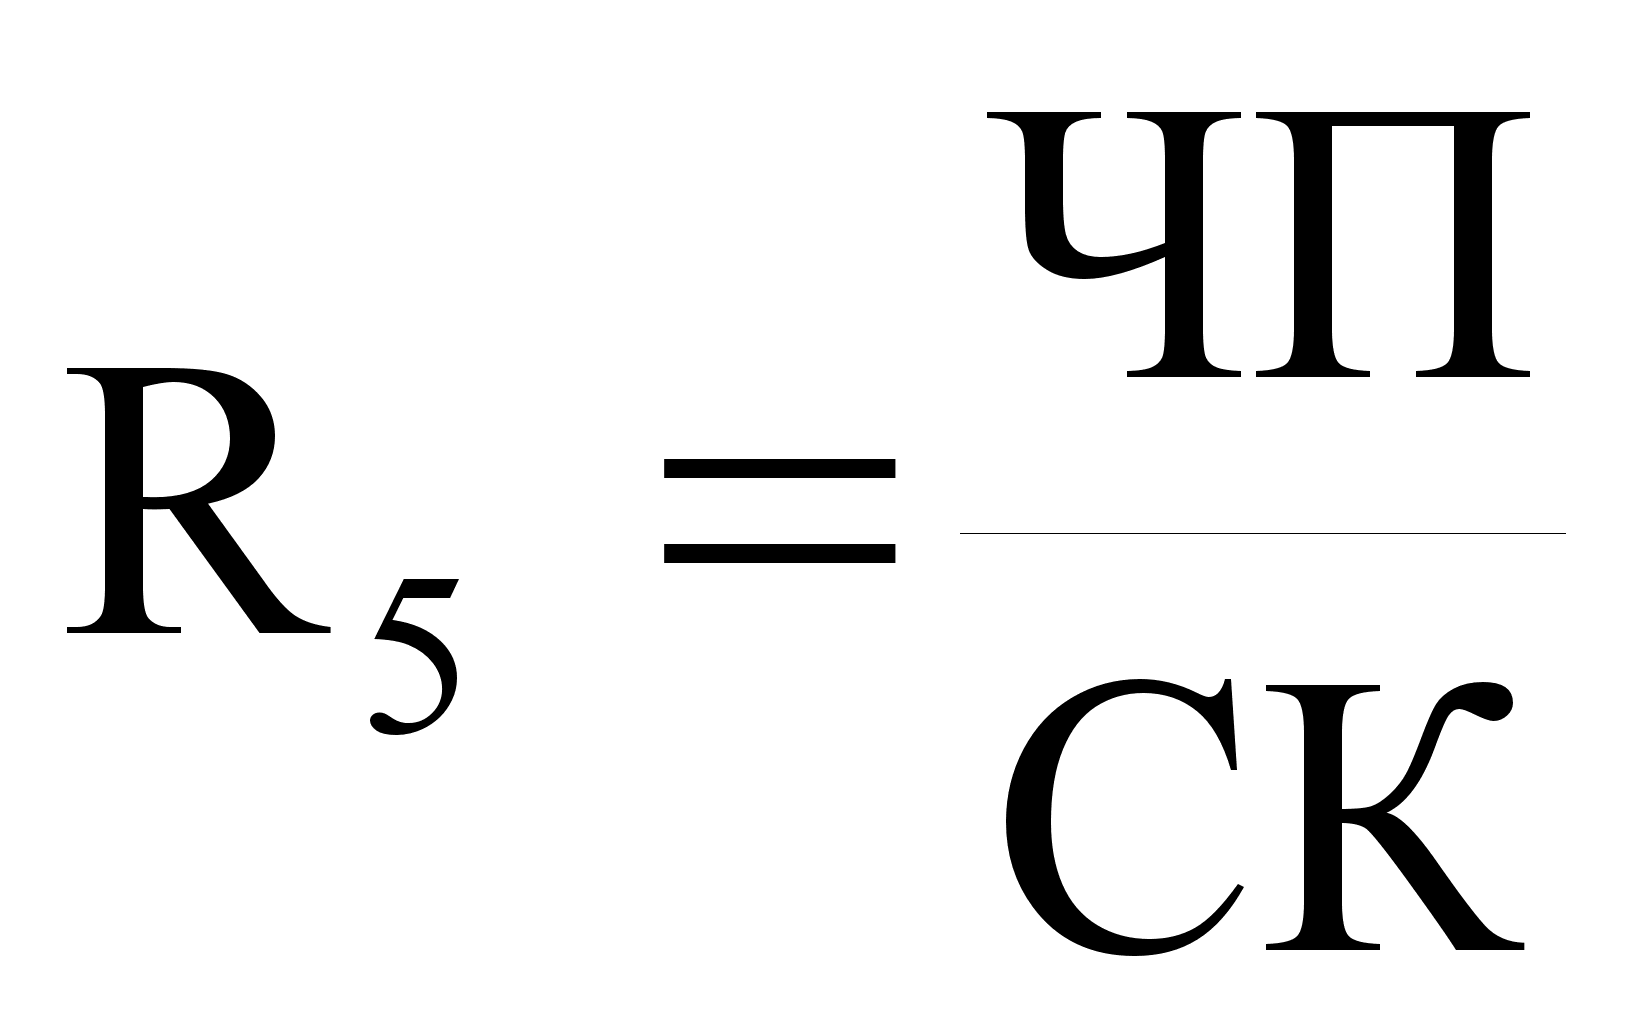 ,
где (1.31)
ЧП – чистая прибыль,
СК – собственный капитал.
Чистая прибыль на 1 рубль оборота.
Чистая прибыль на 1 рубль оборота, показывает, какая сумма прибыли приходится на каждый вырученный рубль
Расчетная формула:
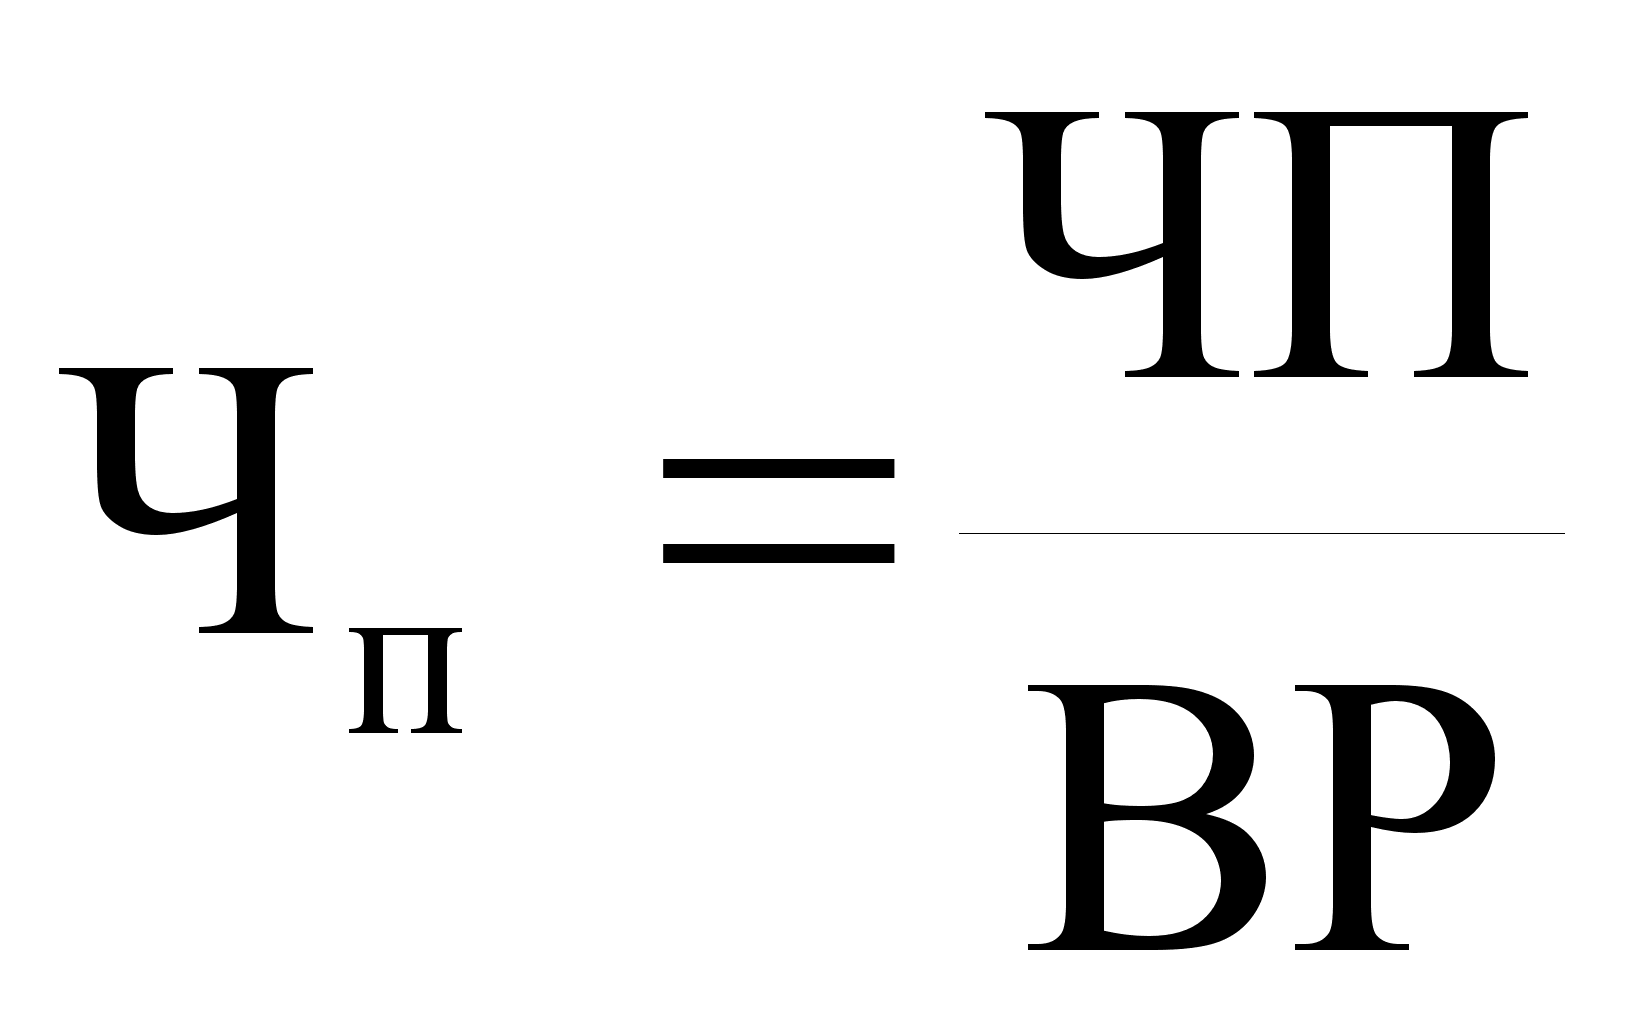 , где (1.32)
ЧП – чистая прибыль,
ВР – выручка от реализации.
1.9. Нормативно-правовая база.
Норма права – общеобязательные формально-определенные правила, установленные и обеспеченные обществом и государством, закрепленные и опубликованные в официальных актах, направленные на регулирование общественных отношений путем определения прав и обязанностей их участников.
В ходе написания данной дипломной работы использовались следующие основные нормативно-правовые документы:
Конституция (Основной Закон) РФ. М., 1994.
Гражданский кодекс РФ. (В 2 частях) - М., 1996.
Налоговый кодекс Российской Федерации. Часть вторая. Глава 25 «Налог на прибыль организаций».
Методические указания по проведению анализа финансового состояния //Приказ ФСФО РФ от 23.01.2001 №16
ФЗ «О бухгалтерском учете» от 21 ноября 1996 г. №129-ФЗ.
ФЗ «Об акционерных обществах» от 26 декабря 1995 г. №208-ФЗ.
План счетов бухгалтерского учета финансово-хозяйственной деятельности предприятия и инструкция по его применению.
ФЗ «О государственной поддержке малого предпринимательства в РФ» от 14 июня 1995 г. №88-ФЗ.
1.10. Экономическая безопасность.
Экономическая безопасность – это состояние экономики, при котором обеспечивается устойчивый экономический рост, эффективное удовлетворение общественных потребностей, высокое качество управления, защита экономических интересов на национальном и международном уровнях.
В частности, на коммерческом предприятии к объектам, подлежащим защите относят: персонал, финансовые средства, материальные средства, технические средства и системы охраны.