Повышение эффективности финансово-экономической деятельности предприятия ЗАО
| Наименование | штук |
Средняя цена за единицу (руб.) |
Реализовано (руб.) |
Комплект «кухня» |
482* | 26510** | 12777820 |
| Комплект «прихожая» | 463* | 13057** | 6045391 |
| Комплект «детский» | 468* | 19866** | 9297288 |
|
Комплект «офисная мебель» |
234 | 17640** | 4127760 |
| Итого: | 1647 | 32248259 |
* - увеличение объема изготовленной продукции в 1,5 раза с учетом второй смены.
** - в цене заложен инфляционный коэффициент 10% по отношению к базисному 2001 году, т. к. ожидаемая инфляция в 2002 г. составит 8 –13%.
Отчет о прибылях и убытках за 2002год (в сокращенном виде).
Таблица 8
| Показатели |
За отчетный период (тыс. руб.) |
За предидущий период (тыс. руб.) |
Отклонение, +,- |
Рост, % |
|
1.Выручка от реализации |
32 248 |
20791 |
+11457 | 55,0 |
|
2. Себестоимость реализованной продукции |
28 764 | 19187 | +9577 | 49,9 |
|
3. Прибыль (убыток) от реализации |
3484 | 1604 | +1880 | 117,2 |
|
4. Прочие операционные расходы |
539 | 539 | 0 | 0 |
|
5.Прочие внереализационные доходы |
115 | 115 | 0 | 0 |
|
6.Прочие внереализационные расходы |
368 | 503 | -135 | -26,8 |
|
7. Прибыль (убыток) до налогообложения |
2692 | 678 | +2014 | +297 |
| 8. Налог на прибыль 24% | 646 | 313 | +333 | +106 |
|
9. Прибыль (убыток) от обычной деятельности |
2046 | 365 | +1681 | +460,5 |
|
10. Чистая прибыль отчетного периода |
2046 | 365 | +1681 | +460,5 |
Баланс предприятия в агрегированном виде на 2002 год.
Таблица 9
| АКТИВ | ПАССИВ | ||||||||
| Статья | Обозначение | Сумма, руб. | Статья | Обозначение | Сумма, руб. | ||||
| На конец 2001 года | На конец 2002 года | На конец 2001 года | На конец 2002 года | ||||||
|
Внеоборотные активы в т.ч. (ВОА) |
Капитал и резервы в т.ч. (КР) |
||||||||
| Основные средства | ОС | 9283 | 8903 | Уставной капитал | УК | 10 | 10 | ||
|
Оборотные активы в т.ч. (ОА) |
Фонды и резервы | ФР | 2720 | 4766 | |||||
| Запасы и затраты | ЗЗ | 6552 | 8916 | Итого по разделу | КР | 2730 | 4776 | ||
| Дебиторская задолженность | ДЗ | 1739 | 2695 |
Краткосрочные обязательства (КО) |
|||||
| Денежные средства | ДЕ | 211 | 273 | Займы и кредиты | ЗК | 4374 | 0 | ||
| Итог по разделу | ТА | 8502 | 11884 | Кредиторская задолженность | КЗ | 10681 | 16011 | ||
| Итого по разделу | КП | 15055 | 16011 | ||||||
| Баланс-нетто | 17785 | 20787 | Баланс-нетто | 17785 | 20787 | ||||
Оценка финансовой устойчивости ЗАО «Линда» за 2001-2002 г.
Таблица 10
| Коэффициент |
Нормативное значение |
На конец 2001 года | На конец 2002 года |
Изменение +/- |
|
К1 коэффициент автономии (независимости) |
0,5 | 0,15 |
0,23 |
+0,08 |
|
К2 коэффициент обеспеченности собственным оборотным капиталом в части формирования оборотных средств |
0,1 |
-0,77 |
-0,35 |
+0,42 |
|
К3 коэффициент финансовой независимости в части формирования запасов и затрат |
0,7-0,8 |
-1,0 |
-0,46 |
+0,54 |
|
К4 коэффициент маневренности |
0,5-0,6 |
-2,4 | -0,86 | +1,54 |
|
К5 коэффициент привлечения |
1,0 | 5,5 | 3,4 | -2,1 |
|
К6 коэффициент финансирования |
1,0 | 0,18 | 0,30 | +0,12 |
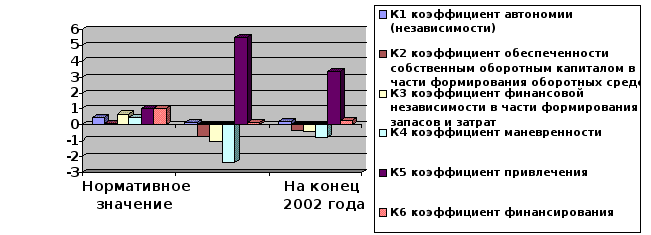
Рис. 4. Оценка финансовой устойчивости ЗАО «Линда» за 2001-2002 г.
Оценка платежеспособности предприятия ЗАО «Линда» за 2001, 2002 годы.
Таблица 11
| Наименование показателей | Нормативное значение | На конец 2001г | На конец 2002г | Изменение +/- |
|
К7 – коэффициент абсолютной ликвидности (платежеспособности) |
0,2 | 0,01 | 0,02 | + 0,01 |
|
К8 – коэффициент срочной ликвидности |
0,7 | 0,13 | 0,19 | +0,06 |
|
К9 – коэффициент текущей ликвидности |
2,0 | 0,56 | 0,74 | +0,18 |
| Собственные оборотные средства | -6553 | -4127 | +2426 |
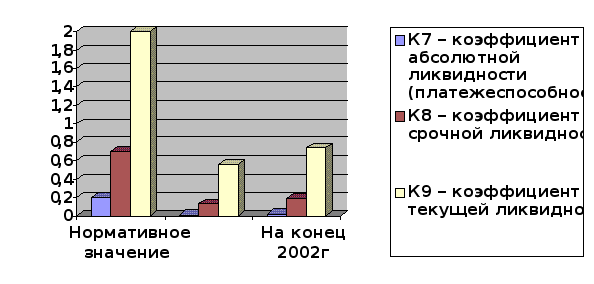
Рис. 5. Оценка финансовой устойчивости ЗАО «Линда» за 2001-2002 г.
Оценка показателей деловой активности предприятия ЗАО «Линда» за 2001, 2002 годы.
Таблица 12
| Наименование коэффициента и показателя |
На конец 2001г |
На конец 2002г |
Отклонение ± |
Темп прироста % |
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент общей оборачиваемости капитала | 1,5 | 1,7 | +0,2 | +13,3 |
| Коэффициент фондоотдачи | 3,3 | 3,6 | +0,3 | +9,0 |
| Коэффициент оборачиваемости оборотных активов | 2,5 | 3,2 | +0,7 | +28,0 |
| Коэффициент оборачиваемости материальных средств | 3,2 | 3,7 | +0,7 | +23,3 |
| Коэффициент оборачиваемости денежных средств и средств в расчетах (дебиторская задолженность) | 14,7 | 14,5 | -0,2 | -1,4 |
| Коэффициент оборачиваемости собственного капитала | 8,2 | 8,6 | +0,4 | +4,9 |
| Коэффициент кредиторской задолженности | 2,3 | 2,4 | +0,1 | +4,3 |
| Период общей оборачиваемости имущества | 243 | 218 | -25 | -10,2 |
| Период оборачиваемости основных производственных фондов | 107 | 101 | -6,0 | -5,6 |
| Период оборачиваемости производственных запасов и затрат (дни) | 121,7 | 98,1 | -23,6 | -19,4 |
| Период оборачиваемости собственного капитала | 44,5 | 42 | -2,5 | -5,6 |
| Период погашения кредиторской задолженности (дни) | 158,6 | 152 | -6,7 | -4,2 |
| Период оборота оборотных активов (дни) | 146 | 114 | -32 | -21,9 |
|
Экономический результат оборачиваемости оборотного капитала |
(114-146) х 88,3 = - 2825 (тыс. руб.), где 88,3 –однодневная выручка реализованной продукции в 2002г. |
|||
Анализ финансовых результатов работы ЗАО «Линда» за 2002 год
Таблица 13
| Наименование показателя | 2001г. тыс.руб. | 2002г. тыс.руб. |
Отклонения ± тыс.руб |
Удельный вес % |
Отклонения ± % |
|
| 2001г | 2002г | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Выручка о т продажи товаров (продукции, работ, услуг) | 20791 | 32248 | +11457 | 100 | 100 | - |
| Себестоимость проданных товаров (продукции, работ, услуг) | 19187 | 28764 | +9577 | 92,2 | 89,1 | -3,1 |
| Прибыль от продаж | 1604 | 3484 | +1880 | 7,7 | 10,8 | +3,1 |
| Операционные расходы | 539 | 539 | 0 | 2,6 | 1,7 | -1,4 |
| Внереализационные доходы | 115 | 115 | 0 | 0,6 | 0,4 | -0,9 |
| Прочие внереализационные расходы | 503 | 368 | -135 | 2,4 | 1,1 | -1,3 |
|
Прибыль (убыток) от обычной деятельности |
678 | 2692 | +2014 | 3,3 | 8,3 | +4,6 |
|
Налог на прибыль и иные аналогичные платежи |
313 | 646 | +333 | 1,5 | 2,0 | +0,5 |
|
Прибыль (убыток) от обычной деятельности |
365 | 2046 | +1681 | 1,8 | 6,0 | +4,2 |
Оценка рентабельности ЗАО «Линда» за 2001, 2002 годы.
Таблица 14
Показатели |
2001г % | 2002г % | Отклонение ± |
| 1 | 2 | 3 | 4 |
|
Рентабельность продаж R1 |
7,7 | 10,8 | +3,1 |
|
Рентабельность основной деятельности R2 |
8,0 | 12,1 | +4,1 |
|
Рентабельность всего капитала R3 |
2,5 | 10,6 | +8,1 |
|
Рентабельность производственного капитала R4 |
9,7 | 15,9 | +6,2 |
|
Рентабельность собственного капитала R5 |
14,3 | 54,5 | +40,2 |
| Чистая прибыль на 1 руб. оборота | 1,7 | 6,3 | +4,6 |
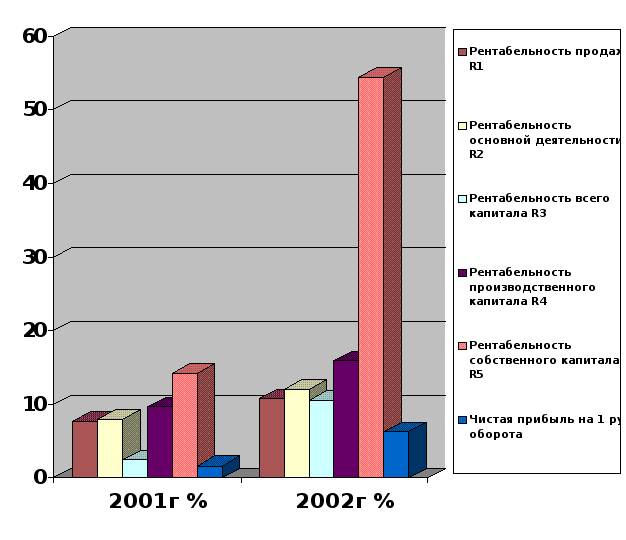
Рис. 6. Оценка рентабельности ЗАО «Линда» за 2001, 2002 годы.
В Государственную экзаменационную комиссию
Санкт-Петербургского государственного
инженерно-экономического университета
по специальности 060400 «Финансы и кредит»
ОТЗЫВ
на дипломную работу студента
2 курса отделения «Экстернат»
Зинина Вадима Юрьевича
на тему
Повышение эффективности финансово-экономической деятельности предприятия ЗАО
Перед дипломником Зининым Вадимом Юрьевичем ставилась задача на основании бухгалтерских отчетных данных проанализировать и дать оценку финансово-экономической деятельности ЗАО «Линда» за 2001 год. На основе полученных результатов рекомендовать мероприятия для повышения эффективности финансово-экономической деятельности предприятия.
Дипломная работа раскрыта студентом в соответствии с разработанным по теме заданием.
В структурном плане работа включает три составляющие части: теоретическую, исследовательскую и проектную часть.
В теоретической части рассмотрены различные аспекты существующей методики анализа. В исследовательской части разработан практический финансовый анализ предприятия ЗАО «Линда», на основе которого дана оценка его финансового состояния.
В заключительной третьей части практического анализа предложены мероприятия по повышению эффективности финансово-экономической деятельности предприятия ЗАО «Линда», что является актуальным для данного предприятия. Основные направления по улучшению финансового состояния предприятия подкреплены теоретическими выводами и практическими расчетами.
В процессе написания работы студент Зинин В. Ю. продемонстрировал хорошие знания, полученные в процессе учебы, трудолюбие, способность самостоятельно решать поставленные перед ним экономические задачи.
В результате проведенной работы были рассчитаны финансовые показатели, характеризующие финансовое состояние предприятия в динамике за два года, спрогнозирован экономический эффект от предложенных мероприятий. Все показатели в дипломной работе отражены в таблицах, что наглядно позволяет представить результаты исследования.
С учетом объема проведенной работы, качества ее выполнения и значимости для дальнейшего практического применения руководством предприятия в управлении ЗАО «Линда», дипломник Зинин В. Ю. за дипломную работу заслуживает оценку «отлично» и присвоения ему квалификации инженер-экономист по специальности «Финансы и кредит».
Руководитель дипломной работы
к. э. н., доцент Береговой В. А., СПбГИЭУ, кафедра финансов и
банковского дела
______ ______________ 2002 г.
В Государственную экзаменационную комиссию
Санкт-Петербургского государственного
инженерно-экономического университета
по специальности 060400 «Финансы и кредит»
РЕЦЕНЗИЯ
на дипломную работу студента
2 курса отделения «Экстернат»
Зинина Вадима Юрьевича
на тему
Повышение эффективности финансово-экономической деятельности предприятия ЗАО
На рецензию была представлена дипломная работа «Повышение эффективности финансово-экономической деятельности предприятия ЗАО «Линда», которая содержит ___ листов, ___таблиц, ___ приложений.
Цель дипломной работы – применение на практике теоретических знаний, современных методов экономических исследований финансового состояния предприятия и результатов финансово-экономической деятельности в закрытом акционерном обществе «Линда» за 2001 год и использование полученных данных анализа для рекомендации практических мероприятий с целью стабилизации финансового состояния и повышения эффективности финансово-хозяйственной деятельности указанного предприятия.
Для достижения поставленной цели, в настоящей дипломной работе рассмотрены наиболее важные моменты и направления в проведении финансового анализа, как теоретически так и практически.
В теоретической части дипломной работы дипломник показал высокий профессиональный уровень знаний в области бухгалтерского учета, технико-экономического анализа предприятия, финансов и кредита. Понимание и свободное владение экономическими терминами. Выбраны и обоснованы показатели, характеризующие финансово-экономическую деятельность предприятия.
В процессе выполнения исследовательской части дипломной работы дипломником проанализированы бухгалтерский баланс ЗАО «Линда» за 2001 год и Отчет о прибылях и убытках (ф.2) за 2001 год. На их основе дана характеристика имущественного изменения баланса предприятия в течение 2001 года, рассчитаны и проанализированы показатели, характеризующие финансово-экономическую деятельность предприятия. На основе проведенного анализа дана общая оценка финансового состояния ЗАО «Линда» и результатов его финансово-экономической деятельности на конец 2001 года, отмечены слабые стороны в его финансовой деятельности, что является ценным в условиях рыночной экономики.
В проектной части работы, на основании проведенного анализа и рассмотрения актуальных вопросов экономического обеспечения мебельного бизнеса дипломником предложены мероприятия по повышению эффективности финансово-экономической деятельности ЗАО «Линда», спрогнозирована экономическая эффективность предложенных мероприятий.
С учетом качества проведенной работы и практической значимости в дальнейшей финансово-экономической деятельности предприятия ЗАО «Линда», считаю, что данная дипломная работа заслуживает оценки «отлично», а дипломник – присвоения ему квалификации инженера-экономиста по специальности «Финансы и кредит».
Рецензент Горбачов Е. В., начальник отдела сбыта,
ООО «Санти»
______ ______________ 2002 г.