Повышение эффективности финансово-экономической деятельности предприятия ЗАО
К внешним угрозам относят: иностранные спецслужбы; структуры фирм, добывающие коммерческую информацию; фирмы и отдельные лица, занимающиеся промышленным шпионажем; организованную преступность и отдельных лиц, осуществляющих преступную деятельность.
Коммерческая тайна – право предприятия не разглашать, не сообщать, сохранять в тайне сведения о производственной, торговой, финансово-хозяйственной, научно-технической деятельности, обусловленное опасностью нанесения ущерба предприятию.
Количественные данные, приведенные в настоящей дипломной работе, не раскрывают коммерческую тайну предприятия, так как данные баланса приведены с учетом поправочных коэффициентов. Также не названы поставщики, заказчики, банки, предоставляющие кредиты и процентные ставки по ним.
1.11. Программно-информационное обеспечение.
Информационное обеспечение – информация, необходимая для управления экономическими процессами, содержащаяся в базах данных информационных систем.
Информационная система – система, элементами которой являются те или иные виды данных, которые взаимодействуют и преобразуются в процессе ее функционирования. Основные функции информационной системы: сбор, хранение, накопление, поиск, передача данных, применяемых в процессе управления, планирования и организации производства.
В данной дипломной работе использовалась информация, полученная из глобальной информационной сети Интернет.
В процессе написания работы использовался ПК типа IBM PC на базе процессора Intel Pentium 3, оснащенный операционной системой Windows 2000. В частности применялись приложения MsWord (текстовый редактор), MsExcel (электронные таблицы), приложение для доступа в Интернет MsInternetExplorer и программа почтовый клиент MsOutlook.
2. Анализ и оценка финансово-экономической деятельности предприятия ЗАО «Линда» за 2001 год.
2.1. Краткая организационно-экономическая характеристика предприятия ЗАО «Линда».
Анализируемое предприятие является закрытым акционерным обществом с уставным капиталом 10 тыс. рублей. Акционерами являются физические лица. Предприятие является малым, со среднесписочной численностью 25 человек. Основной целью общества является получение прибыли, а основным видом деятельности – производство мебели. Учетная политика предприятия определена по оплате.
В 2001г по решению акционеров предприятием был взят курс на расширение ассортимента выпускаемой продукции ее модификации с целью улучшения качества дизайна. Для реализации этого решения была приобретена дорогостоящая импортная линия по изготовлению и сборке мебели и другое оборудование, необходимое для функционирования предприятия более, чем на 6,0 млн. рублей.
2.2. Анализ и оценка имущественного положения предприятия ЗАО «Линда».
Анализ финансового состояния предприятия ЗАО «Линда» проведем на основании бухгалтерских балансов за 2000 – 2001 годы (см. п. 1.4). Для исследования структуры и динамики финансового состояния предприятия построим сравнительный аналитический баланс за 2001г, который дает наиболее полную информацию о финансовом состоянии предприятия (см. приложение 3, табл. 1).
Сравнительный аналитический баланс получен из исходного баланса путем дополнения его показателями структуры, динамики и структурной динамики вложений и источников средств предприятия за 2001год.
Анализируя данные по сравнительному балансу можно сделать вывод, что прирост имущества анализируемого предприятия за 2001 год увеличился на 7103 тыс. руб. и составил к концу года 17785 тыс. руб. Данное изменение на 89% обусловлено увеличением основных средств и вложений и на 11% - увеличением оборотных средств. К концу года удельный вес основных средств и вложений в имущество увеличился на 24%, и составил 52%, а удельный вес оборотных уменьшился на 24% и составил 48%. Понизился к концу года удельный вес денежных средств с 2% до 1% на конец года. Удельный вес дебиторской задолженности изменился на 1%. Увеличение имущества предприятия к концу 2001 года на 7103 тыс. руб. было обеспечено ростом собственных средств всего на 5%, а на 95% покрывалось увеличением краткосрочных обязательств предприятия. Одновременно удельный вес собственных средств в имуществе предприятия к концу года понизился на 7% и составил 15%, тогда как доля заемных средств повысилась на 19% и составила 25% к концу 2001года против 6% - на начало года. Доля кредиторской задолженности понизилась на конец 2001года на 12% и составила 60% против 72% - на начало года.
Таким образом, мы видим, что структура баланса за 2001год претерпела изменения в сторону резкого увеличения иммобилизованных (основных) средств и понижения оборотных (более мобильных) средств в общей стоимости имущества.
Темп прироста иммобилизованных средств составил 211%, темп прироста оборотных средств 10%.
При этом темп прироста собственных источников составил всего 15% при темпе роста краткосрочных обязательств 81%.
Собственный оборотный капитал на начало года имел отрицательное значение (-) 621 тыс. руб., на конец 2001года недостаток СОС составил в сумме (-) 6553 тыс. руб. Это вызвано тем , что прирост внеоборотных активов не покрывался приростом собственного капитала, формировался за счет краткосрочных заемных средств, что является негативны фактором, т.к. повысилась зависимость предприятия от привлеченных источников краткосрочного характера.
Таким образом, несмотря на увеличение стоимости имущества предприятия, структура активов предприятия, с финансовой точки зрения к концу 2001 года ухудшилась по сравнению с аналогичным периодом прошлого года;
Непосредственно из аналитического баланса ЗАО «Линда» можно получить ряд важнейших характеристик финансового состояния предприятия на начало и конец 2001 года соответственно:
Общая стоимость имущества предприятия = на начало года 10682 тыс. руб., на конец года - 17785 тыс. руб.
Стоимость внеоборотных средств = на начало года 2986 тыс. руб. на конец года 9283 тыс. руб.
Стоимость оборотных (мобильных) средств = на начало года 7696 тыс. руб., на конец 8502 тыс. руб.
Величина дебиторской задолженности в широком смысле (включая авансы, выданные поставщикам и подрядчикам) = 1097 тыс. руб., на конец года 1739 тыс. руб.
Сумма свободных денежных средств ( включая ценные бумаги и краткосрочные финансовые вложения ) = на начало года 260 тыс. руб. на конец года 211 тыс. руб.
Стоимость собственного капитала = на начало года 2365тыс.руб., на конец года 2730 тыс. руб.
Величина краткосрочных кредитов и займов = на начало года 626 тыс. руб., на конец года 4374 тыс. руб.
Величина кредиторской задолженности = на начало года 7691 тыс. руб., на конец года 10681 тыс. руб.
Величина собственного оборотного капитала = на начало года (-) 621 тыс. руб., на конец года (-)6553 тыс. руб.
Исходные данные для анализа финансового состояния предприятия ЗАО «Линда» за 2001год сгруппируем в агрегированный баланс предприятия (см. приложение 3, табл. 2).
2.3. Анализ и оценка финансовой устойчивости предприятия ЗАО «Линда»
Финансовую устойчивость предприятия определим уровнем «финансовой независимости» и уровнем «платежеспособности» (определяемую через ликвидность) предприятия. Уровень финансовой независимости определим через расчет следующих коэффициентов (см. п. 1.5, ф-лы 1.2-1.7):
Коэффициент автономии.
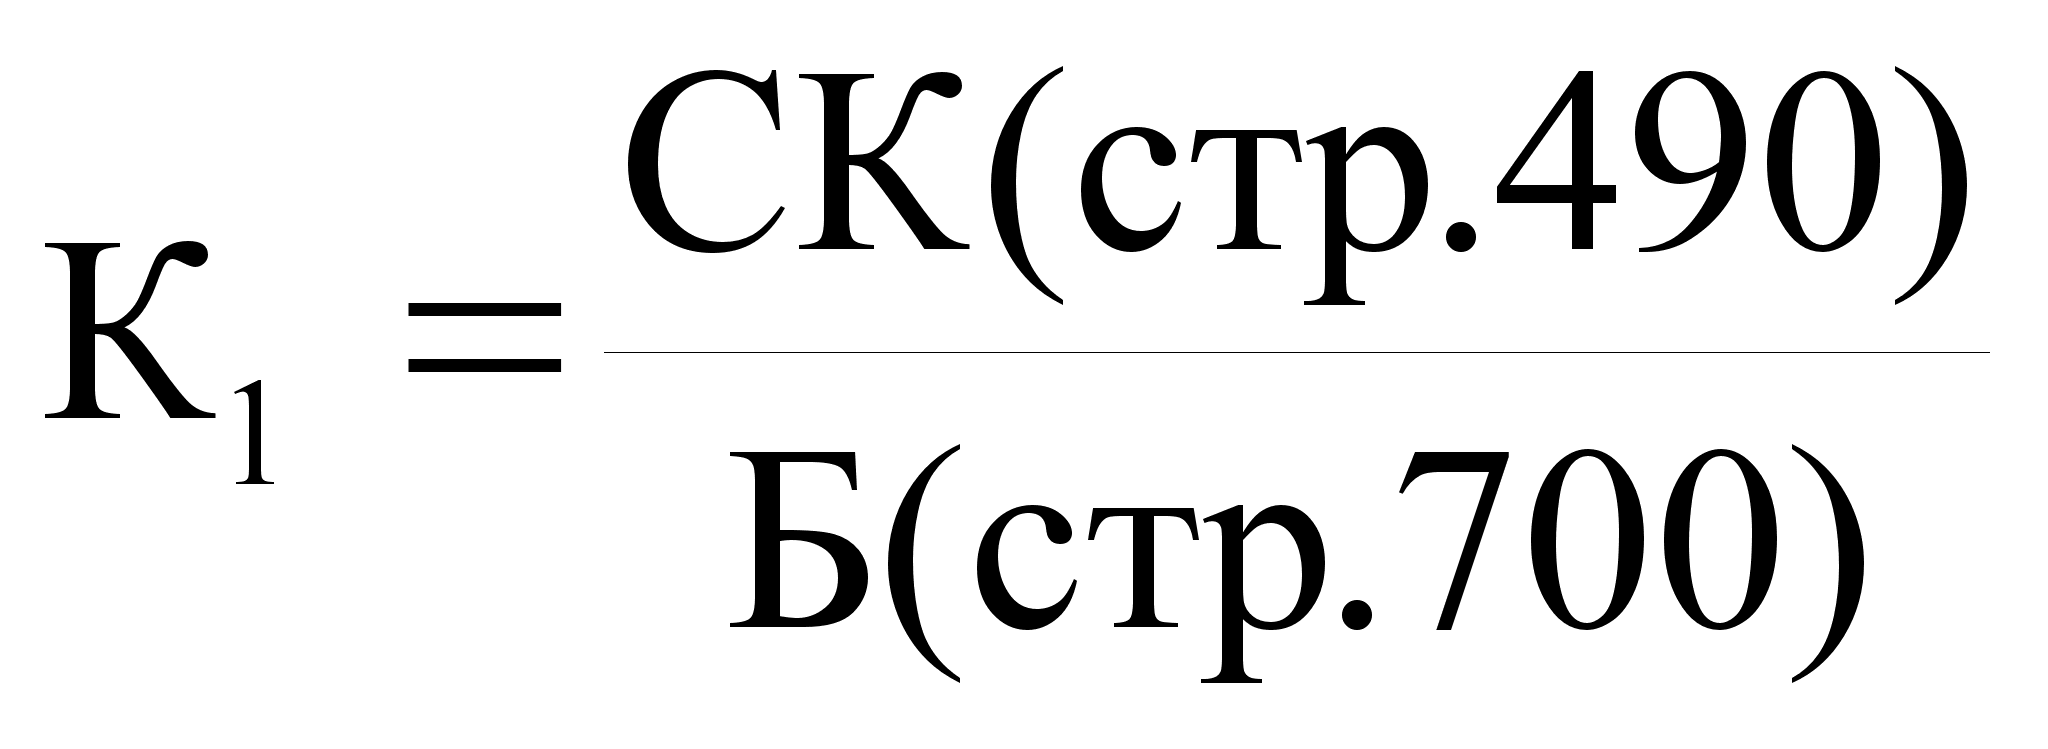 (2.1)
Нормативное значение коэффициента – 0,5.
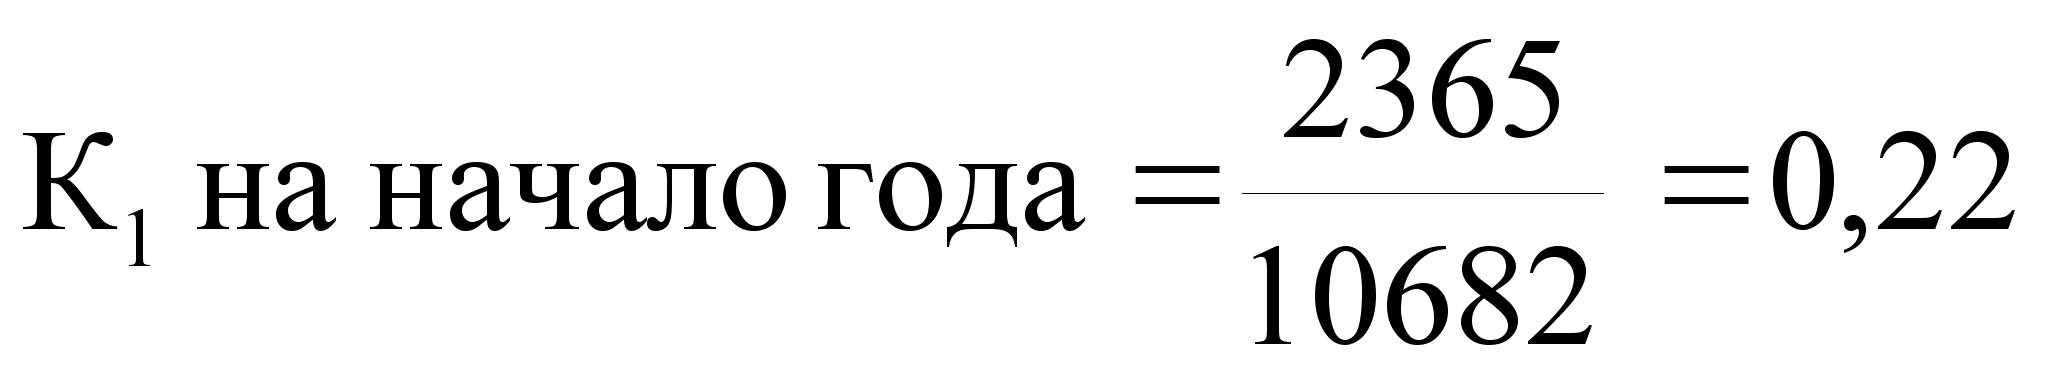 (2.2)
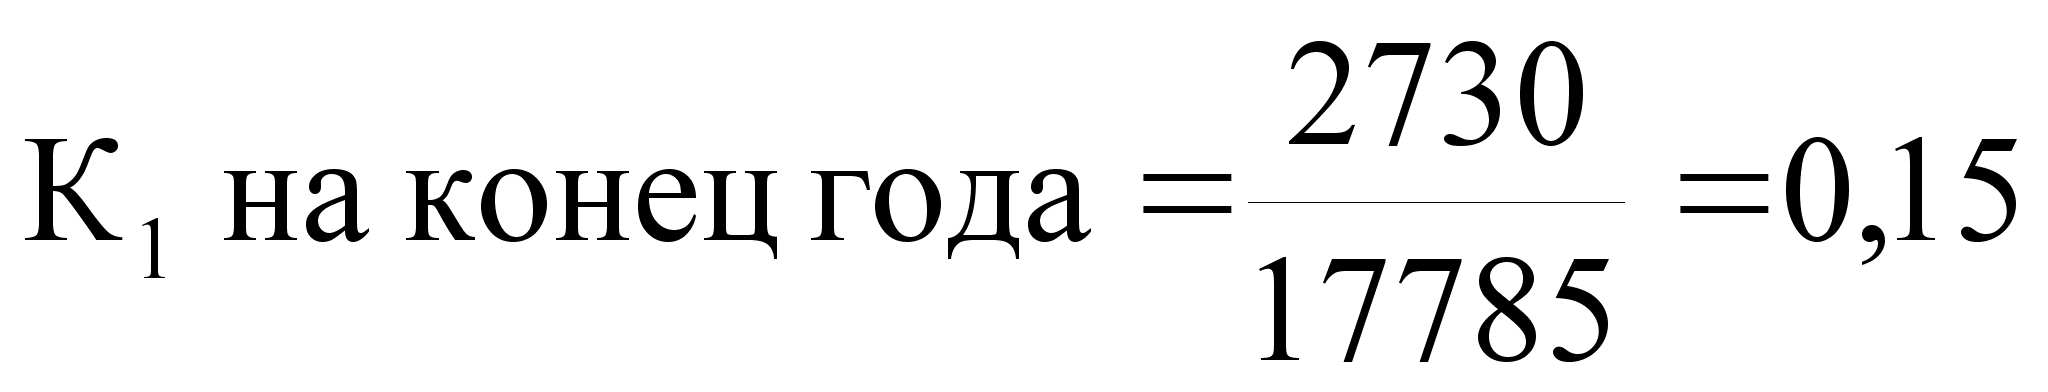 (2.3)
Коэффициент обеспечения собственными оборотными средствами.
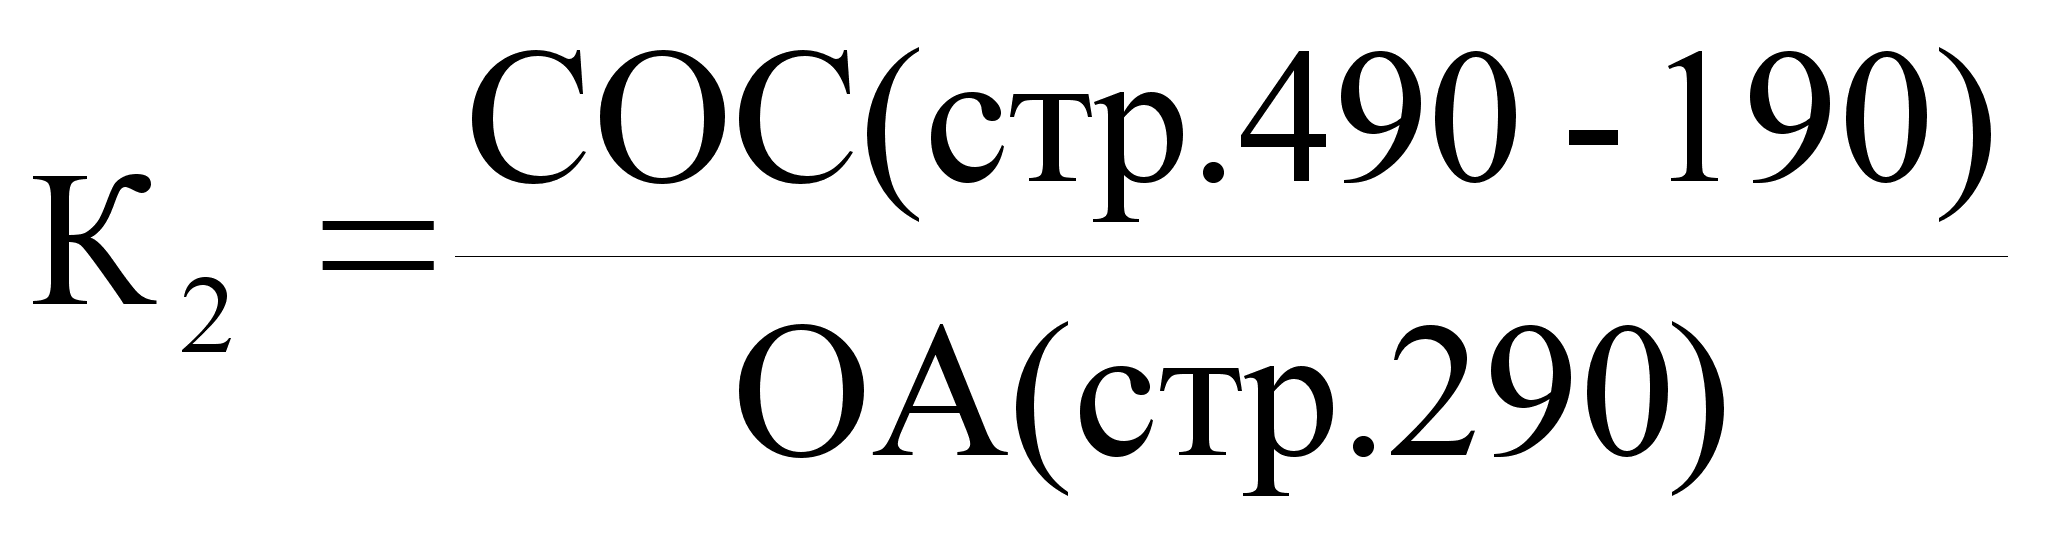 (2.4)
Нормативное
значение
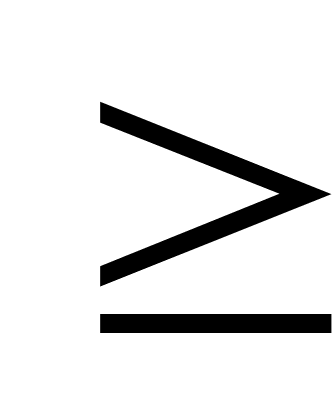 0,1.
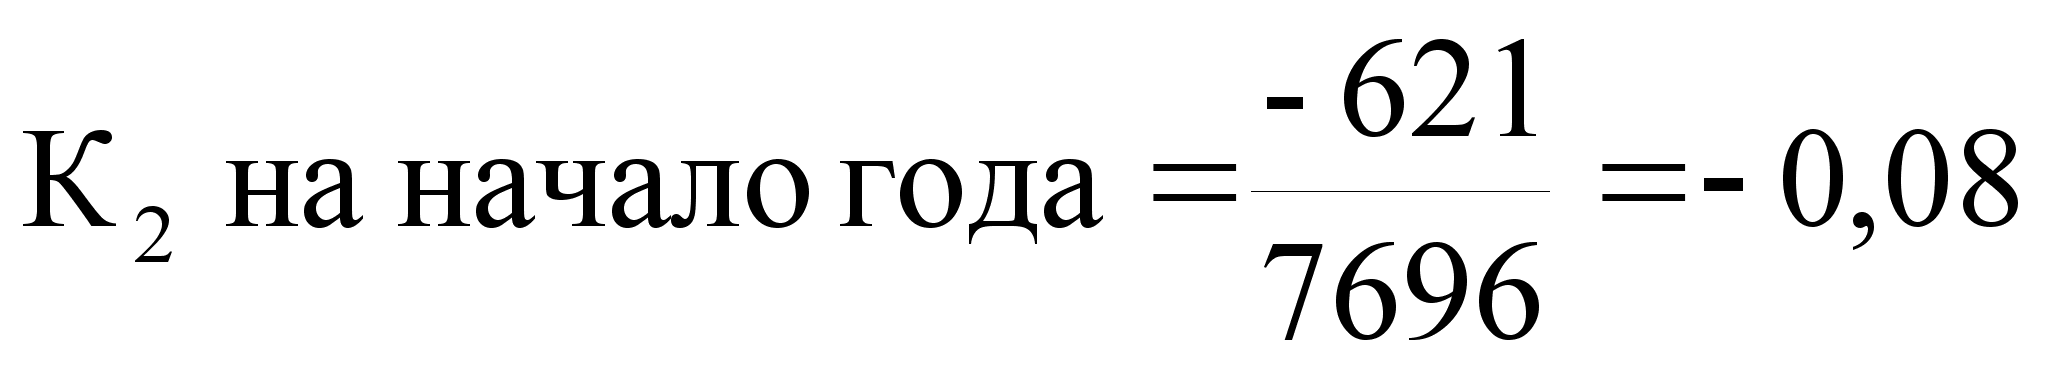 (2.5)
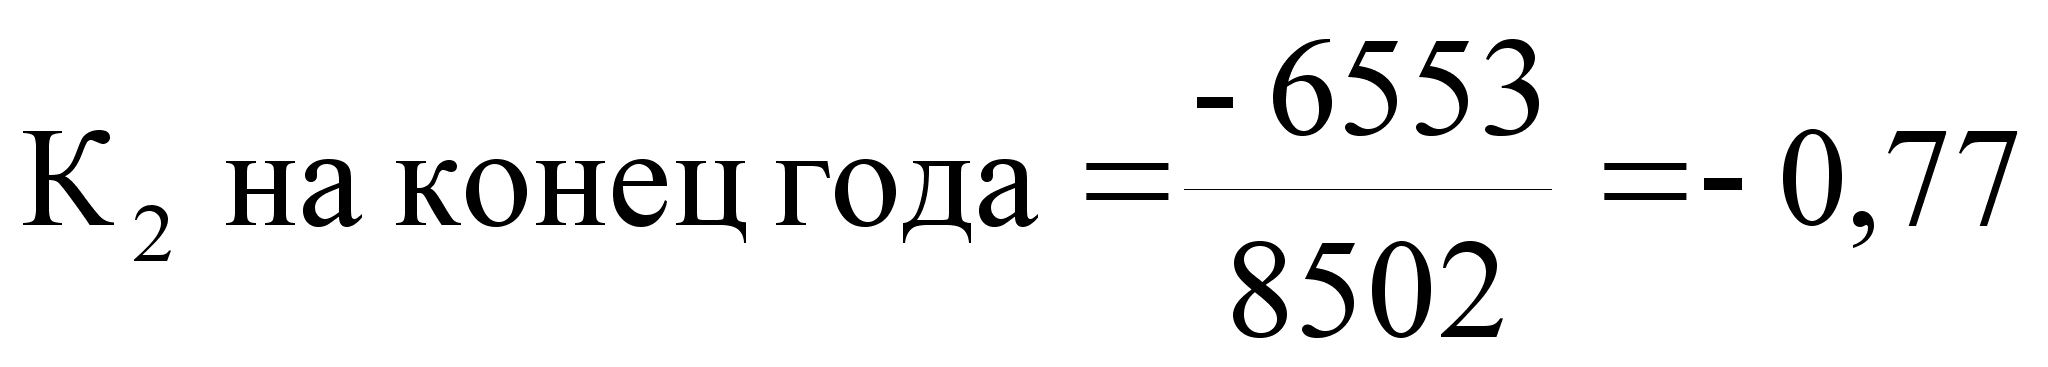 (2.6)
Коэффициент финансовой независимости в части формирования запасов и затрат:
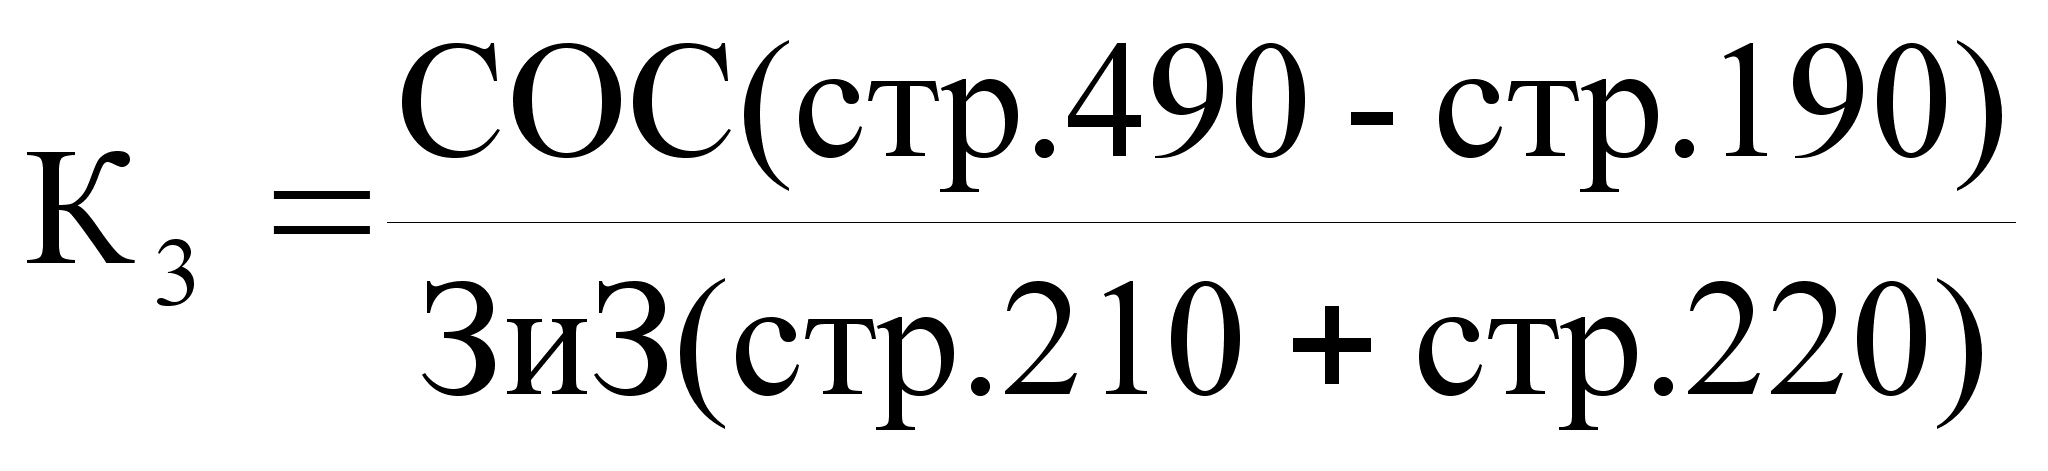 (2.7)
Нормативное значение: 0,6 – 0,8.
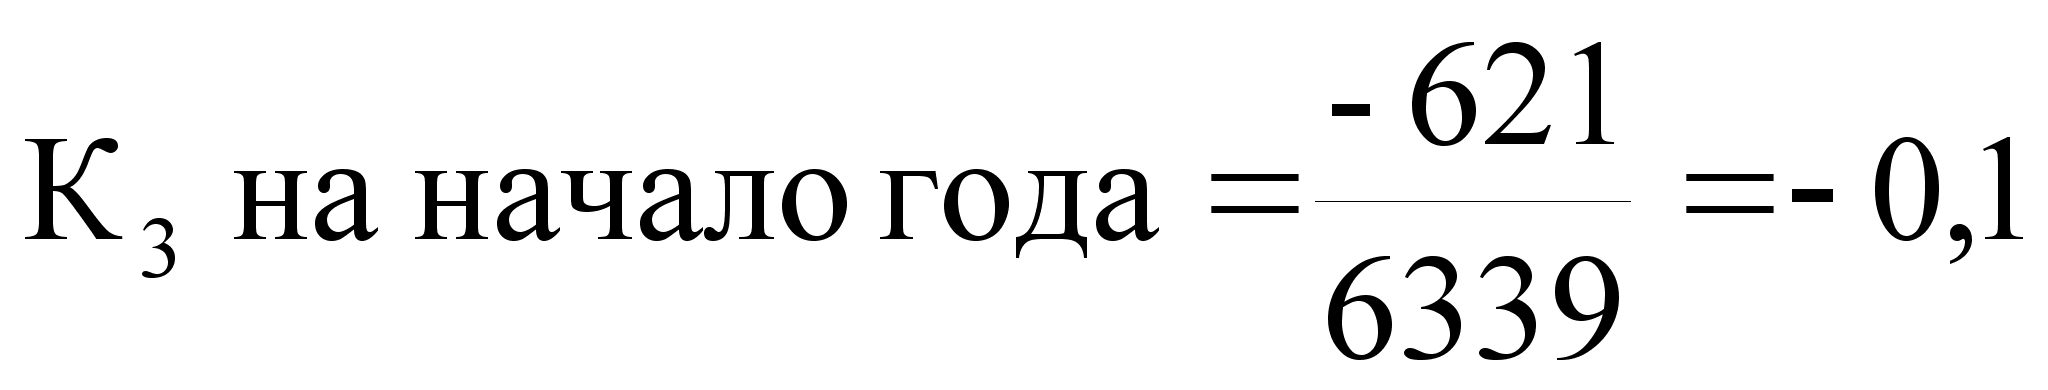 (2.8)
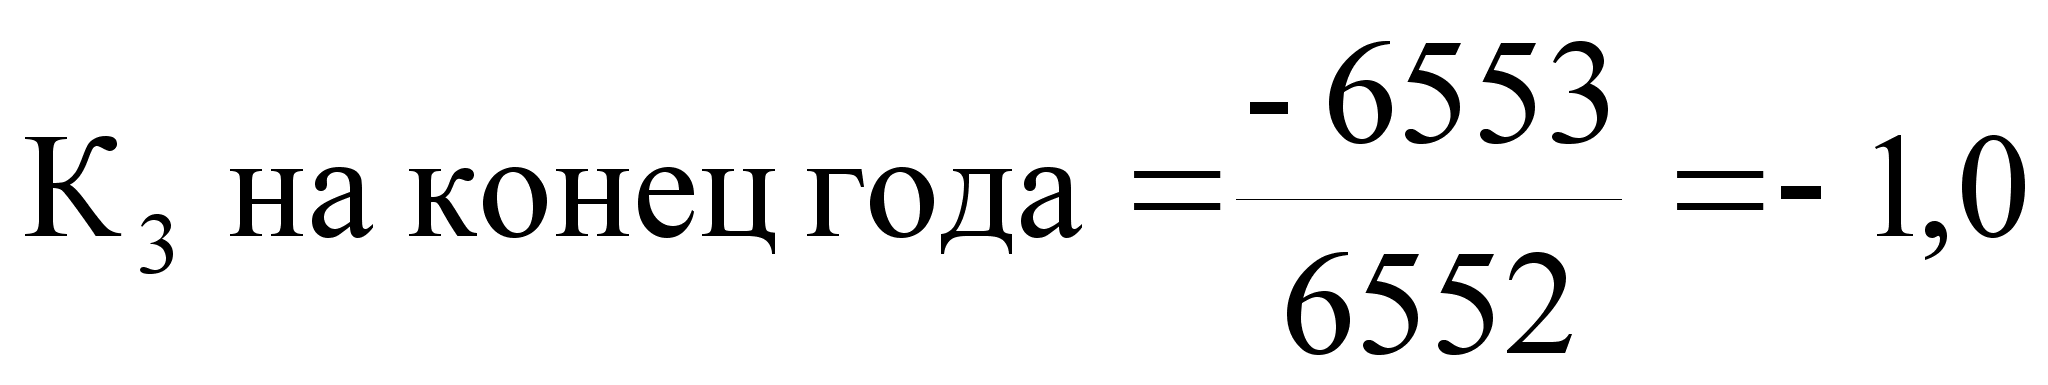 (2.9)
Коэффициент маневренности собственного капитала, по формуле:
Нормативное значение 0,5 – 0,6.
 (2.10)
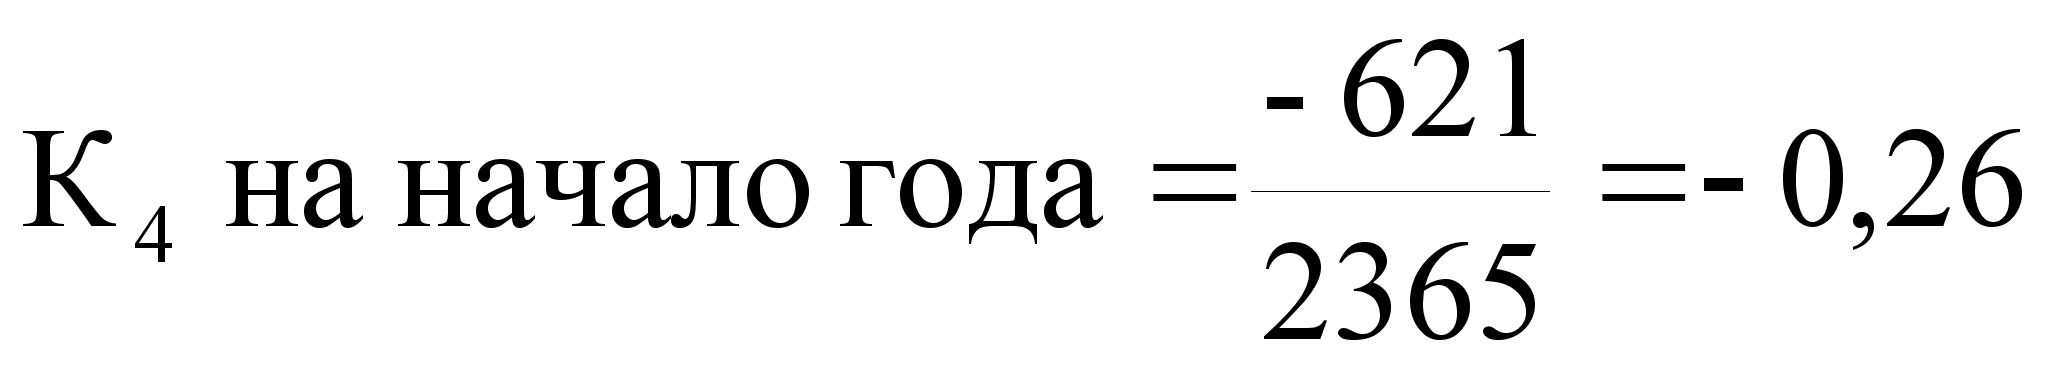 (2.11)
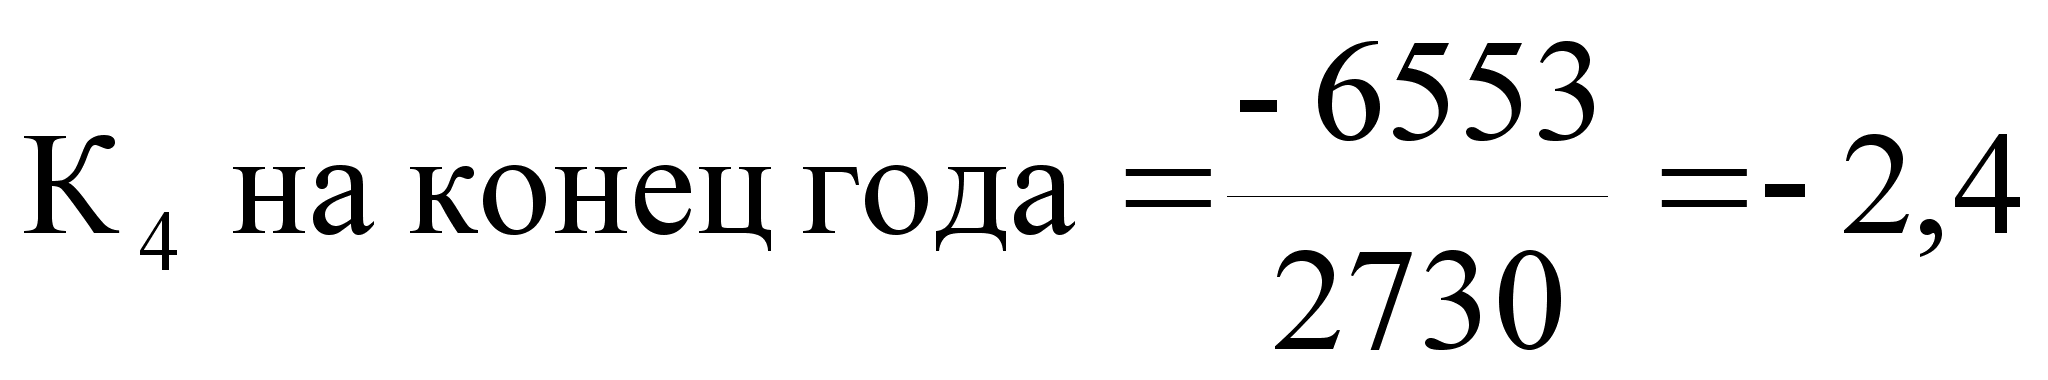 (2.12)
Коэффициент привлечения.
Нормативное значение данного коэффициента – 1.
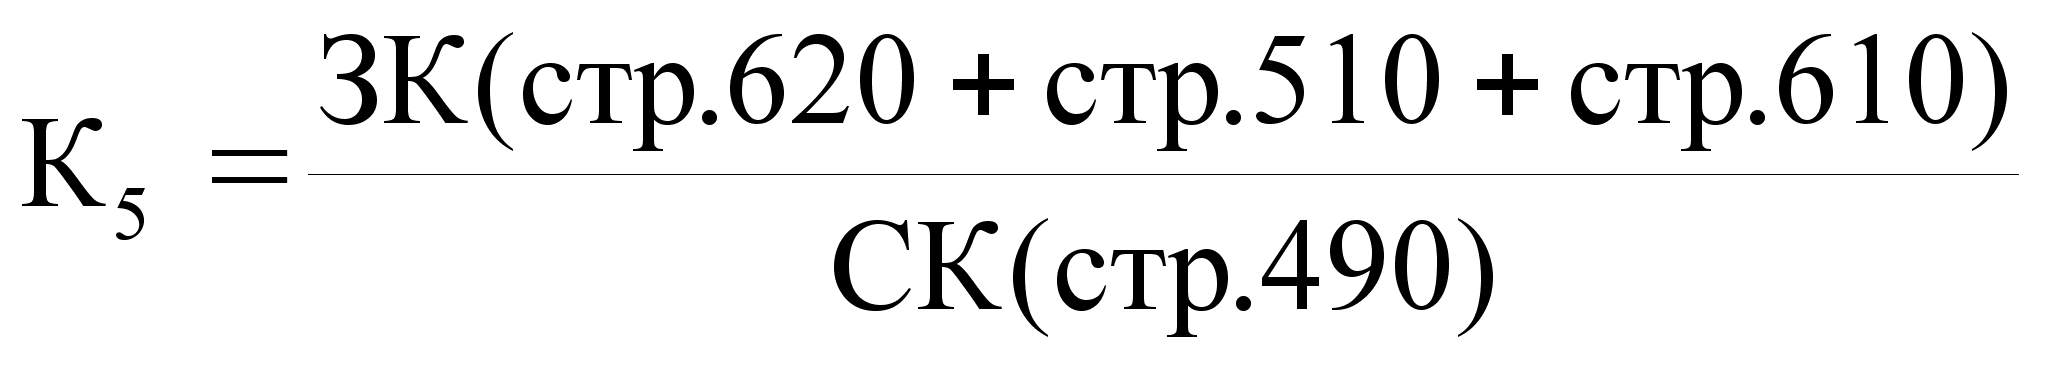 (2.13)
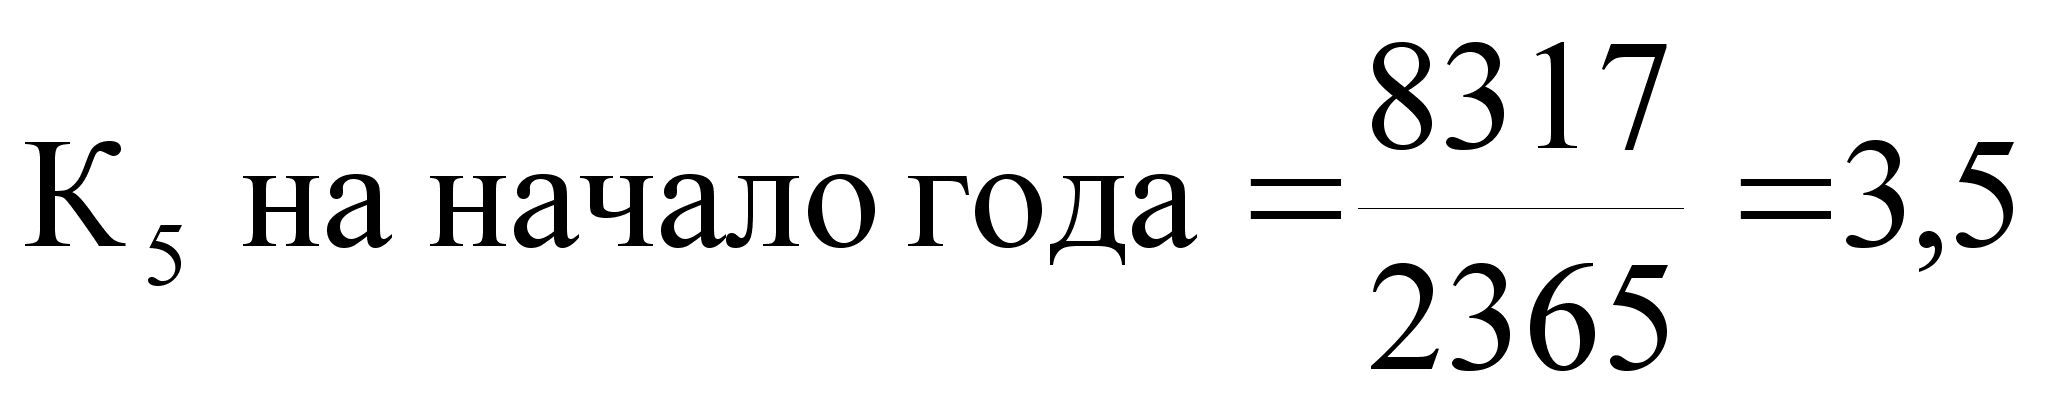 (2.14)
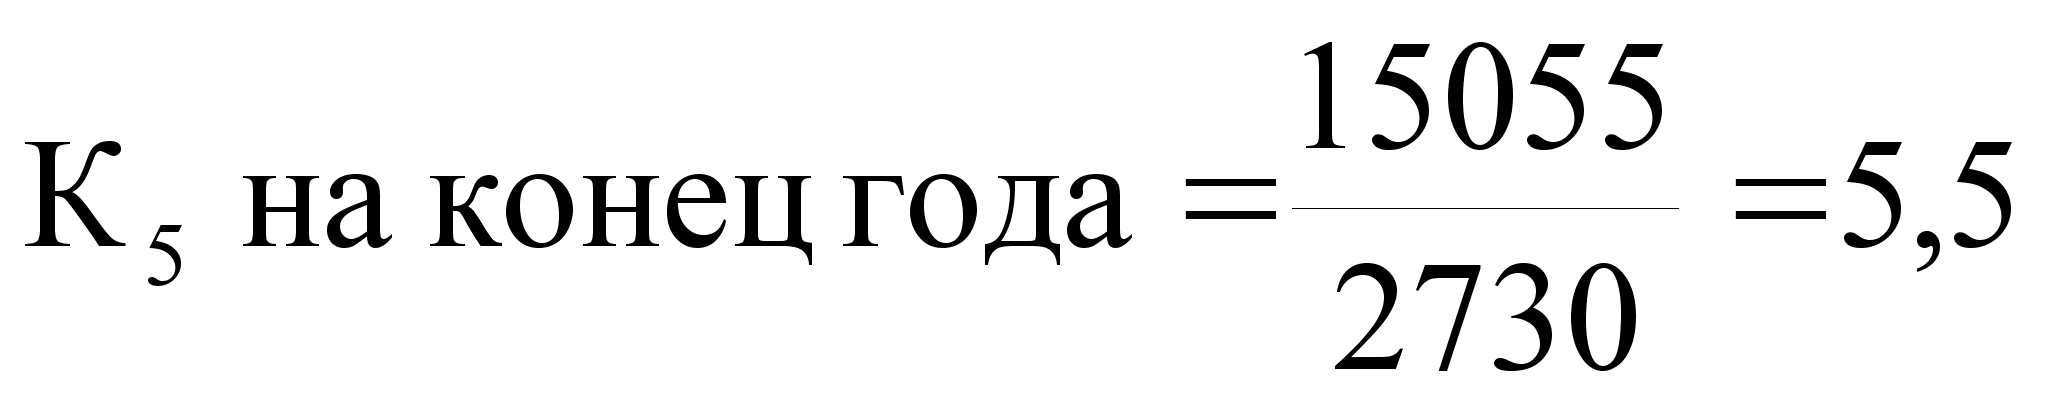 (2.15)
Коэффициент финансирования – обратный коэффициенту привлечения, по формуле (1.6).
Нормативное значение данного коэффициента – 1.
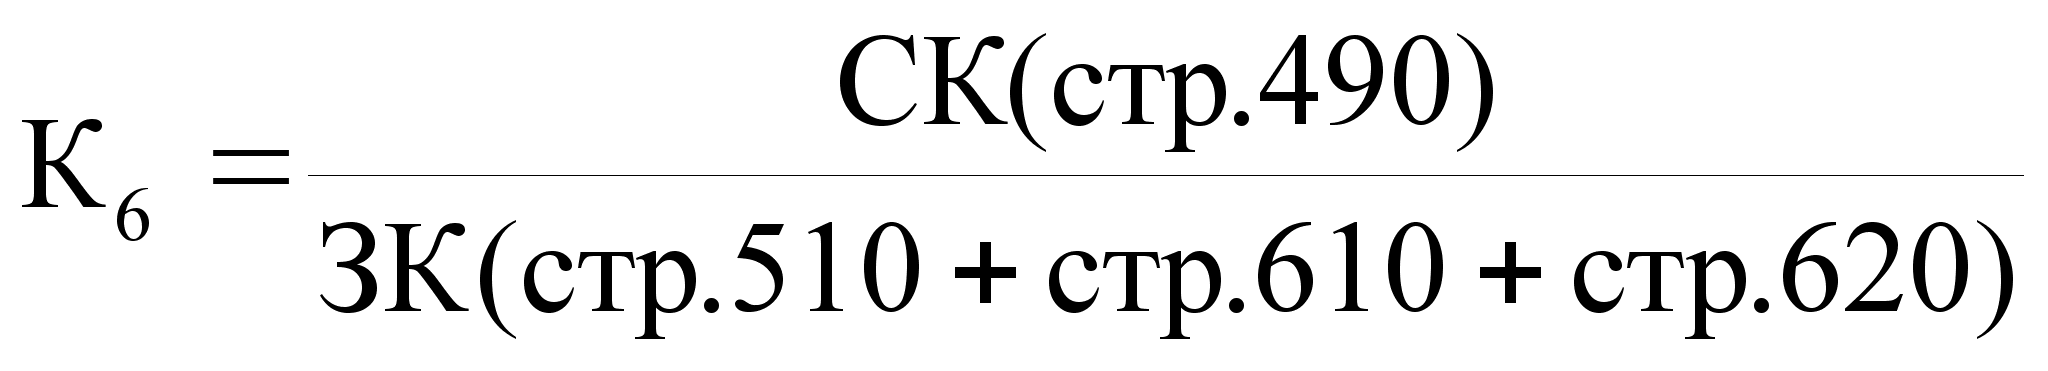 (2.16)
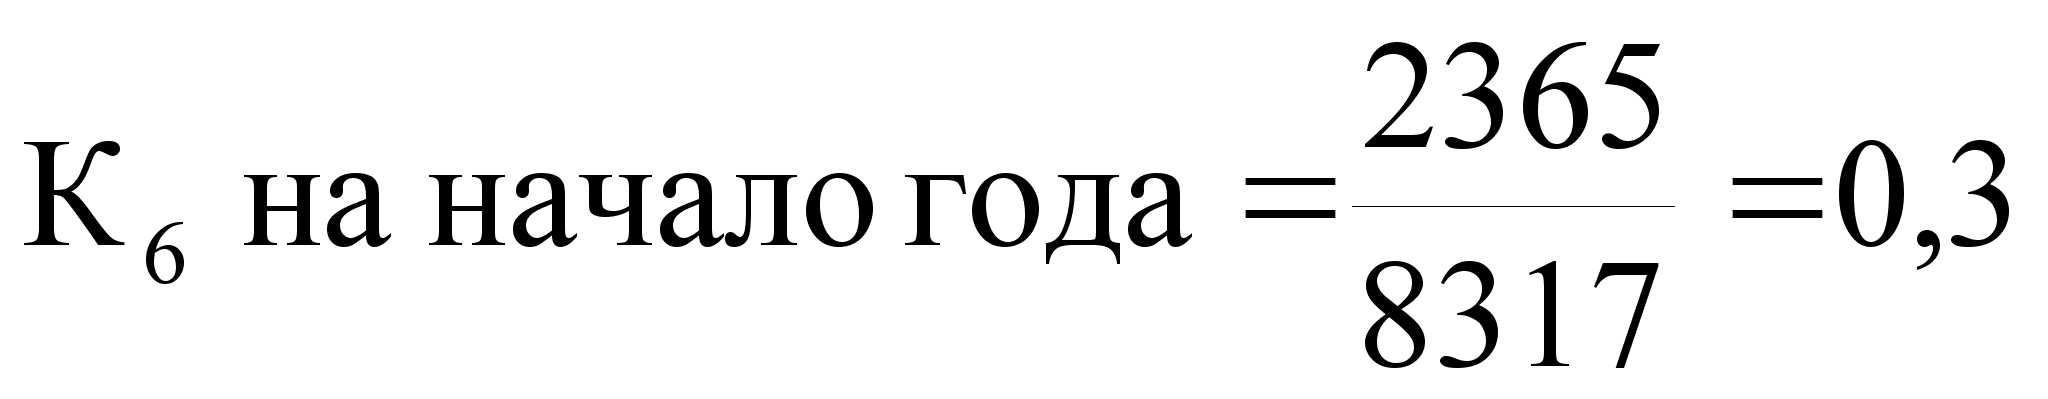 (2.17)
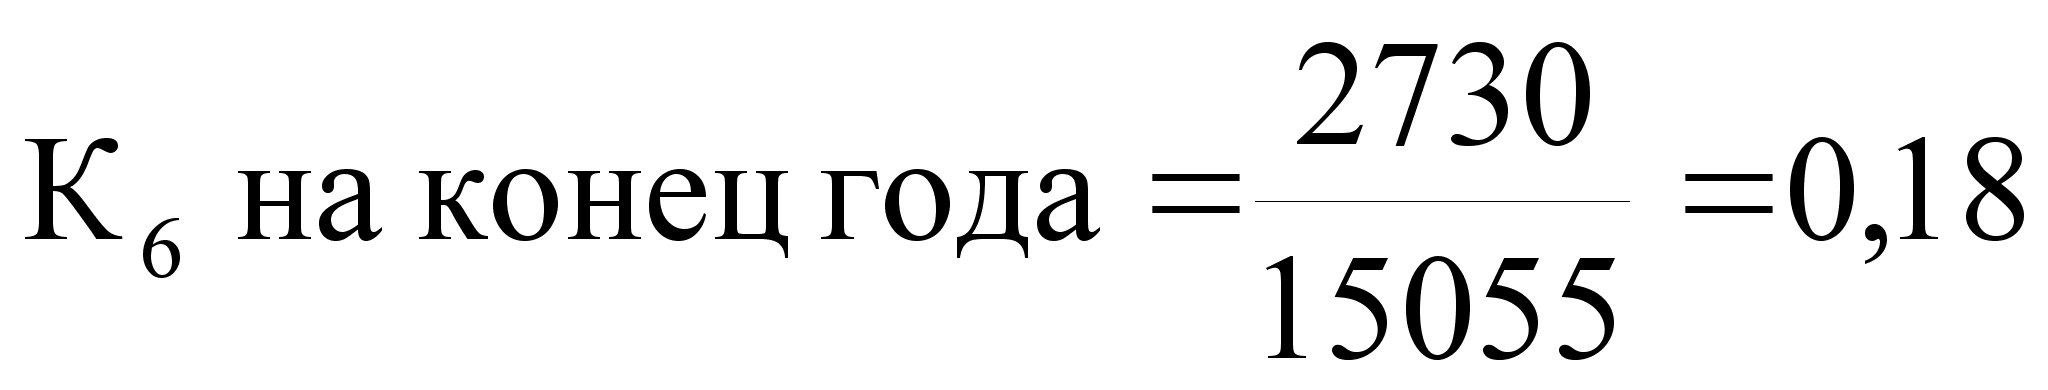 (2.18)
Полученные коэффициенты сгруппируем в таблицу (см. приложение 3, табл. 3).
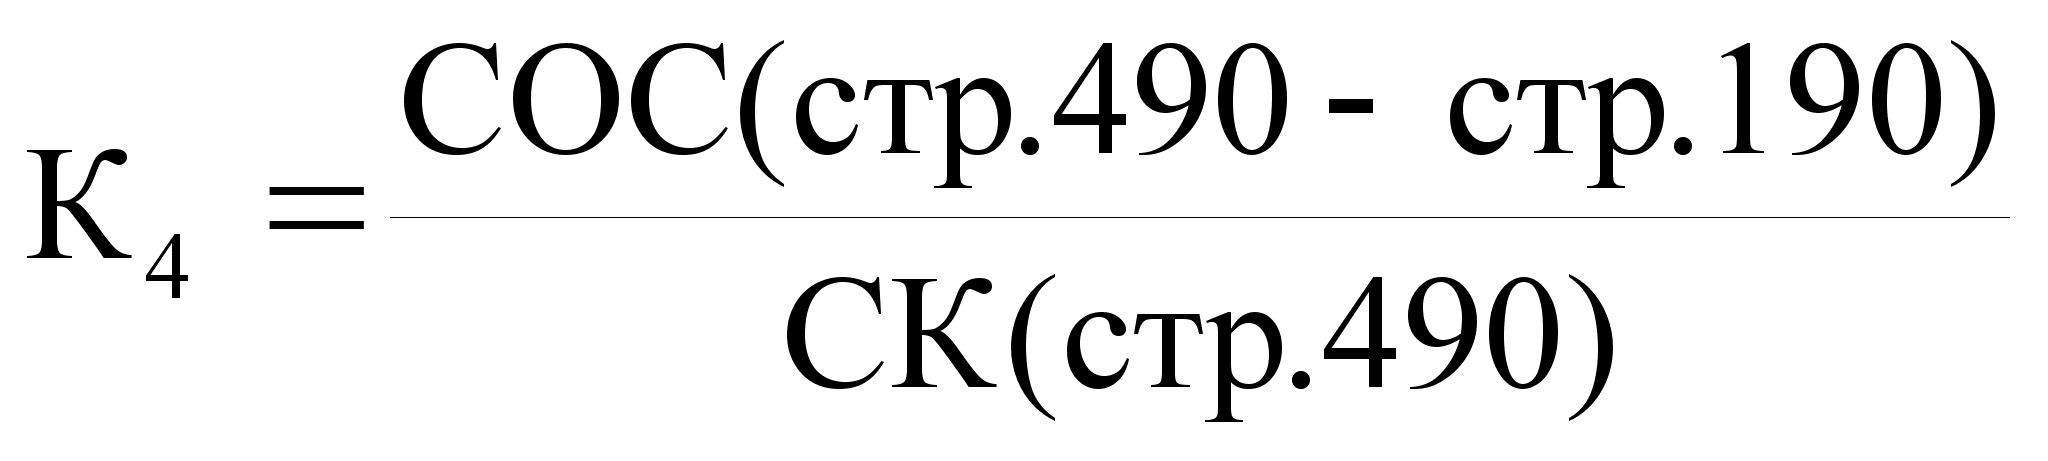
Мы видим, что полученные коэффициенты, характеризующие финансовую устойчивость предприятия как на начало 2001года, так и на конец года не достигли нормативного значения. Более того, на конец года наблюдается снижение коэффициентов автономии и коэффициентов финансирования. Отрицательное значение на начало и на конец года коэффициентов: К2; К3; К4 говорит о том, что у предприятия отсутствуют собственные оборотные средства. Наблюдается, рост коэффициента привлечения, который к концу года превысил нормативное значение в 5,5 раз. Это говорит о том, что зависимость предприятия от заемного капитала повысилась. Так на 1 рубль собственного капитала предприятие привлекало на начало года заемного капитала на сумму 3,5 руб., на конец года 5,5 руб.
Коэффициент финансирования понизился на конец 2001 года, это еще раз подтверждает, что производственная деятельность предприятия основывается, прежде всего, на заемных средствах. Понижение довольно низких коэффициентов финансовой устойчивости говорит о критической финансовой устойчивости предприятия.
2.4. Анализ ликвидности и платежеспособности предприятия ЗАО «Линда».
Платежеспособность определим через ликвидность его баланса. Для этого активы баланса сгруппируем по степени их ликвидности в порядке убывания ликвидности и сравним с обязательствами по пассиву, сгруппированными по срокам их погашения в порядке возрастания сроков (см. п. 1.6).
Для анализа ликвидности построим таблицу (см. приложение 3, табл. 4).
Условия абсолютной ликвидности:
А1 П1; А2 П2; А3 П3; А4 П4.
Анализируя полученные данные в таблице, можно сделать вывод, что если на начало года выполнялось указанное условие по А2 (1097) П2 (626); А3 (6339) П3(0), то на конец года, выполняется только одно условие, т.е. на конец 2001 года ликвидность предприятия остается очень низкой.
Для более качественной оценки финансового положения предприятия определим ряд финансовых коэффициентов (см. ф-лы: 1.10 – 1.12):
Коэффициент абсолютной ликвидности (платежеспособности):
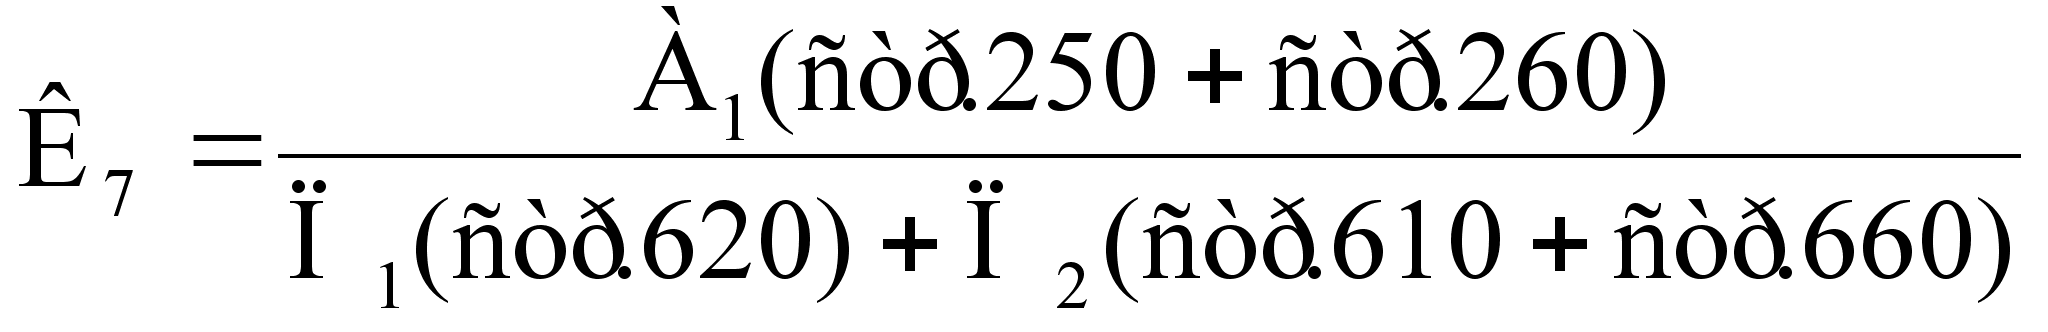 (2.19)
Нормативное назначение 0,2 - 0,3.
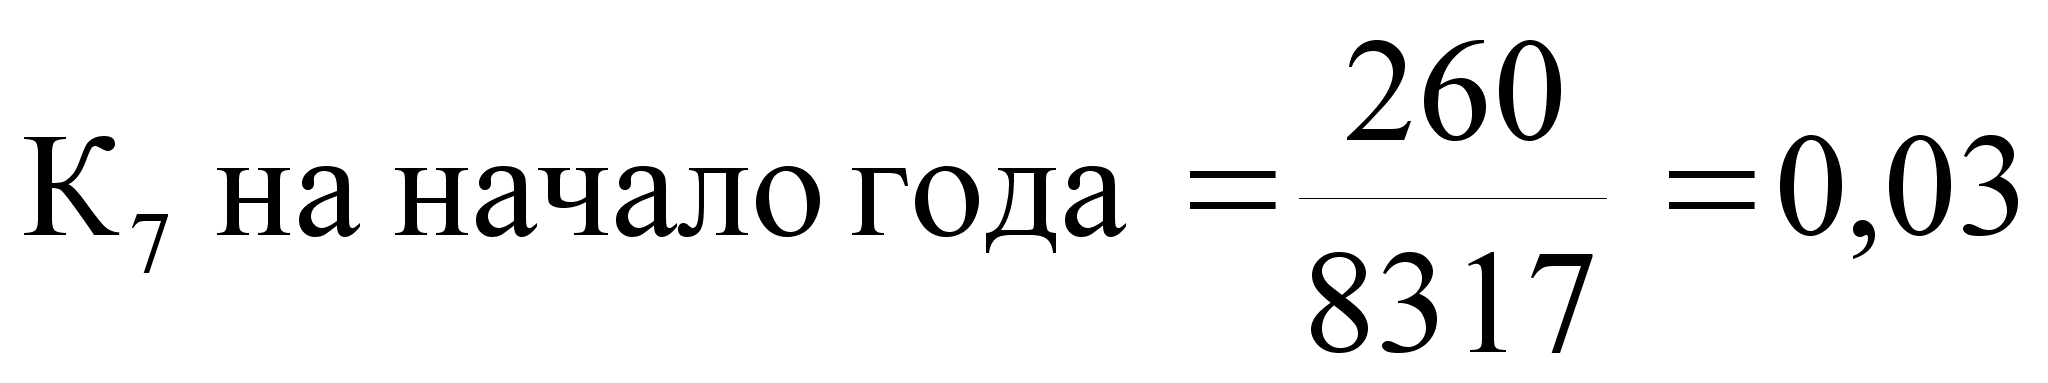 (2.20)
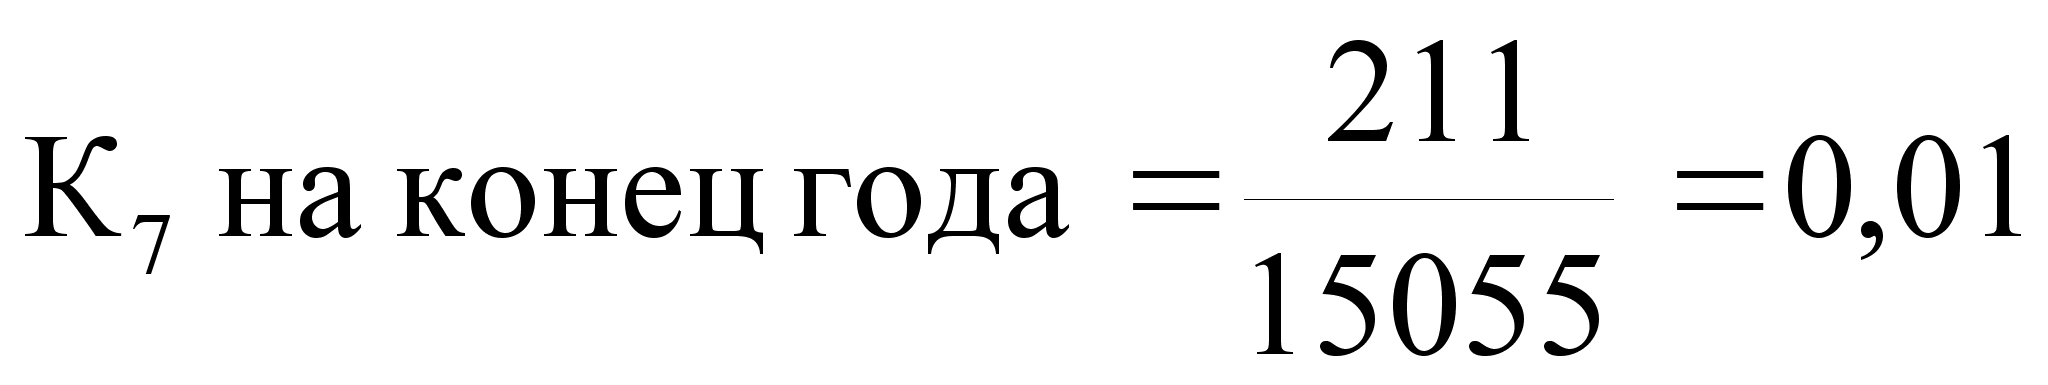 (2.21)
2. Коэффициент срочной ликвидности:
Нормативное назначение в международной практике 0,7 – 1,0; в России в на стоящее время - 1,5.
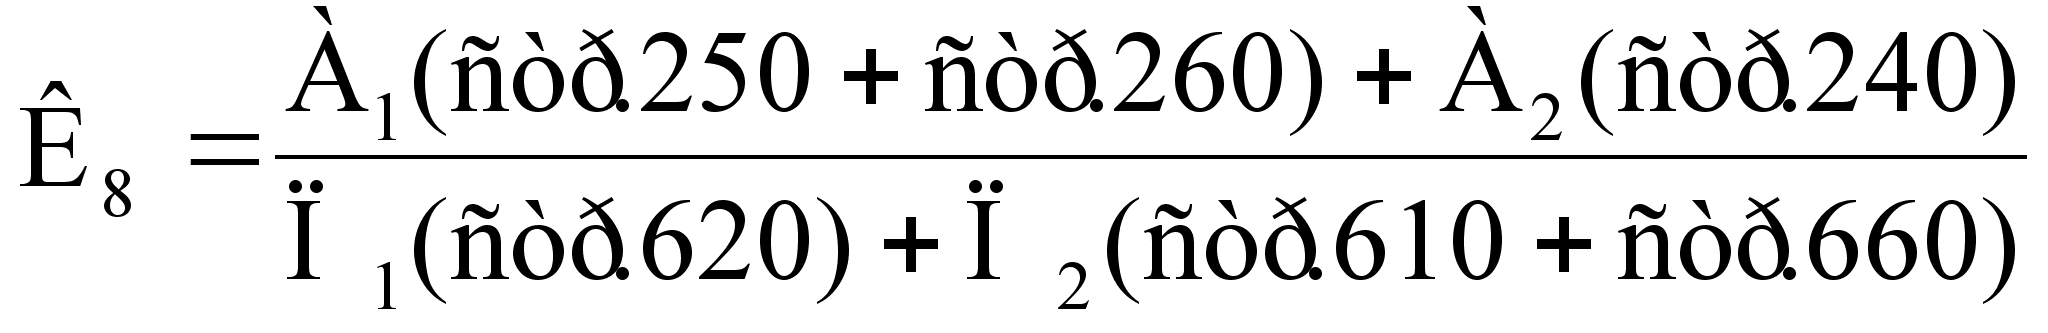 (2.22)
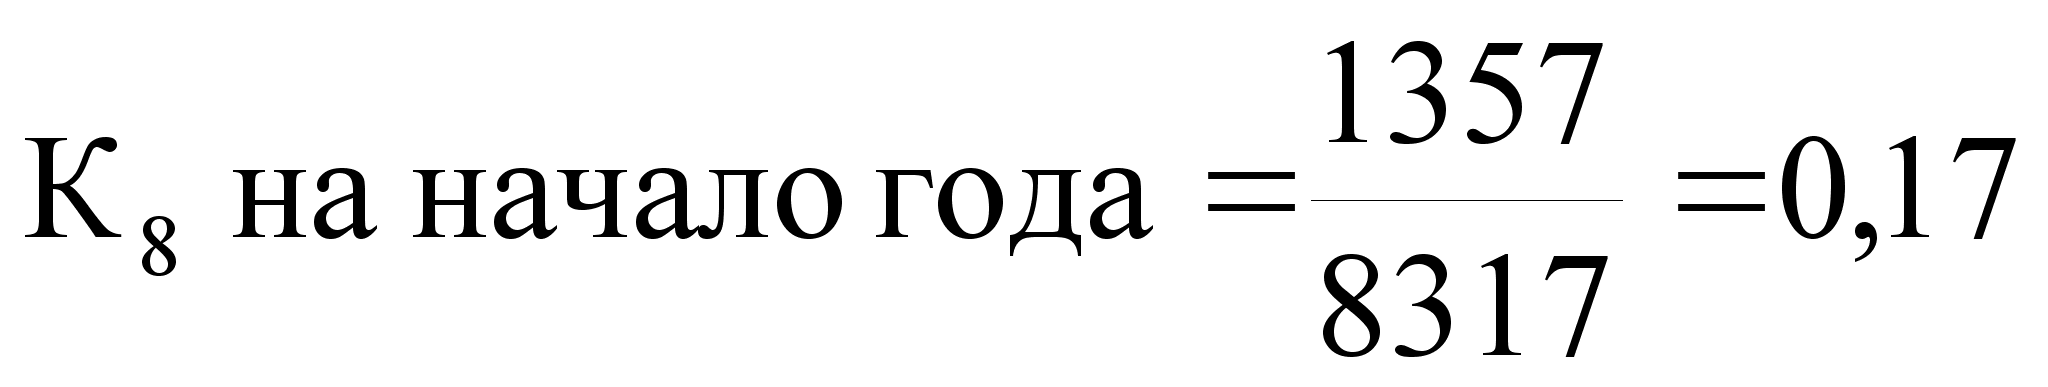 (2.23)
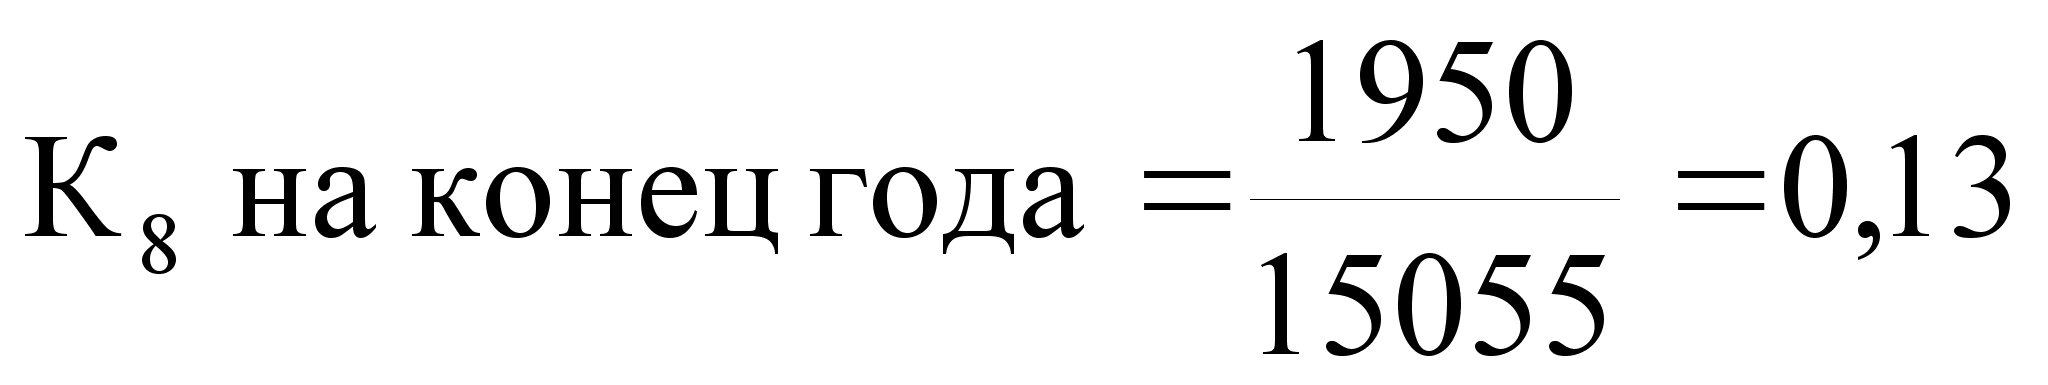 (2.24)
3. Коэффициент текущей ликвидности:
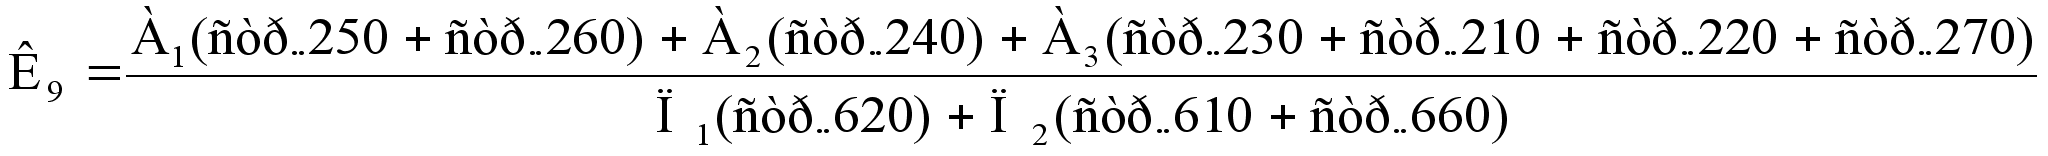 (2.25)
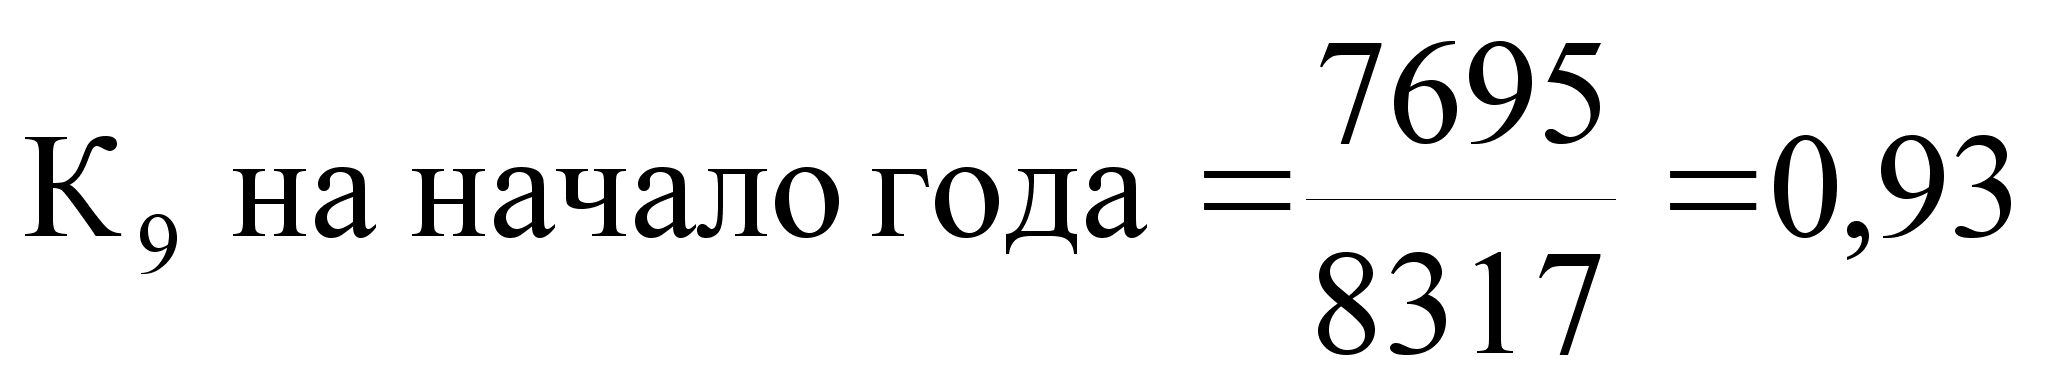 (2.26)
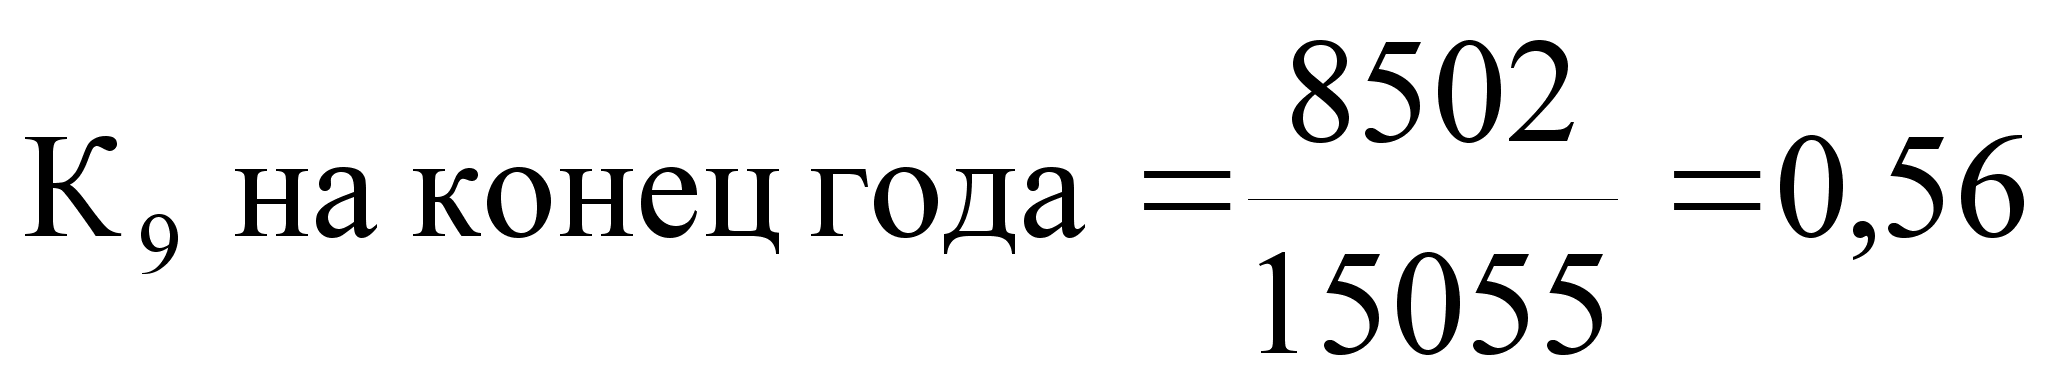 (2.27)
Для анализа платежеспособности построим таблицу (см. приложение 3, табл. 5).
Сравнительный анализ коэффициентов ликвидности (платежеспособности) показывает, что на начало и конец 2001 года, ни один из коэффициентов не достиг нормативного значения. Кроме того, если сравнить, динамику мы видим, что коэффициенты ликвидности имеют тенденцию к понижению.
Низкий коэффициент абсолютной ликвидности К7 показывает недостаточное количество денежных средств на расчетном счете при одновременной, значительной задолженности по наиболее срочным обязательствам (7691 тыс. руб.), что свидетельствует о напряженном финансовом положении предприятия, т.е. предприятие не может погасить свои срочные обязательства за счет наличных средств в данный момент.
Коэффициент срочной ликвидности К8 так же понизился с 0,16 на начало года до 0,13 – на конец года, при норме 0,7-1,0. Это свидетельствует о том, что за счет ликвидных активов (за счет поступления средств от дебиторов) предприятие сможет погасить свои краткосрочные обязательства всего 13%, это на 3% меньше, чем на начало года.
Коэффициент текущей ликвидности так же понизился и имеет значение 0,56 при норме 2,0. Это показывает, что предприятие не может полностью рассчитаться в данный период времени со всеми краткосрочными обязательствами, а только на 56%. Критической точкой данного коэффициента является 1. А при условии меньше 1, в случае требования кредиторов полного погашении срочных обязательств, предприятие вынужденно будет привлечь имущество четвертой группы. Это говорит о критическом финансовом состоянии на конец года.
Оценку платежеспособности предприятия произведем на основе расчетов собственных оборотных средств (т.е. работающего капитала), которые так же показывает общую ликвидность предприятия. В случае удовлетворительного баланса текущие активы превышают краткосрочные обязательства.
На анализируемом предприятии величина собственных оборотных средств (СОС):
на начало года – (-) 621 тыс. руб. (7696-8317);
на конец года - (-) 6553 тыс. руб. (8502-15055).
Таким образом, ни на начало года, ни на конец, предприятие не имело СОС. Более того, их дефицит увеличился.
Из вышеизложенного видно, что на конец 2001 года наблюдается понижение всех показателей ликвидности, а их низкое значение свидетельствует о кризисном финансовом положении и низкой платежеспособности предприятия.
2.5. Анализ и оценка деловой активности предприятия ЗАО «Линда».
Проанализировать на сколько эффективно предприятие использует свои средства, позволяют коэффициенты деловой активности (см. п. 1.7).
Для анализа и оценки деловой активности предприятия ЗАО «Линда» рассчитываем показатели, характеризующие эффективность использования его средств (см. приложение 3, табл. 6).
Оценка показателей деловой активности предприятия за 2000, 2001 годы (см. приложение 3, табл. 7).
Проанализировав данные, полученных в результате расчетов, можно сделать вывод, что на анализируемом предприятии в 2001 году деловая активность ухудшилась.
Снижение оборачиваемости всего капитала составило 25%. Падение оборачиваемости произошло, прежде всего, за счет уменьшения фондоотдачи на предприятии на 41,3%. Это произошло за счет вложения предприятием в 2001 году больших средств в основные фонды с целью дальнейшего расширения и модификации производства, а также за счет замедления оборачиваемости оборотных средств на 19,3%. Количество дней, за которые средства, вложенные в анализируемом периоде в текущие активы, проходят полный цикл и снова принимают денежную форму, возросло с 117,7 дней до 146 дней, т.е. оборачиваемость мобильных активов имеет негативную тенденцию.
Оборачиваемость производственных запасов и затрат уменьшилась, и как следствие период оборота запасов и затрат увеличился на 14,3 дней. Наблюдается тенденция к «омертвлению» производственных запасов.
Средний срок погашения кредиторской задолженности увеличился со 121,6 дней на начало года до 158,7 дня на конец года.
Оборачиваемость собственного капитала увеличилась незначительно на 0,7 оборота. Это свидетельствует о том, что доля собственного капитала в формировании активов к концу года уменьшилась.
Следует отменить, что в целом замедление оборачиваемости оборотных активов на конец 2001года, привело к дополнительному вовлечению средств в оборот на данном предприятии в сумме 1611 тыс. руб.
ОА = (Д1 – Д0) V1 = (146-117,7) 56,96 = 1611 тыс. руб., (2.28)
где Д1 , Д0 – длительность одного оборота оборотных активов за 2000 г и 2001г, соответственно, V1 – однодневная выручка за 2001 год.
2.6. Анализ прибыли и рентабельности предприятия.
Результативность и экономическую целесообразность деятельности предприятия рассмотрим на основе абсолютных и относительных показателей деятельности предприятия (см. п. 1.8).
Обобщенно наиболее важные показатели финансовых результатов деятельности предприятия предоставлены в форме №2 «отчет о прибылях и убытках».
Для проведения вертикального и горизонтального анализа рассчитаем таблицу, используя данные отчетности предприятия из формы №2 (см. приложение 2).
Анализ финансовых результатов ЗАО «Линда» за 2000, 2001 годы (см. приложение 3, табл. 8).
Анализ финансовых результатов работы предприятия за 2001 год показал, что, несмотря на рост выручки от реализации продукции на 44%, себестоимость ее возросла на 48%. Удельный вес затрат в стоимости реализованной продукции увеличился с 89,8% до 92,3%. Как следствие, удельный вес прибыли в реализованной продукции сократился на 2,5% по сравнению с 2000 годом.
Балансовая прибыль также уменьшилась на 45,7% по сравнению с предыдущем годом. Это произошло вследствие роста операционных и внереализационных расходов соответственно на 100% и на 29,6% , а также вследствие сокращения внереализациооных доходов на 46,1%.
В связи с увеличением общих затрат предприятия и налога на прибыль, размер которого увеличился с 30% - в 2000 году до 35% - 2001 году, чистая прибыль, остающаяся в распоряжения предприятия сократилось на 57,8% по сравнению с предыдущим годом и составила 365 тыс. рублей против 866 тыс. рублей в 2000 году.
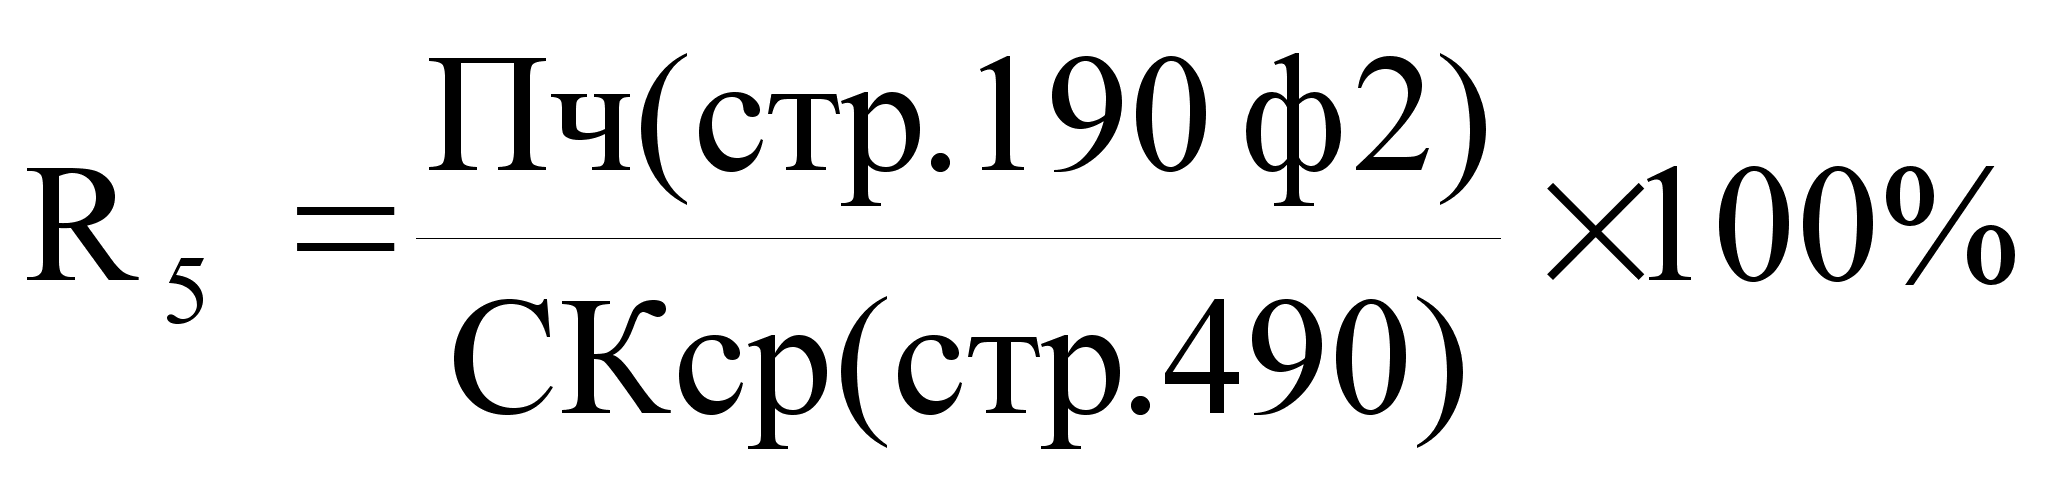
Анализ рентабельности проведем по следующим формулам (см. ф-лы: 1.27 – 1.32):
Рентабельность продаж Рентабельность производственного капитала:
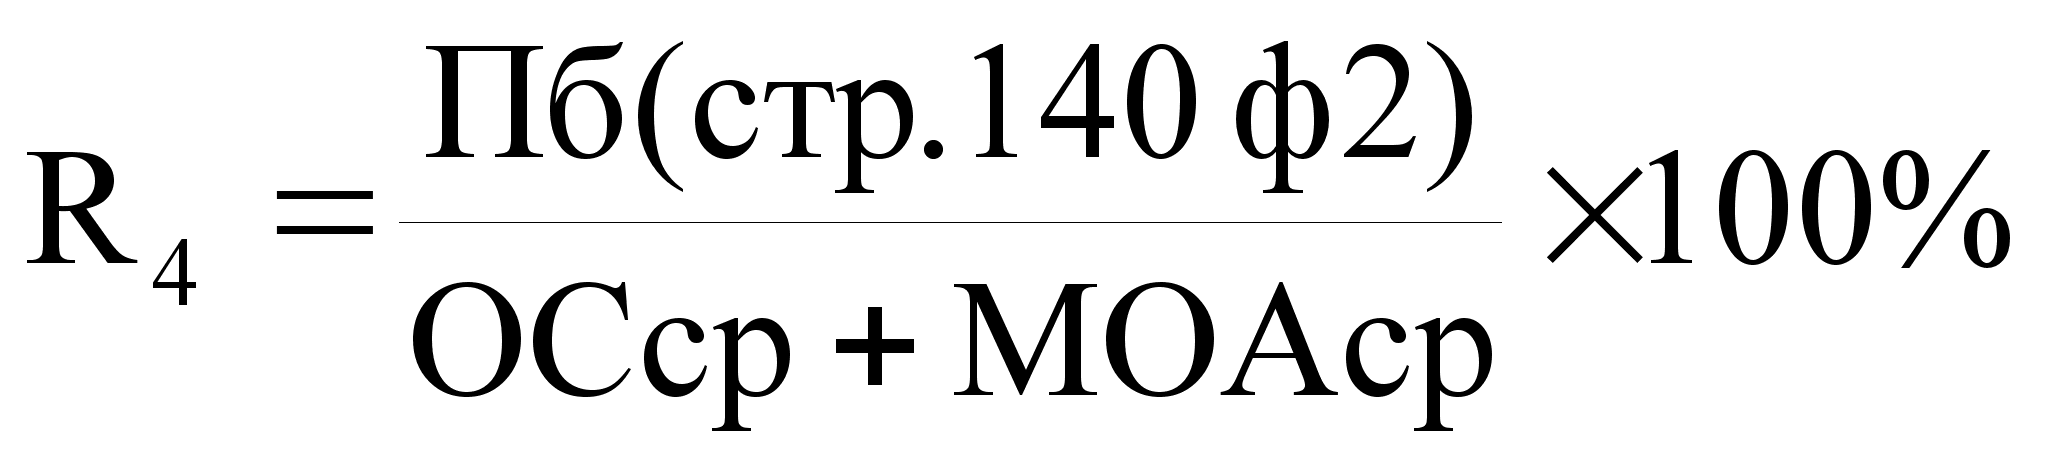 (2.38)
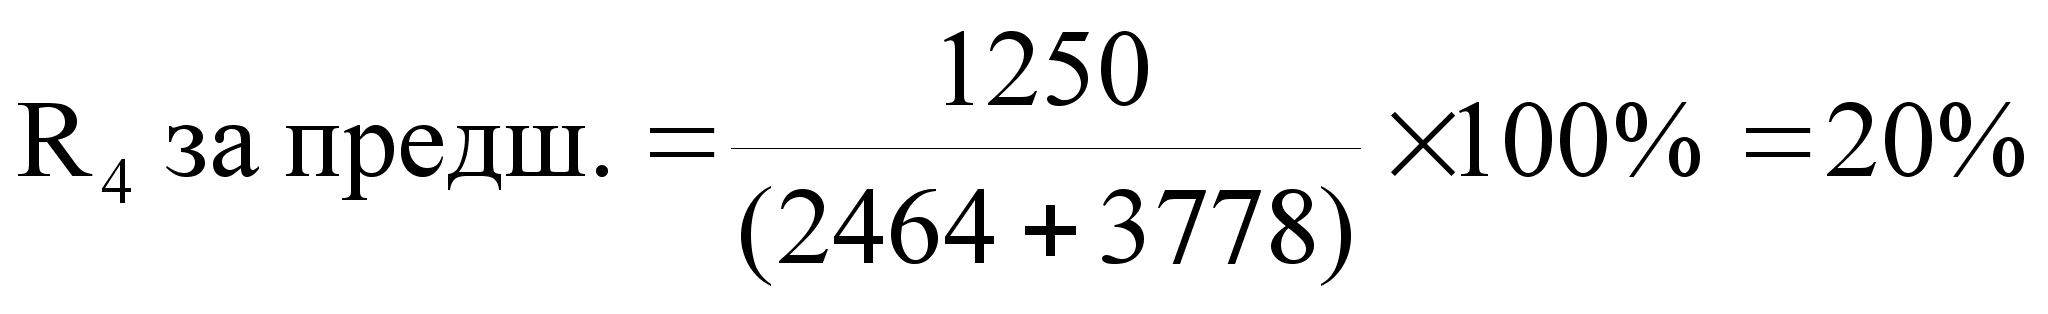 (2.39)
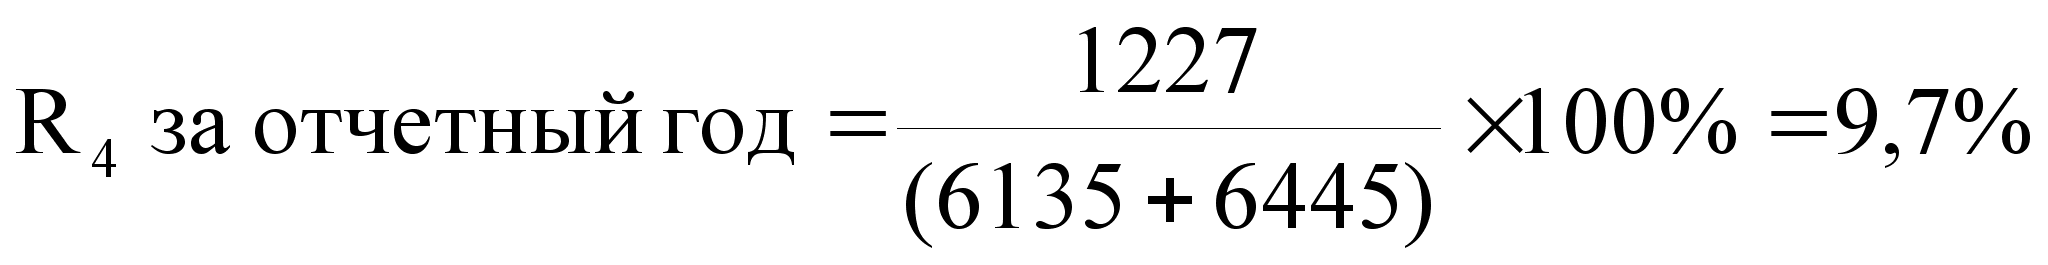 (2.40)
Рентабельность собственного капитала:
 (2.41)
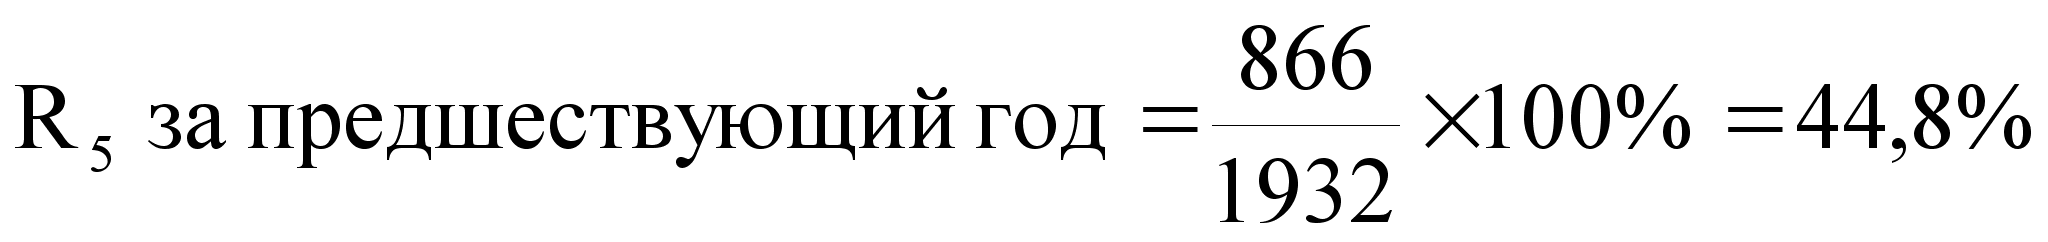 (2.42)
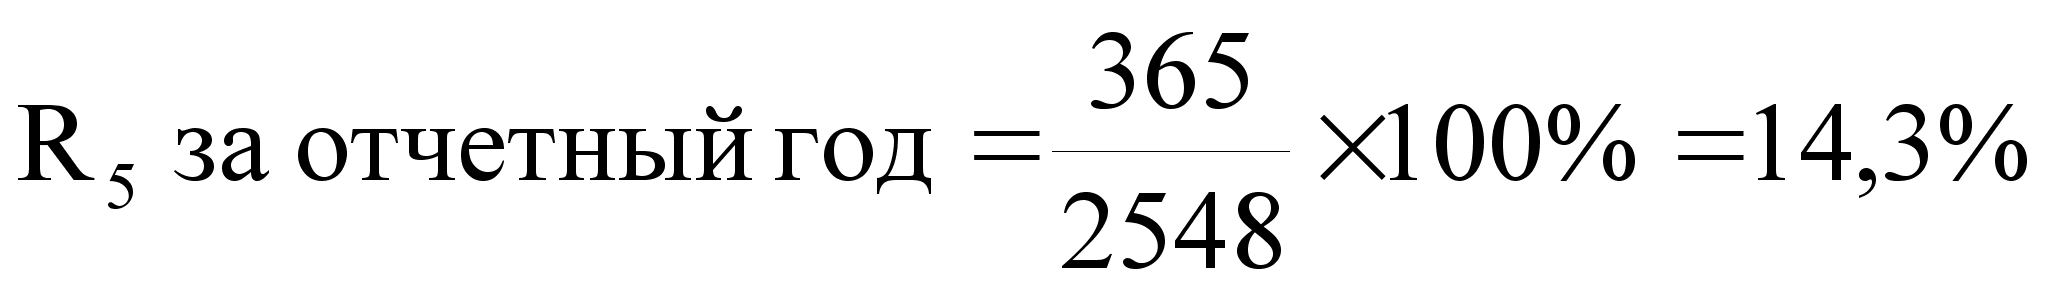 (2.43)
Чистая прибыль на один рубль оборота:
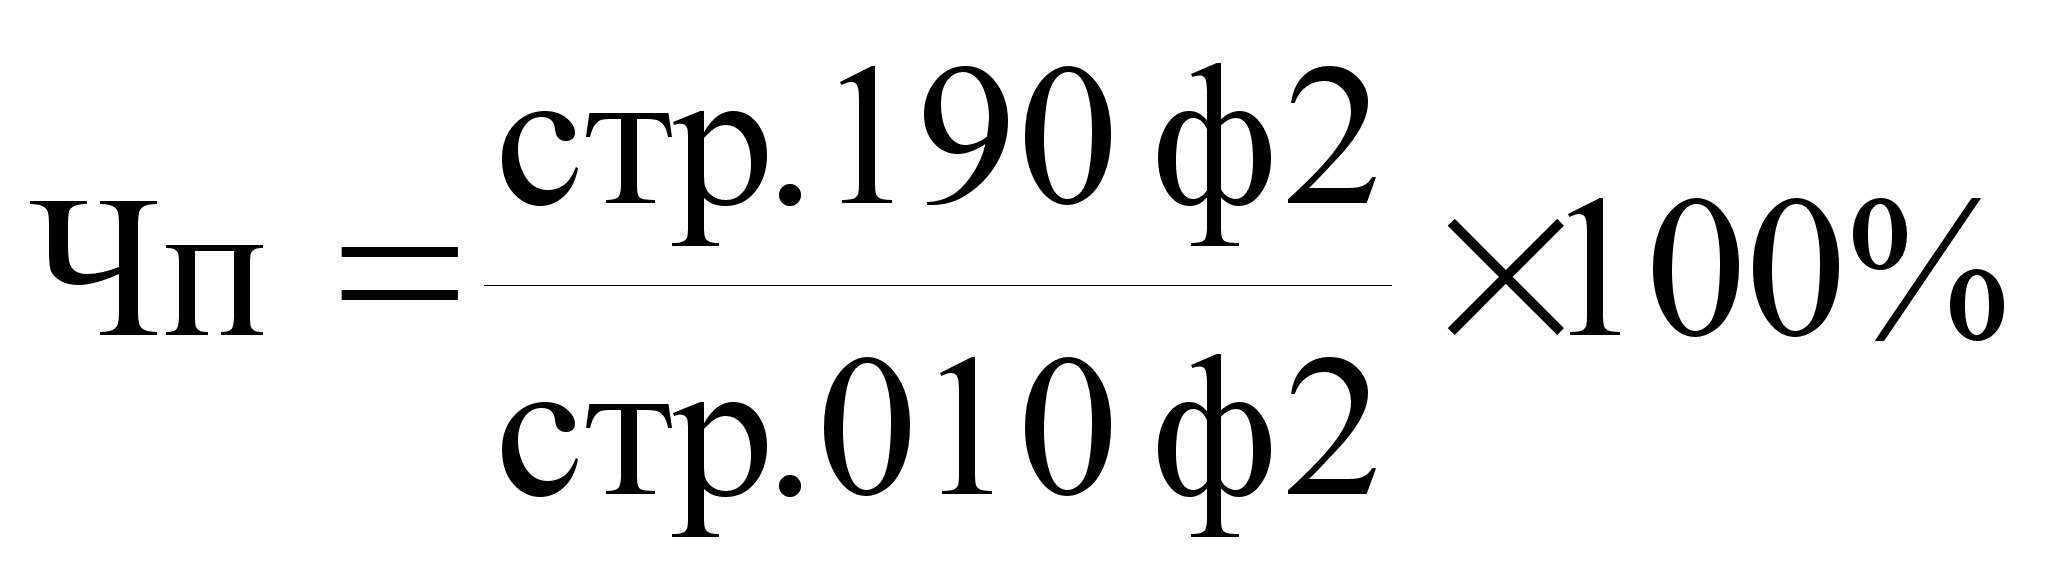 (2.44)
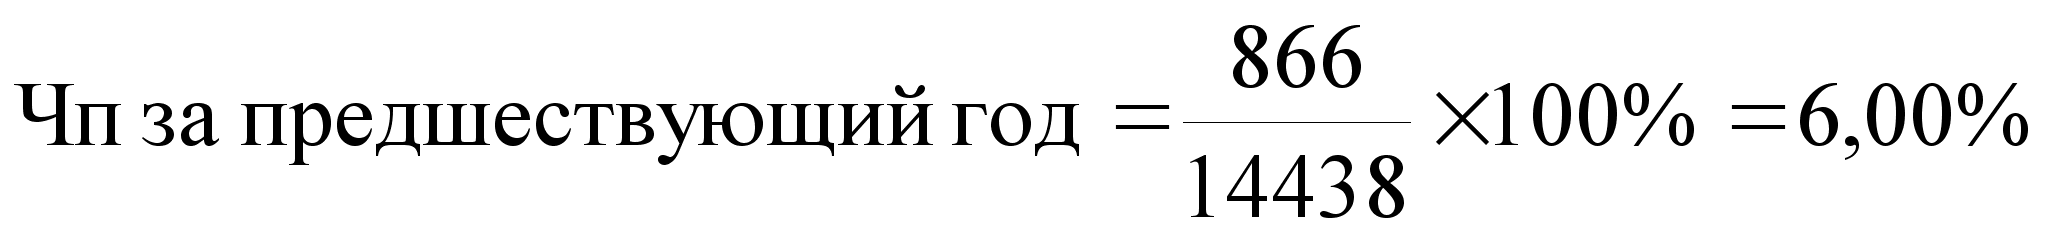 (2.45)
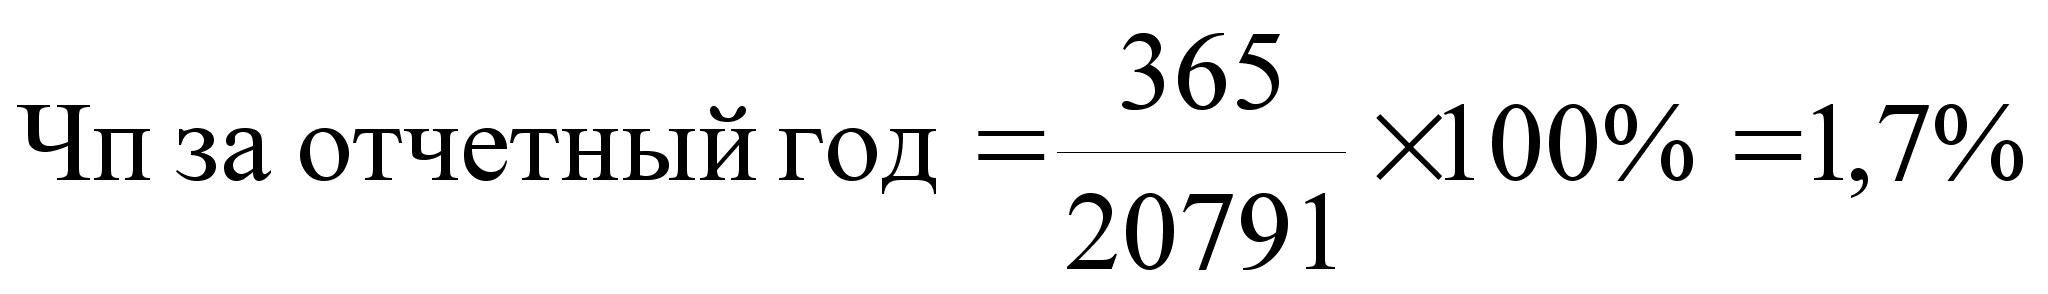 (2.46)
Оценка рентабельности ЗАО «Линда» за 2001 год (см. приложение 3, табл. 9).
Понижение рентабельности предприятия вызвано уменьшением балансовой и чистой прибыли из-за увеличения внереализационных операционных расходов и недостаточностью прибыли от реализации продукции, в связи с увеличением доли затрат в стоимости реализованной продукции.
Из произведенных расчетов мы видим, что рентабельность продаж снизилась до 7,7% в 2001 год, против 10% - в предыдущем, т.е. прибыль с каждого рубля реализованной продукции снизилась на 2,3 копейки. Рентабельность основной деятельности уменьшилась на конец 2001 года на 3%, по сравнению с 2000 годом, т.е. прибыль, получаемая с каждого рубля затраченного на производство и реализацию продукции, уменьшилась на 3 копейки и составила 8 копеек. Понижение рентабельности продаж и основной деятельности говорит о том, что руководство предприятия следует пересмотреть отпускную цену продукции в сторону увеличения или пересмотреть в сторону уменьшения расходов связанных, с производством и реализацией продукции, отнесенные на себестоимость.
Рентабельность всего капитала предприятия за 2001 год уменьшилась на 13,54% по сравнению с прошлым годом и составила 2,5%, т.е. прибыль с каждого рубля, вложенного в имущество в 2001 году, уменьшилась на 13,5 копеек.
Рентабельность производственного капитала за предшествующий год составляла 26,7%, в 2001 год 9,7%, т.е. прибыль с каждого рубля, вложенного в производственный капитал, уменьшилась на 17 копеек.
Понижение данного показателя объясняется большим вложением средств в основные активы и недостаточной фондоотдачей, что подтверждалось ранее показателем деловой активности.
Рентабельность собственного капитала также понизилась. Прибыль, приходящаяся на один рубль собственного капитала, вложенного в производство, уменьшилась на 30,5 копеек и составила 14,3 копейки в 2001 году, против 44,8 копеек в 2000 году.
Чистая прибыль на 1 рубль оборота в 2000 году составляла 6 копеек, в 2001 году 1,7 копейки.
Исходя, из вышеизложенного можно сделать вывод, что 2001 году деятельность предприятия была менее эффективна по сравнению с предыдущим годом.
Особенно существенно понизились показатели рентабельности производственных фондов, общего капитала и собственного.
2.7. Общая оценка финансово-экономической деятельности предприятия ЗАО «Линда» за 2001 год
Предварительный анализ финансово - экономической деятельности предприятия ЗАО «Линда за 2001 год показал, что рост выручки предприятия составил 44%, а рост имущества 66% по сравнению с 2000 годом, что сказалось на ухудшении финансового состояния предприятия.
Так анализ финансовых показателей, характеризующих платежеспособность и финансовую независимость предприятия, показал, что на конец 2001 года ни один из показателей не достиг нормативного значения, более того, все показатели в динамике имеют тенденцию к понижению по сравнению с предыдущим аналогичным периодом.
Так текущая ликвидность в течение 2001 года понизилась с 0,93 до 0,56 (при норме 2,0), т.е. предприятие к концу года не могло расплатиться полностью по своим текущим обязательствам, а только на 56%.
Сокращение величины показателя произошло, прежде всего, за счет двух разнонаправленных факторов: увеличение текущих активов на 10%,