Повышение эффективности финансово-экономической деятельности предприятия ЗАО
Коэффициент обеспеченности собственными оборотными средствами в части формирования оборотных средств на начало года и на конец имеет отрицательное значение, т.е. предприятие не имеет собственных средств для формирования оборотных активов для дальнейшей деятельности.
Данная ситуация в формировании оборотных средств может отрицательно сказываться на доверии кредиторов, с точки зрения возврата долгов.
На фоне понижения показателей финансовой устойчивости, коэффициент привлечения, характеризующий использование заемного капитала на 1 рубль собственного, достиг к концу 2001 года значения 5,5 (при норме 1,0), что в 5,5 раз больше нормативного значения, и почти в 2 раза выше его значения на конец 2000 года. Этот факт свидетельствует об увеличении зависимости деятельности предприятия от заемного капитала, т.е. об ухудшении финансовой устойчивости предприятия.
Все это говорит о создавшемся напряженном финансовом состоянии предприятия и низкой его платежеспособности на конец 2001 года.
Следует отметить, что финансовая устойчивость предприятия вызывает опасность и с той точки зрения, что для формирования внеоборотных (основных) средств (52% от всего имущества), предприятием в течение года были использованы только 15% собственных средств, а остальные краткосрочные обязательства предприятия.
На предприятии сложилась такая ситуация, что более половины имущества предприятия характеризуются длительными сроками использования, а значит, и длительным периодом окупаемости. В связи с недостаточностью собственных средств для формирования активов долгосрочного характера, основная часть его была сформирована за счет краткосрочных обязательств предприятия, т.е. можно ожидать, что срок их погашения наступает раньше, чем окупятся данные вложения средств.
Таким образом, предприятие выбрало опасный путь размещения средств, что незамедлительно сказалось на его тяжелом финансовом положении на конец 2001 года, т.к. общее правило обеспечения финансовой устойчивости: долгосрочные активы должны быть сформированы за счет долгосрочных источников, собственных и заемных.
Данное предприятие не использовало заемные источники на длительной основе, следовательно, внеоборотные активы, прежде всего, должны были формироваться за счет собственного капитала.
Показатели оборачиваемости активов предприятия, характеризующие деловую активность предприятия, также понизились к концу года. Замедление оборачиваемости активов на предприятии отрицательно сказалось на эффективности использования имущества. По сравнению с аналогичным периодом предшествующего года на 36,5% снизилась отдача с каждого рубля средств, вложенных в совокупные активы, на 41,3% снизилась фондоотдача. Экономический результат замедления оборачиваемости оборотных средств привел к дополнительному вовлечению средств в производственно - коммерческий цикл в сумме 1611 тыс. рублей.
Понижение коэффициентов оборачиваемости произошло в целом за счет недостаточного роста объема продаж и большими вложениями в имущество предприятия, и как следствие это незамедлительно сказалось на уменьшении прибыли и низкой платежеспособности предприятия.
Анализ финансовых результатов показал, что, несмотря на увеличение выручки от реализации за 2001 год на 6353 тыс. руб., предприятие получило прибыль в 2001году 365 тыс. рублей, против 866 тыс. руб. – в 2000 году. Что свидетельствует об увеличении затрат предприятия, как в целом, так и в части операционных и внереализационных расходов, и, как следствие, падения рентабельности предприятия.
Так, рентабельность продаж понизилась с 10% до 7,7%, чистая прибыль на 1 рубль реализованной продукции в течении года снизилась с 6 копеек до 1,7 копейки.
Ухудшение финансового состояния предприятия и его финансовых результатов объясняется тем, что по решению акционеров предприятием был взят курс на модификацию продукции и повышение качества выпускаемой продукции. Для реализации этого решения была приобретена дорогостоящая линия по изготовлению и сборке мебели и другое оборудование, необходимое для функционирования предприятия на общую сумму более 6000 тыс. рублей.
В связи с недостаточностью собственного капитала предприятие использовало краткосрочные заемные средства, в частности дорогостоящие кредиты банка и средства кредиторов. Это привело в последствии к тому, что предприятие к концу года работает в долг и на расчеты по долгам.
Исходя из предварительной оценки финансово - экономической деятельности ЗАО «Линда», мы видим: резкое увеличение в течение года вложений средств в основные фонды, без достаточного размера собственных средств; недостаточная величина объема продаж; замедление оборачиваемости активов. Все это привело к тому, что к концу 2001 года в финансовом плане предприятие находится в критическом состоянии. Дальнейшая его деятельность сопряжена с дефицитом средств.
Руководству предприятия не следует пускать дела на самотек, а следует принять меры по недопущению дальнейшего ухудшения финансового состояния и выработать мероприятия по более рациональному управлению капиталом предприятия с целью повышения эффективности финансово-экономической деятельности.
3. Повышение эффективности финансово-экономической деятельности предприятия ЗАО «Линда».
3.1. Рекомендации и мероприятия по улучшению эффективности финансово-экономической деятельности предприятия ЗАО «Линда».
Для исправления сложившейся ситуации на предприятии и для более эффективной работы в дальнейшем, руководству предприятия следует принять меры по наращиванию собственного капитала, прежде всего, по увеличению прибыли, т.к. прибыль создаст базу для самофинансирования, будет являться источником погашения обязательств предприятия перед банком и другими кредиторами, что позволит уменьшить краткосрочные обязательства.
Для достижения этой цели следует уже 2002 году провести ряд мероприятий, а именно повысить оборачиваемость активов предприятия, для чего необходимо увеличить объем продаж.
Рассмотрим исходные данные для реализации этого мероприятия.
В 2001 году предприятием было приобретено и установлено новое импортное оборудование для изготовления мебели, которое должно способствовать расширению ассортимента выпускаемой продукции, изменение ее модификации с целью улучшения качества и дизайна, а следовательно должно способствовать увеличению объема продаж, т.к. в условиях уплотняющейся конкуренции предприятию с положительными финансовыми результатами необходимо сохранять и расширять свои позиции на рынке, обеспечить финансовую способность на перспективу.
Таким образом, предприятие приступило в 2001 году к изготовлению и реализации качественно новой мебельной продукции по итальянской технологии.
В связи с тем, что продукция пользуется повышенным спросом, маркетинговой службе предприятия необходимо просчитать пакет заказов на три года вперед. На 2002 год предприятию следует заключить долгосрочные договора на поставку мебельной продукции в другие регионы. В 2002 году предприятие по данным маркетинга сможет реализовать продукции на сумму 33 млн. рублей, расширив поставки. Для удовлетворения потребностей рынка и увеличения объема продаж руководству предприятия предлагается ввести вторую производственную смену для выпуска 3-х видов мебельной продукции: набора «кухня», набора «детский» и набора «прихожая», увеличив их выпуск в 1,5 раза.
При этом следует отметить, что при односменном режиме работы загрузка производственных мощностей составляет 100%. На предприятии изготовляется 4 вида комплектов. Всего за 2001 год изготовлено и реализовано продукции на сумму 20791 тыс. рублей следующего ассортимента (см. приложение 4, табл. 1). Вся изготовленная продукция предприятием реализована. Остатков готовой продукции на начало 2002 года нет, что подтверждается бухгалтерским балансом.
С учетом увеличения в 1,5 раза изготовления наборов «кухня», «детский» и «прихожая» прогнозная величина реализации мебельной продукции (при условии, что вся изготовленная продукция реализуется) в 2002 году составит (см. приложение 4, табл. 2).
Таким образом, с увеличением количества выпускаемой мебели по трем направлениям в 1,5 раза, реализация составит 32248 тыс. рублей.
Для определения себестоимости реализованной продукции, и получения перспективной прибыли в 2002 году, разделим расходы 2001 года, на переменные и постоянные. Постоянные расходы на предприятии составляют 13% от всех расходов.
Переменные расходы на предприятии включают в себя:
покупные материалы и комплектующие;
заработная плата с ЕСН (единый социальный налог) основных производственных рабочих;
силовая электроэнергия;
налог на пользователей автодорог.
Постоянные расходы:
заработная плата с ЕСН управленческого персонала;
амортизационные отчисления;
коммунальные платежи;
охрана;
расходы по содержанию автотранспорта;
расходы по ремонту оборудования.
Для расчета составим следующую таблицу (см. приложение 4, табл. 3).
При этом переменные расходы возрастут пропорционально выручке и составит 25892 тыс. рублей, постоянные возрастут на величину инфляции – 10%, кроме амортизационных отчислений.
Амортизационные отчисления в 2001 году составили 229 тыс. руб.(данные предприятия), в 2002 году 380 тыс. руб., следовательно постоянные расходы составят (2494-229) 1,1 +380 = 2872 тыс. руб.
Общие расходы составят 28764 тыс. рублей.
Прогнозная прибыль от реализации продукции составит 3484 тыс. рублей (32248-28764).
Рентабельность продаж возрастет с 7,7% до 10,8%
Подставим полученные данные реализации, себестоимости и прибыли от реализации в форму 2 и рассчитаем остальные показатели.
Операционные расходы (539 тыс. руб.) и внереализационные доходы (115 тыс. руб.) сохранятся без изменения.
Внереализационные расходы уменьшатся на 135 тыс. руб., т.к. в 2001 году предприятие в результате ослабления договорной дисциплины вынуждено было списать безнадежную к получению дебиторскую задолженность. В результате разработанных мероприятий, направленных на усиление платежной дисциплины со стороны заказчиков, внереализационные расходы предприятием в 2002 году будут доведены до 368 (503-135) тыс. руб. В результате расчетов балансовая прибыль предприятия составит 2692 (3484-539+115-368).
Чистая прибыль, остающаяся в распоряжении предприятия составит 2046 тыс. руб.
После проведенных мероприятий описанных в данной дипломной работе предприятие будет иметь следующие финансовые результаты (см. приложение 4, табл. 4).
Исходя из полученных результатов, построим прогнозный баланс предприятия на 2002 год.
а) Согласно расчетам финансовых результатов предприятия чистая прибыль остающаяся в распоряжении предприятия составит 2046 тыс. рублей. Следовательно, собственные средства (раздел III «капитал и резервы»), увеличатся на эту же сумму и составят 4776 тыс. рублей (2730+2046).
б) В2001 году предприятие работало с заказчиками по договорам со 100% предоплатой, с поставщиками по 50% предоплате. Так как условия расчетов с дебиторами и кредиторами не изменились по сравнению с 2001 годом, при определении ожидаемых остатков дебиторской и кредиторской задолженности воспользуемся методикой М.Н. Крейниной [12, с. 188] из которой следует, что дебиторская задолженность возрастает пропорционально росту выручки (55%), кредиторская задолженность возрастает пропорционально росту себестоимости продукции (49,9%).
Тогда дебиторская задолженность на конец 2002 года составит 2695 (1739*55%)тыс. руб.
Кредиторская задолженность на конец 2002 года составит 16011 (10681*49,9%).
в) Дорогостоящий кредит банка предприятием будет погашен за счет полученной прибыли и средств, высвободившихся в результате увеличения оборачиваемости оборотного капитала (см. приложение 4 табл. 10.). Таким образом, в дальнейшем предприятие будет пользоваться средствами кредиторов, как наиболее дешевым беспроцентным кредитом.
г) Внеоборотные средства уменьшатся на сумму амортизационных отчислений в размере 380 тыс. рублей (данные предприятия) и составят 8903 тыс. рублей.
д) В связи с тем, что репутация партнеров по ритмичной поставке импортных материалов и комплектующих высока, а предприятие уже наработало некоторый опыт по использованию производственных запасов, предприятию следует довести срок их хранения до 92 дней вместо 114 дней. В противном случае предприятие вынужденно будет вновь обратиться за кредитом. Тогда, исходя из ожидаемой себестоимости продукции и измененного периода оборачиваемости, определим ожидаемые остатки материальных запасов на конец 2002 года. Для этого воспользуемся формулой оборачиваемости предложенной О.Е. Ефимовой [5,с. 232]:
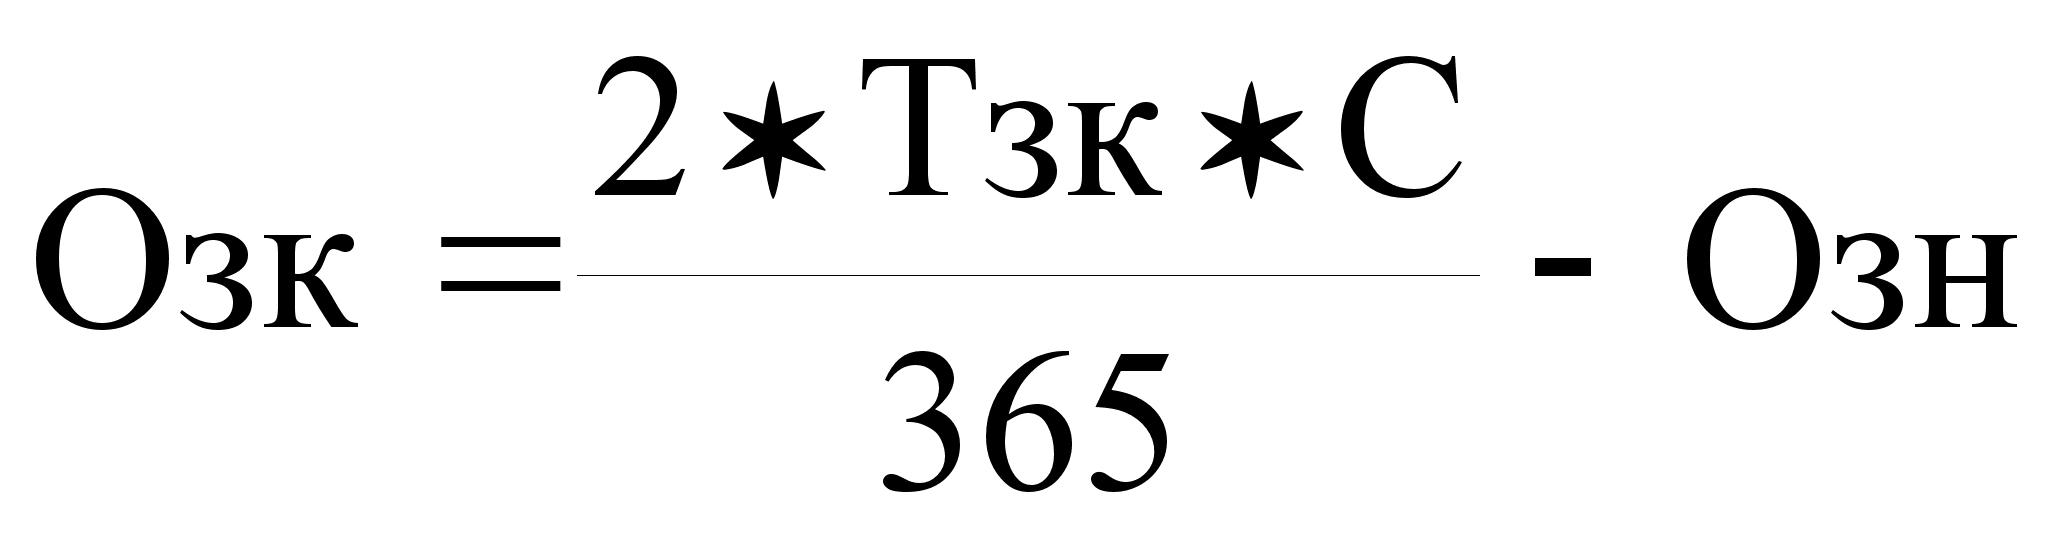 ,
где
(3.1)
Тзн – Ожидаемый период хранения производственных запасов;
С - Ожидаемая себестоимость реализованной продукции;
Онз – Остатки производственных запасов на начало года.
Исходя из предложенного:
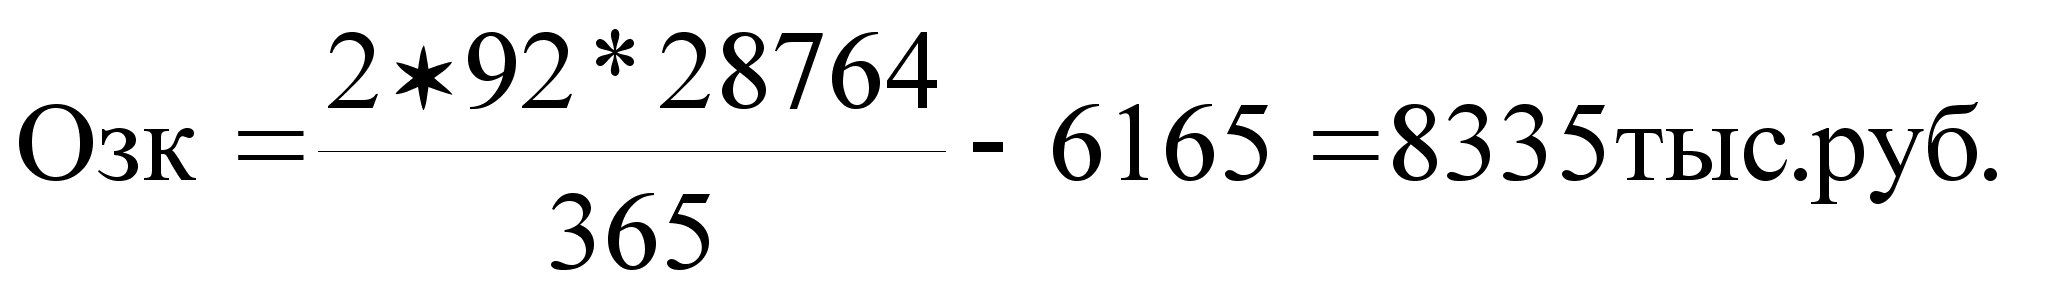 (3.2)
Остатки производственных запасов составят 8335 тыс. рублей.
е) Незавершенное производство на конец 2002 года составит 581(387*50%) тыс. руб. (пропорционально росту объема производства).
Всего запасы и затраты составят 8916 (8335+581) тыс. рублей.
ж) Денежные средства составят 273 тыс. рублей (20787–8903-8916–2695).
Исходя, из предложенных расчетов определенных статей прогнозного баланса, баланс-нетто в агрегированном виде будет иметь следующий вид (см. приложение 4 табл. 5).
3.2. Расчет эффективности финансово-экономической деятельности после внедрения предложенных мероприятий.
На основании полученных прогнозных результатов финансово-экономической деятельности и полученного баланса на 2002 год рассмотрим, как повлияли предложенные мероприятия на повышение эффективности финансово-экономической деятельности.
Для этого, вновь рассчитаем все финансовые коэффициенты и показатели, характеризующие финансовое состояние предприятия ЗАО «Линда» и эффективность его деятельности (см. п. 1.5).
Финансовую устойчивость определим через следующие показатели (см. ф-лы: 1.2-1.7):
коэффициент автономии (независимости):
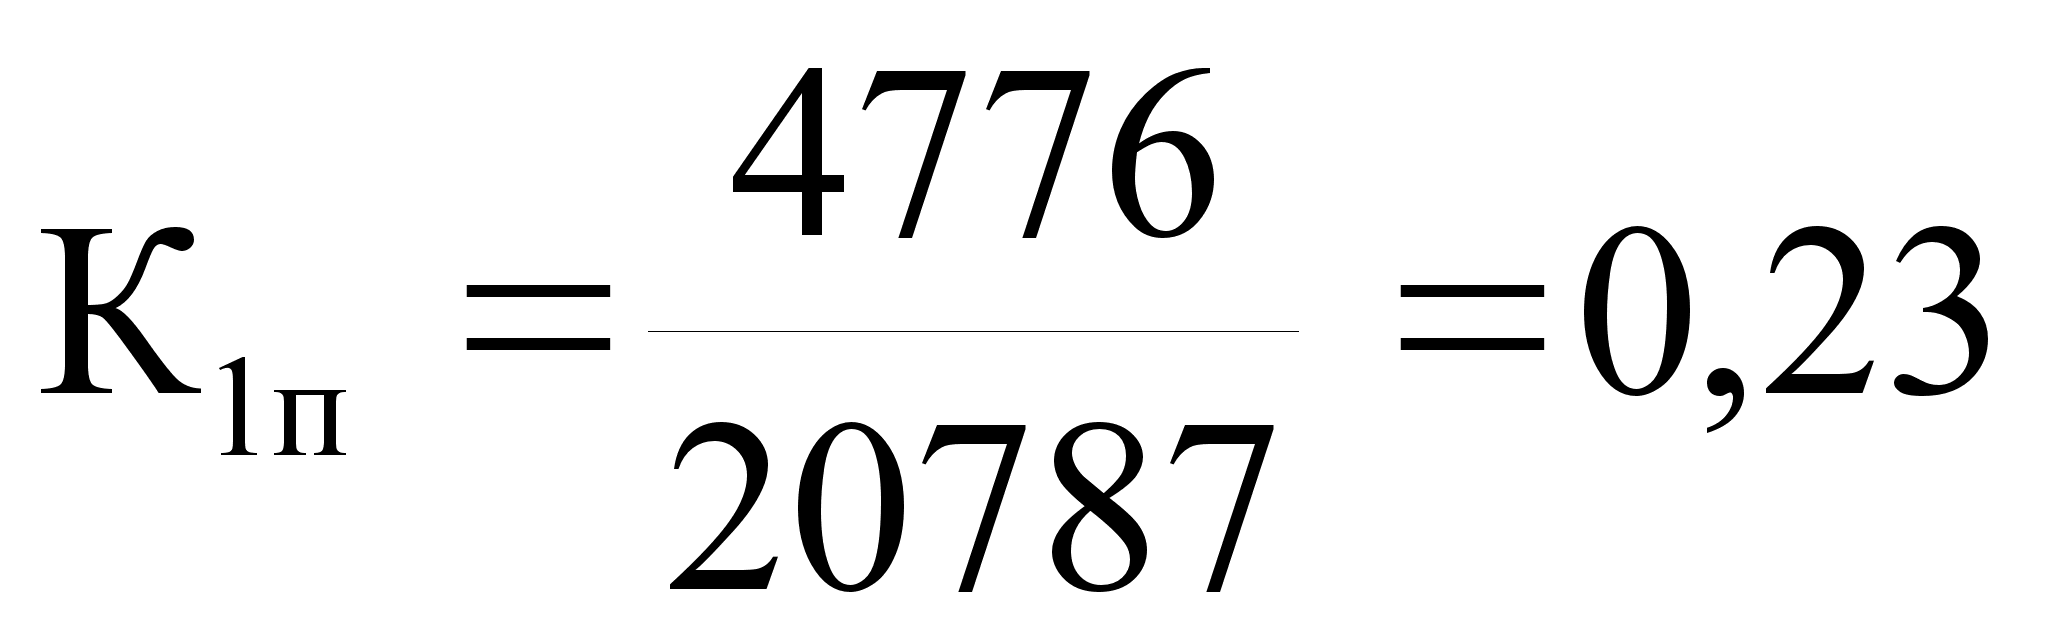 (3.3)
коэффициент обеспеченности собственными оборотными средствами:
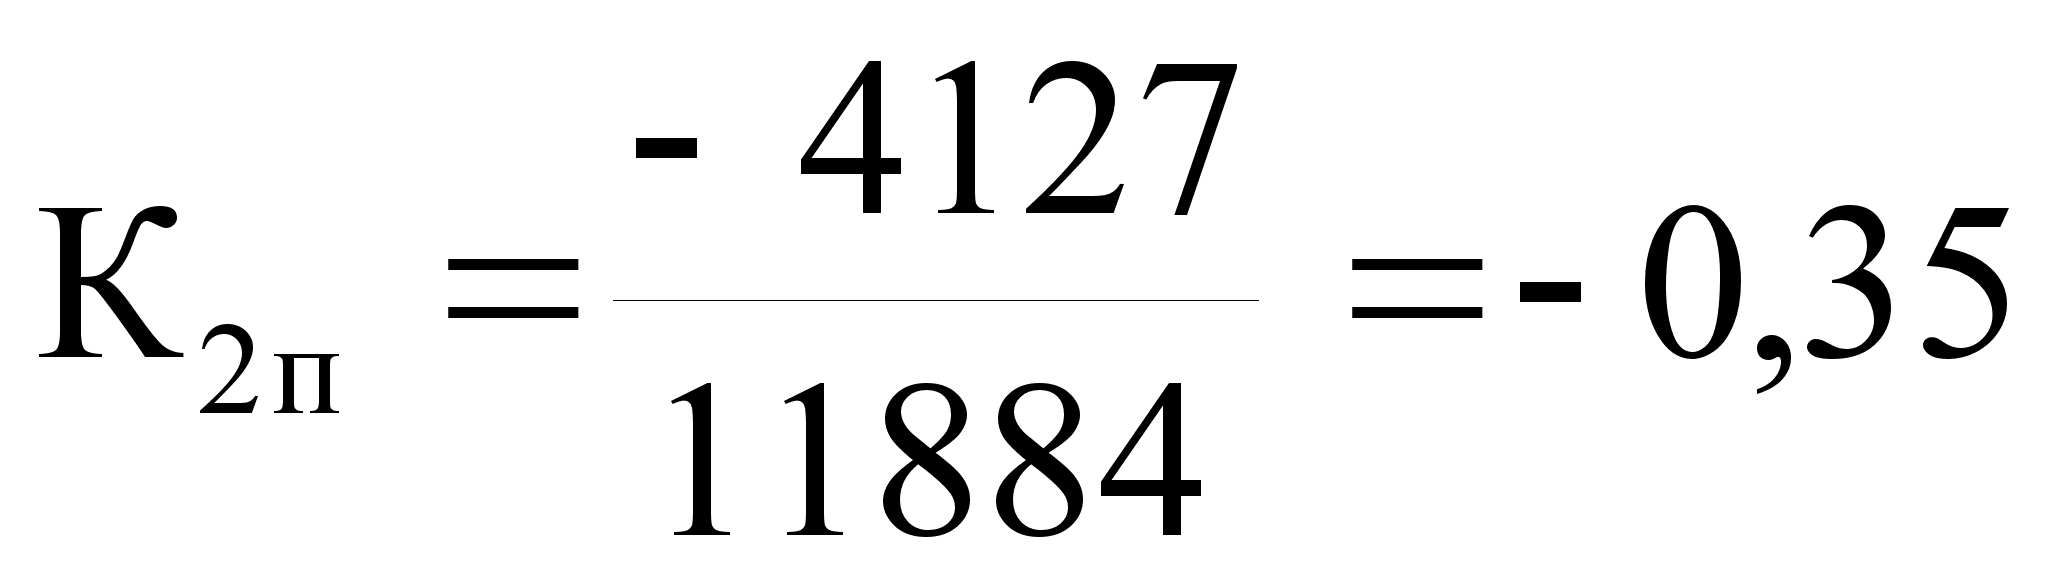 (3.4)
коэффициент финансовой независимости в части формирования запасов и затрат:
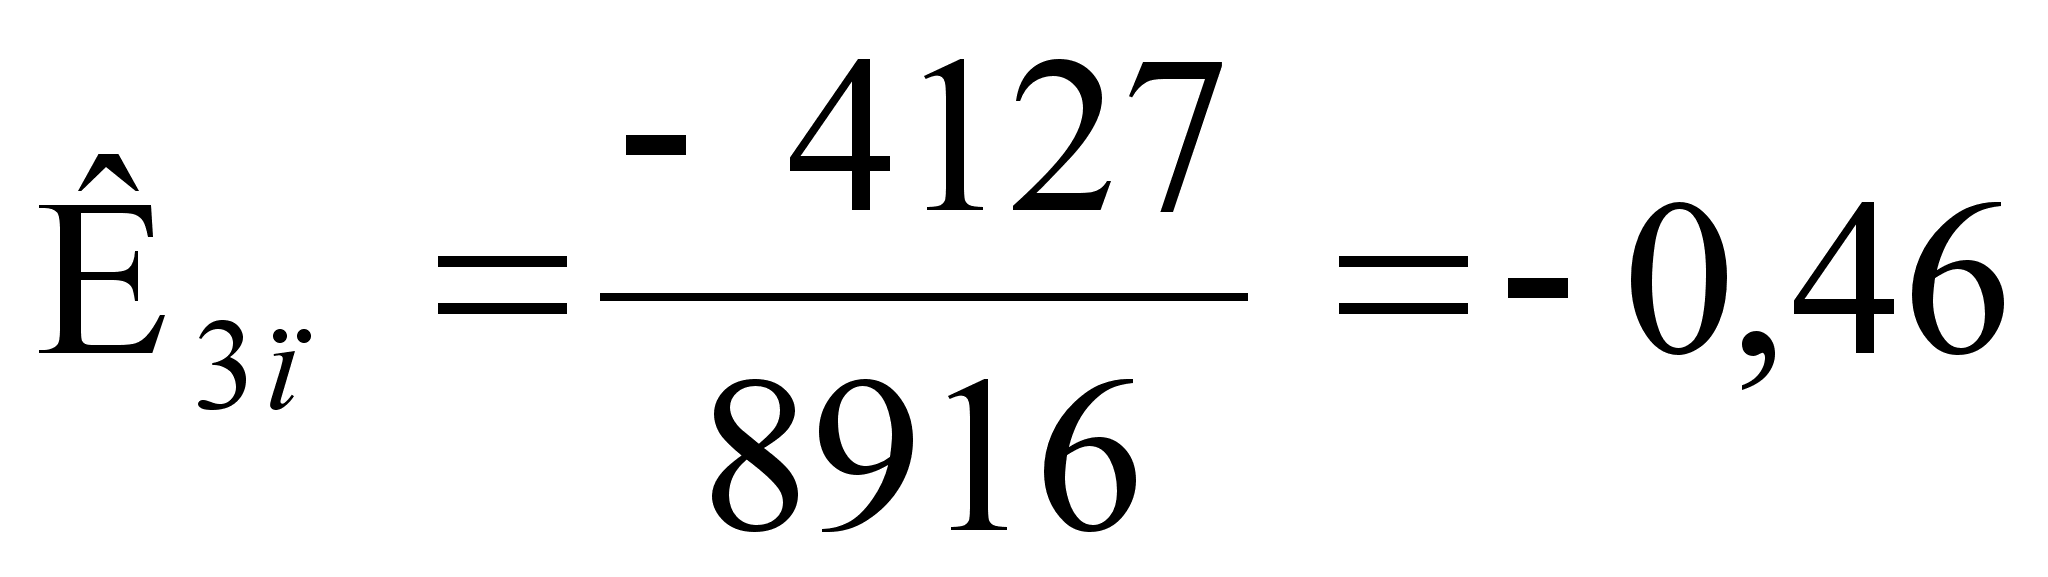 (3.5)
коэффициент маневренности собственного капитала:
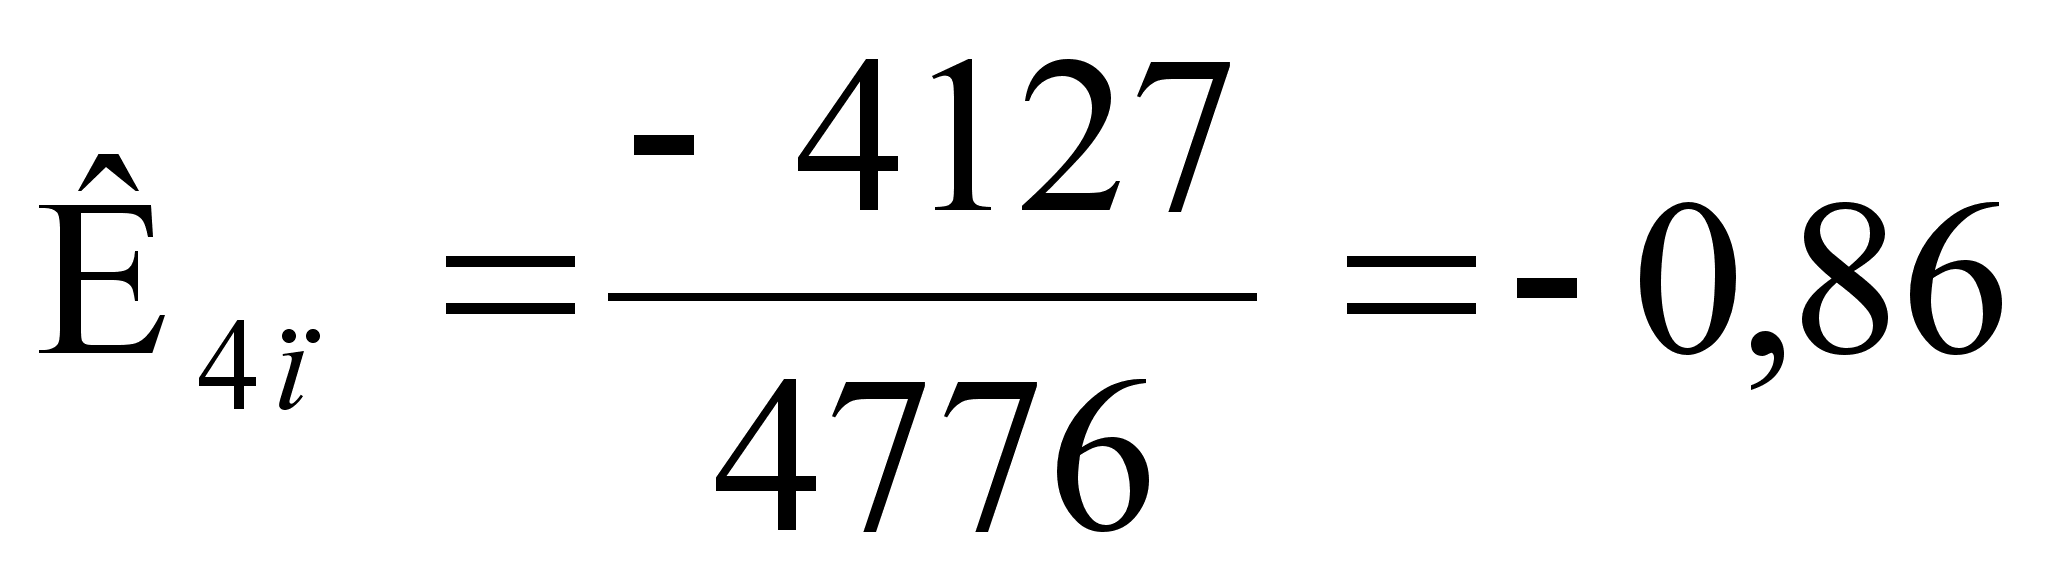 (3.6)
коэффициент привлечения:
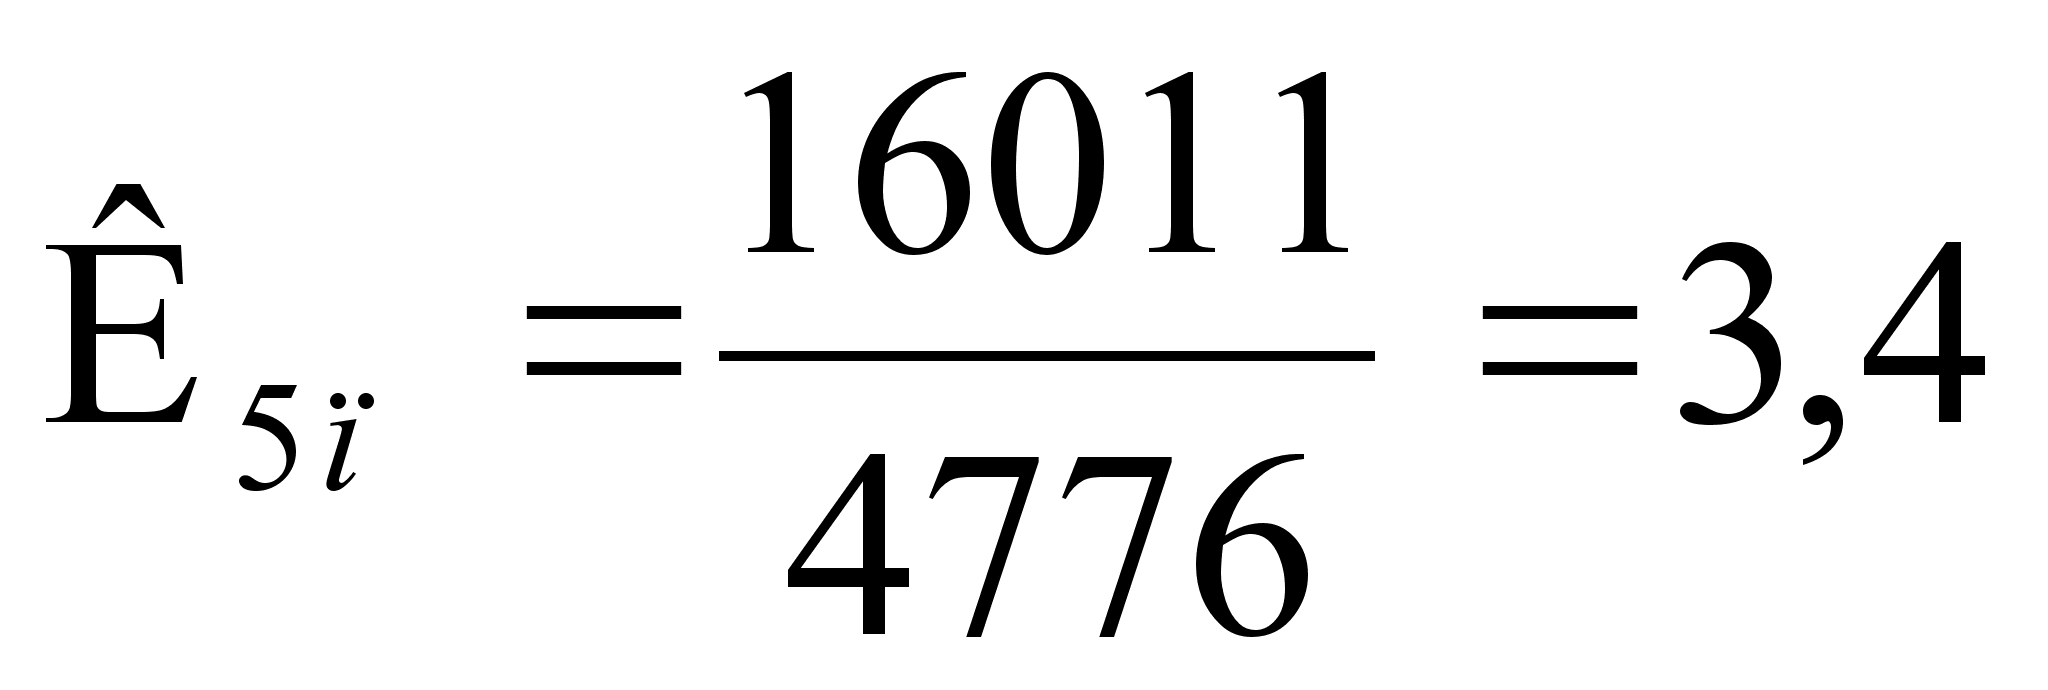 (3.7)
коэффициент финансирования:
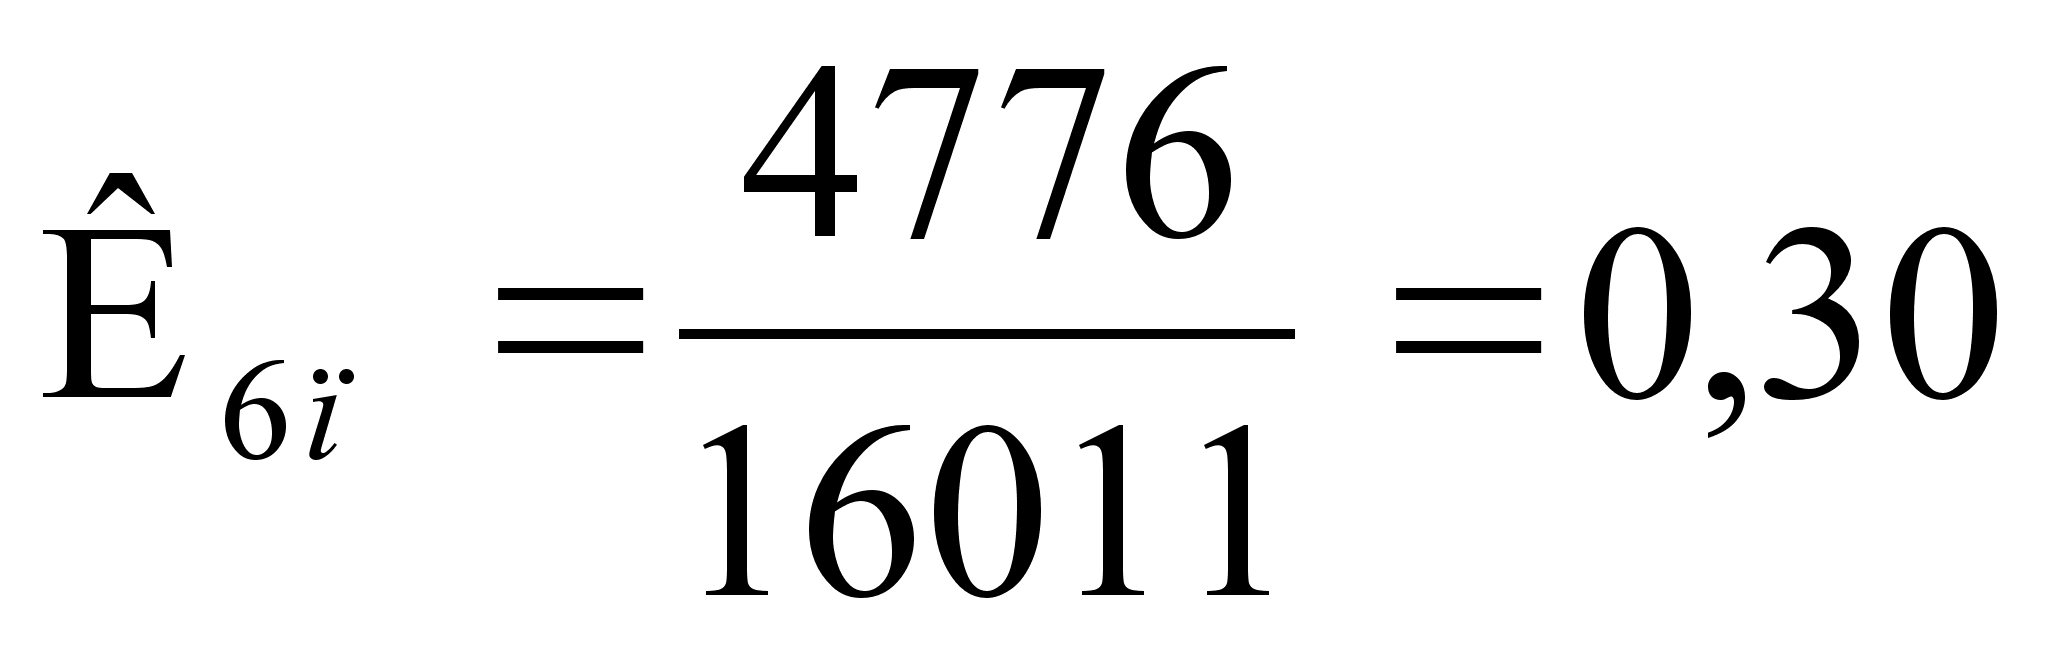 (3.8)
Оценка финансовой устойчивости ЗАО «Линда» за 2001-2002 г. (см. приложение 4, табл. 6).
Из таблицы мы видим, что, несмотря на то, что ни один коэффициент в 2002 году не достигнет нормативного значения, в динамике они будут иметь тенденцию роста по сравнению с 2001 годом.
Так увеличение коэффициента финансовой независимости говорит об уменьшении финансовой зависимости от внешних источников.
На фоне повышения коэффициентов устойчивости, коэффициент привлечения понизится, что свидетельствует о том, что на каждый рубль собственного капитала, вложенного в активы предприятия на конец 2002 года, будет приходиться 3,4 рубля заемных средств, тогда как на конец 2001 года этот показатель составлял 5,5 рубля.
Также мы наблюдаем, рост коэффициента финансирования с 0,18 на конец 2001 года до 0,30 на конец 2002 года, т.е. наблюдается рост участия собственного капитала вложенного в активы предприятия.
Коэффициент обеспеченности собственным оборотным капиталом в части формирования оборотных средств, коэффициент финансовой независимости в части формирования запасов и затрат и коэффициент маневренности будут продолжать иметь отрицательное значение, хотя и их значения будут иметь положительную тенденцию. Т.е. в формировании более мобильных оборотных средств предприятия будет продолжать участвовать заемный капитал, хотя его участие несколько ослабевает к концу 2002 года.
Таким образом, на основании расчетов можно сделать вывод, что хотя предприятие к концу 2002 года будет сохранять кризисное финансовое состояние, мы наблюдаем в динамике рост всех показателей по сравнению с 2001 годом.
Анализ ликвидности на конец 2002 года предприятия ЗАО «Линда» рассчитываем на основании ф-л: 1.8 – 1.9 п. 1.6 (см. приложение 4, табл. 7).
Для определения ликвидности баланса за 2002 год сопоставим итоги приведенных групп по активу и пассиву.
Условия абсолютной ликвидности: А1 ≥ П1, А2 ≥ П2, А3 ≥ П3, А4 ≤ П4.
2001 г 2002г
А1 (211) < П1 (10681) А1 (273) < П1 (16011)
А2 (1739) < П2 (4374) А2 (2695) > П2 (0)
А3 (6552) > П3 (0) А3 (8916) > П3 (0)
А4 (9283) > П4 (2730) А4 (8903) > П4 (4776)
Мы видим, что если на конец 2001 года выполнялось только одно условие абсолютной ликвидности, то к концу 2002 года будет выполняться 2 условия.
Мы видим, что текущая неплатежеспособность предприятия будет иметь тенденцию к уменьшению. Наиболее ликвидные активы меньше наиболее срочных обязательств, т.е. не перекрывают их значения как на конец 2001 года, так и на конец 2002 года, т.е. отдаленные платежи так же обеспечены отдаленными поступлениями, труднореализуемые активы будут превышать источники собственных средств.
Для анализа ликвидности в 2002 году рассчитаем следующие относительные показатели (см. п. 1.6, ф-лы: 1.10-1.12):
коэффициент абсолютной ликвидности:
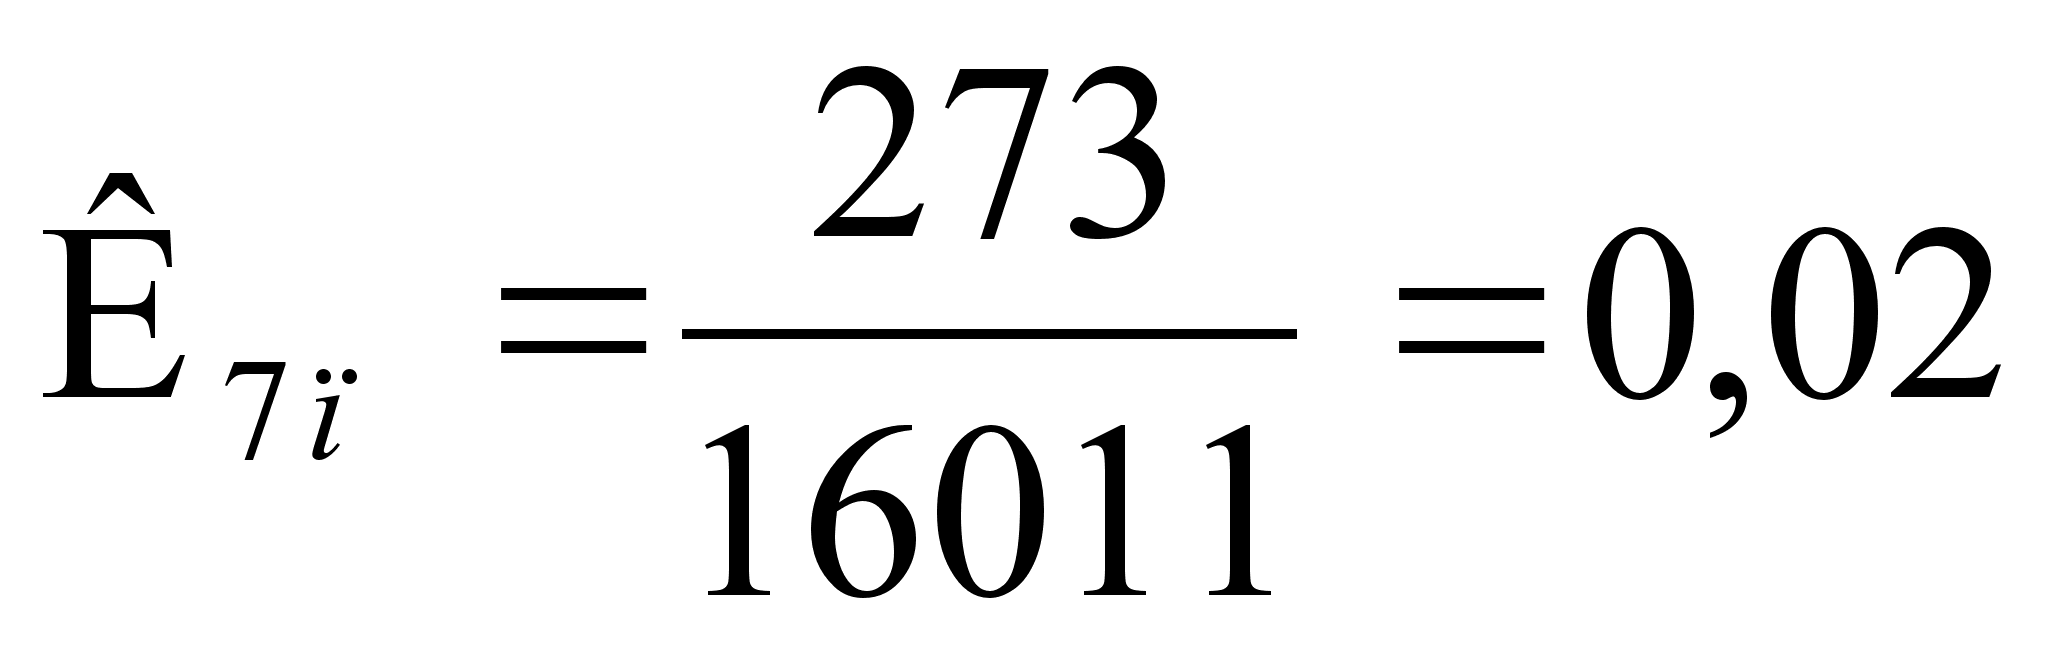 (3.9)
коэффициент срочной ликвидности:
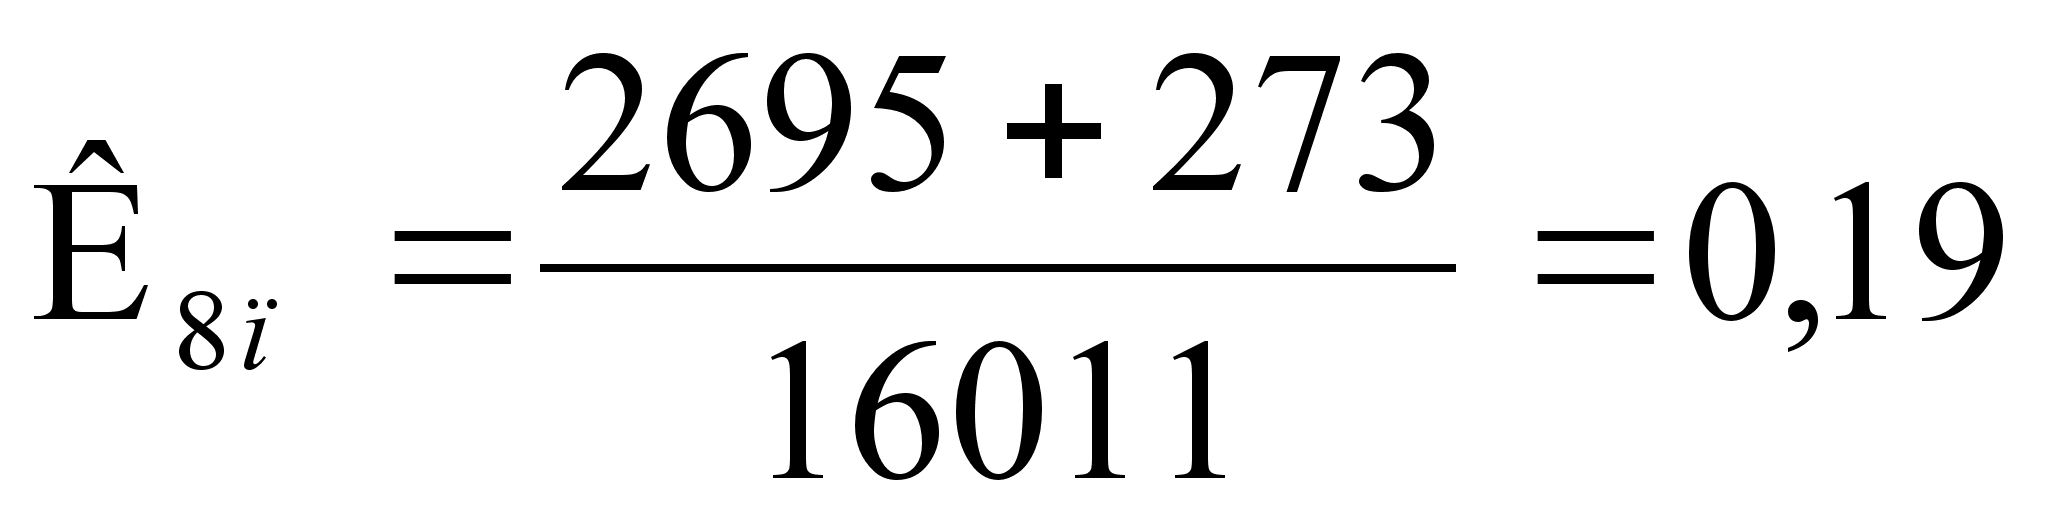 (3.10)
коэффициент текущей ликвидности:
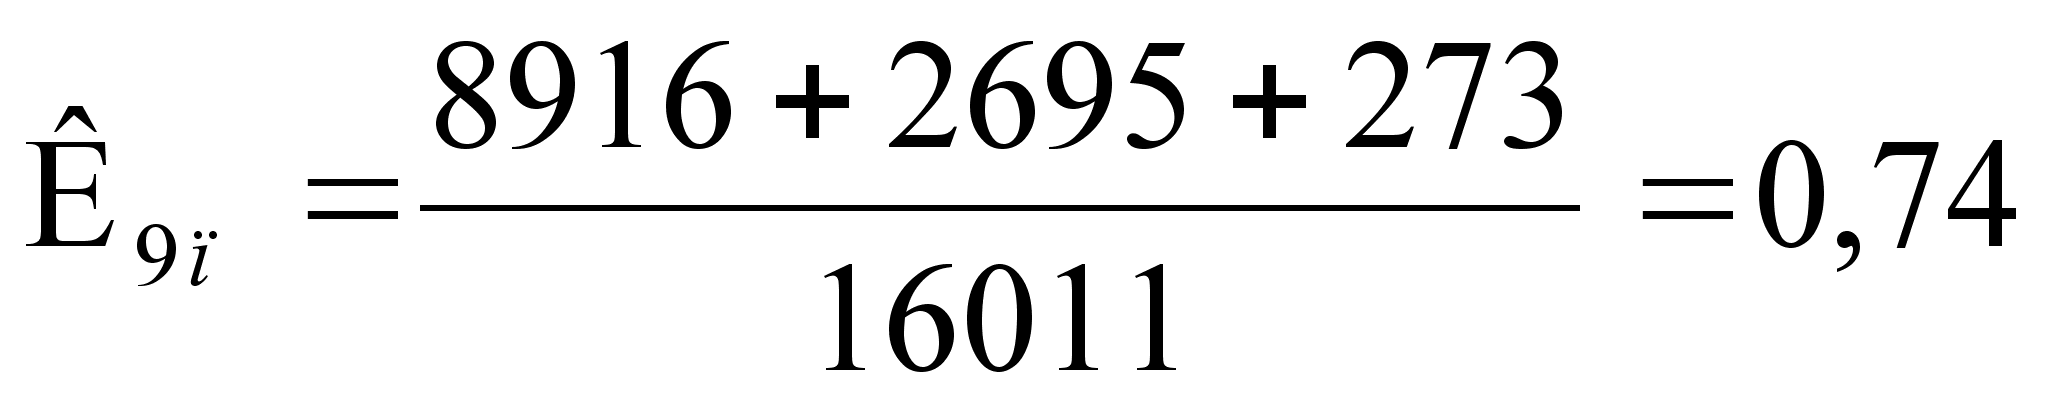 (3.11)
собственный оборотный капитал равен ОА минус КО:
СОК = 11884-16011 = - 4127 (3.12)
Оценка платежеспособности предприятия ЗАО «Линда» за 2001, 2002 годы (см. приложение 4, табл. 8).
Расчет вышеперечисленных коэффициентов показал, что проведенные мероприятия приведут к тому, что все показатели ликвидности и платежеспособности повысятся, хотя и не достигнут нормативного значения, тогда как за 2001 год эти показатели имели тенденцию к понижению.
Рассмотрим, как предложенные мероприятия повлияют на оборачиваемость активов. Для этого вновь обратимся к таблице 6 приложения 3 и рассчитаем коэффициенты деловой активности предприятия (см. приложение 4, табл. 9).
Оценка показателей деловой активности предприятия ЗАО «Линда» за 2001, 2002 годы (см. приложение 4 табл. 10).
Расчет коэффициентов деловой активности показал, что в результате предложенных мероприятий оборачиваемость капитала предприятия возрастет с 1,5 оборота на конец 2001 года до 1,7 оборота на конец 2002 года, фондоотдача соответственно с 3,3 до 3,6.
Оборачиваемость текущих (оборотных) активов увеличится и, как следствие, период, за который текущие активы проходят полный цикл и снова примут денежную форму, снизится за 2002 год со 146 дней до 114 дней. В результате сокращения периода оборота текущих активов предприятие сможет высвободить из оборота денежные средства в размере 2825 тыс. рублей (см. формулу 2.28).
Период оборачиваемости производственных запасов и затрат сократится на 23,7 дней.
Период возврата дебиторской задолженности практически останется на уровне 2001 г.
Период погашения кредиторской задолженности уменьшился со 158,7 дней на конец 2001 года до 152 дней на конец 2002 года, т.е. предприятие на 6,7 дней быстрее будет рассчитываться с кредиторами.
Оборачиваемость собственного капитала увеличится за 2002 год с 8,2 оборота до 8,6 оборота, что свидетельствует о тенденции к ускорению работы собственного капитала в финансово-хозяйственной деятельности предприятия.
Для оценки финансовых результатов предприятия ЗАО «Линда» с учетом предложенных мероприятий используем вертикальный и горизонтальный анализ отчета о «прибылях и убытках» (см. приложение 4, табл. 11).
Как видно из таблицы предприятие ЗАО «Линда» в результате предложенных мероприятий сможет достичь улучшения результатов в финансово-хозяйственной деятельности по сравнению с 2001 годом. Об этом свидетельствует увеличение чистой прибыли, остающейся в распоряжении предприятия на 1681 тыс. руб. Рост прибыли будет являться результатом увеличения всех ее составляющих. В большей степени выросли такие ее элементы, как прибыль от продаж (на 1880 тыс. руб.). Удельный вес себестоимости в выручке реализованной продукции уменьшится в течении года с 92,2 % до 89,1 %, в т.ч. за счет уменьшения удельного веса постоянных расходов. Изменился в сторону уменьшения удельный вес операционных расходов, внереализационных доходов и расходов в выручке реализованной продукции.
Приведенный в таблице горизонтальный анализ финансовых результатов позволяет увидеть положительную динамику показателей за 2002 год.
Для оценки эффективности вложенных средств рассчитаем показатели рентабельности предприятия ЗАО «Линда», которых оно может достичь в результате проведения мероприятий (см. п. 1.8, ф-лы: 1.27-1.32):
- рентабельность продаж:
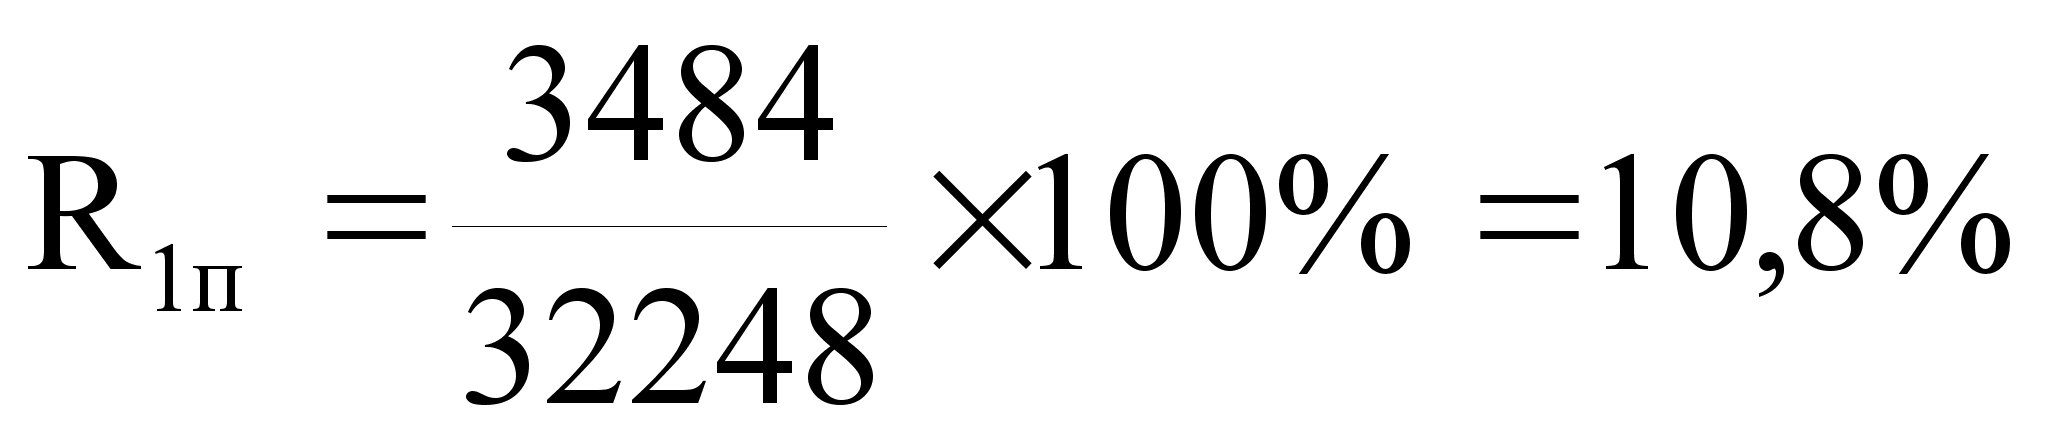 (3.13)
- рентабельность основной деятельности:
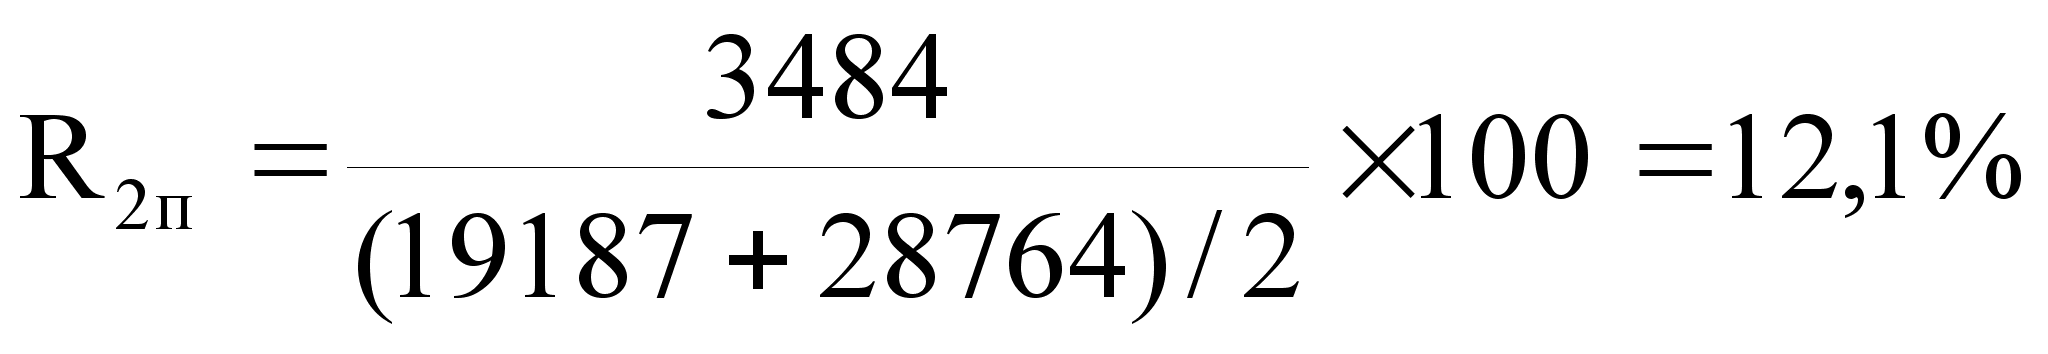 (3.14)
- рентабельность всего капитала:
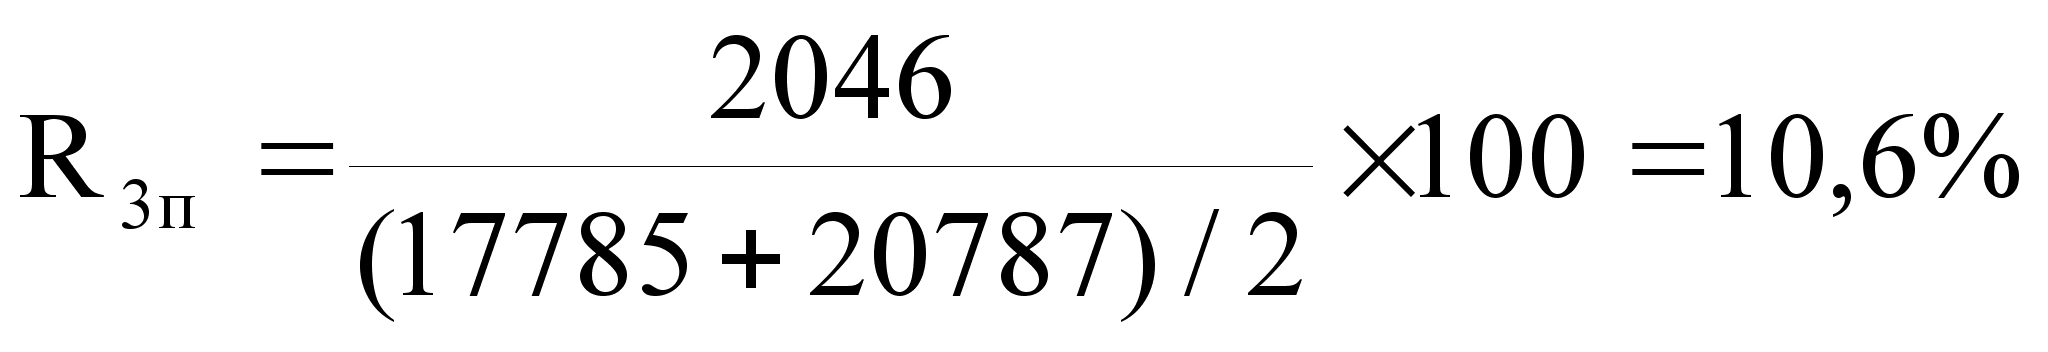 (3.15)
- рентабельность производственного капитала:
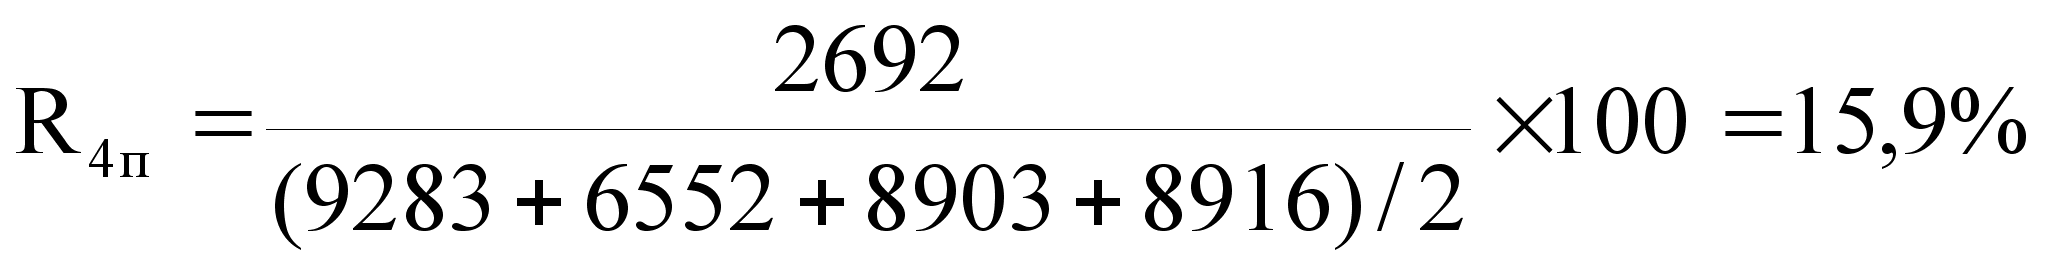 (3.16)
- рентабельность собственного капитала:
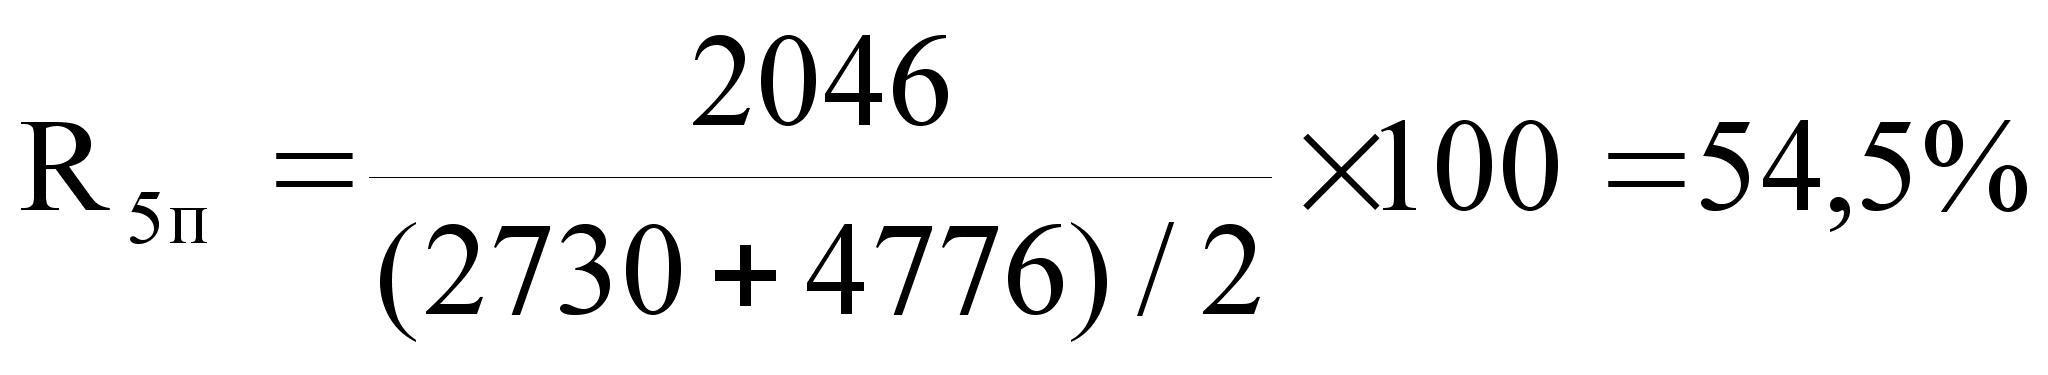 (3.17)
- чистая прибыль на 1 рубль оборота:
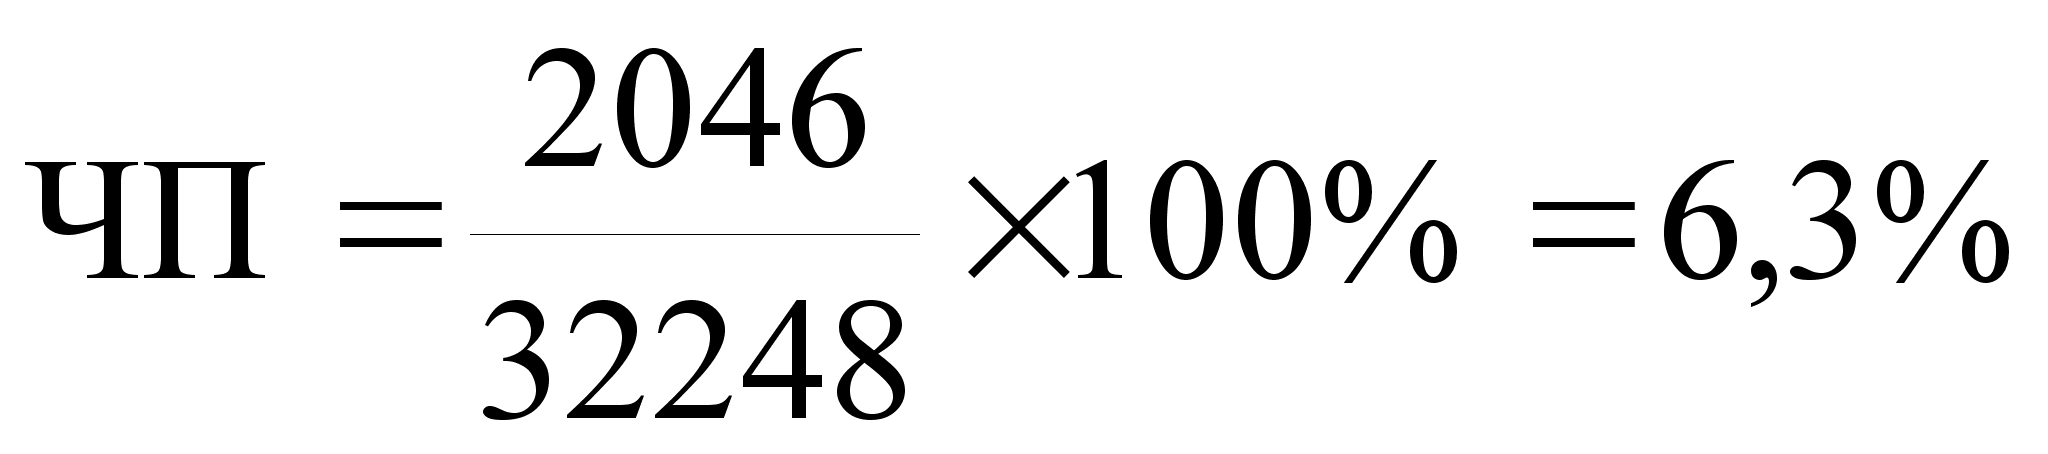 (3.18)
Оценка рентабельности ЗАО «Линда» за 2001, 2002 годы (см. приложение 4 табл. 12).
Значение всех рассчитанных показателей имеет тенденцию к росту, т.е. предприятие сможет работать более эффективно.
Рентабельность продаж увеличится с 7,7 % до 10,8 %, что подтверждает спрос на продукцию. С каждого рубля реализованной продукции предприятие получит прибыли в 2002 году на 3,1 копейки больше, чем в 2001 году. Рентабельность основной деятельности R2 составит 12,1 % в 2002 году, что на 4,1 % больше чем в 2001 году, т.е. предприятие получит прибыль с каждого рубля затраченного на производство продукции на 4,1 копейки больше.
Рентабельность всего капитала достигнет в 2002 году 10,6 % вместо 2,5 – в 2001 году. Предприятие на каждый рубль вложенного в активы предприятия получит прибыль 10,6 копейки.
Рентабельность производственного капитала показывает, что в 2002 году предприятие получит прибыли на 6,2 копейки больше с каждого рубля, вложенного в производственный капитал.
Рентабельность собственного капитала возрастет до 54,5 %, т.е. на каждый рубль собственного капитала предприятие получит прибыли 54,5 копейки, это на 40,2 копейки больше, чем в 2001 году.
Чистая прибыль с 1 рубля оборота возрастет с 1,7 копейки в 2001 году до 6,3 копейки в 2002 году.
Заключение.
Проанализировав финансово-экономическую деятельность предприятия ЗАО «Линда» за 2001 год, мы видим, что на конец года рост выручки предприятия составил 44%, а рост имущества составил 66% по сравнению с 2000 годом, т.е. наблюдается опережающий рост имущества предприятия, что сказалось на ухудшении финансового состояния предприятия.
Так все финансовые показатели: финансовой устойчивости, ликвидности, деловой активности и рентабельности, к концу 2001 года не только не достигли нормативного значения, но и имеют тенденцию к понижению.
Финансовая устойчивость предприятия вызывает опасение и с той точки зрения,