Повышение эффективности финансово-экономической деятельности предприятия ЗАО
Кризисная финансовая устойчивость обусловлена тем, что более половины имущества предприятия характеризующаяся длительными сроками использования, а значит и длительным периодом окупаемости, было приобретено в основном за счет краткосрочных обязательств - кредитов банка и средств кредиторов, а не за счет собственных средств и долгосрочных обязательств. т.е. можно ожидать, что срок погашения краткосрочных обязательств наступит раньше, чем окупятся данные вложенные средств.
Таким образом, предприятие выбрало опасный путь размещения средств, что незамедлительно сказалось на его тяжелом финансовом положении на конец 2001 года. Дальнейшая его деятельность сопряжена с дефицитом средств, предприятие к концу года работает в долг и на расчеты по долгам.
Наблюдается снижение эффективности использование активов предприятия и вложенных средств (см. таблицу 5). Так скорость оборачиваемости практически всех показателей деловой активности понизилась и, как следствие, увеличился период оборачиваемости активов.
Замедление оборачиваемости оборотных активов на конец 2001 года привело к дополнительному вовлечению в оборот средств в сумме 1611 тыс. рублей.
В результате возросших затрат, как следствие снизилась рентабельность предприятия (см. таблицу 6, рис. 3).
Для исправления сложившейся ситуации и для более эффективной работы в дальнейшем, руководству предприятия следует, прежде всего принять меры:
С одной стороны, - по наращиванию собственного капитала, в частности, по увеличению прибыли, т. к. прибыль создаст базу для самофинансирования и будет являться источником погашения обязательств перед банком и другими кредиторами;
С другой стороны, - следует уменьшить долю заемных средств, т.е. краткосрочных обязательств.
На предприятии изготовляется 4 вида мебельных комплектов (см. таблицу 7). Всего в 2001 году изготовлено и реализовано продукции на 20791 тыс. рублей следующего ассортимента: наборы кухня, прихожая, детский, и офисный.
Вся изготовленная продукция предприятием реализована.
С целью увеличения прибыли предприятию уже в 2002 году следует повысить оборачиваемость активов предприятия, для чего необходимо увеличить объем продаж.
В 2002 году предприятие по данным маркетинга сможет реализовать мебельную продукцию на сумму 33 млн. рублей
Для удовлетворения потребностей рынка и увеличения объема продаж руководству предприятия предлагается увеличить производство продукции в 1.5 раза, для чего следует ввести вторую производственную смену для выпуска 3-х видов мебельной продукции: набор «кухня», набора «детский», «прихожая».
При этом следует отметить, что при односменном режиме работы загрузка производственных мощностей составляет 100%.
С учетом увеличения в 1,5 раза выпуска названных наборов прогнозная величина реализации мебельной продукции (при условии, что вся изготовленная продукция реализуется) в 2002 году составит 32 248 тыс. рублей (см. таблицу 7),
В результате увеличения прибыли от продаж рентабельность продаж возрастет с 7,7% до 10,8%.
При определении чистой прибыли (см. таблицу 3.4)
Внереализационные расходы (см. таблицу 8), в результате разработанных мероприятий, направленных на улучшение платежной дисциплины со стороны заказчиков, предприятием будут доведены до 368 тыс. руб. Так как в 2001 году предприятие вынуждено было списать безнадежную к получению дебиторскую задолженность в сумме 135 тыс. рублей.
Чистая прибыль составит 2046 тысяч рублей, которую предлагается предприятию направить на погашение кредита.
Исходя из полученных результатов, и предложенных далее мероприятий построим прогнозный баланс предприятия на 2002 год в агрегированном виде (см. таблицу 9).
Капитал предприятия увеличится на сумму чистой прибыли и составит 4776 тыс. рублей.
Так как расчеты с дебиторами и кредиторами не изменились по сравнению с 2001 годом, дебиторская задолженность на конец 2002 года увеличится пропорционально росту выручки на 55% и составит 2695тыс. руб., кредиторская задолженность увеличится пропорционально росту себестоимости 49.9% и составит 16011тыс. руб.
3. В связи с тем, что репутация партнеров по ритмичной поставке материалов высока и предприятие уже наработало опыт по использованию запасов, предприятию следует довести срок оборачиваемости запасов до 92 дней вместо 114 дней в 2001году, в результате чего ожидаемые остатки запасов и затрат составят на конец года 8916 тыс. руб.
Тогда исходя, из ожидаемой себестоимости и предложенного периода оборачиваемости запасов ( по формуле оборачиваемости) , и увеличением незавершенного производства в 1.5 раза, ожидаемые остатки запасов и затрат на конец 2002 г. составят 8916 тыс. руб.
5. Внеоборотные средства уменьшатся на сумму амортизационных отчислений (380 тыс. руб.)и составят 8903 тыс. руб.
6. Сумма денежных средств составит 273 тыс. руб.(20783-8903-8916-2695).
На основании полученных прогнозных финансовых результатов и баланса на 2002 год, рассмотрим эффективность проведенных мероприятий, для этого вновь рассчитаем показатели, характеризующие финансово-экономическую деятельность предприятия.
Мы видим, что если на конец 2001года такие показатели, как ликвидность, платежеспособность, финансовая устойчивость имели тенденции к понижению, то за 2002 год эта тенденция изменится в положительную сторону (см. табл. 10, 11, рис. 4, 5). Так коэффициент текущей ликвидности повысится до 0,74 против 0,56 – в 2001году, на фоне повышения показателей финансовой устойчивости предприятия, коэффициент привлечения заемных средств наоборот понизится с 5.5 до 3.4 , что говорит об ослаблении зависимости деятельности предприятия от заемного капитала. Хотя наблюдается рост показателей, нормативного значения они пока не достигнут, т.е. финансовая устойчивость и платежеспособность предприятия будут пока оставаться на низком уровне.
Оценка коэффициентов деловой активности предприятия (см. табл. 12) показывает, что за 2002 год эффективность использования активов и средств, вложенных в них , повысится.
Так оборачиваемость активов возрастет с 1,5 оборота в 2001 году до 1,7 оборота в 2002 году, фондоотдача увеличится с 3.3 до 3.6 оборотов в год.
В результате сокращения периода оборачиваемости мобильных оборотных средств, предприятие сможет освободить из оборота средства в размере 2825 тыс. руб., которые предприятие сможет направить на погашение кредита.
Таким образом, в результате проведенных мероприятий, дорогостоящий кредит банка предприятие сможет погасить за счет полученной прибыли и средств, высвободившихся в результате ускорения оборачиваемости оборотного капитала.
Это положительно скажется на деятельности предприятия. Погасив дорогостоящий кредит банка, предприятие сможет использовать средства кредиторов, как наиболее дешевый беспроцентный кредит.
В результате увеличения доходности предприятия за счет роста объема производства и реализации, сокращения затрат за 2002 год увеличится рентабельность предприятия. (См. таблицы 13, 14, рис. 6).
Исходя из вышеизложенного можно сделать вывод, что несмотря на положительную динамику финансовых показателей к концу 2002 года и улучшения финансового состояния, предприятие пока еще сохранит низкий уровень ликвидности, финансовой устойчивости и платежеспособности. Но предприятие сможет работать, получать прибыль за счет повышения скорости оборота средств, и наоборот, если объем реализованной продукции не повысится, то предприятие не в состоянии будет рассчитываться с долгами.
Таким образом, если предприятие ЗАО «Линда» внедрит мероприятия, предложенные в дипломной работе, то эффективность его финансово-экономической деятельности повысится.
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
САНКТ-ПЕТЕРБУРГСКИЙ ГОСУДАРСТВЕННЫЙ
ИНЖЕНЕРНО-ЭКОНОМИЧЕСКИЙ УНИВЕРСИТЕТ
факультет предпринимательства и финансов
Кафедра финансов и банковского дела
Раздаточный материал
к дипломной работе
на тему
Повышение эффективности финансово-экономической деятельности предприятия ЗАО
Студент: Зинин Вадим Юрьевич
Руководитель: Береговой Владимир Александрович
кандидат экономических наук, доцент
кафедра финансов и банковского дела СПБГИЭУ
Санкт-Петербург
2002
Сравнительный аналитический баланс 2001год.
Таблица 1
|
Разделы и статьи Баланса |
Абсолютные величины |
Удельные веса % |
Изменения |
|||||
|
на начало 2001г. |
на конец 2001г. |
на начало 2001г. |
на конец 2001г. |
в абсолютных величинах |
в удельных весах % |
В % к величинам на начало 2001г. |
в % к изменению итога баланса |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| АКТИВ | ||||||||
|
Внеоборотные активы |
2986 | 9283 | 28 | 52 | 6297 | 24 | 211 | 89 |
| Оборотные активы в т.ч. | 7696 | 8502 | 72 | 48 | 806 | -24 | 10 | 11 |
| Запасы и затраты | 6339 | 6552 | 59 | 37 | 213 | -22 | 3 | 3 |
|
Дебиторская задолженность |
1097 | 1739 | 11 | 10 | 642 | -1 | 59 | 9 |
|
Денежные средства |
260 | 211 | 2 | 1 | -49 | -1 | -19 | -1 |
| Баланс | 10682 | 17785 | 100 | 100 | 7103 | 0 | 66 | 100 |
Продолжение таблицы № 2.1
| Капитал и резервы в т.ч. | 2365 | 2730 | 22 | 15 | 365 | -7 | 15 | 5 |
| Уставный капитал | 10 | 10 | 0 | 0 | 0 | 0 | 0 | 0 |
| Фонды и резервы | 2355 | 2720 | 22 | 15 | 365 | -7 | 15 | 5 |
|
Краткосрочные пассивы в т.ч. |
8317 | 15055 | 78 | 85 | 6738 | 7 | 81 | 95 |
| Кредиты и займы | 626 | 4374 | 6 | 25 | 3748 | 19 | 599 | 53 |
|
Кредиторская задолженность |
7691 | 10681 | 72 | 60 | 2990 | -12 | 39 | 42 |
| Баланс | 10682 | 17785 | 100 | 100 | 7103 | 0 | 66 | 100 |
Коэффициенты финансовой устойчивости предприятия ЗАО «Линда» за 2001 год.
Таблица 2
|
Наименование Коэффициента |
Нормативное значение |
На начало года |
На конец года |
Отклонение (+;-) |
| К1 Коэффициент автономии | 0,5 | 0,22 | 0,15 | -0,07 |
| К2 Коэффициент обеспеченности собственными оборотными средствами в части оборотных активов | 0,1 |
-0,08 |
-0,77 |
-0,69 |
| К3 Коэффициент финансовой независимости в части формирования запасов и затрат | 0,7-0,8 |
-0,1 |
-1,0 |
-0.9 |
| К4 Коэффициент маневренности собственного капитала | 0,5-0,6 |
-0,26 |
-2,4 |
-2,14 |
| К5 Коэффициент привлечения | 1 | 3,5 | 5,5 | +2,0 |
| К6 Коэффициент финансирования | 1 | 0,3 | 0,18 | -0,12 |
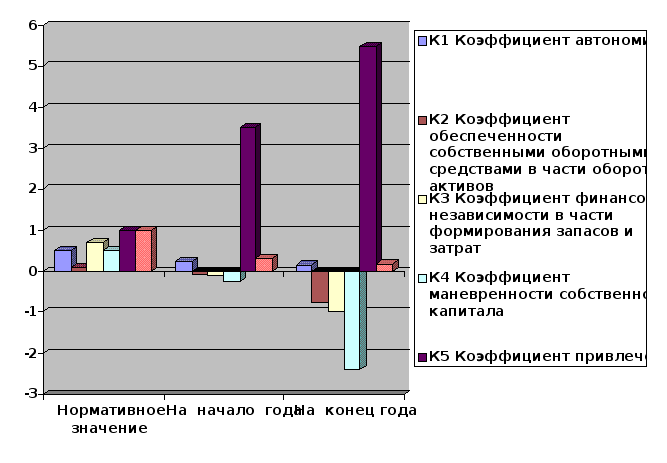
Рис. 1. Коэффициенты финансовой устойчивости предприятия ЗАО «Линда» за 2001 год.
Анализ ликвидности баланса предприятия ЗАО «Линда» за 2001 год.
Таблица 3
|
Актив |
Пассив | ||||||
| Об. | Сумма, руб. | Об. | Сумма, руб. | ||||
| На начало 2001г. | На конец 2001г. | На начало 2001г. | На конец 2001г. | ||||
| А1 |
Наиболее ликвидные активы (ДС + КВ) |
260 | 211 |
П1 |
Наиболее срочные обязательства (ККЗ) | 7691 | 10681 |
| А2 |
Быстрореализуемые активы (ДЗ) |
1097 | 1739 | П2 | Краткосрочные пассивы (КК + ЗС) | 626 | 4 374 |
| А3 |
Медленнореализуемые активы (ЗЗ+ДВ+ПОА) |
6339 | 6552 | П3 |
Долгосрочные пассивы (ДСП) |
0 | 0 |
| А4 |
Труднореализуемые активы (ОС) |
2986 | 9283 | П4 |
Постоянные пассивы (ИСС) |
2 365 | 2730 |
| Баланс-нетто | 10682 | 17785 | Баланс-нетто | 10682 | 17785 | ||
Оценка платежеспособности предприятия ЗАО «Линда» за 2001 год.
Таблица 4
| Наименование показателей | Нормативное значение |
На Начало год |
На Конец года |
Отклонение (+,-) |
|
Коэффициент абсолютной ликвидности (платежеспособности) К7 |
0,2 |
0,03 |
0,01 |
-0,02 |
| Коэффициент срочной ликвидности К8 | 0,7 | 0,16 | 0,13 | -0,03 |
| Коэффициент текущей ликвидности К9 | 2,0 | 0,93 | 0,56 | -0,37 |
| Собственные оборотные средства | -621 | -6553 | -5932 |
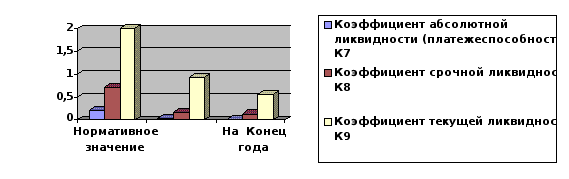
Рис. 2. Оценка платежеспособности предприятия ЗАО «Линда» за 2001 год.
Оценка показателей деловой активности предприятия за 2000, 2001 годы.
Таблица 5
|
Наименование Коэффициента |
2000 |
2001 |
Отклонение (+;-) |
Темп прироста (%) |
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент общей оборачиваемости капитала | 2,0 | 1,5 | -0,5 | -25 |
| Коэффициент фондоотдачи | 5,8 | 3,4 | -2,4 | -41,3 |
| Коэффициент оборачиваемости мобильных (оборотных средств) | 3,1 | 2,5 | -0,4 | -11,7 |
| Коэффициент оборачиваемости материальных средств | 3,4 | 3,0 | -0,4 | -15,7 |
| Коэффициент оборачиваемости дебиторской задолженности | 24,7 | 14,7 | -10,0 | -40,4 |
| Коэффициент оборачиваемости собственного капитала | 7,5 | 8,2 | +0,7 | +0,9 |
| Коэффициент оборачиваемости заемных средств | 46,1 | 8,3 | -37,8 | -81.9 |
| Коэффициент оборачиваемости кредиторской задолженности | 3,0 | 2,3 | -0,7 | -23,3 |
| Период оборота имущества | 182 | 243 | +61 | +33,5 |
| Период оборачиваемости дебиторской задолженности (дней) | 14,8 | 24,8 | +10 | +67,5 |
| Период оборачиваемости собственного капитала | 48,7 | 44,5 | -4,2 | -8,6 |
| Период погашения кредиторской задолженности (дни) | 121,6 | 158,7 | +37,1 | +30,5 |
| Период хранения производственных запасов | 107,4 | 121,7 | +14,3 | +13,3 |
| Период оборота заемных средств | 7,9 | 44,0 | -36,1 | -4,6 |
| Период оборота оборотных активов (дни) | 117,7 | 146 | +28,3 | +24,8 |
|
Экономический результат оборачиваемости оборотного капитала |
(146-117,7) 56,96=1611, где 56,96 однодневный объем реализованной продукции за 2001г. |
|||
Оценка рентабельности ЗАО «Линда» за 2001 год.
Таблица 6
Наименование |
2000 год |
2001 год |
Отклонение (+;-) |
| 1 | 2 | 3 | 4 |
R1
=
|
10,0 | 7,7 | -2,3 |
R2 =
|
11,0 | 8,0 | -3,0 |
R3 =
|
16 | 2,5 | -13,5 |
R4
=
|
26,7 | 9,7 | -17 |
R5=
|
44,8 | 14,3 | -30,5 |
|
6,0 | 1,7 | -4,3 |
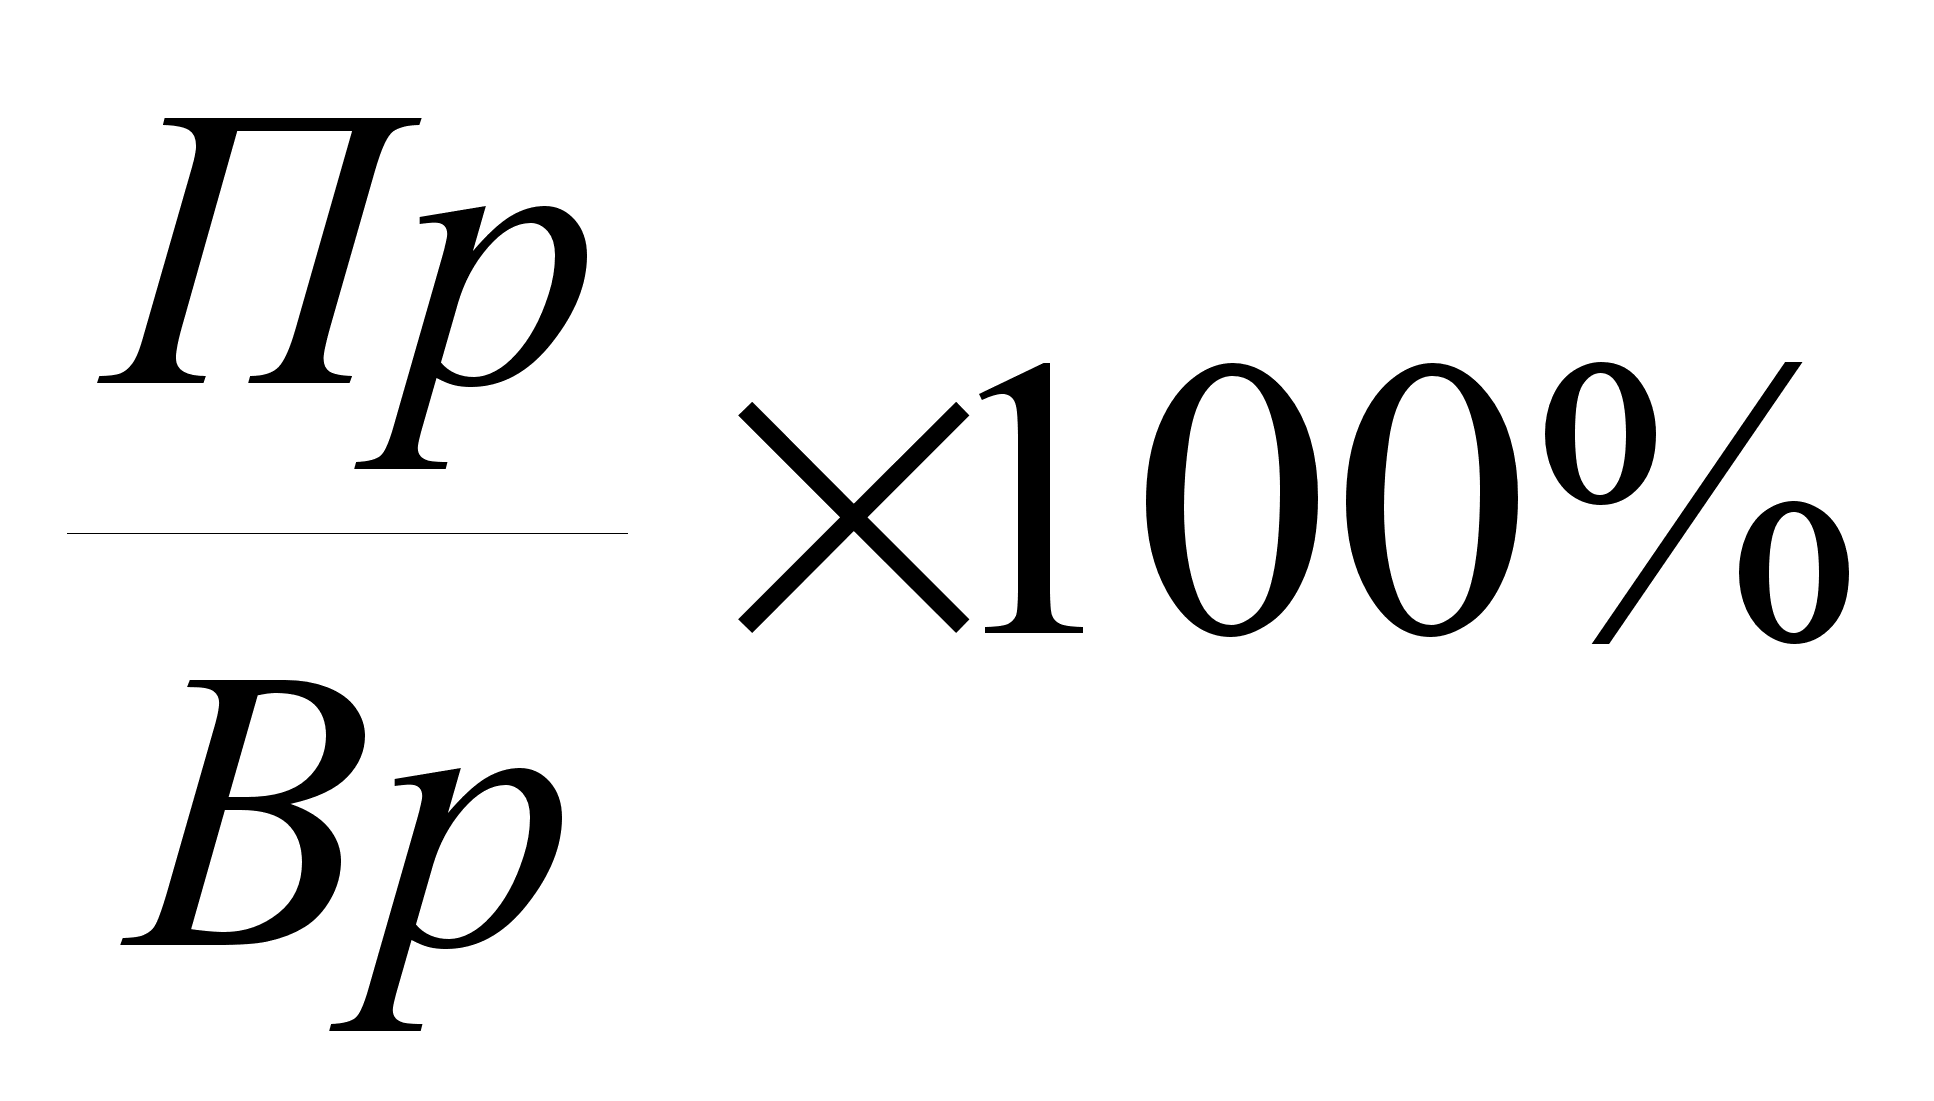
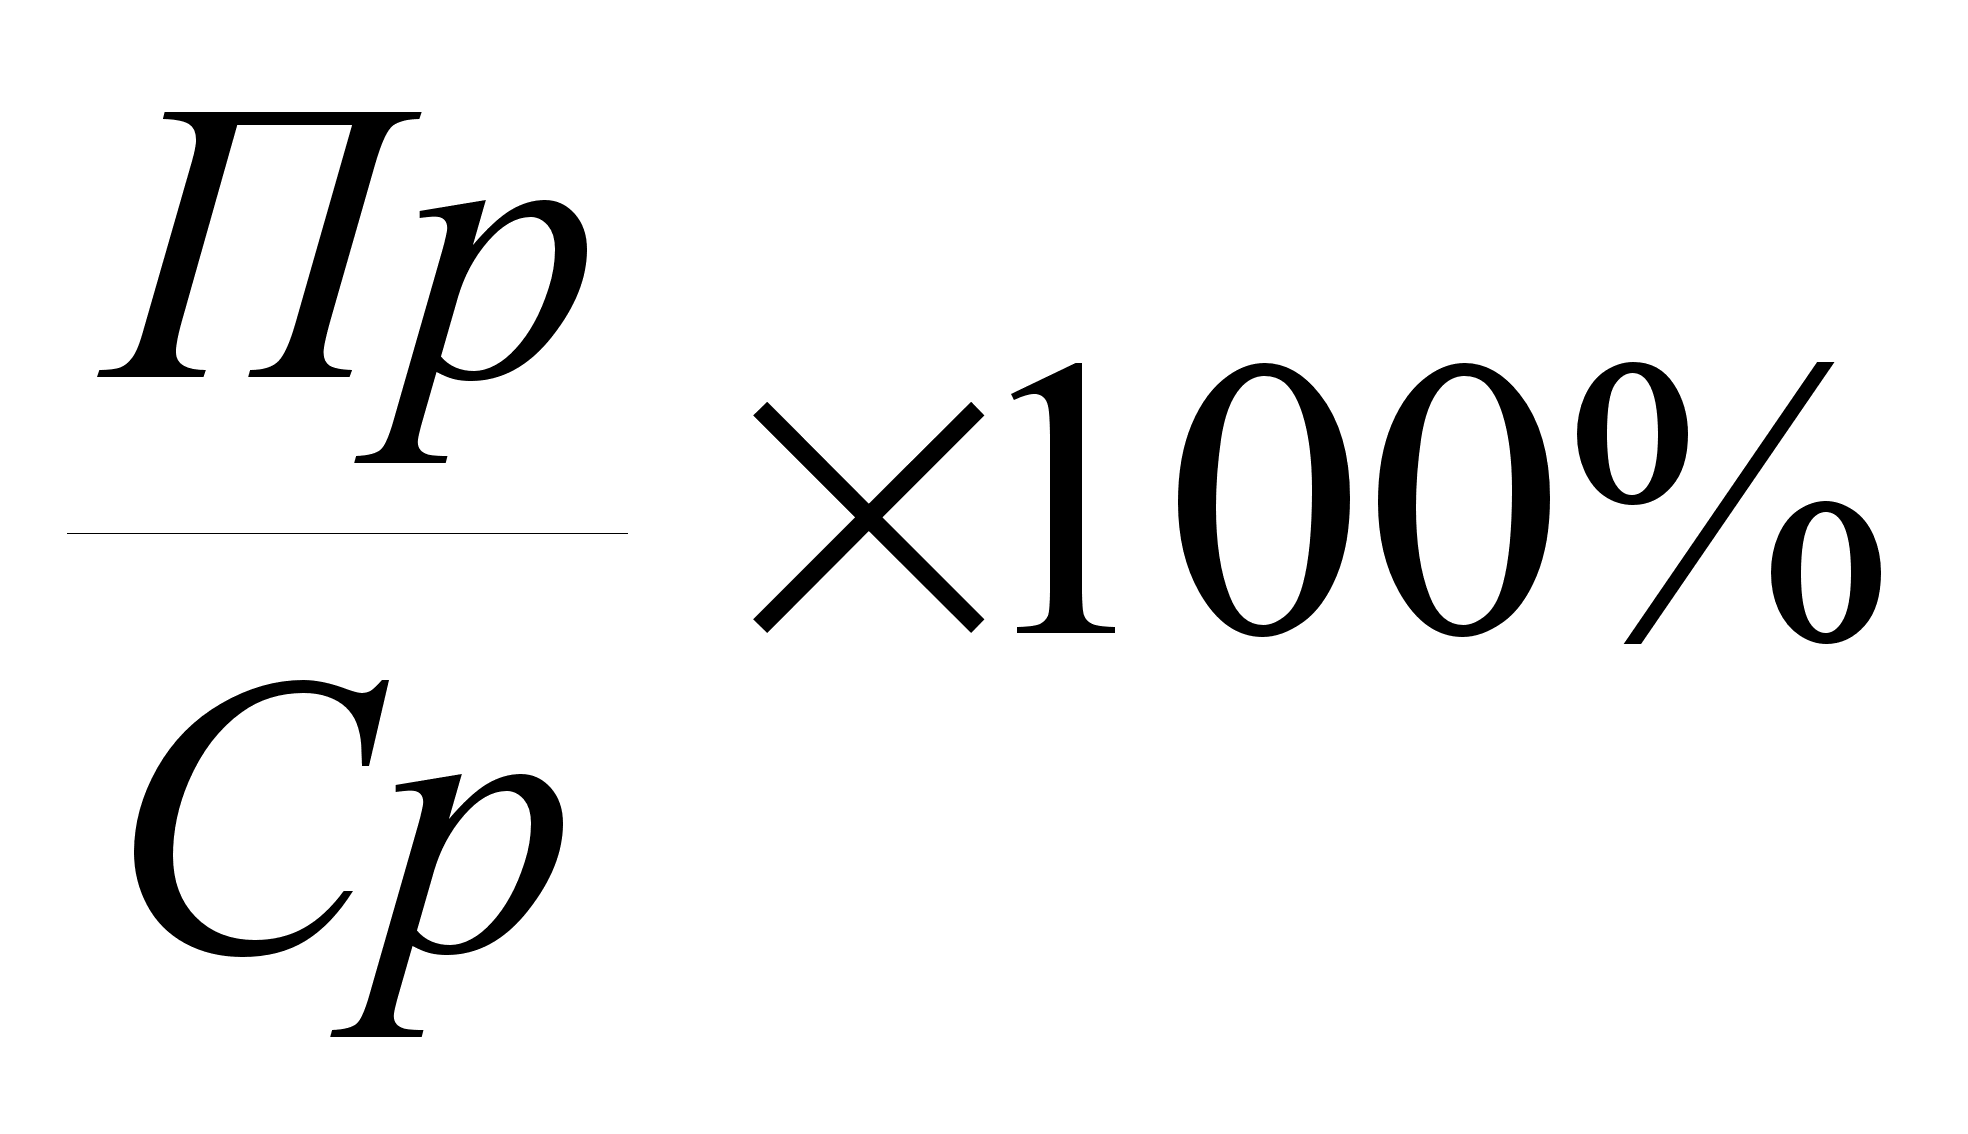
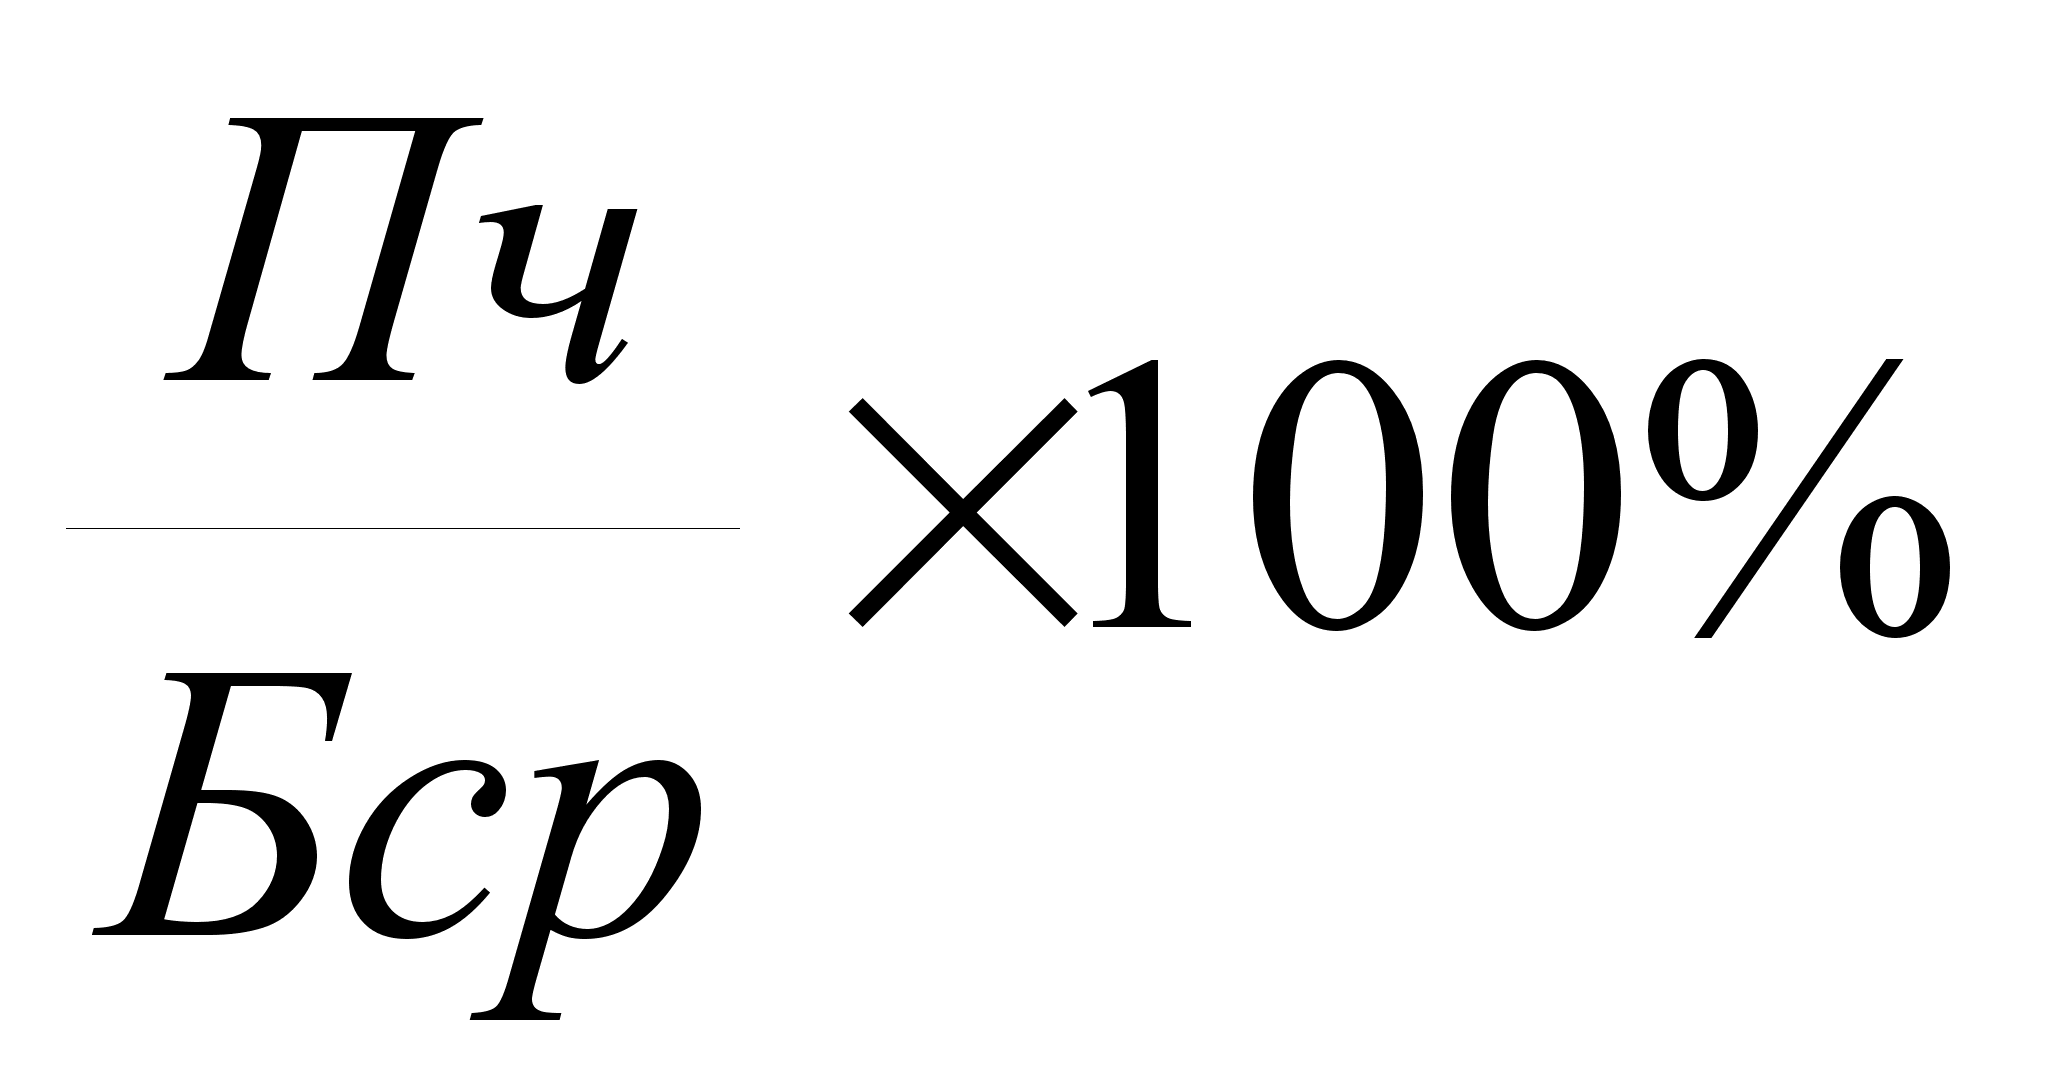
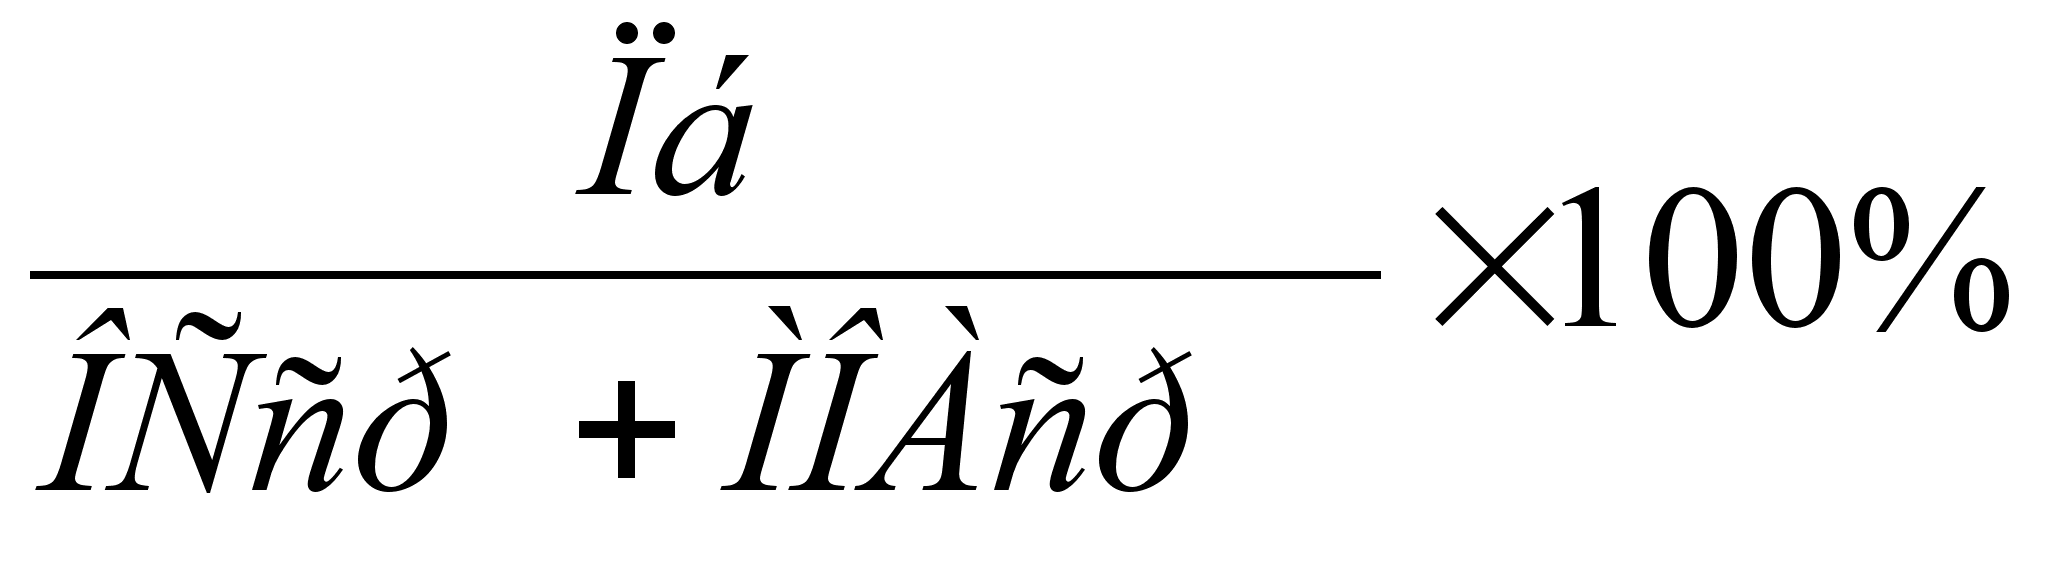
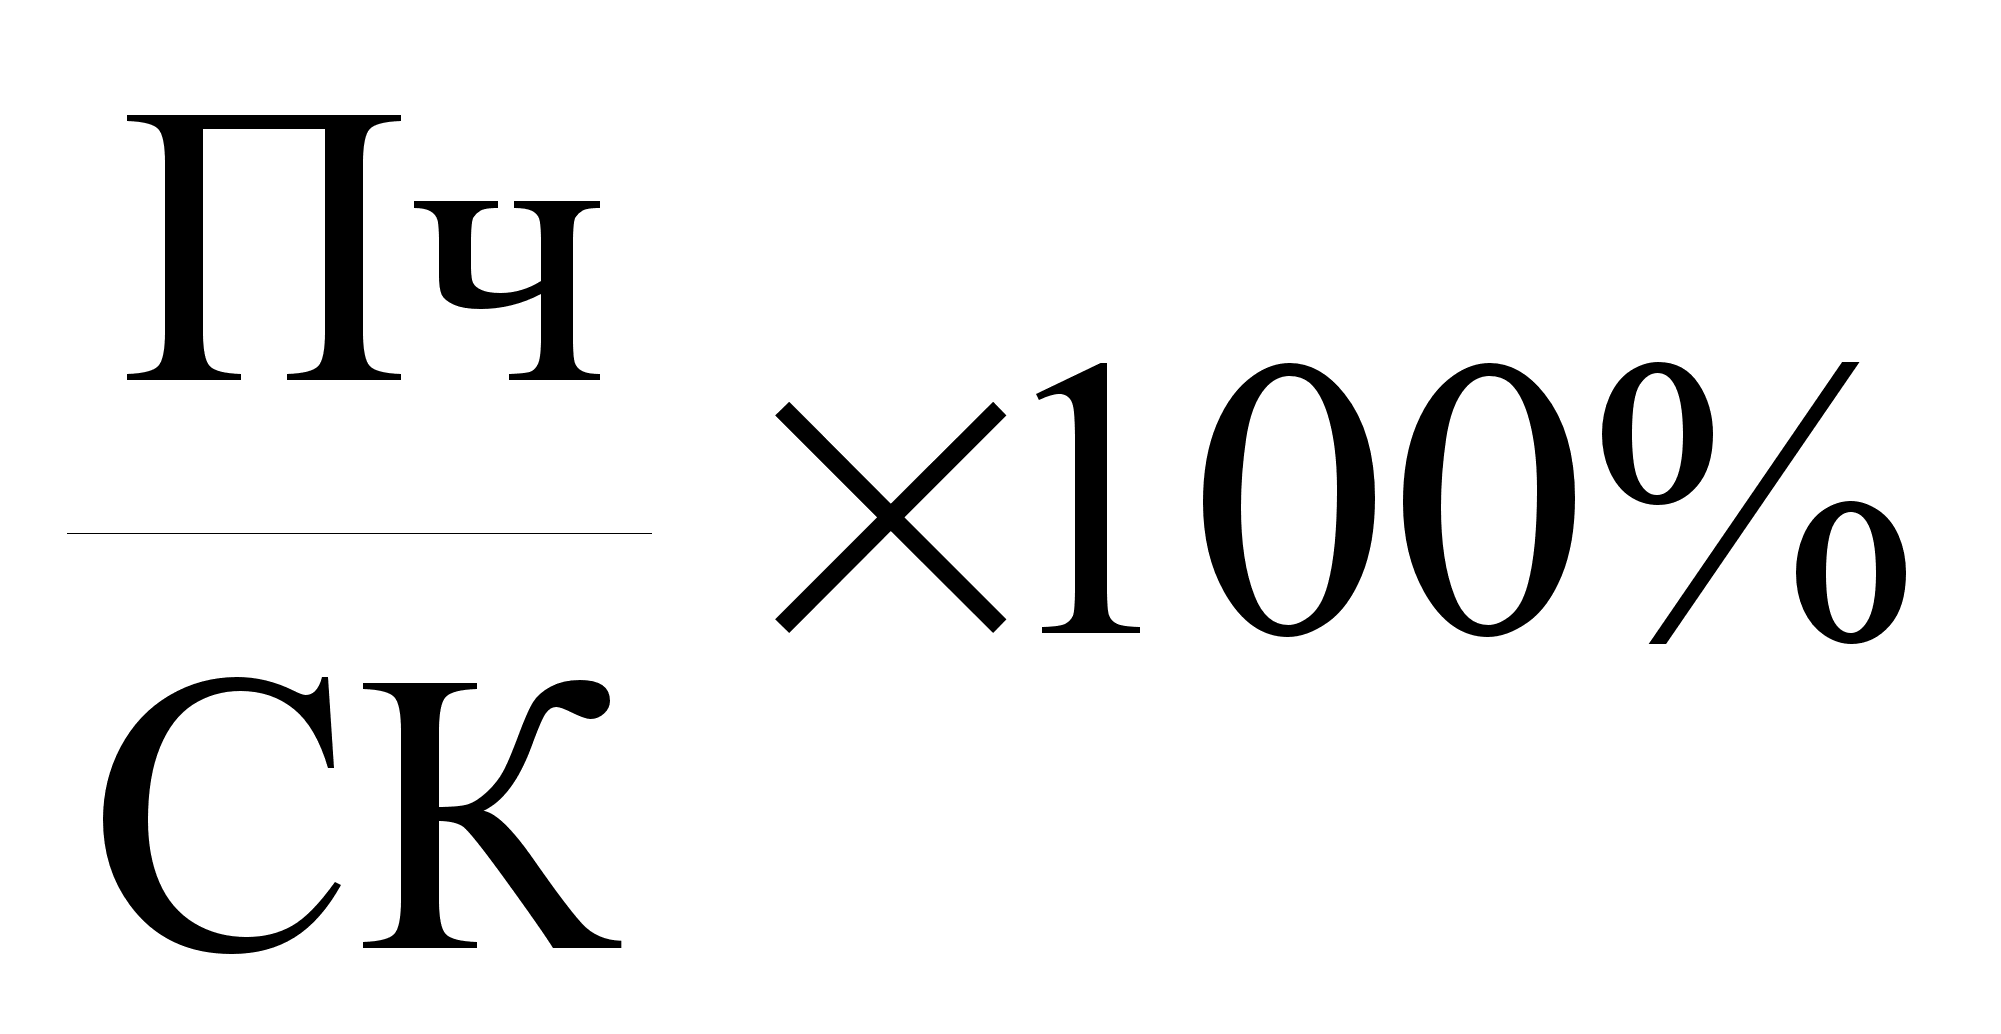
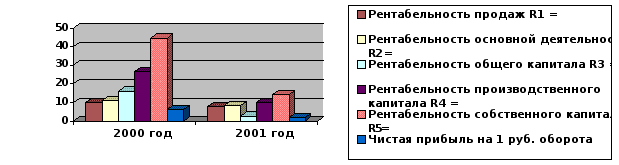
Рис. 3. Оценка рентабельности ЗАО «Линда» за 2001 год.
Прогнозная величина реализации мебельной продукции в 2002 году с учетом предложенных мероприятий.